
プラスチック射出成形市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
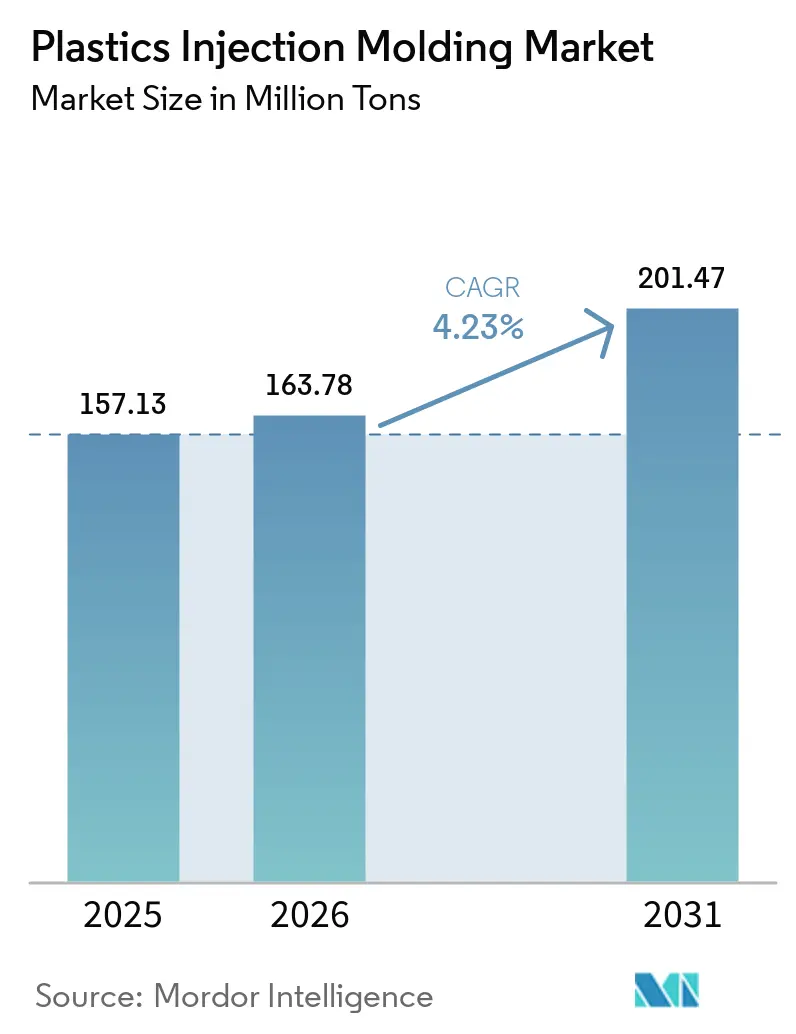
| 市場取引高 (2026) | 163.78 百万トン |
| 市場取引高 (2031) | 201.47 百万トン |
| 成長率 (2026 - 2031) | 4.23 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
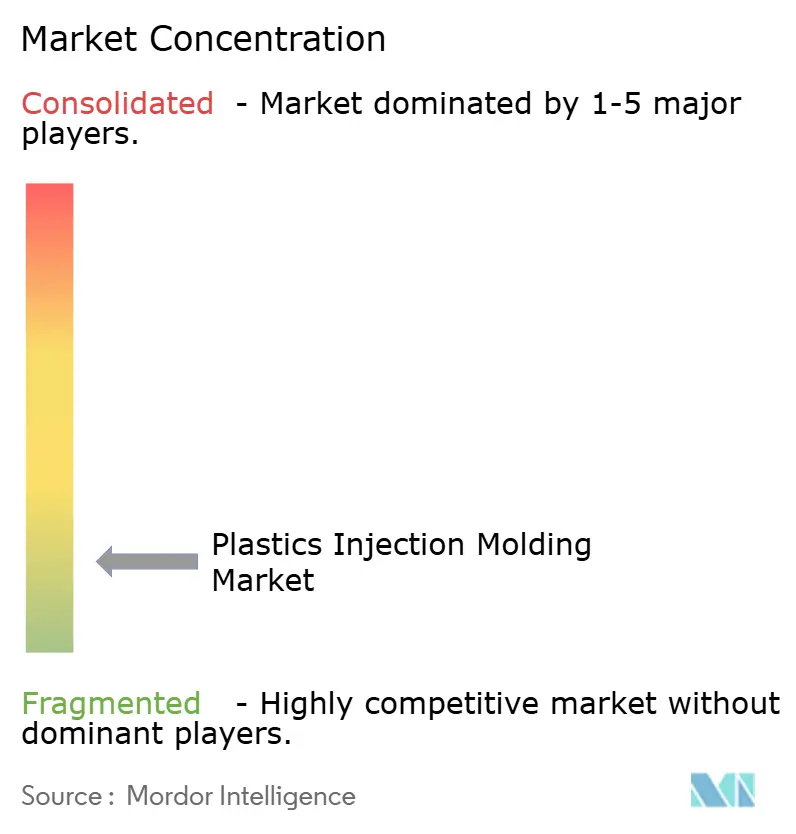
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプラスチック射出成形市場分析
プラスチック射出成形市場は2025年に1億5,713万トン相当(USD換算)と評価され、2026年の1億6,378万トンから2031年には2億147万トンへと成長すると推計されており、予測期間(2026年〜2031年)のCAGRは4.23%となっています。この持続的な拡大は、包装、自動車、電子機器、医療機器における費用対効果の高い大量生産における本技術の中心的役割を裏付けています。eコマースの成長、電気自動車(EV)生産の加速、循環性に関する規制の推進が相まって、プラスチック射出成形市場の用途基盤が拡大する一方、省エネルギー型全電動機械や先進的材料処方により、メーカーは原材料コストの上昇を相殺することが可能となっています。アジア太平洋地域の成長する電子機器クラスター、北米の国内回帰(リショアリング)施策、欧州のリサイクル可能性規制における先行者的姿勢がいずれも地域的機会を拡大しています。同時に、原油価格連動型の樹脂価格の変動と世界的な反プラスチック規制の強化が利益率を抑制し、リサイクル原料、デジタル品質管理、ライフエンドのトレーサビリティシステムへの投資を余儀なくさせています。
レポートの主要ポイント
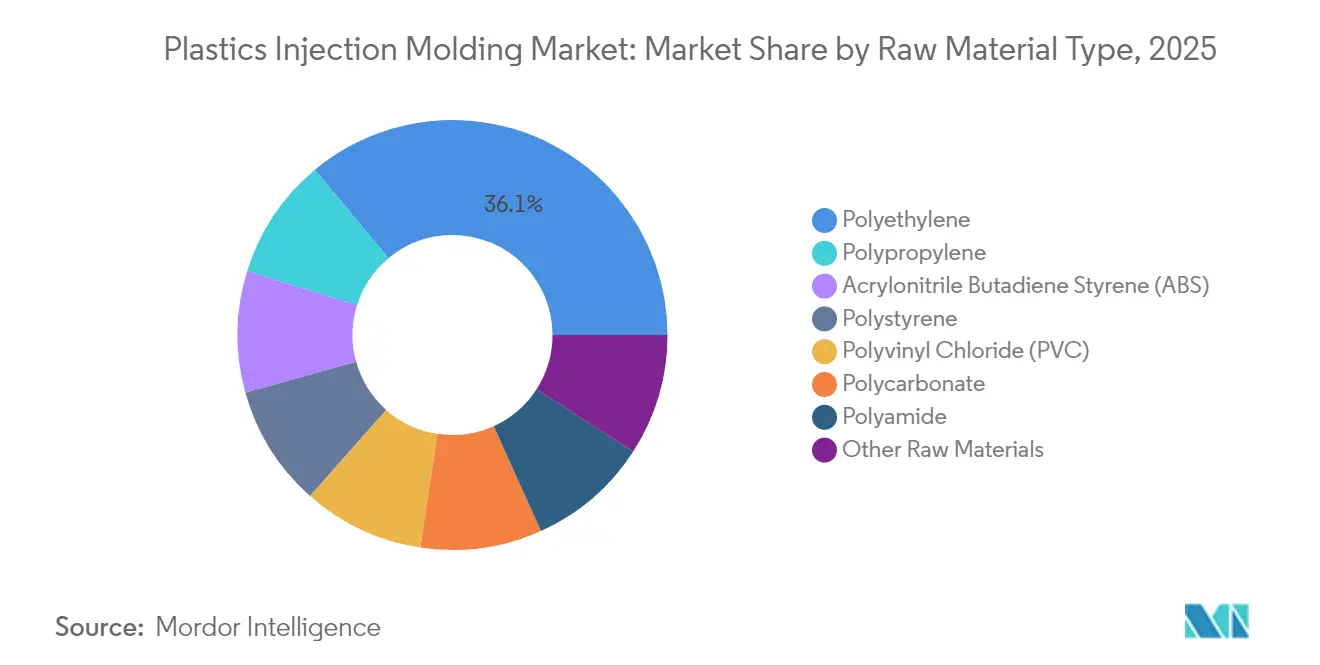
- 原材料別では、ポリエチレンが2025年のプラスチック射出成形市場シェアの36.05%を占め、2031年にかけてCAGR 5.02%で成長すると予測されています。
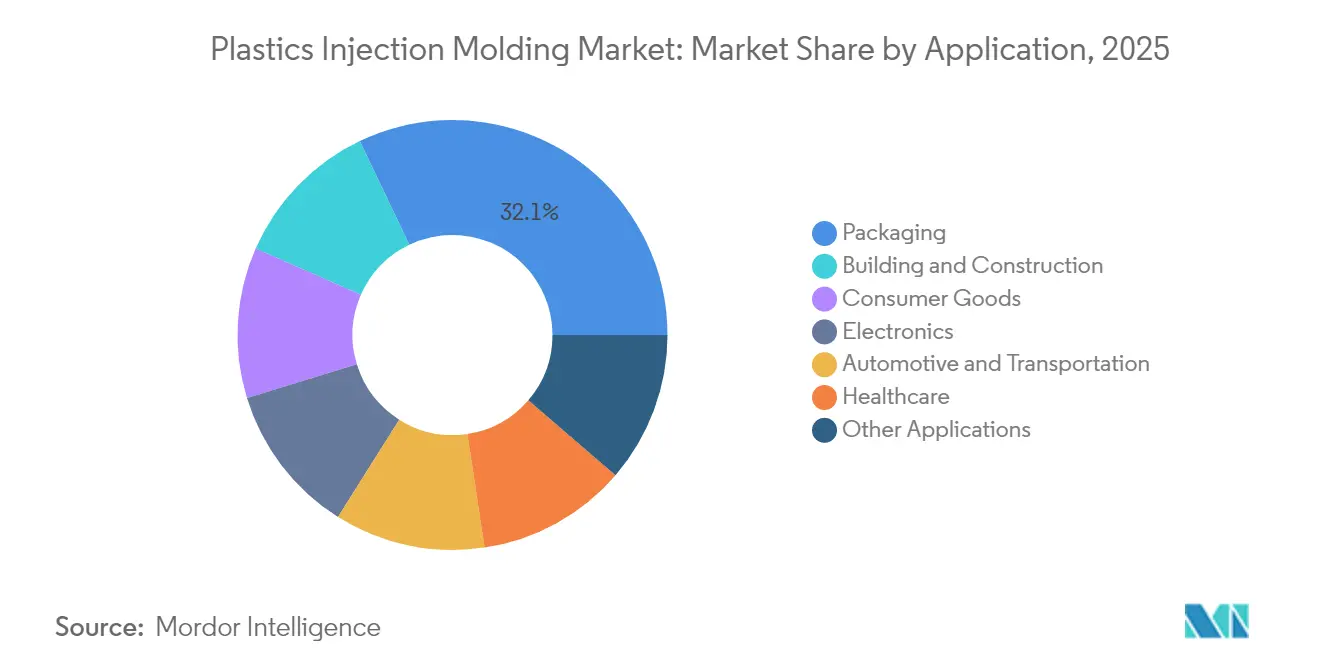
- 用途別では、包装が2025年のプラスチック射出成形市場規模の32.10%を占め、自動車・輸送が2031年にかけてCAGR 4.98%で最も速い成長を遂げる見込みです。
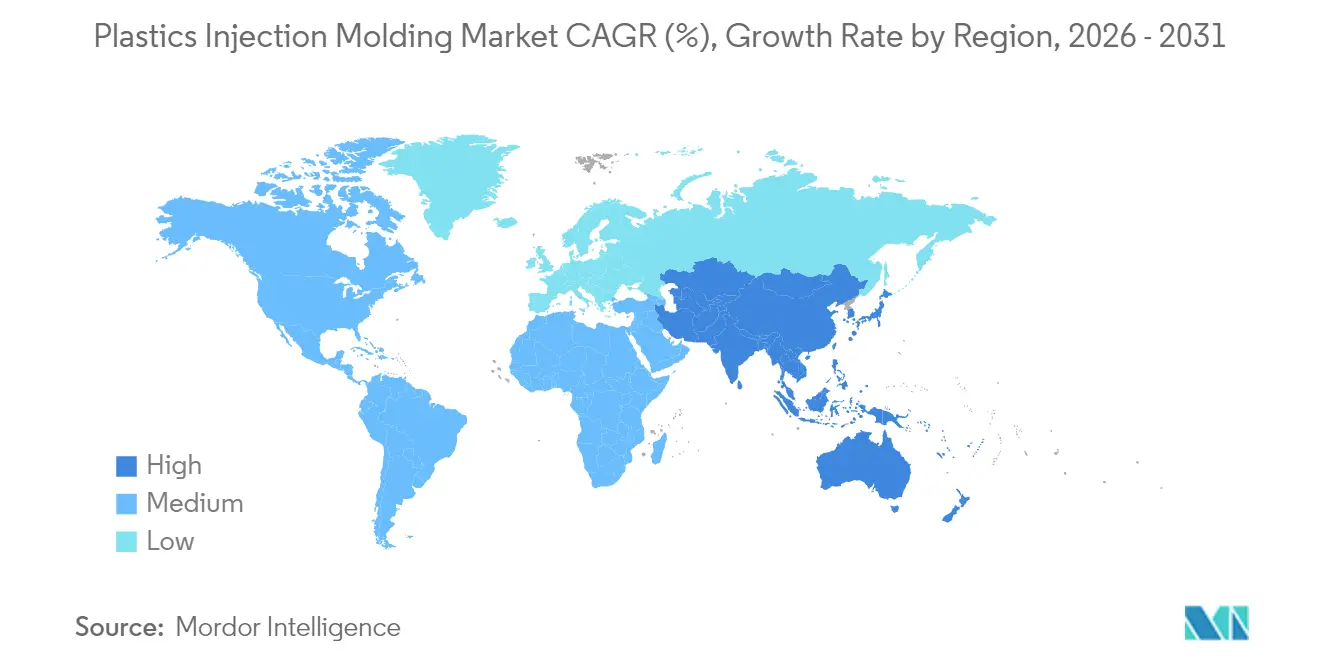
- 地域別では、アジア太平洋がプラスチック射出成形市場において2025年に34.10%のシェアを占め、2031年にかけてCAGR 5.24%で成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地域的関連性 | 影響タイムライン |
|---|---|---|---|
| eコマース主導の包装需要の急増 | +1.2% | 世界全体;北米とアジア太平洋で最も顕著 | 中期(2〜4年) |
| 自動車およびEVにおける軽量化要件 | +0.9% | 欧州と北米が牽引;世界的な関連性あり | 長期(4年以上) |
| 単回使用医療用ディスポーザブルの需要拡大 | +0.7% | 世界の先進国市場 | 短期(2年以内) |
| アジア太平洋電子機器製造における工業化 | +0.8% | アジア太平洋が中核;中東・アフリカへの波及 | 中期(2〜4年) |
| 射出成形EVバッテリーハウジングのOEM採用 | +0.6% | 中国、欧州、北米でのアーリーアダプション | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
eコマース主導の包装需要の急増
爆発的な小包量の増大により、耐久性と軽量性を両立した保護ソリューションへの要求が高まり、ブランドオーナーは強度を損なうことなく材料使用量を最小化するモノマテリアル・ポリエチレンおよびポリプロピレン包材を採用するようになっています。2025年に施行されたEUの包装・包装廃棄物規則(PPWR)は、2030年までにPET食品包装における再生材料含有率を30%とすることを義務付けており、高リサイクル混合物に対応するための工具・プロセスパラメータの再設計を加速させています[1]。14州にわたる米国の拡大生産者責任(EPR)手数料は、エコモジュール設計を促進し、高度な樹脂再生ラインを持つ変換加工業者に優位性をもたらす追加的なコストシグナルを生み出しています。これらの相互収束する規制がプラスチック射出成形市場の数量成長を後押しし、特にサイクルタイムの短縮が材料節約と高いスループットをもたらす薄肉容器およびクロージャーセグメントにおいて顕著です。先進的な成形加工業者は、分別の効率化のためにインモールドラベリングとデジタルウォーターマーキングを採用し、消費後樹脂の入手可能性を高め、原料の継続的な調達を確保しています。
自動車およびEVにおける軽量化要件
自動車OEMは、厳格なフリート平均CO₂目標の達成とEV航続距離の最大化を目的として、プラスチック代替を加速させている。テスラのギガキャスティング戦略は、大型アルミニウム鋳造によって部品点数を削減する手法を示しているが、同時に鋳造構造と一体化する射出成形製インテリアおよびエクステリアトリムの需要を拡大させている。バッテリーメーカーは、難燃性サンドイッチウォールを備えた熱可塑性樹脂ハウジングを検討しており、スチール代替品と比較して車両1あたり最大40kgの軽量化を実現する。この転換は、Engelの高電圧バッテリーエンクロージャープロトタイプに代表される。ISO 14040ライフサイクルアセスメントは材料選択にますます影響を与えており、マルチマテリアル金属アセンブリよりもリサイクル可能な樹脂が優位となっている。こうした動向により、ポリアミド、ポリカーボネート、リサイクルポリプロピレンなどのエンジニアリンググレードポリマーの需要が高まる一方、粉末射出成形は複雑な形状部品の製造において別の手段を提供し、車両あたりの高い含有量と新たなEVプラットフォーム向けの継続的な金型需要を通じて、プラスチック射出成形市場の価値プールを拡大している。
単回使用医療用ディスポーザブルの需要拡大
パンデミック後の医療投資により、病院は単回使用シリンジ、ピペット、診断カートリッジシステムへの標準化を進め、ISO 13485認証成形能力の拡大を推進しています。DuPontによるDonatelle Plasticsの3億1,300万ドル(USD)の買収は、特殊デバイス成長領域の取り込みを目的としたサプライヤー統合の典型例です。HuskyのICHORマルチキャビティシステムなどの装置の進歩により、薬物送達コンポーネントで2秒以下のサイクルタイムが実現し、スケールメリットが向上しています。環状オレフィンコポリマー(COC)などの精密樹脂は、輸液ポンプにおける光学的透明性と化学的不活性の要件を満たし、プラスチック射出成形市場内のヘルスケアボリュームのプレミアムポジショニングを強化しています。人口の高齢化、慢性疾患罹患率の上昇、外科的処置の増加が、単回使用デバイス拡大の長期的な成長の余地を確固たるものにしています。
射出成形EVバッテリーハウジングのOEM採用
自動車メーカーは、質量低減と衝突エネルギー吸収性能の向上を目的として熱可塑性ハウジングの採用を精査しています。BYDのヤングワン(Yangwang)U7プログラムでは、大型外装パネルで達成可能な精度を示す±0.3%の重量公差でリアスポイラーを成形するために2プラテンプレスを採用しています。SABICのリサイクルポリカーボネート・ポリブチレンテレフタレート混合材料は、ガラス強化なしでUL 94 V-0難燃性を提供し、二次仕上げ工程を排除しています。構造リブと冷却チャンネルを単一の成形サイクルに統合することで、組立時間の短縮と部品点数の削減が実現しています。IATF 16949などの規制フレームワークがトレーサビリティとプロセス制御を強制し、プラスチック射出成形市場のこの高成長領域において確立済みの参入企業を保護する高い参入障壁を形成しています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地域的関連性 | 影響タイムライン |
|---|---|---|---|
| 原油価格連動型の樹脂価格の変動 | -1.1% | 世界全体;輸入依存型経済が最も大きな打撃を受ける | 短期(2年以内) |
| 世界的な反プラスチック規制の強化 | -0.8% | 欧州と先進国市場が先導 | 中期(2〜4年) |
| 全電動大型プレスの設備投資(Cap-ex)と技能格差 | -0.5% | 新興国経済に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原油価格連動型の樹脂価格の変動
地政学的混乱に原油指標が反応したことで、ポリエチレンおよびポリプロピレンのスポット価格が上昇しました。2025年に導入された米国の関税により、一部の樹脂グレードの輸入コストが10〜15%上昇した一方、推定500万トンの追加能力とされる中国の供給過剰がアジアの取引価格を抑制し、地域間の裁定スプレッドを拡大させました。樹脂ディストリビューターは前例のない不確実性を指摘しており、変換加工業者の82%が価格急騰対策としてマルチソーシング戦略を推進しています。マージンの変動はプラスチック射出成形市場全体の能力増設に対する長期的な金型投資を抑制し、加工業者をヘッジ手段やフォーミュラ価格契約へと向かわせています。
世界的な反プラスチック規制の強化
EUのPPWRによるリサイクル可能性および最低再生材料含有率の義務付け、並びに2030年に施行される国家レベルの単回使用禁止令は、製品ポートフォリオ全体の再設計を迫っています。米国では、2026年までに47億ドル(USD)と予測されるEPR手数料が実質的な材料税として機能し、従来樹脂の輸入総コストを引き上げています。コンプライアンスへの対応には、認証取得、追跡・トレース(トラック&トレース)システム、再生材料含有率の検証への投資が必要であり、小規模な変換加工業者に最も大きな打撃を与え、新製品の市場投入を遅らせています。こうした逆風はプラスチック射出成形市場の近期拡大を抑制していますが、同時に、より長期的な成長を解き放つ可能性のあるバイオベースブレンドとクローズドループ物流の革新を促進しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原材料タイプ別:
ポリエチレンの優位性がサステナビリティ転換を牽引ポリエチレンは2025年のプラスチック射出成形市場において36.05%の圧倒的なシェアを確保しており、リサイクル材料含有率の義務付けがそのリサイクル適性の優位性を強化する中、2031年にかけてCAGR 5.02%が見込まれています。このリーダーシップは、薄肉包装、キャップ・クロージャーシステム、および樹脂の耐化学薬品性を活用した新興の自動車燃料電池コンポーネントによって推進されています。ポリプロピレンは、高い熱変形温度と剛性対重量比を活かして自動車内装トリム、HVACハウジング、家電部品において僅差で続いています。アクリロニトリルブタジエンスチレンは消費者向け電子機器筐体においてニッチな地位を維持する一方、ポリスチレンは規制強化の中で単回使用カトラリー向けの構造的な縮小に直面しています。
解重合と溶剤ベース精製が可能な高度なリサイクル施設が消費後ポリエチレンの品質を向上させており、バージン樹脂のドロップイン代替を可能にし、変換加工業者のスコープ3排出量を削減しています。ヘッドランプレンズや透明保護シールドにおけるポリカーボネートの採用は着実に進展しており、一部の自動車モデルでは薄型グレージングオプションが重いガラスに取って代わっています。ヒマシ豆油から生産されるバイオベースポリアミドは、固有の難燃性と低い炭素強度からアンダーフード部品への関心が高まっています。これらの材料レベルの変化は、プラスチック射出成形市場の多様化を深めながら、クライアントの環境・社会・ガバナンス(ESG)目標を支援しています。
注記: 個別セグメントのシェアはレポート購入後にご利用いただけます


用途別:
包装分野のリーダーシップと自動車分野のイノベーション包装分野は、オムニチャネル小売の拡大と食品安全要件の高まりを背景に、2025年のプラスチック射出成形市場シェアの32.10%を維持しました。モノマテリアルクロージャー、ディスペンシングポンプ、改ざん防止容器が新製品パイプラインを主導しており、完全リサイクル可能なフォーマットに対する小売業者の選好を反映しています。一方、自動車・輸送分野は、EV普及と軽量化義務によりユニットあたりのプラスチック含有量が増加することを背景に、2031年にかけて4.98%のCAGRで加速すると予測されています。
建築・建設用途は、特に急速な都市化が進む新興市場において、窓、電気配管、インフラ用継手を通じて安定した需要量をもたらしています。電子機器の需要は、カメラモジュールやウェアラブルデバイス向けの高精度熱可塑性マイクロ成形へと向かっており、全電動プレスで超高速サイクルが実現されています。ヘルスケア分野は、厳格なバリデーションにより高いマージンを維持しており、シクロオレフィンコポリマーおよび医療グレードポリプロピレンが単回使用薬物送達システムにおいて堅調な需要を示しています。これらの多様なエンドユーザー用途が総じてプラスチック射出成形市場の回復力を強化し、加工業者が景気循環的なセクターとより安定したヘルスケア・包装分野のバランスを取ることを可能にしています。
注記: 個別セグメントのシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋および北米のプラスチック射出成形市場
アジア太平洋地域は2025年のプラスチック射出成形市場において34.10%のシェアを占めており、中国、インド、東南アジアが電子機器および自動車生産を拡大する中、2031年に向けて5.24%のCAGRで成長を続けている。政府のインセンティブ、低い人件費、および下流の組立工場への近接性が設備増強を支えている。日本は80%以上の工場においてデジタルツインおよびカーボンフットプリントダッシュボードを活用し、生産性と持続可能性の向上を図っている。北米はリショアリングおよびニアショアリングの恩恵を受けており、メキシコは2023年に439億 ミリオン 米ドルの外国直接投資を確保し、自動車内装向けの金型輸入およびターンキーセル設置を促進している。
米国およびカナダのプラスチック射出成形市場
米国の1.4 トリリオン 米ドルの再工業化計画は、半導体、EVバッテリー、および医療機器の生産能力を支援しており、国内樹脂需要の拡大につながる。カナダのオンタリオ州における金型製造クラスターは、消費者向けパッージングプログラム向けの高キャビティ金型の供給を継続しているが、賃金プレミアムがより高度な自動化を促している。
欧州および南米のプラスチック射出成形市場
欧州のコンバーターは、2030年までにPETパッケージングに30%のリサイクル含有量を義務付けるPPWR要件を満たすため、解重合および溶剤ベースの精製プラントへの投資を進めている。ドイツのエンジニアリング技術は、プレミアム車両向けの高度なマルチコンポーネント成形を支えており、フランスは消費者のエコ志向に沿ったバイオベースの化粧品パッケージングを拡大している。南米はブラジルの自動車需要に依存しており、現地調達規制が国内プラスチック部品生産の拡大を促している。
中東・アフリカのプラスチック射出成形市場
中東およびアフリカは、サウジアラビアのポリマー下流投資と、現地部品生産の活性化を目的とした南アフリカの金型補助金制度を通じて拡大している。こうした多様な地域のダイナミクスが、プラスチック射出成形市場の地理的フットプリントを総体的に広げている。

規制環境
プラスチック射出成形市場に影響する規制は、包装の循環性要件とペレット流出の管理によってますます形成されつつある。欧州連合では、包装・包装廃棄物規則(PPWR)、規則(EU)2025/40が2026年8月12日に全面適用となり、EU市場に投入される包装に関する持続可能性、組成、ラベリング要件が拡大される。これは、EUのバリューチェーンに供給される成形キャップ、クロージャー、容器にも影響を及ぼす。
その他のEUの動きとして、2025年11月12日に施行された規則(EU)2025/2365があり、これは生産、コンパウンド、加工施設を対象に、サプライチェーン全体でのプラスチックペレットの流出防止を目的としている。欧州以外では、インドが1986年環境(保護)法に基づく2026年プラスチック廃棄物管理(改正)規則により枠組みを更新し、当該地域に供給する国内生産者および輸出業者に対するプラスチック取扱いと廃棄物管理に関するコンプライアンス要件を強化した。多国間レベルでは、UNEP主導によるプラスチック汚染に関する国際的な法的拘束力を持つ文書の交渉が継続中であるが、まだ最終化されておらず、素材選定、リサイクル含有率に関する主張、トレーサビリティ要件に関する規制リスクは高い状態が続いている。
バリューチェーン分析
プラスチック射出成形のバリューチェーンは、ポリエチレン、ポリプロピレン、エンジニアリング樹脂、着色剤、難燃剤を含む上流の樹脂・添加剤サプライヤーから始まる。次にコンパウンダーおよび流通業者が続き、その後、金型メーカー、ホットランナーサプライヤー、補助機器、機械OEMを含む設備・治工具プロバイダーが位置し、最終的に射出成形業者が包装、自動車、電子機器、ヘルスケア分野に完成部品を供給する。下流のOEMおよびブランドオーナーは、樹脂選定、リサイクル含有率の仕様、医療品質システムや自動車トレーサビリティなどの検証要件に影響を与え、成形業者はより厳格なプロセス管理と文書化へと向かわざるを得なくなっている。
主要な摩擦点は上流とロジスティクスに集中している。原油価格に連動した樹脂価格の変動や、レポートの文脈で言及されている2025年時代の関税を含む貿易措置は、着地コストを変動させ、調達戦略を混乱させる可能性がある一方、特殊添加剤の不足や輸送のばらつきはプログラムの立ち上げを遅らせる可能性がある。欧州におけるペレット流出削減と包装コンプライアンス要件を満たすための規制圧力は、ペレットの受け入れ、乾燥、搬送、再生材管理にわたる、文書化された材料取扱いとトレーサビリティの実践への必要性を高めている。同時に、技術層はより高度な自動化とエネルギー効率の高いプレスへと移行しつつあり、全電動機械やデジタルプロセス監視の利用が広がることで、スクラップの削減、サイクルタイムの安定化、高キャビティ包装ニーズおよび検証済み医療生産要件への対応が進んでいる。
競争環境
市場は高度に分散しており、樹脂、機械、完成部品にわたるグローバル統合プレイヤーと地域の契約成形業者が共存しています。契約成形分野では規制対応ニッチを対象とした買収が見られ、DuPontのDonatelle買収はISO 13485医療機器能力を目標とし、BerryによるCMG Plasticsの買収は短ラン食品包装プログラムを強化しています。サステナビリティの実績が競争上の差別化要因として機能しています。一方、機械学習ベースの流量バランシングを備えた冷却ユニットや状態監視機能付きマテリアルハンドリングロボットなど、スマート補助機器による自動化改修が普及しており、予期せぬダウンタイムを削減し部品品質を標準化しています。
プラスチック射出成形業界のリーダー企業
-
ALPLA
-
Amcor PLC
-
AptarGroup, Inc.
-
Magna International Inc.
-
Silgan Holdings Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
プラスチック射出成形市場
- ALPLA
- Amcor PLC
- Antolin
- AptarGroup, Inc.
- BERICAP
- CVA Plastics
- EVCO Plastics
- FORVIA Faurecia
- HTI Plastics
- Husky Technologies
- IAC Group
- Magna International Inc.
- Marelli Holdings Co. Ltd
- Naber Plastics BV
- Quantum Plastics
- SCHAUENBURG Industrietechnik
- SEKISUI CHEMICAL CO., LTD.
- Silgan Holdings Inc.
- The Rodon Group
- TOYOTA BOSHOKU CORPORATION

市場機会と将来展望
リサイクル性およびリサイクル含有率に関する規制および顧客仕様は、スループットと部品性能を維持しながら高リサイクル配合を運用できる成形業者にホワイトスペースを生み出している。2026年8月12日に全面適用されるEU PPWRは、包装の持続可能性とラベリング要件を厳格化し、規則(EU)2025/2365に基づくEUのペレット流出防止枠組みは、上流における事業運営上のコンプライアンス圧力を増大させ、管理された材料取扱いと監査可能なプロセスを実証できる加工業者を優位に立たせる。これらの制約は、クロージャー、ディスペンシングシステム、薄肉部品を含むモノマテリアル包装形態における治工具・プロセス開発への継続的な需要も後押ししている。
2026年に見られる投資活動は、能力増強と専門化が近い将来の機会分野であることを示している。インドでは、Rajshree Polypackが新たに年間1,000メトリックトンの射出成形能力を稼働させ、総能力を5,800メトリックトンとしたほか、Mitsu Chem Plastはカルアプールの第3工場で約年間2,550メトリックトンの追加を発表し、完成は2026年6月を目標としており、包装および消費者向けプログラム向けの現地供給拡大を示している。ヘルスケア向け成形分野では、Nissha Medical Technologiesが2026年5月にウィスコンシン州ニューリッチモンドで新たな5万平方フィートのマイクロモールディング施設の建設を開始し、精密かつ高コンプライアンスの部品に対する需要の継続、および検証済み治工具、計測、科学的成形ワークフローの支援エコシステムの重要性を浮き立たせている。M&Aも規制対象能力を拡大し、顧客アクセスを広げる手段として残っており、医療および専門プログラムを中心とした統合への関心を示すレポートの文脈と一致している。
Recent Industry Developments in プラスチック射出成形市場
- 2026年7月:Amcorは中国・東莞市のフレキシブル包装工場において拡張プロジェクトを開始し、7,000平方メートルの製造スペースと自動化倉庫を追加した。このアップグレードは、クロージャーやディスペンシングシステムなどの射出成形部品を使用する包装プログラムに対する地域的な能力と対応力を高める。また、アジアを基盤とした生産とより厳格な持続可能性・品質要件の両立を図るブランドオーナーのリードタイム短縮を支援する。
- 2025年6月:SEKISUI CHEMICALは、インド・プネにおいて自動車用射出成形品向けの第6工場計画を発表し、投資額は300万米ドル、稼働開始は2026年1月を予定している。このプロジェクトは、車両プラットフォームの現地化とサプライヤーパーク戦略に沿った現地生産能力を追加するものである。また、従来型および電動化車両生産の双方が拡大する地域における、自動車用成形部品の供給継続性を強化する。
- 2024年1月:Arterexは、次世代医療機器向けの精密部品能力を拡大するため、Micromoldの買収を完了した。この統合により、薬剤送達および診断分野向けの、より厳しい許容誤差の成形および規制対応製造能力へのアクセスが拡大する。この取引は、検証済みプロセスと品質システムを要する、より高マージンなヘルスケアプログラムを対象とした継続的な統合の動きを反映している。


プラスチック射出成形市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、プラスチック射出成形市場は、射出成形機および金型を使用してプラスチック樹脂を最終部品へと成形するプロセスを対象としています。需要は主要なエンドユーザー産業および地域にわたって把握されています。
対象外の範囲:上流の樹脂製造およびポリマーコンパウンディング、ならびに成形部品の生産とは別途請求される下流の組立および成形後サービスは除外しています。
セグメンテーション概要
- 原材料タイプ別
- ポリプロピレン
- アクリロニトリルブタジエンスチレン(ABS)
- ポリスチレン
- ポリエチレン
- ポリ塩化ビニル(PVC)
- ポリカーボネート
- ポリアミド
- その他の原材料
- 用途別
- 包装
- 建築・建設
- 消費財
- 電子機器
- 自動車・輸送
- ヘルスケア
- その他用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他アジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他欧州
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の初期構造を構築し、再現可能な公開指標に基づいて市場を位置づけるために活用されました。製造生産高および価格動向については米国国勢調査局および労働統計局、成形プラスチック製品に関連する貿易フローについては国際貿易センター(ITC)およびUN Comtrade、材料選択やリサイクル含有量の使用に影響を与える規制シグナルについては欧州委員会および米国環境保護庁(EPA)などのソースを活用しました。
また、プロセスの定義と用語については米国プラスチック産業協会(Plastics Industry Association)やISO刊行物などの業界団体・標準化機関の資料を参照し、企業の財務報告書、投資家向けプレゼンテーション、信頼性の高い報道を通じて設備能力の動向とエンドマーケット需要を追跡しました。必要に応じて、企業財務に関する有料サブスクリプションソースや、射出金型・樹脂・サイクルタイム改善に関連する収益範囲とイノベーション方向性を検証するための特許データベースも活用しました。これらのデスクソースは例示的なものであり、データ収集、検証、および明確化のために他の多くの公開資料も参照しています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの前提を検証し、数量シグナルを現実的な商業生産高に変換するために実施されました。APAC、EMEA、および南北アメリカにわたる主要エンドユーザー産業の成形業者、金型関連事業者、樹脂関連ステークホルダー、バイヤーと幅広く対話し、稼働率、スクラップ率、価格動向に関するギャップをモデル確定前に解消しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:14% | APAC:45% |
| 中位層:55% | 部門・ユニットリーダー:28% | EMEA:30% |
| 中小規模プレイヤー:16% | マネージャー:58% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、生産データと貿易データを用いて射出成形プラスチック製品の需要プールを再構築するトップダウンアプローチから始まります。地域別の樹脂消費シグナル、成形プラスチック製品の貿易、および製造活動を整合させて初期合計値を算出します。
次に、一般的な成形部品ファミリーのサンプル平均販売単価(ASP)と推定出荷量の積などの選択的なボトムアップ推計を用いてこれらの合計値を検証します。また、成形業者およびバイヤーとのチャネルチェックを実施し、示唆される価格と生産量が現実的かどうかを確認します。
モデルで使用する入力値には、射出成形機の稼働率、標準的なサイクルタイムとスクラップ率(実効生産量に影響)、部品価格に影響する樹脂価格の動向、自動車・電子機器生産などのエンドユーザー生産指標、および消費財に連動した包装需要シグナルが含まれます。予測においては、マクロ生産成長と樹脂価格サイクルに関するシナリオ分析を適用し、設備増強、リードタイム、顧客の調達先変更行動について一次調査回答者が予測する内容を通じてシナリオを絞り込みます。小規模国でボトムアップのカバレッジが薄い場合は、一人当たりプラスチック消費量や製造業付加価値などのプロキシ比率を用いてギャップ補完し、その結果を地域合計値と照合して確認します。
データ検証と更新サイクル
最終的な数値が単一のデータ系列に依存しないよう、主要な前提はそれぞれ複数の方法で検証されます。アナリストは、成形プラスチック製品の貿易、製造生産指数、エンドユーザー生産動向などの独立したシグナルと出力値を比較し、示唆されるASPの急激な変動や業界報告の制約と一致しない稼働率など、外れ値を調査します。
承認前に、モデルとロジックは別のアナリストが段階的にレビューします。大きな乖離が検出された場合は、ソーステーブルを再確認し、選定したインタビュー対象者に再連絡します。レポートは年次で更新され、樹脂価格の急激な変動、大規模な設備増強の発表、主要な規制変更など、重要なイベントが発生した場合には中間更新を実施します。納品直前に最終確認を行い、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceのプラスチック射出成形市場規模と他の公表推計値との比較
プラスチック射出成形の公表市場規模が大きく異なって見えることがありますが、これはすべての調査機関が同じ単位で同じ対象を測定しているわけではないためです。差異は通常、数値が成形部品の生産高を表すのか、より広義の射出成形プラスチックの価値を表すのか、推計が数量ベースか収益ベースか、そして価格が地域・年度をまたいでどのように換算されているかによって生じます。
ベンチマーク表は、数量ベースの見解と収益ベースの数値を並べて示しており、Mordor Intelligenceのモデルでは市場は2026年の100万トン単位で表現され、2031年までの予測が示されています。これにより、樹脂価格のインフレが規模に混入することを回避しています。他の調査機関は、射出成形プラスチック消費価値などのより広い定義を含む可能性のある米ドル合計値を報告することが多く、異なる通貨換算タイミング、ASPの推移、または基準年の選択を適用することで、基礎的な需要が類似していても数値が変動する場合があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 163.78 ミリオン 米ドル(2026年) | |
| 業界調査機関A | 191.00 ビオン 米ドル(2023年) | 米ドルによる収益ベースで報告されており、射出成形に関するより広範な経済的価値の見解に基づいて構築されているため、成形部品の生産量と比較して樹脂価格の影響や異なる境界設定が含まれる可能性があります。 |
| 業界レポートB | 192.70 ビリオン 米ドル(2024年) | 米ドルによる推計年を使用しており、異なるエンドユーザーカバレッジや価格前提を含む可能性があり、通貨換算タイミングとASPの上昇が物理的な生産量の増加を伴わずに合計値を押し上げる場合があります。 |
総合すると、この乖離は主に単位の選択と市場として何を計上するかによって説明されるものであり、成長期待の違いだけによるものではありません。対象範囲を明確な生産・需要指標に結びつけ、現実的な稼働率と価格フィードバックで検証することで、最終的な規模算定は年々追跡・再現しやすいものとなります。


レポートで回答される主要な質問
2026年のプラスチック射出成形市場の規模は?
市場は2026年に1億6,378万トンに達し、2031年までに2億147万トンに成長する見込みです。
2031年までのプラスチック射出成形の予測CAGRは?
業界数量は2026年〜2031年の間にCAGR 4.23%で拡大する見込みです。
現在の需要をリードしている地域はどこですか?
アジア太平洋は堅調な電子機器・自動車製造を背景に世界数量の34.10%を占めています。
最も高い成長見通しを持つ原材料は何ですか?
ポリエチレンはリサイクル推進と包装需要により、数量(36.05%シェア)と成長率(CAGR 5.02%)の両面でトップです。
最も速く成長しているエンドユースセグメントはどこですか?
自動車・輸送部品はEV軽量化ニーズに牽引され、2031年にかけてCAGR 4.98%で成長すると予測されています。


 お客様のデータは安全であり、販売や共有は一切行われません。

