
市場概要
| 調査期間 | 2019 - 2030 |
| 市場規模 (2025) | 5.79 十億米ドル |
| 市場規模 (2030) | 10.27 十億米ドル |
| CAGR (2025 - 2030) | 12.15% |
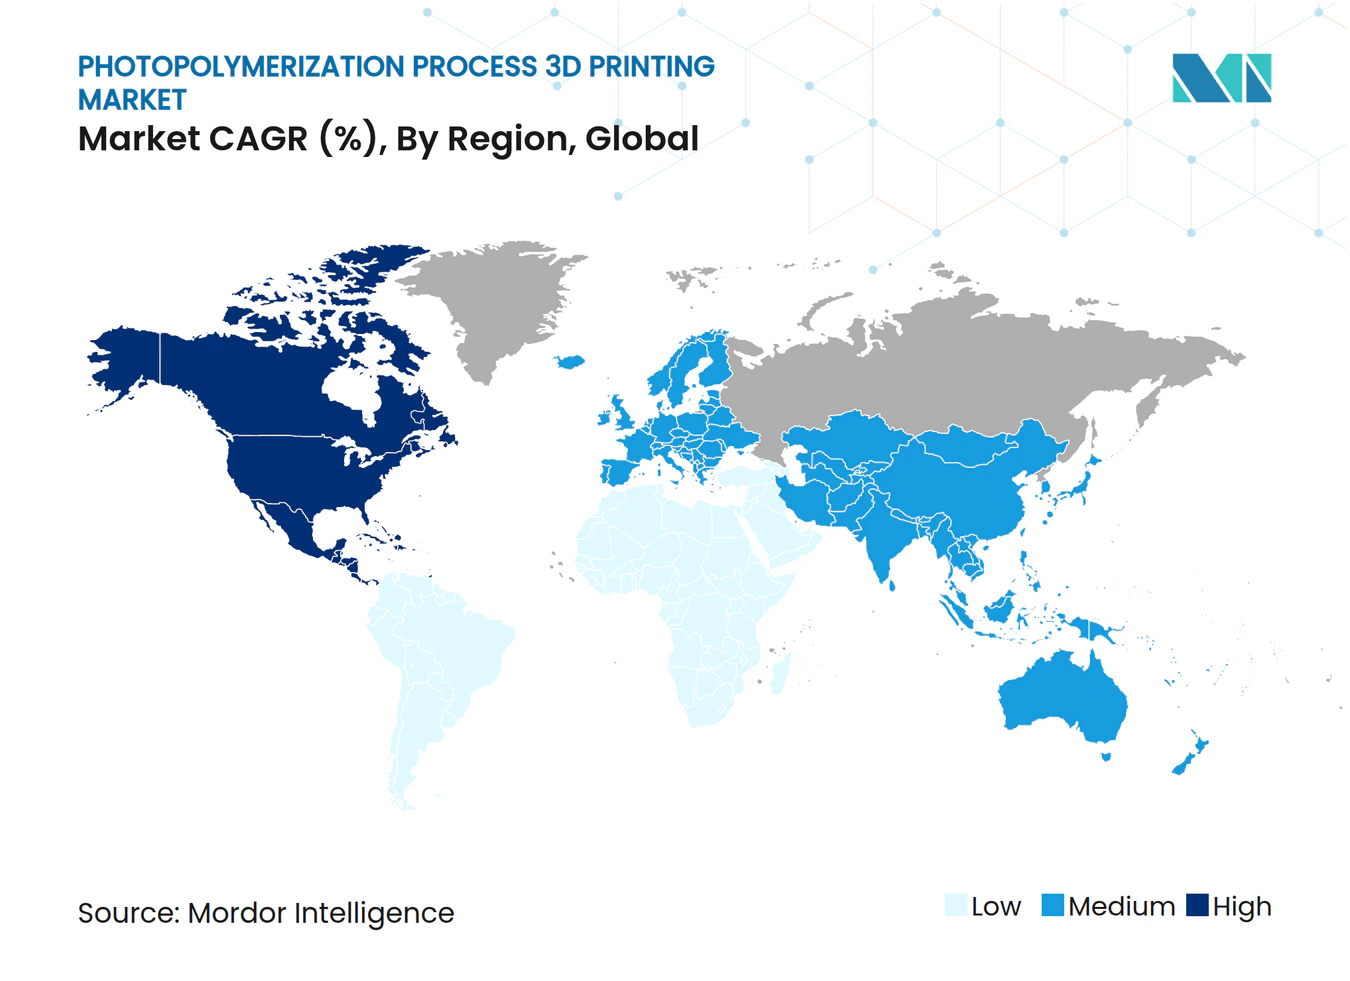
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 |
Mordor Intelligenceによる光重合プロセス3D印刷市場分析
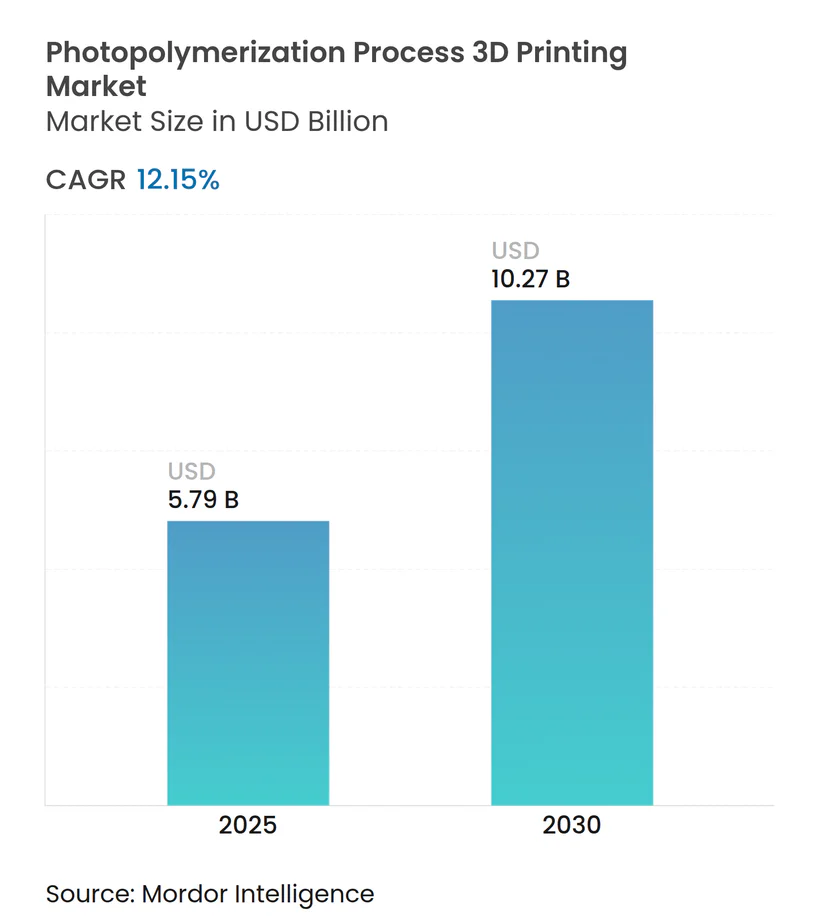
光重合プロセス3D印刷市場規模は2025年に57億9,000万米ドルと推定され、予測期間(2025年〜2030年)においてCAGR 12.15%で成長し、2030年までに102億7,000万米ドルに達すると予測されています。
- 医療業界におけるカスタマイズとパーソナライゼーションが、調査対象市場の成長を牽引しています。3D印刷が個別対応ソリューションを創出する能力により、個々の患者に特化した医療機器、歯科インプラント、矯正器具の設計が可能となっています。このパーソナライゼーションは、製品が独自の解剖学的構造に合わせて製造できるため、患者の快適性と有効性を高めます。さらに、光重合による患者固有の解剖学的モデルの製造は、術前計画において極めて重要です。外科医は複雑な症例をより適切に視覚化でき、より十分な情報に基づいた意思決定と改善された手術結果につながります。このレベルのカスタマイズは、患者と医療提供者の双方にとって標準的な期待として定着しつつあります。
- ラピッドプロトタイピングは、光重合プロセスを大幅に推進しています。医療分野では、3D印刷の迅速な製造能力が不可欠であり、タイムリーなイノベーションが患者ケアに大きな影響を与える可能性があります。光重合におけるステレオリソグラフィー(SLA)などのプロセスは、その迅速なターンアラウンドで知られており、医療機器やインプラントの迅速な製造を促進します。この設計の俊敏性により、医療専門家は実際のテストとフィードバックに基づいて迅速に反復することができます。その結果、製品は従来の製造方法では比類のないペースで改良・強化され、最終的に患者の転帰に貢献します。
- コスト効率は、消費者製品における光重合の採用を推進する上で極めて重要な役割を果たしています。従来の製造方法は、高い初期費用と相当量の材料廃棄物という負担を抱えることが多いです。一方、3D印刷はその積層造形アプローチにより、廃棄物を大幅に削減し、企業がより経済的に製品を製造することを可能にします。技術が進化し、ますますアクセスしやすくなるにつれて、製造コストは低下傾向にあります。このトレンドは、小ロット生産やオーダーメイド品の製造において3D印刷を魅力的な選択肢として位置づけています。このようなコスト効率は、特に価格に敏感な市場において、メーカーと消費者の双方に響いています。
- 消費者がサステナビリティをますます重視するようになる中、3D印刷はエコフレンドリーな生産の指標として浮上しています。光重合を通じて、この技術は材料廃棄物を削減するだけでなく、従来の製造と比較してエネルギー消費も削減します。さらに、3D印刷の地域生産能力により、製品を販売地点の近くで製造できるため、輸送関連の排出量をさらに削減できます。消費者の環境意識の高まりとともに、3D印刷のような持続可能な方法を採用するブランドは、顧客との強固な関係を築く態勢が整っています。
- 光重合における最近の進歩は、消費者向け製品の材料の範囲を広げています。最先端の光重合樹脂は優れた特性を誇り、多様な製品ラインナップへの道を開いています。このような材料の革新は、ファッション、ホームデコール、電子機器、自動車アクセサリーにわたるさまざまな産業で新たな可能性を切り開いています。メーカーがこれらの革新的な材料を探求するにつれて、消費者向け製品における3D印刷アプリケーションの地平はさらに広がると見込まれています。
- しかし、光重合材料のコストは、特にスタートアップや中小メーカーにとって、多くの企業の参入障壁となる可能性があります。ステレオリソグラフィー(SLA)やデジタルライトプロセッシング(DLP)などの光重合プロセスで使用される特殊樹脂の高コストは、企業がこの技術を採用する能力を制限する可能性があります。小規模事業者にとって、材料への初期投資は法外なものとなり、3D印刷を実行可能な製造オプションとして探求することを妨げる可能性があります。
グローバル光重合プロセス3D印刷市場のトレンドとインサイト
補聴器用途セグメントは大幅な成長が見込まれる
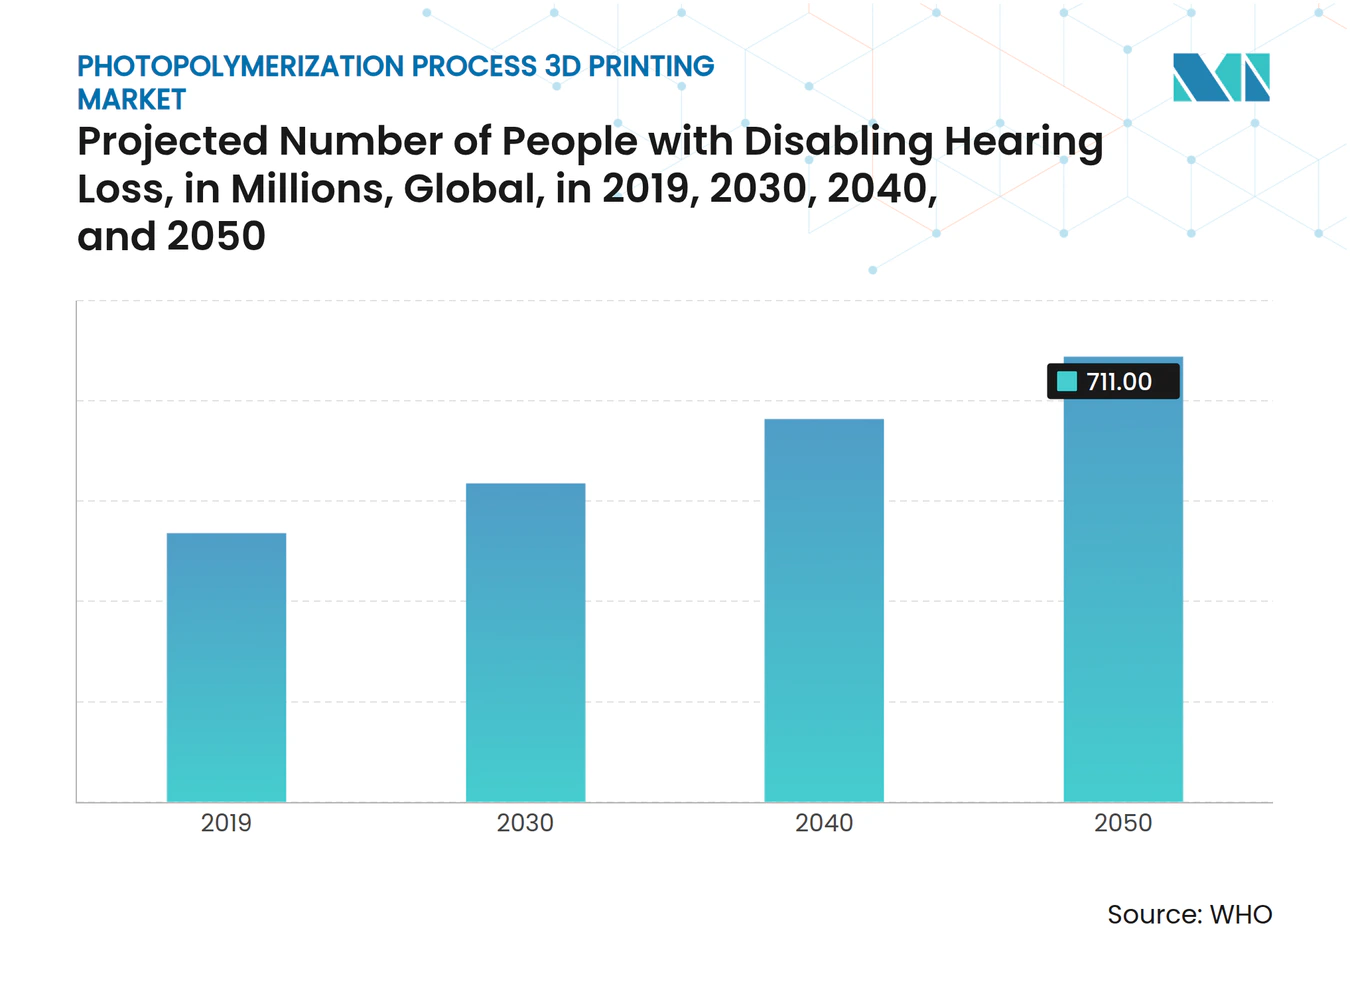
- 難聴患者数の増加が補聴器の需要を牽引しています。WHOによると、障害を伴う難聴を持つ世界の人口は2050年までに約7億1,100万人に増加すると推定されています。このような状況が世界規模で補聴器市場を拡大させています。補聴器においてカスタマイズは極めて重要です。個人間で耳の形状やサイズに大きなばらつきがあることを考えると、汎用的なアプローチは不快感や最適でないパフォーマンスにつながることが多いです。3D印刷は、ユーザーの耳道に完璧にフィットするオーダーメイドの補聴器の製造を促進します。光重合を通じて、複雑なデザインを各患者の独自の解剖学的特徴に合わせて調整し、快適性と有効性を高めることができます。
- 光重合の特徴であるラピッドプロトタイピングは、補聴器開発において特に有益です。この反復的な設計アプローチにより、メーカーはユーザーのフィードバックに基づいてモデルを迅速に製造、テスト、改良することができます。このような俊敏性は開発タイムラインを短縮し、最終製品が機能性とユーザー満足度の最高水準を維持することを保証します。
- 光重合のもう一つの重要な利点は、その精度です。高解像度の出力は、マイクロフォンやスピーカーなどのコンポーネントを含む補聴器の製造において不可欠です。この精度のレベルにより、最適なデバイス機能が確保され、明瞭な音質と信頼性の高いパフォーマンスが提供されます。小さく複雑な部品を一貫して製造する能力は、補聴器市場にとって大きな恩恵です。
- さらに、材料科学の進歩により、補聴器に適した光重合材料の範囲が広がっています。新しい生体適合性と耐久性を持つ樹脂の導入により、軽量で快適かつ摩耗に強い補聴器の製造が可能になっています。このような革新はユーザー体験を向上させ、機能性と快適性をシームレスに融合させたデバイスへの消費者需要の高まりに応えています。

北米は大きな市場シェアを占めると予測される
- 北米における光重合3D印刷市場は、多くの要因によって形成されています。米国とカナダを包含するこの地域は、技術革新、幅広い用途、強固な産業基盤によって特徴づけられています。
- 堅牢な技術インフラを持つ北米は、イノベーションの指標として際立っています。3D Systems、Formlabs、Carbon 3Dなどの地域の主要企業や研究機関が、3D印刷技術の開発を牽引しています。この専門知識の集積は、企業、大学、研究機関間の協力を促進し、光重合技術と材料の進歩を推進しています。さらに、確立された医療、自動車、消費者製品企業が地域の革新力を増幅させています。
- この地域はカスタマイズ製品への顕著な需要を示しており、医療や消費者向け製品などの産業がますます個別対応ソリューションを追求しています。医療機器や歯科インプラントからパーソナライズされた消費者製品まで、高度にカスタマイズされた製品を製造する光重合3D印刷の能力は、この成長トレンドと一致しています。消費者と企業の双方がパーソナライゼーションを重視するようになるにつれて、光重合3D印刷市場は大幅な拡大が見込まれています。
- さらに、医療分野は光重合プロセスの重要な成長ドライバーです。JPモルガン・チェースによると、2024年上半期に米国の医療技術産業へのベンチャー投資総額は97億米ドルに達しました。この地域は、堅牢な医療インフラと先進的な医療技術への強い需要に支えられ、最前線に立っています。医療機器、義肢、補聴器に必要な精密なフィッティングとパーソナライゼーションは、3D印刷のカスタマイズ能力の優位性を強調しています。医療業界が革新的な製造技術をますます採用するようになるにつれて、この分野における光重合の需要は急増すると見込まれています。
競合環境
市場集中度
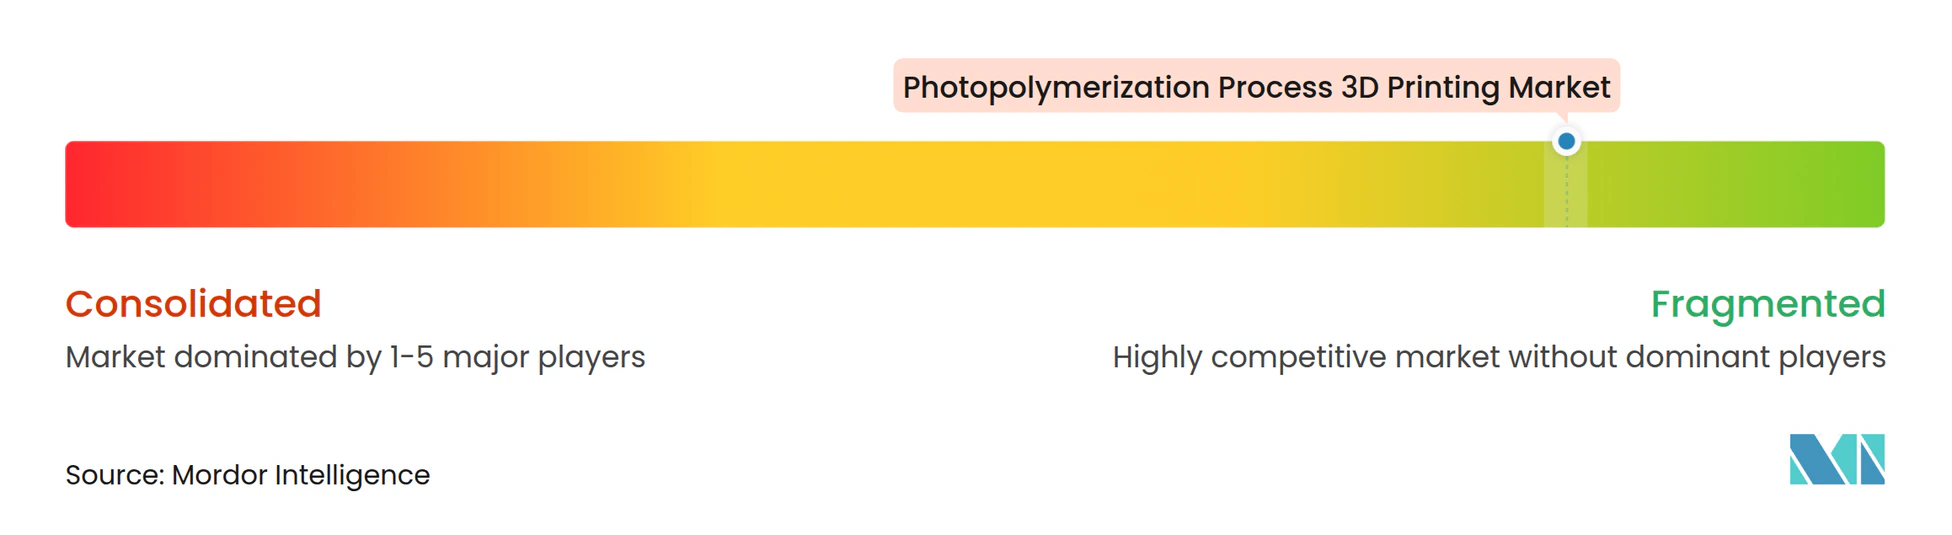
光重合プロセスを用いた3D印刷市場は断片化されており、グローバル大手と専門企業が多様な用途にわたって活動しています。多くの大手多国籍企業が特定の収益性の高いセグメントを支配している一方で、多くの地域・ニッチプレーヤーが競合環境を豊かにし、市場の多様性を強調しています。
光重合3D印刷分野の主要プレーヤーには、Bomar、3D Systems、Formlabs、Carbon 3D、Desktop Metal Inc.などが含まれます。これらの企業は強固なブランド認知度と広大なグローバルフットプリントを誇り、相当な市場シェアを確保することができています。その競争優位性は、イノベーションへのコミットメント、幅広い製品ラインナップ、強靭な流通ネットワークから生まれています。これらの先駆者は、市場ポジションをさらに強化するために、戦略的な買収を頻繁に追求し、パートナーシップを構築しています。
光重合3D印刷市場での成功は、企業のイノベーションへのコミットメントにかかっています。新興市場に投資を振り向け、地域の需要に合わせて製品を調整する企業は、この断片化した環境で競争優位性を確立する態勢が整っています。
光重合プロセス3D印刷産業のリーダー企業
-
3D Systems
-
Formlabs
-
Carbon 3D
-
Desktop Metal Inc.
-
Evonik
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2024年6月:Rapid+TCT 2024において、UnionTechは最新製品であるLite600 2.0光重合3D印刷システムおよび高温3D印刷樹脂を発表しました。Lite600 2.0は、その前身であるLite600の成功を基盤としています。このアップグレードモデルは、より小型、軽量、コンパクトな設計を誇り、作業スペースが限られた企業に対応しています。スペースを最適化することで、Lite600 2.0は、以前は1台の大型機械しか収容できなかったエリアに複数のユニットを設置することを可能にします。さらに、強化されたモビリティは、ワークスペースを頻繁に再構成したり機器を移動させたりする企業に対応しています。
- 2024年3月:Desktop Metal, Inc.とEvonikは、光重合材料および材料開発における協力関係を拡大しました。両社は、ETECのXtreme 8KおよびPro XLプリンターにおいて、EvonikのINFINAM ST 6100 L材料の適格性確認に成功しました。Evonikが開発したINFINAM ST 6100 Lは、3D印刷向けに調整された高強度光重合材料のベンチマークとして際立っています。この材料は、90 MPaの極限引張強度(UTS)、135 MPaの曲げ応力、120℃の熱変形温度(HDT)を誇ります。さらに、優れた精度、高品質な表面仕上げ、各種化学薬品およびUV劣化に対する強固な耐性を確保しています。
グローバル光重合プロセス3D印刷市場レポートの調査範囲
光重合は紫外線(UV)光によって駆動される硬化プロセスであり、3D印刷において極めて重要です。UV光の照射により堆積した材料が固化し、液体または半固体状態から固体形態へと変化します。本調査は、3D印刷における光重合プロセスで使用される材料の販売によって生み出される収益を追跡します。また、プロセスで使用される技術に関する広範な洞察も提供します。
光重合プロセス3D印刷市場は、技術別(ステレオリソグラフィー(SLA)、デジタルライトプロセッシング(DLP)、連続液体界面製造(CLIP))、材料別(オリゴマー、樹脂〔標準樹脂、タフ樹脂、フレキシブル樹脂、生体適合性樹脂、その他の種類〕)、用途別(外科モデル、ウェアラブルバイオセンサー、インプラント〔心臓血管インプラント、整形外科インプラント、歯科インプラント〕、カスタマイズ義肢、外骨格、補聴器、その他)、地域別(北米、欧州、アジア太平洋、ラテンアメリカ、中東およびアフリカ)にセグメント化されています。市場規模と予測は、上記のすべてのセグメントについて金額(米ドル)で提供されています。
技術別
| ステレオリソグラフィー(SLA) |
| デジタルライトプロセッシング(DLP) |
| 連続液体界面製造(CLIP) |
材料別
| オリゴマー | |
| 樹脂 | 標準樹脂 |
| タフ樹脂 | |
| フレキシブル樹脂 | |
| 生体適合性樹脂 | |
| その他の種類 |
用途別
| 外科モデル | |
| ウェアラブルバイオセンサー | |
| インプラント | 心臓血管インプラント |
| 整形外科インプラント | |
| 歯科インプラント | |
| カスタマイズ義肢 | |
| 外骨格 | |
| 補聴器 | |
| その他 |
地域別***
| 北米 |
| 欧州 |
| アジア |
| オーストラリアおよびニュージーランド |
| ラテンアメリカ |
| 中東およびアフリカ |
| 技術別 | ステレオリソグラフィー(SLA) | |
| デジタルライトプロセッシング(DLP) | ||
| 連続液体界面製造(CLIP) | ||
| 材料別 | オリゴマー | |
| 樹脂 | 標準樹脂 | |
| タフ樹脂 | ||
| フレキシブル樹脂 | ||
| 生体適合性樹脂 | ||
| その他の種類 | ||
| 用途別 | 外科モデル | |
| ウェアラブルバイオセンサー | ||
| インプラント | 心臓血管インプラント | |
| 整形外科インプラント | ||
| 歯科インプラント | ||
| カスタマイズ義肢 | ||
| 外骨格 | ||
| 補聴器 | ||
| その他 | ||
| 地域別*** | 北米 | |
| 欧州 | ||
| アジア | ||
| オーストラリアおよびニュージーランド | ||
| ラテンアメリカ | ||
| 中東およびアフリカ | ||
レポートで回答される主要な質問
光重合プロセス3D印刷市場の規模はどのくらいですか?
光重合プロセス3D印刷市場規模は、2025年に57億9,000万米ドルに達し、CAGR 12.15%で成長して2030年までに102億7,000万米ドルに達すると予測されています。
光重合プロセス3D印刷市場の現在の規模はどのくらいですか?
2025年、光重合プロセス3D印刷市場規模は57億9,000万米ドルに達すると予測されています。
光重合プロセス3D印刷市場の主要プレーヤーは誰ですか?
3D Systems、Formlabs、Carbon 3D、Desktop Metal Inc.、Evonikは、光重合プロセス3D印刷市場で事業を展開している主要企業です。
光重合プロセス3D印刷市場で最も成長が速い地域はどこですか?
アジア太平洋地域は、予測期間(2025年〜2030年)において最も高いCAGRで成長すると推定されています。
光重合プロセス3D印刷市場で最大のシェアを持つ地域はどこですか?
2025年、北米が光重合プロセス3D印刷市場において最大の市場シェアを占めています。
この光重合プロセス3D印刷市場レポートはどの年をカバーしており、2024年の市場規模はどのくらいでしたか?
2024年、光重合プロセス3D印刷市場規模は50億9,000万米ドルと推定されました。本レポートは、光重合プロセス3D印刷市場の過去の市場規模として2019年、2020年、2021年、2022年、2023年、2024年をカバーしています。また、本レポートは2025年、2026年、2027年、2028年、2029年、2030年の光重合プロセス3D印刷市場規模も予測しています。
光重合プロセス3Dプリンティング 業界レポート
2026年の統計 光重合プロセス3Dプリンティング 市場シェア、規模、収益成長率(Mordor Intelligence™業界レポート作成) 光重合プロセス3Dプリンティング 分析には、2026年から2031年までの市場予測見通しと歴史的概要が含まれています。この業界分析のサンプルを無料のレポートPDFとしてダウンロードしてください。