
英国3Dプリンティング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
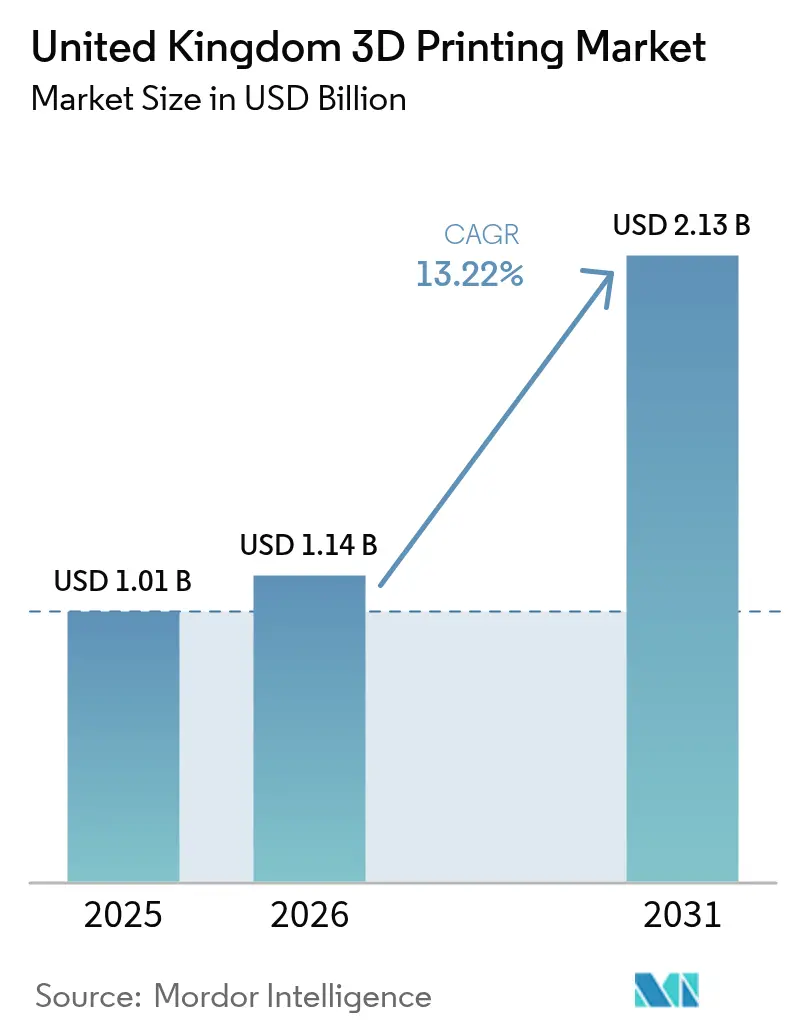
| 基準年の市場規模 (2025) | 1.01 十億米ドル |
| 市場規模 (2026) | 1.14 十億米ドル |
| 市場規模 (2031) | 2.13 十億米ドル |
| Growth Rate (2026 - 2031) | 13.22 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国3Dプリンティング市場分析
英国3Dプリンティング市場規模は2025年にUSD 10億1,000万と評価され、2026年のUSD 11億4,000万から2031年にはUSD 21億3,000万に達すると推定されており、予測期間(2026〜2031年)のCAGRは13.22%となっています。政府の強力な補助金、防衛関連の現地金属プリンティング義務、およびNHS(国民保健サービス)による病院内デバイス製造のための承認経路が、成長の核となる推進力を形成しています。産業用顧客が引き続き購入を主導していますが、急速に改善するデスクトップハードウェアと積層造形対応の設計ソフトウェアが、対象ユーザー層を拡大しています。認証済みチタンおよびアルミニウムパウダーが航空宇宙分野の需要を高水準に保ちつつ、急速に進展するセラミック用途が多様化の機会を開きつつあります。並行して実施されるスキル育成施策とネットゼロ規制が、自動車、鉄道、再生可能エネルギーサプライチェーン全体での採用勢いを強化しています。[1]英国政府、「メイド・スマーター・イノベーション:デジタルマニュファクチャリング」、GOV.UK
主要レポートの要点
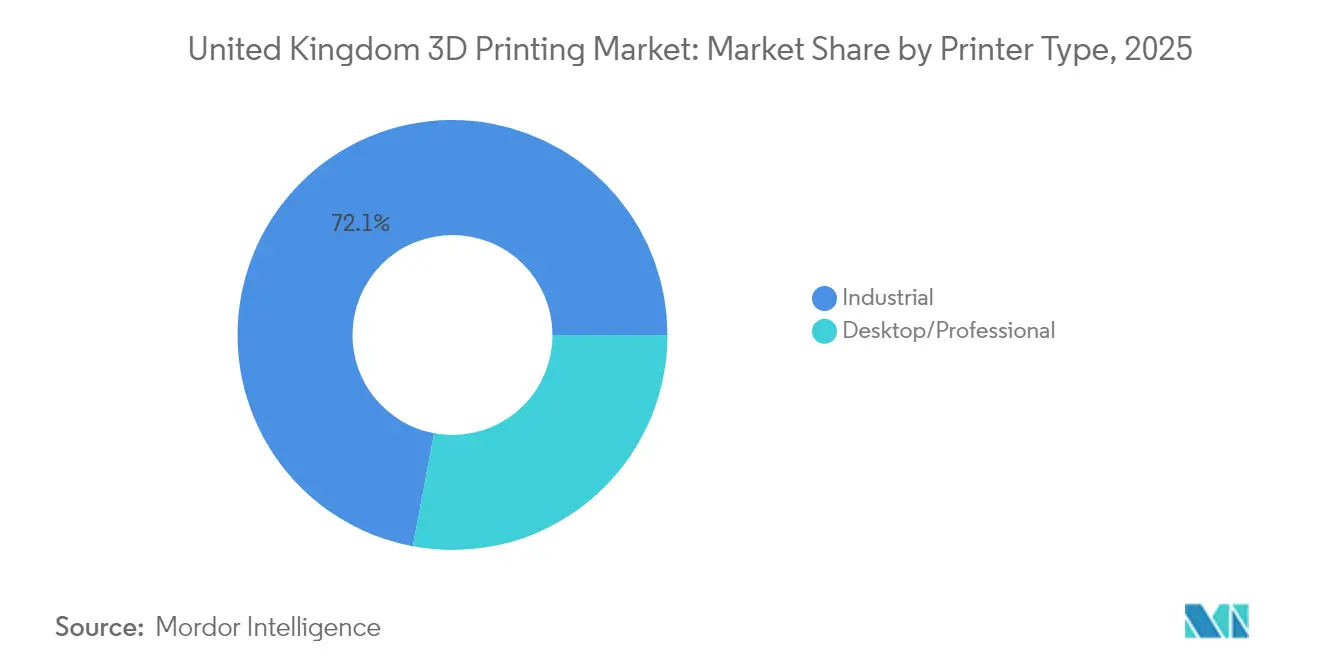
- プリンタータイプ別では、産業用プリンターシステムが2025年における英国3Dプリンティング市場シェアの72.05%を占めてリードしており、デスクトップおよびプロフェッショナルシステムは2031年までに最速のCAGR 14.21%を記録すると予測されています。
- 材料タイプ別では、金属材料が2025年の英国3Dプリンティング市場規模の50.35%のシェアを占め、セラミック材料は2031年までにCAGR 14.56%で上昇する見込みです。
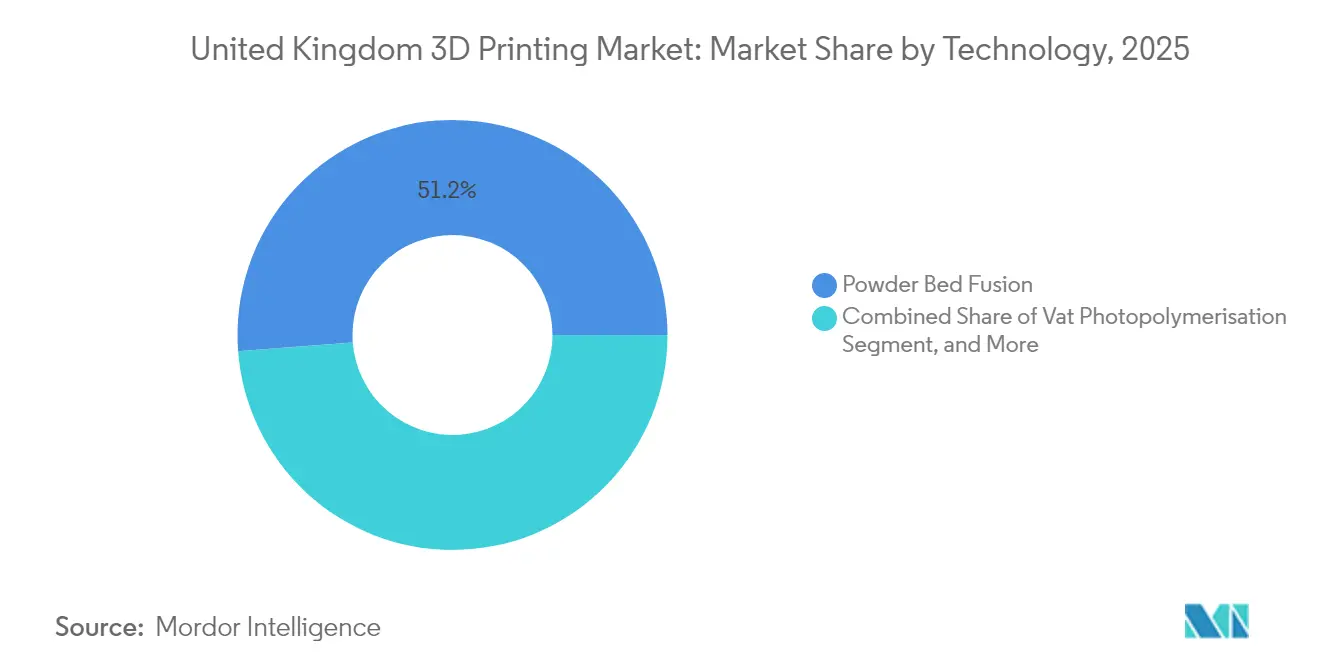
- 技術別では、パウダーベッドフュージョンが2025年の英国3Dプリンティング市場規模の51.20%のシェアを確保しており、バット光重合は最も強いCAGR 14.88%の見通しを示しています。
- 用途別では、航空宇宙・防衛が2025年の英国3Dプリンティング市場シェアの32.68%を維持していますが、ヘルスケア・医療機器はCAGR 15.05%で拡大しています。
- 地域別では、イングランドが2025年の英国3Dプリンティング市場規模の68.95%を占め、北アイルランドはCAGR 14.72%で前進しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
英国3Dプリンティング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの(〜)%影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 政府補助金が産業採用を加速 | +2.1% | 国内全体(イングランドおよびスコットランドのハブ) | 中期(2〜4年) |
| 大型フォーマット産業用プリンターへの需要急増 | +1.8% | イングランドおよびスコットランドの製造クラスター | 短期(2年以内) |
| 病院内医療プリンティングのためのNHSフレームワーク | +1.5% | 全国、イングランドでの早期集中 | 中期(2〜4年) |
| 現地金属積層造形のための国防省オフセット条項 | +1.3% | 全国防衛回廊 | 長期(4年以上) |
| ネットゼロ規制が軽量ラティス部品を推進 | +1.1% | 全国の自動車・航空宇宙ハブ | 長期(4年以上) |
| 鉄道・防衛におけるデジタルスペアマーケットプレイスの台頭 | +0.9% | 全国ネットワークおよびデポ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
政府補助金が産業採用を加速
メイド・スマーター・イノベーションおよびInnovate UK(イノベートUK)プログラムは、設備投資補助金を18か月以内の商業展開を条件とすることで、回収期間を短縮し、初回購入のリスクを低減しています。2024年までに、Innovate UKは積層造形プロジェクト(自動車用工具、認証済み飛行部品、病院用デバイスにまたがる)にGBP 7,800万(USD 9,850万)を拠出しました。航空宇宙技術研究所のマッチング資金は、パウダーベッドフュージョン部品の認証コストを削減し、主要請負業者が単一部品ではなく完全なアセンブリを資格認定するよう促しています。補助金の条件には詳細なスキル移転計画の提出も求められており、機器ベンダーはすべての販売にトレーニングを付帯させることが求められています。その結果、中小企業はかつて手が届かなかった産業用プリンターを確保でき、Tier-1メーカーのサプライヤー基盤が拡大しています。[2]英国政府、「Innovate UK:先進製造サプライチェーン・イニシアティブ」、GOV.UK
大型フォーマット産業用プリンターへの需要急増
自動車用金型メーカーや建築スタジオは、複数部品からなる治具を単一の印刷物に統合するために、立方メートル規模のビルドボリュームをますます要求するようになっています。BigRep ONEなどの大型フォーマットシステムにより、バンパー金型、HVACダクト、鋳造パターンを一晩の連続稼働で製造でき、治具のリードタイムを最大70%短縮し、輸送関連の排出量を大幅に削減します。イングランドおよびスコットランドのクラスターは、印刷された工具を即座に利用できる複合素材工場や鋳造所が隣接しているため、これらのプラットフォームをいち早く採用しています。加速税制優遇措置に支援された機器リースモデルが、サービスビューローの迅速な設備拡張を促しています。
病院内医療プリンティングのためのNHSフレームワーク
MHRA(医薬品・医療機器規制庁)が支持するこの経路により、ISO 13485認定を取得した病院ラボは、デバイスごとの規制申請なしに外科用ガイド、顎顔面インプラント、義肢を印刷できます。イングランドの主要トラストでの早期パイロットにより、デバイスの所要時間は4週間から24時間未満に短縮され、ユニットコストは60〜80%削減されました。その臨床的成功事例がスコットランドおよびウェールズでの模倣的採用を促進しています。材料サプライヤーは、現地滅菌認定を受けた光重合樹脂およびPEEKフィラメントの安定した需要から恩恵を受け、ソフトウェアベンダーは患者別モデリングモジュールから収益を得ています。
現地金属積層造形のための国防省オフセット条項
防衛契約により、主要請負業者は生産ラインに稼働中の金属パウダーベッドフュージョンセルを統合し、安全かつオンデマンドのスペアパーツを確保することが義務付けられています。LAMDAプロジェクトはGBP 1,500万(USD 1,890万)を投入し、航空、陸上、海上システムにまたがるテストプロトコルの調和により、飛行重要部品向けのチタンおよびアルミニウム合金の認証を加速しました。BAE Systemsなどのティア1サプライヤーは、民間顧客にも対応する24時間稼働の積層造形ベイを運営し、規模の経済を実現しています。粉末メーカーは長期的な大量契約を確保し、国内供給を安定させ、輸入依存度を低減しています。
制約の影響分析*
| 制約 | CAGRへの(〜)%影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 金属システムの高い設備投資・運営費 | -1.9% | 全国の産業地域 | 短期(2年以内) |
| 積層造形設計・品質管理のスキル不足 | -1.6% | スコットランドおよびイングランド北部 | 中期(2〜4年) |
| ウクライナ紛争後の金属粉末価格の変動 | -1.2% | 国内チタン・合金市場 | 短期(2年以内) |
| オンデマンド部品のIP(知的財産)責任の不確実性 | -0.8% | 全国のサービスプロバイダー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
金属システムの高い設備投資・運営費
生産クラスの金属プリンターはGBP 50万〜200万(USD 63万1,000〜250万)のコストがかかり、熱処理、機械加工、非破壊検査への並行投資が必要です。部品コスト全体の30〜40%を占めることが多い金属粉末は、供給ショックにより2024年に25〜30%上昇しました。中小企業は、航空宇宙プログラムがほとんど提供しないバッチ量なしには収益性を見込むことが難しい状況です。リースプールや共有ハブが参入を容易にしますが、スケジュール上の摩擦やIPの漏洩懸念が生じます。機器メーカーは現在、運営コスト削減のためにクローズドループ粉末ハンドリングとチャンバー内モニタリングをセットで提供していますが、ほとんどの採用者にとって損益分岐点の到達には2〜4年かかります。[3]Renishaw plc、「財務報告:積層造形部門」、RENISHAW.COM
積層造形設計・品質管理のスキル不足
トポロジー最適化、サポート設計、プロセス内検査は依然として希少なスキルです。ハイバリューマニュファクチャリング・カタパルトは、新卒者が生産レベルの熟練度に達するまでに2〜3年の遅れがあることを指摘しています。業界はジョイントカリキュラムで対応しており、Renishawが英国の大学に積層造形モジュールの資金を提供し、スキルズ・イングランドが転職を迫られた機械工向けの短期認定を補助しています。しかし、インストラクターの不足がコーホートのスループットを遅らせ、短期的な拡張可能性を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プリンタータイプ別:産業用システムがリードを維持しつつも、アクセスしやすいデスクトップがギャップを縮小
産業用機器は2025年の英国3Dプリンティング市場シェアの72.05%を獲得しており、これは政府補助金が生産グレードのハードウェアを優遇し、ティア1航空宇宙OEMが認証済みラインを拡張したことを反映しています。デスクトップおよびプロフェッショナルプラットフォームは規模こそ小さいものの、大学や零細企業が設計サイクルを短縮する社内検証プリントを正当化するようになったため、CAGR 14.21%で上昇しています。英国3Dプリンティング市場におけるデスクトップシステムの市場規模は、USD 1万以下の医療グレードの精度に近い樹脂機器に支えられ、2031年までにほぼ倍増する見込みです。
ハイブリッドオファリングがカテゴリーの境界を曖昧にしており、中型ガントリープリンターが産業用モーションコントロールとデスクトップスタイルのUIを組み合わせ、数時間ではなく数分でラインの切り替えを可能にしています。ベンダーはハードウェア、スライサーアップデート、カリキュラムコンテンツを組み合わせたサブスクリプションモデルで教育顧客を獲得し、粘着性の高い年間収益を確保しています。並行して、産業用フリートオペレーターはロボット支援デパウダリングを追加してスループットを拡大し、これまで稼働率を制約していた労働依存を最小化しています。


材料タイプ別:金属が支配的だがセラミックの勢いが上昇
金属粉末は2025年の収益の50.35%を提供し、防衛用機体および民間エンジン部品向けのチタンおよびアルミニウム合金に支えられています。英国3Dプリンティング市場における金属の市場規模は、エンドユーザーをスポット価格急騰から守る複数年フレームワーク協定の恩恵を受けています。しかしセラミックは、歯科用クラウン、半導体パッケージ、熱衝撃耐性工具が切削加工からバインダージェッティングおよびステレオリソグラフィーの選択肢に移行するにつれて、最速のCAGR 14.56%を記録しています。
ポリマーフィラメントと樹脂はプロトタイピング需要を維持しつつ、機械加工アルミニウム治具を置き換える炭素繊維充填グレードを通じて機能的役割へと進出しています。大型フォーマットプリンター用の複合ペレットは、OEMが5日間のコンセプト-フィットタイムラインを目標とする自動車用治具でシェアを拡大しています。粉末サプライヤーは輸入依存のリスク軽減のために国内アトマイゼーションラインに投資し、セラミックフィードストックメーカーは入手しやすい原材料を活用して、金属に比べて価格曲線を滑らかにしています。
技術別:パウダーベッドフュージョンが光重合樹脂の急増の中で権威を維持
パウダーベッドフュージョンは2025年の金額の51.20%を占め、ロールス・ロイスエンジンおよびNHSの頭蓋インプラント全体で広範な資格認定が行われていることを反映しています。厳密な積層制御と30µmのレーザースポットサイズが、安全重要ジオメトリに必要な寸法安定性を確保しています。バット光重合は、表面仕上げが引張強度に優先される歯科用アライナーおよびジュエリーマスターで優勢であり、CAGR 14.88%で急速に前進しています。
マテリアルエクストルージョンは、設計反復をテストする職業学校の入口として残る一方、バインダージェッティングは速度を最終引張強度より優先するステンレス鋼ポンプで牽引力を得ています。指向性エネルギー堆積は、ニッチながらも英国空軍基地でのタービンブレードの現地補修を支え、航空機のダウンタイムを削減しています。機器のロードマップは、堆積と5軸フライス加工をシームレスに交互に行うマルチプロセスワークセルへと収束しており、シングルセットアップでの部品実現を約束しています。
用途別:ヘルスケアの成長が航空宇宙のリードを侵食
航空宇宙・防衛は依然として32.68%の収益を占め、これはバックログの転換と輸出エンジンプログラムによるものです。しかし、MHRAのガイダンスがポイントオブケア製造を正当化するにつれ、英国3Dプリンティング市場のヘルスケアにおける市場規模はCAGR 15.05%で加速しています。患者別頭蓋プレート、脊柱側弯症ブレース、外科用ドリルガイドが、医療分野での幅広い採用を示しています。
モータースポーツチームはレースウィークエンドの反復に積層造形を活用し、風洞調整を一晩で検証しています。鉄道オペレーターはレガシー車両のキャブ部品を印刷し、12か月の工具待機を回避しています。建設のパイロットプロジェクトは複雑な階段のコンクリート印刷を探索していますが、規制コードが広範な採用を遅らせています。家庭用電子機器ブランドは統合アンテナハウジングのための導電性ポリマートレースを試験しており、将来の多様化を示唆しています。
地理分析
イングランドは、ミッドランズ航空宇宙クラスター、ウェスト・ミッドランズ自動車工場、およびロンドンのベンチャーファイナンスへのアクセスにより、2025年支出の68.95%を占めました。イングランドは引き続き積層造形活動の中核であり、ジャガー・ランドローバーの工具センター、ロールス・ロイスのラティス飛行部品ライン、Renishawの本社を擁しています。地域のメイド・スマーター事務所が、資金提供プロジェクトの60%以上をイングランド国内、特に見習い育成パイプラインが最も深いミッドランズを中心に指導しています。ロンドンの金融機関は競争力のある条件で機器リースを構築し、サプライチェーンの中小企業における採用を後押ししています。
スコットランドはオフショアエネルギーの伝統と航空宇宙R&Dを組み合わせ、バランスのとれた積層造形ポートフォリオを構築しています。アバディーン造船所は海底キット向けの耐食性バルブ部品を印刷し、北海での長期ダウンタイムを緩和しています。グラスゴーのイノベーション地区は、同市の歯科ラボに対応する光重合樹脂スタートアップを引き付けています。政府支援は雇用創出目標に連動した無利子ローンの形で届き、中小企業での機器導入を加速しています。
ウェールズは自動車産業の伝統を活かし、炭素繊維強化FDM治具によりアストン・マーティンの治具コストを30%削減しています。カーディフ大学の研究ハブが地元の契約プリンターに卒業生を供給しています。北アイルランドのCAGR 14.72%は、Bombardierがナセルスペアパーツのリードタイムを縮小するために現地積層造形を活用していることと、ベルファストのソフトウェアスタートアップが機器販売インセンティブにバンドルされたビルド監視ソリューションを提供していることによって牽引されています。
規制環境
3Dプリント製品に関する英国の規制環境は、UKCA制度とより広範な製品安全改革を基盤としている。2024年製品安全・計量法等(改正)規則により、特定のEU製品要件の承認に関する失効日が撤廃され、UKCA表示と並行してEUの試験証拠および適合性評価に依拠する製造業者の継続性を支えている。2025年製品規制・計量法もまた、製品安全および計量の枠組みを更新する権限を導入し、ソフトウェア、原材料、工程管理が製品特性に影響を与える積層造形にとって重要な意味を持つ。
指定規格および施行経路は、航空宇宙、防衛、医療といった規制対象の最終用途にとって依然として中心的な要素である。国務大臣が公表する規格(BSI、CEN/CENELEC、ISO、IECなどの機関を参照)が適合性アプローチを支えており、BSI委員会AMT/8は英国における積層造形固有の標準化を支援している。2026年、政府は製品安全枠組み改革に関する協議を開始し、オンラインマーケットプレイスに対する義務化案を含んでいる。また、企業・貿易省は2026年3月のMake UK全国製造業会議において、Made Smarter導入プログラムを通じた産業デジタル化への支援を再確認し、3Dプリンティングを検討する中小企業に対する政策の可視性を強化した。
バリューチェーン分析
英国の3Dプリンティングバリューチェーンは、ハードウェアOEMおよびソフトウェア提供者(設計、スライシング、シミュレーション、造形監視)と、金属、ポリマー、セラミックスの原材料供給者から始まる。これらの投入要素は、最終利用者(特に航空宇宙・防衛分野)およびサービスビューローが運営する生産セルへ供給され、その後、熱処理、機械加工、表面仕上げ、(医療用の)滅菌、非破壊検査を含む後処理エコシステム、さらに適格性確認文書化および完成部品またはデジタル在庫の流通へと続く。産業用システムおよび粉末床溶融結合の比率が高いことから、認証済み金属粉末、工程管理、計測能力が依然として重要な上流の制約要因および差別化要因となっている。
下流側では、防衛プログラムが生産網と保守網の統合を強化し、能力をデポや基地に近い形で内製化する一方、機動的な供給業者の導入を遅らせる調達上の障壁も生じている。国防省は2025年3月に防衛先進製造戦略を公表し、レジリエンスのための積層造形と、前方展開型生産のためのハブアンドスポークモデルを推進しており、2026年の動向は、実行がパイロットから各プログラムにおける基準的活用へと移行していることを示している。例としては、Rheinmetall UKがChallenger 3の特定部品について積層造形を基準製造方法として正式化した事例(2026年6月)や、QinetiQがHM海軍基地クライドで積層造形を導入し、王立海軍潜水艦の保守およびAUKUS整合規格を支援した事例(2026年6月)が挙げられる。機器の組立とサービスの現地化もチェーンを強化しており、Caracolが英国の統合業者と提携し、ロボット積層造形システムの国内統合とサポートを提供する事例(2026年4月)が、産業ユーザーの停止リスク低減を示している。
競合環境
サプライヤーベースは適度に分散しており、上位5社が設置収益の約55%を占め、統合の余地が残っています。Renishawは計測と二重レーザーパウダーベッドフュージョンを組み合わせ、スクラップ率を大幅に削減するクローズドループ制御で差別化しています。Photocentricは光重合樹脂LCDの経済性を推進し、ハードウェアより25%のマージン向上をもたらす樹脂配合物を販売しています。Wayland Additiveは防衛光学のための高密度タングステン部品を狙った中性原子電子ビーム技術を展開しています。
サービスビューローは垂直統合を追求しています。3DPRINTUKはHP MJF(マルチジェットフュージョン)フリートを拡大し、メンテナンス要員を内製化することで稼働率を95%に引き上げ、より大規模な航空宇宙ブランケット注文を獲得しています。Rapid Fusionは1人のオペレーターで24時間稼働するロボット管理セルを実証し、労働のボトルネックを緩和しました。ハイブリッド機器メーカーはCAMソフトウェア企業と提携し、AI駆動のパラメーター検索を組み込むことで、ジョブ資格認定サイクルを短縮し、初回採用者のスキル閾値を下げています。
デスクトップベンダーが産業市場に目を向ける中、M&A(合併・買収)への関心が高まっています。58%の売上急増とキングズ・アワードを受賞したばかりのポリマー専業RYSE 3Dは、戦略的投資家を探索していると噂されています。材料プロバイダーは変動性をヘッジし、最終用途部品のISO準拠を確保するために長期的な粉末契約を締結しています。認証は依然として参入障壁となっており、ISO 9001およびISO 13485の認定が規制対象セクターへのアクセスを解放するため、小規模プレイヤーは共有監査費用のためにリソースを共同利用しています。
英国3Dプリンティング産業のリーダー企業
Renishaw plc
Stratasys Ltd.
EOS GmbH
Materialise NV
Nikon SLM Solutions AG
- *免責事項:主要選手の並び順不同


市場機会と将来展望
試作ではなく再現性のある生産グレードのスループットを必要とする英国の購買者が増える中、特にポリマーシリーズ製造、防衛の維持支援、規制対象の医療ワークフローにおいて空白領域が拡大している。最近の設備投資は、自動化とほぼ連続的な生産への需要を示している。AMufactureはポーツマスの産業用3Dプリンティング施設を拡張し、ロボットハンドリングと複数のHP Multi Jet Fusionシステムを導入した(2026年1月)。また、TriMechが支援する3DPRINTUKは、HP 5210 PROシステムを3台追加してHP Multi Jet Fusionの生産能力を60%向上させた(2025年2月)。これらの動きにより、MJF利用率の向上に合致するQA自動化、インライン検査、後処理能力といった補完的な提供分野に余地が生まれている。
公的資金および連携メカニズムもまた、中小企業やコンソーシアムが能力と認証を拡大するための短期的な道筋を開いている。Innovate UKは2026年4月27日に先進製造サプライチェーンイノベーションコンペティションを開始し、共同産業研究プロジェクトに最大650万英ポンドを提供し、積層造形とデジタル製造、AI、ロボティクスを組み合わせた複数パートナー型プログラムを支援している。Additive Manufacturing UK(AMUK)も、より標準化された適格性確認の実践、および航空宇宙、防衛、医療における研究開発から生産へのパイプラインの強化を支援する、業界横断的な行動計画とロードマップを維持している。最も明確な機会群は、金属システムの総所有コストを削減する解決策(粉末取扱い、モニタリング、QA)と、防衛・鉄道の利用者が物理的在庫からオンデマンド生産モデルへ移行しつつある安全なデジタルスペアワークフローに集中している。
最近の業界動向
- 2026年7月:Rheinmetall UKは、Challenger 3主力戦車プログラムにおける空気ダクト部品の基準製造方法として積層造形を正式化した。この動きは、AMを試作からプログラム連動の連続生産へと移行させ、サプライチェーン全体で認定されたポリマー工程、再現性のあるQA、防衛グレードの文書化への需要を高める。
- 2025年11月:RenishawとMaterialiseは、Materialise MagicsとRenishaw RenAM金属積層造形システムとの統合を強化するため、次世代ビルドプロセッサ(NxG BP)を発表した。ソフトウェアから機械へのワークフロー制御の強化は、規制対象アプリケーションにおける利用率の向上とより一貫した造形を支援し、生産環境におけるデータ準備とパラメータ管理の役割を強化する。
- 2024年12月:RYSE 3Dは、年間プリンター販売の58%増加を報告し、キングス・アワード・フォー・イノベーションを受賞した。英国のポリマー専業企業による国内実績の強化は、より広範な中小企業の導入拡大を示唆し、デスクトップおよびプロフェッショナル向けプラットフォームを取り巻く現地リセラー、材料、トレーニングエコシステムの拡大を支える。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、産業用途および専門用途において部品を層ごとに製造することを可能にする、3Dプリンティングシステム、関連材料、対応ソフトウェアおよびサービスから英国内で生じる収益を対象とする。
対象範囲外:純粋な趣味用DIYキット、一般的なCNC加工、および積層造形以外の試作ツールは、本市場規模算定には含まれない。
セグメンテーション概要
- プリンタータイプ別
- 産業用
- デスクトップ/プロフェッショナル
- 材料タイプ別
- 金属
- ポリマー
- セラミック
- 複合材料/その他
- 技術別
- パウダーベッドフュージョン
- マテリアルエクストルージョン(FDM / FFF)
- バット光重合
- バインダージェッティング
- 指向性エネルギー堆積
- 用途別
- 航空宇宙・防衛
- 自動車・モータースポーツ
- ヘルスケア・医療機器
- 建設・建築
- 消費者製品・電子機器
- その他産業用途
- 地域別
- イングランド
- スコットランド
- ウェールズ
- 北アイルランド
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、英国における積層造形の需要がどのように現れるかを把握することから始まり、それを機器、材料、サービス収益といった測定可能な支出カテゴリーに整合させる。製造業出力の背景情報として英国国家統計局、関連機器・材料フローに関する情報として英国関税・国税庁の貿易統計、技術動向を示す特許シグナルとして英国知的財産庁などの公的資料を参照した。
前提条件を現実的に保つため、適用規格の参照として英国規格協会(BSI)、採用動向および材料使用に関する査読済み学術誌、業界レベルのシグナルを示す業界団体・クラスター発行物(例えば航空宇宙および医療機器製造コミュニティ)も精査した。企業年次報告書、投資家向け説明資料、信頼できる報道機関の情報を用いて、稼働台数の記述、生産能力の追加、価格動向に関する説明を相互確認し、企業財務および特許スクリーニングを支援する有料サブスクリプションも活用した。これらのデスクソースは網羅的なものではなく、データ収集、検証、確認のために他多数の公的資料も精査された。
一次インタビューおよび調査
一次調査は、プリンター流通、サービスビューロー、材料供給、および最終利用者の調達チームにわたる英国内関係者へのインタビューおよび短時間調査に重点を置いた。技術別の導入速度、標準的な価格帯、利用パターン、およびイングランド、スコットランド、ウェールズ、北アイルランド間での注文の変化を検証し、これらの情報を用いてデスクリサーチだけでは十分に確認できなかったモデル前提を精緻化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:33% | 経営幹部(CXO):12% |
| ミドルティア:51% | 機能/部門責任者:35% |
| 中小規模企業:16% | マネージャー:53% |
市場規模算定と予測
規模算定モデルは、トップダウンおよびボトムアップの論理を用いて構築されており、まず英国の需要プールから総額を再構築し、最終決定前に供給業者およびチャネルのシグナルと照合する。トップダウン側では、製造活動および導入指標をコンポーネントタイプ別の支出に結びつけ、それを主要な利用環境全体に分配する。
追跡した主要な入力要素には、クラス別のプリンター出荷・更新サイクル、技術系列別の平均販売価格、稼働機械1台当たりの材料消費量、サービスビューローの利用率、および反復的な材料需要に影響する生産用途対試作用途の比率が含まれる。ボトムアップの視点が必要な場合は、サンプル抽出した供給業者収益の選択的な集計、流通業者チャネルの確認、観測されたASP×出荷量の範囲を用いて、トップダウンの総計が妥当な範囲にあることを確認した。ニッチな技術や材料でデータの空白が生じる場合は、比較可能な普及率を用いて補完し、専門家のフィードバックを通じて検証した。
予測にあたっては、シナリオ分析を用い、シナリオは産業資本支出の状況、規制対象の医療機器活動、航空宇宙・自動車プログラムサイクルなど、時間の経過とともに観測しやすい少数の変数に基づいて設定される。最終的な予測経路は、価格動向および利用率に関する前提がインタビューフィードバックを通じて再検証された後にのみ調整される。
データ検証と更新サイクル
検証は、コンポーネント別シェア、技術構成、稼働台数当たりの推定材料強度など、複数の視点から総計を三角測量することにより行われる。前年比成長率、価格、または利用率の変化がインタビューフィードバックや貿易フロー・製造業出力動向などの独立したシグナルと一致しない場合、異常値として識別される。
最終承認前に、モデルは段階的なアナリストレビューを経て、計算ロジック、単位換算、通貨タイミングが年次間で一致していることを確認する。レポートは毎年更新され、重大な事象(例えば大きな政策変更、供給の混乱、資本支出の急激な変化)が発生した場合は、主要な前提が再確認され、数値が更新される。提供直前には、クライアントが最新の情報を確実に受け取れるよう、最終更新パスを実行する。
Mordor Intelligenceによる英国3Dプリンティング市場規模と他の公表推計との比較
英国3Dプリンティング市場の公表数値は、各発行者が独自の対象範囲、基準年、収益として計上する項目を選択するため、大きく異なって見えることがある。あるモデルが積極的な価格・普及曲線に大きく依拠する場合、または通貨タイミングやインフレの取り扱いが明確に説明されていない場合にも、差異が生じる。
一部の推計は、より広範なデジタル製造収益を含めたり、短期間で非常に高い成長率を適用したりしている。Mordor Intelligenceでは、英国市場は積層造形活動に直接結びつく3Dプリンティングハードウェア、材料、ソフトウェア、サービスとして計上され、層ごとの生産に依拠しない関連製造ツールは対象外とされている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上の差異 |
|---|---|---|
| Mordor Intelligence | USD 1.14 B (2026) | |
| 業界発行者A | USD 0.94 B (2024) | 異なる基準年および枠組みを使用しており、新規の産業設置や2024年以降の価格変動が十分に反映されない場合、直近の英国支出を過小に評価する可能性があり、コンポーネント別配分の前提が利用率や材料強度に明確に結びついて透明化されていない。 |
| グローバル発行者B | USD 1.55 B (2023) | より早い基準年から出発し、2030年までより高い成長プロファイルを適用しており、英国の製造業出力や最終用途別の技術構成との十分な照合なしに、より速い普及率とASP拡大が想定されている場合、現在の規模を過大に評価する可能性がある。 |
この表は、差異の大部分が対象範囲、基準年として扱われる年、および導入と価格設定の想定変化速度によって説明されることを示している。総計を観測可能な英国の需要シグナルに結びつけ、その後供給業者およびチャネルのフィードバックと相互確認することで、当社の推計は明確な変数に基づいて追跡可能であり、将来の更新においても同じ手順で再現できる。


レポートで回答される主要な質問
2026年の英国3Dプリンティング市場の規模はどのくらいですか?
市場は2026年にUSD 11億4,000万に達しており、2031年に向けてCAGR 13.22%の軌道にあります。
2031年までに最も速く成長するセグメントはどれですか?
ヘルスケア・医療機器はCAGR 15.05%で拡大しており、他のすべての用途分野を上回っています。
現在、支出をリードしているプリンターカテゴリーはどれですか?
産業用システムが72.05%のシェアを保持しており、航空宇宙・自動車分野の強い需要を反映しています。
金属以外でどの材料タイプが勢いを増していますか?
セラミックフィードストックは、歯科、電子機器、高温部品での採用により、CAGR 14.56%を記録しています。
将来の成長において北アイルランドが重要な理由は何ですか?
的を絞ったインセンティブと航空宇宙クラスターへの投資が、北アイルランドのCAGRを英国地域全体で最高の14.72%に引き上げています。
最終更新日:



