
パーソナルモビリティデバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 15.71 十億米ドル |
| 市場規模 (2031) | 21.11 十億米ドル |
| 成長率 (2026 - 2031) | 6.09 % |
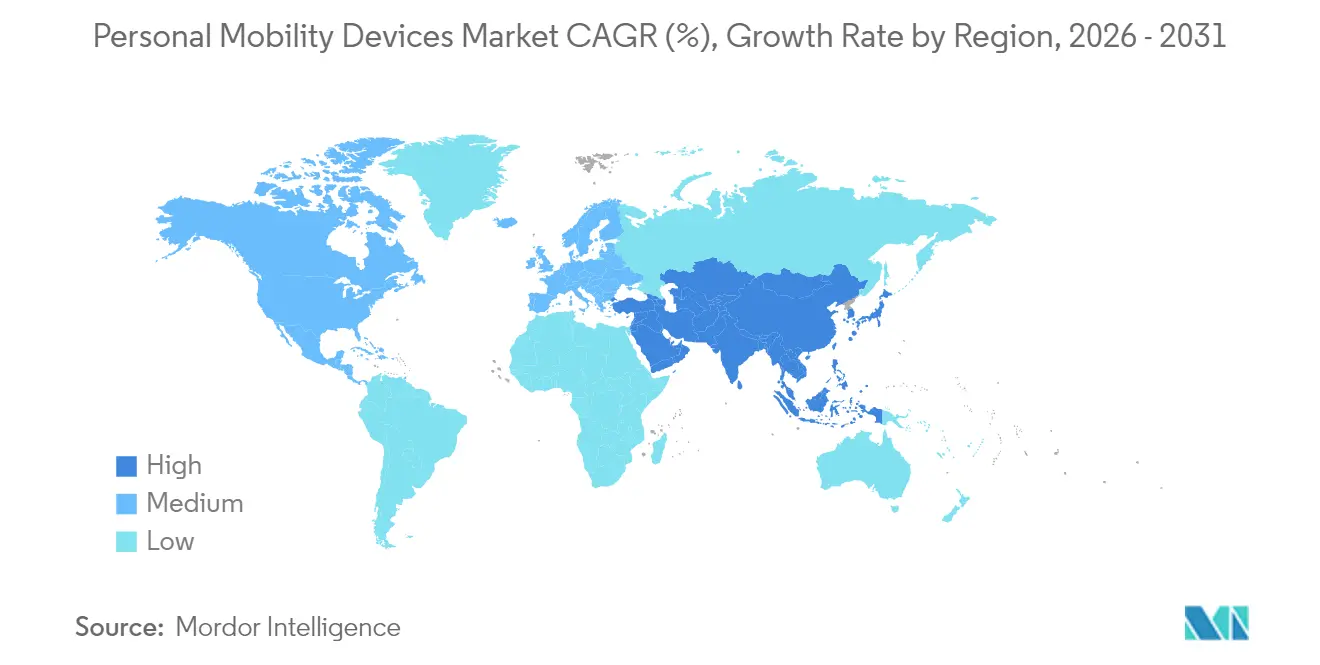
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるパーソナルモビリティデバイス市場分析
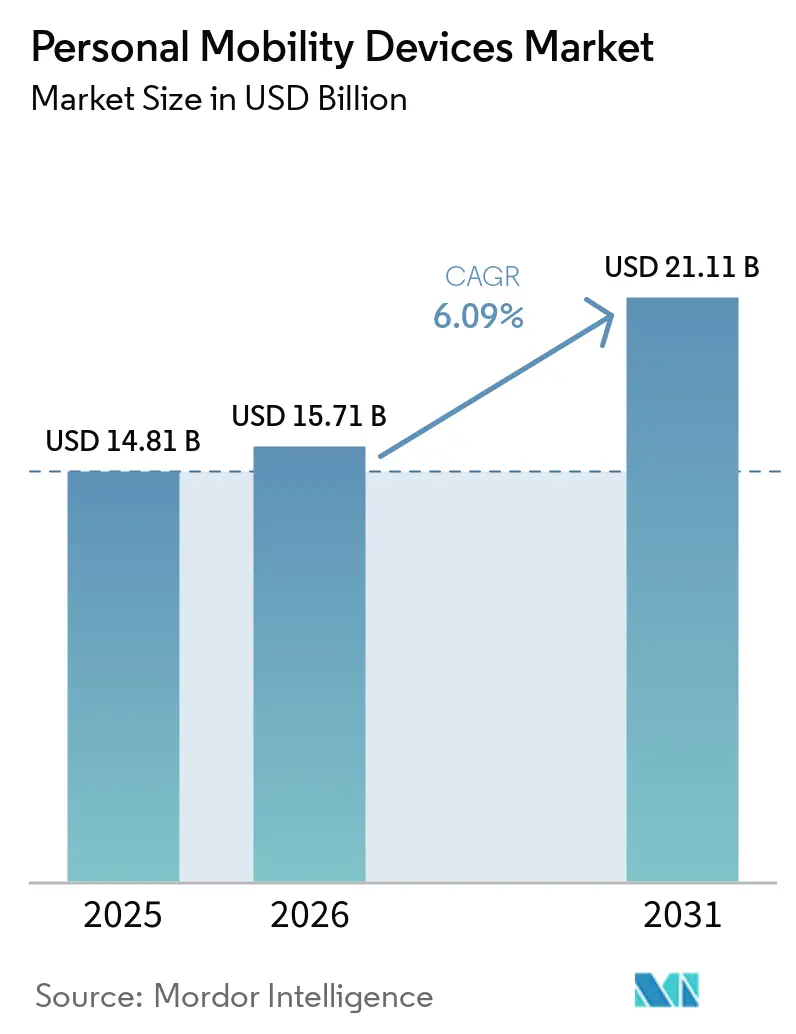
個人用モビリティデバイス市場規模は2025年に148億1,000万米ドルと評価され、2026年の157億1,000万米ドルから2031年には211億1,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中の年平均成長率(CAGR)は6.09%です。在宅ケアの償還が拡大し、AI駆動型車椅子が主流の価格帯に到達し、バッテリー密度の向上により電動デバイスの航続距離が延びるにつれ、需要は加速しています。車椅子は依然として販売量の中核を担い、モビリティスクーターは屋外での自立を求める高齢者の間で普及が進んでいます。手動デバイスは依然として電動ユニットを上回る販売数を誇りますが、パワーアシスト技術が価格差を縮め、初めての購入者を引き付けています。北米は確立された保険適用規則により首位を維持していますが、アジア太平洋地域の個人用モビリティデバイス市場は高齢者人口の増加と消費者の購買力上昇を背景に最も速いペースで成長しています。
主要レポートのポイント
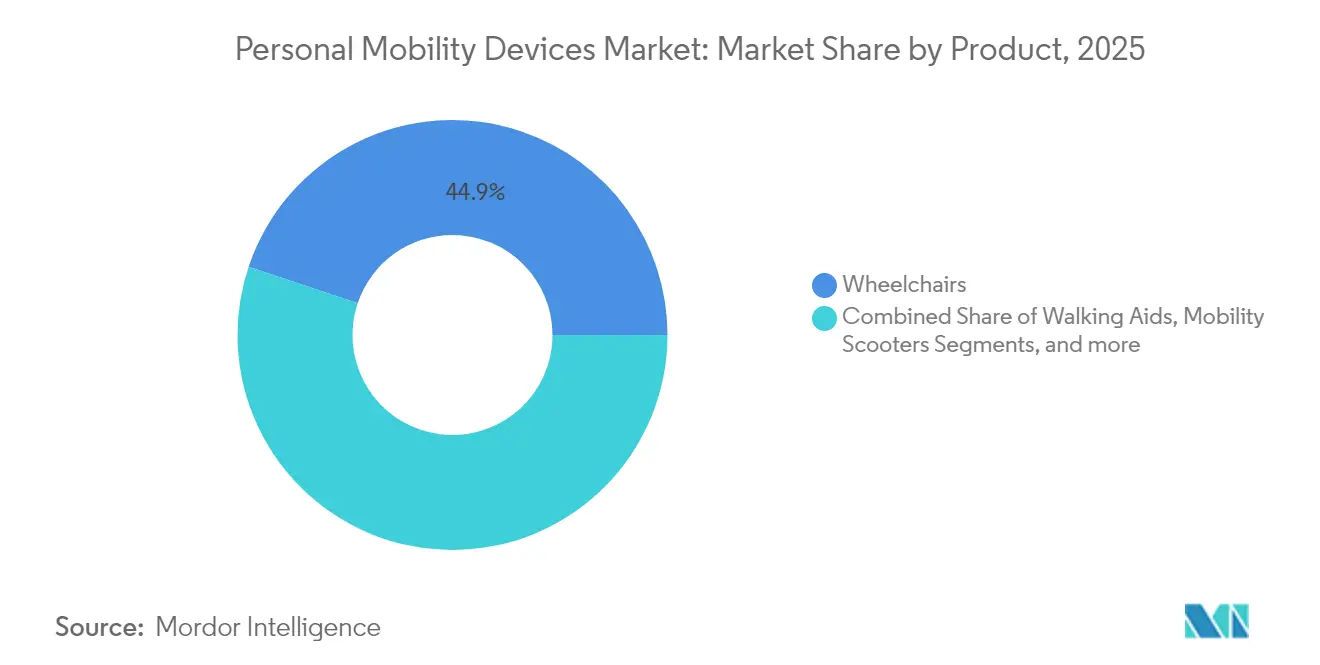
- 製品カテゴリー別では、車椅子が2025年に44.85%の収益シェアでトップとなり、モビリティスクーターは2031年までに7.45%のCAGRで拡大する見込みです。
- 技術別では、手動デバイスが2025年のパーソナルモビリティデバイス市場シェアの50.10%を占め、電動ソリューションは2031年までに最高のCAGR 6.4%を記録すると予測されています。
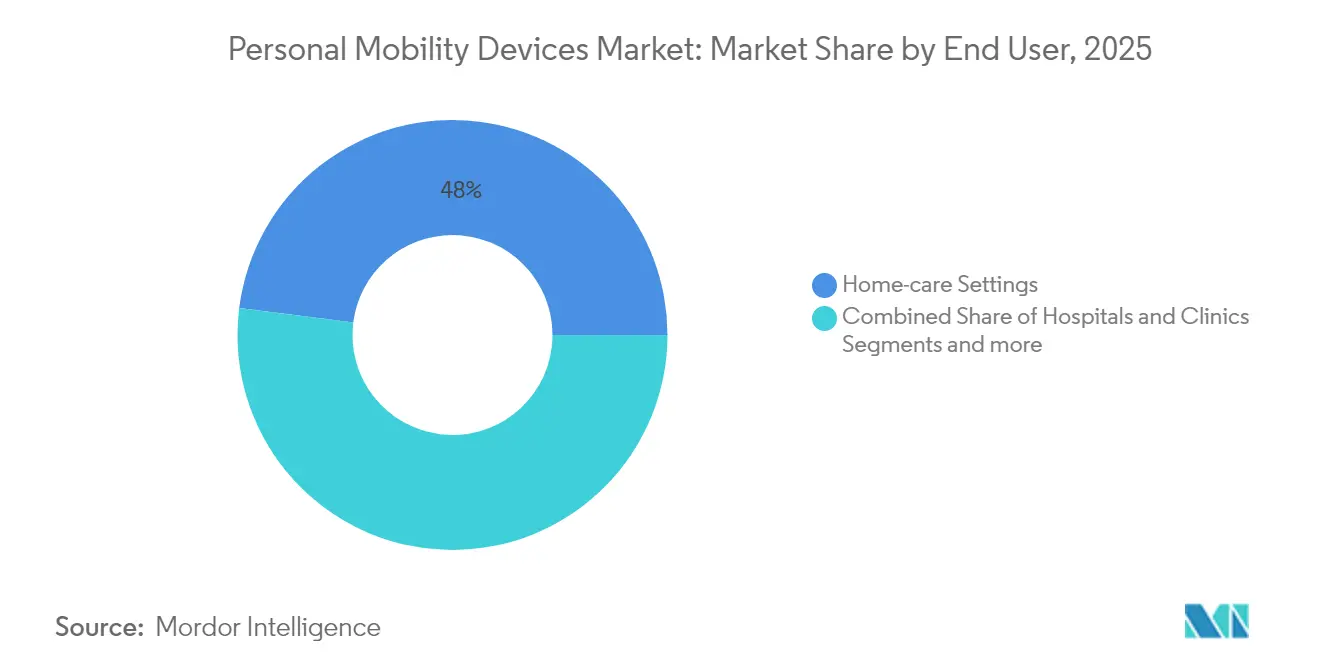
- エンドユーザー別では、在宅ケア環境が2025年のパーソナルモビリティデバイス市場規模の48.00%を占め引き続き優位を保つ一方、リハビリテーションおよび長期ケアセンターは2031年までに6.45%のCAGRで前進しています。
- 地域別では、北米が2025年のパーソナルモビリティデバイス市場において38.40%のシェアを占め、アジア太洋地域が2031年までに6.66%という最も高いCAGRを記録しています。
- 流通チャネル別では、オフライン小売が2025年に70.60%のシェアを獲得し、eコマースセグメントは2031年までに6.78%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | % CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 在宅での生活継続志向および在宅ケア償還の拡大 | +1.2% | 北米 およびEU、APACへ拡大 | 中期 (2〜4年) |
| ロボット工学およびAI駆動型車椅子が商業的価格帯に到達する急増 | +0.8% | グローバル、 北米および日本での早期採用 | 長期 (4年以上) |
| OECD都市におけるスクーターおよびEキックデバイスに対するミニモビリティ規制の緩和 | +0.6% | OECD 加盟国、新興市場への波及 | 短期 (2年以下) |
| 高齢者人口の増加および慢性疾患の蔓延 | +1.4% | グローバル、 APACおよび北米に集中 | 長期 (4年以上) |
| 電動デバイスの航続距離とペイロードを向上させるバッテリー密度のブレークスルー | +0.7% | グローバル、 製造はAPACに集中 | 中期 (2〜4年) |
| 耐久医療機器小売におけるEコマースの急速な普及 | +0.5% | グローバル、 北米およびEUが主導 | 短期 (2年以下) |
| 情報源: Mordor Intelligence | |||
在宅での生活継続志向および在宅ケア償還の拡大
メディケアの2025年在宅医療予見的支払いシステムは、承認されたモビリティデバイスコストの80%を償還するようになり、地域社会ベースのケア目標に沿った保険適用を実現しています。米国の民間保険会社もこの仕組みを踏襲し、商業プラン全体での継続性を保証しています。遠隔医療評価の簡素化により行政上の摩擦がさらに軽減され、障害の早い段階で購入決定が行われるようになっています。欧州の支払者も並行して調整を行い、個人用モビリティデバイスを住宅改修予算に追加しています。アジア太平洋全域で償還が広がるにつれ、自立生活のための購入が退職計画の不可欠な要素となっています。
ロボット工学およびAI駆動型車椅子が商業的価格帯に到達する急増
WHILLの自律型車椅子はすでに米国の主要空港で旅行者を運んでおり、ライダー、デプスカメラ、ドライブバイワイヤシステムが安全性とコスト目標を満たすことを証明しています。日本の介護施設も同様のフリートを導入してスタッフの負担を軽減しています。部品価格の下落により、中規模メーカーがナビゲーションスタックをゼロから構築するのではなくライセンス供与を受けることが可能になっています。保険会社は、人間の介助者の必要性を排除する場合に自律型オプションの保険適用を開始しており、データ収集と保険数理的検証の好循環が示唆されています。
OECD都市におけるスクーターおよびEキックデバイスに対するミニモビリティ規制の緩和
規制の近代化がデバイスの普及を加速させています。オーストラリアは改正道路規則に基づき、共有路上での個人用モビリティデバイスの使用を許可しています。ケベック州は、特定の照明およびブレーキ基準を満たすことを条件に、電動モビリティ補助具の公道走行を認可しています。日本の国土交通省は、スクーターの列車へのアクセスを保証する寸法上限を設定しています。これらの動きにより、密集した都市部での電動デバイスが正当化され、個人用モビリティデバイス市場における総潜在利用者数が拡大しています。
高齢者人口の増加および慢性疾患の蔓延
アジアの高齢者人口は今世紀半ばまでに9億2,300万人に達すると予想されており、支援技術への需要が高まっています。糖尿病や変形性関節症などの慢性疾患は、退職年齢よりずっと前から移動を制限することが多く、製品のライフサイクルを延ばしています。中国やタイでの可処分所得の増加により、家族は病院提供の貸出品に頼るのではなく、プレミアム車椅子を購入するようになっています。西洋市場も依然として成長していますが、アジア太平洋地域の純粋な人口動態の勢いが将来の販売量を規定しています。
制約の影響分析*
| 制約 | % CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 先進国市場以外での保険適用が限られる中での高い自己負担コスト | -0.9% | 新興市場、 先進国の農村地域 | 中期 (2〜4年) |
| リチウムイオン火災リスクに関する安全リコールおよび訴訟の増加 | -0.6% | グローバル、 北米およびEUに集中 | 短期 (2年以下) |
| OECDにおける再利用・再生品機器が新品ユニット販売を抑制 | -0.4% | OECD 加盟国、特に北米およびEU | 長期 (4年以上) |
| 希土類モーターマグネットへのサプライチェーンの露出 | -0.3% | グローバル、 製造はAPACに集中 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
先進国市場以外での保険適用が限られる中での高い自己負担コスト
米国では、受給者は承認されたデバイスの20%を依然として自己負担しており、これは数ヶ月分の社会保障収入に相当する場合があります。ラテンアメリカや東南アジアの一部では、国民保険計画が耐久医療機器を除外しているため、保険適用のギャップはより大きくなっています。民間保険会社は臨床的検証を要求し、評価費用を追加することで総費用が家計予算を超えてしまいます。農村部の患者はフィッティングセッションのための追加交通費に直面し、都市部と遠隔地の人口間の不平等を強化しています。
リチウムイオン火災リスクに関する安全リコールおよび訴訟の増加
米国消費者製品安全委員会は、過熱事故を受けてRELiONバッテリー7,250個をリコールしました。Permobilは、誤作動が負傷につながるとする数百件の苦情を受けてSmartDriveスピードダイヤルを回収しました。原告は現在、メーカーとセルサプライヤーの両方を標的にしており、保険料が上昇し、次世代化学物質の市場投入が遅れています。規制当局は、製品サイクルを延長しコンプライアンスコストを引き上げる可能性のある、より広範な認証制度を検討しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
車椅子が需要の基盤を担い、スクーターが加速車椅子は2025年の収益の44.85%を占め、パーソナルモビリティデバイス市場における基盤的な役割を裏付けています。手動タイプは病院や予算制約のある購入者にとって引き続き第一の選択肢であり、電動モデルは長距離での自立性を求めるユーザーに支持されています。WILLのジョイスティック不要のミッドホイールプラットフォームは、直感的な操作に向けた設計転換の好例です。モビリティスクーターは、買い物やレジャーのための安定した屋外移動手段を必要とする高齢者に支えられ、2031年までに7.45%のCAGR予測で続いています。階段・プラットフォームリフトは住宅内の垂直移動を実現し、多層階住宅が高齢居住者向けに改修されるにつれてシェアを拡大しています。競争は現在、単純な速度仕様ではなく、すぐに使える接続性、シートの人間工学、および携帯性を中心に展開されています。
成長ドライバーはサブセグメントによって異なります。手動車椅子の販売は、新興国市場にセカンドライフ製品を供給する一貫した償還・改修プログラムに依存しています。電動車椅子の需要は、トルクを犠牲にせずに重量を削減するバッテリーの技術革新と連動しています。スクーターは多くのOECD都市における歩道規制の緩和から恩恵を受けています。リフトの設置は、多層階居住空間への不動産トレンドと相関しています。モジュラープラットフォームを通じて各ニッチに対応するメーカーは、アクセサリーのクロスセルとサービス収益の確保が可能です。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
手動が優位を保つが、パワーアシストがギャップを縮める手動設計は、低価格、シンプルなメンテナンス、および普遍的な保険認定により、2025年に50.10%の市場シェアを保持しました。軽量アルミニウムフレームとクイックリリースホイールにより、アクティブユーザー向けのカテゴリーとしての競争力が維持されています。しかし電動システムは、より高密度なバッテリーと電子部品コストの低下を背景に、6.4%のCAGRで成長する見込みです。Sunrise MedicalのEmpulseラインなどのパワーアシストキットは、標準的な車椅子をハイブリッドに変換し、完全電動化をためらう消費者への橋渡しを提供しています。コバルトフリーのリチウムイオン化学物質の研究は、材料リスクの低減と延長されたサイクル寿命を約束しています。
将来の設計言語は、エネルギーハーベスティングハブ、スマートフォンベースのコントロール、および無線診断を融合させます。重量と価格が収束するにつれ、保険会社はやがてドライブシステムではなく機能性に基づいて給付レベルを評価するようになるかもしれません。リモートモニタリング用のオープンAPIを統合するサプライヤーは、デバイス取得ではなくモビリティアウトカムに基づいて償還するバリューベースドケア契約に向けて自社を位置づけることができます。
エンドユーザー別:
在宅ケアが優位を保つが、施設需要が加速在宅ケア環境は2025年の個人用モビリティデバイス市場規模の48.00%を占めました。家庭では、収納のために折りたためる、狭い廊下を通れる、遠隔医療ポータルに接続できる機器が重視されています。メディケアの80%償還上限が米国の消費を支え、EUの類似プログラムが活発な修理エコシステムを支援しています。リハビリテーションおよび長期ケアセンターは、人口高齢化が急性期後の入居期間を延ばすにつれ、6.45%のCAGRで成長すると予測されています。施設はフリート管理ダッシュボードを採用して稼働率と予防保全を追跡し、高性能電動車椅子のダウンタイムを削減しています。
病院およびクリニックは、堅牢で感染管理に準拠したデバイスの安定した購入者であり続けています。調達チームは、複数の病棟でパーツを共有できる標準化されたプラットフォームを好みます。日本の介護施設内の自律型車椅子はすでにスタッフの移送を削減し、施設計画者のためのルート分析データを収集しています。サービスモデルが成熟するにつれ、メーカーはユニットではなく稼働保証を販売し、施設のコスト抑制目標とインセンティブを一致させるようになるかもしれません。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
実店舗が優位を保つが、デジタルが信頼を獲得オフラインサプライヤーは、フィッティングの精度が依然として臨床アウトカムを左右するため、2025年の収益の70.60%を支配しました。認定ディーラーはシート幅、背もたれ角度、フットレスト長を測定し、支払者に書類を提出します。また、階段昇降機の設置やユーザーへの安全な移乗指導も行います。それでもEコマースは2031年まで6.78%のCAGRを記録すると予測されています。デジタルストアフロントは検索コストを圧縮し、ビデオチュートリアルを紹介し、ファイナンスプランをバンドルします。リモート承認ポータルはCMSの事前承認ワークフローと一致し、書類のボトルネックを解消します。
ハイブリッドモデルはチャネル間の境界を曖昧にしています。多くの小売業者は現在、在宅フィッティングの前にバーチャルショーアンドテルセッションをスケジュールしています。一部のメーカーはロールアターなどの標準化製品向けに直接消費者向けウェブサイトを運営しながら、複雑な電動車椅子は実店舗パートナーを通じて流通させています。個人用モビリティデバイス市場における市場差別化は、したがって厳格なオンライン対オフラインの二分法ではなく、オムニチャネルの実行にかかっています。
地域分析
北米パーソナル・モビリティ・デバイス市場
北米は2025年に38.40%のシェアを獲得してトップとなった。これはメディケアの適用範囲とADA規制がサプライヤーに対して予測可能な需要量をもたらしたためである。パーソナル・モビリティ・デバイス市場は、アクティブなライフスタイルを重視する高齢のベビーブーマー世代の恩恵を受けている。ロサンゼルス国際空港およびマイアミ国際空港における自律型車椅子のパイロットプログラムは、早期導入への意欲を示している。カナダは州の機器貸出プログラムを通じて成長を支援しており、メキシコは公的保険の処方集を拡大しているが、国境南側では価格感度がより高い。
アジア太平洋パーソナル・モビリティ・デバイス市場
アジア太平洋地域は2031年にかけて6.66%という最も高いCAGRを達成する見込みである。中国の中産階級は郊外移動用の電動スクーターを購入しており、日本は介護者不足に対応するためロボット型車椅子の開発を先導している。インドでは官民パートナーシップにより低コストの手動車椅子が全国規模で普及しているが、都市部の病院ではプレミアム需要も高まっている。政府の取り組みにより国内電池セル工場への資金が提供され、輸入依存度の低減とパーソナル・モビリティ・デバイス市場のサプライチェーン安定化が目指されている。東南アジア諸国は医療機器の輸入関税を見直し、グローバルブランドの市場参入を拡大している。
欧州・中東・アフリカおよび南米パーソナル・モビリティ・デバイス市場
欧州は相当規模の市場基盤を有しているが、成長ペースは比較的緩やかである。ユニバーサルヘルスケア制度がほとんどのモビリティ補助具を償還対象としているが、再生品の活用が買い替えサイクルを長期化させている。欧州委員会の2024年における軽量電動車両基準に関するガイダンスは、国境を越えた製品認証を統一し、EU全域での流通を容易にしている。中東およびアフリカでは、病院建設ブームや湾岸協力会議加盟国における強制健康保険の新規導入を背景に、初期段階の普及が進んでいる。南米では、ブラジルが長期介護給付を拡充し、アルゼンチンが国内車椅子生産を補助することで、着実な進展が見られる。
規制環境
医療チャネルを通じて販売される個人用モビリティ機器は、医療機器の枠組み、償還ルール、そして(特定の電動小型補助具については)アクティブモビリティに関する道路規制やバッテリー安全規制の組み合わせによって規制されている。欧州連合では、規則(EU)2017/745(MDR)が引き続き技術文書と市販後義務の形成に影響を与えており、MDRのデジタルインフラはEUDAMEDの強化によって厳格化した。登録モジュールは2026年5月28日をもって、すべての新規MDRおよびIVDR対象機器に対して義務化された。これにより、市場参入時の正確な機器識別と名称マッピングの重要性が高まっている。
安全性および性能に関するコンプライアンスも、規格の更新とバッテリーに焦点を当てた監督強化を通じて進展している。2026年6月、欧州委員会は実施決定(EU)2026/1231を公表し、医療機器の整合規格を更新した。これにはEN ISO 10993の生体適合性およびEN 60601-1の電気安全性に影響する改訂が含まれる。米国では、モビリティ補助具が医療機器として販売される場合、FDAの機器承認経路が引き続き適用され、例えば2025年2月には21 CFR 890.3800の下で電動モビリティスクーターが認可された。これとは別に、米国消費者製品安全委員会(CPSC)は2026年6月、リチウムイオン電池駆動のマイクロモビリティ製品を対象とした規則制定案の通知を発出し、任意のUL準拠から連邦の義務要件へと移行する方針を示した。この変化は、電動モビリティ分野におけるバッテリーパックの設計、サプライヤー認定、小売文書に影響を及ぼし得る。
バリューチェーン分析
バリューチェーンは、アルミフレーム、シートフォーム、電子機器、モーター、リチウムイオン電池パックといった上流の素材・部品から、社内でのフレーム製造と外部委託の電子機器・電池モジュールを組み合わせることが多い中流の製造・最終組立へと続く。下流では、耐久性医療機器ディーラーおよび機関チャネルを通じた認定フィッティングと流通が中心的な役割を担い続けている。これは、採寸、シート構成、支払者向け書類作成にディーラーの関与が必要となることが多いためである。標準化された製品やアクセサリーについては、サイズ調整や臨床文書が比較的単純であるため、eコマースの拡大が続いている。
供給リスクはエネルギー貯蔵とモーターのサブシステムに集中している。バッテリー用素材と永久磁石のサプライチェーンはアジアに大きく依存しており、中国はレアアース生産と永久磁石供給において支配的な地位を維持し、主要な電池材料の加工も大きなシェアを占めている。この集中により、電動車椅子、スクーター、ハイブリッド電動アシストキットに対する物流混乱や貿易摩擦の影響が増大している。これらの製品は、セルの安定供給と半導体部品に依存しているためである。エコシステムレベルでは、電池メーカーとモビリティOEMが技術提携を正式化する動きが見られ、例えばCALBとNinebotは2026年5月、近距離モビリティ向け高性能リチウム電池技術に関する協力を発表した。こうした電池提携と認定済み部品調達は、市場投入までの時間、コンプライアンス対応、製品コストの安定性にますます影響を与えている。
競合環境
市場集中度
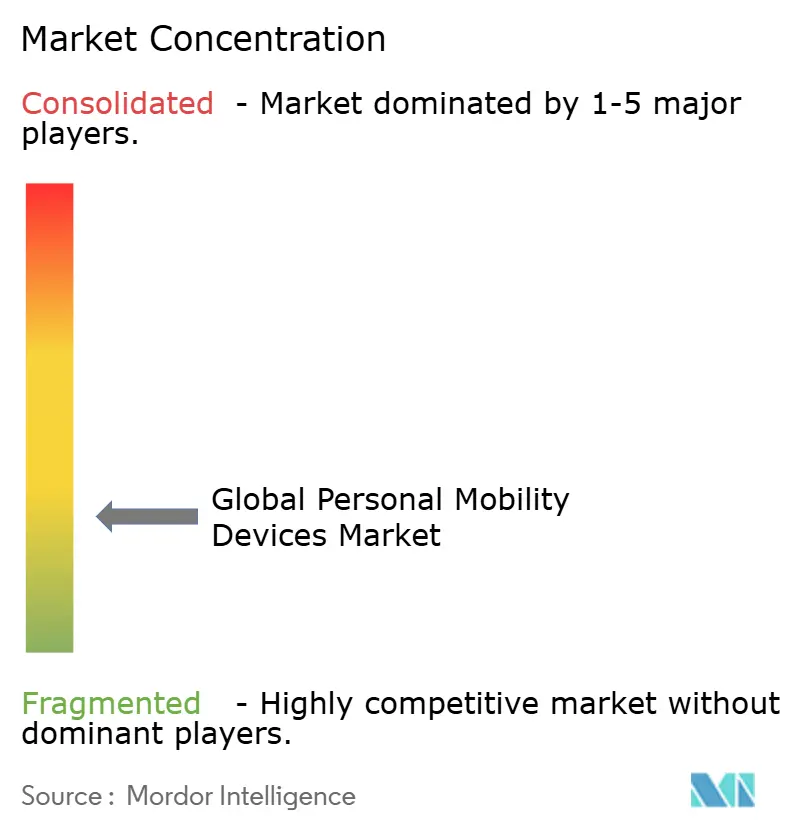
個人用モビリティデバイス市場は依然として中程度に分散しています。Permobil、Invacare、およびSunrise Medicalが車椅子収益の大きな割合を占めていますが、スクーターやロールアターのニッチには多数の地域企業が存在しています。MIGA HoldingsはInvacarの北米事業を2024年に買収し、Invacarが欧州およびアジア太平洋に再集中することを可能にしました。Sunrise MedicalはNuprodxおよびRide Designsを買収し、高マージンのシーティングセグメントを支配しました[1]。
技術投資がリーダーを差別化しています。Permobilの14,000平方メートルのイノベーションセンターは、研究開発と自動化された生産ラインを統合し、設計から市場投入までのサイクルを短縮しています[2]。WHILLはエッジコンピューティングを活用して障害物回避アルゴリズムをローカルで実行し、混雑したターミナルでのレイテンシを低減しています。競合他社は、米国エネルギー省が指摘したサプライショックリスクを軽減するために希土類フリーモーターを探求しています[3]。自社製電子部品とバッテリーパックを持つ企業は部品不足から身を守り、契約組立業者に依存する企業はコストの変動に直面しています。
サービス戦略が進化しています。サブスクリプションモデルはデバイス、ソフトウェアアップデート、およびメンテナンスを月額料金にバンドルし、収益を平準化しています。延長保証、クラウドベースの診断、およびリモートファームウェアプッシュがブランドの粘着性を強化しています。自律機能が拡大するにつれ、ローカライゼーションアルゴリズムとセンサーフュージョンに関する知的財産ポートフォリオの戦略的価値が高まっています。特に中堅ブランドが必要なソフトウェア人材の確保に苦労する場合、統合は継続すると予想されます。
パーソナルモビリティデバイス業界リーダー
-
Invacare Corporation
-
Ottobock
-
Drive DeVilbiss Healthcare
-
Stryker Corporation
-
GF Health Products Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
パーソナルモビリティデバイス市場 このレポートでカバーされる企業
- Pride Mobility Products
- Invacare
- Drive DeVilbiss Healthcare
- Sunrise Medical
- Permobil AB
- GF Health Products
- Stryker
- Ottobock
- Medline Industries
- Arjo AB
- Kaye Products
- Rollz International
- Performance Health
- WHILL Inc.
- Golden Technologies
- Amigo Mobility International
- Afikim Electric Vehicles
- Permobil Group (ROHO)
- TOPRO AS
- Yadea Technology Group
市場機会と将来展望
バッテリー安全基準と正式なアクセス規則は、準拠したバッテリーパック、充電器、安全使用エコシステムを文書化できる製造業者や小売業者にとっての空白領域を生み出している。米国消費者製品安全委員会は2026年6月、リチウムイオン電池を使用したマイクロモビリティ製品に対してUL 2849、UL 2272、UL 2271への準拠を求める規則制定案を開始した。これにより市場は、任意採用ではなく、監査可能で規格に紐づいた安全性能へと移行することになる。都市レベルの規則制定も、電動個人用モビリティ補助具の需要と製品設計を再形成し得る。シンガポールは2026年6月1日発効で、個人用モビリティ補助具の新たな寸法・重量制限を設定し、運用ルールを厳格化した。この規制の明確化は、定義された規格に適合するよう設計された製品ポートフォリオを後押しし、小売業者が準拠SKUを中心に品揃えを最適化することを可能にする。
償還制度と公共アクセシビリティプログラムは、軽量素材、臨床コーディング、建築環境のアップグレードに結びつく第二の機会領域を提供する。米国では、H.R. 1703(2025年モビリティ選択拡大法)が2026年5月に前進し、チタンまたはカーボンファイバー製の超軽量手動車椅子に対するメディケア請求コードの制定を指示した。これが採用されれば、プレミアム手動構成に対するより明確な道筋が支えられる。公共部門のアクセシビリティ支出も、モビリティソリューションを必要とする導入先を同様に拡大し得る。連邦交通局(FTA)は、2026年度における鉄道駅アクセシビリティ向上のための「オールステーションズ・アクセシビリティ・プログラム」に6億8,600万米ドルを充てると発表した。これにより、主要システム全体で互換性のあるモビリティ補助具、移乗機器、アクセシブルデザインの統合を必要とするプロジェクトの範囲が拡大する。
最近の産業開発事情 パーソナルモビリティデバイス市場
- 2026年7月:WHILLはカーボンファイバー製の超軽量電動車椅子「Modo Breeze」を発売した。この製品は、多くの電動代替品よりも低価格帯に位置付けられている。この動きは、携行重量を軽減し、従来の臨床購買層を超えて電動車椅子の普及を広げるための、カーボンファイバーへの素材代替が続いていることを示している。
- 2026年6月:オットーボックは、手動・電動車椅子およびシーティングソリューションを含むヒューマンモビリティ事業部門をDHCareに売却する最終契約を締結した。この取引は、主要車椅子カテゴリーにおける競争構造を再編し、買収企業に流通、部品、サービス能力を拡大するための、より大きな設置ベースを与える。
- 2025年12月:Invacare Americaは、電動車椅子向けの「ASL iON統合ドライブ制御システム」を発表し、Bluetooth接続と複数機器統合機能を追加した。この発売は、電動モビリティ分野においてアクセサリーエコシステムと差別化されたユーザーインターフェースを支える、接続型制御アーキテクチャへの移行を強化するものである。
パーソナルモビリティデバイス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、パーソナルモビリティデバイス市場は、主に加齢・負傷・障害により移動が制限されている場合に、日常生活における安全な移動を支援する新規製造の補助デバイスからの収益を対象としています。対象は世界全体であり、数値はサービス利用ではなく製品販売として追跡されています。
対象外:レクリエーション用電動スクーター、外骨格、レンタルフリート、およびアフターセールスサービス収益は市場合計から除外されています。
セグメンテーション概要
- 製品別
- 車椅子
- 手動車椅子
- 電動車椅子
- ロボット型・自律型車椅子
- 歩行補助具
- 杖・松葉杖
- 歩行器・ロールアター
- モビリティスクーター
- 3輪
- 4輪
- 階段昇降機およびプラットフォームリフト
- 車椅子
- 技術別
- 手動
- 電動
- ハイブリッド・パワーアシスト
- エンドユーザー別
- 病院・クリニック
- 在宅ケア環境
- リハビリテーションおよび長期ケアセンター
- 流通チャネル別
- オフライン
- Eコマース
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東およびアフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東およびアフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、補助モビリティデバイスとして何が該当するかを確定することから始まり、繰り返し確認可能な需要側・供給側のシグナルをマッピングしました。世界保健機関、米国CDC、各国保健省などの公的情報源を活用し、国別の移動制限の有病率、高齢化トレンド、および負傷に関連するモビリティニーズを把握しました。
また、米国国勢調査局の人口統計表、国連の人口統計データ、および医療機器の輸出入が高水準で確認できる貿易・税関ポータルなどの参考情報源も検討しました。販売・償還されている製品に基づいてモデルを現実に即したものとするため、企業の年次報告書や投資家向けプレゼンテーション、補助技術に関連する協会ウェブサイト、政策・アクセシビリティ更新に関する信頼性の高い報道を活用しました。企業財務の標準化、特許活動の追跡、および公開情報が乏しい輸出入貨物シグナルの相互確認には、一部有料データベースのサブスクリプションを使用しました。これらのデスクリサーチ情報源は網羅的なものではなく、データ収集、前提条件の検証、定義の明確化のために追加の参考資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、特に公開データが手動デバイスと電動デバイスを明確に区別していない場合に、需要ドライバーと価格ロジックを検証するために活用しました。メーカー、流通業者、在宅ケアプロバイダー、および臨床調達担当者など幅広いステークホルダーと対話し、通貨・償還・チャネルミックスの差異を正規化できるよう、アジア太平洋、欧州・中東・アフリカ、南北アメリカにわたって地域カバレッジのバランスを取りました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | 最高経営幹部:13% | アジア太平洋:47% |
| 中位層:46% | 部門・ユニットリーダー:29% | 欧州・中東・アフリカ:31% |
| 中小プレイヤー:15% | マネージャー:58% | 南北アメリカ:22% |
市場規模算定と予測
規模算定はトップダウンアプローチで構築され、人口統計およびケア環境のシグナルを対応可能な需要プールに再構成し、採用・交換パターンを用いてデバイス支出に換算しました。実際には、国レベルの移動制限・高齢化指標から始め、ケア環境(在宅ケア、長期ケア、臨床利用)に対応させ、主要補助デバイスの購入頻度とミックスの前提条件を適用します。
合計値を現実的に保つため、デバイスクラス別のサンプル価格、流通業者・小売業者のチャネル確認、および開示情報が存在するサプライヤーの収益集計を含む選択的なボトムアップ推計によって結果を裏付けました。最も重要な入力項目には、電動デバイスへのシフト、手動・電動カテゴリー別の平均販売価格の推移、償還・アクセシビリティ政策の変化、車椅子・スクーターの交換サイクル、およびオンライン対オフラインのチャネルミックスが含まれます。予測にあたっては、政策タイミグと電動化ペースに関する専門家の見解に裏付けられたシナリオ分析を用い、観測された出荷・支出シグナルに最も合致するベースケースにシナリオをブレンドしました。小規模国のデータギャップが生じた場合は、年齢構成とケアアクセスが類似する近隣市場のピアを用いて値を補間し、貿易・価格の妥当性範囲と照合して再確認しました。
データ検証と更新サイクル
最終数値が単一のデータストリームに依存しないよう、複数のパスを通じて検証を実施しました。人口統計の軌跡、貿易の方向性、公開資料からの成長に関するコメントなど独立したシグナルと出力を比較し、明確な理由が判明するまで外れ値を調査しました。
承認前に、前提条件を別のアナリストがレビューし、大きな差異は価格・ミックス・交換タイミングなどの入力にさかのぼって追跡します。一次調査のフィードバックが重要な変化(例:償還の調整や突然のチャネル混乱)を示唆する場合は、情報源に再連絡してモデルの影響部分を再実行します。レポートは年次で更新され、重要なイベントが需要や価格に変化をもたらす場合は中間更新が行われます。納品直前に最終レビューを完了し、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceのパーソナルモビリティデバイス市場規模と他の公表推計との比較
パーソナルモビリティデバイスの公表市場規模は、成長の方向性が類似していても大きく乖離して見えることがあります。これは、対象製品リストと収益の境界が必ずしも同一ではないためです。また、ある推計が新しい基準年、異なる通貨タイミング、または電動デバイス採用に対してより積極的な見方を採用している場合にも差異が生じます。
ベンチマーク表には明確な乖離が示されており、これは主に対象範囲の選択に起因しています。一部の出版物では隣接カテゴリーを合計に含めたり、サービスやレンタル活動を市場の一部として計上したりしています。Mordor Intelligenceのモデルでは、合計は移動障害のあるユーザーに販売された新規製造の補助モビリティデバイスに限定されており、レクリエーション用電動スクーター、外骨格、レンタル、アフターセールスサービスは除外されているため、より広い定義からは数値が乖離することがあります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 15.71 ビリオン 米ドル(2026年) | |
| 業界出版社A | 13.17 ビリオン 米ドル(2025年) | より早い基準年と、車椅子・歩行補助具・モビリティスクーターを中心とした狭い製品フレームを使用しており、リフトおよびプラットフォーム関連デバイスの収益が別途扱われる場合に過小計上となる可能性があります。 |
| データプロバイダーB | 13.85 ビリオン 米ドル(2024年) | 医療用ベッドや追加製品などの隣接カテゴリーを含む可能性のある広いデバイスバスケットに依拠しており、CAGRの期間と基準年が異なるため、出発点と暗示される価格ミックスの軌跡がずれています。 |
総合すると、この表は年の選択とデバイス販売として何が計上されるかが合計の差異の最大の要因であることを示しています。高齢化・ケア環境ミックス・交換サイクルなど繰り返し確認可能な需要シグナルにモデルを結び付け、インタビューを通じて価格とミックスを検証することで、当社の推計は透明性が高く、国をまたいで照合しやすいものとなっています。
レポートで回答される主要な質問
個人用モビリティデバイス市場の現在の規模はどのくらいですか?
個人用モビリティデバイス市場規模は2026年に157億1,000万米ドルであり、6.09%のCAGRで2031年までに211億1,000万米ドルに達すると予測されています。
最も多くの収益を生み出す製品カテゴリーはどれですか?
車椅子は2025年に44.85%の収益シェアで製品ミックスをリードしており、ケア環境全体における基盤的役割を裏付けています。
最も速く成長している地域はどこですか?
アジア太平洋地域は2031年まで6.66%という最も高い地域CAGRを記録しており、急速な人口高齢化と家計収入の上昇が牽引しています。
償還政策は需要にどのような影響を与えていますか?
米国などの市場での在宅ケア償還の拡大により、承認されたデバイスコストの80%が現在カバーされており、高齢者の普及を促進しています。
産業を再形成している技術トレンドは何ですか?
自律ナビゲーション、パワーアシストシステム、および希土類フリーモーターが、介護者の介入をより少なく必要とする、より軽量でスマートなデバイスをもたらしています。
オンラインチャネルは従来のサプライヤーを凌駕しつつありますか?
Eコマースは、購入者が自宅配送と透明な価格設定を評価するにつれ6.78%のCAGRで成長していますが、フィッティングとアフターサービスには実店舗ディーラーが依然として不可欠です。