
パーソナルケアワイプス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
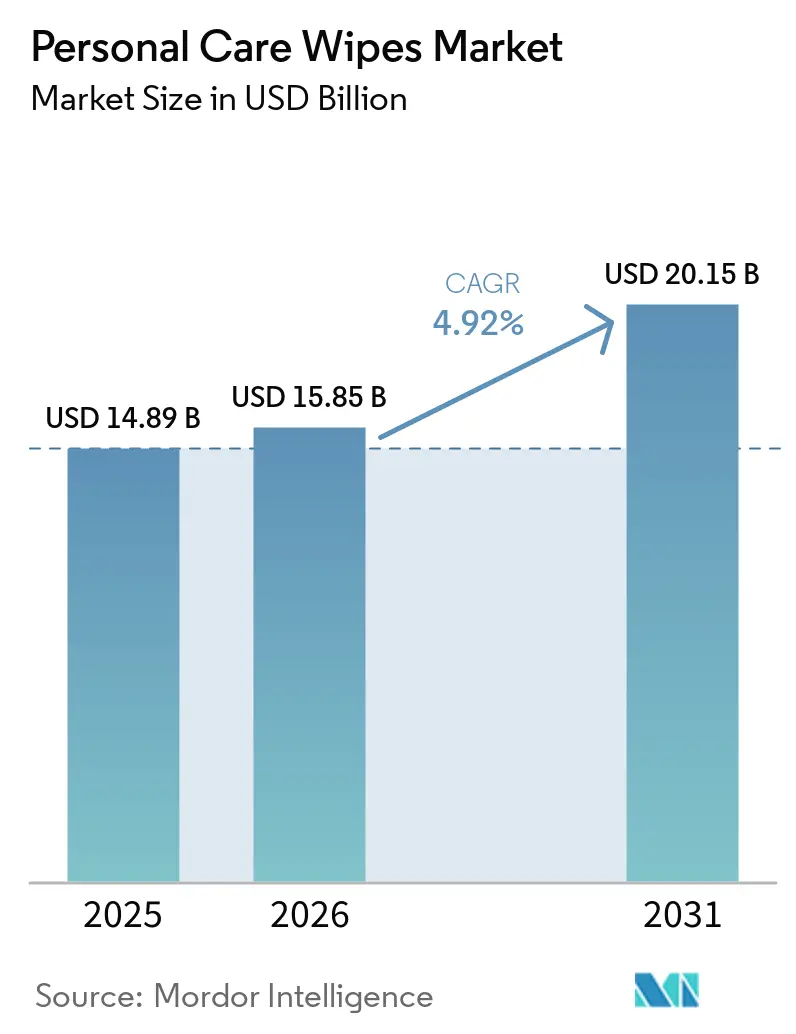
| 市場規模 (2026) | 15.85 十億米ドル |
| 市場規模 (2031) | 20.15 十億米ドル |
| 成長率 (2026 - 2031) | 4.92 % |
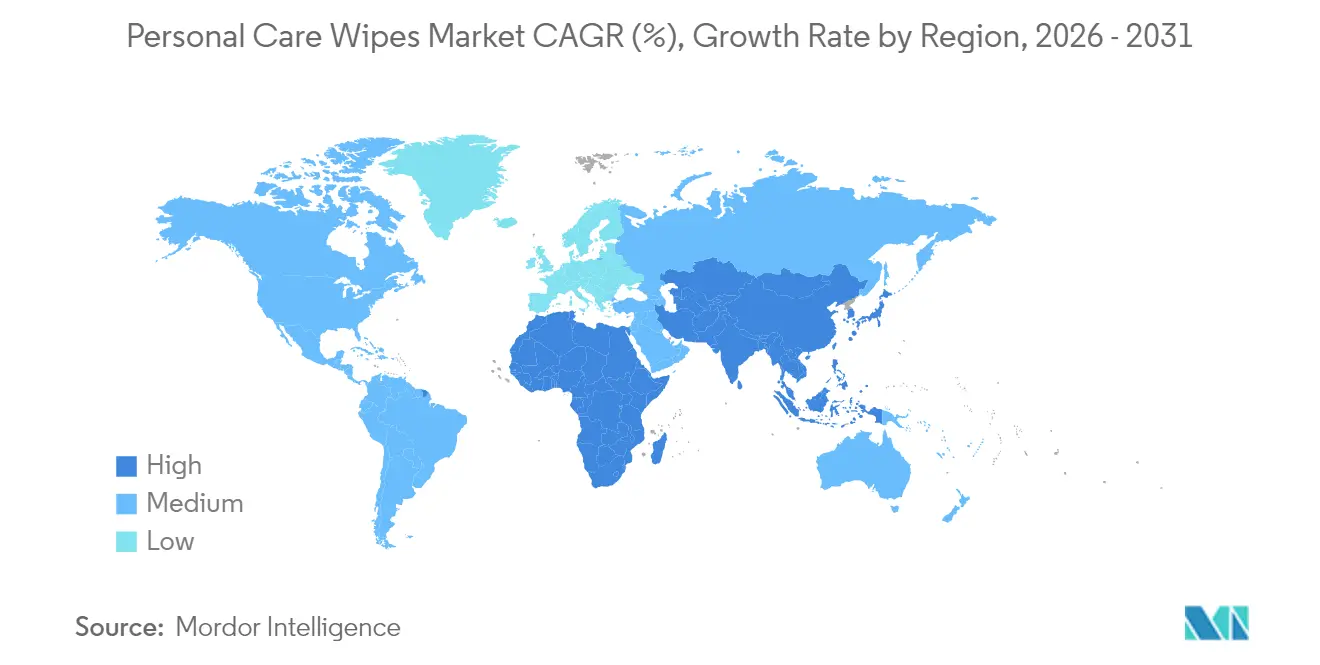
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
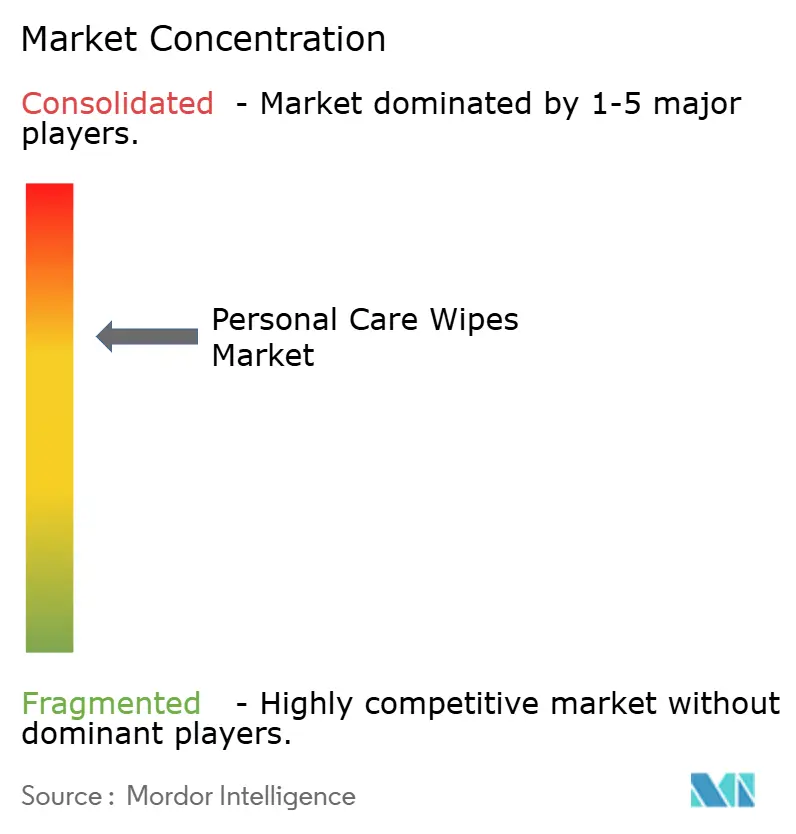
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるパーソナルケアワイプス市場分析
パーソナルケアワイプス市場規模は、2025年の148億9,000万米ドル、2026年の158億5,000万米ドルから、2031年までに201億5,000万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 4.92%を記録すると予測されています。迅速な使い捨て衛生フォーマットに対する消費者の持続的な選好、成分安全性に関する新たな規制上の精査、および基材イノベーションの加速が相まって、パーソナルケアワイプス市場の構造的な成長モメンタムを強化しています。米国の化粧品規制近代化法(Modernization of Cosmetics Regulation Act)は現在、施設登録と有害事象報告を義務付けており、コンプライアンスコストを引き上げる一方で、製品安全性に対する消費者の信頼を高めています。欧州のプラスチック含有ウェットワイプスの禁止により、調達はセルロース、リヨセル、ポリ乳酸(PLA)へとシフトし、グローバルなサプライチェーンの再設計を促しています。北米におけるフラッシャビリティ表示基準の強化と、アジア太平洋地域における顕著なプレミアム化トレンドが、パーソナルケアワイプス市場内の成長ポケットをさらに差別化しています。さらに、ダイレクト・トゥ・コンシューマーのサブスクリプションモデルにより、ブランドは棚スペースの制約を回避し、高頻度の嗜好データを収集することができ、原材料の価格変動にもかかわらず価格決定力を強化しています。
レポートの主要なポイント
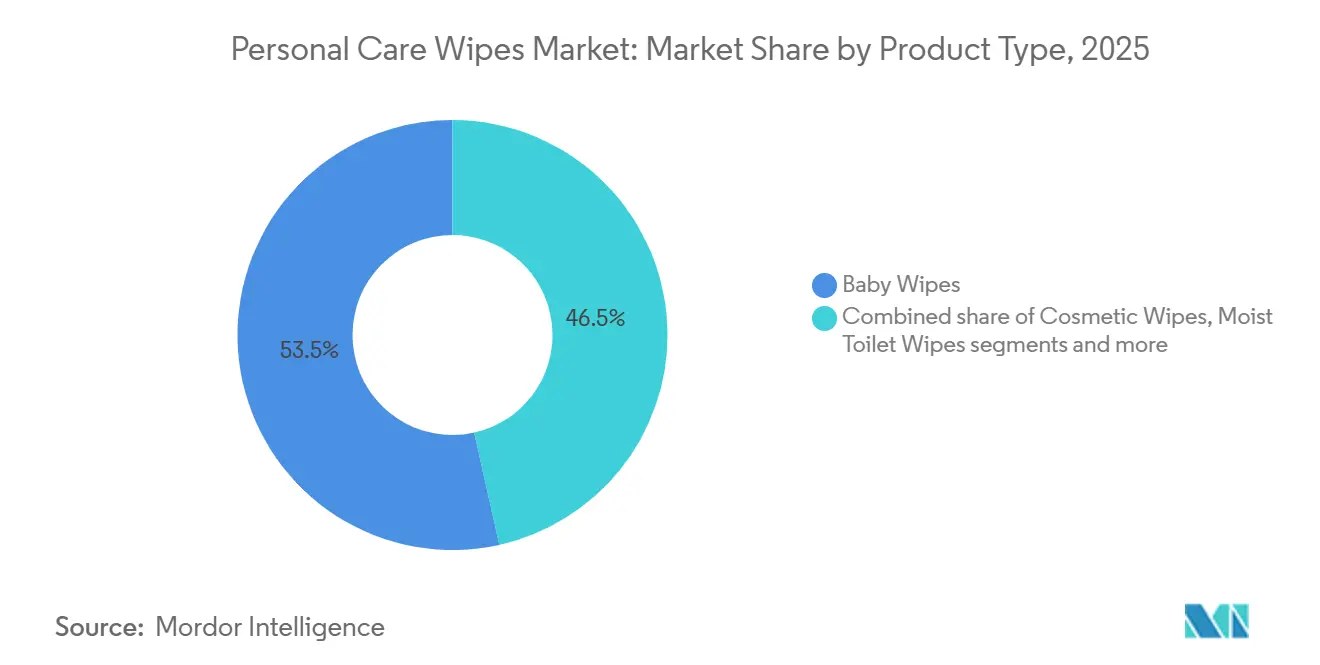
- 製品タイプ別では、ベビーワイプスが2025年のパーソナルケアワイプス市場シェアの53.48%をリードし、コスメティックワイプスは2031年にかけてCAGR 6.23%で拡大すると予測されています。
- 成分別では、天然・オーガニック製品が2025年の販売量の34.51%を占め、2031年にかけてCAGR 6.68%で成長しています。
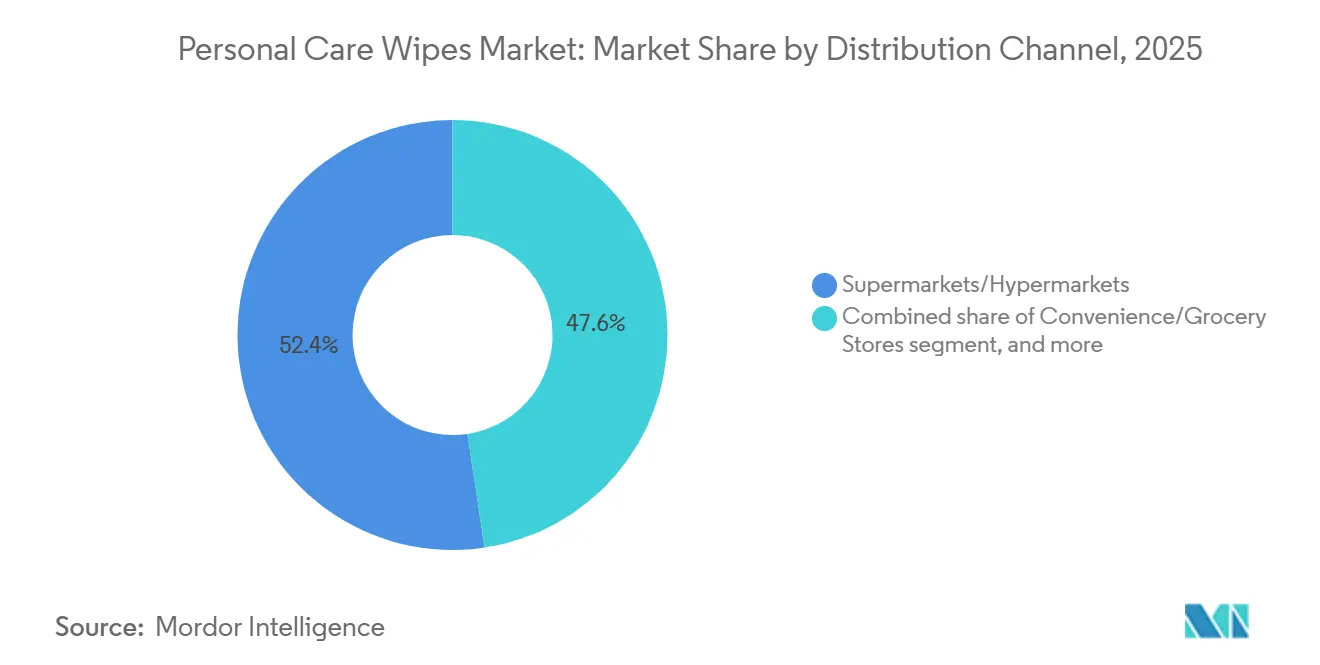
- 流通チャネル別では、オンライン小売が最も急速な成長を示し、2026年から2031年にかけてCAGR 7.05%で拡大し、金額ベースで優位を占めるスーパーマーケットとの差を縮めています。
- 地域別では、北米が2025年に40.28%の収益を生み出し、アジア太平洋地域が2031年にかけて年率6.88%で最も急速な拡大を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 健康・衛生意識の高まり | +1.2% | グローバル、特に北米およびアジア太平洋の都市部でピーク | 中期(2〜4年) |
| 天然・オーガニック・クリーン衛生製品への需要の高まり | +1.0% | 北米および欧州が中核、アジア太平洋の都市部へ拡大 | 長期(4年以上) |
| 持続可能・生分解性ワイプスの人気の高まり | +0.8% | 欧州がリード、北米が採用、アジア太平洋が新興 | 長期(4年以上) |
| 機能性・フレグランスにおける製品イノベーション | +0.7% | グローバル、R&Dは日本、韓国、米国に集中 | 中期(2〜4年) |
| 都市化による迅速なソリューションへの需要の促進 | +0.9% | アジア太平洋が中核、中東・アフリカへの波及 | 長期(4年以上) |
| 電子商取引のアクセシビリティの向上 | +0.6% | グローバル、北米・欧州・中国で加速 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
健康・衛生意識の高まり
パンデミック後の衛生プロトコルは日常的な習慣に定着しており、急性感染への懸念が薄れた後も使い捨てワイプスへの需要を持続させています。米国疾病管理予防センター(CDC)は引き続き、人通りの多い環境での表面消毒を推奨しており、これにより家庭および商業施設における抗菌ワイプスの使用が標準化されています。この行動の定着は、幼い子どもを持つ親の間で特に顕著であり、ベビーワイプスはおむつ交換と迅速な表面清掃という二重の目的を果たし、需要の価格弾力性を低下させています。日本および韓国の規制当局は、乳幼児向けワイプスの微生物学的安全基準を強化し、製造業者に対して緑膿菌(Pseudomonas aeruginosa)および黄色ブドウ球菌(Staphylococcus aureus)に対する防腐剤の有効性の検証を義務付けており、製剤の複雑性を高める一方で、小規模ブランドにとっての参入障壁を形成しています。
天然・オーガニック・クリーン衛生製品への需要の高まり
消費者は、かつて食品ラベルに向けていたような厳密さで成分リストを精査しており、ブランドは植物由来の界面活性剤を中心に製剤を再構築し、パラベン、フタル酸エステル、合成香料を排除するよう促されています。The Honest Companyが2025年1月に発売した「Pure Aqua」ワイプスラインは、99%の水とオーガニックコットン基材を特徴としており、従来品より20〜30%高い価格プレミアムにもかかわらず、プレミアム小売チャネルで棚スペースを獲得したことがこのシフトを体現しています。欧州天然・オーガニックコスメティクス協会(COSMOS)が管理するCOSMOS認証は、西欧においてミレニアル世代およびZ世代の消費者をターゲットとするブランドにとって事実上の必須要件となっており、同地域ではパーソナルケア購入者の42%が認定オーガニック表示を積極的に求めていると報告されています。このトレンドは現在アジア太平洋地域にも波及しており、韓国の食品医薬品安全処が2024年に「グリーンコスメティクス」表示フレームワークを導入し、天然製剤に対する規制上の追い風を生み出しています[1]出典:韓国食品医薬品安全処、「グリーンコスメティクス政策」、mfds.go.kr。
持続可能・生分解性ワイプスの人気の高まり
英国が2024年10月にプラスチックを含むウェットワイプスを禁止したことにより、業界全体で基材のイノベーションが加速し、メーカーはISO 14855好気性生分解基準を満たすリヨセル、ビスコース、ポリ乳酸(PLA)ブレンドへの転換を進めている。Kimberly-Clark de Méxicoが2024年に導入したHoneykeeper生分解性ベビーワイプスは、TÜV SÜD認証のコンポスト条件下で45日以内に85%の生分解を達成しており、従来の不織布との性能同等性が商業的に実現可能であることを示している。使い捨てプラスチック指令(Single-Use Plastics Directive)に基づき、ワイプスメーカーに拡大生産者責任(Extended Producer Responsibility)を義務付ける欧州連合(EU)の規制は、ブランド各社がクローズドループ回収システムおよびケミカルリサイクルパートナーシップへの投資を促進しており、フランスおよびドイツでの初期パイロットでは使用済みワイプスの15〜20%の回収率が示されている。これらのインフラ投資は資本集約的であるが、自治体の廃棄物管理当局が埋め立て受け入れ基準を厳化する中、規制適合ブランドを有利な立場に置くものである。
機能性・フレグランスにおける製品イノベーション
当初フェイシャルクレンジング向けに設計されたミセルウォーター技術は、現在コスメティックワイプスへと拡大しています。この進歩により、一度の操作で素早く簡単にメイクを落とすことが可能となり、忙しい消費者にアピールしています。2024年12月、Yuhan KimberlyはKleenex My Bidet Pure
を発売しました。これはpHバランスの取れた製剤とプラスチックフリー基材を特徴とするフラッシャブルトイレットワイプスです。韓国で発売され、限られた棚スペースで複数の利点を持つ製品が好まれるコンビニエンスストアを通じて流通されています。フレグランスイノベーションは進化しており、使用中に徐々に香りを放出するマイクロカプセル化技術へのシフトが見られます。これにより製品の知覚効果が高まり、プレミアム価格設定を支援します。2024年、Procter & Gambleは皮膚マイクロバイオームの健康促進を目的としたプロバイオティクス株を含むワイプスの特許を申請しました。この概念は科学的に議論の余地があるものの、健康意識の高い消費者に共鳴しています。さらに、蓄積する臨床的エビデンスが新たな規制上の機会を生み出す可能性があり、これは米国特許商標庁(USPTO)特許データベースに記載されています[2]出典:米国特許商標庁、「特許データベース」、uspto.gov。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 環境上の懸念と廃棄物管理の問題 | -0.9% | グローバル、規制圧力は欧州および北米に集中 | 長期(4年以上) |
| 規制・安全コンプライアンスの課題 | -0.5% | 北米および欧州が中核、アジア太平洋へ拡大 | 中期(2〜4年) |
| 成分・廃棄に関する厳格な規制が市場成長を阻害 | -0.6% | 欧州がリード、北米が追随、アジア太平洋は選択的執行 | 長期(4年以上) |
| 不織布・化学品の価格変動がマージンに影響 | -0.7% | グローバル、アジア太平洋の製造拠点で特に顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
環境上の懸念と廃棄物管理の問題
北米および欧州の自治体下水道システムでは、非分散性ワイプスが下水管閉塞の20〜30%を占めると報告されています。これらの閉塞は年間10億米ドルを超える修復コストをもたらし、水環境連盟(Water Environment Federation)が指摘するように、公益事業者がこれらの費用を回収するために製造業者に対して訴訟を起こす事態を招いています[3]出典:水環境連盟、「フラッシャブルワイプスと廃水」、wef.org。2024年、国際水道サービスフラッシャビリティグループ(International Water Services Flushability Group)はフラッシャビリティ試験プロトコルを改訂し、ワイプスが乱流条件下で30分以内に崩壊することを要求しています。既存製品のほとんどはこの基準を満たせず、「フラッシャブル」表示の使用が制限され、モイストトイレットワイプスセグメントの成長が阻害されています。カリフォルニア州およびニューヨーク州の埋め立て事業者は、ワイプスを含む合成繊維含有量の高い廃棄物流に対して追加料金を導入しており、小売業者は非生分解性製品の棚スペースを再考するよう促されています。消費者擁護団体は、ポリプロピレン系ワイプスからのマイクロプラスチック脱落に関する懸念を強めています。実験室研究では、サンプリングされた廃水排水の60%に繊維断片が確認されています。この知見は欧州議会の法案草案に影響を与えており、ワイプスを段階的廃止のタイムラインの対象となる「問題のあるプラスチック」として分類することが提案されています。
不織布・化学品の価格変動がマージンに影響
2024〜2025年にかけて、スパンボンド不織布の主要原料であるポリプロピレン樹脂は25〜35%の価格変動を経験しました。これらの変動は主に、原油価格の変化と中東およびアジアにおける石油化学サプライチェーンの混乱によって引き起こされました。垂直統合が限られた製造業者は、スーパーマーケットにおける激しい競争とプライベートブランドの台頭により小売価格が硬直化する中、マージン圧縮に直面しています。Kimberly-Clark Corporationの2024年度年次報告書では、原材料インフレによりパーソナルケアセグメントの営業利益率が150ベーシスポイント低下したことが強調されています。これに対処するため、同社は長期的な固定価格でのパルプ供給を確保するため、Suzanoとの34億米ドルの合弁事業を加速させました。ヘッジメカニズムや長期供給契約を持たない小規模ブランドは特にリスクにさらされています。これにより、2025年には南米および東南アジアの複数の地域プレーヤーが市場から撤退または統合されました。さらに、フェノキシエタノールや塩化ベンザルコニウムなどの化学防腐剤は、中国における厳格な環境規制が生産能力を削減し需給ダイナミクスを変化させたことにより、15〜20%の価格上昇を見せました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ベビーワイプスの優位性がコスメティックワイプスの急増に直面ベビーワイプスは2025年のパーソナルケアワイプス市場規模の53.48%を占め、おむつ交換での確立された使用と家庭内迅速清掃における新たな役割によって支えられています。しかしコスメティックワイプスは、韓国発の多段階ルーティンを携帯可能なサシェに凝縮するミセルウォーター技術を活用し、2031年にかけてCAGR 6.23%で拡大しています。モイストトイレットワイプスは、ほとんどの製品がIWSFG 30分崩壊基準を満たせないため成長制約に直面しており、フラッシャブルとしての位置付けが制限されています。
汎用ワイプスはカテゴリー横断的な実用性を提供するものの、マージンが薄く、インティメートワイプスは規模は小さいながらも薬局の推薦が購入の心理的障壁を取り除く市場で加速しています。競争の激化が進んでいます。Harper HygienicsのKindii Water Careの発売とProcter & GambleのPampers Pure Aquaの拡張はいずれも、プラスチックフリー基材と99%水製剤に依存し、成分ミニマリストの親に訴求しています。業界全体として、プロバイオティクス、発酵、活性成分ワイプスは、R&Dがパーソナルケアワイプス市場における価値認識をいかに再定義しているかを示しています。防腐剤に対する規制上の精査がさらなる複雑性をもたらしており、ホルムアルデヒド放出剤に関する欧州SCCSの意見はすでに製剤担当者を再検討へと向かわせています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


成分別:
天然・オーガニック製品が従来型製剤を上回る成長COSMOS認証またはUSDAオーガニック認証を取得した天然・オーガニックワイプスは、年間成長率6.68%という力強い成長を経験しています。この成長率は従来型ワイプスを176ベーシスポイント上回っています。しかし、従来型ワイプスはコスト効率の高さと高温多湿の物流条件下での優れた保存性を主な理由として、2025年のパーソナルケアワイプス市場において65.49%の支配的なシェアを維持すると予測されています。COSMOS認証は西欧における棚での存在感の重要な要素となっており、購買者の42%が認定表示を持つ製品を積極的に求めています。
ブランドは、低水分活性、キレート剤、植物性ペプチドを組み合わせたハードル技術などの高度な保存技術を採用しています。これらのアプローチは、パラベンやフェノキシエタノールを使用せずに天然製品ラインの賞味期限を延長するのに役立っています。Unileverの2024年の特許申請は植物由来の抗菌ペプチドを強調しており、24ヶ月の保存期間にわたって有効性を維持する能力を示しています。それにもかかわらず、オーガニックコットンと持続可能に調達されたセルロースは40〜60%の原料プレミアムを生じさせており、これらのコストをパーソナルケアワイプス市場のバリューチェーンに効果的に転嫁できないブランドにとって困難をもたらしています。
流通チャネル別:
オンライン小売が従来の棚ダイナミクスを変革オンライン小売は2031年にかけて年率7.05%で成長すると予測されており、パーソナルケアワイプス市場全体の成長をほぼ200ベーシスポイント上回っています。サブスクリプションおよびダイレクト・トゥ・コンシューマープラットフォームの台頭は、安定した継続的収益の流れを確保するだけでなく、広範なデータリポジトリの構築を促進します。これらのデータインサイトにより、企業は進化する消費者の嗜好に対応するため、製品製剤を迅速かつ正確に調整することができます。2025年の市場価値の52.38%を占めるスーパーマーケットは、プライベートブランドからの競争激化に直面しています。この課題に対処するため、大手スーパーマーケットチェーンは生分解性・オーガニックのストアブランド製品を導入しており、コスト意識の高い消費者を引き付けるため、しばしば大幅な二桁割引で提供されています。
WaterWipesはAmazonの自動補充プログラムを戦略的に活用し、長期的な顧客ロイヤルティを確保し、顧客生涯価値を最大化しています。この革新的なアプローチは、2024年に3i GroupがWaterWipesに1億4,500万ユーロを投資する決定の重要な要因となりました。一方、従来の実店舗小売業者は、スマートシェルフ技術の導入やキュレーションされたプレミアム製品ディスプレイの作成など、店内ショッピング体験を向上させる新たな戦略を採用しています。これらの取り組みにもかかわらず、電子商取引プラットフォームは新製品発売の優先チャネルとして引き続き優位を占めています。この優位性は、倉庫保管に関連するスロッティングフィーの低さと、競争の激しいパーソナルケアワイプスセクターでの成功に不可欠な迅速な消費者フィードバックの収集能力によって支えられています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
北米パーソナルケアワイプス市場
2025年、北米は収益の40.28%を占め、一人当たりの使用率の高さと強固な規制の枠組みによって引された。EPAが2024年以降に義務付けた「フラッシュ禁止」アイコンは、消費者の混乱を軽減し、詰まりを防ぐことで自治体に年間10億米ドルのコスト削減をもたらした。カナダでは、移民家庭における出生率の上昇がベビーワイプスの需要を支えている。一方、メキシコでは拡大する中間層がワイプスを時折使う贅沢品ではなく日常の必需品と見なすようになっている。企業はポートフォリオの最適化を進めており、例えばProcter & Gambleは2024年にアルゼンチン事業を売却し、プレミアム化トレンドが粗利益率の維持に寄与している米国およびカナダ市場へリソースを再配分した。
アジア太平洋・アフリカパーソナルケアワイプス市場
アジア太平洋地域は最も成長が速い地域であり、2031年までに年間成長率6.88%が見込まれている。インドおよびインドネシアでは年率3%を超える都市化が進んでおり、利便性の高い製品フォーマットへの需要を押し上げている。Unicharmは2025年2月にアーメダバード工場を開設し、国内生産能力を強化した。同時に、同社のSofy東アフリカ構想はアジアから新興アフリカ市場のノウハウ移転を進めている。中国では、消費者が天然素材または輸入ブランドへシフトするにつれてプレミアムセグメントが拡大しており、国内大手のHenganは垂直統合を活用して競争力のある価格設定を維持している。日本では、高齢化人口が成人用失禁ワイプスの需要を促進しており、低刺激処方と消臭機能が特に重視されている。
欧州・中東・アフリカおよび南米パーソナルケアワイプス市場
欧州はパーソナルケアワイプス市場において大きな規制上の影響力を持つ。英国のプラスチック含有ウェットワイプス禁止は、堆肥化可能な代替品へのシフトを促進している。EUの拡大生産者責任は製造コストを2〜4%引き上げるが、環境意識の高い消費者の間でブランドの評判を高める効果もある。南米では、通貨変動にもかかわらずブラジルとアルゼンチンに成長が集中している。対照的に、中東およびアフリカにおける一人当たりのワイプス消費量は北米水準の10%未満にとどまっている。しかし、アラブ首長国連邦およびサウジアラビアにおける物流・小売インフラへの継続的な投資が、2031年までにレミアム衛生製品の普及を段階的に高める道を開いている。

規制環境
パーソナルケアワイプの規制は、化粧品の安全性・トレーサビリティと、プラスチックおよび廃棄の環境影響という2つの側面で強化されています。米国では、FDAが多くのパーソナルケアワイプ(例:洗顔用やメイク落とし用ワイプ)を化粧品として扱い、施設登録や有害事象記録の保持といったMoCRA(化粧品現代化法)の要件対象となります。無生物表面の除菌を目的としたワイプはEPAの管轄下に置かれます。ラベリング政策も変化しており、米国上院は2026年3月22日にS.1092(WIPPES法)を通過させ、一部の使い捨てワイプに対する「Do Not Flush」の統一ラベリングに向けた連邦レベルの道筋を進めていますが、法制化はまだ手続き中です。
欧州では、ラベリングと素材構成の両面で政策がより明確化しています。欧州委員会規則(EU)2020/2151は、一部のウェットワイプに対して「PLASTIC IN PRODUCT」などの特定ラベリングを義務付け、EUの使い捨てプラスチック枠組みは多くの市場でワイプに対する生産者責任の義務を拡大し、サプライチェーン全体でコンプライアンスと報告要件を強化しています。プラスチック規制は英国内でも管轄区域ごとに個別化しつつあります。報告書の文脈で言及された英国全体の方針に続き、ウェールズはプラスチックを含むウェットワイプの供給を2026年12月18日から禁止するガイダンスを公表しており、当該市場で販売される製品においてセルロース系などのプラスチックフリー基材への移行を加速させると見込まれています。
競合環境
2025年、Procter & Gamble、Kimberly-Clark、Kenvueは合計でパーソナルケアワイプス市場のグローバル売上の約45%を占め、中程度の集中度を示しています。これらの市場支配は、不織布材料調達における規模の経済と主要小売業者との確立された関係に起因しています。2026年1月、Kimberly-ClarkとKenvueは計画中の合併について規制当局の承認を取得し、今年後半に最終化される見込みです。この合併は、ベビーケアおよび成人用失禁製品ポートフォリオを統合し、原材料に対する交渉力を強化し、競争上のポジショニングを向上させることを目的としています。
WaterWipesやThe Honest Companyなどの小規模ニッチプレーヤーは、超純粋成分の使用とダイレクト・トゥ・コンシューマー戦略を活用し、標準的な製品より30〜40%高いプレミアム価格を設定することを可能にしています。3i Groupからの資本注入を受けたWaterWipesは、生産能力を拡大し新たな地域市場に参入することで、超クリーン製品セグメントにおけるリーダーシップを強固にしています。競合環境はさらに特許活動によって形成されており、Procter & Gambleはマイクロバイオームをサポートするワイプスに注力して機能性ブランディングを強化する一方、Kimberly-Clarkの繊維分散技術に関する特許は、議論を呼ぶフラッシャブルワイプスセグメントにおける機会を潜在的に開拓する可能性があります。持続可能性イニシアチブも競争を促進しており、Essityは2030年までに100%再生可能または再生材料の使用を約束し、他の市場プレーヤーに対してカーボンフットプリントの削減と環境目標の達成に向けた取り組みを加速させる圧力をかけています。
デジタルコマース能力は、市場リーダーとフォロワーを区別する重要な差別化要因となっています。アジアのコンビニエンスストアでスマートシェルフセンサーを試験的に導入したブランドは、在庫切れ状況が10〜15%減少したと報告しており、運転資本要件を大幅に増加させることなく棚での在庫確保を改善しています。さらに、サブスクリプションベースのコマースモデルは顧客離れを抑制するだけでなく、広範なデータインサイトを生成します。これらのインサイトにより、ブランドは予測精度を高め、アジャイルなマイクロセグメンテーション戦略を実施し、パーソナルケアワイプス市場内での成長と効率を促進することができます。
パーソナルケアワイプス業界リーダー
The Procter & Gamble Company
Kimberly-Clark Corporation
Kenvue Inc.
Essity Hygiene and Health AB
Unilever PLC
- 注:主要企業の掲載順は順位を示すものではありません。
パーソナルケアワイプス市場
- The Procter & Gamble Company
- Kimberly-Clark Corporation
- Kenvue Inc.
- Essity Hygiene and Health AB
- Unilever PLC
- Ecolab Inc.
- Edgewell Personal Care Company
- Unicharm Corporation
- Hengan International Group Company Limited
- Robanda International Inc.
- Albaad Massuot Yitzhak Ltd.
- WaterWipes Unlimited Company
- The Honest Company, Inc.
- 3M Company
- GAMA Healthcare Ltd
- Ontex Group NV
- Pigeon Corporation
- Reckitt Benckiser Group plc
- Bodyography Inc.
- A. M. HYGIENE

市場機会と将来展望
基材の代替とより説得力のある性能主張は、特に規制が石油化学由来繊維からの脱却やフラッシャブル性・プラスチックラベリングの強化を推進する分野において、プレミアム、プラスチックフリー、分散性製品フォーマットにおける余地を生み出しています。市場状況は、欧州主導の規制への対応としてセルロース、ライオセル、PLAへの調達シフトが既に進んでいることを示しており、一方でIWSFGの30分崩壊基準は「フラッシャブル」表示を使用できるウェットティッシュの数を制限しています。これらの制約が相まって、EUラベリング規則、EPR義務、米国MoCRAコンプライアンスの下でブランドが直面するライフサイクル終了、ラベリング、成分安全性要件に対応しながらプレミアム価格を維持できる差別化SKUを支えています。
2026年の生産能力・設備動向も、これらの要件に対応する活発な整備を示しています。2026年5月、ANDRITZはカナダのKruger Nonwovensからのハイブリッド技術Wetlaceの受注(持続可能なワイプ向け)と、中国のDalian Ruiguang向けのプレミアムフラッシャブルワイプに焦点を当てたWetlaceラインの受注を報告しました。これらの受注は、大規模生産者がパルプベースおよびハイブリッド不織布アプローチへの投資を進め、柔らかさと強度を崩壊特性と両立させようとしていることを示しています。加工分野では、Shandong Youyueが2026年4月に20本のウェットワイプ生産ラインを備えた新規40,000平方メートルの施設を開設し、Premier Care Industriesは2026年7月までにテキサス州アーリントンの新工場を設備試験段階に進め、小売業者が生分解性・プラスチックフリー製品ラインの棚スペースを拡大する中で、チャネル拡大とプライベートブランド供給を支えています。
Recent Industry Developments in パーソナルケアワイプス市場
- 2026年7月:Kimberly-ClarkとSuzanoのティッシュ・ハイジーン合弁事業であるArbexが、14カ国に22の製造拠点を持つ独立事業として業務を開始しました。大規模製造資産を専用プラットフォームに分離することで、ハイジーンカテゴリー向けの繊維・不織布供給の選択肢が増え、プラスチック削減やEPR要件に関連する基材の迅速な移行を支えています。
- 2025年6月:Kimberly-Clarkは、アラバマ州モービルの製造施設をハイジーン製品向けの新規生産ラインで拡張するため、1.3億米ドルを超える資本投資を発表しました。増強された生産能力と近代化は、北米の小売顧客に対するサービス水準の改善を支え、再処方ワイプおよび関連ハイジーンフォーマットのより迅速なスケールアップを可能にすることを目的としています。
- 2024年12月:Yuhan Kimberlyは韓国でKleenex My Bidet Pureを発売し、pHバランス処方とプラスチックフリー基材を特徴とするフラッシャブルトイレットワイプとして位置付けました。この発売は、ラベリングおよび排水システムに対する監視が強化される中、ブランドがプラスチックフリー基材とより厳格なフラッシャブル性の位置付けを用いて、ウェットトイレットワイプの成長を守ろうとしている様子を示しています。


パーソナルケアワイプス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、一般消費者向け小売チャネルを通じて日常の衛生およびクレンジング用途に使用される使い捨てパーソナルケアワイプスを市場対象としている。市場規模は金額ベースで算出されており、ベビーケア、フェイシャルケア、手ボディケア、インティメートハイジーン向けに販売される一般的なワイプス形態を含む。
対象外範囲:耐久性布製品、再使用可能なクレンジングパッド、ペーパーティッシュ、家庭用および工業用表面ワイプス、ならびに主に臨床感染管理向けに販売される医療用消毒ワイプスは除外する。
セグメンテーション概要
- 製品タイプ別
- ベビーワイプス
- コスメティックワイプス
- モイストトイレットワイプス
- 汎用ワイプス
- インティメートワイプス
- 成分別
- 従来型
- 天然・オーガニック
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンス・食料品店
- オンライン小売店
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- フランス
- 英国
- スペイン
- オランダ
- イタリア
- スウェーデン
- ノルウェー
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ベトナム
- インドネシア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- チリ
- ペルー
- コロンビア
- 南米その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算出、および検証
デスクリサーチ
デスクリサーチは、市場関係者へのヒアリングを行う前に、モデル構造を設定し、仮定を観察可能な市場動向に沿って維持するために活用される。米国国勢調査局の小売指標、不織布および関連ワイプス基材に関するUN Comtrade貿易統計、世界銀行のマクロ経済シリーズ、フラッシャビリティおよびラベリング要件に影響を与える政府環境機関のガイダンスなど、公的・公式情報源を活用した。また、不織布および衛生製品を対象とした業界団体・標準化機関の刊行物、ならびに基材性能および皮膚安全性に関する査読済み論文も参照した。
業界の文脈を測定可能なインプットに変換するため、企業の年次報告書、投資家向けプレゼンテーショ、製品仕様書を活用し、パックサイズ、一般的な価格帯、チャネルミックスのシグナルを把握した。一部では、企業財務情報、投資家向け資料、ニュース、特許調査、および輸出入の船積みレベルデータに関する有料サブスクリプションを活用し、生産能力、イノベーション、国際間取引の方向性の変化を検証した。これらのデスクソースは網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開資料も参照している。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの仮定を検証し、価格設定、チャネルマージン、ならびにベビー・フェイシャル・パーソナルハイジーン用ワイプスの用途間における需要シフトに関するギャップを補完するために活用された。アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、南北アメリカにわたるメーカー、コンバーター、ディストリビューター、原材料関係者、小売・eコマース関係者と幅広く対話を行い、最終的な見解がサプライサイドと市場流通の実態の両方を反映するようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | CXO:12% | APAC:46% |
| 中位層:57% | 部門・ユニットリーダー:39% | EMEA:35% |
| 中小規模プレイヤー:17% | マネージャー:49% | 南北アメリカ:19% |
市場規模算出と予測
市場モデルはトップダウンアプローチから構築され、人口および衛生使用パターンをアドレサブルな需要プールに変換し、地域別のチャネルレベルの販売シグナルおよび価格ラダーと照合する。モデル構築後、主要チャネルにおけるパック形態別の平均販売価格サンプルに推定数量を乗じた値や、カバレッジが強固なサプライヤーおよびディストリビューターのロールアップなど、選定されたボトムアップ検証を用いて合計値を裏付ける。
パーソナルケアワイプスの金額に影響を与える主要インプットとしては、不織布およびセルロース基材コスト、パックサイズおよびパックあたり枚数のトレンド、プライベートラベル対ブランド品のミックス、eコマースシェア、プラスチック含有量およびフラッシャビリティ表示に関する規制圧力が挙げられる。これら変数を使用するのは、特にコストインフレ時や消費者がより低価格帯に移行する際に、単位需要と平均販売価格が必ずしも連動しないためである。予測においては、コア需要指標に対する指数平滑化とシナリオ分析を組み合わせ、生産能力の変化、価格リセットサイクル、代替衛生フォーマットへの移行見通しに関する専門家フィードバックに基づいてアウトプットを調整する。小規模国においてボトムアップシグナルが不足している場合、類似した所得水準とチャネル成熟度を持つ地域プロキシを用いてギャップを補完し、貿易および生産の方向性と照合する。
データ検証と更新サイクル
アウトプットは独立したシグナル間のトライアンギュレーションによって検証され、数値確定前に大きな乖離が調査される。チームは地域間の整合性チェックを実施し、既知のイベント(コストショック、規制変更、チャネル混乱)に対する前年比の動きをレビューし、主要な仮定が想定範囲を超えて変化した場合には情報源に再確認を行う。計算、通貨換算のタイミング、および対象範囲ルールが一貫して適用れていることを確認するため、第二のアナリストによるレビューが完了される。
レポートは年次サイクルで更新され、需要または価格の仮定に影響を与える重要なイベントが発生した場合には中間更新が行われる。納品前に、アナリストが最新の公開データおよび一次フィードバックがモデルに反映されていることを確認する最終チェックを実施し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceのパーソナルケアワイプス市場規模と他の公表推計値との比較
パーソナルケアワイプスの市場規模の値は、トピック名が同じように見えても異なる場合があるのは通常のことである。主な理由は通常、対象範囲の選択(どのチャネルおよびワイプスタイプを計上するか)、通貨換算に使用する年度、およびインフレ期における価格の予測方法にある。
パックレベルの平均販売価格リセット、チャネルミックスの変化、および基材コストの転嫁を確認することにより、Mordor Intelligenceはパーソナルケアワイプスの合計を消費者向け衛生ワイプス需要(隣接する家庭用または床カテゴリーではなく)に紐付けており、これが多くの推計値の乖離が生じる起点となっている。差異はまた、予測ベースケースの積極性、プライベートラベル価格をディスカウントとして扱うか別の価格ラダーとして扱うか、およびフラッシャビリティとプラスチックラベリングに関する規制変更後に仮定がどの程度頻繁に更新されるかによっても生じる可能性がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 14.89 ビリオン 米ドル(2025年) | |
| 業界調査グループA | 13.94 ビリオン 米ドル(2025年) | フラッシャブルおよび汎用ワイプスに異なる包含ルールを適用できる、より広いセグメンテーションテンプレートを使用しており、プライベートラベルに対して異なるチャネルウェイトおよび価格ラダーを適用する場合もあり、これが2025年の値を引き下げている。 |
| 業界出版社B | 13.39 ビリオン 米ドル(2024年) | 過去の基準年と高い長期成長率に基づいてシリーズを設定しており、通貨タイミングおよび短期価格リセットに関する可視的な検証が少なく、出発点と軌跡が度間で比較しにくい。 |
3つの値を合わせて見ると、乖離の主な要因は、パーソナルケアワイプスとして何が計上されるか、チャネル間での価格の正規化方法、および基準年が一致しているかどうかによって説明される。当社のアプローチは、明確な需要および価格ドライバーから合計を構築し、予測を延長する前に独立したシグナルに対して検証を行うため、再現性が維持される。


レポートで回答される主要な質問
2031年までのパーソナルケアワイプス市場の予測収益はいくらですか?
パーソナルケアワイプス市場は2031年までに201億5,000万米ドルに達すると予測されており、2026〜2031年にかけてCAGR 4.92%で成長します。
現在、パーソナルケアワイプス市場で最大のシェアを持つセグメントはどれですか?
ベビーワイプスは2025年に金額シェアの53.48%を占め、支配的な地位を維持しています。
パーソナルケアワイプスの消費において最も急速に成長している地域はどこですか?
アジア太平洋地域は都市化と中産階級の所得向上に牽引され、2031年にかけてCAGR 6.88%で拡大しています。
ワイプス販売におけるオンラインチャネルはどのくらいの速さで拡大していますか?
オンライン小売は2026〜2031年にかけてCAGR 7.05%で拡大しており、他のすべてのチャネルを上回っています。
最終更新日:



