
ボディケア製品市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
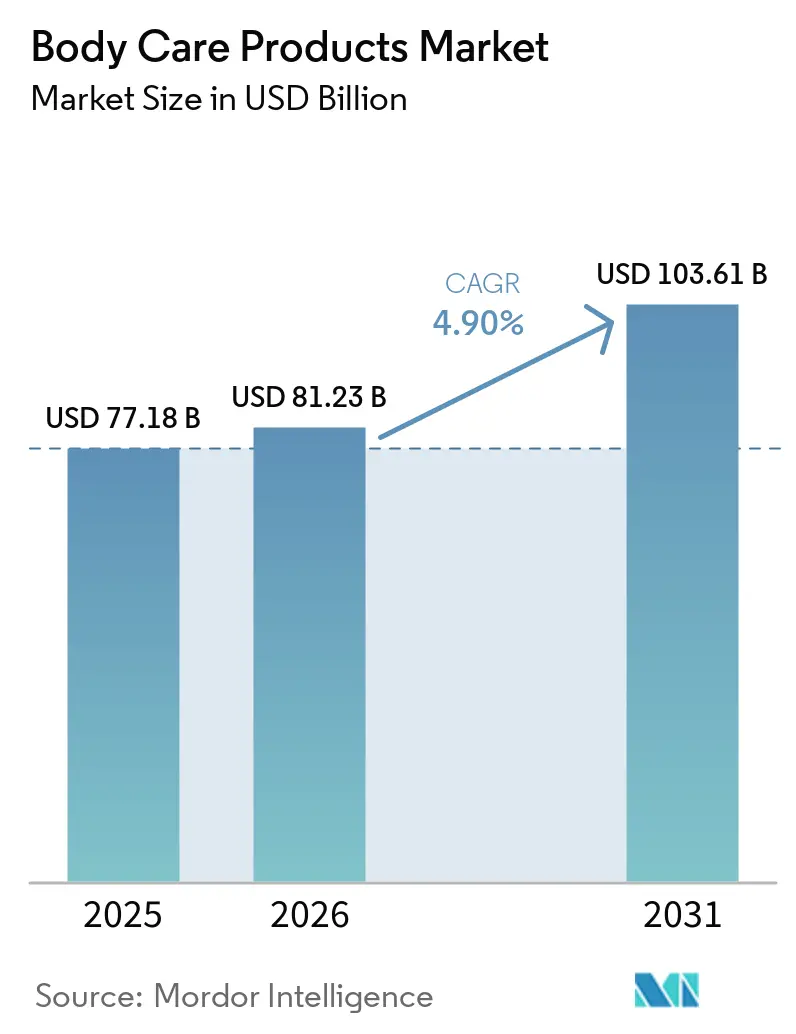
| 市場規模 (2026) | 81.23 十億米ドル |
| 市場規模 (2031) | 103.61 十億米ドル |
| 成長率 (2026 - 2031) | 4.90 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるボディケア製品市場分析
ボディケア製品市場規模は、2025年の771億8,000万米ドルから2026年には812億3,000万米ドルへと成長し、2026年から2031年にかけてCAGR 4.99%で2031年までに1,036億1,000万米ドルに達すると予測されています。この成長は、先進国および新興国の双方において、個人衛生、皮膚の健康、および全体的なウェルネスへの世界的な関心の高まりを反映しています。今日の消費者は、基本的な衛生製品から高度な多機能ボディケアソリューションへとシフトしています。これらの現代的な処方は、保湿やスクラブから、アンチエイジング、美白、抗菌保護まで、多様なニーズに対応しています。この市場成長を牽引する要因としては、グルーミング意識の高まり、可処分所得の増加、都市化、ソーシャルメディアにおける美容・ウェルネストレンドの急増が挙げられます。研究開発、革新的な成分、ターゲットを絞ったマーケティングへの継続的な投資により、ボディケア製品市場はその提供内容を多様化するだけでなく、プレミアム製品へと傾斜しており、堅調なグローバル拡大を示しています。
レポートの主要ポイント
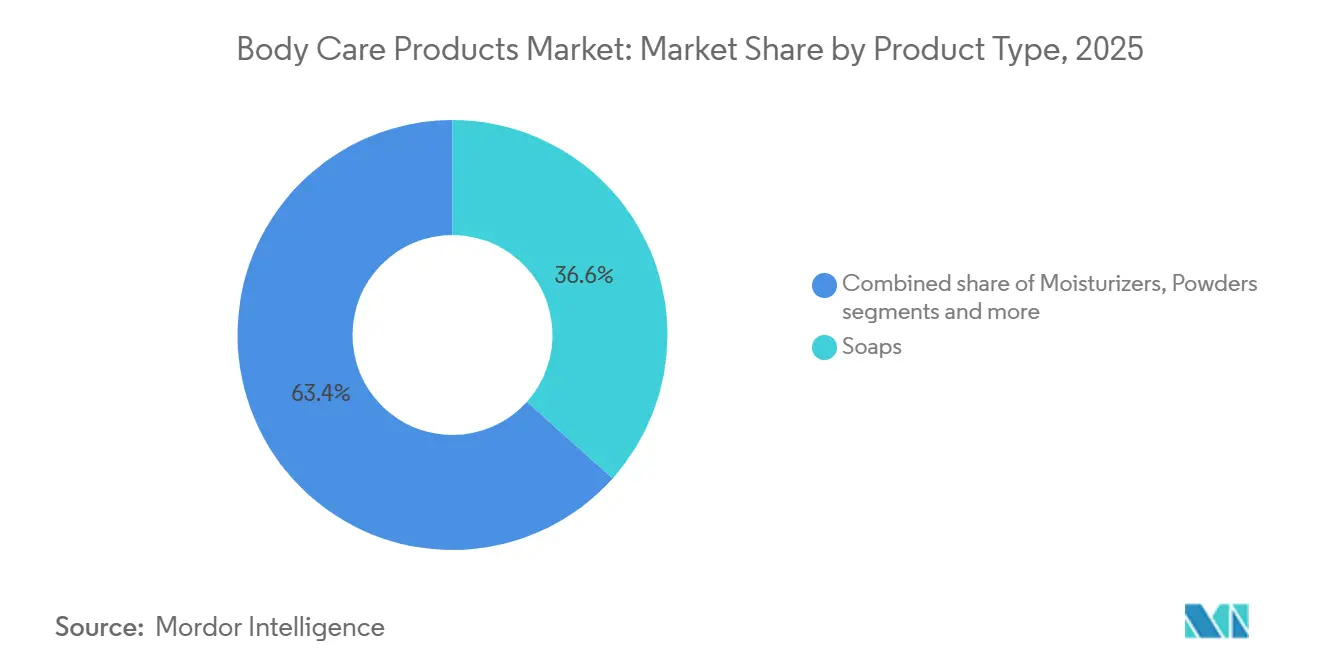
- 製品タイプ別では、石鹸が2025年のボディケア製品市場シェアの36.62%をリードし、ボディウォッシュおよびシャワージェルは2031年にかけてCAGR 5.80%で拡大すると予測されています。
- カテゴリー別では、従来型製品が2025年に72.74%を占め、オーガニックセグメントは2031年にかけてCAGR 6.11%で成長しています。
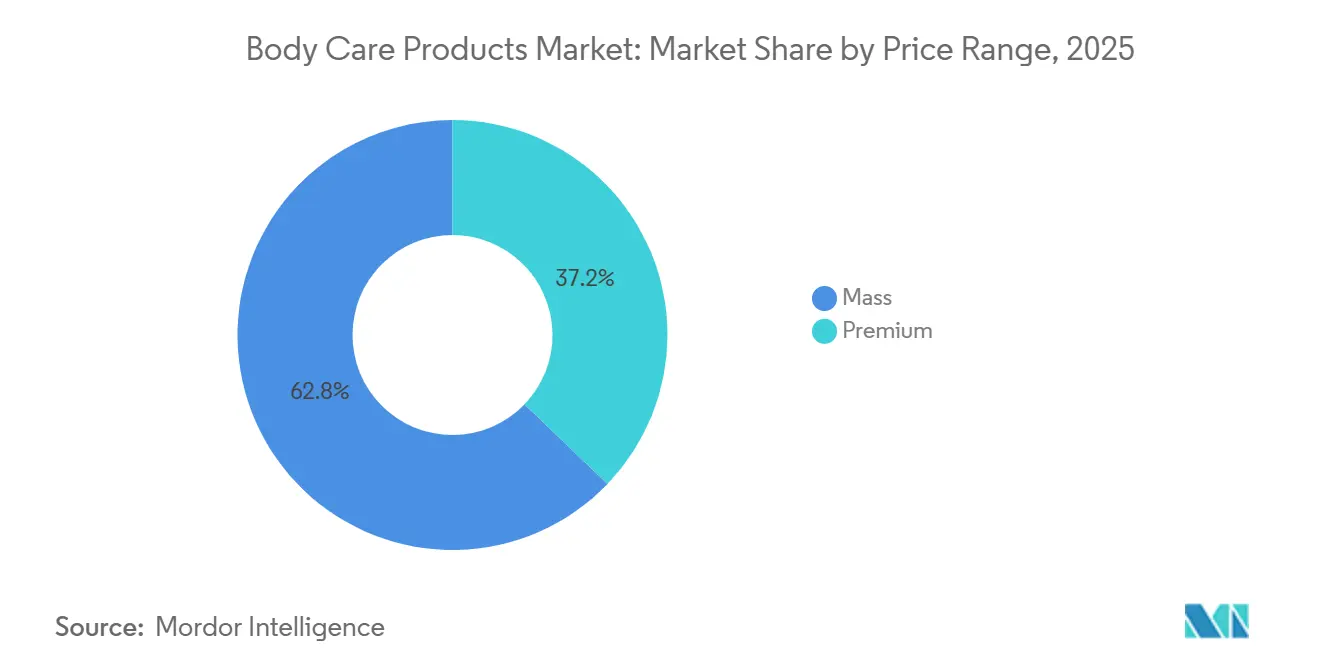
- 価格帯別では、マス層が2025年に62.82%を占め、プレミアムボディケアはCAGR 6.78%で最も高い成長見通しを示しています。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年の売上の37.62%を占めましたが、オンラインチャネルは2031年にかけてCAGR 7.12%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の売上の35.43%を占め、2031年にかけてCAGR 6.52%で成長する軌道にあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 個人衛生および グルーミング習慣に対する意識の高まり | +0.9% | アジア太平洋および中東・アフリカで 顕著な伸びを示すグローバル | 短期 (2年以内) |
| 天然・オーガニック製品に対する 消費者の嗜好の増加 | +1.2% | 北米、欧州、および アジア太平洋の都市部 | 中期 (2年~4年) |
| 製品処方および 成分の進歩 | +0.8% | 北米、欧州、日本の イノベーションハブが牽引するグローバル | 中期 (2年~4年) |
| 女性労働力参加率の 拡大 | +0.7% | アジア太平洋中核、中東・アフリカ およびラテンアメリカへの波及 | 長期 (4年以上) |
| 美容トレンドおよび消費者の選択に 対するソーシャルメディアの影響 | +1.0% | 北米、欧州、アジア太平洋で 最大の影響力を持つグローバル | 短期 (2年以内) |
| デジタル小売および 電子商取引の普及拡大 | +1.1% | アジア太平洋、北米、欧州で 加速するグローバル | 中期 (2年~4年) |
| 情報源: Mordor Intelligence | |||
個人衛生およびグルーミング習慣に対する意識の高まり
パンデミック後の衛生意識は、一時的な懸念から日常的な習慣へと移行しており、消費者は成分リストや抗菌効果の主張を精査するようになっています。世界保健機関の2025年手指衛生ガイドラインは、全身洗浄プロトコルへの推奨事項を拡大し、メーカーが皮膚バリアを保護する界面活性剤を使用した石鹸やボディウォッシュを再処方するよう促しました[1]。このシフトは新興市場で特に顕著であり、都市化と水インフラの整備により、より頻繁な入浴習慣が可能になっています。インドでは、政府のスワッチ・バーラット・ミッション第2フェーズが2025年に衛生・衛生教育に12億米ドル(1,000億インドルピー)を割り当て、第2・第3層都市における手頃な価格のボディケア製品の需要を直接押し上げました。このトレンドは男性グルーミングも再形成しており、セルフケアに関する社会規範が従来の性別の境界を超えて進化する中、2025年には25歳から40歳の男性のボディケア製品使用量が前年比14%増加しました。
天然・オーガニック製品に対する消費者の嗜好の増加
クリーンビューティームーブメントは、マーケティング上の修辞から検証可能なサプライチェーンの透明性へと成熟しており、USDA有機認証、COSMOS、エコサートなどのサードパーティ認証がプレミアムポジショニングの必須条件となっています。欧州委員会の2024年EU化粧品規制(EC 1223/2009)改正は、「天然」および「オーガニック」の主張の定義を厳格化し、ブランドが独立した監査を通じて成分の調達および加工方法を実証することを義務付けました[2]。この規制の明確化はグリーンウォッシングを減少させ、消費者の信頼を認証製品へと向けており、2025年には従来品に対して12%の価格プレミアムを実現しました。バクチオール、ツボクサ、ブルータンジーオイルなどの植物エキスが合成活性成分に取って代わりつつあり、これは同等の有効性と低い刺激プロファイルを示す臨床研究によって推進されています。Unileverの2025年年次報告書では、天然デオドラントおよびボディウォッシュラインが前年比19%成長し、同社のパーソナルケアポートフォリオ全体を11%上回ったと記されています。このトレンドは垂直統合も促進しており、ブランドが供給を確保し品質を管理するためにオーガニック農場を買収しています。例えば、L'Occitaneの2024年のブルキナファソにおける500ヘクタールのシアバター協同組合の買収は、この戦略的転換を体現しています。
製品処方および成分の進歩
処方科学は、表面的な洗浄からマイクロバイオームの調整へとシフトしており、皮膚の自然な防御機構をサポートするためにプロバイオティクスおよびプレバイオティクス成分が設計されています。Beiersdorfの2025年の乳酸菌発酵ボディローションの特許出願では、グリセリンベースの対照品と比較して48時間にわたる皮膚水分保持率が23%改善されたことが示され、有効性の主張における新たなフロンティアを示しています。無水濃縮物は、包装廃棄物とカーボンフットプリントの削減を求めるサステナビリティ意識の高い消費者の間で支持を集めています。例えば、Kao Corporationは2025年初頭に日本でパウダー・トゥ・ジェルのボディウォッシュを発売し、従来のフォーマットと比較して水の使用量を85%、プラスチックを60%削減しました。米国食品医薬品局の2024年化粧品成分安全性ガイダンスは、承認された防腐剤および乳化剤のリストを拡大し、パラベンやホルムアルデヒド放出剤に頼ることなく処方者が賞味期限を延長できるようにしました[3]。この規制上の柔軟性は、以前は微生物安定性に苦労していた小ロットのアルチザンブランドにとって特に価値があります。
女性労働力参加率の拡大
国際労働機関によると、2025年に世界全体で52.3%に達した女性労働力参加率の上昇は、就労女性が時間節約型で有効性重視のソリューションに裁量所得を充てるため、プレミアムボディケア製品への一人当たり支出の増加と相関しています。中国では、2025年に女性の労働力参加率が61.8%に上昇し、25歳から45歳の都市部の専門職女性はボディケアに年間平均187米ドルを支出し、2023年比で22%増加しました。このデモグラフィックは、SPFとアンチエイジングペプチドを配合したボディローションなど、結果を犠牲にせずにルーティンを短縮できる多機能製品を優先しています。このトレンドは、空港やジムの小売チャネルが拡大する中、2025年に使い捨てボディワイプとソリッドボディバーが16%成長するなど、トラベルサイズおよびオンザゴーフォーマットへの需要も牽引しています。雇用主のウェルネスプログラムもこの効果を増幅しています。例えば、Procter & Gambleの2025年の企業ウェルネスイニシアチブは、12カ国の18万人の従員にプレミアムボディケアキットを配布し、日常的なセルフケアを生産性向上策として定着させました。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 規制コンプライアンス要件が 市場成長に影響 | -0.6% | 欧州および北米で厳格な 執行が行われるグローバル | 中期 (2年~4年) |
| 偽造品に対する 懸念の高まり | -0.5% | アジア太平洋、中東・アフリカ、 およびラテンアメリカ | 短期 (2年以内) |
| 植物性原材料の 価格変動と入手可能性 | -0.7% | 単一ソース輸入に依存する 地域で深刻なグローバル | 中期 (2年~4年) |
| 文化的・宗教的要因の 影響 | -0.3% | 中東・アフリカ、南アジア、 東南アジア | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
規制コンプライアンス要件が市場成長に影響
米国食品医薬品局の2024年化粧品規制近代化法(MoCRA)およびEUの2024年規制(EC)1223/2009改正に代表される規制監視の強化は、特に社内に規制専門知識を持たない中堅ブランドにとって、メーカーに多大なコンプライアンスコストを課しています。MoCRAは、米国で販売されるすべての化粧品に対して、有害事象の報告、施設登録、および安全性の実証を義務付けており、違反1件につき最大25万米ドルの罰則が科されます。これらの要件は中小規模プレイヤーの利益率を圧迫し、ブランドが法的・試験費用を吸収するための規模を求めるため、業界再編を加速させています。2025年1月に施行されたEUのマイクロプラスチックおよびペルフルオロアルキル物質・ポリフルオロアルキル物質(PFAS)に関する化粧品への規制強化により、2025年の欧州化粧品協会の調査によると、ボディケアSKUの推定18%が再処方を余儀なくされ、製品ライン1件あたり平均8万5,000米ドルのコストが発生しました。これらの枠組みは消費者の安全と信頼を高める一方で、革新的なスタートアップや地域の専門業者に不均衡な影響を与える参入障壁を生み出しています。
偽造品に対する懸念の高まり
成分の虚偽表示から危険な処方まで、偽造ボディケア製品が高成長市場で急増しており、ブランドエクイティを損ない、消費者を健康リスクにさらしています。インターポールの2025年オペレーション・パンゲアXIVは、23カ国で4,800万米ドル相当の偽造化粧品を押収し、ボディローションとシャワージェルが押収品の34%を占めました。電子商取引プラットフォームにおけるサードパーティ販売者の増殖は、偽造業者が緩い認証プロトコルを悪用して本物の製品と並んで偽造品を出品するため、取り締まりを複雑にしています。インドでは、中央医薬品標準管理機構が2025年に偽造パーソナルケア製品の押収件数が27%増加したと報告し、ブランドがブロックチェーンベースの認証と改ざん防止包装への投資を促しました。この問題は特にプレミアムブランドで深刻であり、偽造業者が高マージンのSKUを標的にして価格を40~60%引き下げ、売上を奪い消費者の信頼を損なっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ボディウォッシュが石鹸に迫る石鹸は2025年の売上の36.62%を占め、価格に敏感な市場や農村部における根強い消費者習慣を反映しており、バーフォーマットは使用コスト効率に優れ、ディスペンサーインフラを必要としません。しかし、ボディウォッシュおよびシャワージェルは2031年にかけてCAGR 5.80%で拡大しており、皮膚の自然な脂質バリアを保護するpHバランスの取れた硫酸塩フリー処方を好む都市部消費者によって牽引されています。皮膚科医が従来の鹸化脂肪に代わる合成洗剤(シンデット)を推奨する傾向が強まっており、特に湿疹や敏感肌の消費者の間でこのシフトが加速しています。保湿剤は、色素沈着にはナイアシンアミド配合ローション、バリア修復にはセラミドリッチクリームなど、ターゲットを絞ったトリートメントを多段階ルーティンに組み込む消費者によって安定した需要が続いています。
パウダーは小さなセグメントですが、タルクフリーの吸収性処方が汗や擦れに対応する東南アジアや湾岸協力会議などの高湿度気候で支持を集めています。ボディスクラブ、オイル、マスクを含む「その他」カテゴリーは、消費者が自宅でスパのような体験を求めるプレミアム化トレンドの恩恵を受けています。さらに、Unileverの2025年の欧州における詰め替え可能なボディウォッシュシステムの発売は、消費者が自宅で希釈する濃縮ポッドを特徴とし、業界のサステナビリティと利便性への転換を体現しています。このフォーマットはプラスチック使用量を70%削減し、環境への影響軽減のために15%のプレミアムを支払う意欲のある環境意識の高い購買者にアピールしています。ISO 22716(化粧品の適正製造規範)などの規制枠組みは、製品タイプ全体の品質を標準化し、変動性を低減し、新興ブランドへの消費者の信頼を高めています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
カテゴリー別:
オーガニックセグメントが従来型を上回る従来型製品は2025年の売上の72.74%を占め、確立された流通ネットワーク、積極的なプロモーション価格設定、およびマス小売チャネル全体での幅広いSKU展開に支えられています。しかし、消費者が成分の産地と環境への配慮をますます優先する中、オーガニックセグメントは2031年にかけてCAGR 6.11%で急成長しています。USDA有機認証、COSMOS、エコサートなどのサードパーティ認証は情報の非対称性を低減し、購買者が本物のクリーン処方とグリーンウォッシングされた代替品を区別できるようにしています。オーガニックと従来型ボディケアの価格差は、オーガニック成分調達の規模の経済とコスト差を圧縮する製造効率の向上により、2023年の18%から2025年には12%に縮小しました。
オーガニックセグメントの成長は規制の追い風にも支えられています。例えば、EUの2024年化粧品規制改正は「天然」および「オーガニック」の定義を厳格化し、ブランドが独立した監査と透明なサプライチェーン文書を通じて主張を実証することを義務付けました。この明確化は消費者の信頼を認証製品へと向け、漠然とした「エコフレンドリー」なメッセージに依存するブランドを罰しています。北米では、米国食品医薬品局の2025年天然化粧品主張に関するガイダンスが、USDA有機認証プロトコルと整合した任意のラベリング基準を導入し、セグメントをさらに正当化しました。L'Occitaneの2025年年次報告書では、認証オーガニックボディケアラインが前年比21%成長し、同社の従来型ポートフォリオを14%上回ったと記されています。このトレンドは保存システムのイノベーションも促進しており、ブランドが有効性とクリーンラベル基準の両方を満たすマイクロバイオームフレンドリーな合成防腐剤の代替品を開発しています。
価格帯別:
プレミアム化が加速マスセグメントは2025年の売上の62.82%を占め、価格意識の高い消費者が価値とアクセシビリティを優先するスーパーマーケット、ハイパーマーケット、ディスカウントチェーンでの優位性を反映しています。しかし、プレミアムセグメントは成分の透明性、パーソナライズされた処方、および従来の小売マークアップを回避するダイレクト・トゥ・コンシューマーのサブスクリプションモデルに牽引され、2031年にかけてCAGR 6.78%で拡大しています。プレミアム購買者は、不均衡に25歳から45歳の都市部専門職であり、臨床的に検証された活性成分、サステナブルな包装、および倫理的な調達のナラティブを特徴とする製品に30~50%多く支払う意欲があります。
プレミアム化トレンドは競争力学も再形成しています。NécessaireやOseaなどのダイレクト・トゥ・コンシューマーブランドは、デジタルチャネルを活用して消費者に成分科学を教育し、パーソナライズされた推奨とサブスクリプションの利便性を通じてロイヤルティを構築しています。これらの破壊的企業は、リーンなサプライチェーンとパフォーマンスベースのデジタルマーケティングによって実現された20~30%低い価格帯で同等の品質を提供することで、既存のプレミアムブランドからシェアを奪っています。既存プレイヤーはダイレクト・トゥ・コンシューマーの新興企業を買収またはパートナーシップを結ぶことで対応しています。例えば、Estée Lauderの2024年のDr. Jart+の買収とShiseidoの2025年の韓国ボディケアスタートアップへの投資は、既存企業がプレミアム化がオンラインに移行していることを認識していることを示しています。一方、マスセグメントは「マスティージ」ラインを導入することでシェアを守っており、ミニマリストな包装とヒーロー成分などのプレミアムな要素を持つ手頃な製品がカテゴリーの境界を曖昧にし、グレードアップを検討する消費者を取り込んでいます。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
流通チャネル別:
オンライン小売が急成長スーパーマーケットおよびハイパーマーケットは2025年の流通の37.62%を占め、高い来客数、衝動買いの機会、およびプロモーション価格設定を活用して販売量を牽引しています。これらのチャネルは、即時入手可能性と購入前に製品を実際に確認できる能力を優先する価格に敏感な消費者やマスセグメントブランドにとって引き続き重要です。健康・美容専門店は、シェアは小さいものの、成分の相性や肌の悩みに関する専門的なアドバイスを求める消費者にアピールするキュレーションされた品揃えと知識豊富なスタッフを提供しています。
オンライン小売店は2031年にかけてCAGR 7.12%で拡大しており、拡張現実による肌診断、当日配送、およびサブスクリプションの利便性を融合したオムニチャネル戦略を反映しています。Amazonの2025年のボディケア製品向けバーチャル試着ツールの発売は、スマートフォンカメラを使用して肌のテクスチャを評価し処方を推奨するもので、返品率を19%削減し、平均注文額を14%増加させました。さらに、2025年に欧州の230万世帯に濃縮ボディウォッシュの詰め替えを届けたUnileverの「リフィル&リピート」プログラムなどのサブスクリプションサービスは、顧客生涯価値を固定し解約を減少させています。このシフトはハイパーパーソナライゼーションも可能にしており、ブランドがAI駆動のクイズを活用して肌タイプ、気候、ライフスタイル要因に基づいて製品推奨をカスタマイズしています。韓国では、AmorepacificのKakaoTalkショッピングボットの統合によるワンクリック再注文とリアルタイムカスタマーサービスに牽引され、2025年のデジタル売上が27%急増しました。薬局、サロン、直接販売を含むその他の流通チャネルは、ブランドが物理的なタッチポイントとデジタルエンゲージメントを組み合わせたハイブリッドモデルを試みる中、緩やかな成長を経験しています。
地域分析
アジア太平洋地域ボディケア製品市場
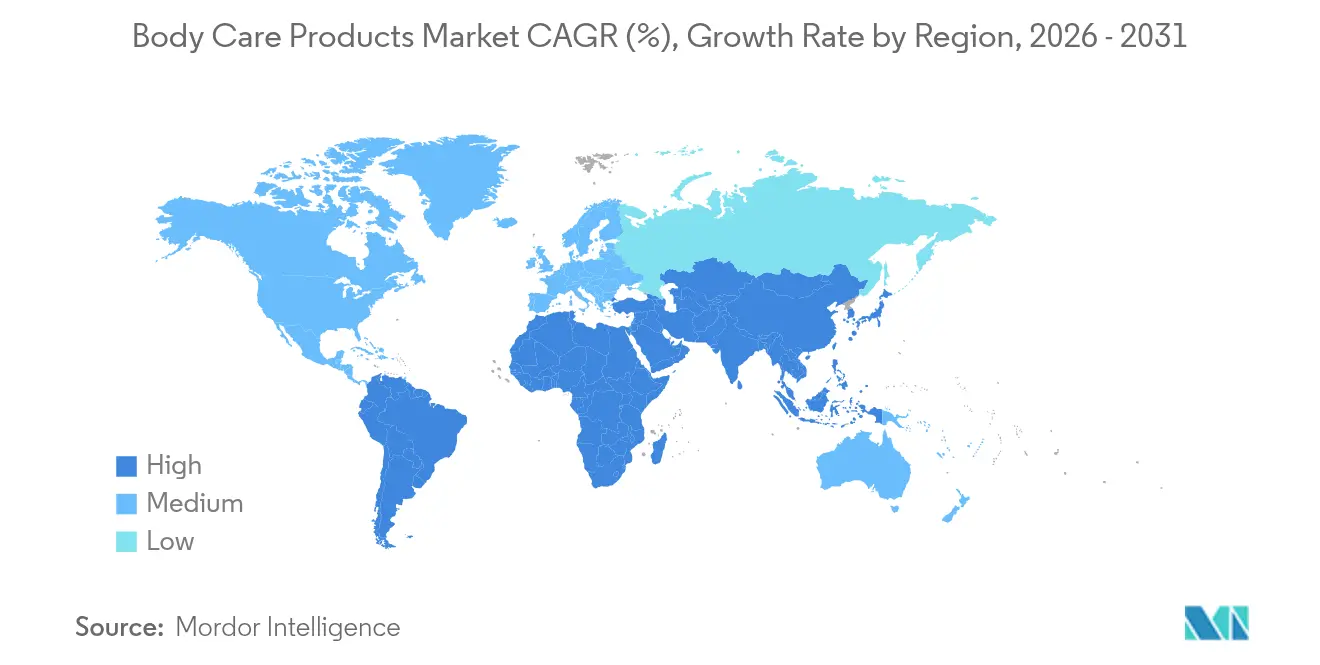
アジア太平洋地域は2025年の世界ボディケア製品市場シェアの35.43%を占め、2031年までのCAGRが6.52%と地域別で最も高い成長率を示している。同地域の市場リーダーシップは、大規模な人口基盤、可処分所得の増加、パーソナルケアルーティンに対する強い文化的関心に起因している。中国とインドは、拡大する中間層とプレミアム製品の採用増加に牽引され、主要な成長市場として機能している。日本と韓国は、特にスキンケア処方とパッケージング技術において、引き続きイノベーションの中心地となっている。地域市場間の規制整合化が事業拡大を支援する一方、企業は現地の文化的嗜好と価格感度に適応する必要がある。
北米および欧州ボディケア製品市場
北米は、一人当たり消費量の高さとプレミアム製品に対する消費者の嗜好により、強固な市場ポジションを維持している。同地域の市場力は、堅牢な小売インフラ、電子商取引の普及、および確立された規制の枠組みに支えられている。市場の成熟と人口動態の変化により、成長率は緩やかにとどまっている。欧州は同様の市場特性を示しており、持続可能性への関心に牽引されたオーガニック・天然製品への需要が高まっている。欧州連合の厳格な成分・環境規制は世界的な製品開発を形成し、しばしば国際的な製造基準を設定している。
中東・アフリカおよび南米ボディケア品市場
南米、中東、アフリカは、市場発展の度合いはさまざまであるものの、大きな成長ポテンシャルを有している。ブラジルは、確立されたビューティー文化と拡大する中間層の消費を背景に、ラテンアメリカ市場を牽引している。中東は、若い人口、女性労働力参加率の上昇、パーソナルケアに対する文化的重視により、力強い成長を示している。アフリカ市場は依然として十分なサービスが行き届いておらず、流通ネットワークや現地適応型製品に投資する企業にとって長期的な事業拡大の機会を提供している。地域ごとの気候の違いが、すべての市場における製品処方とパッケージングの要件に影響を与えている。
規制環境
ボディケア製品に関する規制は、主要市場全体で成分の安全性の実証、表示表現、トレーサビリティに関して引き続き厳格化している。米国では、FDAが化粧品規制近代化法(MoCRA)の要件を実施しており、施設登録、有害事象報告、安全性実証を対象としているため、マス向けおよびプレミアムブランドの双方でコンプライアンス要件が高まっている。欧州連合では、化粧品規則(EC)1223/2009が改正され、特定物質の規制がさらに強化され、表示表現の実証に関する規則も厳格化された一方、ISO 22716(化粧品GMP)は、製造業者や小売業者が世界的に用いる主要な品質基準として維持されている。
環境規制やラベリングに基づくコンプライアンスも、処方設計やパッケージングの意思決定を左右している。EUはマイクロプラスチックやPFAS関連の規制を含む、材料や成分に関する規制を拡大し、2025年1月から施行されており、ボディウォッシュ、ローションなどのカテゴリー全体で処方の再設計や文書整備の高度化が進んでいる。複数の市場が2026年に制限・禁止成分リストを更新した。ブラジル(ANVISA RDC No. 1029/2026およびRDC No. 1030/2026、2026年6月)やタイ(タイFDA改正、2026年6月13日施行)が含まれる。欧州および英国全体では、森林破壊関連品目の原材料トレーサビリティを重視する提案や制度、さらにロレアルの責任ある持続可能な調達方針(2026年6月)のような企業の調達方針が、ボディケアで使用される天然油や植物由来原料に関するサプライヤーデューデリジェンス要件を強化している。
競争環境
市場集中度
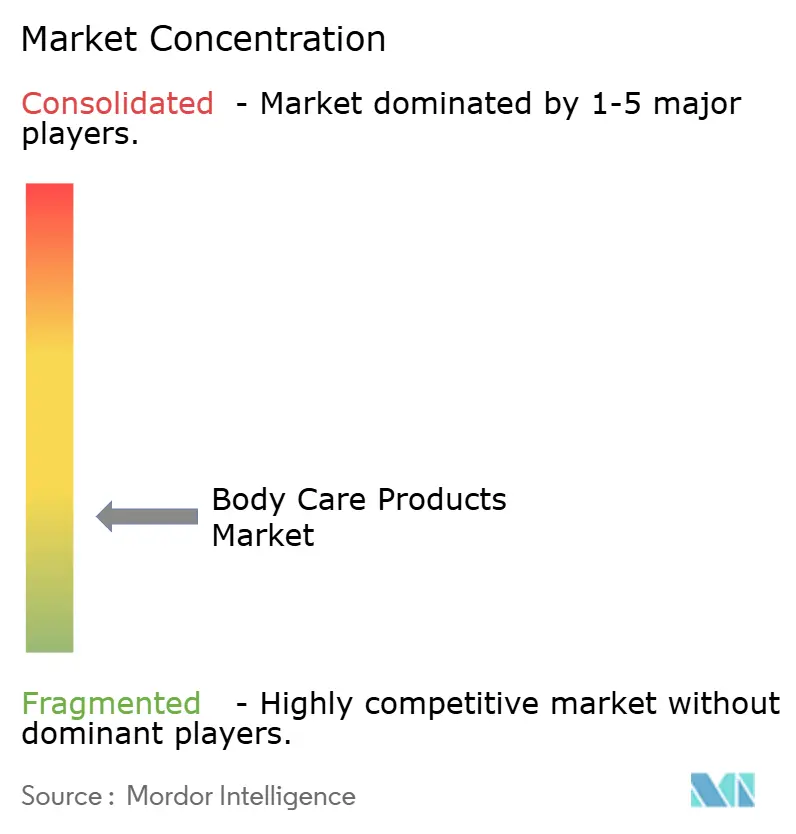
ボディケア製品市場は中程度の集中度を示しており、確立された多国籍企業が革新的な市場参入者と競争しています。大規模企業は業務上の規模の経済から恩恵を受ける一方、新規市場参入者はダイレクト・トゥ・コンシューマーの流通チャネルと特化した製品処方を通じて市場プレゼンスを確立しています。Beiersdorf AG、The Procter & Gamble Company、Unilever PLC、Colgate-Palmolive Company、およびKao Corporationを含む主要市場参加者は、包括的な製品ポートフォリオ、確立されたグローバル流通ネットワーク、および多大なマーケティング支出を通じて市場ポジションを維持しています。
企業は、競争上の差別化を維持するために、加速した製品発売スケジュールと研究開発投資の増加を実施し、迅速なイノベーションプロセスへの重点を強化しています。デジタル技術の統合は、特に製品開発プロセス、パーソナライズされたマーケティングイニシアチブ、およびサプライチェーン最適化プロトコルにおいて、業務上の成功の基盤となっています。
市場機会は、男性グルーミング製品、シニア向け処方、および多様な人口統計的要件に対応する文化特有の製品を含む特化セグメントに存在しています。現代の市場参入者は、直接的な消費者関係を構築しながら環境サステナビリティと業務の透明性を重視しています。この市場の進化は、業務効率とグローバル市場プレゼンスを維持しながら、既存企業がビジネスモデルを修正することを必要としています。
ボディケア製品業界のリーダー企業
-
Beiersdorf AG
-
The Procter & Gamble Company
-
Unilever PLC
-
Colgate-Palmolive Company
-
Kao Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ボディケア製品市場 このレポートでカバーされる企業
- Beiersdorf AG
- The Procter & Gamble Company
- Unilever PLC
- Colgate-Palmolive Company
- Kao Corporation
- L'Oreal S.A.
- Natura & Co
- Oriflame Cosmetics Global SA
- The Estee Lauder Companies Inc.
- Shiseido Co. Ltd.
- Johnson & Johnson Services Inc.
- Coty Inc.
- Henkel AG & Co. KGaA
- Bath & Body Works Inc.
- L'Occitane International SA
- The Body Shop International Ltd.
- Kose Corp.
- Clarins Group
- Mary Kay Inc.
- Amorepacific Corp.
市場機会と将来展望
トレーサビリティ、低炭素原料、循環型パッケージングは、差別化されたボディケア製品ポートフォリオの余地を生み出すとともに、原産地とフットプリントを証明できるサプライヤーにとっても機会となっている。欧州および英国における企業の調達方針や新たな森林破壊関連のコンプライアンス要件は、ブランドに対して植物由来原料や天然油の上流可視性の向上を促し、検証可能なサプライチェーンやサードパーティ検証への需要を支えている。同時に、原料およびパッケージングのプロバイダーは、化粧品向けトレーサビリティシステムや低炭素原料の流通イニシアティブを含む対象プログラムを展開しており、サプライチェーンを再構築せずに製品の信頼性を高めたいブランドにとって、導入障壁を低減している。
プレミアム化は、フェイスケア級の有効成分と効果訴求を通じてボディケアにもより深く浸透しており、シミ対策やバリアサポートの位置付けがフェイシャルスキンケアの領域を超えて拡大している。バイヤスドルフのユーセリンは、チアマイドール(Thiamidol)を基盤としたシミ対策イノベーションを2026年に専用のボディコレクションへと拡張した。一方、P&Gのネイティブは2026年6月にスクラブタイプの製品を追加し、デオドラントおよびボディウォッシュの性能訴求を強化することで、ボディケアラインを拡大した。デジタルリテールが急成長している市場では、既にボディウォッシュや詰め替え用品で用いられているバーチャルレコメンデーションツールやサブスクリプション主導の補充プログラムが、パーソナライズされたルーティンを拡大し、離脱率を低減する手段となっており、特に敏感肌向け、クリーンラベル、プレミアムボディケアラインにおいて有効である。
最近の産業開発事情 ボディケア製品市場
- 2026年6月:P&G(ネイティブ)が、ボディケアポートフォリオの拡大と肌のバリア機能の健康への注力を目的に、デトックスボディスクラブコレクションを発売した。この発売により、バリアサポート訴求を伴うプレミアムボディケアにおける地位が強化された。
- 2026年6月:バイヤスドルフ(ユーセリン)が、身体のシミに対応するチアマイドール技術を活用したラディアント・トーン・ボディコレクションを発売した。この能力追加により、フェイシャルスキンケア技術をボディケアに応用することで、ポートフォリオの差別化が強化された。
- 2026年6月:花王が、敏感肌向けスキンケアブランドのキュレルをオランダに展開し、Etos Dermaドラッグストアで独占発売した。この展開により、花王のEU敏感肌向けボディケアチャネルにおける足場が強化され、ブランドの認知度が高まった。
ボディケア製品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、日常的な洗浄、保湿、角質除去、消臭、および一般的な肌の快適性を目的として使用される完成品のボディケア製品を対象としており、小売チャネルおよびプロフェッショナルチャネルを通じて販売され、メーカー出荷額(米ドル建て)で測定さます。
調査対象外:デバイスおよびサロン機器、処方箋が必要な皮膚科治療、ならびに製品収益を明確に分離できない美容サービスは対象外とします。
セグメンテーション概要
- 製品タイプ
- 保湿剤
- パウダー
- ボディウォッシュおよびシャワージェル
- 石鹸
- その他
- カテゴリー
- 従来型
- オーガニック
- 価格帯
- マス
- プレミアム
- 流通チャネル
- スーパーマーケット/ハイパーマーケット
- 健康・美容専門店
- オンライン小売店
- その他の流通チャネル
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- スウェーデン
- ベルギー
- ポーランド
- オランダ
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- タイ
- シンガポール
- 韓国
- オーストラリア
- ニュージーランド
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- カタール
- トルコ
- 南アフリカ
- ナイジェリア
- エジプト
- モロッコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ボディケアの需要と供給のコンテキストを構築し、それを完成品の販売として計上されるものに整合させることから始まります。米国FDA化粧品ガイダンス、欧州委員会の化粧品規制に関する情報、関連HSコードに基づくUN Comtrade貿易統計、世界銀行およびIMFのマクロ経済指標、ならびに入手可能な場合はOECDの家計消費スナップショットなど、公開情報源を活用しています。
その後、企業の年次報告書、投資家向けプレゼンテーション、業界団体のウェブサイト、および信頼性の高いビジネス報道を用いて、カテゴリーの勢いと価格動向を相互検証します。必要に応じて、企業財務情報およびニュースの有料サブスクリプション、輸出入貨物レベルの確認、ならびに製品ミックスに影響を与え得る処方・クレーム活動を把握するための特許データベースも活用しす。上記のソースは例示であり、データ収集、検証、および明確化のために他の多くの公開・有料情報源も使用しています。
一次インタビューおよびサーベイ
一次調査は、ボディケアとして実際に販売されているものを検証し、地域全体にわたって価格設定、プロモーション、チャネルミックスがどのように変化しているかを把握することに重点を置いています。メーカー、受託製造業者、流通業者、小売業者、および業界専門家へのヒアリングを実施しており、デスクリサーチのギャップを補完できるよう、主要な消費地域および生産地域全体でバランスよくカバレッジを確保しています。これらの議論は、プレミアム化のペース、オンラインシェアの移行、日常的な衛生ケアとトリートメント系ボディケアクレームの分類といった前提条件を検証するのに役立ちます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:12% | アジア太平洋:41% |
| 中位層:53% | 部門・ユニットリーダー:29% | 欧州・中東・アフリカ:32% |
| 中小規模プレヤー:14% | マネージャー:59% | 南北アメリカ:27% |
市場規模算定と予測
規模算定は、マクロ需要シグナルを用いて地域別に個人ケア消費を再構築し、公開カテゴリー定義および一次調査インプットに基づくカテゴリーシェアを通じてボディケアに絞り込むトップダウンアプローチから始まります。その後、サプライヤー収益のサンプルロールアップ、小売業者の品揃え強度に関するチャネルチェック、主要製品形態における平均販売単価×数量のサニティチェックなど、選択的なボトムアップ推計によって合計値を裏付けます。
モデルを実用的に保つため、人口と都市化、美容・パーソナルケアにおける一人当たり支出トレンド、マス向けとプレミアムボディケアにおける観測された価格動向、パーソナルケアにおけるオンライン小売普及率、および供給可能性の説明に役立つ関連完成品の貿易フローなど、少数の反復可能なインプットを使用します。ボトムアップチェックにギャップがある場合(例えば、一部市場でのプライベートラベル開示の制限)、インタビュー対象者と合意した保守的なシェアレンジを用いて補完し、地域合計への影響を再検証します。
予測は、主要ドライバーとして所得成長、インフレ調整後の価格設定、チャネルミックスの変化、およびプレミアムシェアの変動を用いた多変量回帰に支えられたシナリオ分析によって策定されます。最終的な成長経路は専門家とともにレビューされ、示唆される数量と価格推移が、新製品ローンチや小売業者の行動において実際に観察されているものと整合するよう確認されます。
データ検証と更新サイクル
合計値と成長率が説明可能であり、実際の市場シグナルと整合性を保つよう、アウトプットは複数のステップで確認されます。モデル結果を、貿易動向、企業のカテゴリーコメンタリー、地域別チャネルミックスの変化といった独立した指標と比較し、社内レビューの承認前に外れ値を調査します。
価格急騰、一時的な在庫影響、規制変更などの明確なドライバーによって差異が説明できない場合は、回答者に再確認を行い、前提条件を精緻化します。レポートは年次で更新され、需要や価格に重大な影響を与える事象が発生した場合は中間更新を実施し、クライアントが最新の情報を受け取れるよう最終納品前にレビューを行います。
Mordor Intelligenceのボディケア製品市場規模と他の公表推計との比較
ボディケア製品の公表市場規模は、グループが同一の完成品セットを必ずしも計上しておらず、小売価格とメーカー出荷額のどちらに含めるかについて異なるルールを適用することが多いため、大きく異なる場合があります。また、ある推計が広範な美容合計に大きく依存している一方で、別の推計がカテゴリー固有のチェックと地域別チャネル分割を用いて需要を再構築している場合にも差異が生じます。
主なギャップは通常、ボディモイスチャライザーが隣接するフェイスケアとどのように計上されるか、デオドラントやバスアイテムが含まれるかどうか、およびプロモーションが頻繁な場合にオンライン成長が収益にどのように換算されるかに起因します。また、選択された基準年、多国間合計に使用される通貨換算のタイミング、およびインタビューや最近の公開資料を用いて前提条件がどの程度頻繁に更新されるかによっても差異が生じます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 81.23 ビリオン 米ドル(2026年) | |
| 業界出版社A | 32.90 ビリオン 米ドル(2025年) | ローションとクリームのみに近い、より狭い製品バスケットを使用しているようであり、近期のカテゴリーミックスの変化を圧縮する可能性のある長期ホライズンを報告しています。 |
| グローバルインサイツグループB | 261.00 ビリオン 米ドル(2025年) | より広範なパーソナルケアアイテムを包含し得る、より広いボディケアの傘に近いと見られ、地域別チャネルおよび価格変動への調整が限定的な少数のエンドポイント値にシリーズを依拠しています。 |
この表は、差異の大部分が計上される製品と、特にデオドラント、バス、およびより広範なパーソナルケアが一括計上される場合に、数値がメーカー出荷額を反映しているか小売売上高を反映しているかに起因することを示唆しています。本調査では、完成品のボディケアは、独立したボディカテゴリー品目として販売される場合にのみ計上され、チャネルミックスおよび価格帯の動向に対してストレステストを実施しており、これによりMordor Intelligenceの合計値が反復可能な需要プールに基づいて維持されます。
レポートで回答される主要な質問
2031年までの世界のボディケア製品売上の予測値はいくらですか?
ボディケア製品市場は2031年までに1,036億1,000万米ドルに達すると予測されています。
2031年にかけて最も速い成長を示す地域はどこですか?
アジア太平洋はCAGR 6.52%で拡大し、他のすべての地域を上回る見込みです。
オーガニックセグメントはどのくらいの速さで拡大していますか?
認証オーガニック製品は2026年から2031年にかけてCAGR 6.11%で成長する軌道にあります。
最も強い勢いを示す流通チャネルはどれですか?
オンライン小売はバーチャル診断とサブスクリプションサービスに牽引され、CAGR 7.12%で成長すると予測されています。