
眼科粘弾性デバイス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 521.16 百万米ドル |
| 市場規模 (2032) | 712.02 百万米ドル |
| 成長率 (2027 - 2032) | 6.44 % |
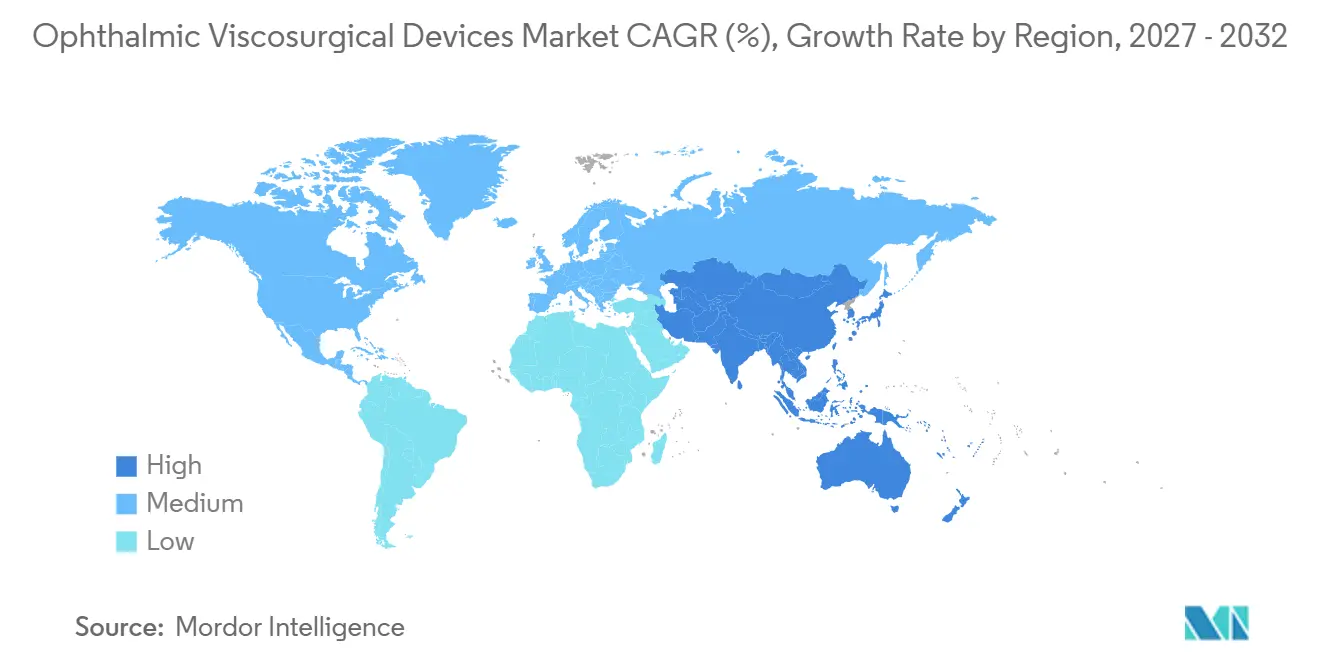
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
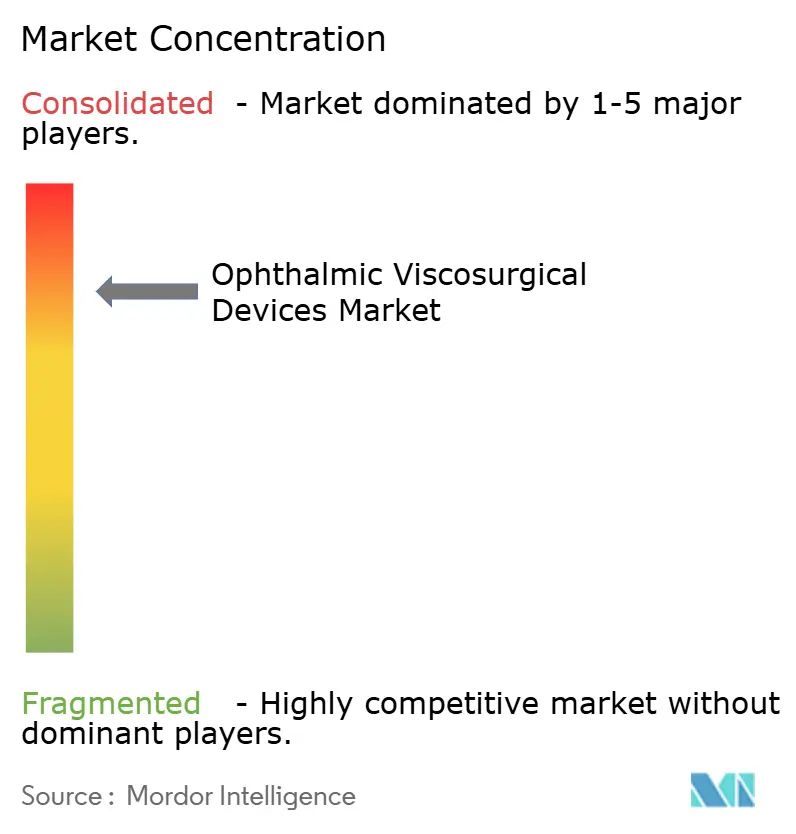
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる眼科粘弾性デバイス市場分析
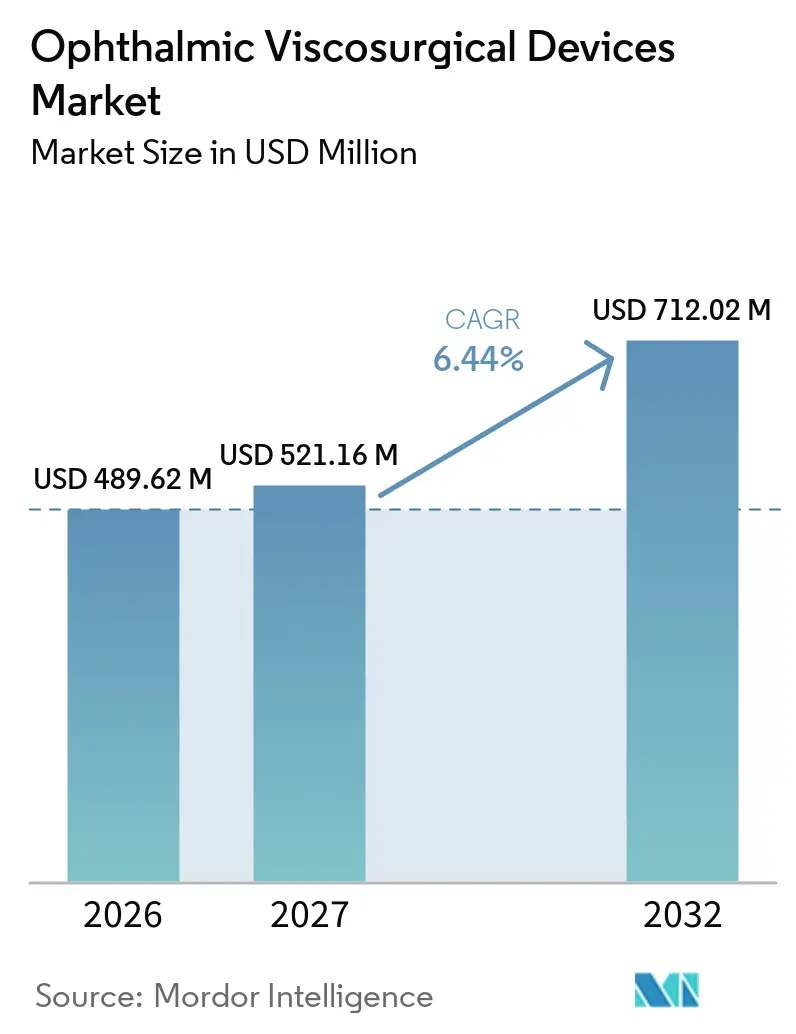
眼科粘弾性デバイス市場規模は2026年に489.62 ミリオン 米ドルと評価され、2027年の521.16 ミリオン 米ドルから2032年には712.02 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは6.44%です。
世界的な白内障手術件数の増加、低侵襲緑内障手術の普及拡大、および前眼部プレミアムプラットフォームの継続的なアップグレードが相まって、販売数量と平均販売価格の双方を押し上げています。成熟した医療システムを持つ国々の病院では、白内障手術の待機患者に対応するため手術室のスケジュールを延長し続けており、外来手術センター(ASC)はシングルユース粘弾性パックを優先するスループット向上を推進しています。外科医は分散型と凝集型の両特性を切り替えられる多機能製剤への購買を集約しており、フルプロシージャーキットの役割が強化されています。環境基準が入札に影響を与え始めており、メーカーはライフサイクル分析を公表し、競争上の優位性としてパッケージングを刷新しています。
レポートの主要ポイント
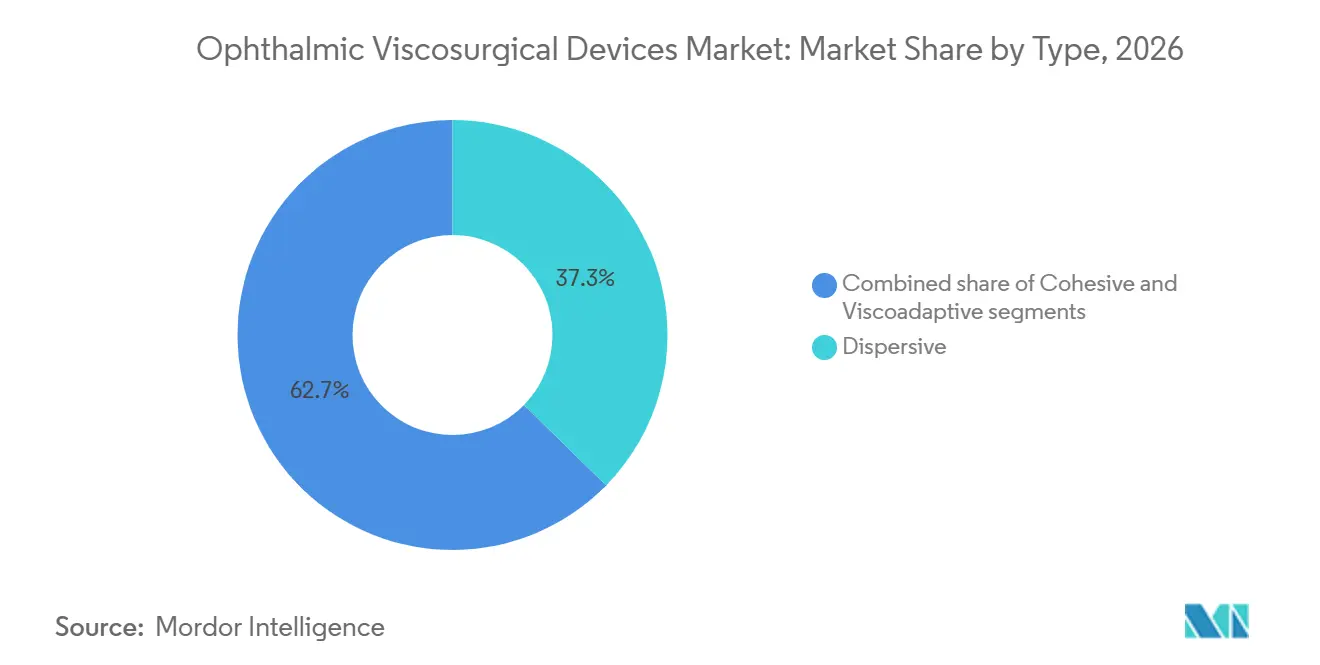
- 製品タイプ別では、分散型製剤が2026年の眼科粘弾性デバイス市場シェアの37.33%を占めてトップとなり、粘弾性適応型製剤は2032年にかけて最も高い7.59%のCAGRを記録すると予測されています。
- 原料別では、細菌由来ヒアルロン酸が2026年の眼科粘弾性デバイス市場規模の39.02%のシェアを獲得しており、半合成・発酵グレードは2032年にかけて8.74%のCAGRで拡大する見込みです。
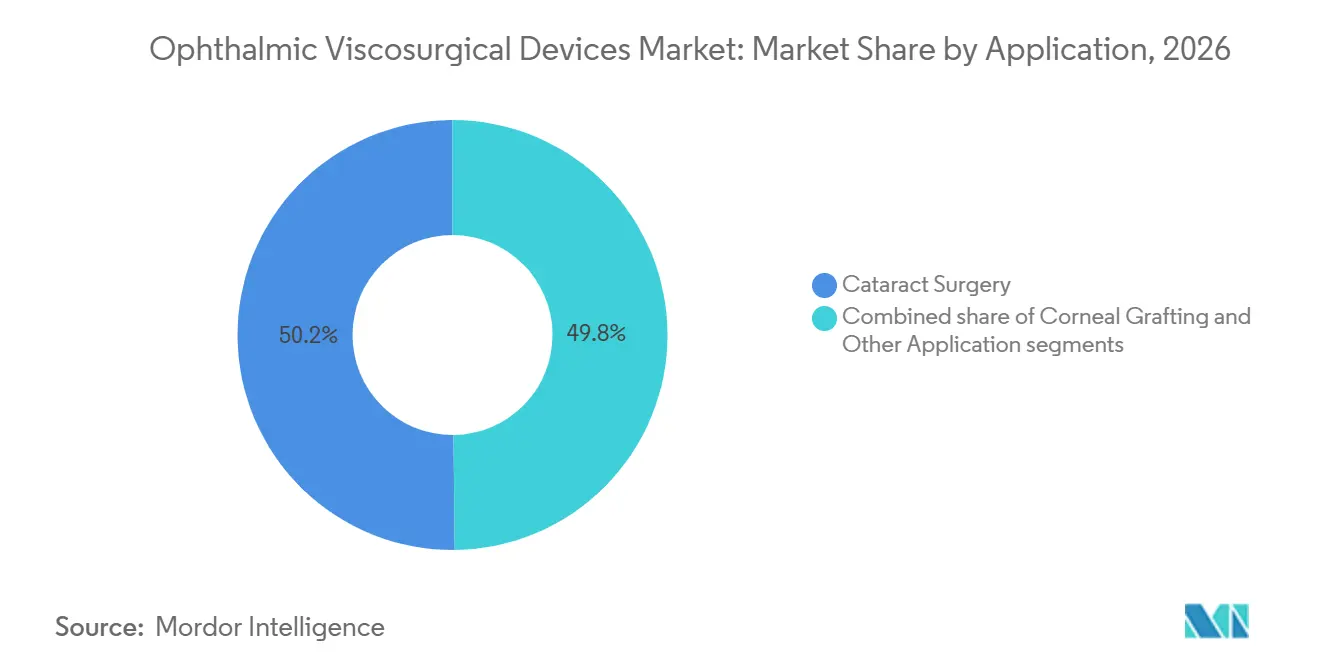
- 用途別では、白内障手術が2026年の眼科粘弾性デバイス市場規模の50.17%を占め、緑内障手術は2032年にかけて最も高い6.47%のCAGRを示しています。
- エンドユーザー別では、病院が2026年に59.74%の収益シェアを保持しており、ASCは2032年にかけて8.06%のCAGRで最も急成長するチャネルとなっています。
- 地域別では、北米が2026年に37.58%の収益シェアを保持しており、アジア太平洋地域は2032年にかけて7.68%のCAGRで最も急成長する地域となっています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢化による白内障リスク人口の拡大 | +1.3% | 世界全体(北米・欧州で特に高い) | 長期(4年以上) |
| 糖尿病関連眼合併症の増加 | +1.0% | 北米・アジア太平洋 | 中期(2〜4年) |
| フェイコ・フェムト・MIGSテクノロジーの進化 | +0.9% | 三地域(北米、欧州、アジア太平洋) | 短期(2年以内) |
| ASCの成長と失明予防プログラム | +0.8% | 米国・アジア | 短期(2年以内) |
| 医療費の増加と白内障診療報酬の拡充 | +0.7% | OECD市場および大規模新興経済国 | 中期(2〜4年) |
| 高分子量HA(ヒアルロン酸)の精密発酵技術 | +0.6% | 欧州、北米、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
白内障リスクを抱える高齢者コホートの人口学的拡大
白内障に起因する障害調整生存年(DALY)の損失は、2019年の668万から2021年には710万に増加し、発症率の傾向が続けば2025年までに750万を超える可能性があります[1]。2024年のメタ分析では、2020年において1,700万人が白内障による失明を経験し、8,350万人が中等度から重度の視覚障害を経験していることが記録されています。高所得国の病院は現在、白内障摘出の手術枠について中央値6週間の待機リストに直面しており、これが粘弾性シリンジの基本的な使用量を直接的に押し上げています。平均寿命が1年延びるごとに手術対象患者数が増加し、眼科粘弾性デバイス市場が広範な眼科消耗品セクターを上回るペースで成長し続けることが確保されています。2025年初頭に公表された先行予約データは潜在需要を裏付けており、処置あたりの投与量が一定のままでもデバイスのプルスルー需要が強まることを示唆しています。
糖尿病関連眼合併症の発生率の増加
糖尿病を有する成人は非糖尿病者と比べて早期かつより積極的に白内障を発症し、初回手術年齢を若め、粘弾性製剤への生涯的な使用期間を延長させます。定期的な早期スクリーニングは介入率を高め、緑内障や硝子体切除術の適応にも波及します。製造業者は現在、術後眼圧スパイクを抑制する製剤を強調し、そのような特性を臨床上の差別化要因として位置づけています。若年糖尿病コホートを治療する外科医は、角膜内皮の完全性を保つ粘弾性適応型製剤を好み、プレミアムティアの需要を強化しています。したがって、眼科粘弾性デバイス市場は、より大きな患者コホートとより高価値な製品ミックスの二重の恩恵を受けています。
フェイコ・フェムト・MIGSプラットフォームにおける技術的進化
フェムト秒レーザー支援白内障手術は、高分子量バッファリングなしに角膜内皮を脅かすマイクロバブル乱流を生じさせます。マイクロインシジョンチップが主流となるにつれ、外科医は前房深度を維持しながら切除物を迅速に排出できる粘弾性適応型ブレンドを求めています。MIGS手術の急速な成長は、房角鏡観察を妨げない超透明・低微粒子の粘弾性製剤へのニーズを高めています。こうしたプラットフォームの進化は性能への期待を高め、眼科粘弾性デバイス市場を単回使用手術用品の中で成長の突出した存在として固定化しています。
ASCと国家失明予防プログラムを通じた手術キャパシティの拡大
ASCは現在、米国においてメディケアが資金提供する白内障手術の約5件に1件を実施しています。低い間接費はプレミアム機器への投資回収を加速させ、手術時間を短縮する高性能眼科粘弾性製剤の採用を促進しています。アジア全域では、政府主導の白内障キャンペーンが、プレフィルド粘弾性シリンジをバンドルしたコンパクトなキットを外来手術ユニットに提供し、大量手術日に一括注文を生み出しています。こうした需要の時間的集中は、製造業者が眼科粘弾性デバイス市場の生産計画を立てて在庫サイクルを平準化するのに役立っています。
阻害要因の影響分析*
| 阻害要因の影響分析 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 価格感応性および診療報酬の上限 | –0.7% | 米国・欧州 | 短期(2年以内) |
| 低OVDまたはOVD不使用の手術技術 | –0.5% | 世界の高ボリュームセンター | 中期(2〜4年) |
| 厳格な規制上の審査 | –0.4% | 世界全体(特にEUおよび米国) | 長期(4年以上) |
| 環境廃棄物管理コスト | –0.3% | 欧州・北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プレミアムOVDグレードに対する価格感応性および診療報酬上限
ASCへの支払いは病院外来スケジュールに連動しており、粘弾性コストをより広範な白内障診療報酬パッケージに組み込んでいます。支払い上限が利益率を圧縮すると、調達チームは中位グレードの製剤にシフトするか、大量割引交渉を行います。価値ベース予算で運営する欧州の病院は、コスト高のアップグレードを承認する前に査読済みの角膜内皮細胞損失データを要求し、強固な臨床支援プログラムを資金提供する企業を優遇します。この診療報酬圧縮は、全体的な数量成長を妨げることなく、眼科粘弾性デバイス市場内でのプレミアムミックス拡大を抑制しています。
低OVDまたはOVD不使用の手術技術の利用可能性
新しい流体制御システムは平衡塩類溶液で前房を安定させ、症例あたりの粘弾性使用量を削減しています。パイロット監査は具体的な削減を示しているものの、外科医は依然として水晶体嚢切開および眼内レンズ移植の段階でOVDに依存しています。即時連続両眼白内障手術はリスク管理上通常それぞれ単回使用パックを必要とするため、患者あたりの効率性を約束しつつも消費量の減少を部分的に相殺しています。正味の効果は、眼科粘弾性デバイス市場内の需要が急激にではなく緩やかに抑制されることです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
分散性製剤が優位、粘弾性適応型が加速分散型製剤は2026年の眼科粘弾性デバイス市場規模において最大の37.33%のシェアを占め、核分解時に繊細な組織をコーティングする能力から恩恵を受けています。外科医は複雑な白内障症例(偽落屑症候群、浅前房、LASIK後症例)において、1回の手術内で分散型と凝集型のOVDを交互に使用することで、症例あたりの使用量を増加させています。イノベーターは現在、分散型製剤に抗酸化添加剤を配合しており、コスト重視の入札においても価格水準を維持しています。
粘弾性適応型ブレンドは2032年にかけて7.59%のCAGRで最も急速に拡大しており、優れた角膜内皮保護を必要とするプレミアム眼内レンズ(IOL)症例に牽引されています。これらの製剤は低せん断下では凝集型として、高流量下では分散型として機能し、超音波水晶体乳化吸引術またはフェムト秒レーザー分割術中の前房安定性を維持します。メーカーは粘弾性適応型シリンジをインジェクターシステムと連携させることで、外科医のロイヤルティを確保し、眼科粘弾性デバイス市場への浸透を深めています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
供給源別:
生物学的ヒアルロン酸がリード、発酵グレードが台頭細菌由来ヒアルロン酸は2026年の眼科粘弾性デバイス市場シェアの39.02%を確保しており、一定の分子鎖長と低免疫原性が高く評価されています。病院はこれらの製品を動物由来原料不使用を優先するサステナビリティ評価基準に合致させいます。安定した供給信頼性がセグメントのリーダーシップをさらに強固にしています。
半合成・発酵グレードは2032年にかけて8.74%のCAGRが見込まれています。発酵法は迅速なスケールアップと精密な分子量制御を可能にし、白内障・緑内障複合手術向けのカスタムブレンドを実現します。調達チームは家畜疾病リスクからの隔離を評価しており、眼科粘弾性デバイス市場における発酵ルートの戦略的魅力が高まっています。動物由来原料は価格面での地位を維持していますが、規制当局が動物性タンパク質削減を支持するにつれてシェアを失いつつあります。
用途別:
白内障が依然として主力、緑内障が台頭白内障手術は2026年の眼科粘弾性デバイス市場規模の50.17%を生み出しました。米国での手術件数は年間400万件を超え、2030年までに600万件に向かっています。すべての白内障症例で少なくとも1本のシリンジが消費されるため、基礎需要が安定しています。病院は現在、待機時間短縮のために夜間の延長手術リストを組んでおり、この運営上の変化がシリンジ使用量をさらに押し上げています。
緑内障手術は絶対的なシェアは小さいもの、2032年にかけて最も強い6.47%のCAGRを示しています。低侵襲緑内障手術は隅角構造を保護するための精密な粘弾性デリバリーに依存しており、処方委員会が特殊なレオロジー特性を持つ製品を採用するよう促しています。診断スクリーニングプログラムが疾患をより早期に発見し、対象患者プールを拡大することで、眼科粘弾性デバイス市場をより高い手術多様性へと誘導しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:
病院が需要の基盤、ASCが加速病院は複雑な症例を管理し、プレミアム粘弾性適応型製品の採用を先導することで、2026年の眼科粘弾性デバイス市場シェアの59.74%を保持しました。複数州にまたがるネットワークでの集中購買が供給の継続性を確保し、既存ブランドを強化しています。教育病院も地域の処方集を形成する比較試験を実施しており、間接的に市場の嗜好を誘導しています。
ASCは2032年にかけて最も速い8.06%のCAGRを記録しており、2023年のメディケア支払いの前年比15.41%増に支えられいます。効率重視の姿勢が、ターンオーバー時間を短縮するシングルユースパックへの製品選択を傾けています。専門クリニックはプレミアムまたは複雑な患者層にサービスを提供することで安定した存在感を維持しており、新興のオフィスベース手術室がコンパクトな粘弾性シリンジのマイクロ層を生み出す可能性があり、眼科粘弾性デバイス市場に新たな側面を加えています。
地域分析
北米眼科粘弾性デバイス市場
北米は2026年の世界の眼科粘弾性デバイス市場規模の37.58%を占め、充実した償還制度と眼科医の高い分布密度に支えられています。メディケアは白内障摘出術をASCにおける最多手術エピソードとして確認しており、件数の約19%を占めています。71歳以上の米国成人の約27.8%が視力障害を報告しており、手術需要を強化しています。粘弾性製品をフェイコチップやIOLインジェクターと連携させたバンドル購買契約が普及しており、サプライヤーのロックインを強固にしています。
アジア太平洋眼科粘弾性デバイス市場
アジア太平洋地域は2032年にかけて最も高い7.68%のCAGRを記録しています。中国とインドにおける医療保険の拡充が白内障手術の普及を促進し、方施設が高度な粘弾性製品を必要とするフェムト秒プラットフォームへの移行を進めています。中国南西部の調査では、屈折矯正手術歴や強度近視を持つ白内障患者の割合が増加していることが明らかになっています。プレミアムIOLに対する償還が認められ始めるにつれ、デュアルアクション粘弾性適応型製品が外科医の支持を獲得し、地域のプロダクトミックスを向上させ、眼科粘弾性デバイス市場への増分収益を誘導しています。
欧州眼科粘弾性デバイス市場
欧州は相当規模の市場基盤を維持しているものの、より厳格な価値基準型調達に直面している。病院プレミアムグレードへのアップグレードを承認する前に、角膜内皮細胞損失に関する直接比較データを要求しており、強固な臨床エビデンス予算を持つ企業が有利な立場にある。地域学会は電子的な使用説明書の導入を推進しており、眼内レンズ包装材の排出量を67%削減することを目指している。環境適合包装への早期対応は、入札スコアの向上と眼科粘弾性デバイス市場におけるシェア維持に貢献する可能性がある。
規制環境
眼科用粘弾性手術補助剤(OVD)はISO 15798:2022に準拠しており、この規格は安全性、性能、評価、およびラベリング要件を定義し、製造業者が技術文書と試験を体系化する際に広く用いられている。欧州連合では、OVDは規則(EU)2017/745(MDR)の下で規制されており、一般安全性・性能要件への準拠と裏付けのある臨床的エビデンスが、市場アクセスと継続的なライフサイクル更新に影響を与える。
米国では、OVDはFDAによって規制されており、通常はプレマーケット承認(PMA)の枠組みで管理されているため、製造、供給業者、および施設の変更にはPMA補足申請が必要となる。最近のFDAの動向はこのライフサイクル管理の厳格さを浮き立たせている。2026年2月、AlconはLifeCore Biomedical施設で製造されるViscoatの新たな0.75 mL充填量に関するPMA補足申請の承認(P840064/S089)を取得し、2025年12月と2024年12月には、Johnson & Johnson Surgical Visionがデリバリーシステム部品の代替供給業者とHealon製品向けの追加保管施設に関するPMA補足申請の承認(P810031/S081およびP810031/S076)を取得した。
競合状況
眼科粘弾性デバイス市場シェアの約65.0%は、Alcon、Johnson & Johnson、Bausch + Lombを筆頭とする5大生産者が占めています。Alconの2025年キャピタルマーケッツデーの更新では、マイクロインシジョン手術パックに統合された次世代粘弾性適応型製剤への継続的な投資を約束しました。バンドルソリューションは、Alconコンソールをすでに使用している病院の切り替えコストを高めています。
Johnson & Johnsonは2024年にTECNIS Odyssey IOLを発売し、同社ブランドの粘弾性適応型OVDと組み合わせた場合の角膜内皮細胞損失の低減を強調する臨床プロトコルと合わせて、白内障エコシステムを深化させました。外科医支援プログラムとリアルワールドエビデンスはプルスルー需要を固め、眼科粘弾性デバイス市場でのJohnsonの地位を強化しています。
Bausch + Lombは、ヒアルロン酸と抗酸化剤ソルビトールをブレンドしたClearViscおよびTotalvisc二重作用システムを導入することで差別化を鮮明にしました。SECの提出書類は眼表面および手術フランチャイズへの戦略的シフトを確認しています。Seikagakuなどのニッチプレーヤーは独自のヒアルロン酸鎖を活用して高剪断下での潤滑性を維持し、日本および特定の輸出地域でのロイヤルティを確保しています。
眼科粘弾性デバイス業界のリーダー企業
-
Carl Zeiss Meditec AG
-
Bausch & Lomb Incorporated
-
Rayner Intraocular Lenses Limited
-
Alcon AG
-
Johnson & Johnson
- 注:主要企業の掲載順は順位を示すものではありません。
眼科粘弾性デバイス市場 このレポートでカバーされる企業
- Alcon
- Johnson & Johnson
- Bausch + Lomb Inc.
- Carl Zeiss
- Beckton Dickinson
- Rayner Intraocular Lenses Ltd.
- Bohus Biotech
- Truviz Ophthalmic Pvt. Ltd.
- Amring Pharmaceutical
- Advin Health Care
- MicroSurgical Technology (MST)
- Lifecore Biomedical
- Contamac Ltd.
市場機会と将来展望
ライフサイクル管理とSKU最適化は、手術センターが在庫制約と処理能力の増大とのバランスを取る中で、短期的な余白を生み出している。製造・構成変更に関するFDA承認は、供給業者が病院やASC(外来手術センター)のワークフローにおける摩擦を減らしている領域を示しており、その一例が、Alconの2026年2月のPMA補足承認によりLifeCore BiomedicalでのViscoatの新たな0.75 mL充填量が可能になったことである。これにより、単回使用のフルプロシージャキットを含む、術式・環境別のパックサイズが支持され、償還主導のコスト管理と整合を保ちながら回転率を高めることができる。
ポートフォリオとチャネルの拡大も別の機会軸であり、特に白内障エコシステムが商業権とバンドルオファリングを通じて拡大されている分野で顕著である。Raynerが2026年3月に発表したAnikavisc の米国流通権の取得は、確立されたOVD製品へのアクセスがIOLや白内障プラットフォームと並ぶ戦略的レバーとして扱われていることを示し、外科医アカウントとのクロスセル経路を強化している。同時に、FDAが認めた供給網の柔軟性、例えばJohnson & Johnson Surgical Visionの2025年12月のHealonデリバリー部品の代替供給業者に関するPMA補足承認は、大量の白内障およびMIGS手術スケジュールにおける混乱リスクを低減する、強靭な調達と検証済みプロセスの選択肢への需要を裏付けている。
最近の産業開発事情 眼科粘弾性デバイス市場
- 2026年6月:Carl Zeiss Meditecは、トーリック眼内レンズ AT LUCIA toric 721Pの初期臨床植込みの成功を報告した。プレミアム白内障ワークフローの拡大は、密接に統合された消耗品への需要を高め、エンドツーエンドの手術エコシステムにおけるOVD選択の役割を強化する可能性がある。
- 2026年3月:Raynerは、Anikavisc の米国流通権の取得を発表し、眼科用粘弾性手術補助剤カテゴリーへのアクセスを拡大した。この動きは、白内障手術用消耗品をIOLポートフォリオと組み合わせるRaynerの能力を強化し、米国の白内障アカウントとの関係を深めるものである。
- 2024年9月:Johnson & Johnsonは、米国においてTECNIS Odyssey老視矯正IOLポートフォリオを拡大し、植込みプロトコルとブランド粘弾性OVDを組み合わせる同社の指導内容によって支えられた。この種のポートフォリオ拡大は、プレミアムIOL手術で使用される隣接手術用消耗品の需要拡大を後押しする。
眼科粘弾性デバイス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、前眼部のスペースを維持し繊細な組織を保護するために眼科手術中に使用される眼科粘弾性デバイスを対象としており、病院、眼科クリニック、手術センターに販売されるOVD製品の収益として測定されます。
対象外の範囲:OVD製品として販売されていない手術機器、眼内レンズ、医薬品、および術後点眼薬は除外します。
セグメンテーション概要
- タイプ別
- 凝集性
- 分散性
- 粘弾性適応型
- 供給源別
- 生物学的(細菌由来HA)
- 動物由来(鶏冠、豚由来、牛由来)
- 半合成・発酵ベース
- 用途別
- 白内障手術
- 角膜移植・角膜形成術
- その他の用途
- エンドユーザー別
- 病院
- 専門眼科クリニック
- 外来手術センター(ASC)
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を構築し、OVDが日常的に使用される臨床的・手術的背景を確定するために使用されました。手術成長シグナルを把握するため、界保健機関の白内障・眼科健康リソース、米国疾病予防管理センターの視覚関連統計、米国国立衛生研究所の刊行物、OECDの医療指標などの公開情報源を主に活用しています。規制および製品の背景については、米国食品医薬品局のデータベースおよびガイダンス資料、ならびにOVDの使用パターンと材料タイプを説明する査読済み眼科学ジャーナルも調査しています。
次に、企業の開示資料、投資家向けプレゼンテーション、信頼性の高い報道機関、および業界団体のウェブサイトを重ね合わせ、地域別のサプライサイドのポジショニングと流通経路をマッピングしています。情報の空白が残る場合は、企業財務・インテリジェンス、ニュース・財務追跡、および特許データベースの有料サブスクリプションを活用し、製品パイプラインと主要な製造活動をクロスチェックしています。記載されている情報源はあくまで例示であり、最終的な前提条件の収集・検証・明確化のために多数の追加公開資料を参照しています。
一次インタビューおよびサーベイ
一次調査は、眼科外科医、病院調達チーム外来手術センター管理者、および流通業者レベルの営業リーダーなどのステークホルダーとの専門家インタビューおよび構造化サーベイを通じて実施されました。白内障手術件数と償還の実態は地域によって異なるため、主要な需要地域をカバーし、手術あたりの使用量、標準的なパックサイズ、および手術環境によって製品の嗜好がどのように異なるかを確認するためにこれらの対話を活用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | 最高経営幹部:13% | アジア太平洋:45% |
| 中位層:52% | 機能・ユニットリーダー:27% | 欧州・中東・アフリカ:33% |
| 中小規模プレイヤー:15% | マネージャー:60% | 南北アメリカ:22% |
市場規模算定と予測
市場規模算定は、手術ベースの需要プールを最初に再構築し、次にサプライサイドのシグナルを用いて検証するトップダウンとボトムアップの論理を組み合わせて構築されました。トップダウン側では、眼科手術件数、全眼科手術に占める白内障手術の割合、および手術あたりの標準的なOVD使用量を連結して地域別消費量を算出し、現実的な平均販売価格を用いて収益に換算しています。モデルを実用的に保つため、白内障手術の成長、高齢化人口トレンド、緑内障および角膜移植手術の動向、凝集型と分散型使用にわたる製品ミックスの変化、ならびに病院対外来手術センターのシェア変化など、いくつかの主要インプットを重視しました。
これらのアウトプットは、選択的なボトムアップ推計によって裏付けられました。サンプリングされた価格帯を用いて収益の妥当性を確認し、パックレベルの購買行動についてチャネルチェックを実施し、主要地域別のサプライヤー存在感を検討しました。小規模国や軽微な用途についてカバレッジの空白が生じた場合は、手術強度と医療アクセス指標に基づくプロキシ前提を適用し、専門家検証の際に調整しました。予測については、主に手術成長と価格推移に基づくシナリオ分析を使用し、回答者が今後数年間の使用トレンド、ミックス変化、および調達圧力について予測した内容を用いて前提を精緻化しました。
データ検証と更新サイクル
検証は、手術成長の方向性、地域別医療支出パターン、およびインタビュー中に報告された現実的な範囲内に示唆される価格が収まっているかどうかなど、独立したシグナルとモデルアウトプットを比較することで実施されました。外れ値にはフラグを立て、基礎となるドライバーを再確認し、最終合計に算術的・論理的な問題が持ち込まれないよう、承認前に第二アナリストによるレビューを完了しました。重大な不一致が続いた場合は、使用率、ミックス前提、または価格動向を再確認するために回答者に再連絡しました。
レポートは年次で更新され、手術件数、製品の入手可能性、または価格に影響を与える可能性のある重要な市場イベントが発生した場合には中間更新が追加されます。納品前に、最新の公開情報と検証済みの一次インプットが市場数値および予測に反映されていることを確認するための最終チェックが実施されます。
Mordor Intelligenceの眼科粘弾性デバイス市場規模算定と他の公表推計との比較
眼科粘弾性デバイスの公表市場規模は、同じ製品グループを説明しているよに見えても、カウントされる手術プールと価格ロジックが必ずしも一致していないため、異なって見えることがあります。相違は通常、どの手術が含まれるか、推計が手術あたりの実際の使用量を反映しているか、それとも広範なデバイス支出バケットを反映しているか、および通貨タイミングとインフレ前提がどのように適用されるかによって生じます。
OVDに特有の乖離は、白内障のみのモデルが使用された場合、または同じ調達ルートをたどる隣接する眼科消耗品が研究に混入した場合に現れることが多いです。もう一つの一般的な要因はASP(平均販売価格)の取り扱いであり、実現した病院・流通業者価格の代わりに定価を使用すると合計が高くなる可能性があり、外来手術センターが過小評価されると地域ミックスが結果を変える可能性があります。これらの選択は、成長率が類似して見えても異なる起点に起因する場合に、一部の2025年の数値が2026年の数値を上回ったり下回ったりする理由を説明するのに役立ちます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 489.62 ミリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 479.80 ミリオン 米ドル(2025年) | 2024年を基準年とし2025年の推計を使用しており、年初の手術成長前提と通貨換算タイミングに敏感である可能性があり、後年の再調整と一致しない場合があります。 |
| 調査出版社B | 565.17 ミリオン 米ドル(2025年) | より広い支出バケットとより積極的な実現価格前提と整合しており、特に隣接する手術消耗品またはより広範な用途カバレッジがOVD合計に混入している場合に当てはまります。 |
乖離は主に、単一の成長ドライバーからではなく、手術プールの構築方法と価格の収益への換算方法から生じています。白内障、緑内障、および角膜移植手術のシグナルに需要を結びつけ、ASPを購入者が実際に支払っていると報告した価格に合わせることで、市場合計は再現可能で検証可能なインプットに近い状態に保たれており、これがMordor Intelligenceが採用するアプローチです。
レポートで回答される主要な質問
眼科粘弾性デバイス市場の現在の規模はどのくらいですか?
眼科粘弾性デバイス市場規模は2026年に489.62 ミリオン 米ドルであり、2032年までに712.02 ミリオン 米ドルに達すると予測されており、6.44%のCAGRを反映しています。
2026年において最大のシェアを持つ製品タイプはどれですか?
分散型製剤が2026年に37.33%の収益シェアで市場をリードしました。
最も急成長している用途分野はどれですか?
ASCは高スループットに注力しており、単回使用で効率性を重視した粘弾性パックへの需要がこのチャネルで8.06%のCAGRを牽引しています。
競合状況はどの程度集中していますか?
売上の約65.0%は上位5社が占めており、10点満点中8点の市場集中スコアをもたらしています。
最も急速に拡大している地域市場はどこですか?
アジア太平洋は7.68%のCAGRで前進すると予測されており、保険適用の拡大とプレミアム白内障プラットフォームの急速な普及によって推進されています。