
瞳孔計市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 市場規模 (2026) | 486.25 百万米ドル |
| 市場規模 (2031) | 687.1 百万米ドル |
| Growth Rate (2026 - 2031) | 7.18 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる瞳孔計市場分析
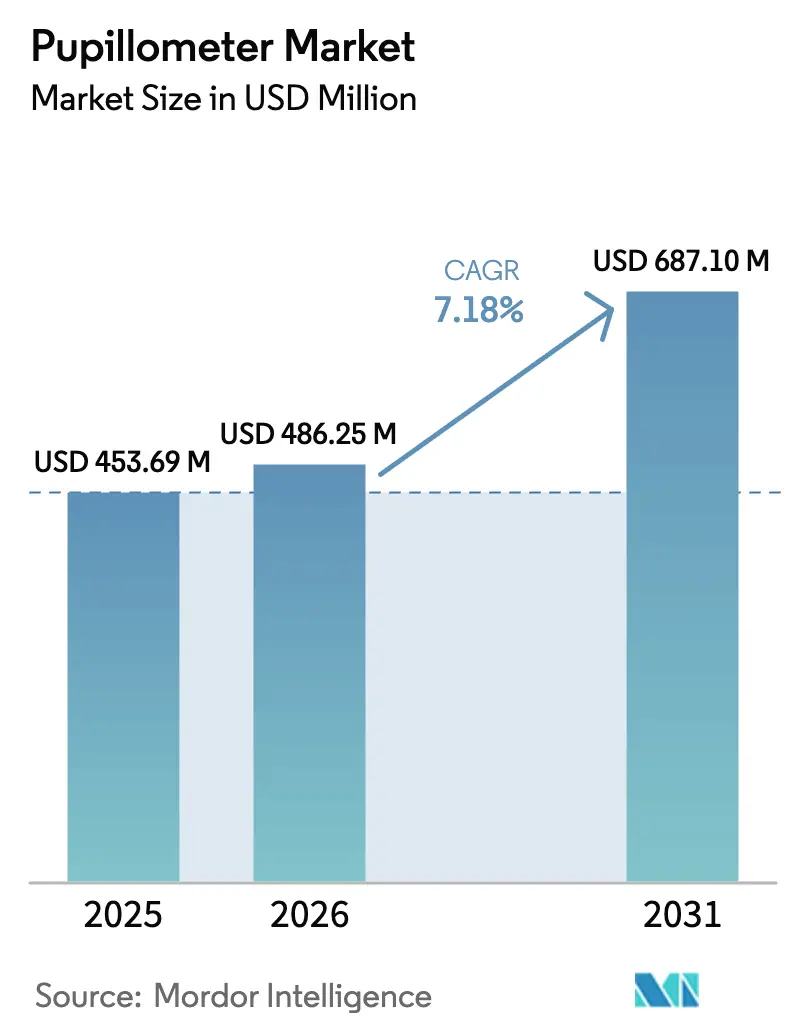
瞳孔計市場規模は2025年にUSD 4億5,369万と評価され、2026年のUSD 4億8,625万から2031年にはUSD 6億8,710万に達すると推定され、予測期間(2026年〜2031年)中のCAGRは7.18%となっています。外傷センターおよび集中治療室における定量的瞳孔測定の急速な普及が臨床上の受容を拡大しており、赤外線光学とAIアルゴリズムの融合により評価時間が数分から数秒へと短縮され、救急医療対応力が向上しています。相手先商標製品製造業者(OEM)は、匿名化された瞳孔指標を電子医療記録にストリーミングするセキュアなクラウド接続を組み込み、トレンド分析および早期神経学的介入を支援しています。スポーツ医学、防衛医療、遠隔神経科は、ポータブルおよびスマートフォンベースのデバイスによるフィールド展開を可能にし、新たな対応可能量を開拓しています。一方、診療結果改善の明確なエビデンスにもかかわらず、償還の曖昧さと臨床医トレーニングの不足が短期的な普及を抑制し続けています。
主要レポートポイント
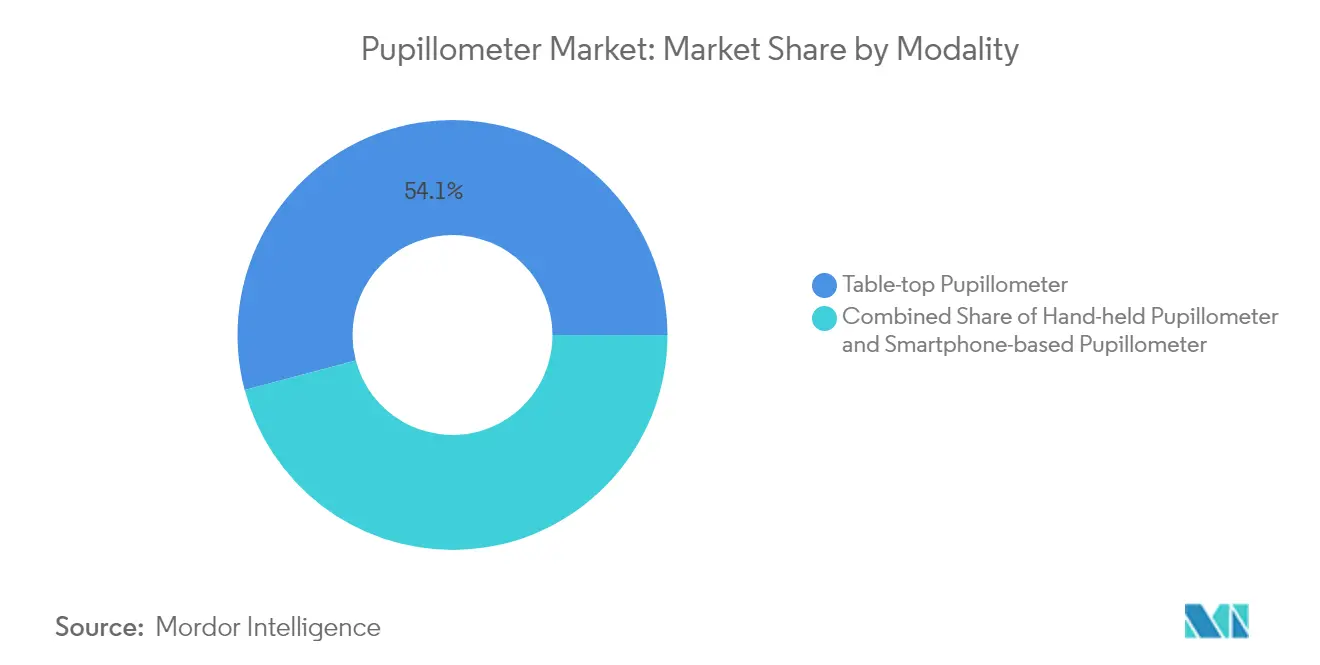
- モダリティ別では、卓上型システムが2025年の収益シェアで54.12%をリードしており、ハンドヘルドデバイスは2031年にかけて7.72%のCAGRで拡大すると予測されています。
- タイプ別では、ビデオ技術が2025年の瞳孔計市場シェアの51.62%を占めており、デジタル赤外線システムは7.89%のCAGRで成長しています。
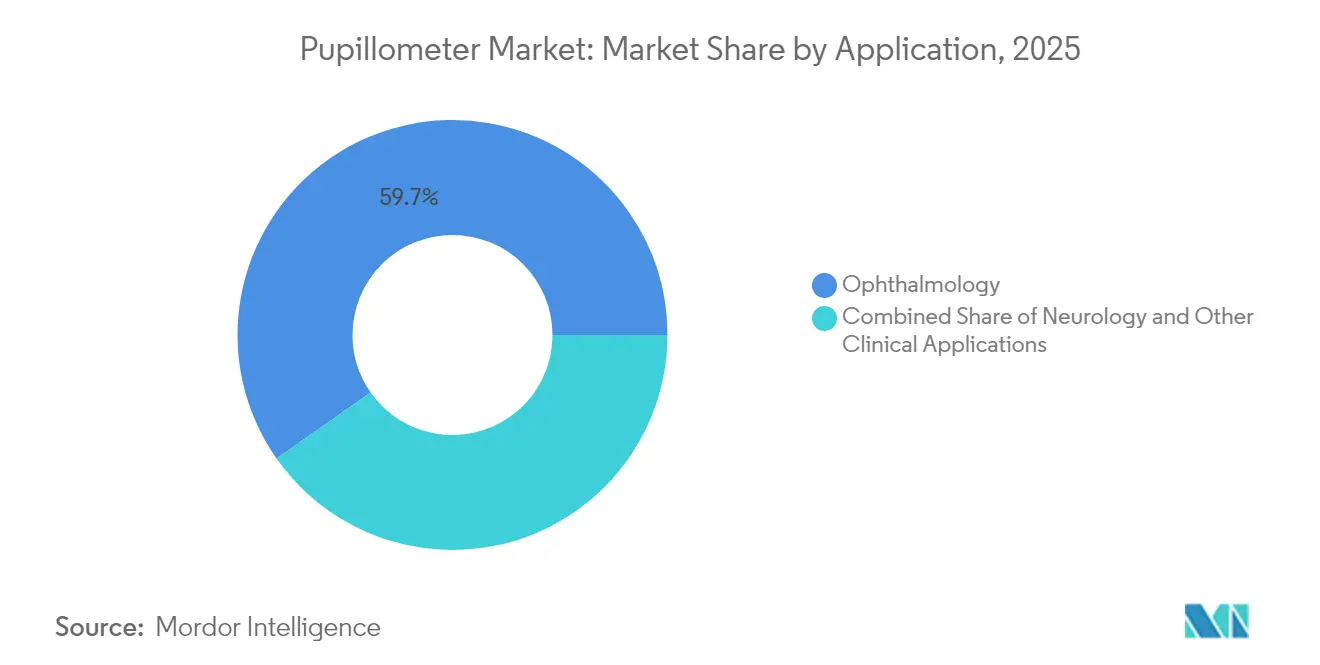
- 用途別では、眼科が2025年の瞳孔計市場規模の59.74%のシェアを占めており、神経科用途は2031年にかけて8.19%のCAGRで拡大しています。
- エンドユーザー別では、病院が2025年に58.56%のシェアを維持しており、眼科クリニックおよびビジョンセンターは2031年にかけて8.33%のCAGRで成長する見込みです。
- 地域別では、北米が2025年に42.75%のシェアで首位を占めており、アジア太平洋が8.53%のCAGRで最も急成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRに対する概算影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 定量的瞳孔測定に対する認知度向上と技術的進歩 | +1.8% | 北米および欧州が普及を牽引するグローバル規模 | 中期(2〜4年) |
| 神経救急医療・外傷性脳損傷(TBI)症例の有病率増加 | +1.5% | 高齢化が進む地域に集中したグローバル規模 | 長期(4年以上) |
| 緑内障および屈折矯正手術スクリーニングへの採用拡大 | +1.2% | アジア太平洋が中核、北米・欧州への波及 | 中期(2〜4年) |
| AI対応眼科診断への統合 | +1.0% | 北米・EU、アジア太平洋へ拡大 | 長期(4年以上) |
| ポイント・オブ・ケアおよび遠隔神経科プラットフォームの拡張 | +0.8% | 農村部および医療アクセス不足地域を優先したグローバル規模 | 短期(2年以内) |
| スポーツ脳震盪・戦場トリアージプロトコルへの活用 | +0.6% | 北米・EU、軍事用途はグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
定量的瞳孔測定における認知度向上と技術的進歩
臨床医は主観的なペンライト検査から、頭蓋内圧変化と密接に相関するアルゴリズム駆動の神経学的瞳孔指数(NPi)測定へと移行しています。リアルタイム解析により、多様な虹彩色素沈着全体にわたる収縮速度および散瞳遅延を定量化できるようになっています。赤外線LEDを搭載したポータブルデバイスは緊急カートや救急車に適合し、院前トリアージにおける瞳孔計市場を拡大しています。クラウドダッシュボードは縦断的な瞳孔トレンドをプロットし、グラスゴー昏睡尺度の変動よりも最大4時間早く無症候性の神経学的変化を検知します。このような客観的指標は、高度急性期医療環境においてアウトカムベースの償還モデルを試行するよう支払者を説得しつつあります。
神経救急医療・外傷性脳損傷(TBI)症例の有病率増加
世界的に外傷性脳損傷(TBI)発生率は高齢化人口およびコンタクトスポーツ参加者において高水準を維持しており、病院は外傷ベイ全体にハンドヘルドユニットを追加することを促されています。軍の衛生兵は、30秒間の瞳孔スキャンで後送優先度を判断する戦場トリアージに際して堅牢化されたデバイスを使用しています。心停止チームは心拍再開(ROSC)後24時間以内の予後判定に瞳孔測定を活用し、神経学的予後不良が早期に予測された場合にICU在院期間を短縮しています。拡大するエビデンス基盤は、脳卒中包括センターおよび脳震盪クリニックへの瞳孔計市場のより深い浸透を後押ししています。
緑内障および屈折矯正手術スクリーニングへの採用拡大
眼科医は、視野障害が顕在化する前に網膜神経節細胞機能不全を検出するために定量的瞳孔分析を統合しています。屈折矯正手術センターは暗所および明所における瞳孔径をマッピングし、LASIK光学ゾーン設計を精緻化することで夜間視力に関する不満を軽減しています。AIグレーディングと組み合わせたスマートフォンベースの瞳孔計は、アウトリーチプログラムが農村人口を数分でスクリーニングすることを可能にしており、アジア太平洋の市場規模成長を加速する動向となっています。瞳孔指標は糖尿病性網膜症のリスク層別化にも役立ち、眼科医療と慢性疾患管理の融合を促進しています。
AI対応眼科診断への統合
機械学習モデルは、臨床医レベルの精度で微細な相対性求心性瞳孔障害を検出するようになっています。電子医療記録に連携したダッシュボードは月次のNPi変化を記録し、神経科医がリアルタイムで治療を調整できるよう支援しています。バーチャルリアリティヘッドセットは、認知テスト中に密かな瞳孔測定を実行するアイトラッキングセンサーを内蔵し、神経科とメンタルヘルス評価を融合させています。マルチモーダルプラットフォームは光干渉断層計(OCT)、視野データ、瞳孔指標を組み合わせ、精密医療を支援する360度の眼球・神経プロファイルを生成しています。
抑制要因の影響分析*
| 抑制要因 | CAGRに対する概算影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い導入コストと限定的な償還 | -1.2% | 特に新興市場に影響するグローバル規模 | 短期(2年以内) |
| 神経眼科的解釈に精通した臨床医の不足 | -0.8% | 農村部が最も影響を受けるグローバル規模 | 長期(4年以上) |
| 医療機器ソフトウェアアルゴリズムに関する規制上の不確実性 | -0.6% | 北米・EU、アジア太平洋へ拡大 | 中期(2〜4年) |
| クラウドベースの瞳孔記録に関するデータプライバシーの懸念 | -0.4% | EU GDPRコンプライアンスが最も厳格なグローバル規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い導入コストと限定的な償還
資本集約型ユニットはUSD 2万以上の価格設定であり、診療報酬コードが曖昧なまま残る小規模クリニックの導入を阻んでいます[1]F. Gupta、「瞳孔測定に関する臨床コードの欠如」、Aetna臨床ポリシー速報、aetna.com。専用CPTコードの不在により一般眼科検査への束ね請求が強制され、コスト回収が最大40%削減されています。サービス契約、ソフトウェアライセンス、およびスタッフトレーニングが総所有コストをさらに押し上げています。USD 1,000未満のスマートフォン代替品が台頭しており、プレミアムハードウェアの利益率を侵食しつつも、コスト意識の高い医療提供者の間で瞳孔計市場のフットプリントを拡大しています。
神経眼科的解釈に精通した臨床医の不足
世界の神経眼科フェローシップは年間50件未満に留まり、専門家パイプラインを制約しています。複雑な瞳孔生理学は、一般医が欠くことの多い学際的知識を必要とします。農村病院では設置済みデバイスが十分に活用されず、投資対効果が低下しています。自動生成解釈を提供するクラウドベースのAI解析は、三次医療センター以外での利用を拡大するうえで重要な役割を果たします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モダリティ別:
ポータビリティがハンドヘルド普及を促進ハンドヘルドデバイスは7.72%のCAGRで瞳孔計市場を牽引しており、救急部門およびスポーツプログラムが1回の充電でシフト全体を稼働できる軽量設計を好んでいます。卓上型システムは、ICUモニタリングアレイにシームレスに統合し、バイタルサインとともにマルチパラメータ解析を提供することで、2025年収益の54.12%を確保し続けています。
リチウムイオン電池の進歩と光学系の小型化により、ユニット重量が300グラム未満に縮小されており、ファーストレスポンダーが搬送中に瞳孔指標を取得できるようになっています。卓上型プラットフォームは、神経科医のスマートフォンにアラートを送信するAIダッシュボードを組み込むケースが増加しており、設置型フットプリントにもかかわらず市場での存在感を維持しています。スマートフォンのシャーシを活用する市場参入者は独自ハードウェアのコストを回避しており、将来的にはモビリティが競争優位の決定要因となることを示唆しています。
注記: 各セグメントの詳細なシェアはレポートご購入後にご確認いただけます


タイプ別:
ビデオが主導、赤外線が加速ビデオユニットは2025年の瞳孔計市場シェアの51.62%を占め、医療法的文書化のために高フレームレート録画を必要とする広範な病院プロトコルを反映しています。デジタル赤外線デバイスはセンサーの精度が虹彩色素沈着の差異を補正するようになったことで、7.89%のCAGRで拡大しています。
高解像度ビデオストリームにより収縮ダイナミクスのフレームごとのレビューが可能となり、AIモデルトレーニング用に匿名化されたクリップをアーカイブする教育病院に恩恵をもたらしています。赤外線ユニットは周囲光の変動下でも優れた性能を発揮し、暗室条件の維持が困難な農村アウトリーチバンをサポートしています。ビデオと赤外線トラッキングを組み合わせたハイブリッド製品が2026年に発売予定であり、急性期および外来双方の環境にわたる瞳孔計市場規模を拡大しながら最高水準の機能を統合することを目指しています。
用途別:
神経科が眼科を上回る成長眼科は2025年収益の59.74%を維持しているものの、外傷性脳損傷(TBI)スクリーニングプロトコルが客観的瞳孔検査を標準化するにつれ、神経科が8.19%のCAGRで最も急速に伸長しています。神経科特化用途の瞳孔計市場規模は、スポーツ脳震盪義務付けを背景に2031年までにUSD 1億9,360万に達すると予測されています。
心臓ICUはNPiアラートをコードブルーダッシュボードに組み込み、集中治療医が蘇生後の回復軌跡を追跡できるようにしています。眼科は引き続き緑内障検出のために瞳孔指標を活用していますが、統合AIデシジョンサポートにより診察時間が15%短縮され、より高い収益性を持つ手術コンサルテーションへの対応能力が解放されています。学際的な採用は、定量的瞳孔測定が拡大する臨床領域を持つことを浮き彫りにしています。
注記: 各セグメントの詳細なシェアはレポートご購入後にご確認いただけます
エンドユーザー別:
ビジョンセンターが差を縮める病院は2025年に58.56%の支出シェアでリードしており、一方、眼科クリニックおよびビジョンセンターは8.33%のCAGRでユニットを追加しています。これらの瞳孔計市場規模のシェアは、LASIKの件数回復とともに2031年までにUSD 2億2,840万に達すると予測されています。
小売光学チェーンが緑内障疑いの患者を関連眼科診療所へ誘導するキオスクベースの瞳孔検査を試験的に展開しており、新たな小売・臨床間の相乗効果を実証しています。教育病院は神経外傷、麻酔、脳卒中ユニットをカバーするマルチユニット配備を行い、24時間体制の利用を確保しています。一方、軍事クリニックは堅牢化されたモデルを戦場遠隔医療キットに統合しており、エンドユーザーセグメント全体にわたる技術の汎用性を示しています。
地域分析
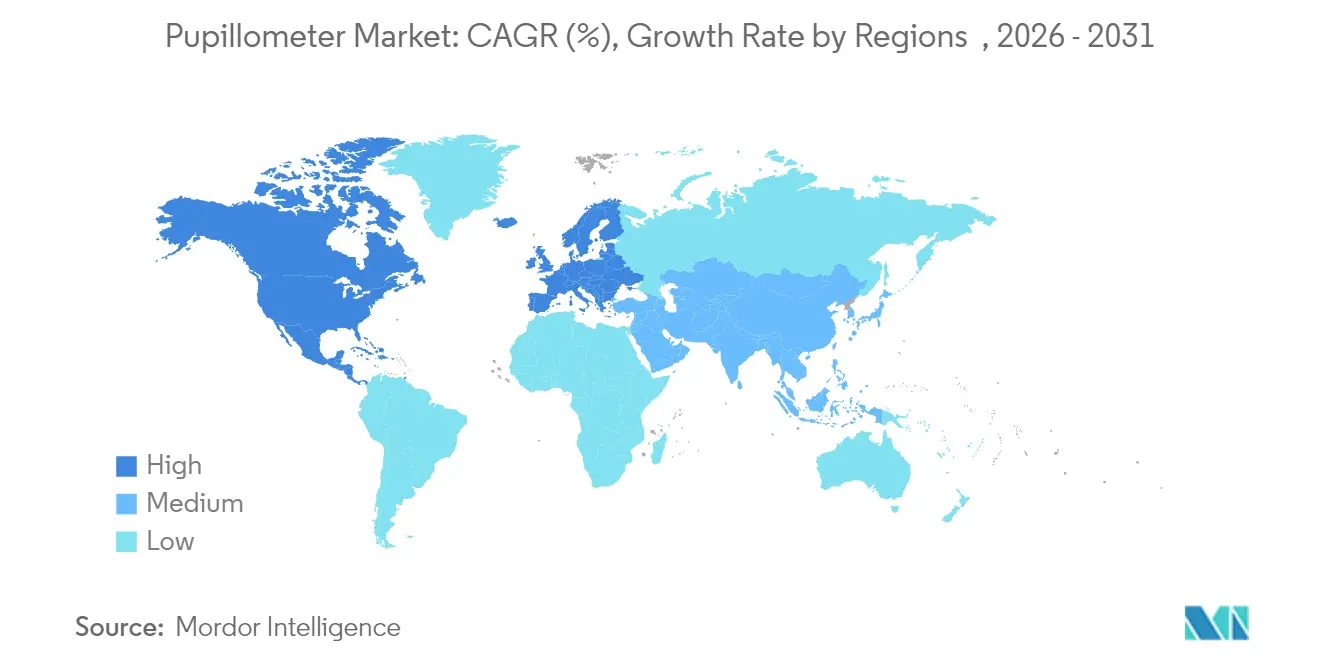
北米瞳孔計市場
北米は2025年において世界収益の42.75%を維持した。これはFDAクラスI分類により規制上の負担が最小化され、病院の調達サイクルが加速していることによる。米国国立衛生研究所が資金提供する多施設試験は新たなAIアルゴリズムの有効性を継続的に検証しており、支払者の信頼を強している。大学スポーツでは基準となる瞳孔スキャンの実施が増加しており、従来の病院環境以外での機器設置が増加している。
アジア太平洋瞳孔計市場
アジア太平洋地域は2031年にかけて8.53%のCAGRで最も急速な成長軌道を記録する見込みである。近視の高い有病率と神経疾患負担の増大が、各国政府に早期発見技術への補助金交付を促している。インドおよび中国の民間眼科チェーンは、サービス差別化を図るため、白内障および屈折矯正パッケージに瞳孔解析を組み合わせている。国内スタートアップ企業も低コストのスマートフォンアダプターを用いて瞳孔計市場に参入しており、価格競争が激化している。
欧州瞳孔計市場
欧州は医療機器規制のもとで整合性のある規制経路を活用し続けており、デジタル赤外線技術の迅速な展開を促進している。高齢化人口動態により緑内障の発生率が上昇しており、公立病院および民間クリニック全体でデバイス需要が持続している。バルト三国の農村部クリニックとドイツの神経眼科ハブを結ぶ国境を越えたテレメディシン構想は、診断リーチを拡大する協調的な展開モデルの好例である。

規制環境
米国では、瞳孔計は医療機器として規制されており、21 CFR 886.1700に基づきクラスI機器として分類されている。これにより通常、上市前通知(510(k))の負担は軽減されるが、施設登録および機器登録は依然として求められる。2026年2月2日以降、FDAの品質マネジメントシステム規則(QMSR)はISO 13485:2016の要求事項とより直接的に整合し、瞳孔計サプライベース全体にわたる文書化された設計管理、製造管理、トレーサビリティへの重視が高まる。
ソフトウェア分析、クラウド接続、またはAIモジュールを追加するOEMや新規参入者にとって、コンプライアンスプログラムは、機器品質要件と、非識別化された瞳孔記録やEHR接続に関連するより広範なプライバシーおよびサイバーセキュリティ義務の両方に及ぶことが増えている。これは、病院が光学性能だけでなくQMSの成熟度や相互運用性の準備状況を踏まえて機器調達を評価する接続型ワークフロー導入において、最も重要となる。
バリューチェーン分析
瞳孔計のバリューチェーンは、部品調達から始まる。特に赤外線発光素子、光学センサー、映像システム用カメラモジュール、マイクロコントローラー、バッテリー、そして臨床用の洗浄・耐久性に配慮した筐体である。次に機器OEMが光学系、組込ソフトウェア、キャリブレーション手順を統合し、その後、眼科クリニックや神経集中治療領域にわたる用途での検証が行われる。2026年2月2日に発効するFDA QMSRの更新により、ISO 13485:2016との品質システムの整合が求められ、サプライヤーの適格性評価、受入検査、文書化への期待が高まる。
市場展開の経路は、通常、ICUおよびED向け導入のための病院・IDNへの直接販売と、眼科・検眼クリニックへのチャネル流通を組み合わせたものであり、瞳孔測定はより広範な診断スイートに組み込まれることが多い。導入後の価値獲得は、ソフトウェアライセンス、瞳孔指標をEHRや分析ダッシュボードに供給する接続モジュール、サービス・キャリブレーション契約、臨床医研修への依存が高まっており、これらが総所有コストと更新の経済性を形作っている。
競合環境
瞳孔計市場は適度に断片化しています。NeurOptics、Essilor Instruments、およびNIDEKは、検証済みアルゴリズムと幅広い流通網によりプレミアム層に位置しています。NeurOpticsは2024年に15ヵ国へのNPi-300の展開を拡大し、臨床ブランドエクイティを強化しました[3]NeurOptics Inc.、「NPi-300グローバル発売プレスリリース」、neuroptics.com。Essilor Instrumentsは眼鏡レンズのネットワークを活用し、小売検眼にデジタル赤外線ユニットをクロスセルしています。NIDEKは瞳孔測定をオートレフケラトメーターにバンドルし、アジアの高ボリュームクリニックをターゲットにしています。
スマートフォン中心の参入者は資本支出をUSD 1,000未満に抑え、従量制分析サブスクリプションを提供することで既存企業を disrupting しています。大手アプリ開発者は最近、電子医療記録ベンダーと提携して患者カルテへのNPiスコアの自動入力を実現し、文書作成時間を30%短縮しました。OEMはハイブリッドソフトウェア・ハードウェアソリューションを発表し、消費者向けデバイスで臨床医レベルの解析を提供するCEマーク済みAIモジュールを追求することで対応しています。
パートナーシップが戦略的活動を主導しています。2025年、米国の病院ネットワークがクラウドAI専門企業と契約を締結し、ベッドサイドの瞳孔計を50のICUのデータを集約した集中型神経ダッシュボードに接続しました。同時に、欧州の防衛機関が−20℃のフィールド条件に耐えられる堅牢化ユニットを発注し、ニッチ用途の可能性を示しました。特許出願は視線非依存型瞳孔トラッキングとマシンビジョンアルゴリズムに集中しており、ソフトウェア定義型差別化への転換を示唆しています。
瞳孔計産業リーダー
NeurOptics Inc.
Essilor Group(Essilor Instruments)
NIDEK SA
Reichert Inc.
Konan Medical USA Inc.
- *免責事項:主要選手の並び順不同
瞳孔計市場
- NeurOptics
- Essilor Instruments
- Visionix (Luneau Technology)
- Advancing Eyecare (US Ophthalmic)
- Nidek
- HAAG-STREIT Group
- Reichert Technologies
- Konan Medical
- Good-Lite Company
- Grobet USA (Vigor Optical)
- Plusoptix GmbH
- IDMED (NeuroLight)
- Righton Instruments
- Topcon
- Carl Zeiss
- Keeler Ltd.
- Medline Industries
- BVI Medical
- Optomed Plc
- Coburn Technologies
- Marco Ophthalmic

市場機会と将来展望
三次医療機関を超えて、速度、再現性、記録性を既に重視しているワークフロー(救急医療、外傷対応室、搬送、遠隔神経学など)への定量的瞳孔測定の拡大には、まだ開拓されていない領域が存在する。接続性とワークフロー統合は実用的な推進力であり、NeurOpticsは重症患者管理および神経学領域における客観的瞳孔測定を強調し、臨床導入を支援するための接続型アプローチを推進している。一方、病院の意思決定者は、瞳孔計を単独の測定機器としてではなく、より広範なデータパイプラインの一部として評価する傾向を強めている。
外来眼科医療においては、確立された眼科機器ベンダーの支援を受け、客観的な瞳孔チェックを複合検査レーンや屈光検査に組み込むことに機会が集中している。Konan Medical USAは客観的瞳孔チェック用のEyeKinetixを臨床実践指針とともに販売しており、Reichert Technologiesも診断統合を重視し続けている。これは、単一ベンダーによるワークフローと検査の効率化を求めるクリニックのニーズに合致する。急性期・外来の両環境において、低コストおよびスマートフォン中心の代替品による価格圧力が、階層化された提供モデルの余地を生み出している。プレミアム機器は検証済みアルゴリズム、相互運用性、サービスで競争し、エントリーモデルはアクセス性と導入数量で競争する。
Recent Industry Developments in 瞳孔計市場
- 2026年5月:NeurOpticsは、AACN NTI 2026において、NPi瞳孔測定技術を取り上げた臨床教育セッションを開催した。このイベントは、臨床医が回診中に瞳孔測定データに触れる中で、重症患者管理領域における教育・臨床導入の勢いを示している。これにより、ICUワークフロー内での専門的認知とEMR相互運用性の可能性が広がる。
- 2026年5月:NIDEKは、正確なレンズ縁摩処理を支援するICE-2 Intelligent Blockerを発売した。この発売は、眼科機器製造エコシステム内での製品レベルの動きを拡大するものである。これにより、クリニック全体でのNIDEK瞳孔測定関連ワークフローの導入が強化される可能性がある。
- 2026年3月:NeurOpticsは、ネブラスカ大学医療センターの重症治療部門全体にNPi-Connect SmartGuard Connectivity Hubを導入した。この導入は、集中管理された瞳孔測定分析がICUのデータフローにどのように統合できるかを示している。これは、瞳孔測定をEMRシステムと接続することで、より広範な採用を後押しする。


瞳孔計市場 レポートの範囲と調査方法論
市場定義と対象範囲
本手法では、臨床および検診の場面で瞳孔サイズと反応性を測定するために使用される瞳孔計から得られる収益を市場の対象とし、眼科および神経学的評価向けに販売される携帯型およびテーブルトップ型システムを含む。
対象範囲外:瞳孔動態を測定しない一般的な眼科検査機器、および瞳孔計として認められないソフトウェア単体のツールや非医療用消費者向けアプリを除外する。
セグメンテーション概要
- モダリティ別
- ハンドヘルド瞳孔計
- 卓上型瞳孔計
- スマートフォンベース瞳孔計
- タイプ別
- デジタル(赤外線)瞳孔計
- ビデオ瞳孔計
- フォトリフラクター方式瞳孔計
- 用途別
- 眼科
- 神経科
- その他臨床用途
- エンドユーザー別
- 病院
- 眼科クリニック・ビジョンセンター
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他アジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、実際の需要指標に基づいた市場規模算定を行うため、公的な医療・医療機器関連の参照情報から開始した。使用したソースには、例えば米国FDAの機器データベース、米国国立医学図書館の資料、世界保健機関、世界銀行のマクロ指標、OECDの保健統計などが含まれ、これらはケア環境の構成や支出の背景理解に役立った。
また、企業の開示資料、投資家向け説明資料、販売代理店カタログ、信頼性の高い報道機関による病院調達に関する記事、および利用可能な場合には臨床学会のページも確認した。これらのソースは、典型的な使用事例と購買サイクルを理解するために使用した。一部のケースでは、企業財務・ニュースに関する有料サブスクリプション、および有料の特許データベースを使用し、主に製品動向と発売時期の確認を行った。これらのデスクソースは網羅的なものではなく、追加の公開情報および有料情報源を用いて入力データの収集、相互確認、明確化を行った。
一次インタビューおよび調査
一次調査は、機器側の専門家とケア提供側の関係者を組み合わせたインタビューおよび短時間の調査に基づいており、眼科および重症治療領域の臨床利用者、医療機器調達チーム、流通チャネル関係者を含む。導入パターンはケア環境によって異なるため、これらの対話は、機器設置のロジック、更新タイミング、および携帯型とテーブルトップ型の購入における価格差を検証するために使用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:34% | CXO:21% | APAC:44% |
| ミドルティア:44% | 部門/事業リーダー:37% | EMEA:35% |
| 中小企業:22% | マネージャー:42% | 南北アメリカ:21% |
市場規模算定と予測
市場規模算定は、ケア環境ごとの導入状況、処置およびモニタリング強度、そして定量的瞳孔測定を日常業務の一部として使用する施設の割合から需要プールを再構築するトップダウン方式を用いて構築した。その後、モダリティ別の想定平均販売価格帯に推定販売台数を乗じるといった選択的なボトムアップ的手法によりこれらの合計値を相互確認し、さらに流通業者およびチャネルによる確認を行い、合計値の現実性を維持した。
主要なモデル入力には、病院および眼科クリニックにおける設置ベースの傾向、携帯型機器の更新サイクル、ケア環境別の平均機器利用率、モダリティおよび機能レベル(デジタル対映像機能)別の価格帯が含まれる。また、臨床プロトコルおよび研修に関連する地域別の導入差異も考慮した。小規模地域においてボトムアップ的な証拠が不十分な場合は、類似のケア環境から得られた検証済みの代替比率を用いてギャップを補完し、その後、専門家の意見を反映して前提条件が説明可能な状態を保った。
予測には、病院の重症治療能力の増強、眼科診断件数、機能アップグレードによる価格変動といった要因に関する簡易な多変量分析を組み込んだシナリオ分析を用いた。最終的な軌道は、要因の動きが購買リードタイムや予算制約についてインタビュー対象者が説明した内容と一致した場合にのみ採用された。
データ検証と更新サイクル
検証は、単一ソースへの偏りを減らすための段階的な相互確認によって行われた。地域の医療費支出の方向性、臨床現場で報告されている機器導入の兆候、目に見える製品動向といった独立した指標と結果を比較し、承認前に外れ値を確認した。
モデルが急激な変動を示した場合には、前提条件を再検討し、必要に応じて一次調査の対象者に再接触して、その変化が実際のものかデータ上の誤差かを確認した。レポートは年次で更新され、規制変更、大規模な発売、供給の変化といった重大な出来事が発生した場合には、それに応じて中間更新が行われる。提供前には、市場数値および記述内容に最新の入手可能情報が反映されていることを確認するため、アナリストによる最終確認が行われる。
Mordor Intelligenceの瞳孔計市場規模と他の公表推定値との比較
公表されている瞳孔計市場の数値が一貫していないように見えるのは、各発行元が対象範囲、基準年、価格の推移の扱い方について異なる判断を下しているためである。この表は、成長の傾向が似ているように見えても、こうした判断の違いが数値をどのように上下させるかを示すのに役立つ。
よくあるギャップの要因は対象範囲である。一部の推定値は、より広範な眼科検査機器や関連する神経モニタリング機器を含めており、これにより真の瞳孔計を超えて対象市場が膨らんでいる。また、価格算定手法の違いも要因であり、直線的な平均販売価格の仮定は、構成が携帯型機器へ移行する場合に実態を上回ってしまう可能性がある。さらに、更新頻度の違いもあり、古いモデルでは最近の購買停滞やプロトコル主導の導入変化が反映されていない場合がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 453.69 M (2025) | |
| 業界誌A | USD 379.20 M (2023) | より古い基準年を使用しており、モダリティ別の価格構成を完全には調整せずに機器出荷を重視しているように見える。これは、機能性の高いシステムが購入される場合に収益を過小評価する可能性がある。 |
| 業界出版社B | USD 310.00 M (2024) | より狭い機器定義を採用し、重症治療領域における導入を保守的に想定している。これにより、暗示される設置ベースが縮小し、ケア環境主導の需要構築による数値よりも合計が低くなっている。 |
この表は、主に基準年の選択と、対象機器としてカウントされるものの違いから生じるばらつきを示している。Mordor Intelligenceのモデルでは、臨床用途全体における瞳孔計単体の収益を中心に総額を構築し、モダリティレベルの価格および導入状況の確認を用いることで、実際の購買行動に対して数値の追跡可能性を保っている。


レポートで回答されている主要な質問
瞳孔計市場の規模はどのくらいですか?
瞳孔計市場規模は2026年にUSD 4億8,625万に達し、7.18%のCAGRで成長し2031年までにUSD 6億8,710万に達すると予測されています。
最も急速に成長しているモダリティはどれですか?
ハンドヘルドデバイスが7.72%のCAGRで最高成長率を示しており、救急医療、スポーツクリニック、および軍事ユニットがポータブル診断を好んでいます。
瞳孔計市場の主要プレイヤーは誰ですか?
NeurOptics Inc.、Essilor Group(Essilor Instruments)、NIDEK SA、Reichert Inc.、およびKonan Medical USA Inc.が瞳孔計市場で事業を展開する主要企業です。
なぜアジア太平洋が最も急速に成長している地域なのですか?
医療インフラの拡大、高い近視有病率、および神経疾患罹患率の上昇がアジア太平洋における8.53%のCAGRを推進しています。
瞳孔計市場で最大のシェアを持つ地域はどこですか?
2025年において、北米が瞳孔計市場で最大の市場シェアを占めています。
普及を妨げる障壁は何ですか?
高い資本コスト、一貫性のない償還、および神経眼科的解釈に精通した臨床医の不足が主要な障壁として残存しています。
最終更新日:



