
角膜パキメトリー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 334.48 百万米ドル |
| 市場規模 (2031) | 419.2 百万米ドル |
| Growth Rate (2026 - 2031) | 4.62 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
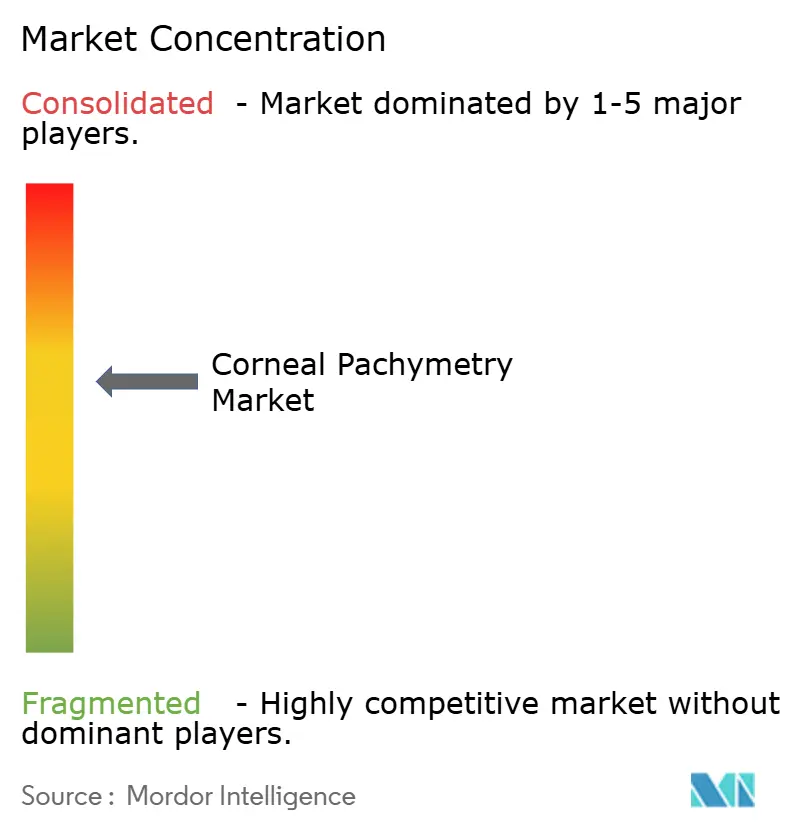
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる角膜パキメトリー市場分析
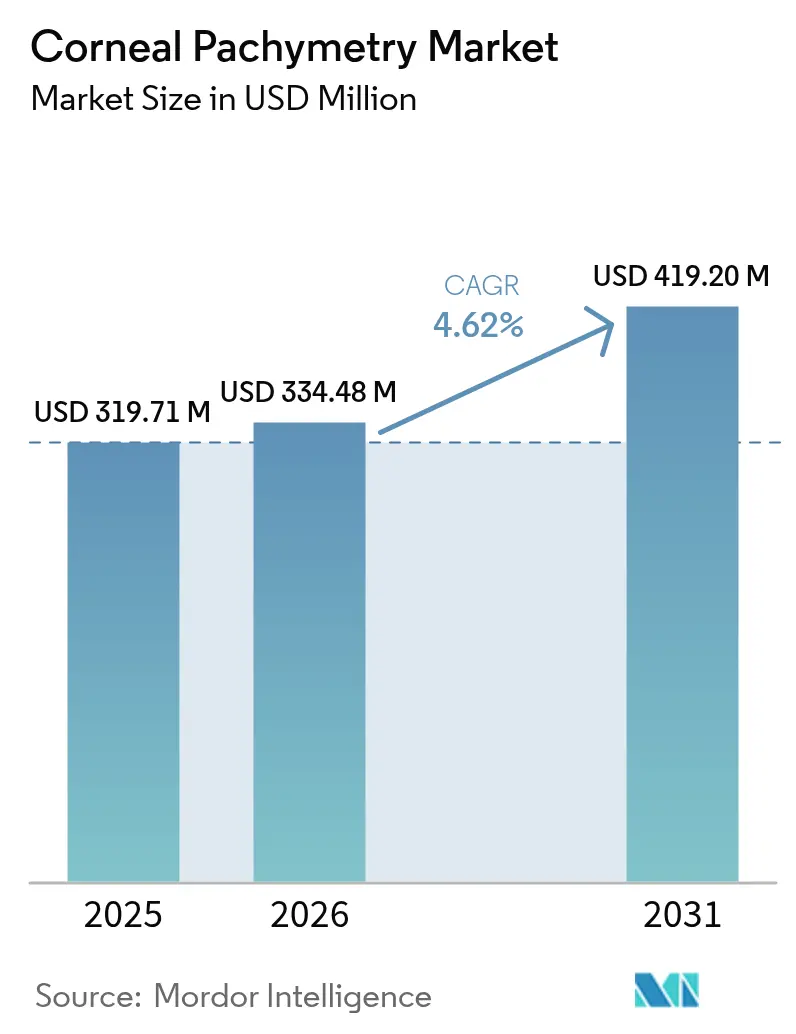
角膜パキメトリー市場規模は、2025年の3億1,971万USDから2026年の3億3,448万USDへと成長し、2026〜2031年の4.62%のCAGRで2031年までに4億1,920万USDに達すると予測されています。
成長は、緑内障管理における角膜厚測定の日常的な使用、屈折矯正手術件数の増加、超音波システムから光学的コヒーレンス断層撮影(OCT)ベースシステムへの着実な移行に起因しています。病院、クリニック、外来センターは、デジタルワークフローにシームレスに適合する、より高速で非接触のデバイスを求めており、一方で高齢化人口と近視有病率の上昇が処置需要を高い水準に維持しています。同時に、成熟経済圏における迅速な償還承認とアジアにおける眼科医療キャパシティの拡大が、これらの診断へのより広範なアクセスを支えています。技術サプライヤーは差別化のためにAI統合とクラウド接続に注力していますが、規制対応コストとデータプライバシー規則が近期的な成長の勢いを抑制しています。
主要レポートの要点
- タイプ別では、超音波法が2025年の角膜パキメトリー市場シェアの55.62%を占めました。光学法は2031年にかけて6.89%のCAGRで拡大する見込みです。
- アプリケーション別では、緑内障診断が2025年の収益シェアの60.55%をリードし、円錐角膜および角膜拡張症スクリーニングは7.71%のCAGRで進展しています。
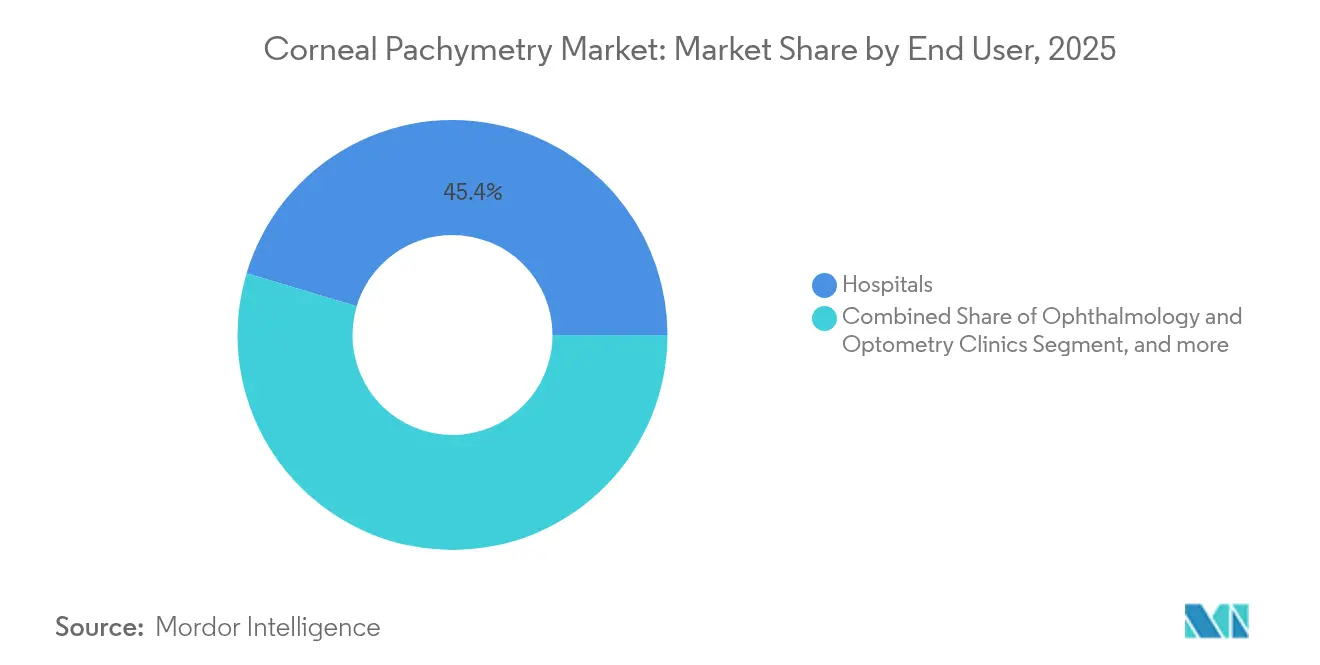
- エンドユーザー別では、病院が2025年の角膜パキメトリー市場規模の45.36%のシェアを獲得しており、外来手術センターが8.12%のCAGRで最も成長速度の速いセグメントとなっています。
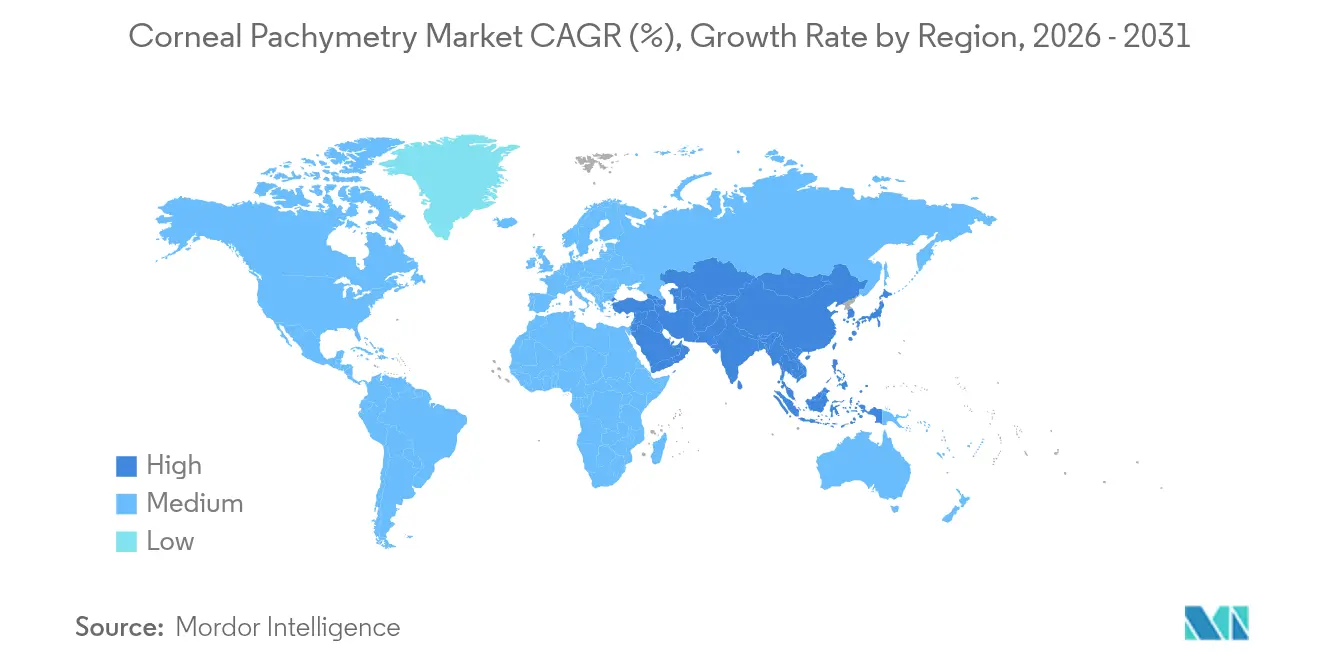
- 地域別では、北米が2025年の収益の38.21%を占めており、アジア太平洋は2031年にかけて7.32%の成長が予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地域的 関連性 | 影響 期間 |
|---|---|---|---|
| 緑内障および 眼圧亢進症の有病率の上昇 | +1.2% | 北米、 欧州、世界 | 長期(4年 以上) |
| 白内障および 屈折矯正手術件数の増加 | +0.9% | アジア太平洋、 世界 | 中期 (2〜4年) |
| 前眼部OCTおよびシャインプルーフ非接触システムの 急速な普及 | +0.8% | 北米、 EU、APACへの波及 | 中期 (2〜4年) |
| 中所得国における 眼科医療サービスの拡充 | +0.7% | APACコア、 MEAへの波及 | 長期(4年 以上) |
| 携帯型パキメーターを活用した 遠隔眼科医療の推進 | +0.5% | 農村部・世界 | 短期(2年 以内) |
| リアルタイムCCTを必要とする AI主導型眼圧補正アルゴリズム | +0.4% | 北米、 EU | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
緑内障および眼圧亢進症の有病率の上昇
眼圧亢進症治療研究(Ocular Hypertension Treatment Study)において、中央角膜厚(CCT)が40 µm減少するごとに緑内障への転換リスクが71%上昇することが示されたことを受け、CCTは現在、緑内障の重要なリスク因子として認められています。[1]Steve Brito、「中央角膜厚と緑内障リスク」、Dove Press、dovepress.comそのため、50歳以上の成人を対象とした定期的なパキメトリースクリーニングは、予防的眼科ケアの不可欠な要素となっています。北米および欧州の医療システムでは、パキメトリーを眼圧測定と組み合わせた場合に償還が行われており、これが一次医療および専門医療施設におけるデバイス普及を後押ししています。[2]Aetna医療政策速報、「角膜パキメトリー」、aetna.comCCTの変化が眼圧測定値を歪め、治療管理の誤りにつながる可能性があるため、継続的なモニタリングも重要です。40歳以降は10年ごとに緑内障患者数が倍増するにつれ、正確な角膜厚データへの需要は増加し続け、角膜パキメトリー市場に安定した需要パイプラインをもたらすでしょう。
白内障および屈折矯正手術件数の増加
白内障およびレーザー視力矯正手術は増加を続けており、アジア太平洋が最大の増分件数に寄与しています。角膜バイオメカニクスが眼内レンズの選択、切開計画、術後治癒を左右することから、手術ガイドラインはパキメトリーを必須としています。Alconのプレミアム眼内レンズポートフォリオは、正確な角膜指標が屈折矯正アウトカムを向上させることを示しています。同様に、屈折矯正手術候補者は角膜拡張症を回避するために角膜マッピングを受けるため、高リスク眼のスクリーニングには角膜厚プロファイリングが不可欠です。ZEISS VERACITYなどのAI主導型手術計画ソフトウェアは現在、パキメトリーデータを自動的にインポートし、診察時間を短縮し合併症率を低下させています。こうしたワークフロー上の連携が、高度なパキメーターに対する繰り返し購入の動機を付け加えています。
前眼部OCTおよびシャインプルーフ非接触システムの急速な普及
新しい光学プラットフォームは、角膜接触なしに5 µm未満の再現性を提供し、麻酔リスクを排除し患者の快適性を向上させています。前眼部OCTは断面画像を提供し、外科医がフラップ深度、隅角、解剖学的構造、間質リモデリングを評価するのに役立ちます。[3]Mary Smith、「前眼部OCT測定の再現性」、MDPI診断学、mdpi.comペンタカムファミリーに代表されるシャインプルーフカメラは、超音波プローブでは見落とされる曲率不規則性を検出するトモグラフィーマップにより、早期円錐角膜を発見します。クリニックは多目的使用を重視しており、1台のデバイスでCCT、水晶体密度、前房深度を測定できるため、投資対効果が向上しています。AIモジュールはさらに技術者間のばらつきを低減し、光学システムへの移行に勢いを加え、角膜パキメトリー市場を押し上げています。
中所得国における眼科医療サービスの拡充
中国およびインドの政府資金は専門病院、外来センター、遠隔眼科医療ネットワークを支援しており、これらはすべて携帯型パキメーターを必要としています。中国の国家主導型医療投資ファンドは視力ケア統合事業者に資本を投じており、デバイス調達を加速させています。アジア太平洋地域で6,300名以上の専門家を育成したAlconのファコ開発プログラムは、技術供給と外科医教育を組み合わせることで、臨床普及の速度を高めています。外来白内障パッケージはコストと待ち時間を削減するため好まれており、施設はスクリーニング、手術、術後フォローアップを1つのプラットフォームでカバーできる携帯型・バッテリー駆動型パキメーターを選択しています。その結果、新興経済圏からの世界収益シェアが上昇しています。
抑制要因影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地域的 関連性 | 影響 期間 |
|---|---|---|---|
| パキメトリー処置に対する 不十分な償還 | -0.8% | 新興市場、 世界 | 長期(4年 以上) |
| 厳格なデバイスおよびデータプライバシー 規制 | -0.6% | 北米、 EU | 中期 (2〜4年) |
| イメージングプラットフォーム間の 相互運用性の欠如 | -0.4% | 統合型 医療システム | 短期(2年 以内) |
| 代替品としての角膜バイオメカニクス デバイスの台頭 | -0.3% | 北米、 EU、APACへの波及 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
パキメトリー処置に対する不十分な償還
多くの支払者は特定の診断に関連付けられた場合にのみパキメトリーを償還するため、償還のカバレッジ格差が定期的な使用を妨げています。メディケアの請負業者は地域別規則に大きなばらつきがあり、一部の民間保険会社はスクリーニング目的のパキメトリーを試験的なものとみなし、医療提供者に自費負担または検査の取りやめを余儀なくさせています。この財政的不確実性は、特に自己負担費用が依然として高い新興市場において、一次医療クリニックが総合眼科検査にパキメトリーを含めることを躊躇させています。一貫した支払コードがなければ、角膜パキメトリー市場は予防ケアとしての潜在能力を十分に発揮できません。
厳格なデバイスおよびデータプライバシー規制
2026年2月に発効する米国食品医薬品局(FDA)品質システム規制改正によって義務付けられた設計変更は、特に小規模な革新企業にとってコンプライアンスコストを増大させるでしょう。欧州においても、医療機器メーカーは一般データ保護規則(GDPR)の遵守に取り組んでおり、クラウドベース分析に対する強固な暗号化と厳格な同意プロトコルが求められています。製品安全試験とサイバーセキュリティ文書化の二重負担が市場投入までの期間を延長し、新しいパキメトリーモデルのリフレッシュサイクルを遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
光学法が技術移行を牽引超音波パキメーターは売上の大部分を占め、2025年の角膜パキメトリー市場の55.62%を保持しました。クリニックはその低価格と浮腫または瘢痕化した角膜における実証済みのパフォーマンスを評価しています。しかし、光学システムは6.89%のCAGRでこれを上回り、非接触ケアへの明確な転換を示しています。OccuityのPM1携帯型デバイスはユーザーの需要を示しており、臨床的検証により点眼麻酔なしで5 µm未満の再現性が示されています。光学ユニットはまた、1回のスキャンでパキメトリーマップ、角膜曲率測定、隅角分析を提供し、手術計画を豊かにします。
光学プラットフォームは、技術者がスキャンを取得して生データをリモートの専門家に解釈のために送信できるため、遠隔医療と自然に組み合わさります。AIオーバーレイは菲薄化ゾーンにフラグを立て円錐角膜確率スコアを提案し、高スループット環境における診断精度を高めています。臨床医の信頼が高まり、サービス契約がクラウド分析をバンドルするにつれて、光学システムのシェアは拡大し続けるでしょう。しかしながら、超音波は光ベースデバイスが苦手とする角膜混濁のある症例を中心に、術中測定において一定の地位を維持しています。したがって、両技術の共存は即時的な侵食なしに角膜パキメトリー市場全体の規模を拡大させています。

注記: 全セグメントの個別セグメントシェアはレポート購入後に入手可能


アプリケーション別:
円錐角膜スクリーニングが成長ドライバーとして台頭緑内障診断は最も重要なユースケースとして残り、2025年の収益の60.55%を占めました。正確なCCTデータが眼圧測定値を再調整しリスクスコアリングを精緻化するため、眼科医は眼圧亢進症患者の毎回の診察にパキメトリーを組み込んでいます。このタスクに関連する角膜パキメトリー市場規模は安定していますが、増分的な件数増加は人口高齢化と一致しています。外科医が角膜形成前に潜在的な角膜拡張症を除外しなければならないため、屈折矯正手術計画が次の主要セグメントとなっています。術後モニタリングおよび角膜移植のフォローアップも浮腫や拒絶反応を検出するために角膜厚の経時変化に依存しています。
円錐角膜および角膜拡張症スクリーニングは7.71%の成長率で際立っています。多パラメータ指標は、パキメトリーとバイオメカニカルな変数を組み合わせ、地形図単独よりも早期に疾患を発見します。このニーズは、若い近視患者が最初に受診する視力矯正チェーンへの高解像度システムの導入を促し、市場の対象ベースを拡大しています。欧州の一部市場では、保険会社が角膜トモグラフィーと組み合わせた早期円錐角膜スクリーニングを償還するようになり、明確な財政的根拠が生まれています。意識の高まりとコンタクトレンズの不快感が患者を角膜クロスリンキングへと向かわせるにつれ、件数は急激な増加軌道を維持し、角膜パキメトリー市場をさらに深化させるでしょう。
エンドユーザー別:
外来センターが普及トレンドをリード病院は依然として売上を支配しており、複雑な角膜手術、移植、外傷を扱うことから45.36%の収益シェアを保持しています。大規模な学術センターは、緑内障クリニック、白内障レーン、角膜専門診療を管理するマルチモーダルイメージングスイートにパキメトリーを統合しています。また、縦断的な角膜厚追跡を必要とする臨床試験を実施しており、デバイス需要をさらに支えています。眼科医および視力矯正士が運営するクリニックもこれに続き、定期的な疾患管理および手術共同管理にパキメトリーを使用しています。
外来手術センター(ASC)は8.12%のCAGRを記録する拡大のホットスポットです。メディケアは2023年に外来手術センターで治療を受けた340万人の受益者を計上しており、眼科はその件数の18.5%を占めていました。外来手術センターは、手術室と術前エリア間を容易に移動でき、スタッフがフローを遅らせることなくCCTデータを収集できる携帯型またはカートマウント型パキメーターを重視しています。低い一般管理費とバンドル支払モデルは、症例時間を短縮するデバイス購入を促しています。白内障およびレーザー視力矯正手術がより多く病院を離れ外来手術センターに移行するにつれ、外来手術センターは角膜パキメトリー市場シェアの増加分を獲得するでしょう。
注記: 全セグメントの個別セグメントシェアはレポート購入後に入手可能
地域分析
北米角膜パキメトリー市場
北米は2025年の世界収益の38.21%を占め、高い可処分所得、保険適用範囲、および確立された緑内障スクリーニングガイドラインに支えられています。メディケアはCPT 76514に基づき眼圧測定と連動したパキメトリーを償還しており、民間保険会社も同様の規則にうことで基礎需要を維持しています。クリニックは統合的な前眼部イメージングのためにOCTベースのプラットフォームへの移行を定期的に行っており、この地域はAI強化ワークフローの信頼性の高い早期採用者となっています。FDAのガイダンスは厳格ではあるものの予測可能であり、サプライヤーに明確な開発経路と製品改良のための豊富な市販後フィードバックを提供しています。
欧州角膜パキメトリー市場
欧州は成熟しながらもイノベーションに親和的な市場環境を提供しています。高齢化人口の増加により白内障の負担が増す一方、公的医療制度は高コストな視力喪失を遅らせる予防的検査を優先しています。CEマーク取得済みのパキメーターは加盟国全体でアクセスが可能ですが、欧州医療機器規則への準拠により書類手続きおよびサイバーセキュリティ対策が追加されます。EssilorLuxotticaによるHeidelberg Engineeringの買収は、統合的なアイケアポートフォリオにおけるイメージングの戦略的価値を裏付けています。ドイツおよびイタリアの大学病院は断層撮影ベースの円錐角膜スクリーニングに関する研究を主導しており、この地域を臨床エビデンス創出の最前線に位置づけています。
アジア太平洋角膜パキメトリー市場
アジア太平洋地域は最も急速に拡大しており、7.32%のCAGRを記録しています。中国はサービス提供範囲を拡大するために眼科チェーンへの資金援助を行っており、投資銀行はこのセクターにおける安定した案件フローを指摘しています。小児および若年成人における近視の増加が、屈折矯正手術計画における角膜評価の需要を押し上げています。日本の政府保険制度は緑内障管理に使用されるパキメトリーを適用対象としており、インドの民間病院は完全な角膜マッピングをセットにしたLASIKパッケージを宣伝しています。多国籍企業が支援するトレーニングプログラムがデバイスリテラシーを加速させ、地域の臨床医が高度なパキメーターから最大限の価値を引き出せるよう確保しています。したがって、この地域は角膜パキメトリー市場における長期的な収益シフトを形成しています。

規制環境
角膜厚測定システムは眼科診断用医療機器として規制されており、米国市場へのアクセスは通常、21 CFR Part 886に基づくFDAクラスII規制と、性能および電気的安全性の証拠に支えられた510(k)クリアランスを経て進められる。製造業者はまた、FDAに対して施設登録と機器リストを年次サイクル(10月1日から12月31日)で維持する必要があり、これが米国の医療提供者にサービスを提供する世界のサプライヤーにとって繰り返し発生するコンプライアンス手続きとなっている。
近い将来における重要なコンプライアンスの基点は、2026年2月2日に施行されるFDA品質マネジメントシステム規則(QMSR)であり、これは品質システム要件をISO 13485:2016に一層近づけるものである。これは超音波および光学式パキメトリープラットフォームの両方にとって、設計管理、文書化、監査対応に影響を与える可能性がある。検証や相互運用性の議論に登場する国際規格としては、角膜トポグラファー関連の試験方法に関するISO 19980:2021や、眼科機器のデータ出力に関するISO/TS 22218シリーズがあり、パキメトリーデータがクラウド分析や電子健康記録(EHR)連携ワークフローに組み込まれるにつれて、特に欧州のGDPRおよびEU MDRの技術文書要件の下で、プライバシーとサイバーセキュリティへの要求が厳格化する中、これらの重要性が高まっている。
競合状況
市場は中程度に断片化されており、上位5社が合わせて相当な収益を保有しています。Carl Zeiss Meditec、Topcon、NIDEK、Haag-Streit、Oculusは、イメージングと分析を連携させた光学プラットフォームを通じて市場認知度を高めています。Zeissはオランダのオランダ眼科研究センター(Dutch Ophthalmic Research Center)を買収することで手術ワークフロー提供を強化し、診断ツールと術中ツールをバンドルしました。TopconはパキメトリーをMaestroシリーズに統合し、多忙なクリニック向けのワンストップ検査を推進しています。
地域参入企業は携帯型および低価格帯超音波セグメントにニッチを開拓し、スタートアップ企業は最小限のオペレーター入力で角膜疾患を識別するAIオーバーレイを追求しています。Big Vision Medicalは視力矯正チェーンをターゲットとするクラウドベーススクリーニングプラットフォームの構築に3,000万USDを調達しました。モバイルスクリーニングプログラムに対応する携帯型ユニットが別の競争層を加え、Occuityや他のセンサー革新企業がコストパフォーマンスのリーダーシップをめぐって競っています。
デバイスメーカーとソフトウェア企業間の戦略的パートナーシップが、特に画像共有と電子記録統合において機能ロールアウトを加速させています。サプライヤーはまた、初期費用を低減する従量課金制またはレンタルモデルで外来手術センターに働きかけています。その結果、グローバルなサービスネットワークとアジャイルなアップグレードのバランスをとる企業が報われ、角膜パキメトリー市場はダイナミックでありながら新規参入者にも開かれた状態を維持しています。
角膜パキメトリー産業リーダー
Reichert Inc.
Sonomed Escalon
DGH Technology, Inc
NIDEK Co. Ltd.
Lumibird Group(Quantel Medical)
- *免責事項:主要選手の並び順不同
角膜パキメトリー市場
- Topcon
- Carl Zeiss
- DGH Technology
- NIDEK Co. Ltd.
- Reichert Inc. (AMETEK)
- TOMEY Corporation
- Lumibird Group
- Sonomed Escalon
- Heidelberg Engineering
- OCULUS Optikgeräte GmbH
- Accutome (Halma plc)
- HAAG-Streit
- Micro Medical Devices
- Optovue Inc.
- Canon
- Optikon S.p.A.
- Occuity Ltd.
- Sonostar Technologies
- Keeler Ltd.
- Alcon

市場機会と将来展望
角膜厚測定を、より広範なソフトウェア主導の前眼部評価ワークフローへと転換する余地が形成されつつあり、特に非接触スキャンで自動分析を実現したいクリニックにおいてその傾向が見られる。市場は既に光学式手法への明確な移行を示しており、現在のセグメンテーション構成では超音波式の成長を上回っている。これは、AS-OCTまたはシャインプルーク式パキメトリーをAI意思決定支援と組み合わせて円錐角膜および角膜拡張症のスクリーニング向けに提供するベンダーの機会を支えるもので、レポートの文脈では最も急成長するアプリケーションとして位置付けられている。この方向性を支える裏付けの一つは、動的角膜イメージングデータ(CORVIS)を用いた円錐角膜検出のためのAIアーキテクチャに関する2026年の査読済み検証研究であり、これは単なる厚さの点データの提供にとどまらず、アルゴリズム対応パイプラインへ構造化データを出力できるシステムへの需要を後押ししている。
2つ目の機会は分散型眼科医療の提供にあり、携行型機器と遠隔眼科診療ワークフローが専門施設機器への依存を減らすことで、レポートが指摘する農村部および高スループット環境における携帯型パキメーターの需要拡大に合致している。診療報酬とガイドラインの詳細は実務上のゲートとして残っている。例えば、Medicareの給付は特定の適応症に紐づいており、欧州緑内障学会のガイダンスは中心角膜厚を認識しつつも、単純なCCT補正眼圧値を推奨していないため、透明性が高く、規格に準拠し、文書化において説明可能な臨床意思決定支援の必要性が高まっている。眼科データ規格(ISO/TS 22218)による相互運用性の向上とFDA QMSRフレームワークの下での品質マネジメントシステムの調和という制約を満たすベンダーは、速度、感染管理の簡便性、そして手術計画や長期的な緑内障管理へのデジタル転送を重視するクリニックおよび外来手術センターでの導入拡大に向けて有利な位置にある。
Recent Industry Developments in 角膜パキメトリー市場
- 2026年5月:AMETEK Reichertは、そのSightChek Digital PhoroptorをDigitalOptometricsの遠隔検眼プラットフォームと統合し、遠隔屈折検査ワークフローを拡張すると発表した。パキメーターの新製品発表ではないものの、この発表は診断測定値をクラウド対応のケア提供モデルに取り込むことができる、接続性のある検査室機器への継続的な投資を示している。この方向性は、隣接する前眼部診断機器の購買基準に影響を与える可能性がある。
- 2025年3月:Alconは、フェムトセカンドレーザー支援白内障手術能力を手術ポートフォリオに追加するLensarの買収を発表した。この取引はAlconのエンドツーエンドの手術室スタックを強化するもので、これにより、包括的な手術計画ワークフローの中で、パキメトリーを含む厳密に統合された術前角膜評価データへの需要が高まる可能性がある。
- 2024年7月:EssilorLuxotticaはHeidelberg Engineeringの過半数株式を取得し、眼科診断イメージング分野での存在感を拡大した。この取引は検眼および眼科の両環境にわたるより広範なプラットフォームのバンドル化を後押しし、マルチモーダルイメージングや診療用ソフトウェア環境と円滑に統合するパキメトリーソリューションへの競争圧力を高めている。


角膜パキメトリー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、臨床および手術眼科医療環境において角膜厚を測定するために使用される角膜厚測定システムから生じる収益を市場として対象とする。
対象範囲の除外事項:パキメトリー厚測定を中核機能として提供しない単体の一般眼科イメージングプラットフォーム、および施術費用ならびに広範な眼科サービス収益は除外する。
セグメンテーション概要
- タイプ別
- 超音波法
- 光学法
- アプリケーション別
- 緑内障診断
- 屈折矯正手術計画
- 円錐角膜および角膜拡張症スクリーニング
- 術後角膜浮腫モニタリング
- 角膜移植評価
- エンドユーザー別
- 病院
- 眼科・視力矯正クリニック
- 外来手術センター
- 学術・研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、角膜厚測定への需要を形成する公的な臨床・疫学的シグナル、特に緑内障検査や術前スクリーニングに関するものから開始した。眼健康の負担とケアへのアクセスを追跡する世界保健機関(WHO)、米国疾病予防管理センター(CDC)、および各国の医療統計ポータルなどの資料を検討した。
機器の導入状況と実際の使用パターンを把握するため、米国眼科学会のガイダンスや発行物、PubMedに索引付けされた査読済み学術誌、および米国FDAの機器リストやリコールなどの規制データベースも確認した。企業の開示資料、投資家向けプレゼンテーション、信頼性のある報道を用いて製品の入手可能性と販売上の位置付けを把握し、企業財務・ニュースの有料サブスクリプションを用いてタイムラインと市場動向を相互確認した。ここに記載されているデスクリサーチの資料は例示に過ぎず、最終的な仮定を収集・確認・明確化するために、追加の公的な参考資料も使用した。
一次インタビューおよび調査
一次調査は、購買サイクルおよび既設機器の入れ替え判断を見ている眼科医、検眼士、クリニック管理者、および流通・サービス側の関係者へのインタビューと短時間の調査に重点を置いた。価格構成、モダリティの選好(超音波式対光学式)、およびアプリケーション別の使用状況を検証できるよう主要地域を対象とし、その後、繰り返されるインタビューのフィードバックがギャップを示した箇所についてデスクリサーチの前提を調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:27% | CXO:16% | アジア太平洋地域:52% |
| ミドルティア:55% | 機能/事業部門リーダー:29% | 欧州・中東・アフリカ:29% |
| 中小規模プレイヤー:18% | マネージャー:55% | 南北アメリカ:19% |
市場規模算定と予測
規模算定は、緑内障評価、屈折矯正手術計画、円錐角膜スクリーニングのために通常角膜厚測定を受ける患者の割合を眼科受診数に結び付け、対象となる検査対象人口を再構築するトップダウン型の需要構築から始まる。この需要プールを構築した後、インタビューを通じて確認された現実的な利用率、更新時期、平均販売価格帯を適用することで、これを機器価値に変換する。
その後、地域・チャネル別のサンプル価格確認や、出荷方向および既設機器の入れ替え強度に関するサプライヤー側の指標を含む、選択的なボトムアップ推定を用いて総計を裏付ける。主要な入力データ(例示)には、屈折矯正手術および白内障手術における施術件数、緑内障スクリーニングの強度、超音波式と光学式の間の導入比率、機器の一般的な寿命とサービスサイクル、外来診療の拡大に伴い変化する地域別の価格構成が含まれる。
予測に関しては、シナリオ分析を用いて見通しを実務的なものとし、臨床医およびバイヤーが説明した予算サイクルおよびスループット動向に基づいて推進要因を調整した。小規模チャネルや新興市場においてボトムアップのシグナルが不完全な場合は、保守的な浸透率の前提を適用してギャップに対応し、その後、暗示される拠点当たりの機器台数を現場からのフィードバックで再確認した。
データ検証および更新サイクル
検証は複数のチェックを通じて行われ、最終的な数値が現実の医療提供と結び付いた状態を保つようにしている。モデルの出力を、施術動向、臨床文献における地域別機器導入の議論、チャネルとの対話で見られた価格変動などの独立したシグナルと比較し、承認前に異常値を検討する。
大きな差異が見つかった場合は、回答者に再度連絡を取り、その変化が価格設定、モダリティ構成、または主要アプリケーションにおける需要変化のいずれから生じているかを確認する。レポートは毎年更新され、規制上の措置、製品発売、急激な通貨変動などの重大な出来事が発生した場合には中間更新が行われる。提供前には最終的なアナリストによる確認が行われ、クライアントが文書化された前提に支えられた最新の見解を得られるようにしている。
Mordor Intelligenceの角膜厚測定市場規模と他社公表推定値との比較
本市場に関して公表されている値は、対象トピックの名称が同じであっても大きく異なる場合がある。これは、各調査が異なる基準年を使用し、異なる機器範囲を含み、価格設定とモダリティ構成の扱い方が異なるためである。また、一方のモデルが報告された収益に重きを置き、他方がより広範な需要代理指標に依存する場合、結果も変わってくる。
主な相違は、隣接する角膜測定機器が総計に含まれているかどうか、また価格設定が一律のASPで引き継がれているか、時間とともに変化する地域・チャネル構成で扱われているかによる。この点で、Mordor Intelligenceは角膜厚測定に関する収益のみに焦点を当て、最終的な数値を確定する前に、繰り返される臨床およびチャネルの検証を通じて超音波式対光学式の構成比を再確認している。
ベンチマーク比較
| 出所 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 319.71 M (2025) | |
| グローバルコンサルティング会社A | USD 549.69 M (2025) | 隣接する角膜診断機器の収益を取り込む可能性のある、より広範な機器の解釈を用いており、公表された値は施術に紐づいた需要チェックによる制約が少ないように見え、これが対象人口を膨らませる可能性がある。 |
| 業界出版社B | USD 391.90 M (2026) | より後の年から開始しており、より広範なチャネル網羅と異なるモダリティ構成をしばしば適用しており、通貨のタイミングや地域別の価格構成の違いが、より厳密なアプリケーション別需要構築と比較して総計を押し上げる可能性がある。 |
表全体を見渡すと、その差は主に対象範囲の選択、および需要とASPの推移が収益総計にどのように反映されているかによって説明される。当社のアプローチは、各ステップが明確なアプリケーション需要、使用パターン、および価格構成のチェックに結び付いており、市場の変化に応じて再検証できるため、再現性を維持している。


レポートで回答されている主な質問
角膜パキメトリー市場の現在の市場規模はいくらですか?
角膜パキメトリー市場は2026年に3億3,448万USDと評価されています。
2025〜2031年にかけて最も成長速度の速いセグメントはどれですか?
円錐角膜および角膜拡張症スクリーニングが7.71%のCAGRで最も高い成長を示しています。
なぜ光学パキメーターがシェアを獲得しているのですか?
光学プラットフォームは非接触測定、より豊かな角膜マップおよびAI互換性を提供しており、当該セグメントの6.89%のCAGRを牽引しています。
世界収益における北米のシェアはどのくらいですか?
北米は2025年の総収益の38.21%を占めました。
新興市場における普及の拡大を抑制する要因は何ですか?
限定的な償還と高いデバイスコンプライアンスコストが、処置需要の増加にもかかわらず普及を遅らせています。
最も高い成長を示すエンドユーザー設定はどれですか?
外来手術センターは外来眼科手術件数の増加に伴い、8.12%のCAGRで最も速く拡大しています。
最終更新日:



