
眼科診断市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
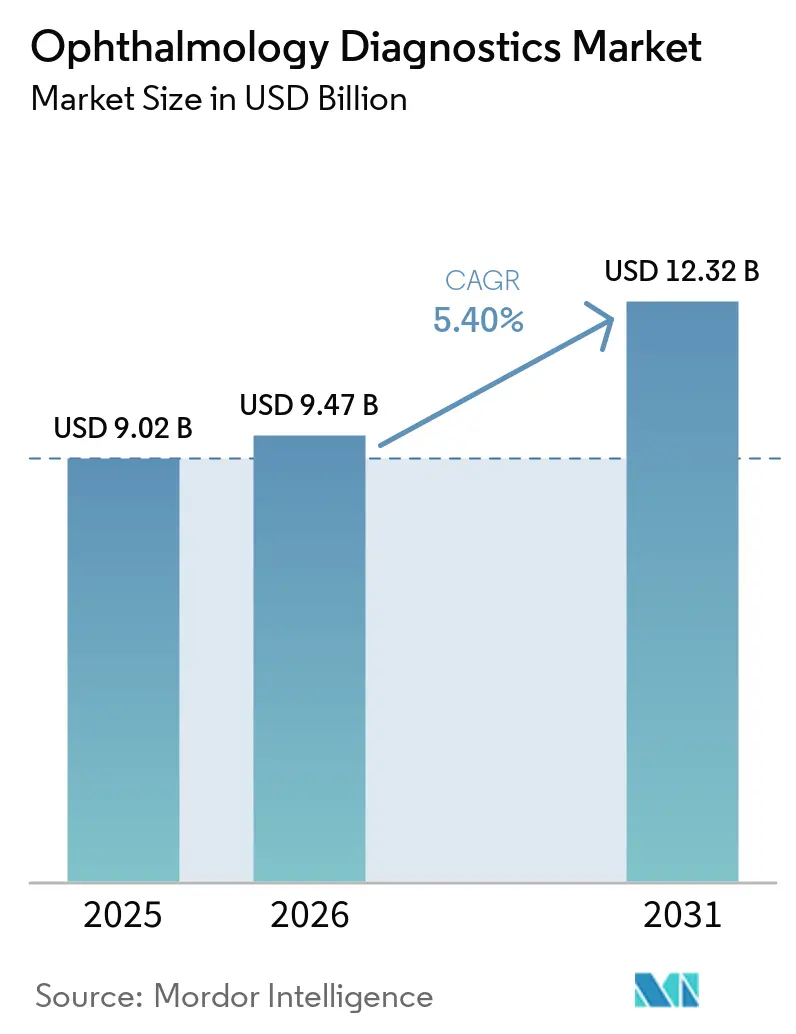
| 市場規模 (2026) | 9.47 十億米ドル |
| 市場規模 (2031) | 12.32 十億米ドル |
| 成長率 (2026 - 2031) | 5.40 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる眼科診断市場分析
眼科診断市場の規模は、2025年の90億2,000万米ドルから2026年には94億7,000万米ドルに成長し、2026〜2031年の年平均成長率5.40%で2031年までに123億2,000万米ドルに達すると予測されています。
プライマリケアにおける自律型人工知能スクリーニングの普及、糖尿病有病率の上昇、そしてプライベートエクイティを背景とした診断資本の病院から専門クリニックへの移行が、ユニット数量を押し上げています。緑内障、加齢黄斑変性、糖尿病網膜症に対するAIスクリーニングへの保険償還が実現すると、年間処置件数の成長率が1.2パーセントポイント上昇すると推定されており、この動きがモメンタムをさらに増幅させています。近期需要は、アルゴリズムによるトリアージを組み込んだ超広角眼底カメラに最も集中しており、専門医によるレビュー時間を70%削減します。同時に、掃引光源光干渉断層計(OCT)プラットフォームが製品ミックスのプレミアム領域を守っています。競争行動は、従来機器の初期資本支出を10分の1に削減するサブスクリプション型ソフトウェアモデルへとシフトしており、既存企業のマージン余地を侵食しています。償還スケジュール、データプライバシー規制、技術者不足は構造的な摩擦要因として残存していますが、ハンドヘルド型イメージングツールと遠隔眼科ネットワークによる業務の再分配によって部分的に相殺されています。
レポートの主要ポイント
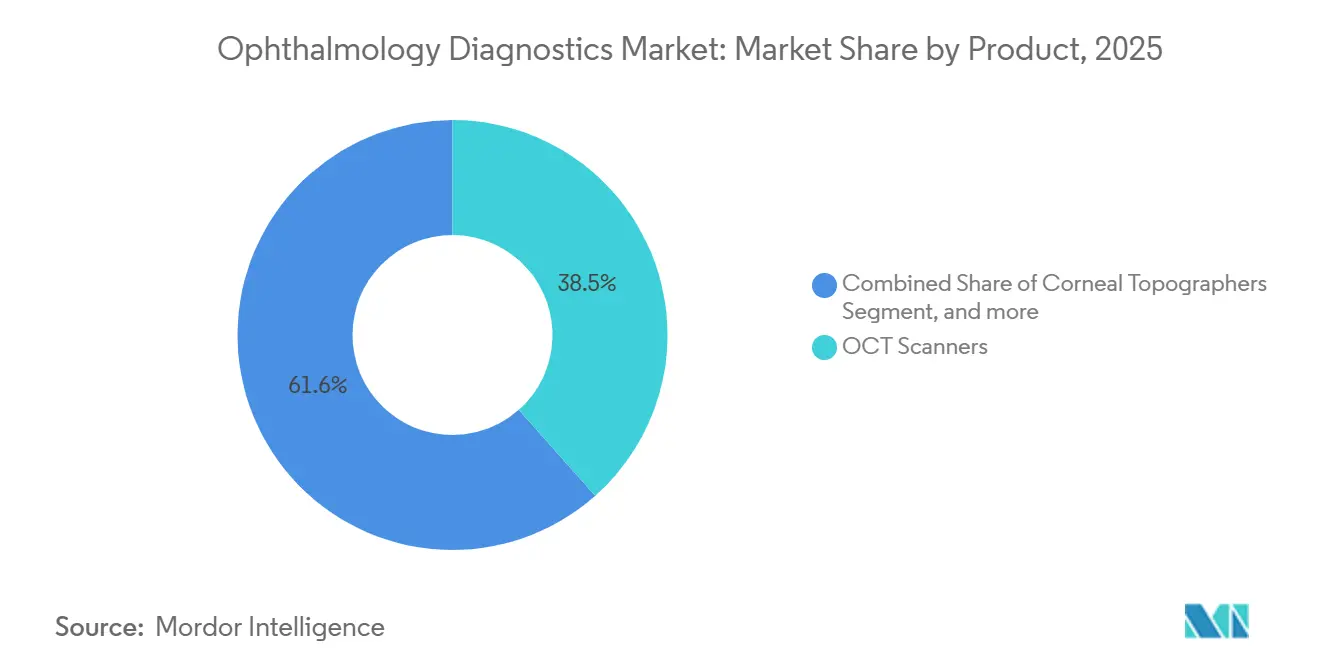
- 製品別では、OCTスキャナーが2025年の収益の38.45%を占めました。一方、眼底カメラは2031年にかけて7.58%の年平均成長率で最も速い成長が見込まれており、価格帯の差異とプライマリケアにおける普及動向を反映しています。
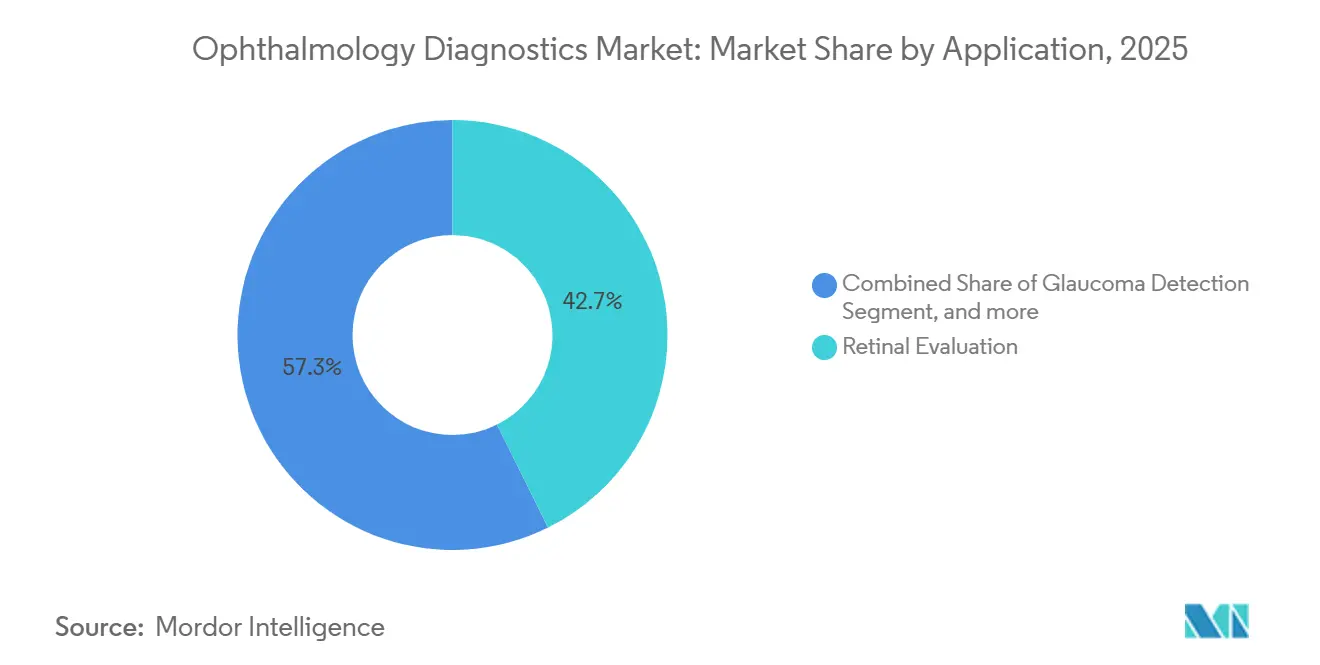
- 用途別では、網膜評価が2025年の収益シェアの42.67%をリードし、外科的評価は白内障手術の回復と掃引光源生体計測精度の向上に牽引され、7.34%の年平均成長率で拡大しています。
- エンドユーザー別では、病院が2025年に57.54%のシェアを維持しましたが、グループ診療の統合事業者が機器に対して15〜25%の割引を交渉したことにより、専門クリニックが8.43%の年平均成長率で最も高い成長率を示しました。
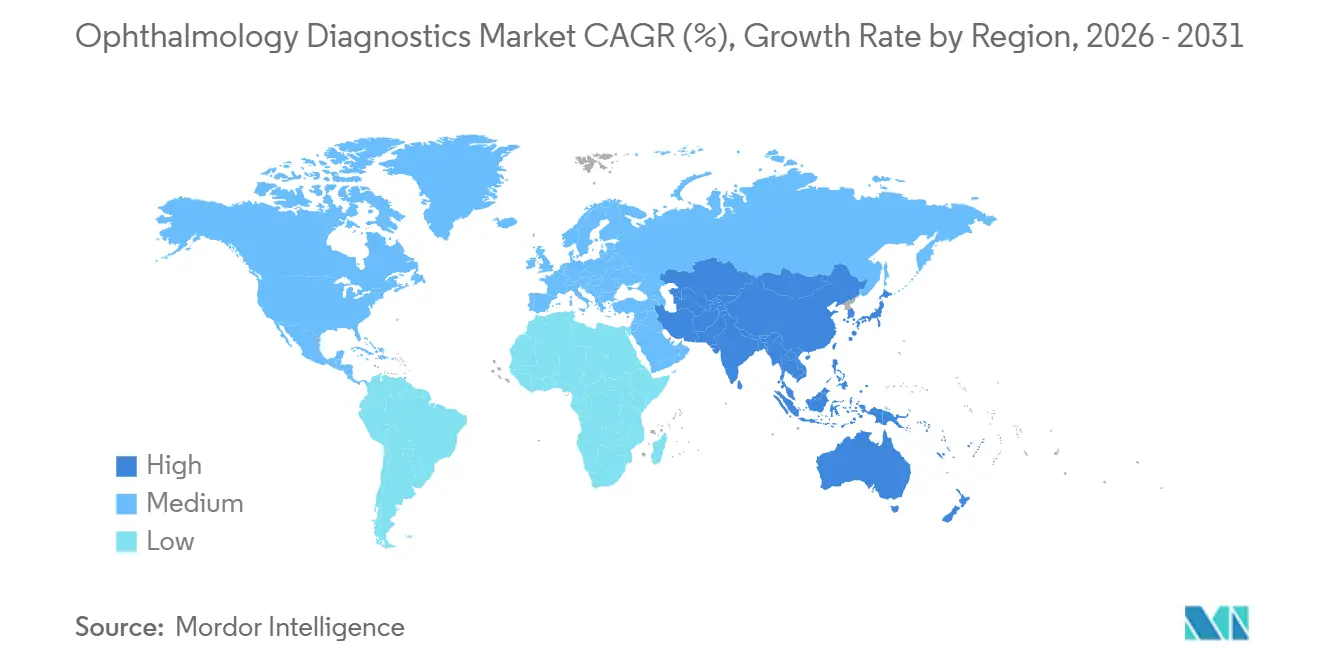
- 地域別では、北米が2025年収益の41.87%を占め、アジア太平洋地域はインドにおける全国規模の遠隔眼科ハブの整備と中国における年次眼科検診の義務化に牽引され、2031年にかけて最速の6.43%年平均成長率を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢化と糖尿病による眼疾患罹患率の上昇 | 1.80% | 世界全体、特にアジア太平洋および北米での影響が最大 | 長期(4年以上) |
| OCTおよびAI統合イメージングモダリティの採用拡大 | 1.50% | 北米・欧州、アジア太平洋へ拡大中 | 中期(2〜4年) |
| 視力ケアに関する政府の優遇プログラム | 0.90% | 北米、欧州、アジア太平洋(インド、中国) | 中期(2〜4年) |
| コンパクトなハンドヘルド機器によるポイントオブケアプライマリクリニックへの眼科診断の組み込み | 0.70% | 世界全体、北米および都市部アジアでの早期普及 | 短期(2年以内) |
| クラウドベースの診断分析との遠隔眼科プラットフォームの統合 | 0.60% | 北米、欧州、一部のアジア太平洋市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高齢化と糖尿病による眼疾患罹患率の上昇
糖尿病網膜症は現在、世界で1億300万人の成人に影響を与えており、2021年以降24%増加しています。一方、加齢黄斑変性の患者数は2040年までに2億8,800万人に達すると予測されており、いずれのトレンドも診断業務量を増大させています。米国糖尿病学会は2025年にガイドラインを改訂し、スクリーニング間隔を24ヶ月から12ヶ月に短縮したことで、検査頻度が実質的に2倍になりました[1]米国糖尿病学会、「ケアの基準2025年版」、diabetes.org。白内障手術件数は2025年に2,800万件まで回復し、生体計測および角膜トポグラフィー機器への需要が増加しています。インドは3,000のプライマリセンターに眼底カメラとオートレフラクターを配備するために120億インドルピー(1億4,400万米ドル)を予算計上しており、政府による需要創出を示しています。専門医1人あたり人口17,000人という眼科医療従事者の不足が、自動化診断の必要性をさらに高めています。
OCTおよびAI統合イメージングモダリティの採用拡大
掃引光源OCTの出荷台数は2025年に前年比18%増加しており、より深い組織への到達と高速スキャンによる脈絡膜層の可視化向上が普及を後押ししています。2024年から2025年にかけて、Notal VisionのホームユースOCTシステムを含む7つのAI診断アルゴリズムが米国食品医薬品局(FDA)のデノボまたは510(k)認可を取得しており、規制面での勢いを示しています。EyePACSなどのクラウドサービスは2025年に120万件の画像を処理し、期待される結果の92%を24時間以内に返却し、不要な紹介を削減しました。米国以外では償還のギャップが依然として存在しており、2025年時点で自律型糖尿病網膜症スクリーニングをカバーしているEU加盟国はわずか4カ国にとどまっています。病院1施設あたりのIT統合コストは5万〜15万米ドルに上り、導入速度を抑制しています。
視力ケアに関する政府の優遇プログラム
2024年にメディケアが導入したCPTコード92229は、両眼AIスクリーニング1回あたり60米ドルの償還を設定し、12ヶ月以内に米国プライマリケアの検査件数を40%押し上げました。インドのアーユシュマン・バーラト・デジタル・ミッションは、2025年末までに15万の健康・ウェルネスセンターに遠隔眼科を組み込むことを目指しており、農村部の移動コストを1回の受診あたり800インドルピー削減する見込みです。中国の「健康中国2030」計画は60歳以上の国民に年次眼科検診を義務付けており、2027年以降は年間1億4,000万件の診断が追加されると見込まれています。欧州連合の医療機器規制はCEマーキングを統一しましたが、製造業者のコンプライアンス支出を増加させ、最終的にはEU全域でのAI製品の上市を加速させました。サウジアラビアのビジョン2030は、OCTと眼底カメラを備えた47の新しいビジョンセンターに資金を提供し、医療過疎地域へのアクセスを拡大しました。
ハンドヘルド機器によるポイントオブケアプライマリクリニックへの眼科診断の組み込み
500グラム未満で1万米ドル以下のハンドヘルド眼底カメラは、通常のプライマリケア受診時に現場での網膜イメージングを可能にします。OptomのAurora AEYEは2025年12月までに米国で1,200台の導入を達成し、従来卓上型機器が担っていた糖尿病網膜症スクリーニングの8%を獲得しました。スマートフォンベースのFundus-on-Phoneは2025年にインド、ケニア、ブラジルで230万人の患者をスキャンし、標準的な眼底撮影との94%の一致率を示しました。メディケアはハンドヘルド撮影を卓上型の85%の料率で償還しており、1回の検査あたり12米ドルのギャップが出来高払いサイトでの普及を遅らせています。ホームOCTシステムは黄斑変性モニタリングのためのクリニック受診を60%削減し、分散化の可能性を示しています。AI OpticsのSentinelカメラはバッテリーで8時間稼働し、米国眼科学会のイメージング基準を満たしています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度なイメージングシステムの高い資本コスト | -0.8% | 世界全体、特に新興市場および小規模診療所で深刻 | 中期(2〜4年) |
| 眼科医および技術者の不足 | -0.6% | 世界全体、農村部および低所得国で深刻 | 長期(4年以上) |
| 診断画像のクラウド展開を妨げるデータプライバシーへの懸念 | -0.3% | 欧州、北米、一部のアジア太平洋市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高度なイメージングシステムの高い資本コスト
掃引光源OCTユニットの定価は12万〜18万米ドルであり、年間機器予算が通常20万米ドル未満の独立型診療所の設備投資(キャップエックス)枠を超えています。超広角カメラは8万〜15万米ドルのコストがかかり、メディケア料率でのコスト回収に3年間で800〜1,200件の検査が必要です。リースには6〜8%の金利がかかり、5年間の所有コストに1万5,000〜2万5,000米ドルが加算されます。インド、ブラジル、南アフリカでは15〜30%の輸入関税が機器価格を押し上げており、金利は12%を超えています。国家入札の進行は遅く、インドは調達遅延により2025年12月時点で発注した5,000台のうち2,100台しか納入されていません。
眼科医および技術者の不足
世界の比率は眼科医1人あたり人口17,000人であり、世界保健機関(WHO)の目標である1対10,000を大きく下回っています。米国の診療所では2025年に眼科技術者の欠員率が25%に達し、人件費の上昇とスループットの制約をもたらしました。レジデンシーの定員は2020年以降拡大されておらず、白内障・網膜サービスへの需要が12%増加しているにもかかわらず、年間475人の医師しか卒業していません。技術者養成プログラムは18〜24ヶ月を要し、授業料は5,000〜8,000米ドルに上るため、より短期間で取得できる医療アシスタントの資格と比較して参入障壁となっています。自律型AIは通常の網膜症検査の85%から採点業務を取り除きますが、診療範囲に関する法律により検眼士の業務は依然として米国の22州に限定されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
OCTのリーダーシップと眼底カメラの加速OCTスキャナーは2025年に収益の38.45%を生み出し、網膜、緑内障、および眼球後節疾患における優位性を示した一方、眼底カメラは2026年から2031年にかけて最速の7.58% CAGRを記録した。眼底カメラに関する眼科診断市場規模は、プライマリケア施設がCPTコード92229の償還制度のもとで超広視野デバイスを導入するにつれて拡大すると予測される。超広視野プラットフォームは1回の撮影で200度の視野を捉え、小児および認知機能に課題を抱えるコホートにおける検査を容易にする。4万米ドルから6万米ドルで価格設定された角膜トポグラフィーシステムは屈折矯正計画において普及が進んでいるが、導入は高件数のレーザーセンターに偏る傾向がある。デジタル代替品は1,000米ドル未満の携帯型検眼鏡を上回るペースで普及しており、Welch Allynは2025年に12%のユニット減少を報告した。TopconのTritonおよびZeissのPLEX Eliteが牽引するスウェプトソースOCTは、スペクトラルドメインの競合製品の毎秒70,000Aスキャンと比較して毎秒100,000Aスキャンを提供することで2025年の導入件数の60%を獲得し、スキャン時間の短縮と脈絡膜の可視化向上を実現した。規制上のハードルは中程度であり、ほとんどのシステムはFDA 510(k)経路でクリアランスを取得できるため、12〜18ヶ月の開発サイクルが可能となっている。
眼底カメラの成長が他のカテゴリーを上回るのは、ユニット価格(1万5,000米ドルから8万米ドル)がプライマリケアの予算と合致しているためである。超広視野イメージングにより散瞳なしで紹介品質のスクリーニングが可能となり、AIの統合により自動トリアージが促進され、専門医の業務負担が70%削減される。カメラメーカーはサービスとしてのソフトウェアをバンドルするようになり、コストを設備投資から運営費へとシフトせている。競争上のギャップは依然として存在しており、スマートフォンアタッチメントは94%の診断一致率を達成しているものの、依然として部分的な償還しか受けられていない。製品ミックスは、OCT、OCT-A、および眼底撮影を組み合わせたマルチモーダルデバイスを含むよう拡大しており、Heidelberg EngineeringのSpectralisプラットフォームが2025年に欧州の三次医療センター支出の35%を獲得したことにも明らかである。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


用途別:
網膜の優位性と外科的評価の勢い網膜評価は、糖尿病網膜症および加齢黄斑変性の義務的スクリーニングにより、2025年収益の42.67%を占めました。外科的評価に関連する眼科診断市場シェアは最も速く拡大しており、白内障手術が年間2,800万件を超え、外科医が10マイクロメートルの精度を持つ掃引光源生体計測に依存するようになったことで、7.34%の年平均成長率で成長しています[2]欧州白内障屈折外科学会、「臨床調査2025年版」、escrs.org。現代の生体計測機器に組み込まれたBarrett Universal IIおよびその他の第4世代計算式は、先進国市場の白内障症例の18%を占めるLASIK後眼における眼内レンズ(IOL)予測精度を向上させました。OCT血管造影は用途の境界をまたいで活用されており、視神経灌流マッピングによる早期緑内障の検出を支援することで、対象市場を拡大しています。緑内障検出は2025年に6.1%拡大し、眼圧21mmHg超に対するより早期の介入を促すガイドラインが後押ししました。オートレフラクターベースの屈折評価は、遠隔医療小売業者の拡大に伴う眼科検診件数の4.2%増加と並行して成長しています。角膜トポグラフィーおよびパキメトリーはニッチな領域にとどまっていますが、2025年にLASIK件数が14%増加したことでアジア太平洋地域において5.8%上昇しました。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:
病院のコアと専門クリニックの加速病院は2025年の収益の57.54%を占め、複雑な症例に対する三次イメージングの確固たる存在感を反映しています。しかし、プライベートエクイティプラットフォームが200拠点以上のグループを組成し、ベンダーから二桁台の割引を獲得するにつれて、専門クリニックは2031年にかけて8.43%の年平均成長率で成長すると予測されています。EyeCare Partnersは2025年にそのネットワーク規模を活用して120台のOCTと200台の眼底カメラを導入しました。外来手術センターは2025年に米国の白内障手術の40%を実施し、生体計測と角膜トポグラフィーの病院外への移行を促進しました。メディケアのサイト中立支払い削減により、診断イメージングに対する病院の償還が15%削減され、外来ケアへのシフトが加速しました。WalmartとCostcoがデジタルフォロプターを設置したことで、光学小売チェーンとモバイルバンが6.2%拡大しました。遠隔眼科がリーチを拡大し、連邦政府認定センターが1,200台のハンドヘルドカメラを導入し、糖尿病網膜症スクリーニング件数の8%を獲得しました。
地域分析
北米眼科診断市場
北米は2025年の収益の41.87%を生み出し、CPT 92229の償還制度が主要な牽引力となっており、初年度にプライマリケアでのスクリーニングが40%急増した。都市部における眼科医の飽和状態と、メディケア・アドバンテージ・プランによる8〜12%の交渉による料金削減が、成長を抑制している。プライベート・エクイティによる統合は、現在、5名以上の医師を擁する米国の診療所の60%をカバーし、購買力を集約することで機器価格を15〜25%引き下げている。カナダは高度画像診断において遅れをとっており、糖尿病黄斑浮腫に対するOCT血管造影を償還している州はわずか4つにとどまっている。
アジア太平洋眼科診断市場
アジア太平洋地域は6.43%のCAGRで最も急速な地域成長が見込まれており、インドは2027年までに遠隔眼科医療を500地区に拡大し、中国は「健康中国2030」のもとで高齢者への年次検診を義務付けている[3]中国国家衛生健康委員会、「健康中国2030ビジョンケアロードマップ」、nhc.gov.cn。インドは2025年に眼底カメラを2,100台追加したが、プライマリケアの目標達成率はいまだ15%にとどまっている。日本における近視の有病率(成人の40%)が掃引光源OCTの普及を促進しており、新規導入の55%を占めるに至っている。中国の国内ベンダーは多国籍企業より40%低い価格を設定し、眼底カメラ市場の22%のシェアを獲得しているが、検証研究では偽陰性率が8%高いことが示されている。
欧州眼科診断市場
欧州は2025年の収益の28%を占めたが、GDPRに起因するクラウド利用への慎重姿勢が課題となっており、診療所の40%がオンプレミス型データストレージへの移行を進め、ITコストが増加している。ドイツとフランスはOCT血管造影を国家レベルで償還しているが、南欧市場は予算上の制約に苦しんでいる。英国のNHSはコミュニティ眼科施設に180台のOCTを設置し、緑内障の紹介待ち時間を12週間から3週間に短縮した
中東・アフリカおよび南米眼科診断市場
中東・アフリカ地域は5.8%の成長を記録し、2025年にサウジ・ビジョン2030の資金援助により47か所のビジョンセンターが設立されたことが主な要因となっている。サブサハラ・アフリカでは依然として25万人に対して眼科医が1名しかおらず、Peek Visionによるスマートフォンを活用したスクリーニングが2025年に40万人の患者をカバーした。南米は5.2%の成長を遂げ、ブラジルは1,200台のカメラを入札にかけたが、輸入関税と納期の遅延により導入が抑制された。

規制環境
米国では、眼科診断機器(OCTシステム、眼底カメラ、スクリーニングに使用されるAIソフトウェアを含む)は一般にFDA 510(k)経路を通じて市場に投入され、眼科イメージングおよび自律スクリーニングソフトウェアの承認において引き続き勢いが見られる。2026年5月、Heidelberg EngineeringはSPECTRALIS HRA+OCTおよびその派生機種についてFDA 510(k)承認を取得した。2026年7月、iHealthScreenは、網膜眼底画像を用いた自動糖尿病性網膜症スクリーニング用のAI搭載ソフトウェアツールであるiPredict-DRについて、FDA 510(k)承認(K253704)を取得し、日常診療への導入が進むSaMDおよびイメージングプラットフォームの更新ペースを裏付けた。
欧州では、EU医療機器規則(MDR)とEUDAMEDの段階的な展開が、眼科診断機器の既設ベース全体にわたるコンプライアンス計画、文書化、市販後義務の形を引き続き規定している。EUDAMEDの段階的展開の枠組みを定めたEU規則2024/1860(2024年6月採択)を受け、EUDAMEDのUDI/機器登録モジュールは2026年5月に医療機器登録に必須となり、製品ファミリー全体にわたる構造化された機器マスターデータ管理の必要性が高まった。規格の更新も技術文書および調達要件に影響を与えており、これには眼内レンズの用語に関するISO 11979-1:2026(2026年2月発行)、および眼科用光学半製品ブランクに関するEN ISO 10322:2026(2026年4月発行)が含まれる。
バリューチェーン分析
バリューチェーンは、光学・イメージング部品サプライヤー(レンズ、センサー、照明、精密機械)、システム統合・製造(OCTスキャナー、眼底カメラ、生体計測器、角膜形状解析装置)、そしてAI対応スクリーニング、ワークフロー、クラウド分析のための拡大するソフトウェア層に及ぶ。Carl Zeiss Meditec、Topcon、NIDEK、Heidelberg Engineering、Canon、Visionix、Lumibirdなどの主要OEMは、社内研究開発と専門的な上流部品を組み合わせている。病院のIT調達で参照されるDICOM OCT-A仕様などの相互運用性要件への準拠は、商業リリース前の製品設計と検証にますます影響を与えている。
下流では、流通は病院や専門クリニックへの直接販売と、設置、トレーニング、保守、再生を支援する地域チャネルパートナーとを組み合わせており、これは資本集約度の高いスウェプトソースOCTや超広角イメージングプラットフォームにとって特に重要である。プライマリケアにおける自律AIスクリーニングの導入は、遠隔眼科診療ネットワークや、クリニックを診断分析および支払者ワークフローに接続する画像管理プラットフォームなど、新たな中間業者も加えている。このチェーンはさらに、AI医療機器(AI-as-a-medical-device)およびソフトウェアライフサイクル管理に関する規制プロセス、定義された計画のもとで制御されたアルゴリズム変更を許容するFDAのアプローチなどによって形作られており、これがベンダーが機器のライフサイクル全体にわたってサブスクリプション、更新、サービス契約をどのように構築するかに影響している。
競合状況
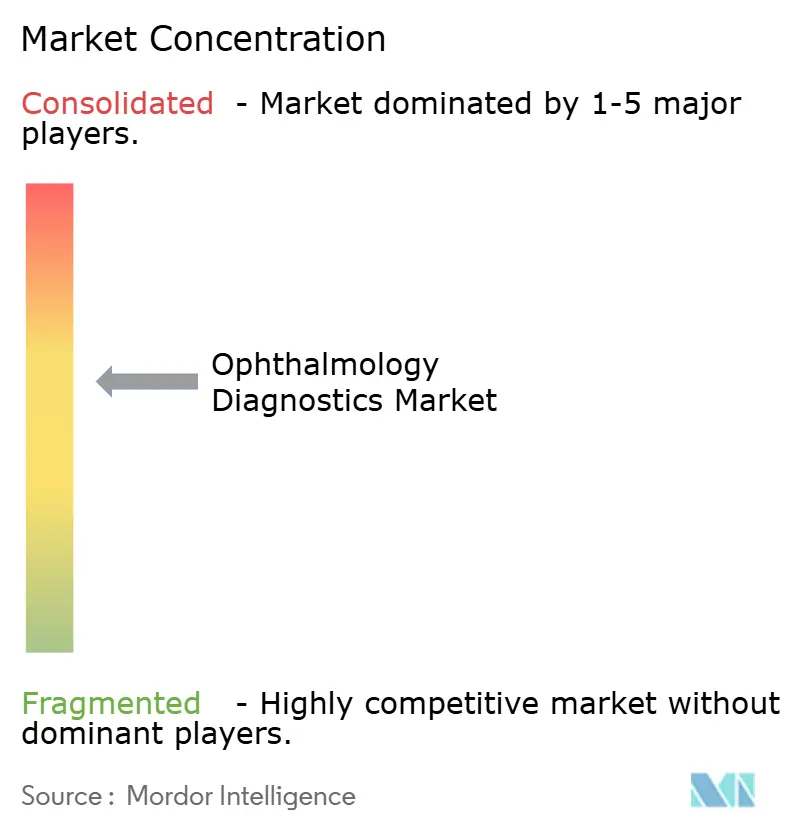
眼科診断業界は中程度の集中度を示しており、上位5社のメーカーであるZeiss Meditec、Topcon、Heidelberg Engineering、Canon、Nidekが2025年の収益の55%を合計で占めています。掃引光源OCTおよびOCT血管造影を取り巻く特許の壁が参入障壁を高く保っており、Zeissは2024年から2025年にかけて47件のイメージング特許を出願しました。Heidelbergのマルチモーダルなspectralisプラットフォームは、OCT、OCT血管造影、眼底撮影を組み合わせることで2025年の欧州三次医療センターOCT入札の35%を獲得しました。AlconとVisionixのパートナーシップはオートレフラクターを外科的エコシステムにバンドルしており、垂直統合の事例を示しています。Notal Visionはホームユース OCTを4,800米ドルで商業化し、設備投資を70%削減することでクリニック内モデルを破壊しました。Eyenukは1回15米ドルで80万件のAI糖尿病網膜症検査を処理し、手動レビューのコストの4分の1を実現して4つのメディケア・アドバンテージ契約を獲得しました。Fundus-on-PhoneやSentinelなどのスマートフォンアタッチメントは94%の診断一致率を達成していますが、償還の上限という課題に直面しています。従来の検眼鏡サプライヤーは勢いを失っており、Welch Allynは2025年に12%のユニット減少を報告しました。標準化団体は相互運用性の要求を強化しており、DICOMの2024年OCT血管造影仕様が病院ITの入札における関門となっています。
眼科診断業界のリーダー企業
Topcon Corporation
Ziemer Ophthalmic Systems AG
Alcon Inc.
NIDEK CO., LTD
Canon Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
眼科診断市場
- Alcon
- Bausch + Lomb Corporation
- Canon
- Carl Zeiss
- Coburn Technologies
- EssilorLuxottica
- HAAG-Streit
- Heidelberg Engineering
- Johnson & Johnson
- Lumenis
- Lumibird Group SA
- Marco Ophthalmic
- Metall Zug Group (Haag-Streit Holding)
- Nidek
- Optos plc (Nikon Corporation)
- Optovue Inc. (Visionix)
- Quantel Medical (Lumibird)
- Topcon
- Visionix Ltd.
- Ziemer Group

市場機会と将来展望
短期的な機会は、プライマリケア及び地域クリニックに既に展開されている眼底イメージング機器群と、承認済みAIソフトウェアを組み合わせることで、専門施設を超えて自律的な糖尿病性網膜症スクリーニングを拡大することである。2026年7月、iHealthScreenは、iCare DRSplusカメラからの網膜眼底画像で動作する自動糖尿病性網膜症スクリーニングソフトウェアiPredict-DRについて、FDA 510(k)承認(K253704)を取得した。これにより、カバレッジが存在する場所で保険償還されるスクリーニングワークフローを運用できる対象施設のプールが拡大し、スクリーニングプログラム内でのスタンドアロンSaMDの受容が強化される。
もう一つのホワイトスペース領域は検査のコスト削減と分散化であり、低コスト機器と自宅型スクリーニングのコンセプトが、不足している技術者や高コストの撮影室への依存を減らす。2026年の研究からの実証には、材料費500米ドル未満と報告されたAI統合型ポータブルスキャニングスリットランプデバイスのプロトタイプや、スマートフォンとVRヘッドセットのハードウェアを用いた低コスト(42米ドル)のAI駆動型自宅視野スクリーニング手法の進行中の臨床試験が含まれる。これらの方向性は、ベンダーがハンドヘルドイメージング、ホームモニタリング、クラウド分析を、専門クリニックや遠隔眼科診療プログラムに適したサービスモデルに組み合わせる余地を生み出す一方で、2026年に登録が必須となったEU MDRやEUDAMEDモジュールなど、進化するデータガバナンスおよび機器登録要件に製品ロードマップを整合させることも可能にする。
Recent Industry Developments in 眼科診断市場
- 2026年7月:iHealthScreenは、iCare DRSplusカメラで撮影された網膜眼底画像を用いた自動糖尿病性網膜症スクリーニング用のAI搭載ソフトウェアであるiPredict-DRについて、米国FDA 510(k)承認(K253704)を取得した。この承認は、プライマリケアワークフローにおけるスタンドアロンスクリーニングソフトウェアの利用を進展させ、接続されたイメージング機器群と並んで自律スクリーニング経路の商業化を支援する。
- 2025年7月:Topcon Healthcareは、Intelligent Retinal Imaging Systems(IRIS)を買収し、クラウドベースの網膜スクリーニングおよび接続型ケアワークフローにおける地位を拡大した。この取引により、Topconはイメージングハードウェアとスクリーニングソフトウェアおよびデータサービスをプライマリケアおよび地域密着型プログラム向けにバンドルする能力を強化した。
- 2024年4月:Optomedのハンドヘルド眼底カメラAurora AEYEがFDA承認を取得し、非専門施設におけるコンパクトな網膜イメージングの展開を支援した。この承認は、網膜イメージングにおける空間および設置の障壁を下げることで、病院からクリニックへ検査量を移行させるポイントオブケアスクリーニングモデルの加速に寄与した。


眼科診断市場 レポートの範囲と調査方法論
市場の定義と対象範囲
眼科診断市場は、臨床環境において眼疾患の検出、測定、およびモニタリングに使用される眼科診断機器および関連する診断手技から生み出される収益として定義する。
対象外の範囲:本方法論では、主として診断検査のために販売・使用される場合を除き、視力矯正製品(コンタクトレンズおよび眼鏡レンズなど)および外科的治療デバイスは除外する。
セグメンテーション概要
- 製品別
- 角膜トポグラファー
- 眼底カメラ
- 検眼鏡
- OCTスキャナー
- 網膜検影器
- 屈折計
- その他の製品
- 用途別
- 網膜評価
- 緑内障検出
- 外科的評価
- 屈折評価
- その他の用途
- エンドユーザー別
- 病院
- 専門クリニック
- その他のエンドユーザー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を構築し、地域および医療環境全体にわたって仮定を現実的に保つために使用した。疾病負担、スクリーニング行動、および技術導入のペースを把握するために、世界保健機関、国際失明予防機関、米国疾病予防管理センター、米国食品医薬品局のデバイスデータベース、およびOECDの医療統計などの公開情報源を活用した。
これらのシグナルを市場の数値に変換するために、年次報告書および投資家向けプレゼンテーションも精査し、検査利用の文脈を理解するために信頼性の高い医学誌も確認した。臨床ガイドラインを優先される診断ワークフローにマッピングするために、学会のウェブサイトも調査した。必要に応じて、企業財務情報およびインテリジェンスについては有料サブスクリプションを使用し、イメージングおよび屈折ツール全体のイノベーションの勢いを測定するために特許データベースを活用した。これらのソースは網羅的なものではなく、調査中にデータの収集、仮定の検証、およびギャップの明確化のために他の参考資料も使用した。
一次インタビューおよびサーベイ
一次調査は、日常的な眼科検査において何が購入・使用されているか、また交換サイクルおよびサービス契約が実現収益にどのような影響を与えるかを検証することに重点を置いた。利用パターン、価格帯、および導入タイミングをモデルへの入力値に合わせる前にクロスチェックできるよう、主要地域の病院調達担当者、専門眼科クリニック、ディストリビューター、および技術専門家と対話した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:18% | アジア太平洋:43% |
| 中位層:49% | 機能・ユニットリーダー:27% | 欧州・中東・アフリカ:34% |
| 中小プレイヤー:21% | マネージャー:55% | 南北アメリカ:23% |
市場規模算定と予測
コアとなる規模算定ロジックはトップダウンアプローチを採用しており、治療およびスクリーニングされた眼科ケアの需要プールを地域別に再構築し、診断ボリュームに変換する。次に、それらのボリュームを通常使用される検査および機器のミックスにマッピングし、最終的に現実的な平均販売価格およびサービス収益の仮定を用いて金額に換算する。
合計値を確かなものにするために、サプライヤーの収益分割チェック、サンプリングされた平均販売価格と導入ベース追加数の積算、および動きの速い製品カテゴリーに関するチャネルフィードバックを用いた選択的なボトムアップ近似によって結果を裏付けている。国レベルのデータポイントが欠落している場合は、眼科医密度、糖尿病有病率、年齢構成、外来受診レベル、および典型的な検査頻度などの代理指標を用いてギャップを補完する。
予測はシンプルなトレンドフィットに支えられたシナリオ分析を用いて構築される。高齢化人口、糖尿病性眼疾患スクリーニングの普及、イメージングシステムの交換サイクル、および主要モダリティにおける価格動向などの入力値は、専門家が各市場に期待することに基づいて調整される。各ステップが明確な変数および再確認・更新可能な文書化された仮定に結びついているため、最終的なアウトプットは再現性を保つ。
データ検証と更新サイクル
市場価値が単一のデータストリームだけを反映しないよう、アウトプットは複数のクロスチェックを通じて検証される。推定されるデバイス出荷台数、導入ベースの成長、および利用強度を、インタビューおよび公開指標が示す内容と比較し、承認前に外れ値を調査する。
公表前に、地域および製品グループ全体の内部整合性チェックを含む段階的なレビューが行われる。価格、ミックス、またはタイミングによって差異が説明できない場合は再コンタクトが実施される。レポートは年次で更新され、政策変更、主要なリコール、または急激な価格変動などの重要なイベントが発生した場合は、必要に応じて中間更新が行われる。納品直前にアナリストが最の確認作業を行い、クライアントが最新の更新されたビューを受け取れるようにする。
Mordor Intelligenceの眼科診断市場規模と他の公表推計との比較
眼科診断の公表推計はしばしば異なるが、これは計上される製品および収益ストリームがソース間で一致していないこと、また選択されたベースイヤーが出発点をずらす可能性があるためである。一方のモデルがメーカー収益に大きく依存し、他方が手技活動および利用状況により依存している場合にも差異が生じる。
この市場において、最大のギャップ要因は通常、スリットランプおよびより広範な検眼検査ツールが含まれているかどうか、サービス契約およびソフトウェアの扱い方、そして通貨および時期をまたいだ価格換算の方法である。また、クリニックおよび病院における交換サイクルおよび導入ベースの制約を確認せずに、イメージングアップグレードの積極的な導入曲線を用いて成長を予測した場合にも差異が拡大する。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 9.02 ビリオン 米ドル(2025年) | |
| 業出版社A | 9.48 ビリオン 米ドル(2024年) | 異なるベースイヤーを使用しており、より広範な検査室デバイスおよび検査を含める傾向があり、検眼隣接の収益をより多く合計に取り込み、米ドルに換算した際に値を上方にシフトさせる可能性がある。 |
| グローバルアドバイザリーB | 7.10 ビリオン 米ドル(2024年) | イメージング主導の診断を重視したより狭い製品スコープを適用しているようであり、ユニット導入が増加していてもサービスおよびメンテナンス収益を一貫性なく扱う可能性があり、合計を低く抑える要因となり得る。 |
この表は、特に診断収益ラインと一般的な検査ツールとして何がカウントされるかという点において、スコープと年度の整合性が計算そのものと同様に重要であることを示している。製品を眼科診断用途に結びつけ、インタビューを通じて利用状況と交換サイクルを検証し、価格およびミックスの仮定を定期的に更新することで、推計は実際の需要ドライバーに追跡可能な状態を保つ。これはMordor Intelligenceが採用するモデリングの選択である。


レポートで回答される主要な質問
2031年における眼科診断市場の予測金額は?
眼科診断市場は2031年までに123億2,000万米ドルに達すると予測されています。
2031年にかけて最も速く成長する製品カテゴリーは?
AI統合型の超広角モデルを中心とした眼底カメラが、最速の7.58%年平均成長率を記録する見込みです。
最も高い成長見通しを示す地域は?
アジア太平洋地域は、インドの遠隔眼科ハブと中国の高齢者向け眼科検診義務化に牽引され、6.43%の年平均成長率で拡大すると予測されています。
ハンドヘルド眼底カメラはプライマリケアスクリーニングにどのような影響を与えますか?
ハンドヘルドカメラは診療所内でのイメージングを可能にし、糖尿病網膜症の紹介にかかる時間を数週間から数分に短縮し、2025年には米国のスクリーニング件数の8%を獲得しました。
新興市場での普及を制限する主な抑制要因は何ですか?
高度なOCTおよび眼底システムの高い資本コストに、15〜30%の輸入関税と低金利融資の不足が重なり、普及を遅らせています。
掃引光源OCTを支配している企業はどこですか?
Zeiss、Topcon、Heidelberg Engineeringが特許ポートフォリオと統合マルチモーダルプラットフォームによってリーダーシップを維持しています。
最終更新日:



