
北米風力発電市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 188.75 ギガワット |
| 市場取引高 (2026) | 198.17 ギガワット |
| 市場取引高 (2031) | 252.83 ギガワット |
| 成長率 (2026 - 2031) | 4.99 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米風力発電市場分析
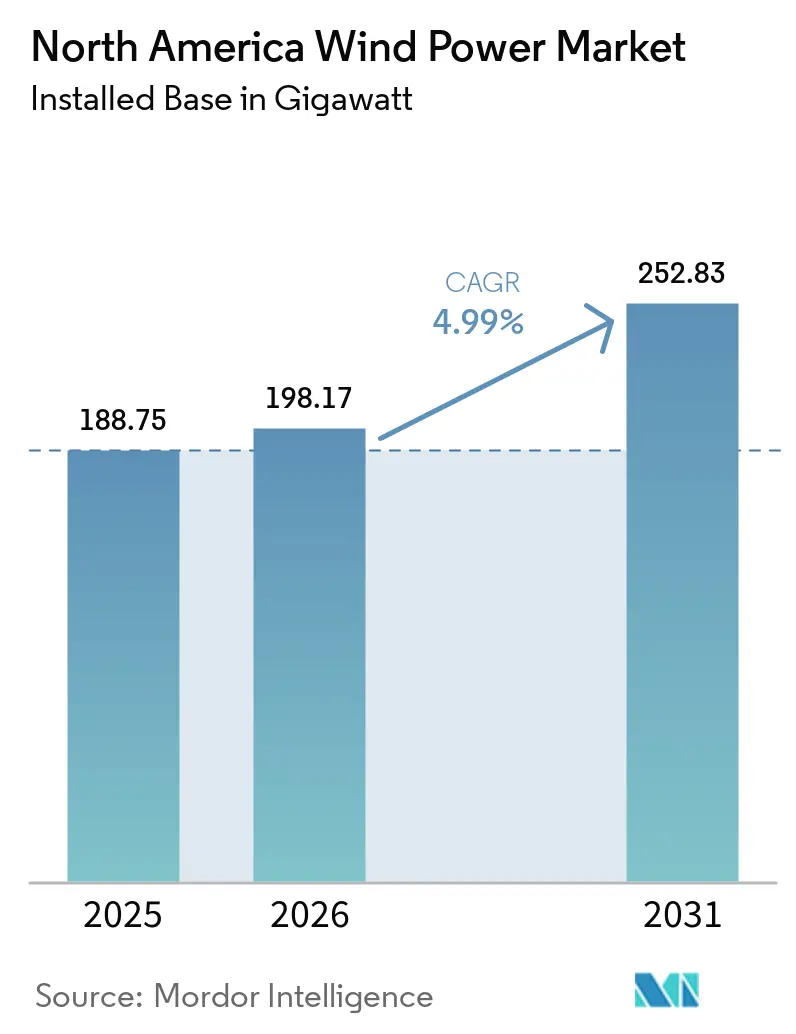
北米風力発電市場規模は、2025年の188.75ギガワットから2026年には198.17ギガワットへと成長し、2026〜2031年にかけて4.99%のCAGRで2031年までに252.83ギガワットに達すると予測されています。
市場規模の成長は、再生可能エネルギーへの決定的な地域的シフトを反映しており、優遇税制、クリーン電力に対する企業需要の高まり、および風力発電をいまや最低コストの発電オプションの一つに位置づけるタービン技術の進歩によって支えられています。[1] 政策的な追い風が規制上の不確実性を相殺する一方、大規模な人工知能データセンターの建設ラッシュおよび産業の電化プログラムが、長期風力発電電力購入契約(PPA)に対する前例のない需要を生み出しています。開発業者は引き続き系統連系のボトルネックへの対応を迫られていますが、インフレ削減法(IRA)ボーナスおよび国内コンテンツインセンティブの適用資格を有するプロジェクトを投資家が選好するため、パイプラインは堅調さを維持しています。これらの要因が相まって、北米風力発電市場は同地域の脱炭素化ロードマップの中核的な柱として位置づけられています。
主要レポートのポイント
- 立地別では、陸上設置が2025年の北米風力発電市場シェアの99.88%を占め、一方で洋上容量は2031年までに47.69%のCAGRで拡大する見込みです。
- タービン容量別では、3〜6 MWクラスが2025年の北米風力発電市場規模の53.70%のシェアを占め、6 MW超のプラットフォームは2031年にかけて9.98%のCAGRで拡大する見通しです。
- 用途別では、ユーティリティスケールプロジェクトが2025年の北米風力発電市場規模の91.10%を占め、商業・産業用サイトは2031年にかけて8.65%のCAGRで成長しています。
- 地域別では、米国が2025年の北米風力発電市場シェアの85.10%をリードし、メキシコは2031年にかけて12.95%のCAGRで最速の成長が見込まれています。
- NextEra Energy、Brookfield Renewable、およびØrstedは、2024年に地域設置容量の18%を合計で支配していました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
北米風力発電市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響度(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 支持的な政府インセンティブおよび税額控除 | +1.7% | 北米全域、特に米国で顕著 | 中期(2〜4年) |
| 均等化発電コスト(LCOE)の低下 | +1.1% | 世界規模、地域差あり | 長期(4年以上) |
| 企業の再生可能エネルギー調達義務 | +0.9% | 米国・カナダ、特にテクノロジーハブに集中 | 中期(2〜4年) |
| IRA国内コンテンツボーナスおよび製造業の整備 | +1.0% | 主に米国 | 短期(2年以内) |
| AIおよびデータセンターの電力需要急増による長期PPA推進 | +0.6% | 米国テクノロジー回廊、カナダへ拡大中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
IRA国内コンテンツボーナスおよび製造業の整備
ハイパースケールクラウドプロバイダーは現在、24時間365日のカーボンフリーエネルギーコミットメントを満たすためにギガワット規模の再生可能エネルギーを調達しています。MicrosoftとBrookfield Renewableの10.5 GWグローバルフレームワークは、開発業者に収益の可視性を保証するバーチャルPPAの模範を示しています。テキサス州、バージニア州、およびケベック州のデータセンタークラスターは、蓄電池と組み合わせることで一貫した負荷プロファイルに風力出力を適合させ、北米風力発電市場におけるプロジェクトの資金調達適性を向上させています。15〜20年契約の締結意欲が投資適格ファイナンスを支え、この傾向は半導体ファブおよびグリーン水素生産者にも広がっています。
AIおよびデータセンターの電力需要急増による長期PPA推進
ハイパースケールクラウドプロバイダーは現在、24時間365日のカーボンフリーエネルギーコミットメントを満たすためにギガワット規模の再生可能エネルギーを調達しています。MicrosoftとBrookfield Renewableの10.5 GWグローバルフレームワークは、開発業者に収益の可視性を保証するバーチャルPPAの模範を示しています。[2] テキサス州、バージニア州、およびケベック州のデータセンタークラスターは、蓄電池と組み合わせることで一貫した負荷プロファイルに風力出力を適合させ、北米風力発電市場におけるプロジェクトの資金調達適性を向上させています。15〜20年契約の締結意欲が投資適格ファイナンスを支え、この傾向は半導体ファブおよびグリーン水素生産者にも広がっています。
企業の再生可能エネルギー調達義務
フォーチュン500企業の排出削減目標が、再生可能エネルギー調達を任意から必須へと転換させました。再生可能エネルギー証書の価格はほぼ8米ドルに上昇し、企業を直接オフテイク契約へのシフトに促しています。バーチャルPPAは現在取引の主流となっており、企業が電力コストをヘッジしながら特定の風力属性を主張することを可能にしています。米国証券取引委員会(SEC)の拡大された開示規則がスコープ2排出量の脱炭素化への圧力を強め、北米風力発電産業において風力発電を主要なソリューションとして定着させています。
均等化発電コスト(LCOE)の低下
ブレード空力学の進歩とハブ高さの増大により、主要な風力回廊における設備利用率が50%を超え、天然ガスコンバインドサイクル発電所と同等またはそれを下回る均等化発電原価(LCOE)を実現しています。[3] 着床式洋上プロジェクトは現在40%以上の設備利用率を記録しており、浮体式プロトタイプはより深い海域の資源へのアクセスを確認しています。6MW以上のタービンにおける規模の経済がバランス・オブ・プラントコストを削減し、北米大型風力タービン市場が補助金なしでマーチャント電力市場において競争できるようになっています。
制約要因影響分析*
| 制約要因 | CAGRへの影響度(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 送電キュー(連系待ち)のボトルネックおよびカーテールメントリスク | -1.3% | MISO、SPP、ERCOT地域 | 中期(2〜4年) |
| コモディティおよびレアアース・サプライチェーンの制約 | -0.7% | 世界規模、北米への影響あり | 短期(2年以内) |
| 米国防総省のレーダーおよびクジラの回遊訴訟によるプロジェクトの遅延 | -0.6% | 沿岸州、軍事施設 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
送電キューのボトルネックおよびカーテールメントリスク
再生可能エネルギー2,000 GW超が系統調査待ちの状態にあり、MISOおよびSPPでは2024年にカーテールメント率が6%を超えています。連邦エネルギー規制委員会(FERC)命令1920は20年間の計画ホライズンを義務付けていますが、改革が容量をアンブロックするのは2020年代後半となる見込みです。開発業者は調査プロセスの早い段階でより高額なデポジットを拠出しなければならず、小規模事業者には負担となりますが、投機的な申請は減少します。クラスタースタディにより承認が迅速化される可能性がありますが、北米風力発電市場に対する輻輳リスクは依然として存在します。[4]
米国防総省のレーダーおよびクジラの回遊訴訟によるプロジェクトの遅延
洋上リース区域は、レーダー干渉および海洋哺乳類保護に関連した法的課題に直面しています。季節的な建設停止によりプロジェクトスケジュールが18ヶ月以上延長され、キャリングコストが増大しています。米国防総省は現在、開発業者とレーダー干渉軽減技術の共同開発を進める一方、環境影響評価では北米風力発電市場に対する訴訟リスクを低減するための適応的管理計画が盛り込まれています。[5]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
立地別:陸上成熟期における洋上の加速
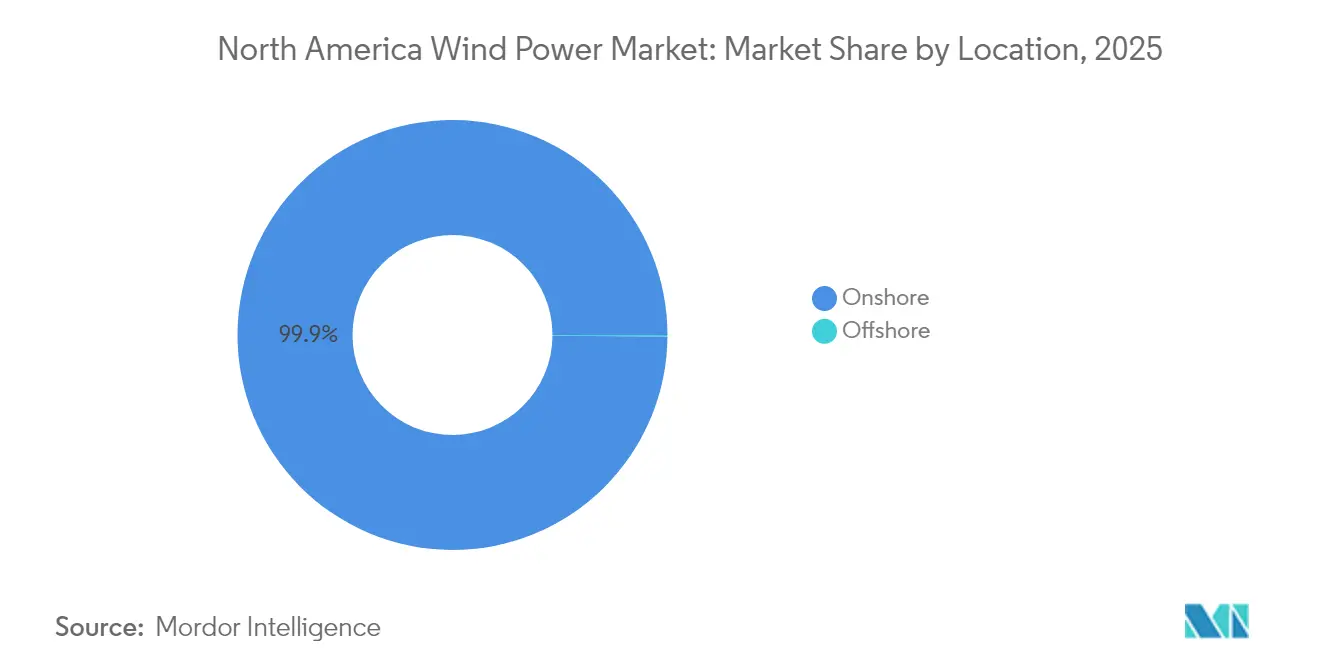
2025年には陸上プロジェクトが設置量の99.88%を占め、グレートプレーンズおよびテキサス州全域における数十年にわたる許認可の効率化とコスト最適化されたサプライチェーンを反映しています。この優位性にもかかわらず、洋上容量は急速に拡大しており、大西洋固定底型ファームが商業運転に到達するにつれて、2031年までに47.69%のCAGRを記録しています。Vineyard WindおよびSouth Fork Windは40%超の安定した設備利用率を示し、陸上資産とのコスト格差を縮小させています。ニューヨーク州およびニュージャージー州の州政府調達義務が30 GWのパイプラインを支え、船舶オーナーおよびコンポーネントサプライヤーに対して可視性を提供しています。カリフォルニア州およびノバスコシア州における浮体式風力パイロットは深水域を対象とし、北米風力発電市場を2030年以降のさらなる成長段階へと位置づけています。
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます
タービン容量別:大型化への移行の中での中容量クラスの優位性
3〜6 MWレンジのタービンが2025年設置量の53.70%を占め、物流上の実用性と競争力のある均等化発電コスト(LCOE)指標のバランスを取っています。予測期間中、開発業者は6 MW超の機種へと移行し、9.98%のCAGRを記録するとともに、大規模な陸上クラスターおよびほぼすべての洋上プラントに電力を供給します。GE Vernovaの2.4 GW SunZia受注およびSiemens Gamesaの21 MWプロトタイプは、基礎工数と電気系統コストを削減する、より大型で高出力なタービンへの軌道を浮き彫りにしています。3 MW未満の設計は現在、主に更新(リパワリング)ニッチに対応しています。
用途別:C&Iの台頭の中でのユーティリティスケールの優位性
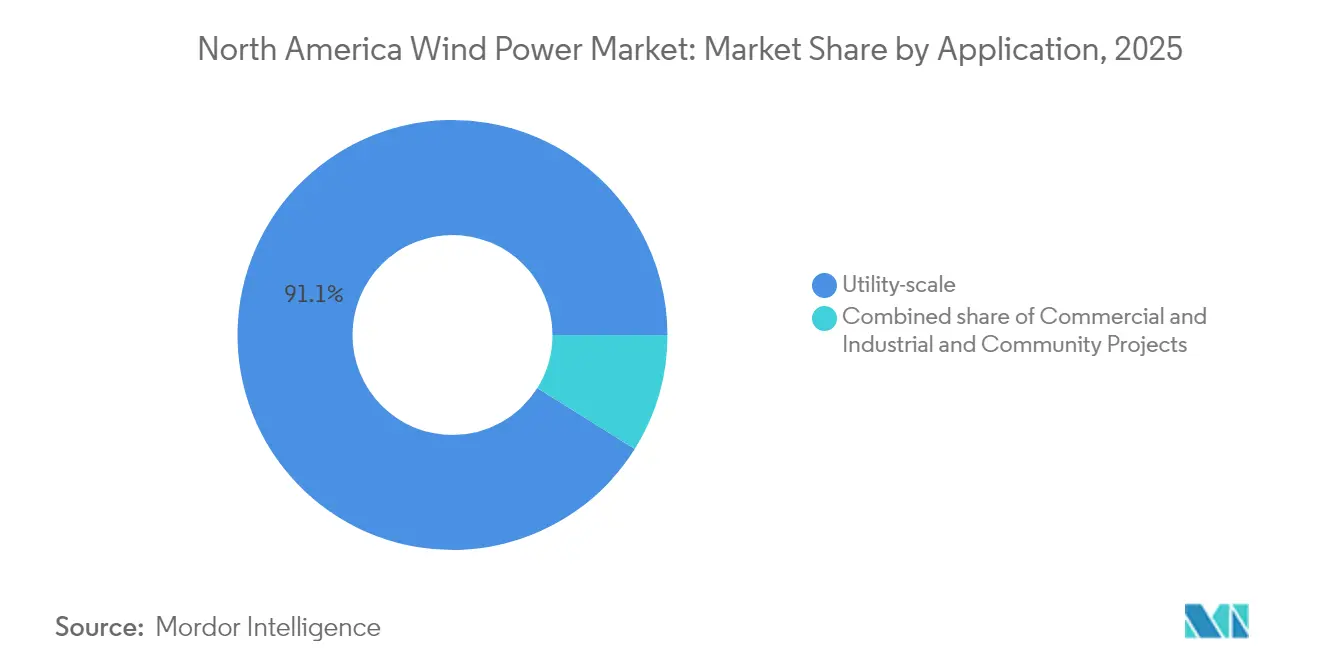
ユーティリティスケール資産が2025年の容量の91.10%を占め、競争的な卸売市場および容量市場収益に支えられています。風力・蓄電池ハイブリッドプロジェクトは、系統運用者が評価するファーム出力および周波数調整サービスを可能にするものとして急速に普及しています。商業・産業用セグメントは現在わずか8.90%に留まりますが、企業が電力コストのヘッジおよびサイエンスベースドターゲット達成を目的として直接PPAおよびオンサイト設置を実施するにつれ、8.65%のCAGRで拡大しています。コミュニティ風力は用途地域の規制障壁および分散型太陽光との競合により依然として限定的ですが、農村地域における社会的受容性の向上という観点から北米風力発電市場の受け入れを促進するメリットがあります。
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます
地域分析
米国は2025年の総設置量の85.10%を占め、テキサス州が40 GW超でリードしています。国内コンテンツ規則が中西部での新規工場建設を促し、サプライチェーンを短縮するとともに、より高い税額控除を受けるプロジェクトの資格取得を支援しています。ERCOT(テキサス電力信頼性評議会)の市場型市場構造はギガワット規模の追加を支えていますが、西テキサスの輻輳には送電アップグレードが必要です。
メキシコは12.95%のCAGRで成長すると予測されており、テワンテペク地峡の強固な風力資源と、7つのユーティリティスケール風力発電所を含む230億米ドルのインフラプログラムを活用しています。ニアショアリングのトレンドが北部州の産業負荷を増大させ、開発業者は長期の企業向けオフテイク契約を確保しています。カナダの18 GW規模の発電設備群はオンタリオ州、ケベック州、アルバータ州にまたがり、州政府調達制度および先住民族パートナーシップによって支えられています。ハイドロ・ケベックの10 GWクリーンエネルギー計画およびブリティッシュコロンビア州の迅速な許認可は、2050年までにネットゼログリッドを実現するという連邦政府の目標を裏付けています。
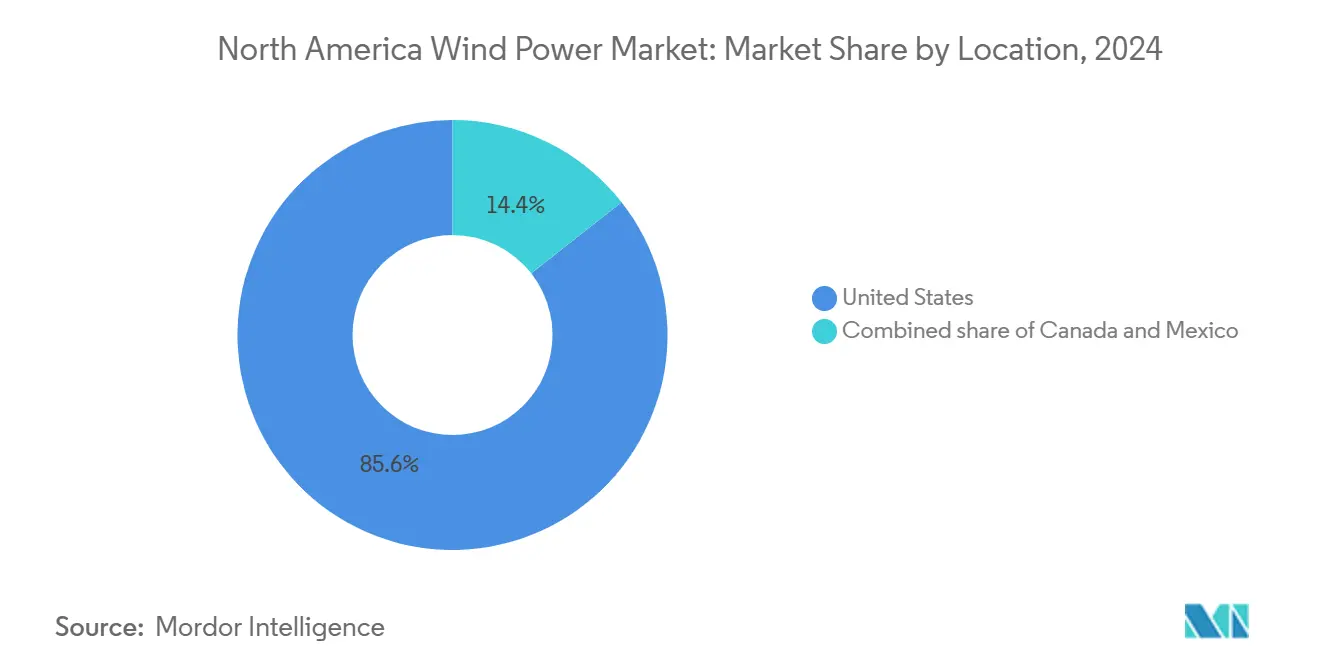
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます
規制環境
北米における風力発電の規制環境は、税制優遇措置の仕組み、グリッド市場への申請、そして進化するオフショア認可の枠組みによって形作られている。米国では、連邦エネルギー規制委員会(FERC)がセクション205(d)レート申請や市場ベースレート関税の更新といった書面手続きを通じて卸売市場への参加を監督し続けており、2026年には風力関連の複数の申請とコメント期間が公表された。連邦税制優遇措置の運用も事業経済性の柱であり続けており、風力を含む適格資源に対する2026年の再生可能電力生産税控除(セクション45)の算定が公表されている。
カナダでは、オフショア再生可能エネルギー規則(SOR/2024-272、2026年5月26日時点で統合・最新化)により、オフショア風力がより明確な連邦コンプライアンス体制に移行している。この規則は、オフショア再生可能エネルギー風力プロジェクトおよび関連するオフショア送電線に対して、必要な申請内容や計画(例えば安全・環境保護計画など)を含むオフショア認可プロセスを定めている。この認可の枠組みに加えて、カナダ天然資源省のオフショア風力事前開発プログラムなどのプログラムが、ノバスコシア州およびニューファンドランド・ラブラドール州沿岸における科学的根拠に基づく事前開発作業や先住民・沿岸コミュニティとの関与を支援し、初期段階の開発を許認可の準備状況と整合させる助けとなっている。
競合状況
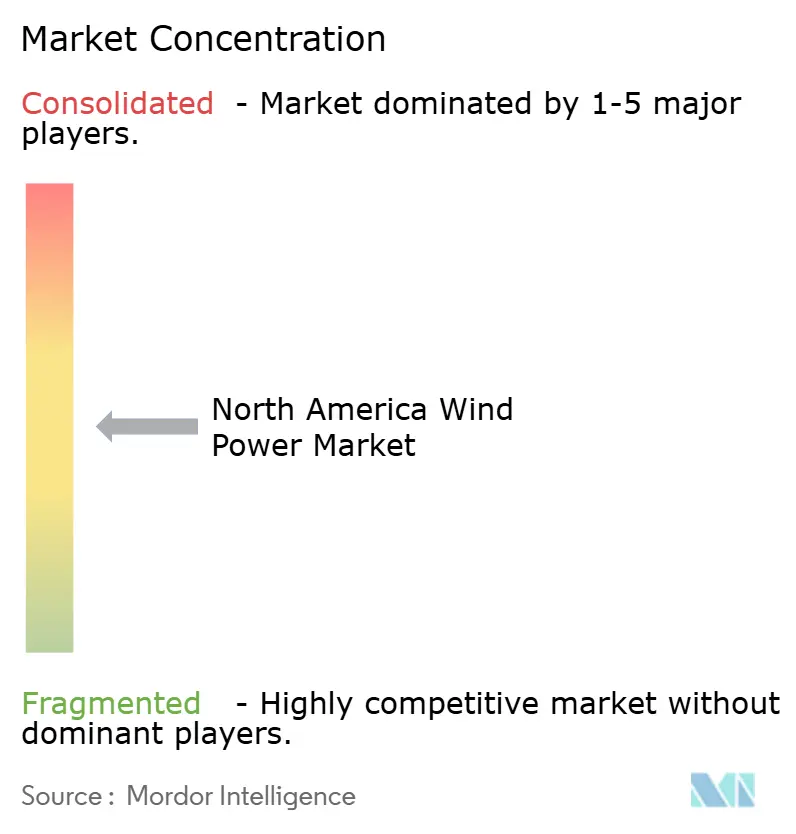
北米の風力発電セクターは中程度の集中度を示し、2024年には上位5社が稼働容量の約48%を支配していました。NextEra Energyは統合型ユーティリティおよび開発部門を通じてリードしており、既存資産1.9 GWを最新タービンに更新(リパワリング)する計画を発表しています。Brookfield Renewableは、National Grid Renewablesを17億米ドルで買収し、稼働中の3 GWおよびパイプライン24 GWの資産を追加することで存在感を強化しました。Ørstedは、ジョーンズ法コンプライアンスリスクを軽減する基礎部材およびケーブル製造の現地化サプライチェーン連携によって、米国洋上開発を加速させています。
VestasおよびGE Vernovaなどのタービンメーカーは、フリートの稼働率を向上させる予測分析に裏付けられた20年間のO&Mパッケージを提供するサービス指向の収益ストリームを追求しています。市場参加者は競争的な入札において差別化するため、風力・太陽光・蓄電池を組み合わせてディスパッチ可能なクリーンエネルギーブロックとして販売するケースが増加しています。資本集約的な送電アップグレードが資本力のある開発業者に優位性をもたらすため、北米風力発電市場における統合・再編は今後も続くと予想されます。
北米風力発電産業のリーダー企業
-
Orsted AS
-
Duke Energy Corporation
-
NextEra Energy Inc.
-
Invenergy LLC
-
Pattern Energy Group LP
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
企業や電力会社の調達構造は、特に価格ヘッジやスコープ2の脱炭素化の成果を求める買い手が存在する領域において、長期契約型風力にとって依然として空白領域を生み出している。マイクロソフトとブルックフィールド・リニューアブルによる10.5GW規模の世界的な再生可能エネルギー枠組みのような大規模かつ再現可能なオフテイクの枠組みは、信用力のあるバーチャルPPAが実行できる規模を示しており、同様の契約アプローチは、テキサス州、バージニア州、ケベック州におけるデータセンターや電化産業拠点といった主要な負荷増加をめぐって再現されている。米国では、オンショアが依然として近期の容量の中核を担っており(2025年時点で99.88%のシェア)、一方でオフショアの活動は運転開始段階に移行するプロジェクトや、固定価格・長期の電力会社契約によって特徴づけられつつある。これは、レボリューション・ウィンドが20年固定価格契約のもとでニューイングランドのグリッドに電力を供給していることに表れている。
グリッド統合やコンプライアンス主導の開発経路をめぐっても、実行力に着目した機会が生まれている。FERCの長期計画方針(オーダー1920)を含む送電計画改革や接続待ち行列の規律付け、および進行中の市場ベースレートおよび市場支配力に関する審理は、風力と蓄電池を組み合わせたり、混雑リスクを最適化したり、MISO、SPP、ERCOTなどの各ISOにおける系統連系のタイムラインを管理できる開発者や資産保有者への需要を生み出している。カナダでは、オフショア再生可能エネルギー規則とカナダ天然資源省による大西洋沿岸州のオフショアプロジェクトに対する事前開発作業が、初期段階のオフショア開発をより予測可能にしており、州レベルの調達制度や先住民との連携モデルは、オンショア建設の信用力あるパイプラインを引き続き形成している。
最近の業界動向
- 2026年6月:デューク・エナジーは、米国内務省との和解を通じてカロライナ・ロング・ベイ地域のオフショア風力リース契約を終了することに合意し、カロライナ州における代替発電およびグリッドインフラへの再投資の方針を示した。この合意は、政策や許認可条件がオフショア風力ポートフォリオを短期間で再構築し、資本をオンショアやグリッド側の優先事項へと向け直しうることを浮き立たせている。
- 2026年4月:ネクステラ・エナジー・リソーシズは、2026年第1四半期に4GWの新規発電プロジェクトを契約したと報告し、そのうち約0.5GWが風力であった。この契約のペースは、多様なパイプラインを持つ大手開発企業が、太陽光や蓄電池と並んでユーティリティスケールの風力のオフテイクを確保・推進する上での役割を強調している。
- 2026年3月:オーステッドは、704MWのレボリューション・ウィンド・プロジェクトが、ロードアイランド州およびコネチカット州の電力会社との20年固定価格契約のもとでニューイングランドの電力グリッドへの電力供給を開始したと発表した。初回電力供給の開始は、オフショア風力を建設リスクから運転上の実行段階へと移行させるものであり、将来の電力会社調達やサプライチェーンにおけるコミットメントに対する実績としての参照可能性を支えている。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、北米風力発電市場は、米国、カナダ、メキシコにわたって系統に接続された風力発電の総設置容量(ギガワット単位で計測し、累積ベースで追跡)として定義されます。
調査対象外:短期電力価格、再生可能エネルギー証書の取引価格、および建設または竣工の明確なマイルストーンに達していない計画段階のロジェクトは除外しています。
セグメンテーション概要
- 立地別
- 陸上
- 洋上
- タービン容量別
- 3 MW以下
- 3〜6 MW
- 6 MW超
- 用途別
- ユーティリティスケール
- 商業・産業用
- コミュニティプロジェクト
- 地域別
- 米国
- カナダ
- メキシコ
- コンポーネント別(定性分析)
- ナセル/タービン
- ブレード
- タワー
- 発電機およびギアボックス
- バランス・オブ・システム
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、米国、カナダ、メキシコの一貫した設置容量ベースラインを構築し、公式の時系列データと照合することから始めました。使用した主な非有料ソースには、米国エネルギー情報局、カナダ天然資源省、メキシコ国家エネルギー統計および省庁刊行物、ならびに共通定義と比較可能な指標のための国際エネルギー機関などが含まれます。また、系統および系統運用者の更新情報、ならびに近い将来に接続が見込まれる案件を把握するために、公開されている系統連系申請キューのリリースも参照しました。
次に、公開企業の財務報告書や投資家向けプレゼンテーション、風力業界団体のウェブサイト、および大型案件の受注・遅延・中止に関する信頼性の高い報道を活用して、前提条件を精緻化しました。企業財務情報とニュースの有料サブスクリプションを使用して、所有権の変更とプロジェクトの状況更新を確認し、特許データベースを選択的に活用して、経時的な設備容量の追加に影響を与えうる大型ローター設計などの技術動向を検証しました。このデスクソースリストは網羅的なものではなく、データの収集・検証・未解決事項の明確化のために、その他多数の公開文書を使用しています。
一次インタビューおよびサーベイ
一次調査では、北米全域の開発業者、資産所有者、EPC・調達チーム、および系統関連の専門家を対象に、専門家インタビューと構造化サーベイを実施しました。これにより、主要な前提条件がプロジェクトのパイプラインから竣工に至る実際の動向と一致するよう確認しました。このフィードバックを活用して、竣工スケジュール、銘板容量を変化させる典型的なリパワリングのトリガー、国別の陸上・洋上の内訳を検証し、許認可または供給制約が近い将来の合計値を変動させる可能性が最も高い箇所を確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:27% | CXO:19% |
| 中位層:52% | 部門・ユニットリーダー:25% |
| 中小規模プレイヤー:21% | マネージャー:56% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップの組み合わせを用いて構築されており、公式の設置容量シリーズと年間竣工追加量を国別に再構築し、北米合計に集計しています。その後、発表済みプロジェクトパイプラインのサンプリング、典型的なプロジェクト規模のレビュー、リパワリングとグリーンフィールド追加の比率に関するチャネルチェックなど、選択的なボトムアップ近似値と照合し、市場が示すシグナルから乖離した場合に合計値を調整しています。
最も重要なインプットには、年間風力設備容量追加量(GW)、廃止およびリパワリング量、洋上竣工スケジュール、送電可用性シグナル(出力制御や混雑に関するコメントなど)、ならびにプロジェクトの着工・完工に影響を与える政策タイミングが含まれます。データのギャップが生じた場合、特に初期段階のプロジェクトについては、定義された進捗閾値を通過した後にのみ容量を計上し、一次調査のフィードバックを用いて予想される遅延に対する合理的なスリッページ係数を適用しています。
予測においては、風力発電の建設は長期目標だけでなく、許認可のタイムライン、供給制約、系統の準備状況に敏感であるため、シナリオ分析を採用しています。追加量とリパワリングに関する前提条件はインタビューで収集した専門家のコンセンサスに合わせ、国別予測を合算して地域見通しを算出しています。
データ検証と更新サイクル
アウトプットは、公表された設備容量合計、最近の竣工発表、系統接続活動の方向性などの独立したシグナルとモデル化された合計値を比較することで検証されます。国別合計値や成長率が異常に見える場合は、インプットシリーズまでドライバーを遡り、承認前に前提条件を再検討します。場合によっては、変化した内容を確認するために専門家への再コンタクトを行うこともあります。
各レポートは年次で更新され、主要な政策転換、大型プロジェクトの中止、近い将来の竣工を変化させる供給ボトルネックなど、重要なイベントが発生した場合には中間更新が行われます。納品前にアナリストが最新の確認作業を行い、クライアントが最新の更新済み見解を受け取れるようにしています。
Mordor Intelligenceの北米風力発電市場規模と他の公表推計値との比較
北米風力発電の公表市場規模は、同一市場を論じているように見えても、大きく乖離して見えることがあります。その差異の大部分は、測定単位の違い、計上対象範囲の違い、およびパイプラインが変動した際のプロジェクトタイミングの取り扱いの違いに起因しています。
一部の外部刊行物は市場を米ドルで報告しており、タービン製造、設置サービス、または地域全体の風力産業収益を含む場合があります。Mordor Intelligenceは、米国、カナダ、メキシコの累積設置風力発電容量をギガワット単位で計上しており、追加量は竣工ベースの確認を経た後にのみ認識されます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,981.7億米ドル(2026年) | |
| 業界専門誌A | 381.6億米ドル(2025年) | 風力発電産業の収益ベースの米ドル視点を採用しており、系統接続済み設置容量合計よりもプロジェクトおよびサプライチェーン支出に重点を置いている可能性があります。 |
| グローバルコンサルタントA | 251.0億米ドル(2024年) | 風力タービン市場を収益ベースで追跡しているため、結果は設備価格や納品タイミングによって変動する可能性があり、設置済みベースにおけるリパワリング主導の銘板容量変化を完全には反映していない場合があります。 |
この差異は主に、設備容量と収益の視点の混在、ならびに設置済みベース、新規建設、または設備販売のいずれを計上対象としているかの違いによって説明されます。単位を一貫させ、追加量をクロスチェック可能な竣工シグナルに紐付けることで、最終的な数値は意思決定者にとって透明性が高く再現可能なものとなっています。
レポートで回答される主要な質問
北米の2026年における風力発電の累積設置容量はどのくらいですか?
同地域は2026年末までに累積風力容量198.17 GWに到達する見込みです。
2031年までの風力増設の予測CAGRはどのくらいですか?
北米風力発電市場は2026年から2031年にかけて4.99%のCAGRで成長すると予測されています。
最も急成長しているタービンクラスはどれですか?
開発業者が高出力機種を選好するにつれ、6 MW超のタービンが年間約9.98%のペースで拡大します。
洋上風力が将来の成長に重要な理由は何ですか?
洋上プロジェクトは2031年まで47.69%のCAGRを示し、広大な沿岸および深水域資源を開拓するとともに、地域供給を多様化します。
データセンターはどのように需要に影響していますか?
ハイパースケールデータセンター事業者は、新規プロジェクトファイナンスの基盤となる複数ギガワット規模の15〜20年間の電力購入契約(PPA)を締結しています。
最も高い成長率を記録する国はどこですか?
メキシコは、ニアショアリング関連の産業電力需要および支持的なインフラ支出に牽引され、12.95%のCAGRでトップとなる見込みです。