
北米デンプン誘導体市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
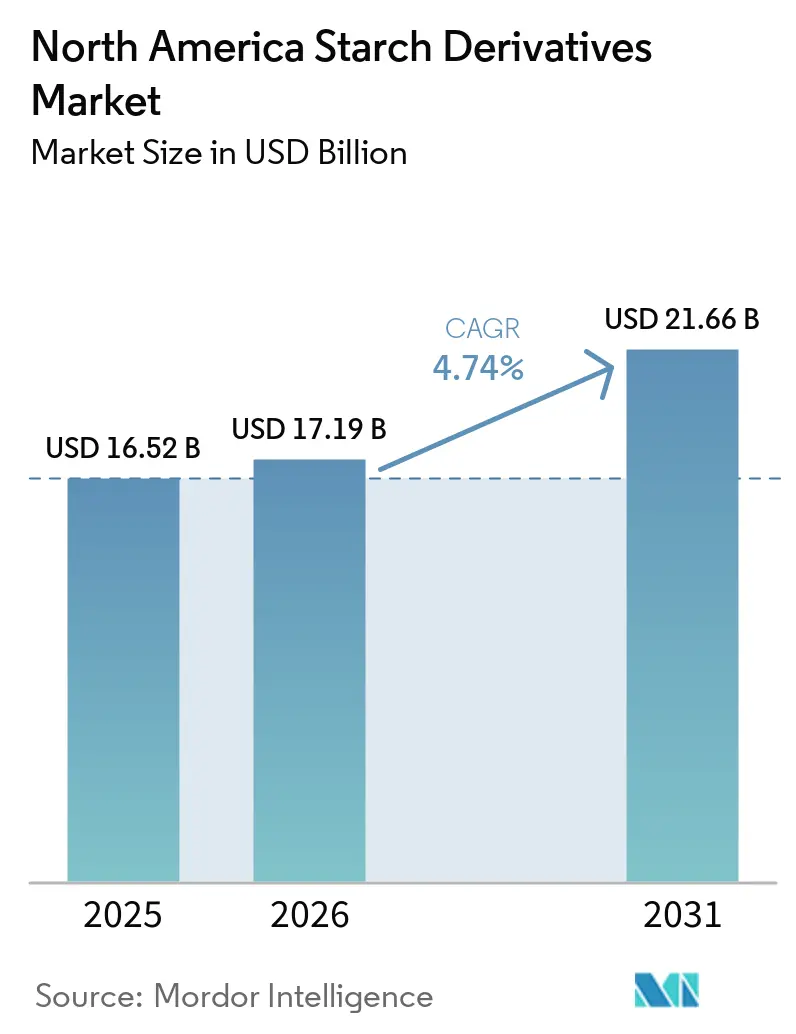
| 基準年の市場規模 (2025) | 16.52 十億米ドル |
| 市場規模 (2026) | 17.19 十億米ドル |
| 市場規模 (2031) | 21.66 十億米ドル |
| 成長率 (2026 - 2031) | 4.74 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米デンプン誘導体市場分析
北米デンプン誘導体市場は2025年に16.52 ビリオン 米ドルであり、2026年には17.19 ビリオン 米ドル、2031年には21.66 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけCAGRは4.74%となっています。北米デンプン誘導体市場は成熟段階にあり、食品・飲料加工、医薬品、パーソナルケア、動物栄養の各分野で需要が生じています。食品メーカーが製品の処方を見直し、バイヤーがより機能性の高い原料を求め、従来のコモディティ製品ではマージン改善の余地が限られていることから、成長はスペシャリティ誘導体へとシフトしています。コモディティデンプンの需要は2025年後半に弱まり、構造的な過剰生産能力がポートフォリオのこの部分に圧力をかけており、マージン面でのスペシャリティ製品の重要性が高まっています。競争戦略は、用途特化型製品、より優れた加工能力、農業原料への安定的なアクセス、そして食品・医薬品・パーソナルケア・動物栄養の各用途において厳密に定義された処方要件を持つ顧客へのサービス提供能力を中心に展開されており、一貫性、コンプライアンス、処方サポートがサプライヤー選定や地域全体および隣接するサプライチェーンにおける長期的な商業関係に影響を与えます。穀物の入手可能性が逼迫すると投入コストが上昇する可能性があり、ヘッジ、供給レジリエンス、慎重な調達、垂直統合がプロセッサーにとって重要となります [1]。
レポートの主要ポイント
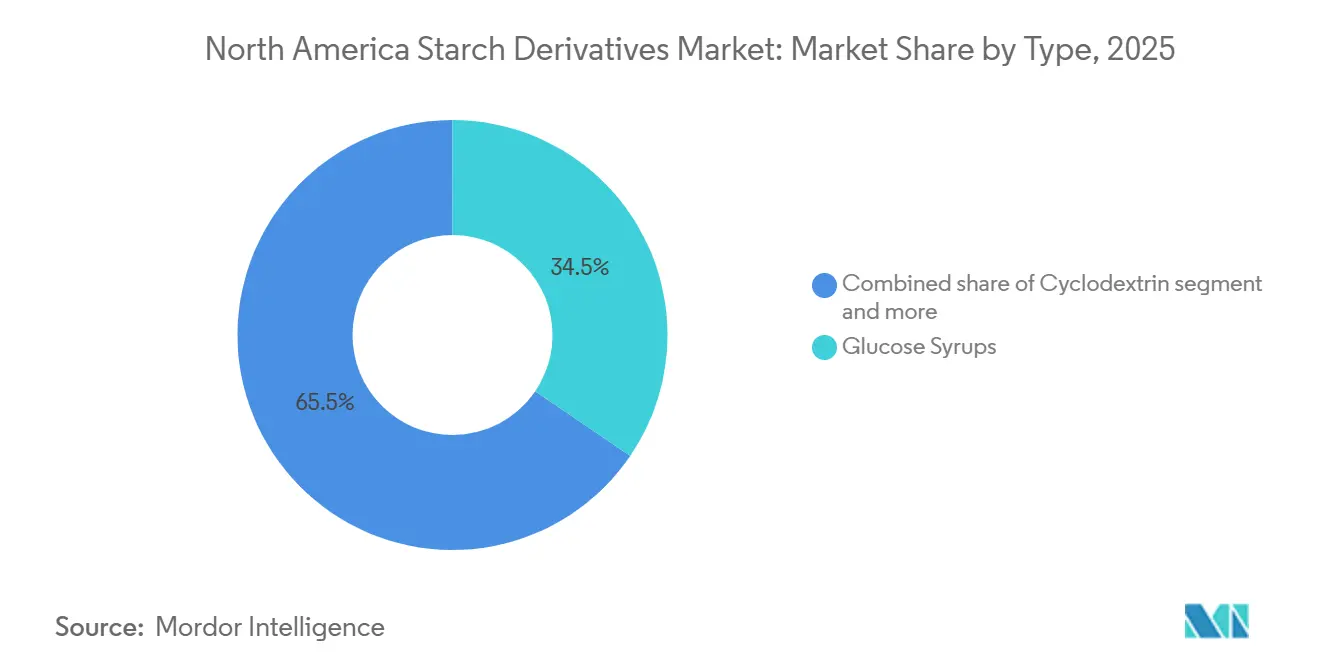
- タイプ別では、グルコースシロップが2025年に34.51%のシェアを占め、シクロデキストリンは2031年にかけてCAGR 6.81%で拡大すると予測されています。
- 原料別では、トウモロコシが2025年に78.24%のシェアを占め、タピオカは2031年にかけてCAGR 6.27%で拡大すると予測されています。
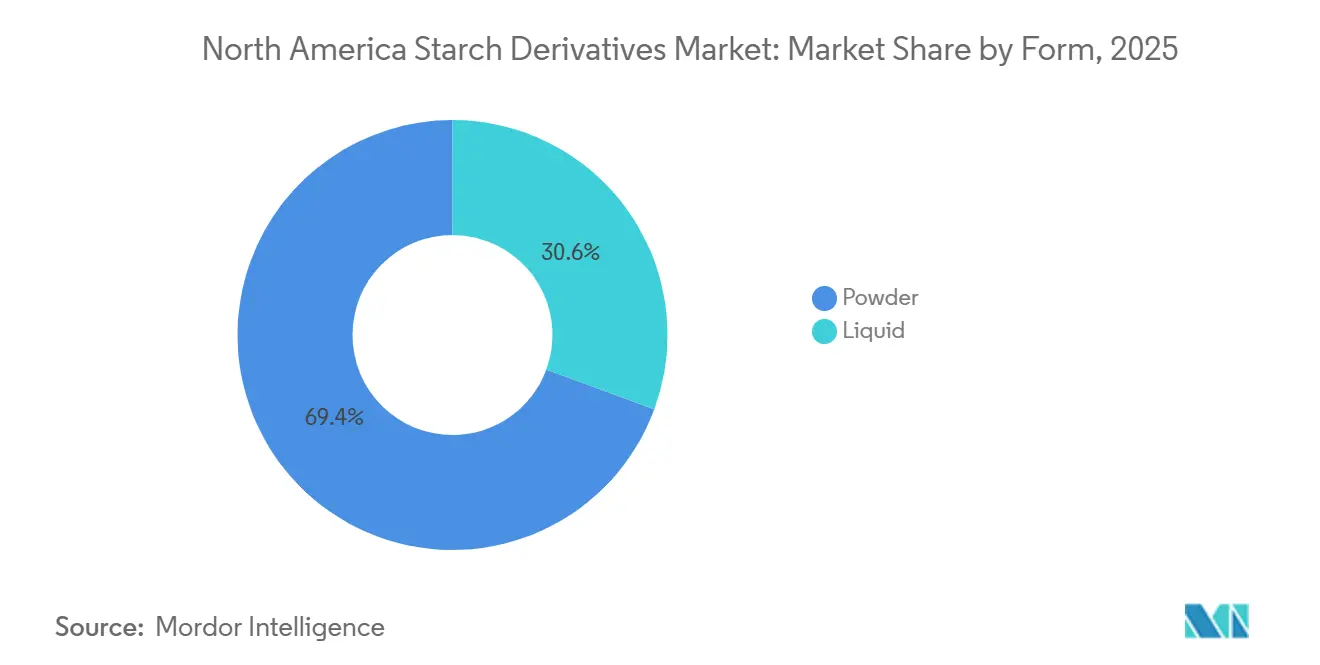
- 形態別では、粉末が2025年に69.38%のシェアを占め、液体は2031年にかけてCAGR 5.54%で拡大すると予測されています。
- 用途別では、食品・飲料が2025年に67.17%のシェアを占め、医薬品は2031年にかけてCAGR 6.59%で拡大すると予測されています。
- 地域別では、米国が2025年に84.75%のシェアを占め、メキシコは2031年にかけてCAGR 6.52%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 風味保護におけるシクロデキストリンの利用拡大 | +0.5% | 米国が中核需要、カナダおよびメキシコへの波及 | 中期(2〜4年) |
| 医薬品ドラッグデリバリーシステムへの用途拡大 | +0.6% | 米国が主導、カナダが新興 | 長期(4年以上) |
| 冷凍・解凍安定性食品原料への需要拡大 | +0.5% | 米国およびカナダ(冷凍食品の主要拠点)、メキシコは成長中 | 中期(2〜4年) |
| 化粧品処方におけるデキストリンの利用拡大 | +0.4% | 北米をプレミアム・イノベーションの中心とするグローバル市場 | 中期(2〜4年) |
| 酵素的デンプン変換における技術的進歩 | +0.5% | 米国が産業規模、カナダおよびメキシコは段階的採用 | 長期(4年以上) |
| タピオカベースのスペシャリティ誘導体の採用拡大 | +0.4% | 米国はクリーンラベル需要が牽引、メキシコは輸入依存 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
風味保護におけるシクロデキストリンの利用拡大
シクロデキストリンは、酵素変換によってデンプンから生産される環状オリゴ糖です。その疎水性空洞と親水性外表面により、揮発性風味化合物を包接することができます。これにより、熱・光・酸化から風味を保護し、保存中の賞味期限を延長しながら、より一貫した官能プロファイルを維持することができます。ヒドロキシプロピルベータシクロデキストリンは食品の風味・香料用途に広く使用されており、制御放出が主要な性能上の利点です。シクロデキストリン金属有機構造体は食用かつ生分解性であり、食品包装フィルムの機械的特性および活性放出特性を改善することができます。食品メーカーが塩分・糖分を低減するにあたり、シクロデキストリン複合体は、処方を見直した食品・飲料において風味の添加量を増やすことなく風味強度を維持するのに役立ちます。
医薬品ドラッグデリバリーシステムへの用途拡大
天然デンプン、グリコール酸ナトリウムデンプン、アルファ化デンプンは、21 CFR 172.892に基づき、規制された食品用途における崩壊剤、結合剤、充填剤としての使用が承認されています [2]。変性デンプンシステムは、従来の錠剤賦形剤を超え、より精密な放出性能を必要とする制御放出および標的デリバリー用途へも展開されています。2025年のレビューでは、デンプンナノ粒子が生体適合性・生分解性を持つインスリンキャリアとして、消化管での薬物分解を防ぎ、pH応答性およびグルコース感応性デリバリーをサポートできると述べられています。医薬品グレードの誘導体は食品グレードの同等品よりも高いマージンを得られる可能性があり、湿式製粉業者が加工能力、品質システム、アプリケーションサポートを向上させる動機となっています。酵素的アセチル化、架橋結合、カルボキシメチル化により、デンプンに結腸特異的放出プロファイルを付与し、ドラッグデリバリーにおける役割を拡大することができます。医薬品顧客にサービスを提供するサプライヤーにとって、FDA要件および米国薬局方モノグラフへの準拠は引き続き不可欠です。
冷凍・解凍安定性食品原料への需要拡大
調理済み食品、冷凍ベーカリー製品、コンビニエンスフードは、繰り返しの冷凍・解凍を経ても食感を維持するデンプン誘導体を必要とします。冷凍中の氷晶成長と解凍中のデンプン再配列は、離水や構造的損傷を引き起こす可能性があります。化学的修飾によりリン酸基や空間的ネットワークを導入し、安定性を向上させることができます。酵素的修飾により、同様の効果をもたらす高度に分岐した短いクラスター構造を生成することができます。分岐酵素は、老化が低減され、ゲル構造が強化され、保水性が向上した変性コーンスターチを生産することができます。これにより、冷凍食品においてトウモロコシ由来の変性デンプンの使用が促進され、化学的架橋剤の必要性が低減され、メーカーがクリーンラベル要件を満たすことを支援します。
酵素的デンプン変換における技術的進歩
従来のデンプン加工では、高温での液化と糖化が必要です。生デンプン分解酵素は、事前のゲル化なしに低温でデンプン顆粒を加水分解することができます。近年の研究では、酵素効率、熱安定性、製品率を向上させるためのタンパク質工学および遺伝子改変に焦点が当てられています [3]。低温変換はエネルギー要件を削減し、熱感受性基質の加工を可能にします。また、熱感受性が加工の選択肢を制限する可能性がある医薬品および機能性食品用途向けに、高アミロースおよびワキシーデンプン品種からのスペシャリティ誘導体の製造を支援することもできます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| トウモロコシおよび小麦価格の変動性 | -0.6% | 米国およびカナダ(コーンベルトのプロセッサー)、メキシコは輸入依存 | 短期(2年以内) |
| 厳格な食品安全・表示規制 | -0.4% | 米国およびカナダが主導、COFEPRISが規制するメキシコ | 中期(2〜4年) |
| 代替天然甘味原料との競合 | -0.5% | 米国(飲料分野でのHFCSおよびグルコースシロップの侵食) | 短期から中期 |
| 加工インフラへの高い設備投資 | -0.3% | 米国が主導、地域全体での参入障壁 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
トウモロコシおよび小麦価格の変動性
トウモロコシと小麦は、地域のデンプン誘導体供給基盤の大部分を支えています。このため、穀物価格の変動はプロセッサーのマージンに直接影響します。トウモロコシの在庫対使用比率は2025年に22%に達し、2013〜2014年以来最低水準となり、利用可能な供給バッファーが縮小しました。小麦の期末在庫の逼迫と貿易混乱へのエクスポージャーも価格変動を激化させる可能性があります。コーン湿式製粉工場は専用設備であり、設備サイクルは20〜30年に及ぶため、原料を迅速に変更する能力が制限されます。価格変動はマージンに影響し、予測可能な処方コストと安定した納品に依存する医薬品および特殊食品顧客との長期的な価格交渉をより困難にします。
厳格な食品安全・表示規制
北米のデンプン誘導体に関する規制は、特に変性食品デンプンについてより具体的になっています。21 CFR 172.892に基づき、変性食品デンプンは規制された食品添加物であり、適切な表示が必要です。小麦デンプンは、食品アレルゲン表示および消費者保護法に基づき、「変性小麦デンプン」または「小麦を含む」という表記を含むアレルゲン開示が必要です。FDAは、2025年から2026年の間に公布された食品表示規制の統一コンプライアンス日を2028年1月1日に設定しました。クリーンラベル原料のメーカーは、消費者向け食品および医薬品グレード製品の要件を満たす必要があり、個別の文書化、試験、表示審査が必要となる場合があります。メキシコでは、栄養成分および広告基準の変更により、食品プロセッサーのコンプライアンス要件が増加しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
スペシャリティ誘導体が従来の甘味料基盤を上回る成長グルコースシロップは2025年に北米デンプン誘導体市場シェアの34.51%を占め、シクロデキストリンは2031年にかけてCAGR 6.81%で成長すると予測されています。グルコースシロップは、確立されたコスト水準で粘度と発酵性を兼ね備えているため、菓子、ベーカリー、産業用発酵において引き続き重要です。シクロデキストリンは、風味安定化、医薬品賦形剤、アクティブパッケージングにおける需要から恩恵を受けており、サプライヤーは関連する技術能力を持って複数のエンドユーズチェーンに対応することができます。高果糖コーンシロップは、メーカーがより加工度の低い甘味料オプションを好む傾向から、飲料用途での需要圧力に直面しています。この変化により、北米デンプン誘導体産業における旧世代甘味料の魅力が低下しています。
マルトデキストリンは、処方の一貫性と取り扱い特性が重要なスポーツ栄養、乳製品代替品、医薬品造粒において、テクスチャライザー、キャリア、増量剤として引き続き重要です。デキストリンは、工業用接着剤、化粧品フィルム形成、医薬品結合に使用されています。パーソナルケアの処方者は、合成ポリマーに代わる植物由来素材をますます検討しています。高果糖コーンシロップの需要低下により、酵素変換による高付加価値誘導体への加工能力が利用可能になる可能性があります。これにより、ポートフォリオ配分が北米デンプン誘導体市場の主要プロセッサーにとって中心的な意思決定事項となっています。用途特化型製品を持つサプライヤーは、医薬品、包装、機能性食品の顧客へのサービス提供においてより有利な立場にあります。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
原料別:
トウモロコシの優位性の陰に潜む構造的なタピオカシフトトウモロコシは2025年に北米デンプン誘導体市場規模の78.24%を占め、タピオカは2031年にかけてCAGR 6.27%で拡大すると予測されています。トウモロコシは、米国のコーン湿式製粉インフラへの数十年にわたる投資から恩恵を受けています。その広範な入手可能性は、グルコースシロップ、マルトデキストリン、高果糖コーンシロップ、変性デンプンの大量生産を支えています。タピオカは、冷凍・解凍安定性、中性の風味プロファイル、クリーンラベル適合性を提供するため、利用が拡大しています。また、ベーカリーおよび乳製品代替製品においてますます重要となっているアレルゲンフリー表示にも対応しています。
小麦デンプンは、そのペースト特性とタンパク質共抽出の経済性が優位性をもたらすベーカリーおよび医薬品用途において引き続き有用です。そのアレルゲン指定は、クリーンラベル製品の表示上の課題を生じさせます。ジャガイモデンプンは、粘度と透明なゲル特性が必要なソース、スープ、冷凍食品に使用されています。国内栽培の制限により、北米でのスケールが制約されています。タピオカは、米国でのキャッサバ栽培がほぼ皆無であるため、引き続き輸入依存となっています。この依存性により、特にクリーンラベル仕様が代替素材の選択を制限する場合、北米デンプン誘導体産業全体でバイヤーがデュアルソーシングと在庫バッファーを活用するようになっています。
形態別:
粉末の加工上の優位性が液体の利便性に侵食される粉末は2025年にセグメント価値の69.38%を占め、液体デンプン誘導体は2031年にけてCAGR 5.54%で成長すると予測されています。粉末形態は冷蔵を必要とせず、より長い賞味期限を持つことができます。また、保管の柔軟性と精密な投与が確立された工場ルーティンを支援する食品・医薬品製造におけるドライブレンドおよびバッチ操作にも適しています。液体形態は、飲料製造、産業用発酵、連続食品加工における取り扱いステップと溶解時間を削減します。北米デンプン誘導体市場では、連続プロセスインフラを支援できる環境において液体需要が増加しています。
液体形態への移行は、大量飲料・乳製品工場におけるグルコースシロップおよびマルトデキストリンの用途に特に関連しています。大規模工場は、液体原料の取り扱いコストを大量の生産量に分散させることができます。スプレードライされたシクロデキストリン粉末は、医薬品用途において水不溶性薬物化合物のキャリアとして利用が拡大しています。このニッチはコモディティ粉末よりも高い価格を得られる可能性があります。タピオカベースの粉末は、粘度、安定性、冷凍・解凍性能を提供するため、グルテンフリーベーカリーおよび植物性乳製品において引き続き好まれています。保管、輸送、乾式加工要件、長いサプライチェーンがメーカーおよびディストリビューターの原料選択を左右する場合、粉末は引き続き重要であり続けます。
用途別:
医薬品需要が価値の上限を引き上げる食品・飲料は2025年に用途価値の67.17%を占め、医薬品向けデンプン誘導体は2031年にかけてCAGR 6.59%で成長すると予測されています。食品・飲料需要にはベーカリー、菓子、飲料が含まれます。デンプンは、異なる製造条件と消費者の期待を持つ製品全体にわたって、食感、水分保持、賞味期限、結合、ゲル化、結晶化制御、安定化、口当たりを改善します。医薬品用途は、メーカーが高度なナノ粒子および制御放出システムを採用するにつれて拡大しています。北米デンプン誘導体市場は、医薬品製造資格を持つサプライヤーに高付加価値の機会を提供しています。
トウモロコシ、ジャガイモ、米、小麦ベースの賦形剤は異なる医薬品機能を提供し、修飾方法により結腸特異的および持続放出デリバリーにおける役割を拡大することができます。パーソナルケアおよび化粧品は、より小規模ながら高マージンの用途として残っています。デンプンは、スキンケア、ヘアケア、メイクアップにおいて吸収剤、フィルム形成剤、合成ポリマーの植物由来代替品として機能することができます。動物用飼料は、デンプン加工からの副産物ストリームを活用することで安定した需要を提供します。この基盤需要は、一次デンプン加工からの副産物ストリームの出口を提供することで、大規模湿式製粉の経済性を支援します。用途ミックスは、技術的サポート、コンプライアンス能力、カスタマイズされた機能的性能を必要とする製品へとシフトしています。
地域分析
米国デンプン誘導体市場
米国は2025年における北米デンプン誘導体市場シェアの84.75%を占めた。その地位は、コーンベルトの原料供給、密集した食品・飲料製造、医薬品生産、クリーンラベル原料開発、および大規模な既存顧客ネットワークによって支えられている。ADM、Cargill、Ingredion、およびPrimientが運営する主要な湿式製粉ネットワークは、数十年にわたる設備投資によって構築されてきたこれらのネットワークは複製に対する高い参入障壁を生み出し、国内および地域顧客向けのグルコースシロップ、マルトデキストリン、高果糖コーンシロップ、ならびに特殊シクロデキストリングレードの地域生産を支援している。北米デンプン誘導体市場は、米国を価格設定および製品イノベーションの中心地として依存している。
カナダデンプン誘導体市場
カナダは地域内で2番目に大きな地域であり、特殊デンプン誘導体に対する安定した需要を有している。ベーカリー、包装スナック、および栄養補助食品がこの需要を支えている。小売業者がアレルゲンフリーの原料表示を求め、食品メーカーが原料表示の簡素化に取り組む中、製造業者はクリーンラベル再配合においてタピオカデンプンの使用を拡大している。オンタリオ州およびケベック州は、デンプン賦形剤に対する医薬品製造需要を支えている。食品医薬品法およびヘルスカナダの食品局は、許容される食品・医薬品用デンプン誘導体の枠組みを定めている。カナダのプレミアム志向の消費者基盤は、特殊・機能性カテゴリーにおけ価値成長を支援しており、そこでは製品差別化がコモディティ数量成長よりも重要となり得る。
メキシコデンプン誘導体市場
メキシコは2031年までに6.52%のCAGRで地域成長をリードすると予測されている。都市化、利便性食品需要、および食品加工・輸出ハブとしてのメキシコの役割がこの見通しを支えており、特に米国およびカナダと連携した生産ネットワークにおいて顕著である。メキシコの人口は2025年に1億3,100万人を超えた。メキシコ政府によると、特殊デンプン誘導体の輸入額は2025年11月に690万米ドルであったのに対し、輸出額は130万米ドルであり、特殊変性デンプンおよびシクロデキストリンについて外部サプライヤーへの依存を示している。USDAによると、デンプンおよび酵素は、持続可能性に関連した食品生産目標を追求する加工業者にとっての解決策として位置づけられている。北米のその他の地域は、特殊食品加工業者および農業飼料用途からの需要を持つ、より小規模で安定した貢献地域にとどまっている。
競合環境
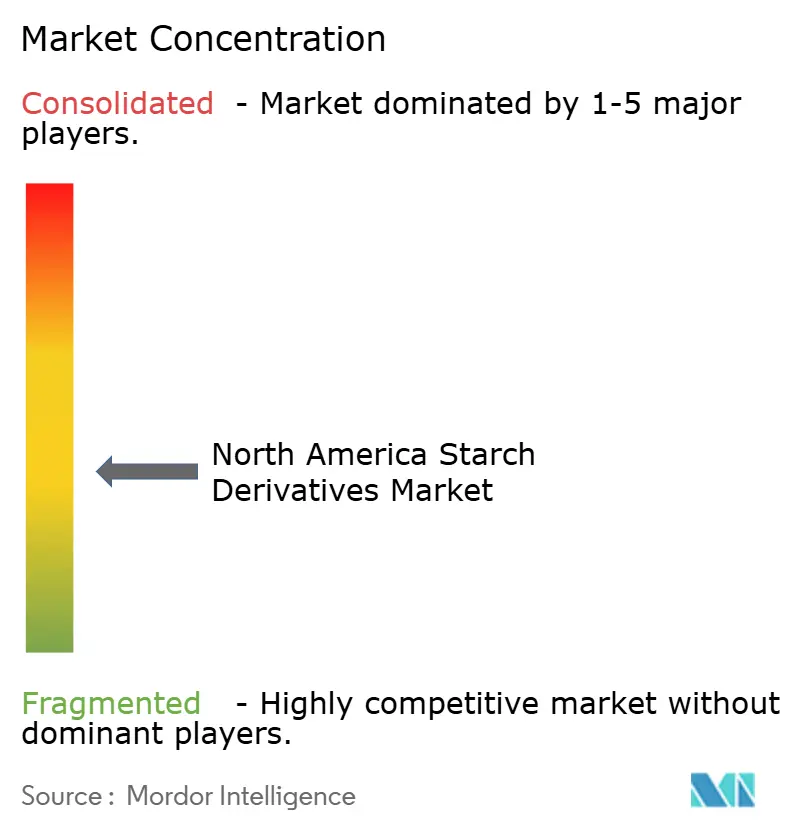
北米デンプン誘導体市場は、適度に分散した構造を持っています。Archer Daniels Midland Company、Cargill, Incorporated、Ingredion Incorporatedは、コーン湿式製粉の規模、統合されたサプライチェーン、コモディティおよびスペシャリティ顧客要件の両方に対応する能力を通じて、リーディンググループを形成しています。これらの事業は、原料調達、デンプン変換、スペシャリティ原料生産を結びつけています。Primient、Grain Processing Corporation、Roquette Frères、Tate and Lyle PLCは機能性およびスペシャリティカテゴリーで競合しています。各社は、コモディティ需要の弱体化に対応して、業務効率、イノベーション、カスタマイズされた処方、より高い技術仕様を持つ製品への注力を強めています。
医薬品賦形剤とクリーンラベル食品原料は、特に認証と特殊加工が必要な一部の製品グループで需要が供給能力を上回って成長しているため、重要な機会領域となっています。Ingredionは2025年2月、包装・製紙用途向けの産業用デンプン能力を拡大するため、アイオワ州シーダーラピッズの施設に5,000万 米ドルの投資を発表しました。このプロジェクトには3棟の産業用建物とデンプンフラッシュドライヤーが含まれており、トウモロコシ加工能力を最大50%引き上げることが期待されています。これらの投資は、差別化されたデンプン製品へのアクセスを強化し、信頼性の高い供給能力の価値を強化します。
技術は、顧客が信頼性の高い性能、より低いプロセスリスク、特定の用途に合わせた原料を求める中、スペシャリティ製品における競争の重要な基盤となっています。独自の酵素、精密スプレードライ、デジタルプロセス制御は、企業が差別化された処方を開発するのに役立ちます。FDA要件および米国薬局方モノグラフへの準拠は、医薬品グレード用途への参入を制限します。ADMは2026年7月、ケンタッキー州ブーン郡の施設に1,600万 米ドル以上を投資し、天然由来色素の生産能力を拡大するため、1万4,000平方フィートの製造スペースを追加しました。このプロジェクトは、隣接するアーランガーサイトへの2,600万 米ドルの先行投資に基づいており、食品・飲料の処方見直し作業を支援します。確立されたプロセッサーは、工場規模、技術リソース、コンプライアンス能力、確立された調達ネットワーク、複雑な顧客処方をサポートする経験を組み合わせているため、優位性を維持しています。
北米デンプン誘導体産業のリーダー企業
-
Archer Daniels Midland Company
-
Cargill, Incorporated
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Roquette Frères S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
北米デンプン誘導体市場 このレポートでカバーされる企業
- Archer Daniels Midland Company
- Cargill, Incorporated
- Ingredion Incorporated
- Primient
- Grain Processing Corporation
- Roquette Frères S.A.
- Tate & Lyle PLC
- Matsutani Chemical Industry Co., Ltd.
- Wacker Chemie AG
- Emsland Group
- AGRANA Beteiligungs-AG
- Südzucker AG
- Tereos S.A.
- Royal Avebe
- KMC
- MEGGLE GmbH & Co. KG
- Crespel & Deiters GmbH & Co. KG
- Sunar Group
- Baolingbao Biology Co., Ltd.
- Gujarat Ambuja Exports Limited
最近の産業開発事情 北米デンプン誘導体市場
- 2026年7月:ADMはケンタッキー州ブーン郡の施設に1,600万 米ドル以上を投資し、天然由来色素の生産能力を拡大するため、1万4,000平方フィートの製造スペースを追加しました。このプロジェクトは、隣接するアーランガー施設への2,600万 米ドルの先行投資に基づいており、食品・飲料の処方見直しに直接関連するデンプン由来キャリアおよび副原料需要に焦点を当てた、ノーザンケンタッキーにおける成長するイノベーションクラスターを形成しています。
- 2026年3月:Roquetteは中国・連雲港工場に1,000平方メートル以上のデンプンおよびポリオールパイロットセンターを開設しました。この施設は、スペシャリティデンプン生産における純度要件、コスト課題、プロセス安定性に対応するため、物理化学分析、ラボスケール研究、パイロットスケール産業変換を統合しています。
- 2026年1月:ADMはケンタッキー州アーランガーキャンパスに2,600万 米ドルの投資を発表し、食品・飲料の処方見直し需要に対応する能力を強化しました。これには3,600平方フィートの拡張とデジタル化アップグレードが含まれます。この投資は2025年の同サイトへの1,500万 米ドルの投資に続くものであり、アーランガーを食品・飲料顧客との味、風味、色の共創におけるADMの主要イノベーションセンターとして位置づけています。
北米デンプン誘導体市場レポートの調査範囲
北米デンプン誘導体市場は、タイプ別(グルコースシロップ、高果糖コーンシロップ(HFCS)、マルトデキストリン、シクロデキストリン、デキストリン、その他のタイプ)、原料別(トウモロコシ、小麦、ジャガイモ、タピオカ、その他の原料)、形態別(粉末および液体)、用途別(食品・飲料、動物用飼料、医薬品、パーソナルケアおよび化粧品、その他の用途)、地域別(米国、カナダ、メキシコ、北米その他)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| グルコースシロップ |
| 高果糖コーンシロップ(HFCS) |
| マルトデキストリン |
| シクロデキストリン |
| デキストリン |
| その他のタイプ |
| トウモロコシ |
| 小麦 |
| ジャガイモ |
| タピオカ |
| その他の原料 |
| 粉末 |
| 液体 |
| 食品・飲料 | ベーカリー |
| 菓子 | |
| 飲料 | |
| その他の食品・飲料 | |
| 医薬品 | |
| パーソナルケアおよび化粧品 | |
| 動物用飼料 | |
| その他の用途 |
| 米国 |
| カナダ |
| メキシコ |
| 北米その他 |
| タイプ別 | グルコースシロップ | |
| 高果糖コーンシロップ(HFCS) | ||
| マルトデキストリン | ||
| シクロデキストリン | ||
| デキストリン | ||
| その他のタイプ | ||
| 原料別 | トウモロコシ | |
| 小麦 | ||
| ジャガイモ | ||
| タピオカ | ||
| その他の原料 | ||
| 形態別 | 粉末 | |
| 液体 | ||
| 用途別 | 食品・飲料 | ベーカリー |
| 菓子 | ||
| 飲料 | ||
| その他の食品・飲料 | ||
| 医薬品 | ||
| パーソナルケアおよび化粧品 | ||
| 動物用飼料 | ||
| その他の用途 | ||
| 地域別 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
レポートで回される主要な質問
北米デンプン誘導体の予測成長率はどのくらいですか?
このセクターは2026年から2031年にかけてCAGR 4.74%で成長し、2025年の16.52 ビリオン 米ドルから2031年には21.66 ビリオン 米ドルに増加すると予測されています。
北米で最も急成長している製品タイプはどれですか?
シクロデキストリンは最も急成長しているタイプであり、風味保護、ドラッグデリバリー、包装用途に支えられ、2031年にかけてCAGR 6.81%が予測されています。
タピオカベースのデンプン誘導体の需要が高まっている理由は何ですか?
タピオカは、アレルゲンフリー、非遺伝子組み換え、クリーンラベル、冷凍・解凍安定性処方に対応するため、2031年にかけてCAGR 6.27%で成長すると予測されています。
地域需要をリードしている国はどこですか?
米国は大規模なコーン湿式製粉能力、食品製造、医薬品生産を有するため、2025年に84.75%のシェアでリードしています。