
北米プリントラベル市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 12.18 十億米ドル |
| 市場規模 (2026) | 12.49 十億米ドル |
| 市場規模 (2031) | 14.49 十億米ドル |
| 成長率 (2026 - 2031) | 3.02 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米プリントラベル市場分析
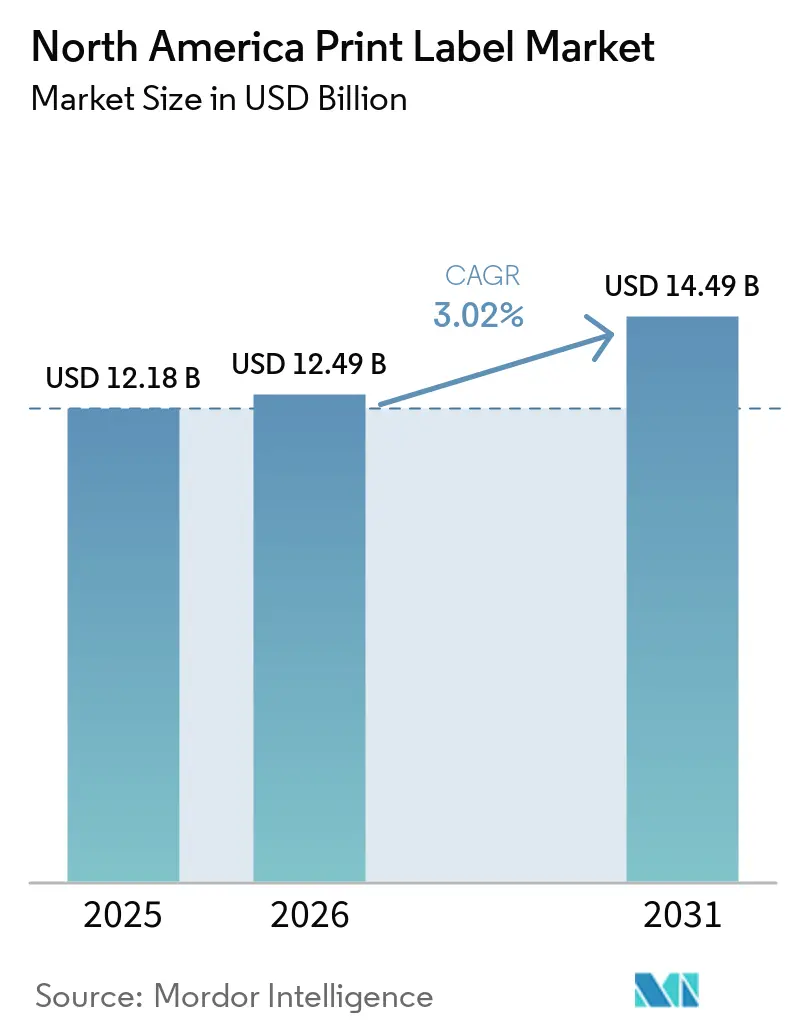
北米プリントラベル市場規模は、2025年のUSD 121億8,000万から2026年にはUSD 124億9,000万に拡大し、2026年から2031年にかけてCAGR 3.02%で成長して2031年にはUSD 144億9,000万に達する見込みです。この見通しは、包装食品・飲料ラインからの安定した代替需要と、eコマース配送ラベルに関連する可変データ注文の増加を反映しています。コンバーターは段取り替え時間を短縮しプレートコストを排除するデジタル印刷機への投資を進めており、この転換はオムニチャネル棚での視認性を維持するために四半期ごとにSKUを刷新するブランドオーナーによって後押しされています。規制圧力により、インクシステムは揮発性有機化合物の排出規制強化に対応した水性および紫外線硬化型化学品へと移行しつつあり、一方でヘルスケア分野における固有機器識別に関する義務付けが、シリアル化された改ざん防止構造への需要を押し上げています。取扱量が拡大する中、中堅コンバーターは原材料価格が急騰した際にマージン圧縮に直面しており、購買力を持たない地域プレーヤー間でのさらなる業界再編が進んでいます。
レポートの主要ポイント
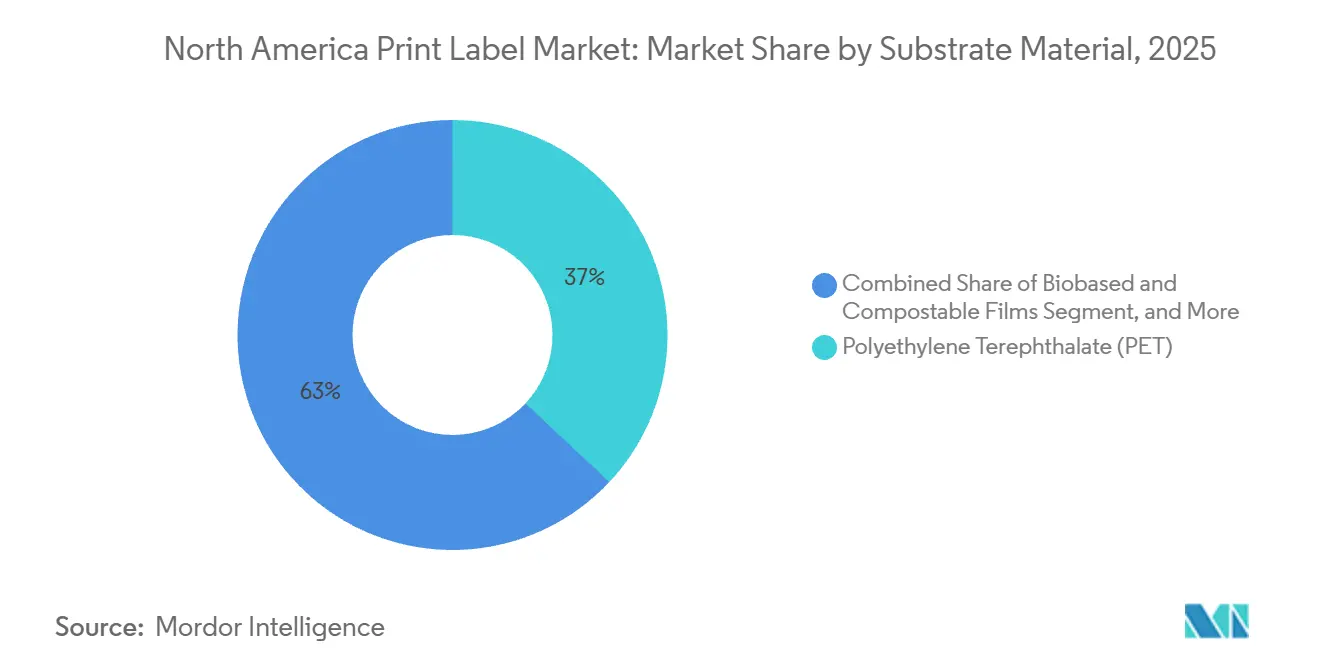
- 基材別では、ポリエチレンテレフタレートが2025年の北米プリントラベル市場シェアの36.98%を占め最大となっており、バイオベースおよびコンポスタブルフィルムが2031年にかけて最速の4.56% CAGRを記録すると予測されています。
- 印刷技術別では、フレキソグラフィーが2025年の市場シェアの44.96%を占め、デジタル印刷が2026年から2031年にかけて最高の4.32% CAGRを記録すると予測されています。
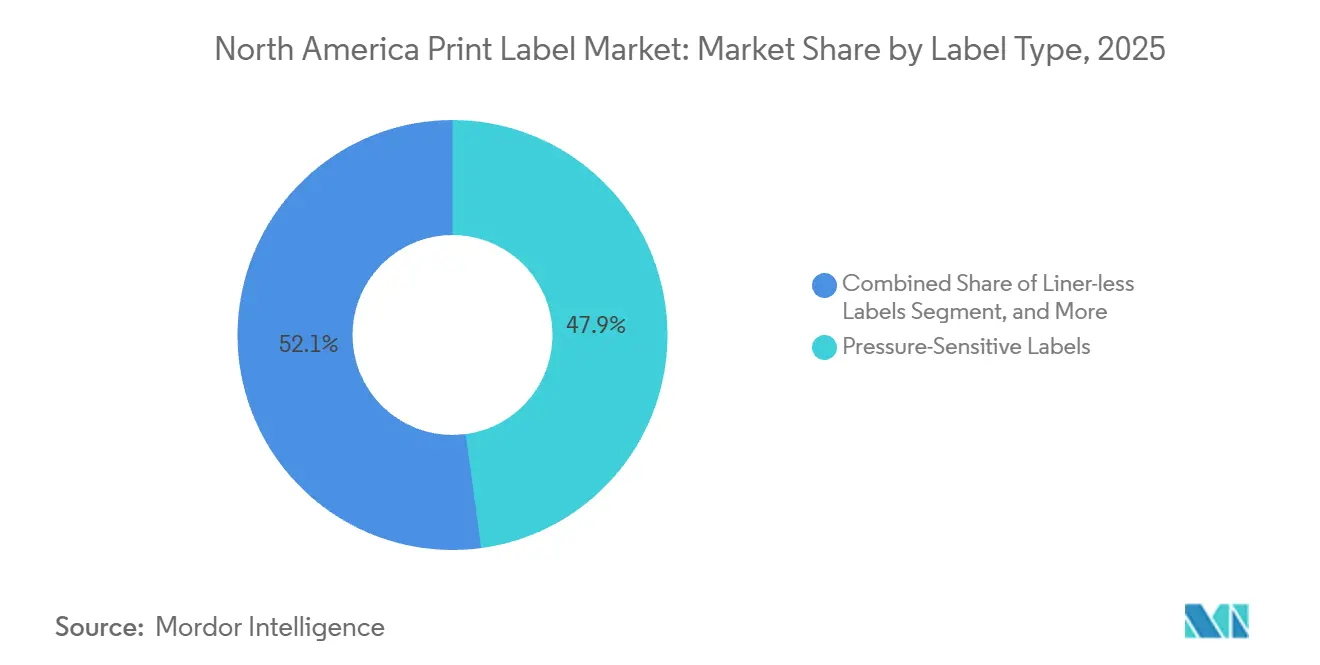
- ラベルタイプ別では、感圧構造が2025年の市場シェアの47.87%を占め、ライナーレス形式が予測期間中に最速の4.48% CAGRで拡大すると見込まれています。
- エンドユーザー産業別では、食品用途が2025年に29.79%のシェアで首位を占め、ヘルスケアおよび医薬品が最も成長の速いセグメントとして2031年にかけて4.71% CAGRが予測されています。
- 地域別では、米国が2025年に75.16%の市場シェアで首位を占め、メキシコが地域内で最も高い5.01% CAGRで2031年まで拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタル印刷技術への需要拡大 | +0.8% | 米国およびカナダ | 中期(2〜4年) |
| eコマース物流向け可変データ印刷の急増 | +0.7% | 米国フルフィルメントハブ | 短期(2年以内) |
| ライナーレスおよびシュリンクスリーブ形式へのサステナビリティ主導の転換 | +0.6% | 北米、カリフォルニア州および一部カナダ州が主導 | 長期(4年以上) |
| ヘルスケアUDIラベリング義務付け | +0.5% | 米国、メキシコ輸出業者への波及あり | 中期(2〜4年) |
| AIを活用した印刷ワークフロー自動化 | +0.4% | 北米全域の複数拠点コンバーター | 長期(4年以上) |
| ブランド保護および偽造防止機能の統合 | +0.3% | 地域全体の医薬品、スピリッツ、化粧品 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
デジタル印刷技術への需要拡大
デジタル印刷機は、5,000線形フィート未満のランを経済的に実行可能にすることで、北米プリントラベル市場の経済性を変えつつあります。RR Donnelleyは2025年6月にHP Indigo 120Kプレスを導入し、ロボットによる材料ハンドリングと組み合わせて短納期生産を効率化しました。[1] Cimpressは2025年5月に、ネットワーク全体にHP Indigoユニットを最大20台追加することを表明し、2027年までのパーソナライズドパッケージング需要への自信を示しました。[2] Taylor Corporationの社内データによると、デジタルとフレキソグラフィーの損益分岐点は約3,000フィートで、5年前の8,000フィートから低下しています。この経済性により、小規模コンバーターも全国小売業者が求める48時間納期で競争できるようになっています。デジタルプラットフォームの柔軟性は、アナログラインでは実用的でないシリアル化、固有QRコード、拡張現実トリガーにも対応しています。
eコマース物流向け可変データ印刷の急増
オンライン小売の急速な拡大により、固有バーコード、返品データ、ブランドメッセージを必要とする配送ラベルの数が増加しています。米国の主要サードパーティロジスティクス事業者は、パレット仕分けを自動化するために無線周波数識別(RFID)対応ラベルを指定するようになっており、この要件はAmazonが2025年から入荷パレットにRFIDタグの貼付を義務付けたことで加速しています。Avery Dennisonが2025年6月に発表したAPR認定モノマテリアルRFIDラベルは、コンバーターがサステナビリティとスマートラベル機能を融合させている事例です。シリアル化ラベルの急増により、コンバーターは顧客のエンタープライズシステムから大量データストリームを直接取り込めるデジタルフロントエンドソフトウェアを導入する必要があります。並行して、フルフィルメントセンターは高速アプリケーターでの廃棄物を削減するライナーレス形式を好み、直巻き構造の数量成長を後押ししています。
ライナーレスおよびシュリンクスリーブ形式へのサステナビリティ主導の転換
ブランドオーナーは廃棄物を削減しリサイクルを簡素化する形式へと移行しており、このトレンドは拡大生産者責任法が施行されている地域で特に顕著です。カリフォルニア州のSB 54は、確立されたリサイクルストリームに入れない包装部材に段階的な手数料を課し、シリコーンコーティングされたリリースライナーにペナルティを与えています。[3] UPM Raflatacのライナーレスシリーズはライナーを完全に排除し、ユニットあたりの包装重量を最大50%削減しており、生鮮農産物および食肉チャネルでの採用が進んでいます。シュリンクスリーブは、PETリサイクルの適合性テストに合格するポリエチレンテレフタレートグリコール変性配合で製造されるようになり、消費後処理を損なうことなく360度グラフィックスを提供しています。ASTM D6400およびEN 13432の認証を受けたTIPAのコンポスタブル基材は、樹脂コストが石油系フィルムより高いにもかかわらず、プレミアムオーガニック食品ブランドを引き付けています。移行コストには専用アプリケーターや熱トンネルのアップグレードが含まれ、小規模ボトラーの参入を妨げる場合がありますが、ライフサイクルアセスメントが設備投資を正当化するケースが増えています。
ヘルスケアUDIラベリング義務付け
21 CFR第801条に基づく米国食品医薬品局の固有機器識別規則の完全施行が、高度なラベル仕様の需要を刺激しています。医療機器メーカーは各パッケージをグローバルUDIデータベースに紐付けるGS1準拠バーコードを適用する必要があり、頻繁なロット変更に対応できる高解像度デジタル印刷への需要が高まっています。Biogenは2024年の年次報告書において、ラベル検証カメラおよびデータ管理ソフトウェアを含むシリアル化インフラへのUSD 1,200万の支出を開示しました。−80°Cで保管されるバイオロジクスを取り扱う製薬メーカーは、−40°C以下のガラス転移点を持つ接着剤も必要としており、RxSourceの技術ガイダンスが推奨するアクリル系システムが選ばれています。優良製造規範プロトコルの下で材料を認証したコンバーターは価格プレミアムを獲得でき、極低温グレード表面材の高コストを相殺しています。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 極低温コールドチェーン用途における耐久性の不足 | -0.4% | 米国およびカナダ、バイオロジクス流通に集中 | 中期(2〜4年) |
| 特殊ラベルストック紙の供給不安定 | -0.5% | リリースライナーグレードの地域全体での不足 | 短期(2年以内) |
| アナログからデジタル印刷機への資本集約的な移行 | -0.3% | 米国およびカナダ全域の中堅コンバーター | 中期(2〜4年) |
| 2026年に強化される厳格なVOCおよびインク移行規制 | -0.4% | 米国、特にカリフォルニア州および北東部諸州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
極低温コールドチェーン用途における耐久性の不足
超低温で輸送されるメッセンジャーRNA(mRNA)ワクチンおよび細胞療法製品が、北米プリントラベル市場における接着剤および表面材の不具合を露呈しています。RxSourceは凍結融解サイクル中の剥離およびバーコードの退色を特定し、ガラス転移点が−40°C以下のアクリル系システムと脆化に耐えるポリプロピレン表面材を推奨しています。FDA優良製造規範規則はラベルが有効期間を通じて判読可能であることを義務付けており、材料が不具合を起こした場合のコンバーターの責任を高めています。 Biogenは−80°Cでの10回の加速凍結融解試験を通じてラベルを検証しており、このプロトコルはバイオテク顧客全体に広まっています。接着剤の再配合により材料コストが最大25%増加し、すでにタイトな価格で入札された契約のマージンを圧迫しています。極低温構造を認証できるニッチなコンバーターは、この特殊需要の一角でシェアを獲得しています。
特殊ラベルストック紙の供給不安定
2024年にPixelle Specialty Solutionsのペンシルベニア州スプリンググローブ工場が閉鎖されたことで、約20万トンのコーテッドベースストックが失われ、ワインおよびプレミアム食品ラベル用紙の供給が逼迫しました。UPMのフィンランド工場での労働争議も世界的なリリースライナー供給を混乱させ、在庫の正常化は2025年まで続きました。北米のコンバーターは代替工場の認定に奔走し、ジャストインタイム生産を複雑にするリードタイムの長期化を余儀なくされました。ATP Adhesive Systemsはケンタッキー州でUSD 5,000万の設備拡張を行い、シリコーンコーティングライナーの生産能力を地域内に確保しました。それでも供給制限により上流の製紙工場は価格上昇を迅速に転嫁でき、中小コンバーターは顧客へのコスト転嫁に苦慮しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
基材別:
PET優位の中でバイオベースフィルムが存在感を高めるポリエチレンテレフタレートは、その強靭性、透明性、および高速ボトリングへの適合性に支えられ、2025年の北米プリントラベル市場において36.98%のシェアを維持しました。サーキュラーエコノミー目標を追求するブランドオーナーは、バイオベースよびコンポスタブルフィルムを採用しており、これらは4.56%のCAGRで進展していますが、現在のコストプレミアムにより採用はプレミアムオーガニックおよびウェルネスラインに限定されています。産業用ラベル市場では、ブランドオーナーがリサイクル可能な包装ソリューションと環境負荷の低減を追求する中、繊維系素材への関心が高まっています。紙は、自然な外観が重視されるワインや職人的食品において引き続き重要性を保ち、ポリプロピレンは適合性が求められるスクイーズ可能な包装において主流となっています。ポリ塩化ビニルは環境面での精査を受けて後退し続けていますが、溶剤耐性が他に類を見ない産業用化学品分野では依然として使用されています。プラスチックリサイクル業者協会の設計プロトコルは現在、仕様書に影響を与えており、コンバーターに対してポリエチレンリサイクルストリームを汚染するフェイスストックの使用を避けるよう促しています。
供給ショックは基材選定をさらに複雑にしています。Pixelleの製紙工場閉鎖により、コンバーターは特殊コーテッドペーパーの調達に奔走し、一部のワインブランドは供給チェーンリスクなしに紙の美観を模倣したテクスチャードポリプロピレンフェイスストックのテストを余儀なくされました。UPMのノースカロライナ州における生産拡大により、失われた欧州産トン数を部分的に補うリリースライナーの生産量が追加されましたが、市場の不安は依然として残っています。Beontag社はオハイオ州に特殊ラインを設置するために4,000万米ドルを投資し、高品質な自己粘着材料の現地調達を実現しました。スマートラベルの成長も重要な推進要因であり、RFIDアンテナは信号減衰を抑制する基材を必要とします。Avery Dennisonのモノマテリアルポリエチレン構造はこのニーズを満たすと同時に、リサイクル業者の受け入れ基準にも適合しています。

印刷技術別:
デジタルプラットフォームがフレキソグラフィーの長尺優位性を侵食フレキソグラフィーは2025年に市場シェアの44.96%を占め、10,000フィートを超えるランでの生産性と低VOC水性インクとの適合性が支持されています。HP Indigo、Xeikon、インクジェットハイブリッドが主導するデジタルシステムは、コンバーターが地域クラフトビール、限定版化粧品、ダイレクトトゥコンシューマー補充パックの受注を追求する中、2026年から2031年にかけて4.32%で拡大しています。RR Donnelleyのジョージア州施設は新しいHP Indigo 120Kと自動フィニッシングを統合しており、大規模なアナログとデジタルの共存を示しています。Cimpressの計画的なフリート拡張は、特にマスカスタマイゼーションウェブポータル全体でのパーソナライズドプリントへの持続的な需要を確認しています。
オフセットおよびスクリーンは、メタリックインクや厚盛りが重要な場合にニッチな役割を維持しています。一方、米国環境保護庁は2026年に40 CFR第60条サブパートRRの制限を強化し、溶剤インクに依存するコンバーターを紫外線硬化型または水性システムへと移行させます。カリフォルニア州の大気管理区はすでに厳格な基準を施行しており、デジタル印刷機と自然に整合する低排出プラットフォームへの転換を事実上加速させています。資本は依然として障壁であり、エントリーレベルのインクジェットモデルはUSD 50万近く、大量生産トナーラインはUSD 100万を超えるため、規模の経済を求めるプリンター間での合併が進んでいます。
ラベルタイプ別:
ライナーレス構造が感圧の覇権に挑戦感圧設計は2025年に市場シェアの47.87%を占め、高速ボトリングおよび医薬品ラインでの汎用性が評価されています。ライナーレス代替品は、小売業者が州の拡大生産者責任規則を満たすためにリリースライナー廃棄物を削減する中、CAGR 4.48%で拡大すると予測されています。UPM Raflatacの直巻きテープはユニットあたりの包装重量を半分に削減し、ロータリーアプリケーターでのスループット目標を達成しています。透明PETボトルと一緒にリサイクルできるPET-G配合を使用したシュリンクスリーブは、全面グラフィックスが混雑した棚で目立つパーソナルケアで成長しています。
湿式糊付けラベルはコールドグルー用に最適化されたレガシービールラインに残存していますが、設備を更新する醸造所はSKU増加を簡素化する感圧ソリューションを選択しています。インモールドラベルは容器成形時に装飾を埋め込み、二次工程を省略して乳製品容器の改ざん防止性を高めています。物流や臨床試験で重要なマルチパートトラッキングラベルは、デジタル印刷を活用して切り取りスリップに固有IDを埋め込んでいます。RFIDおよび近距離無線通信がメインストリームの包装に移行するにつれ、ラベルジャンル間の機能的な境界がさらに曖昧になり、コンバーターは単一のワークフロー内で複数の構造をマスターすることが求められています。
エンドユーザー産業別:
医薬品シリアル化が食品需要を上回る成長食品は2025年に全体市場シェアの29.79%を維持し、21 CFR第101条に基づく栄養表示義務が支えています。シリアル化および改ざん防止要件に後押しされたヘルスケアラベルは、2031年にかけてCAGR 4.71%を達成する軌道にあります。Biogenの数百万ドル規模のシリアル化展開は、バイオファーマのトレーサビリティへの資本コミットメントを示しています。需要は、優良製造規範基準に認証された極低温接着剤を必要とするコールドチェーンバイオロジクスからも生じています。飲料ラベルはクラフトブルワーからの頻繁な季節限定リリースを支えており、柔軟性のためにデジタル印刷された感圧ストックが好まれています。
化粧品テスターは棚での訴求力を競い、プレミアムな単価に反映されるホログラフィックフォイルやメタリックスポットカラーを求めています。産業ユーザーは耐久性と世界調和システム絵表示の準拠を優先し、耐薬品性スクリーンまたはフレキソインクを指定することが多いです。物流ラベルは急成長するニッチであり、すべての荷物に固有識別子が必要で、シリアル化バーコードをリアルタイムで印刷するデジタルワークフローと自然に整合しています。詰め替えリマインダーや真正性検証を可能にするコネクテッドパッケージングへの関心の高まりが、ヘルスケアおよびプレミアム化粧品の受注をさらに増幅させています。
地域分析
米国プリントラベル市場
米国は2025年に場シェアの75.16%を創出しており、これは同国の大規模な消費財基盤、高度な医薬品製造能力、および密度の高いeコマース物流インフラを反映している。全国規模のコンバーターは、フレキソ印刷による大量生産とデジタル小ロット生産を両立するマルチサイトネットワークを運営しており、多くの拠点ではAI駆動のスケジューリングシステムを導入して段取り替えロスの削減を進めている。州レベルの規制が基材の選択に影響を与えており、特にカリフォルニア州では拡大生産者責任賦課金がライナーレス形式およびリサイクル可能なPET-Gシュリンクスリーブの採用を加速させている。北東部における揮発性有機化合物規制も、コンバーターを紫外線硬化型および水性化学品へとさらに誘導している。
カナダプリントラベル市場
カナダは、消費者包装・表示法に基づく二言語表示義務を特徴とする、規模は小さいながらも高度に発展した市場を維持している。州レベルの拡大生産者責任制度はリサイクル可能な基材を優遇しており、ポリエチレンフェイスストックと剥離可能なウォッシュオフ接着剤をみ合わせた感圧ラベル素材が飲料用途でシェアを拡大している。国内コンバーターは、オンタリオ州およびブリティッシュコロンビア州が設定した廃棄物削減基準への適合を目的として、ライナーレス設備への投資をますます推進している。特筆すべき点として、米国およびカナダの食品ブランドは英語とフランス語の両テキスト要件を満たす統一アートワークを印刷することが多く、マイクロロット生産に対応したデジタル印刷機が在庫リスクの最小化に貢献している。
メキシコプリントラベル市場
メキシコは現時点では市場シェアへの貢献が小さいものの、ニアショアリングにより自動車、民生用電子機器、およびパーソナルケア製品の組立拠点が北米の購買者に近接することで、同地域で最も急速な割合の成長を記録している。ティファナやモンテレイなどの都市の工業団地は、ジャストインシーケンスの部品識別ラベルおよびコンプライアンスステッカーを供給する地元ラベルコンバーターを誘致している。Avery Dennison Corporationは2024年にケレタロにRFID施設を開設し、投資額は1億米ドルを超え越境輸出および南米向け輸出に対応するインテリジェントラベルの地域供給能力を拡充した。メキシコの工場はまた、米国・メキシコ・カナダ協定に基づく無関税フローを活用し、米国のフルフィルメントセンター向けアパレルにシリアル化バーコードを印刷している。
規制環境
米国では、印刷ラベルのコンプライアンスは連邦食品・医薬品・化粧品法(FD&Cアクト)および公正包装表示法(FPLA)によって支えられており、FDAのガイダンスが食品ラベルの必須内容と形式を規定している。近い将来の計画上の目安となるのは、2025年1月1日から2026年12月31日までに発行される食品ラベル規制に対するFDAの統一遵守期限である2028年1月1日で、これによりラベルの再設計や検証に関する変更管理サイクルが厳格化される。
カナダでは、消費者包装表示法および関連する消費者包装表示規則が、製品識別、内容量、販売者識別などの基本的な表示事項を含む、包装済み製品のラベリングを規制しており、多くの場合、英語とフランス語による二言語表示が求められる。競争局は食品以外のラベル表示の主張に関する執行ガイダンスを提供しており、国境を越えるブランドに対応するコンバーターは、両方の連邦フレームワークを満たすようにアートワークと裏付け資料を整合させる一方、全国基準を超える可能性のある州や州レベルの要件も監視するのが一般的である。
バリューチェーン分析
バリューチェーンは、フェイスストック(紙、PET、PP)、接着剤、剥離ライナー、インクおよびコーティング、RFIDインレイの原材料サプライヤーから始まり、プリプレスおよびアートワーク管理を経て、印刷(フレキソグラフィー、デジタル、オフセットまたはスクリーンのニッチ分野)と仕上げ(ダイカット、ラミネート、検査、巻き直し)へと進む。コンバーターは完成したロールまたはカット・アンド・スタックラベルをブランドオーナー、コパッカー、3PL、医療機器メーカーに供給し、そこでは適用機器と検証システム(バーコードグレーディングおよびシリアライゼーションカメラ)が下流のつながりを完成させる。
最近の供給側の動きは、上流の不安定さがラベリング用資材やサービス水準にどのように波及するかを示している。2026年には、コンテナボードおよびライナーボード市場の引き締まりに加え、Packaging Corporation of Americaによる在庫優先順位付けが、ラベル用ストック、ライナー、輸送予算にも圧力をかける可能性のある包装資材コストの敏感さを浮き立たせ、調達のヘッジや複数調達を強化する動きにつながった。能力構築の面では、UPM Adhesive Materialsが、先進的なラベル資材向けの容量拡大を目的として、ノースカロライナ州ミルズリバー拠点における独自コーティング技術への投資を発表した(2025年7月)。また別件では、Yerecic Labelがeプロダクティビティソフトウェアプラットフォームを通じて複数拠点の業務を連携させ(2025年10月)、マージンが圧迫される中で可視性、バッチ処理、対応スピードを改善するデジタルワークフローへの継続的な移行を反映した。
競合環境
北米プリントラベル市場は、Avery Dennison Corporation、CCL Industries Incなどのプレーヤーが参入する中程度の分散市場です。CCL Industriesは2023年から2025年の間に9件の買収を完了し、直近では2025年10月にIDESCO HoldingをCAD 1,900万(USD 1,360万)で買収し、医薬品およびニュートラシューティカルのフットプリントを拡大しました。大手グループは調達力を活用して安定した価格でフィルムおよびライナーの長期契約を確保しており、独立系プリンターにはない優位性を持っています。
第一層企業の下には、デジタル印刷機、迅速なアートからプレスへのワークフロー、拡張現実コードなどの付加価値エンベリッシュメントを組み合わせてニッチを開拓した数百の地域コンバーターが存在します。多くは5,000線形フィート未満のランに対して48時間納期を提示し、頻繁なSKU変更を必要とするクラフトブルワーやダイレクトトゥコンシューマーブランドを獲得しています。Multi-Color Corporation、Brady Corporation、およびWestRock Companyは主にエンドマーケットの専門化で競争しており、例えばBradyは産業用耐久財で優位を占め、WestRockは段ボールおよび折り畳みカートンプログラムとラベルをクロスセルしています。
テクノロジーが新たな競争軸として台頭しています。World Wide Technologyは、カラーマネジメントに機械学習アルゴリズムを導入したコンバーターでセットアップ時間が30%削減されたことを記録しました。HiFlow Solutionsのソフトウェアはジョブのバッチ処理と原材料配分を自動化し、パイロット工場全体で初回合格率を20%向上させています。Domino Printingのアルゴリズム駆動検査ヘッドはライン速度ですべてのバーコードを検証し、品質データを規制文書に直接リンクしており、誤印刷が許容されないヘルスケアラインで特に価値があります。プライベートエクイティプラットフォームが小規模ショップを統合して全国サービスレベルに対応できる地域スーパーネットワークを構築するにつれ、競争の激しさは高まる見込みです。
北米プリントラベル産業リーダー
-
Avery Dennison Corporation
-
Ahlstrom-Munksjö Oyj
-
Brady Corporation
-
Cenveo Worldwide Limited
-
Mondi plc
- 注:主要企業の掲載順は順位を示すものではありません。
北米プリントラベル市場 このレポートでカバーされる企業
- Avery Dennison Corporation
- CCL Industries Inc.
- Multi-Color Corporation
- Brady Corporation
- Smurfit Westrock
- Mondi plc
- Ahlstrom-Munksjö Oyj
- Cenveo Worldwide Limited
- Resource Label Group, LLC
- Blue Label Packaging Company
- OMNI Systems Inc.
- Inovar Packaging Group
- Fort Dearborn Company
- RR Donnelley and Sons Company
- Fortis Solutions Group, LLC
- Traco Manufacturing, Inc.
- UPM-Raflatac Oy
- Brook + Whittle Holdings, LLC
- Lux Global Label Company
- Consolidated Label Co.
市場機会と将来展望
物流や規制対象の最終用途において、持続可能性の要件と自動化の必要性を両立させるインテリジェントかつデータ豊富なラベルを中心に、余白領域が広がっている。Amazonが2025年に導入した入庫パレットのRFID要件と、RFID対応の仕分けへの市場の移行は、インレイを統合し、性能を検証し、高ミックスの可変データを高速で処理できるコンバーターに機会を生み出しており、Avery Dennisonが2025年6月に発表したAPR認定のモノマテリアルRFID構造などの資材面での進歩に支えられている。医療分野では、21 CFR Part 801に基づくFDAの機器固有識別要件の執行が、シリアル化された改ざん防止構造と検査対応ワークフローへの需要を引き続き高めており、GMPに準拠した資材認定とエンドツーエンドのデータ処理能力を持つコンバーターに有利に働いている。
地域的な生産能力の追加やサプライチェーンの再構築も、北米のコンバーターおよび資材サプライヤーに具体的な機会を生み出している。SIGは、北米向けのカートンパック供給を増やすため、メキシコのケレタロ工場の拡張計画を発表した(2026年4月)。これはニアショア化された包装製品のスループットを支え、食品・飲料分野全体でラベル量とSKUの入れ替わりを通常増加させる。コンバーター側では、ePac Flexible PackagingがHPと複数年契約を結び、自社ネットワーク全体にデジタル印刷機を追加した(2026年3月)ことや、LabelinkによるLitho Quebecの買収(2026年4月)といった投資・統合活動が、短納期・高グラフィック案件や、ラベルと隣接する印刷包装を組み合わせたバンドル提供への継続的な需要を示している。
最近の産業開発事情 北米プリントラベル市場
- 2026年4月:Brady Corporationは、Honeywellのプロダクティビティ・ソリューションズ・アンド・サービス(PSS)事業を14億米ドルで買収することについて最終合意に達し、印刷ソリューションに加えてモバイルコンピューター、バーコードスキャナー、ワークフローツールを追加した。この買収により、Bradyは工業用およびコンプライアンス関連ラベル需要に隣接する識別システム分野での地位を強化し、エンドユーザー向けにより統合された印刷・データ取得ソリューションの展開を後押しする。
- 2026年4月:Avery Dennisonは、フィジカルAIの拡大を目的として、Wiliotに対する7,500万米ドルの戦略的少数株主投資を発表し、コネクテッド製品とデジタルアイデンティティに関する協業を拡大した。この投資はAvery DennisonのIntelligent Labelsプラットフォームを支え、小売および物流のワークフローにおけるセンサー対応・データ豊富なラベリングの採用を強化する。
- 2025年10月:CCL Industriesは、IDESCO Holdingを1,900万カナダドル(1,360万米ドル)で買収完了し、専門医薬品およびニュートラシューティカルのラベリング分野での事業基盤を拡大した。この買収により、トレーサビリティ、セキュリティ機能、検証要件が切り替えコストを高め、規模を持つコンバーターネットワークが有利になる規制対象アプリケーションにおける能力と対応力が追加される。
北米プリントラベル市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は北米において包装品および産業用品の識別、ブランディング、物流、および規制情報のために販売されるプリントラベルを対象とし、ラベルの変換・印刷時点における収益ベースで計上しています。
対象外事項:ラベル貼付機械、ラベル以外の用途向けに販売される単体のインクおよびコーティング、ならびにプリントラベルの出力を伴わない純粋なデジタルソフトウェアサービスは対象外としています。
セグメンテーション概要
- 基材別
- 紙および板紙
- ポリエチレンテレフタレート(PET)
- ポリプロピレン(PPおよびBOPP)
- ポリ塩化ビニル(PVC)
- バイオベースおよびコンポスタブルフィルム
- その他の基材
- 印刷技術別
- オフセット
- フレキソグラフィー
- スクリーン
- デジタル印刷
- その他の印刷技術
- ラベルタイプ別
- 湿式糊付けラベル
- 感圧ラベル
- ライナーレスラベル
- インモールドラベル
- シュリンクスリーブラベル
- その他のラベルタイプ
- エンドユーザー産業別
- 食品
- 飲料
- ヘルスケアおよび医薬品
- 化粧品およびパーソナルケア
- 産業用
- その他のエンドユーザー産業
- 国別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、最終的にラベルの数量と価格を動かす需要ドイバーを確定するために活用されました。公開されている包装・製造指標、ならびに米国、カナダ、メキシコ全体のラベリングニーズに影響を与える貿易・規制シグナルを参照しました。
主な情報源の種類としては、米国国勢調査局の製造業データ、米国国際貿易委員会の貿易統計、労働統計局の生産者物価系列、カナダ統計局の製造業リリース、ならびにラベリングおよび材料の移動を明確にする関税スケジュールなどが含まれます。また、設備増強、材料の変化、および技術採用に関するコメントを把握するため、業の開示書類や投資家向けプレゼンテーション、業界団体のウェブサイト、および信頼性の高い報道機関の情報も参照しました。さらに、企業財務データおよび特許データベースへの有料サブスクリプションを活用してイノベーション活動を相互確認しました。このリストは例示的なものであり、データ収集、検証、および調査作業中の確認のために他にも多数の情報源が参照されています。
一次インタビューおよびサーベイ
一次調査は、コンバーター、原材料関係者、印刷機器エコシステムの専門家、ならびに包装食品およびヘルスケア分野の主要ラベル購買者へのインタビューおよび構造化サーベイに重点を置き、需要パターンと現実的な価格動向を検証しました。北米全域でバランスよくカバレッジを確保し、真に地域的な要因と特定の国に起因する要因を確認するとともに、公開データでは十分に把握できなかった前提条件を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:35% | 最高経営幹部(CXO):14% |
| 中位層:50% | 部門・ユニットリーダー:39% |
| 中小規模プレイヤー:15% | マネージャー:47% |
市場規模算定と予測
規模算定は、包装生産量、産業レベルのラベル付きユニット集約度、および貿易連動型出荷フローを用いて北米のプリントラベルに対する現実的な需要プールを再構築するトップダウンアプローチから開始しました。その上限が確定した後、サンプリングされたコンバーターの収益開示、平均販売価格レンジに関するチャネルチェック、およびラベルフォーマット別の数量・価値ブリッジを用いた選択的なボトムアップ検証を実施し、乖離が見られた箇所で合計値を調整しました。
モデルで使用した主要インプットには、包装食品・飲料の生産動向、医薬品およびパーソナルケアのラベリング要件、材料ミックスの変化(紙対フィルム)、ランレングス経済性に影響する印刷技術の採用状況、および価格リセットに影響する観察可能な投入コストの動向が含まれます。小規模コンバーターに対するボトムアップの可視性が限られている場合は、インタビューフィードバックから較正したカバレッジファクター用いてギャップを処理し、ロングテールの過大評価を避けるために感度分析を実施しました。
予測については、短期サイクルのトレンドシグナルに裏付けられたシナリオ分析を活用し、需要ドライバーと価格前提を業界回答者と確認した上で最終的な軌道を確定しました。予測は、公開指標では検証できないステップ変化を想定するのではなく、最終用途の活動とラベリングの更新サイクルに成長を連動させることで実用的な内容に保ちました。
データ検証と更新サイクル
検証は、包装生産量の方向性、貿易動向、およびラベル材料・変換サービスにおける観察可能な価格動向を含む独立したシグナルとモデル合計値を比較する複数のパスを通じて実施されました。年度間で異常な変動が見られた場合は、基礎となる前提条件を再確認し、その変化が数量、ミックス、または価格のいずれに起因するかを確認するためのフォローアップコールを実施しました。
最終承認前に、モデルと主要前提条件はアナリストによるクロスレビューを経て、計算ロジック、通貨処理、および対象範囲の境界年度間で一貫して保たれるようにしています。レポートは年次で更新され、主要な設備増強、ラベリングに関連する規制変更、または原材料価格の急激な変動などの重要なイベントが発生した場合には中間更新が行われます。納品直前には最終的な鮮度確認が実施され、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceの北米プリントラベル市場規模と他の公表推計値との比較
プリントラベルの市場規模が公表者によって異なるのは通常のことであり、その理由としては、対象製品が必ずしも同一ではないこと、異なる価格ロジックが適用される場合があること、および需要の基準となる最終用途プールが異なる場合があることが挙げられます。また、タイミングも重要な要因となり得ます。ラベル価格は投入コストの変動後にリセットされることがあり、数量が一定であっても価値ベースの市場規模が変化するためです。
Mordor Intelligenceは、ラベルタイプの境界を追跡し、インタビューチェックによって価格とミックスの前提条件を更新することで、隣接する包装ラベルカテゴリーや広義のラベル材料を混在させることなく、合計値を北米のプリントラベル変換収益に紐付けています。差異はまた、シュリンクスリーブおよびインモールドフォーマットが完全に含まれているかどうか、メキシコとカナダが米国と同等の深度でモデル化されているかどうか、および同一基準年に対して通貨タイミングとインフレ調整が一貫して適用されているかどうかによっても生じます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 120.18億米ドル(2025年) | |
| 業界専門誌A | 165.30億米ドル(2024年) | 隣接する包装ラベル活動を取り込む可能性のある広義のプリントラベルの枠組みを使用しており、異なる年度を基準としているため、価格上昇局面では価値が過大評価される可能性があります。 |
| 業界リセラーB | 101.70億米ドル(2025年) | 特定のラベルフォーマットおよび最終用途に偏った狭義の集計を使用しているとみられ、完全なプリントラベルの対象範囲と比較した場合、フィルムベースのフォーマットや特殊用途が過小評価される可能性があります。 |
数値の乖離は主に、プリントラベルとして何が計上されるか、価格が基準年にどのように反映されるか、および北米3カ国すべてが一貫した深度でモデル化されているかどうかによって説明されます。本調査で採用したアプローチにより、市場合計値は明確な需要ドライバー、フォーマットレベルのミックス、および繰り返し可能な検証に紐付けられており、経時的な推計の照合が容易になっています。
レポートで回答される主要な質問
2031年までに北米プリントラベルの支出規模はどのくらいになりますか?
2026年から2031年にかけてCAGR 3.02%で成長し、USD 144億9,000万に達すると予測されています。
現在の需要をリードしている基材はどれですか?
ポリエチレンテレフタレートが36.98%のシェアを占めており、透明性、強度、および適用速度のバランスが優れているためです。
最も急速に成長している技術は何ですか?
デジタル印刷機がCAGR 4.32%で拡大しており、コンバーターが短納期パーソナライゼーションを追求する中、他のすべての印刷方式を上回っています。
ライナーレスラベルが勢いを増している理由は何ですか?
シリコーンコーティングされたリリースライナーを排除し、ユニット重量を最大50%削減し、ブランドオーナーが拡大生産者責任規則を満たすのに役立つためです。
ヘルスケア規制はラベル設計にどのような影響を与えていますか?
FDAのシリアル化および固有機器識別義務付けが、シリアル化バーコード、改ざん防止、およびコールドチェーン対応接着剤への需要を促進しています。