
スクリーン印刷ラベル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
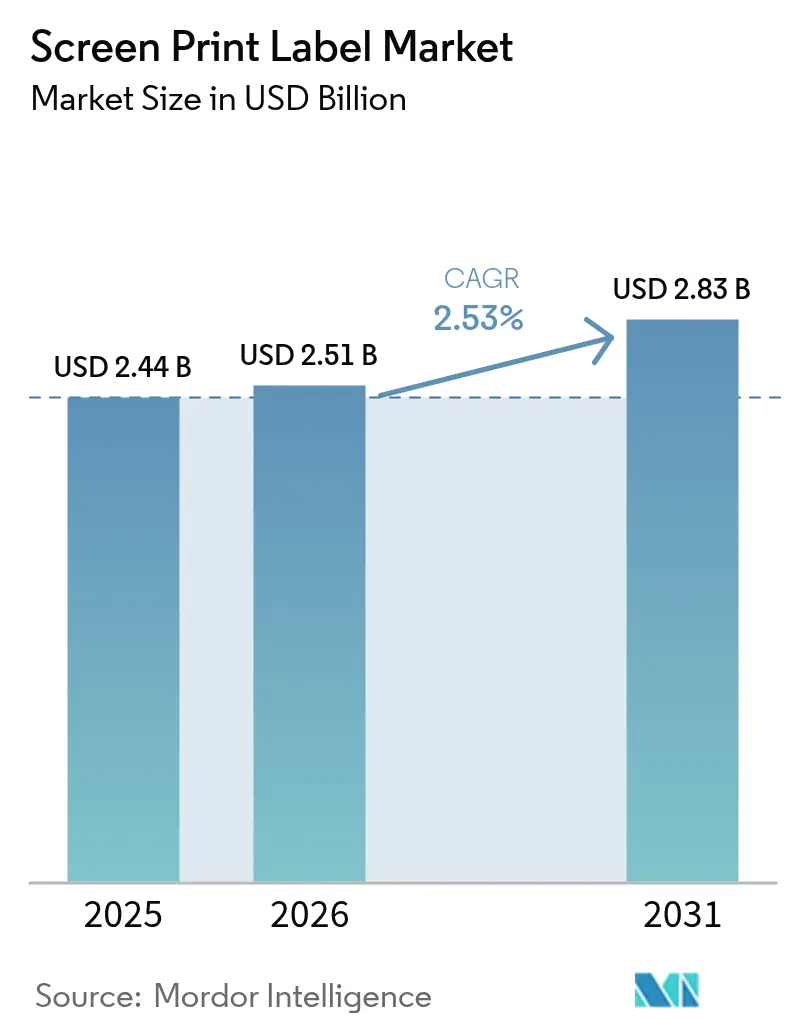
| 市場規模 (2026) | 2.51 十億米ドル |
| 市場規模 (2031) | 2.83 十億米ドル |
| Growth Rate (2026 - 2031) | 2.53 % |
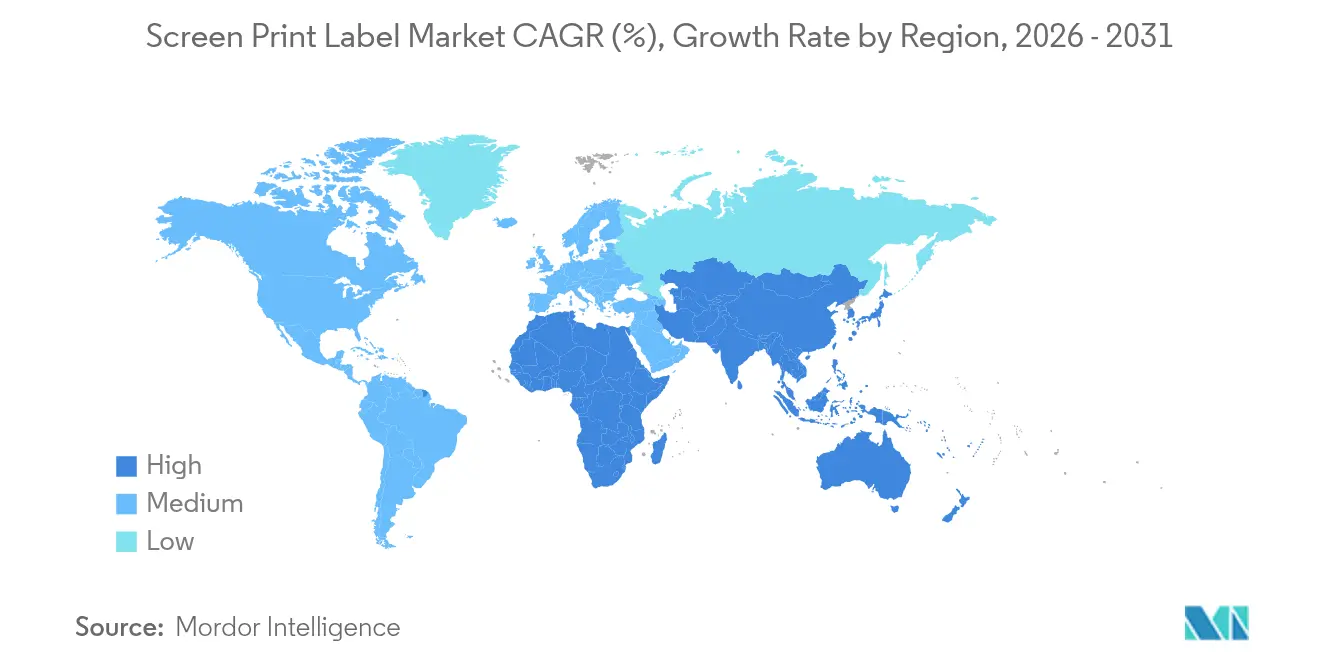
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
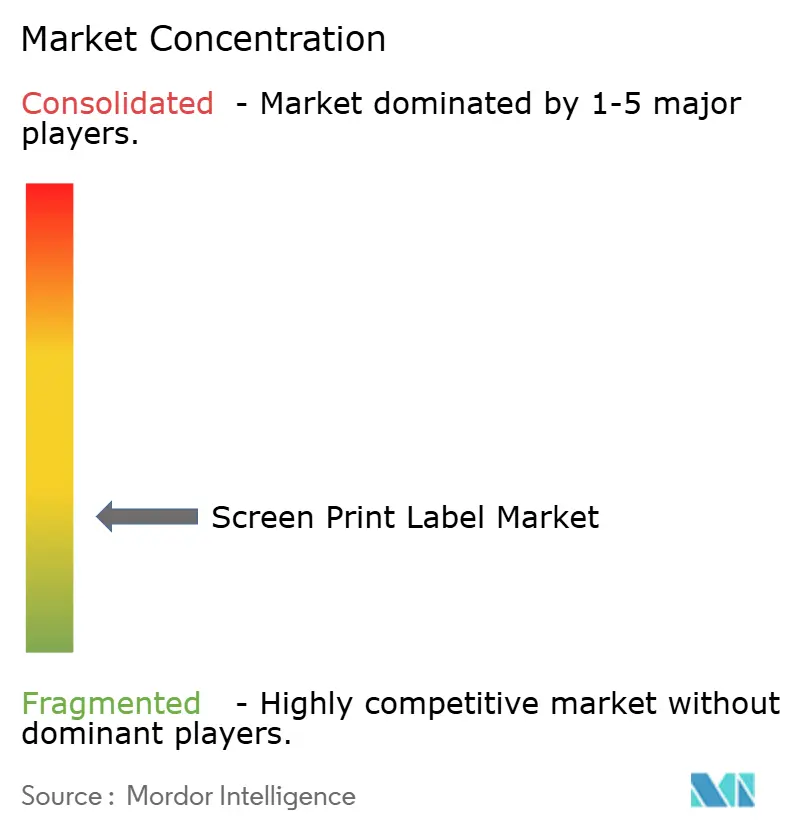
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスクリーン印刷ラベル市場分析
スクリーン印刷ラベル市場規模は2026年に25億1,000万米ドルと推定され、2025年の24億4,000万米ドルから成長し、2031年には28億3,000万米ドルが見込まれ、2026年〜2031年にかけて年平均成長率(CAGR)2.53%で成長します。コンバーターは、コモディティ型シュリンクスリーブの生産から、標準紙に対して20〜40%のプレミアムで販売される高付加価値スマートラベルおよび耐熱構造への転換を進めています。電子商取引の配送、電気自動車バッテリーの識別、およびISTAの3L湿度サイクル規則の強化により、導電性インクを印刷し近距離無線通信アンテナを埋め込むUV-LEDスクリーンプレスへの投資が促進されています。カリフォルニア州の規則1130に基づくVOC(揮発性有機化合物)規制上限とアジア太平洋地域のトレーサビリティ義務化は、耐久性のある無溶剤インクおよび耐湿性基材への需要をさらに押し上げています。業界再編が進む一方、上位5社のサプライヤーが占める売上シェアはいまだ全体の約3分の1に留まっており、価格支配力は限定的です。ロータリープレスには80万〜120万米ドルの設備投資が必要であり、石油化学原料価格の変動も相まって、短期的な生産能力増強は抑制されています。
主要レポートのポイント
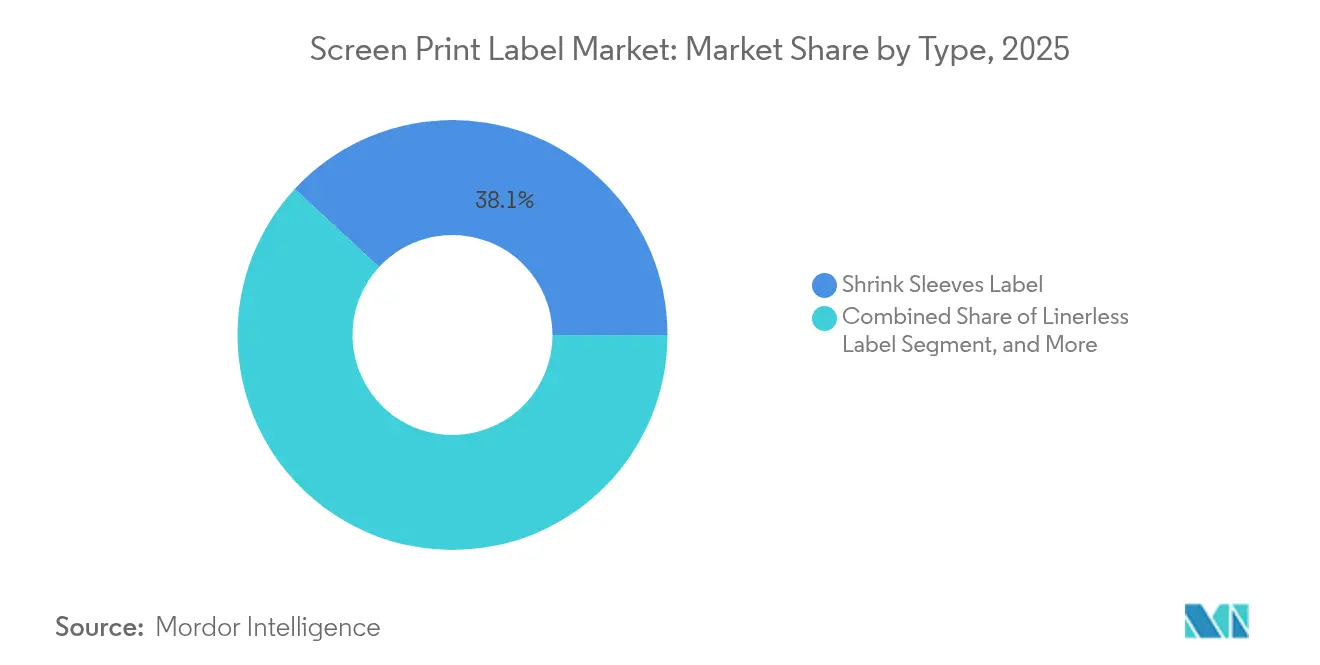
- タイプ別では、シュリンクスリーブが2025年のスクリーン印刷ラベル市場シェアの38.12%をリードし、2031年にかけて年平均成長率(CAGR)3.38%で拡大する見込みです。
- エンドユーザー別では、化粧品・パーソナルケアが最も高い成長率4.38%を記録し、食品が2025年において28.10%の最大収益シェアを維持しました。
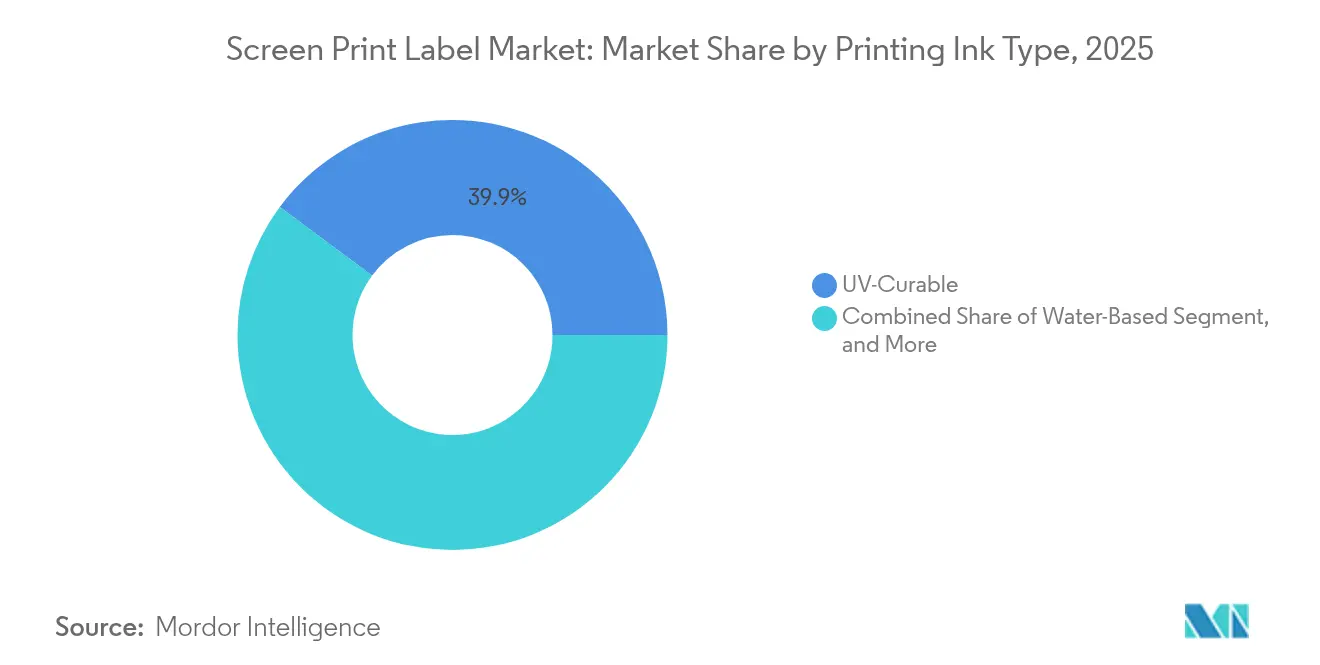
- 印刷インクタイプ別では、UV硬化型システムが2025年のスクリーン印刷ラベル市場シェアの39.85%を占め、水性インクは2031年にかけて年平均成長率(CAGR)4.20%で拡大する見込みです。
- 基材別では、プラスチックフィルムが2025年に45.98%の収益を確保し、紙はリサイクル義務化の後押しにより年平均成長率(CAGR)3.62%で成長しています。
- 地域別では、北米が2025年収益の39.70%を占め、アジア太平洋地域は2031年にかけて年平均成長率(CAGR)4.98%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 日用消費財における耐久性の高いブランディングソリューションへの需要増加 | +0.8% | 北米とヨーロッパに集中したグローバル規模 | 中期(2〜4年) |
| 堅牢な梱包ラベルを必要とする電子商取引の成長 | +0.7% | 北米とアジア太平洋地域が牽引するグローバル規模 | 短期(2年以下) |
| UV-LEDスクリーン印刷装置の技術進歩 | +0.6% | 北米、ヨーロッパ、アジア太平洋地域の製造拠点 | 中期(2〜4年) |
| RFIDとQRコードを統合したスマートラベル機能の普及 | +0.5% | アジア太平洋地域が中核、北米およびヨーロッパへの波及 | 長期(4年以上) |
| 無溶剤スクリーン印刷インクに向けたサステナビリティの推進 | +0.4% | ヨーロッパおよび北米、一部アジア太平洋市場での早期導入 | 中期(2〜4年) |
| 電気自動車バッテリーにおける耐熱ラベルの採用増加 | +0.3% | アジア太平洋地域とヨーロッパ、北米で新興 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
日用消費財における耐久性の高いブランディング
ブランドオーナーは、キセノンアーク露光、繰り返しの摩耗、および詰め替えパックサイクルに耐えられるラベルを義務付けています。ユニリーバは2,000時間の光劣化後にデルタE 2.0以内の色安定性を要求しており、これは高濃度の二酸化チタンを配合した水性スクリーンインクによって達成されています。プロクター・アンド・ギャンブルはASTM D5264に基づく50回ダブルラブの閾値を設けており、溶剤系デジタルインクは認定リストから除外されています。ヨーロッパがリフィラブルパックへ移行するにつれ、ラベルは15〜20回のホットウォッシュサイクルにも剥離なく耐える必要があります。
電子商取引フルフィルメントのための堅牢なラベル
アマゾンの2024年梱包規則では、48時間の水没後もラベルが損傷なく保持されることを要求しており、フルフィルメントセンターはアクリル系粘着剤を使用したポリエステルスクリーン構造への転換を迫られています。ISTA 3L落下試験では40〜60Gの衝撃荷重が加わるため、コンバーターは粘着剤のカバレッジを接触面積の85%まで引き上げています。[1]国際安全輸送協会、「ISTA 3Lテスト手順」、ista.org フェデックスは72時間後に最低16オンス/インチの剥離粘着力を規定しており、溶剤系アクリルスクリーンインクはこれを最大35%上回ります。[2]FedEx Corporation、「ラベリング仕様」、fedex.com
UV-LEDスクリーン印刷装置の技術進歩
新しいUV-LEDアレイは395nmで15W/cm²を供給し、80m/分の速度で25µmのインクフィルムを硬化させ、エネルギー使用量を最大85%削減します。ウェブの最高温度が低下することで、55°C以上で変形するポリ乳酸フィルムへの直接印刷が可能となります。ランプ寿命は20,000時間を超え、年間ダウンタイムを120時間から15時間未満に削減し、設備総合効率(OEE)を向上させます。
RFIDとQRコードを統合したスマートラベル
スクリーン印刷は近距離通信アンテナ用の導電性銀トレースを形成し、インレイ取り付けに比べて1ユニットあたり0.08〜0.12米ドルのコスト削減を実現します。GS1のデジタルリンク標準は単一のQRコードシンボル内にバッチデータを格納しますが、15mm角内で600dpiの解像度が不可欠です。[3]GS1、「デジタルリンク標準」、gs1.org 中国のGB 38507-2020規則は2025年末までにすべての包装食品にQRコードを義務付けており、数億平方メートルの追加需要を生み出しています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 多色スクリーン印刷設備の高コスト | -0.5% | グローバル規模、特に新興市場 | 短期(2年以下) |
| デジタルインクジェットラベル印刷との競合 | -0.6% | 北米とヨーロッパ、アジアでも台頭 | 中期(2〜4年) |
| 石油化学系原材料価格の変動 | -0.4% | 輸入依存地域 | 短期(2年以下) |
| スクリーン印刷作業に関するVOC規制 | -0.3% | ヨーロッパおよび北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
多色スクリーン印刷設備の高コスト
ロータリー設備には80万〜120万米ドルの初期費用が必要で、エントリーレベルのデジタルプレスの価格の4〜5倍に相当します。段取り替えには依然として45〜90分かかり、短納期の受注が遅延し、廃棄物が増加します。そのため、新興市場のコンバーターは金利が低下するか受注が長尺仕様へ移行するまで、生産能力増強を先送りにしています。
デジタルインクジェットラベル印刷との競合
インクジェットシステムは現在、1,200×1,200dpiで13.5m²/時の速度を実現し、インクコストは1m²あたり0.18〜0.22米ドルであり、5,000リニアメートル未満の受注では1m²あたり0.28〜0.35米ドルのスクリーン印刷より低コストです。ピエゾヘッドは最大10リットルの耐久性を持ち、交換サイクルを延ばしコスト差を縮めています。HPのIndigo 25KはPantone精度97%を達成しています。しかし、耐摩耗性はUVスクリーンフィルムに比べて30〜40%低く、200%の伸長を必要とするシュリンクスリーブや熱転写グラフィックスではスクリーン印刷が依然として優位を保っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
シュリンクスリーブが全面ブランディングにより市場を席巻シュリンクスリーブは2025年収益の38.12%を占め、年平均成長率(CAGR)3.38%で拡大する見込みであり、スクリーン印刷ラベル市場がコモディティ感圧フォーマットの競合圧力を上回る成長を実現しています。このセグメントは360度グラフィックカバレッジ、最大78%のスチームトンネル収縮率、および不規則な容器形状への対応力という優位性を持ちます。Pentalabel Boostなどの省エネフィルムはスチーム使用量を30%削減し、容器1個あたり0.008〜0.012米ドルのコストを削減します。ライナーレスソリューションはシェアで後れを取っていますが、廃棄物ゼロのワークフローを求めるロジスティクス顧客には支持されています。湿式糊付きラベルはビール用の従来型ガラスボトルラインで存続していますが、缶の普及とともにこのニッチ市場は縮小しています。アパレル向け熱転写デカールと耐久性製品向けのインモールドオプションも混在しており、それぞれ価格プレミアムを維持する専門的な要件に対応しています。
サステナビリティと認証がさらなる成長機会を提供しています。スクリーン印刷されたホログラフィックフォイルはスピリッツおよび化粧品業界での偽造防止に貢献し、洗浄可能なインクはリターナブル包装ループの使用を可能にします。クラフト飲料ブランドは、デジタルでは生産速度で再現できないレイズドワニスや触覚効果を活用しています。シュリンクフィルムのリサイクルは依然として課題ですが、モノマテリアルポリエチレンスリーブと剥離型粘着剤は、小売業者の目標に沿った使用済み処理の改善を約束しています。
注記: 各セグメントの個別シェアはレポート購入時にご確認いただけます


エンドユーザー別:
化粧品がプレミアムポジショニングで食品を上回る成長食品ブランドはアレルゲン表示と改ざん防止規制により需要が高く、2025年売上の28.10%を占めましたが、化粧品・パーソナルケアが最も高い年平均成長率(CAGR)4.38%を記録する見込みです。プレステージラインは、UVスクリーン印刷のみが提供できるメタリックインク、ソフトタッチワニス、および耐薬品性を要求します。ロレアルは油性製剤への30日間浸漬に耐えるため、85%以上のインク架橋密度を規定しています。FDAの健康強調表示ラベルの導入により可変データが増加しており、この課題はハイブリッドスクリーン・デジタルワークフローが色ずれなく解決します。
飲料用途は、テクスチャーラベルで職人的なイメージを訴求するクラフトブルワリーの注文により中間二桁台のシェアを享受しています。医薬品のシリアライゼーションは600dpiの二次元コードを活用し、工業用途ではミネラルスピリットへの暴露に耐えるラベルが必要です。ファストファッションブランドが直接衣類印刷を採用するにつれてファッションラベルは緩やかに成長していますが、高級ブランドはブランドの伝統を守るためスクリーン印刷ロゴ入りウーブンサテンを依然として好んでいます。
印刷インクタイプ別:
水性インクが規制の追い風を受けてシェアを拡大UV硬化型インクは即時硬化性と高い耐薬品性により2025年収益の39.85%を占めました。水性化学系は年平均成長率(CAGR)4.20%で拡大し、カリフォルニア州のVOC上限250g/Lおよびヨーロッパのグリーンディール目標に準拠しています。AquaGripなどのハイブリッドシステムは水性レオロジーとUV架橋を融合し、200g/L未満のVOCでポリエチレン上22オンス/インチの剥離強度を実現しています。
溶剤系は、コロナ処理なしでは低表面エネルギーのポリプロピレンに必要であり、シリコーンおよび導電性銀インクはニッチな熱転写とRFIDニーズに対応しています。ナノシリカ補強技術の進歩により耐摩耗性が250回ダブルラブまで延伸され、コンバーターにプレミアムセグメント向けの新たな訴求点を提供しています。
注記: 各セグメントの個別シェアはレポート購入時にご確認いただけます
基材材料別:
循環経済規制により紙が台頭プラスチックフィルムはシュリンクスリーブに必要な120〜180%の伸長率に支えられ、2025年に45.98%のシェアを維持しました。森林管理協議会(FSC)の義務化と路傍リサイクル適合要件により、紙の価格は3.75%上昇しています。モンディのEcoWicketペーパーは射出成形に耐えながら、自治体の廃棄物処理流で95%の繊維回収率を達成します。フィルムメーカーは、ボトル洗浄時に剥離するCleanFlakeなどのアルカリ溶解性粘着剤で対応し、リサイクルPETの純度を94%以上に高めています。特殊ガラスおよび金属ラベルには食洗機対応や塩水噴霧耐性のためのセラミックまたはエポキシインクが使用され、ポリ乳酸、ストーンペーパー、バイオポリマー基材が新たな堆肥化可能な選択肢を開いています。
地域分析
北米スクリーン印刷ラベル市場
北米は2025年の収益の39.70%を占め、医薬品サプライチェーン安全保障法のシリアル化要件が二桁台の再印刷需要を喚起したことが主な要因となっている。米国のコンバーターはUV-LED設備に最大2億2,000万米ドルを投資し、メタリックインクや触感仕上げを求めるクラフト飲料および特産食品の契約を獲得した。カナダの二言語表示ラベル法により情報密度が高まり、不透明スクリーンインクにとって有利な環境が生まれた。メキシコの電子機器マキラドーラ260℃リフロー対応のポリイミドラベルを指定し、地域需要を下支えした。
欧州スクリーン印刷ラベル市場
欧州は売上高のおよそ4分の1を占めた。包装および包装廃棄物規制は2030年までにラベルへのリサイクル素材含有率65%を義務付けており、コンバーターはモノマテリアル構造への移行を迫られている。ドイツのVerpackGによる非リサイクル品への課徴金および英国のUKCAシンボル切り替えが短納期受注を促進し、スクリーン印刷が優位性を発揮した。オリーブオイルやワインの原産地認証に用いるセキュリティホログラムは、引き続き堅調なニッチ市場を形成している。
アジア太平洋・中東・アフリカスクリーン印刷ラベル市場
アジア太平洋地域は、中国の2025年末のQRコード義務化期限が数十億点の包装食品ユニットに影響を与えることから、2031年までに4.98%のCAGRを記録すると予測される。インドのIS 17142:2024接着規格は、湿潤な沿岸地域における湿式糊の採用を加速させている。日本の無溶剤プレスに対する税額控除、韓国のラベル廃棄物に対するデポジット制度、およびオーストラリアISO 22000輸出基準が地域全体での普及をさらに後押ししている。中東およびアフリカの成長率は中一桁台付近で推移しており、サウジアラビアのローカライゼーション規制および南アフリカの地域調達基準が国内プレス設備の導入を促している。

規制環境
スクリーン印刷ラベルの生産は、ラベルの選択をリサイクル適性や消費者の分別結果に結び付ける包装廃棄物およびラベル表示の統一化政策によって、ますます形作られている。欧州連合では、包装・包装廃棄物規則(規則(EU) 2025/40)が2025年2月11日に発効し、2026年8月12日から一般に適用される。これにより、ブランド所有者がリサイクル配慮設計の要件に包装を適合させる中で、ラベル材料とインク・接着剤のリサイクルストリームへの適合性が一層重視されている。
実施の詳細はラベルの内容や形式にも影響する。PPWRには統一ラベルに関する規定が含まれており、2026年8月12日までに統一ラベルおよび関連仕様を定める欧州委員会実施法が予定されているほか、一部のピクトグラムに基づく分別ラベルについては移行期間がさらに延長される(一部の義務的遵守期限は2028年8月12日まで続く)。米国では、2025年1月1日から2026年12月31日の間に公表される食品ラベル規則に関するFDAの統一遵守日が、ラベル再設計サイクルの周期に影響を与える。このタイミングは、耐久性のあるスクリーン層と可変情報を組み合わせた協調的な更新、バージョン管理、混合技術ワークフローに対する加工業者の需要を後押しする。
バリューチェーン分析
バリューチェーンは、基材(紙およびプラスチックフィルム)、インクシステム(UV硬化型、水性、溶剤性、導電性の特殊インク)、接着剤・ライナーの上流サプライヤーから始まり、続いて製版・プレート/スクリーン準備が行われる。ラベル加工業者や印刷業者は、輪転式および平台式のスクリーン印刷機を運用しており、触感効果、高遮蔽性の白色、耐摩耗性や耐薬品性を実現するため、UV-LED硬化やスクリーン・デジタル混合仕上げの併用が増えている。プレスおよび硬化システムのハードウェアOEM、そしてフィルム、剥離ライナー、水洗性またはアルカリ可溶性接着剤などの特殊材料サプライヤーが、耐摩耗性、湿度サイクル、接着仕様などのエンドユーザー試験に対する性能や適合性に影響を与えている。
下流側では、加工業者はブランド所有者との直接契約、および食品、飲料、化粧品、医薬品、物流、産業顧客に対応するパッケージングパートナーを通じて販売しており、流通はオムニチャネルの受注対応要件に一層適合するようになっている。小売業者、パッカー、印刷業者間の連携された調達と仕様共有により、サプライチェーンの調整はより厳密化し、SKUの標準化と手直しの削減が進んでいる。地域ごとの配送要件も、加工業者が在庫と生産を最終市場に近づける動きを促している。実際には、連携ラベルサプライチェーンの取り組みや、加工業者における生産性重視の社内プラットフォーム導入で言及されているクラウド連携型ワークフローの手法は、素材やプレス能力と並行してソフトウェアおよびプロセス統合が機能していることを示している。
競合状況
スクリーン印刷ラベル市場は適度に分散しており、上位5社のサプライヤーが売上の28〜32%を占めるにとどまり、地域専門業者が参入する余地が残っています。CCL IndustriesはTapp Technologiesを買収してNFCチップ埋め込みを内製化し、リードタイムを1週間以内に短縮して外部マークアップを排除しました。
省エネUV-LEDの後付け改造と導電性インクアンテナ印刷が、熱に敏感な基材およびスマートパッケージング用途をターゲットとするリーダー企業の差別化を支えています。ホワイトスペースの機会としては、-40°Cから150°Cの温度サイクルでUL 969認定が求められる電気自動車バッテリーラベルが挙げられます。
サステナビリティは挑戦者にとって強力な差別化要因です。Avery DennisonのCleanFlake粘着剤はリサイクルPETの純度を94〜96%に高め、より高いラベルコストを相殺する樹脂プレミアムを獲得しています。特許出願は、非接触決済向けに0.5Ω/sq未満の抵抗を持つ銀ナノ粒子インクに集中しています。ハイブリッドワークフローは、デジタル可変データとスポットカラー用スクリーンステーションを組み合わせ、段取り替え時間を20分に短縮しています。カリフォルニア州のVOC規制により、溶剤系工場は40万〜60万米ドルをかけてインク循環システムを改造するか、州内市場から撤退するかの選択を迫られています。
スクリーン印刷ラベル業界リーダー
Fort Dearborn Company
Autajon Group
CCL Industries Inc.
Mondi PLC
Ahistrom Munksjo Oyj
- *免責事項:主要選手の並び順不同
スクリーン印刷ラベル市場
- 3M Company
- Ahlstrom-Munksjo Oyj
- Autajon Group
- Avery Dennison Corporation
- Brady Corporation
- CCL Industries Inc.
- Constantia Flexibles Group GmbH
- Coveris Group
- Fort Dearborn Company
- Fuji Seal International Inc.
- Gallus Ferd. Rüesch AG
- Huhtamaki Oyj
- Inland Label and Marketing Services LLC
- Lintec Corporation
- Mondi plc
- Multi-Color Corporation
- R.R. Donnelley and Sons Company
- SATO Holdings Corporation
- TSC Auto ID Technology Co. Ltd.
- UPM Raflatac (UPM-Kymmene Corporation)
- Xeikon (Flint Group)

市場機会と将来展望
ホワイトスペースの成長は、スクリーン印刷が純粋なデジタル出力に対して測定可能な機能的優位性をもたらす分野、特にスマートかつ耐久性のある構造物において最も顕著である。機械読み取り可能な情報の密度を高めるコンプライアンスおよびトレーサビリティプログラムは、ハイブリッド構造の余地を生み出している。こうした構成では、スクリーン工程が高遮蔽性・耐摩耗性の層や導電性の特徴を提供し、デジタル工程が可変コードを処理する。中国のGB 38507-2020による包装食品のQRコード要件(2025年末までに施行)とGS1デジタルリンクの採用拡大により、湿気や取り扱いに耐えなければならない基材上での高解像度・スキャン可能な記号の必要性が高まっている。この需要は、UV-LEDスクリーン能力と専用インクセットへの市場のシフトと合致している。
2026年、加工業者の投資パターンも、迅速な回転とハイブリッド化に重点を置いた生産能力拡大を示しており、これはスクリーン工程がしばしば提供に用いられる高付加価値効果や耐久性層に対する需要を支えている。Online Labels Groupは2026年4月、カンザスシティ拠点でデジタル印刷能力を拡張し、1~2日での対応を支援した。同時に、2026年におけるSCREEN Truepressインクジェット機器の複数導入(アイルランドのImpact LabellingおよびオーストラリアのPDQ Labels)は、スクリーン工程が触感仕上げ、高インク盛り、特殊層の役割を保持する混合技術生産ラインの採用が広がっていることを示している。持続可能性を重視した再設計は、EUのPPWR要件やリサイクル指向のラベル仕様にブランド所有者が対応する中で、リサイクル材の品質を保護する無溶剤またはVOC低減型のインクシステムと、それに適合する接着剤・基材の組み合わせを実現できるスクリーン印刷業者にとって、さらに機会を広げている。
Recent Industry Developments in スクリーン印刷ラベル市場
- 2026年6月:CCL Industriesは、Sleever International Company SAの買収を完了し、シュリンクスリーブラベル製造、押出フィルム、および装着装置を自社プラットフォームに追加した。この買収は、耐久性、高遮蔽性、特殊効果においてスクリーン印刷が依然として重要な役割を果たすフルボディ装飾フォーマットにおけるCCLの地位を強化する。また、材料と装着能力全体にわたる統合的な提供内容を拡大するものである。
- 2025年9月:北米の飲料業界グループは、リサイクル含有量およびリサイクル適性の目標に合わせるため、PETシュリンクスリーブにアルカリ可溶性のCleanFlake接着剤を採用した。これにより、リサイクル過程で除去可能なスリーブ構造の使用が増加し、ブランドのフルボディグラフィックへの移行を支えた。また、耐摩耗性と遮蔽性が差別化要因となるスクリーン印刷スリーブの意匠に対する需要も強化された。
- 2024年10月:CCL Industriesは、Tapp Technologiesの買収を完了し、NFCチップ埋め込みを内製化した。これにより、スマートラベルプログラムのリードタイムが改善され、スクリーン印刷による導電性機能の採用がさらに支持される根拠が強まった。また、プレミアムラベル構造における統合的な認証・エンゲージメント要素の実現も支援された。


スクリーン印刷ラベル市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法におけるスクリーン印刷ラベル市場は、スクリーン印刷プロセスを用いて意匠が転写され、完成ラベルとして各業界の最終利用者に販売される印刷ラベル製品を対象とする。
対象範囲の除外事項:非スクリーン方式のラベル印刷(純粋なデジタルまたは熱転写ラベル出力など)、および市場で販売されない社内・非商業用のラベル作成は除外する。
セグメンテーション概要
- タイプ別
- シュリンクスリーブラベル
- ライナーレスラベル
- 湿式糊付きラベル
- その他のタイプ
- エンドユーザー別
- ファッション・アパレル
- 食品
- 飲料
- 化粧品・パーソナルケア
- その他のエンドユーザー
- 印刷インクタイプ別
- 溶剤系
- 水性
- UV硬化型
- シリコーンインク
- その他の印刷インクタイプ
- 基材材料別
- 紙
- プラスチックフィルム
- ガラス
- 金属
- ファブリック
- その他の基材
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデル構築前にバリューチェーンを把握し、現実的な需要指標を設定するために用いられた。印刷関連の生産および賃金指標については米国商務省センサス局や労働統計局、印刷製品の貿易方向の確認については国連Comtrade、関税および輸入の背景については米国国際貿易委員会などの公的資料を活用した。
また、包装・ラベル業界団体の刊行物、スクリーンインクおよび硬化方式に関する査読済み論文、企業の開示資料や投資家向け資料を確認し、生産能力の追加、価格圧力、アパレル・産業用・コンプライアンスラベリングの最終市場への関与について理解を深めた。有用な場合には、企業財務および特許出願を対象とした有料サブスクリプションを用いて、収益構成の記述や技術採用の兆候を相互検証した。ここに挙げたソースは例示に過ぎず、データ収集、検証、および明確化のために他の多くの公的資料も使用された。
一次インタビューおよび調査
一次調査は、ラベル加工業者、スクリーン印刷機器・消耗品関係者、流通業者、および最終利用企業における調達・包装担当者への専門家インタビューと構造化調査を通じて実施された。APAC、EMEA、アメリカ地域を対象とし、アパレルおよび産業用ラベリング需要、コンプライアンスラベリングの必要性、価格動向における地域差をモデルの前提と照合し、その結果を基に基礎的な推進要因を調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:39% | CXO:14% | APAC:52% |
| 中堅層:46% | 機能・部門責任者:38% | EMEA:29% |
| 中小プレイヤー:15% | マネージャー:48% | アメリカ:19% |
市場規模算定と予測
市場規模は、まずトップダウン方式で再構築され、最終用途の生産指標から印刷・ラベル需要プールを構築し、それをスクリーン印刷可能なラベル採用に絞り込んだ。総額を現実的なものに保つため、モデルはその後、加工業者のサンプル収益、注文量に関するチャネルからのフィードバック、推定量範囲に適用したラベル面積当たり価格代替指標といった選択的なボトムアップ推定によって検証された。
主要な入力データには、アパレルおよび履物生産の動向、産業用・安全ラベリング需要の指標、樹脂および特殊インクの価格動向、最終用途別の平均ラベル注文規模、耐久ラベルと標準ラベルの比率変化が含まれる。予測は、基材の変化、加工業者における自動化、コンプライアンスラベリング要件に関する動向データと専門家の見解に基づくシナリオ分析を用いて作成され、その後、非現実的な変動を避けるために平滑化された。中小加工業者に関するボトムアップデータが不足している場合は、インタビューでの生産能力利用率に関する議論点や公的な生産指標を用いた地域レベルの正規化によってギャップを処理した。
データ検証および更新サイクル
出力結果は、独立した複数の指標間の三角検証を通じて検証され、その後、地域、最終用途への関与度、価格前提による分散を検定し、外れ値が最終数値に反映されないようにした。不一致が見られた場合は、単位、通貨のタイミング、最終市場ごとの含意されるラベル量を再確認し、変更が重大な場合には選定した回答者に再度連絡した。
各レポートは承認前に複数段階のアナリストレビューを経て、モデルは年次で更新され、大規模な生産能力追加、急激な入力コスト変動、ラベル要件に影響する規制変更などの重要な事象が発生した場合には中間更新が行われる。納品前には最終確認が行われ、クライアントがその時点で入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのスクリーン印刷ラベル市場規模と他の公表推計との比較
トピック名が同じように見えても、公表されている市場規模は異なる場合がある。これは、企業が異なるラベルの種類を数えたり、異なる年次表示を用いたり、異なる価格・量のロジックを適用したりするためである。また、一部の調査が隣接する印刷方式を含めたり、最終用途指標と照合されていない積極的な成長シナリオを用いたりする場合にも差異が生じる。
主な差異は、非スクリーン方式のラベル印刷や隣接する装飾部材が総額に混在しているかどうかによって生じる。Mordor Intelligenceでは、スクリーン印刷プロセスを用いて生産された完成ラベルに限定して集計し、総額を確定する前に最終用途の生産指標とインタビューに基づく採用率を用いて検証している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.51 B (2026) | |
| 地域出版社A | USD 3.99 B (2025) | 異なる基準年を使用しており、隣接するラベル形式やより長期的な期間にわたる高い成長前提を取り込むことができる、より広範な需要構築を適用しているように見受けられ、これがスクリーン専用の定義と比較して初期値を引き上げる可能性がある。 |
| グローバルコンサルティング会社B | USD 4.50 B (2025) | 公表されているスナップショットでは年次表示が混在しており、予測期間もより短く、規模算定は一般化された成長率に依拠する傾向が強いと見られ、最終用途の生産や地域別のスクリーン印刷採用率との照合はあまり明示されていない。 |
この比較から、差異は主に対象範囲の選択、基準年の選定、価格および採用率の反映方法によって説明できることがわかる。観測可能な最終用途の活動、価格動向、インタビューで検証された採用率に入力データを結び付けることで、公的データが限られている場合でも、当社のモデルは追跡可能かつ再現可能な状態を維持している。


レポートで回答される主要な質問
スクリーン印刷ラベル市場の現在の価値はいくらですか?
スクリーン印刷ラベル市場規模は2026年に25億1,000万米ドルであり、2031年までに28億3,000万米ドルに達する見込みです。
どのアプリケーションタイプが売上をリードしていますか?
シュリンクスリーブは2025年収益の38.12%を占め、全面グラフィックと360度ブランディングにより最大のシェアを維持しています。
UV-LEDプレスが普及している理由は何ですか?
エネルギー使用量を最大85%削減し、より高いウェブ速度でインクを硬化させ、熱に敏感な基材や堆肥化可能なフィルムへの印刷を可能にするためです。
最も速く成長する地域はどこですか?
アジア太平洋地域は中国の義務的なQRコードトレーサビリティとコスト競争力のある労働力に牽引され、2031年にかけて年平均成長率(CAGR)4.98%を記録します。
デジタルプレスはこの分野にどのような影響を与えていますか?
インクジェット設備は短尺受注でスクリーン印刷をコスト面で下回りますが、耐摩耗性の低さから、耐久性とシュリンク用途においてスクリーン印刷工程が依然として優位を保っています。
サステナビリティの選択に最も影響を与える規制はどれですか?
カリフォルニア州の規則1130のVOC上限と欧州の包装・包装廃棄物規則(PPWR)が、コンバーターを水性インクとリサイクル可能な基材へ誘導しています。
最終更新日:



