
住宅用HVAC市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
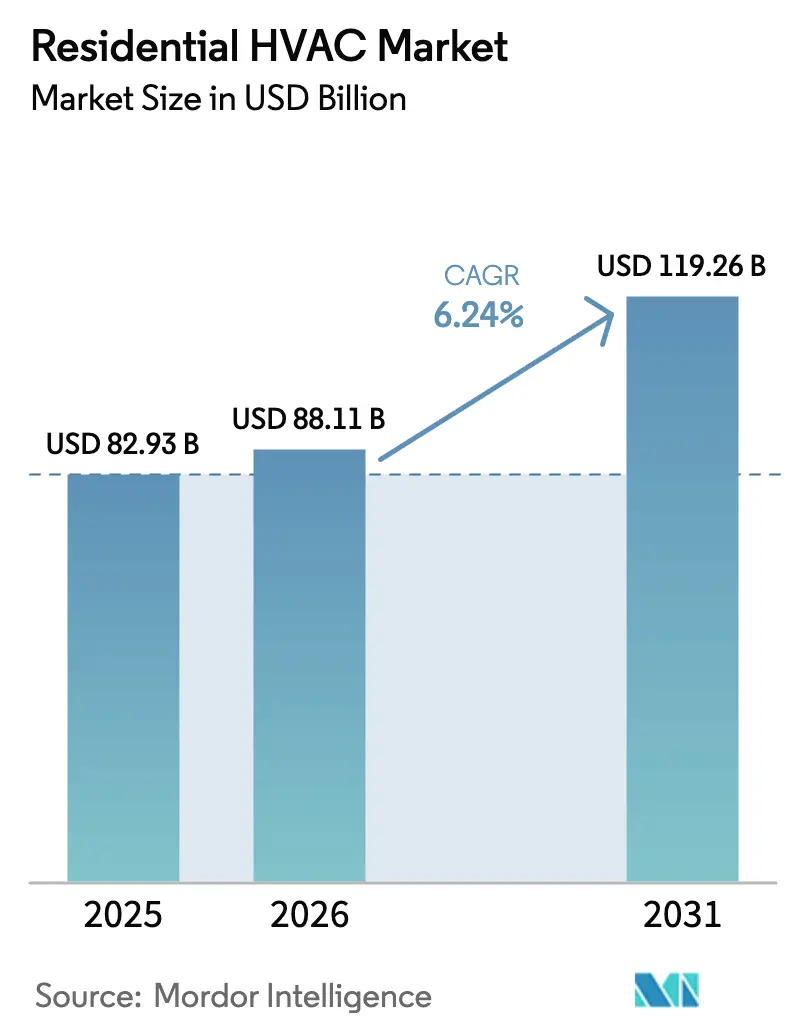
| 市場規模 (2026) | 88.11 十億米ドル |
| 市場規模 (2031) | 119.26 十億米ドル |
| Growth Rate (2026 - 2031) | 6.24 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる住宅用HVAC市場分析
住宅用HVAC市場規模は、2025年の829億3,000万米ドルから2026年には881億1,000万米ドルへと拡大し、2026年〜2031年の年平均成長率6.24%で2031年までに1,192億6,000万米ドルに達する見込みです。電化義務の拡大、スマートホームの普及、パンデミック後の住宅改修サイクルが、家庭部門における高効率・系統連携型ソリューションへの移行を促進し、収益成長を牽引しています。高GWP冷媒の廃止に向けた規制圧力、ユーティリティの優遇プログラムの拡充、初期費用を最小化する革新的な資金調達モデルも需要をさらに刺激しています。冷却・換気機器が最大の収益源であり続ける一方、ヒートポンプは温暖・寒冷気候において従来のガスシステムを上回る速度で普及しています。グローバルメーカーが合併・買収を通じて地理的浸透を深め、部品サプライチェーンを強化し、接続機器エコシステムにおけるリーダーシップを確立しようとしているため、競争の激化が加速しています。[1]国際エネルギー機関、「ヒートポンプ市場に回復の兆しは見えるか?」、iea.org
レポートの主要ポイント
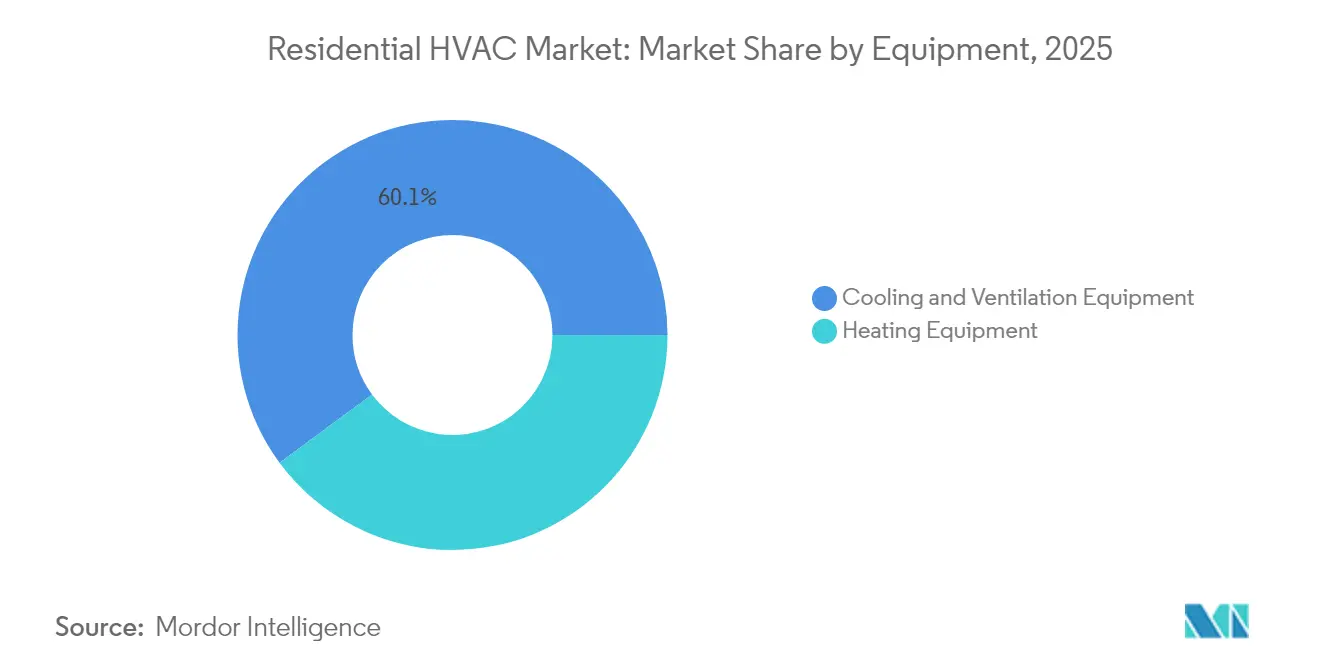
- 機器別では、冷却・換気機器が2025年の住宅用HVAC市場シェアの60.12%を占めました。機器別では、暖房機器が2031年まで年平均成長率7.05%で拡大する見込みです。
- 技術別では、従来型R410A・R22システムが2025年の住宅用HVAC市場シェアの69.85%を維持しました。技術別では、低GWP冷媒システムが2031年まで年平均成長率7.32%で成長すると予測されています。
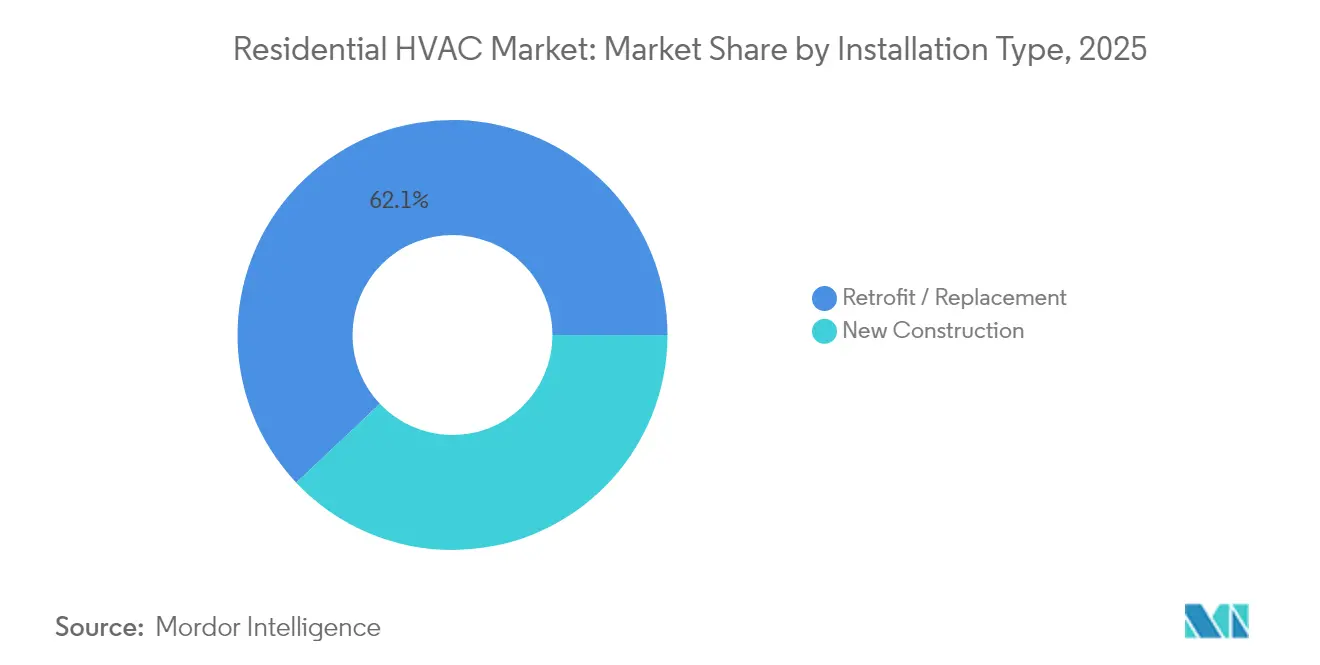
- 設置タイプ別では、レトロフィット・交換が2025年の住宅用HVAC市場規模の62.05%を占めました。設置タイプ別では、新築における採用が2031年まで年平均成長率7.06%で増加する見込みです。
- 住宅タイプ別では、一戸建て住宅が2025年の住宅用HVAC市場規模の71.10%を占めました。住宅タイプ別では、集合住宅が2031年まで年平均成長率7.38%で拡大する見込みです。
- 地域別では、北米が2025年の収益シェアの37.55%を占めました。アジア太平洋地域は2031年まで年平均成長率6.82%で最も急速な拡大を記録する見込みです。
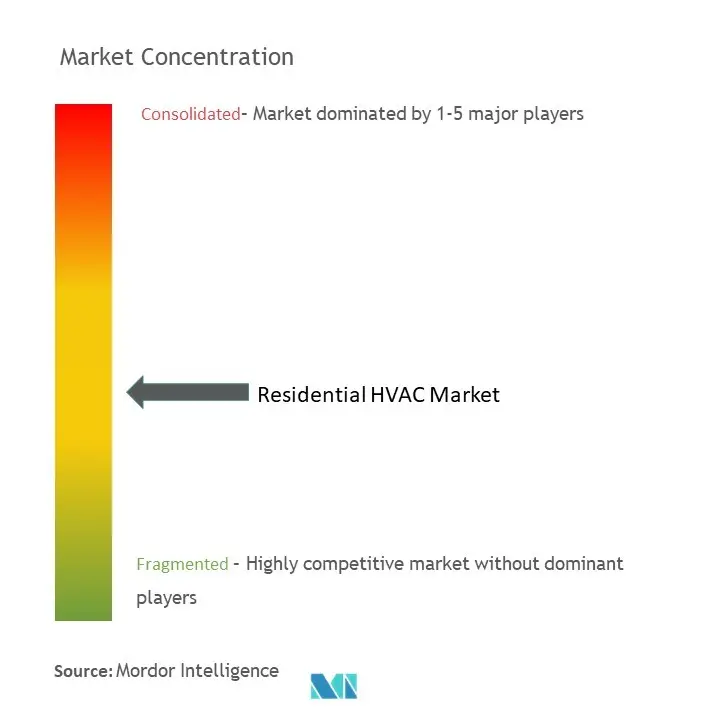
- Carrier、Trane、Daikinは2024年のグローバル出荷量の推定35〜40%のシェアを合計で保有しており、適度に集約された競争環境を反映しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電動ヒートポンプ採用を加速する脱炭素化義務 | +1.5% | 北米およびEU、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| インバーター駆動可変速コンプレッサーへのシフト | +1.8% | アジア太平洋製造業主導のグローバル展開 | 長期(4年以上) |
| パンデミック後の住宅改修・レトロフィットサイクルの急増 | +1.2% | 北米および欧州のコア市場 | 短期(2年以内) |
| スマートサーモスタットおよびIoT対応HVACコントロールの普及拡大 | +0.8% | 先進国市場を中心としたグローバル展開 | 中期(2〜4年) |
| ユーティリティからの系統連携型高効率建築(GEB)インセンティブ | +0.4% | 北米、EUにてパイロットプログラム実施 | 長期(4年以上) |
| 住宅電化資金調達モデル(PACE、オンビル)の普及 | +0.5% | 北米、一部EU市場にて台頭 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電動ヒートポンプ採用を加速する脱炭素化義務
連邦税優遇措置と州レベルの建築基準法により、ヒートポンプが住宅用途の主流へと移行しています。カリフォルニア州の2024年タイトル24要件とワシントン州の14,000米ドルのリベートは消費者の回収期間を大幅に短縮し、インフレ削減法の30%控除は初期費用を最大60%相殺します。[2]カリフォルニア州エネルギー委員会、「タイトル24 建築エネルギー効率基準」、energy.ca.gov 技術の向上により、現在では氷点下約29°C(−20°F)での運転が可能となり、従来は暖炉型暖房システムが主流であった北部市場への展開が実現しています。複数州にわたる調達連合が需要を集約することで、ユニット当たりの製造コストを削減しています。連邦・州・ユーティリティの各プログラムが組み合わさった重層的なインセンティブ体系により、天然ガス料金が低水準にある地域においても、ヒートポンプはガス炉と比較してライフサイクルコスト競争力を持つ製品として位置づけられています。メーカーは、拡大する住宅用HVAC市場機会を取り込むため、寒冷地向けコンプレッサーの生産規模を拡大しています。
インバーター駆動可変速コンプレッサーへのシフト
可変速コンプレッサーはプレミアム製品から主流製品へと移行し、住宅用HVAC市場における次世代の効率向上を支えています。DaikinとCopelandの合弁事業は北米のヒートポンプ用途を対象とし、LennoxのSL22KLVは広域容量変調により21.1 SEER2レーティングを達成しています。[3]Lennox International、「製品イノベーションと開発」、lennoxinternational.com 25〜100%の範囲での変調により、サイクル損失が低減し、湿度管理が改善され、シングルステージ機と比較してエネルギー消費量が20〜30%削減されます。中国はグローバルコンプレッサー生産量の95%以上を供給しており、OEMに早期アクセスによるコスト優位性をもたらしています。ユーティリティは需要をリアルタイムで絞り込める機器を評価しており、新興のデマンドレスポンス市場を通じた住宅オーナーの収益向上に貢献しています。
パンデミック後の住宅改修・レトロフィットサイクルの急増
住宅オーナーが積み上がった住宅資産と税控除を活用して既存システムをアップグレードするため、レトロフィット工事が住宅用HVAC交換の主流を占めています。レトロフィットの件数は2024年の総出荷量の62.52%に達し、室内空気質への高い優先度と省エネルギー意識の向上を反映しています。連邦リベートと低金利融資が回収期間を短縮し、老朽化したR410Aシステムの早期廃止を促しています。包括的なレトロフィット工事には電気設備のアップグレードが含まれることが多く、プロジェクト価値が15,000米ドルを超えることも多く、既存住宅ストックへのヒートポンプ採用を後押ししています。2,000の自治体を対象とした広範なPACEプログラムが資金アクセスを支援し、固定資産税の分割払いを通じて返済を分散しています。
スマートサーモスタットおよびIoT対応HVACコントロールの普及拡大
接続型コントロールは米国の家庭の約40%に普及しており、遠隔診断、予防的サービスアラート、デマンドレスポンス料金への参加を可能にしています。Carrierのクラウドプラットフォームは住宅オーナーのデータをディーラーネットワークと連携させ、サービスコールの頻度を低減し、顧客維持率を向上させています。スマートスケジューリングとオキュパンシーセンシングにより、光熱費を10〜15%削減できるほか、ユーティリティプログラムでは自動負荷制限に対して年間50〜200米ドルの料金控除が提供されています。GoogleやAmazonなどのテクノロジー企業が既存OEMと住宅用エネルギーインターフェースの主導権を争い、住宅用HVAC市場全体での競争圧力が高まっています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 冷媒規制および段階的廃止スケジュールの変動性 | -0.9% | EPA・Fガス規制への厳格なコンプライアンスが求められる先進国市場で最も深刻なグローバル課題 | 短期(2年以内) |
| 高効率機器の初期費用プレミアム | -0.6% | 地域別のインセンティブ利用可能性と資金調達アクセスによって異なるグローバル課題 | 中期(2〜4年) |
| 適切な設置・試運転のための熟練労働力不足 | -0.8% | 北米およびEUのコア市場、アジア太平洋都市圏へ拡大 | 中期(2〜4年) |
| 既存住宅ストックにおける電気設備アップグレードの制約 | -0.5% | 1980年以前の住宅ストックに集中する北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
冷媒規制および段階的廃止スケジュールの変動性
EPA技術移行タイムラインにより、OEMと施工業者は二重の冷媒在庫を管理しながら、A2L安全プロトコルに対応しなければなりません。[4]米国環境保護庁、「技術移行規則」、epa.gov EUのFガス規制の相違が複雑さを増幅させ、AHRI認証プロセスのもとで製品発売を最大12ヶ月遅延させています。R32またはR454Bへの切り替えにより、漏洩検知ハードウェアと技術者訓練で1ユニット当たり500〜1,000米ドルのコンプライアンスコストが発生します。移行期の不確実性が消費者価格を押し上げ、サプライチェーンを圧迫し、初期サイクルの需要を鈍化させています。
高効率機器の初期費用プレミアム
寒冷地向けヒートポンプは従来のガス炉と比較して40〜60%の割高価格となっており、電気パネルのアップグレードを含む設置費用は15,000米ドルを超えることが多くあります。可変速コンプレッサーと先進電子部品は依然として供給制約があり、部品価格の高止まりが続いています。労働力不足がコスト差を拡大させており、2024年には多くの都市圏で設置業者の賃金が前年比15〜20%上昇しました。ライフサイクル経済性は高効率システムに有利ですが、堅牢なインセンティブの組み合わせがなければ、予算の制約が低所得世帯の導入を妨げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器別:
冷却システムが市場の進化を牽引冷却・換気機器は2025年収益の60.12%を占めました。都市化の進展、気候の温暖化傾向、および新興国における中間層収入の増加が、空調の採用を継続的に押し上げています。冷却機器の住宅用HVAC市場規模は、可変冷媒流量(VRF)システムとダクトレスミニスプリットのプラットフォームが一戸建てのレトロフィットや集合住宅プロジェクトに浸透するにつれ、2031年まで年平均成長率6.98%で拡大する見込みです。屋上設置型およびパッケージ型システムはニッチな用途にとどまりますが、集中管理によるコスト優位性が見込まれるプレハブ住宅や低層集合住宅に対応しています。暖房機器の需要は、脱炭素化義務に後押しされた電動ヒートポンプへの構造的なシフトが進んでいます。現在の寒冷地対応モデルは氷点下の気温にも対応でき、従来のガス炉の対応可能市場が縮小しています。天然ガスインフラが根付いた地域では依然として炉が交換販売の主流を占めていますが、効率基準を満たしながら信頼性を維持するための過渡的ソリューションとして、ヒートポンプ・炉ハイブリッドシステムが台頭しています。
暖房セグメントの急速な変革は、電化政策の重層的な積み重ねと直結しています。連邦リベートにより中級ヒートポンプとガス炉の資本支出が平準化され、住宅用HVAC市場内でのシェアシフトが加速しています。OEMは研究開発リソースを凝縮式ガス技術からインバーター駆動型ヒートポンププラットフォームへと再配分し、5年以内のコスト同等化を見込んでいます。次世代温水式・強制空気式ヒートポンプに組み込まれた系統連携機能がこれらの製品をさらに差別化し、デマンドフレキシビリティプログラムを通じた継続的な収益ストリームを生み出し、初期機器マージンを超えた価値を提供しています。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能


技術別:
低GWP移行がイノベーションを加速従来型R410AおよびレガシーR22ユニットは依然として設置基盤の69.85%を占めていますが、生産・輸入に関する規制上限の強化が供給を逼迫させ、サービスコストを押し上げています。この供給不足が老朽化システムの廃止加速を促し、交換需要を低GWP代替品へとシフトさせています。R32は地球温暖化係数が68%低く、既存の生産ラインを最小限のハードウェア変更で活用できるため、よりスムーズな移行と部品表の軽量化をサポートしています。R454Bは追加の取り扱い要件を伴いますが、さらに低いGWPを実現しており、住宅用HVAC市場における長期的なコンプライアンス経路と整合しています。
低GWP冷媒システムは2031年まで年平均成長率7.32%を記録する見込みです。OEMはこれらの冷媒をインバータードライブ、スマート診断、クラウド統合コントロールと組み合わせ、ユニット当たりの収益を向上させています。高度なシーリング技術と充填量の低減により、可燃性への懸念が軽減されています。固定速コンプレッサーの減少に伴い、可変速の採用が平均販売価格を引き上げる一方でライフサイクルの運用コストを低減し、規制上および住宅オーナーの経済的優先事項の双方と整合しています。
設置タイプ別:
新築基準が効率を牽引レトロフィットは現在の出荷量の62.05%を占めており、成熟した住宅市場におけるストック転換の規模を示しています。冷媒の段階的廃止と魅力的なリベート制度により交換サイクルが圧縮され、次世代システムの普及が加速しています。レトロフィットに関連する住宅用HVAC市場シェアは、室内空気質・快適性・光熱費削減に対する住宅オーナーの需要から恩恵を受けています。
新築用途は規模は小さいものの、年平均成長率7.06%で成長する見込みです。カリフォルニア州のタイトル24は大半の新築住宅にヒートポンプを義務付けており、同様の効率基準が他の米国諸州やカナダの州でも進展しています。ビルダーは新築建物での設置コストの低さを活用し、進化するコード要件に対して将来対応が可能な集中型ダクトレスまたは温水式ヒートポンプソリューションを統合しています。スマート配線、蓄熱、双方向通信ハードウェアは建設中に組み込む方が容易であり、後のレトロフィットでは費用がかかる系統連携機能を強化します。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能
住宅タイプ別:
集合住宅の電化が加速一戸建て住宅は2025年の住宅用HVAC市場規模の71.10%を占めました。税控除と効率的な施工業者の販売サイクルがこの優位性を強化しています。しかし、市場の飽和と新築住宅着工数の鈍化により、OEMと施工業者は集合住宅向けにカスタマイズされた製品・サービスを開発する方向へシフトしています。
年平均成長率7.38%で成長する集合住宅の設置は、密度による規模の経済から恩恵を受けています。集中型ヒートポンプウォーターループシステムとパッケージ型ターミナルヒートポンプが、老朽化したアパートブロックの従来の蒸気式・温水式ボイラーに取って代わっています。ニューヨーク市のローカルロー97のコンプライアンスだけで、数千棟の建物が2031年までにHVAC電化に投資する必要があり、施工業者にとって相当規模のパイプラインが生まれています。ファニーメイとフレディマックのグリーン融資枠組みは、エネルギー効率の高い集合住宅のレトロフィットに対して優遇融資を提供しており、不動産オーナーのプロジェクト経済性を改善しています。
地域別分析
北米住宅用HVAC市場
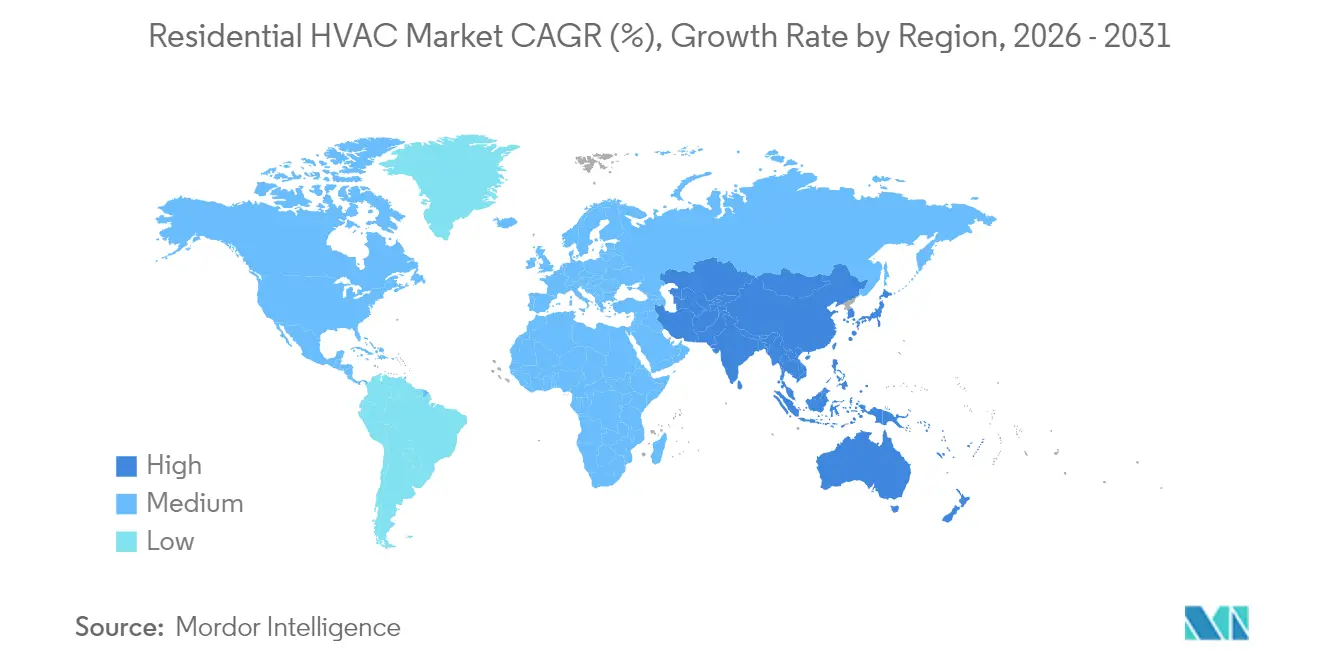
北米は2025年の世界収益の37.55%を占めました。インフレ抑制法に基づく連邦インセンティブと州の還付制度が相まって、2024年11月までに米国のヒートポンプ販売が15%急増しました。カナダの連邦プログラムは1件の設置につき最大5,000カナダドル(3,700米ドル)を提供しており、州の追加補助金によって還付総額が2倍になる場合もあります。メキシコのHVAC輸出額は2024年に7.6 ビリオン 米ドルに達し、同地域のサプライチェーン統合の深さをしています。一戸建て住宅の買い替え需要は引き続き堅調ですが、建物性能基準の厳格化に伴い、集合住宅の電化も加速しています。
アジア太平洋住宅用HVAC市場
アジア太平洋地域は2031年までのCAGR 6.82%を誇る最も成長の速い地域です。中国は世界のヒートポンプ設置台数の約30%を占め、コンプレッサー生産能力の95%以上を掌握しており、積極的な価格設定と迅速な製品改良を可能にしています。インドでは中間層の拡大と激しい都市部のヒートアイランド現象がエアコン出荷を押し上げており、政府のエネルギー効率局による規制が新たなインバーター普及を促進しています。日本の2024年買い替え市場は、パンデミックによる積み残し需要が解消されたことで年末までに5%成長を回復しました。
欧州住宅用HVAC市場
欧州は短期的な混乱に直面しています。天然ガス価格の低下と建設活動の鈍化により、2024年上半期のドイツにおけるヒートポンプ販売は50%落ち込みました。しかし、3,000〜15,000ユーロの補助金に支えられたREPowerEUの2027年までに住宅用ヒートポンプを1,000万台追加するという目標、2025年以降に二桁成長を回復させる見通しです。建築ストックの約4分の3が現代の省エネ基準制定以前に建てられており、同地域の改修ポテンシャルは依然として膨大です。
中東・アフリカ住宅用HVAC市場
中東およびアフリカでは冷房需要が支配的ですが、電力料金の補助制度により高効率モデルの普及は遅れています。それでも、湾岸協力会議の電力会社はピーク時の電力網負荷を抑制するために高SEER還付制度の試験導入を進めており、住宅用HVAC市場におけるプレミアム冷房製品の将来的な上昇余地を示しています。

規制環境
住宅用HVACの規制は、冷媒の気候影響、安全性、電化に関して厳格化が進んでいる。米国では、EPAのAIM法技術転換プログラムが住宅用エアコンおよびヒートポンプにおける高GWPのHFCからの移行を推進し、OEMおよび施工業者による低GWPオプション(例えばA2L級冷媒)への転換と、更新された取り扱い基準の導入を後押ししている。同プログラムには、2026年1月1日から2025年1月1日以前に製造または輸入された部品を使用した新規住宅用HVACシステムの設置を認める措置も含まれており、転換期における滞留在庫の削減を目的としている。
貿易および規格に関する動きも、コストと製品の準備状況に影響を与えている。特定のHVACシステムおよび部品に対する米国通商法232条関税は、2026年6月8日を発効日として25%から15%に引き下げられ(2027年12月31日まで適用)、一方で輸入HVAC機器・部品に対する通商法122条関税は2026年7月24日に失効する予定であり、調達および価格戦略にとって不確定要素が続いている。同時に、ASHRAEおよびUL委員会は、2027年初頭までにA3冷媒に関する安全規格案を確定させ、ICCやIAPMOなどのモデルコード団体による検討に付すべく作業を進めており、冷媒に関する方針と施工基準および施工業者研修要件との連携を図っている。
バリューチェーン分析
住宅用HVACのバリューチェーンは、上流の原材料・部品(鉄鋼、銅、アルミニウム、電子部品、コンプレッサー、モーター、熱交換器、冷媒)、OEMによる設計・組立、物流、流通、そして最終工程の設置・サービスを含む。Daikin、Midea、Carrier、Lennox、TraneなどのグローバルOEMは、コンプレッサー、インバーター、制御機器の多層サプライヤーネットワークを統括しており、流通業者および施工業者網は機器の供給可能性を改修・新築需要へと変換する役割を担う。リードタイムと供給可能性は、特に専門的な構成・試運転を要する機器において、投入コスト、物流上の制約、労働力の確保に敏感である。
下流では、流通および設置能力が最終顧客の導入を左右し、卸売業者および施工業者チャネルが製品ミックスの転換(例えばA2L対応システムおよび関連付属品)を管理している。貿易政策はこの連鎖の中でより目に見える要素となっており、HARDIやACCAといった業界団体が関税の仕組みと適用範囲(特に通商法232条および122条)について関与し、メーカーおよび流通業者は価格対応、サーチャージ、調達の再最適化によって利益率の変動を管理している。これにより、規制および関税主導の転換期において代替需要を維持するには、現地生産体制、堅牢な部品調達(特にコンプレッサーおよび電子部品)、施工業者研修基盤が中心的な役割を果たし続けている。
競争環境
グローバルリーダーシップはCarrier、Daikin、Trane Technologies、Lennox International、Bosch、およびJohnson Controlsによって共有されています。これらの企業の2024年出荷量合計シェアは約40%で、適度な集中度プロファイルとなっています。BoschによるJohnson Controlsの住宅用HVAC部門の80億米ドルの買収により、26,000名の従業員と16の工場が加わり、欧州および北米のポートフォリオ全体で可変速ヒートポンプ技術を統合する体制が整いました。TraneによるエネルギーへのU.S.エネルギー省との先進的な商業用から住宅用ヒートポンプ設計に関する協力は、寒冷地における実績を強化しています。
流通の集約により交渉力が強化されています。WatscoとFergusonが買収パイプラインを拡大する一方、プライベートエクイティ投資家が地域施工業者を複数州にわたるプラットフォームへと集約し、部品供給の確保とOEMへのボリュームディスカウントの交渉力を高めています。製品の差別化は、純粋な熱力学的効率指標よりもソフトウェアエコシステム、予知保全アルゴリズム、ホームエネルギー管理プラットフォームとの統合へと移行しつつあります。セキュアなオーバーザエアアップデートと収益化可能な系統サービスAPIを組み込んだ企業が、住宅用HVAC市場内で継続的な収益と長期的な顧客ロイヤルティを獲得できる立場にあります。
OEM戦略は冷媒対応の準備も優先しています。Carrierの冷媒非依存コイル設計とLennoxのR454B対応サイドディスチャージ製品は、段階的廃止に伴う不確実性の中での在庫移行を円滑にしています。規制タイムラインのリスクを低減し、モジュール式サービスプラットフォームと拡張現実サポートツールを通じて設置業者の訓練負担を軽減するプレイヤーが競争優位を獲得しています。
住宅用HVAC産業リーダー
Daikin Industries, Ltd.
Midea Group Co., Ltd.
Gree Electric Appliances, Inc.
Trane Technologies plc
Carrier Global Corporation
- *免責事項:主要選手の並び順不同
住宅用HVAC市場
- Daikin Industries, Ltd.
- Carrier Global Corporation
- Trane Technologies plc
- Lennox International Inc.
- Johnson Controls International plc
- Robert Bosch GmbH
- Mitsubishi Electric Corporation
- Systemair AB
- TROX GmbH
- Hitachi, Ltd.
- Blue Star Limited
- Swegon AB
- Ariston Holding NV
- Danfoss A/S
- Alfa Laval AB
- Vaillant GmbH
- Rheem Manufacturing Company
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- Panasonic Holdings Corporation
- Fujitsu General Limited
- Gree Electric Appliances, Inc.
- Midea Group Co., Ltd.
- Nortek Global HVAC, LLC
- Viessmann Climate Solutions SE
- Glen Dimplex Group

市場機会と将来展望
主要な余地は、電化と冷媒転換の交差点に存在する。すなわち、従来型冷媒システムから、設置対応の安全機能、施工業者研修、許認可支援を備えた低GWP・インバーター駆動ヒートポンプへの大規模な代替である。政策・規格の整備は具体化しており、EPAの技術転換プログラムが米国住宅用エアコンおよびヒートポンプにおける低GWP採用を推進し、ASHRAEおよびULの作業部会がICCやIAPMOによるモデルコード検討に向けて更新された安全基準案(A3冷媒への道筋を含む)を策定中である。コンプライアンスリスクを低減し、施工業者の作業手順を簡素化する製品計画は、可変速性能の向上、寒冷地対応力の改善、試運転エラーの減少を通じたプレミアム化も後押ししている。
第二の機会は、空調、給湯、制御機能を単一プラットフォームに統合した、グリッド連携型の住宅用統合システムであり、家庭および電力会社にピーク需要管理のためのより優れた手段を提供する。Daikinは、多機能ヒートポンプシステムの構想(空冷式、水冷式、給湯統合)を通じてこの方向性を公に示し、ヒートポンプ製品ラインの拡充を進めている。一方、Mideaはインテリジェントビルディングプラットフォームを重視し、HVACとエネルギー管理機能を連携させており、これは住宅用の接続制御およびサービスモデルへと発展する可能性がある。供給側では、2026年6月における通商法232条関税の一部引き下げ(25%から15%、2027年まで)や、2026年7月に予定される通商法122条関税の失効といった貿易上の動きが、OEMおよび流通業者に調達戦略を再調整する短期的な手段を提供し、手頃な価格の実現やチャネル在庫計画の改善を通じて、高効率構成の対象市場を拡大する可能性がある。
Recent Industry Developments in 住宅用HVAC市場
- 2026年6月:Daikin Industriesは、空冷式、水冷式、給湯技術を一台に統合した混合型ヒートポンプシステム「Xシリーズ」の発売を発表した。この発売により、Daikinの統合型冷暖房能力が拡大し、グリッド連携製品が強化され、セグメント横断的な販売とエコシステムのロックイン可能性が生まれる。
- 2026年4月:Daikin Industriesは、化石燃料ベースのボイラー・炉システムの電化代替として、北米市場向けに高温対応の空冷式ヒートポンプ「ALTHERMA 3 H HT」を発売した。これにより、北米住宅用HVACにおける電化が進展し、高温負荷向けのプレミアムヒートポンプの選択肢が広がる。
- 2026年4月:Daikin Industriesは、冷房需要とエネルギーコストの上昇に対応するため、欧州の住宅向け省エネ空調技術に関する情報を発表した。この動きにより、Daikinは欧州における規制主導の効率向上および顧客採用を取り込む立場を強化する。


住宅用HVAC市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、対象地域における住宅用暖房・換気・空調機器および関連システムハードウェアの、新設および代替需要を含む販売価値を対象とする。
範囲の除外事項:商業用および産業用HVACシステムは除外し、住宅用HVAC収益の一部として無関係な家庭用機器を扱わない。
セグメンテーション概要
- 機器別
- 冷却・換気機器
- ダクト式スプリットシステム
- ダクトレスシステム
- VRFシステム
- エアハンドリングユニット
- 屋上設置型・ファンコイル
- 暖房機器
- 炉およびボイラー
- ヒートポンプ
- 冷却・換気機器
- 技術別
- 従来型(R410A・R22)
- 低GWP冷媒(R32、R454B、CO₂、プロパン)
- 固定速
- インバーター・可変速
- スマート・接続型
- 設置タイプ別
- 新築
- レトロフィット・交換
- 住宅タイプ別
- 一戸建て住宅
- 集合住宅・コンドミニアム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- 北欧諸国
- ベネルクス
- 東欧
- ロシア
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- ASEAN
- その他アジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他アフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
文献調査
文献調査は、現地調査で仮説を検証する前に市場の骨格を構築するために用いられる。国際エネルギー機関の最新情報、米国EIAの空調データ、米国センサス局の住宅着工件数・許可件数、Eurostatの建築・エネルギー効率に関する発表など、住宅用HVAC需要に直接関連する公的なエネルギー・住宅・貿易指標を精査した。
また、各国の冷媒政策発表、査読済みのHVAC効率研究、税関・貿易統計ポータルなどの資料を用いて、技術動向(例えばヒートポンプの採用や冷媒転換)を把握した。企業の開示資料、投資家向け資料、信頼性のある報道は、製品構成やチャネル重視点の検証に用いた。さらに、企業財務データベースや特許データベースへの一部有料サブスクリプションにより、収益構造の確認と技術革新の方向性の追跡を行った。上記の資料は例示であり網羅的ではなく、その他の公開資料もデータ収集、相互確認、内容の明確化に用いた。
一次インタビューおよび調査
一次調査は、メーカー、流通業者、施工業者、エネルギー政策関係者を含むバリューチェーン全体を対象とした専門家インタビューおよび構造化調査を通じて実施し、価格設定の論理と代替サイクルを明確に把握した。本市場が世界規模であることから、主要地域間で入力データを検証し、住宅ストック、気候条件、ヒートポンプ導入ペースの違いを確認した上で、その結果を用いて公表統計に残る不足部分を補完した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:36% | 経営幹部(CXO):16% | APAC:46% |
| ミドルティア:45% | 機能・事業部門責任者:40% | EMEA:32% |
| 中小規模プレイヤー:19% | マネージャー:44% | 南北アメリカ:22% |
市場規模算定と予測
市場規模の算定は、住宅活動および既存住宅ストックを対象となる機器需要プールに変換し、それを地域別の価格および構成比を用いて価値換算するトップダウン方式から開始する。総額の実態性を保つため、チャネル調査からの価格帯サンプル、施工業者の代替比率、主要機器タイプに関するサプライヤー収益構造の集計といった選択的なボトムアップ検証を実施し、異常値の調整に用いる。
住宅用HVACについては、住宅着工件数・許可件数、代替需要と新設需要の比率、気候区分別のヒートポンプ普及率、効率・冷媒政策の時期、機器タイプ別の平均販売価格の変動といった一連の指標を密接に追跡している。データ系列が欠落または粗すぎる場合は、機器出荷動向、施工業者の作業量傾向、政策インセンティブの適用範囲などの代替指標を適用してその隙間を補い、専門家の意見を得てその調整を確認した。予測に際しては、政策および価格感度に関するシナリオ分析を実施し、その上で、電化、改修需要、部品コストの正常化に関する業界関係者の総意的な方向性見解にベースラインを整合させた。
データ検証と更新サイクル
検証は、最終的な数値が単一のデータ源に依存しないよう、複数の確認を通じて実施される。モデルの出力結果を、住宅完成件数、省エネプログラムの実施状況、技術採用指標といった独立した需要指標と比較し、地域および機器タイプごとの大きな差異を確定前に精査する。
異常値が検出された場合は再検証を行い、必要に応じて一次調査の回答者に再度連絡を取り、価格、構成比、時期に関する前提が変化していないかを確認する。レポートは毎年更新され、主要な政策変更、急激な投入コストの変動、供給の混乱といった重大事象が発生した場合には、適宜中間更新を行う。納品前には、アナリストが最終的な更新確認を行い、クライアントに最新の情報を提供する。
Mordor Intelligenceの住宅用HVAC市場規模と他の公表推定値との比較
住宅用HVACの公表市場規模は、各調査が同一の収益対象を測定しているわけではなく、代替需要、機器構成、地域別価格水準の扱いも異なるため、一見不整合に見えることがある。ヒートポンプ導入ペースの想定や冷媒関連転換の時期の違いも、総額を上下に変動させる要因となる。
一部の推定値は、設置作業費や継続的なサービス契約を機器販売とともに含めることで市場を拡大して算定している。Mordor Intelligenceでは、対象範囲を住宅用HVAC機器の収益に限定し、住宅活動および技術構成の確認を用いてモデルを更新することで、サービスのみの支出を総額から除外している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 82.93 B (2025) | |
| グローバルコンサルティング会社A | USD 95.40 B (2025) | 機器と設置・サービス活動を一体化した広範な収益定義を用いており、しばしば一律の価格上昇を適用するため、平均販売価格の低い地域で価値が過大評価される傾向がある。 |
| 業界団体B | USD 76.10 B (2025) | 出荷量に連動した総額に大きく依拠しており、高付加価値のシステムタイプやスマートコントロールを過小評価する可能性があり、構成比がヒートポンプや高効率機器に移行する際の価格更新に遅れが生じることがある。 |
表全体に見られるばらつきは、主にHVAC収益として何を計上するか、および地域ごとの価格・構成比の更新速度によって説明される。当社の手法は、総額を住宅活動、代替行動、機器の平均販売価格に結び付けることで実用性を保ち、その結果を実際のチャネル情報で検証することで、推定値の再現性と検証容易性を確保している。


レポートで回答される主要な質問
住宅用HVAC市場の現在の価値はいくらですか?
住宅用HVAC市場規模は2026年に881億1,000万米ドルに達しました。
グローバル住宅用HVAC市場はどのくらいの速さで成長すると予測されていますか?
年平均成長率6.24%を記録し、2031年までに1,192億6,000万米ドルに達する見込みです。
収益をリードする機器セグメントはどれですか?
冷却・換気機器が2025年収益の60.12%を占めました。
住宅用HVAC採用において最も急速な成長を遂げている地域はどこですか?
アジア太平洋地域が2031年まで年平均成長率6.82%で成長する見込みです。
将来の製品設計を形成する技術トレンドは何ですか?
インバーター駆動可変速コンプレッサーと組み合わせた低GWP冷媒がイノベーションを加速しています。
ユーティリティは住宅用HVACの購買にどのような影響を与えていますか?
時間帯別料金とデマンドレスポンスインセンティブが、系統連携型ヒートポンプとスマートコントロールを設置した住宅オーナーに報酬を与えています。
最終更新日:



