
北米FMCG物流市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
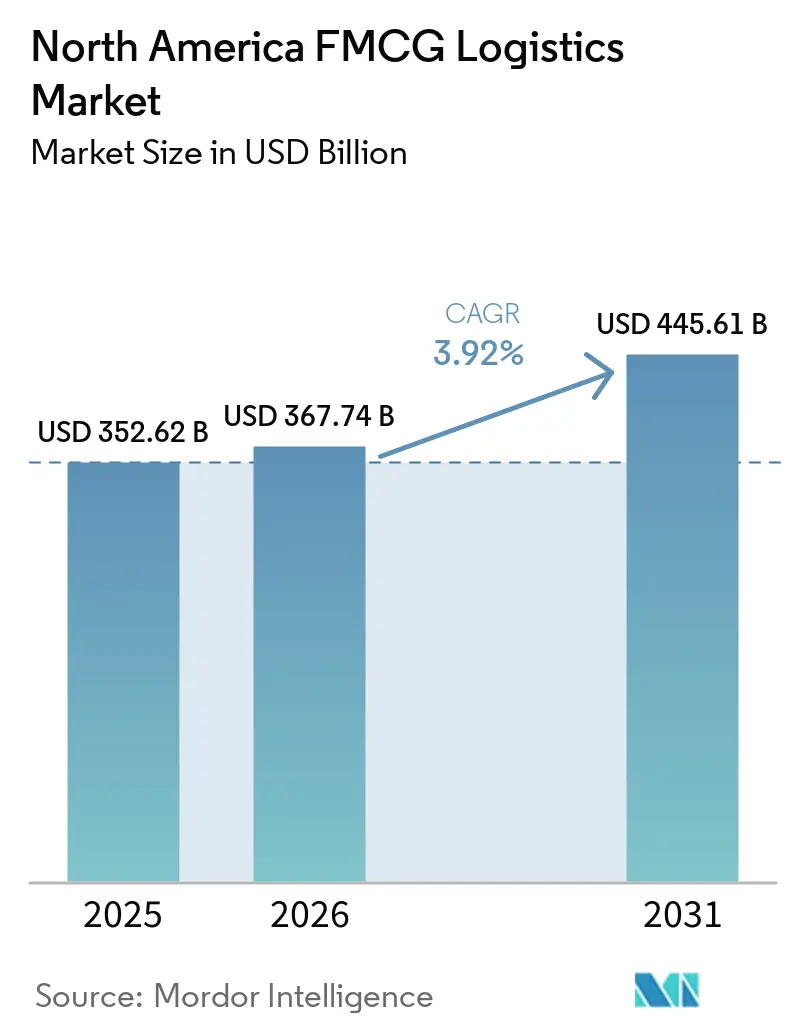
| 基準年の市場規模 (2025) | 352.62 十億米ドル |
| 市場規模 (2026) | 367.74 十億米ドル |
| 市場規模 (2031) | 445.61 十億米ドル |
| 成長率 (2026 - 2031) | 3.92 % |
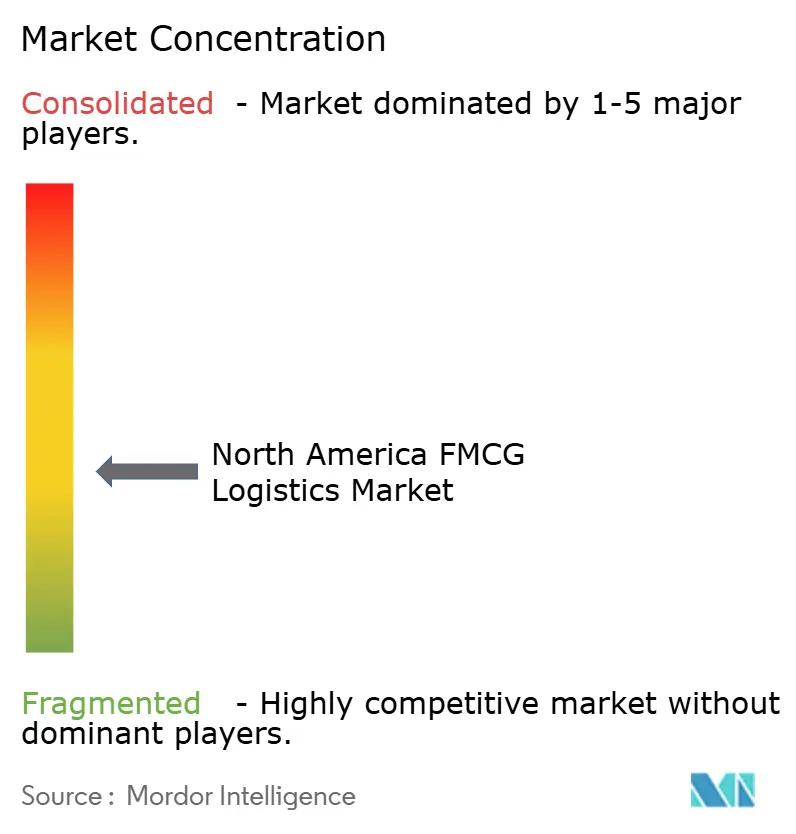
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米FMCG物流市場分析
北米FMCG物流市場規模は、2025年の3,526億2,000万米ドルから2026年には3,677億4,000万米ドルに成長し、2026年〜2031年にかけて3.92%のCAGRで2031年までに4,456億1,000万米ドルに達すると予測されています。
堅調な小売消費、電子商取引の加速、およびインフラ整備が安定した成長を支えるとともに、温度管理サービスおよび付加価値サービスにおけるサービス機会を拡大しています。輸送はスケールリーダーシップを維持していますが、デジタルプラットフォームが運賃の不透明性を低下させ、リアルタイムの可視性を主流の契約に組み込むことで、マージン圧力に直面しています。自動化投資は労働力不足を緩和し、受注サイクルタイムを短縮するとともに、クリーンフリート義務化が高い資本支出にもかかわらず電動冷蔵バンの早期導入を促進しています。メキシコへのニアショアリングが国境を越えた物流フローを再編し、輸送業者は南北の輸送能力と米国の高密度都市ルートのバランスを取ることを迫られています。
レポートの主要ポイント
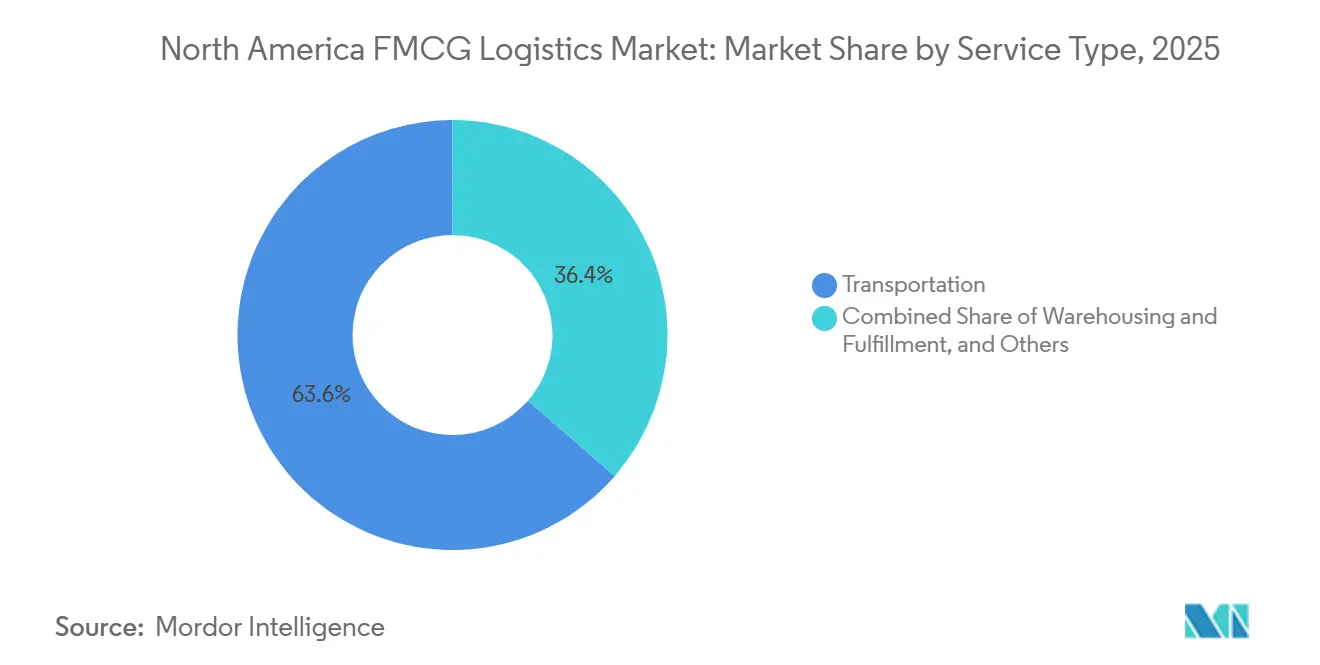
- サービスタイプ別では、輸送が2025年の北米FMCG物流市場シェアの62.96%を占め、付加価値サービスは2026年〜2031年にかけて最も速い4.87%のCAGRを記録すると予測されています。
- 温度管理タイプ別では、非温度管理業務が2025年に92.12%のシェアを保有し、温度管理物流は2026年〜2031年にかけて5.40%のCAGRで成長すると予測されています。
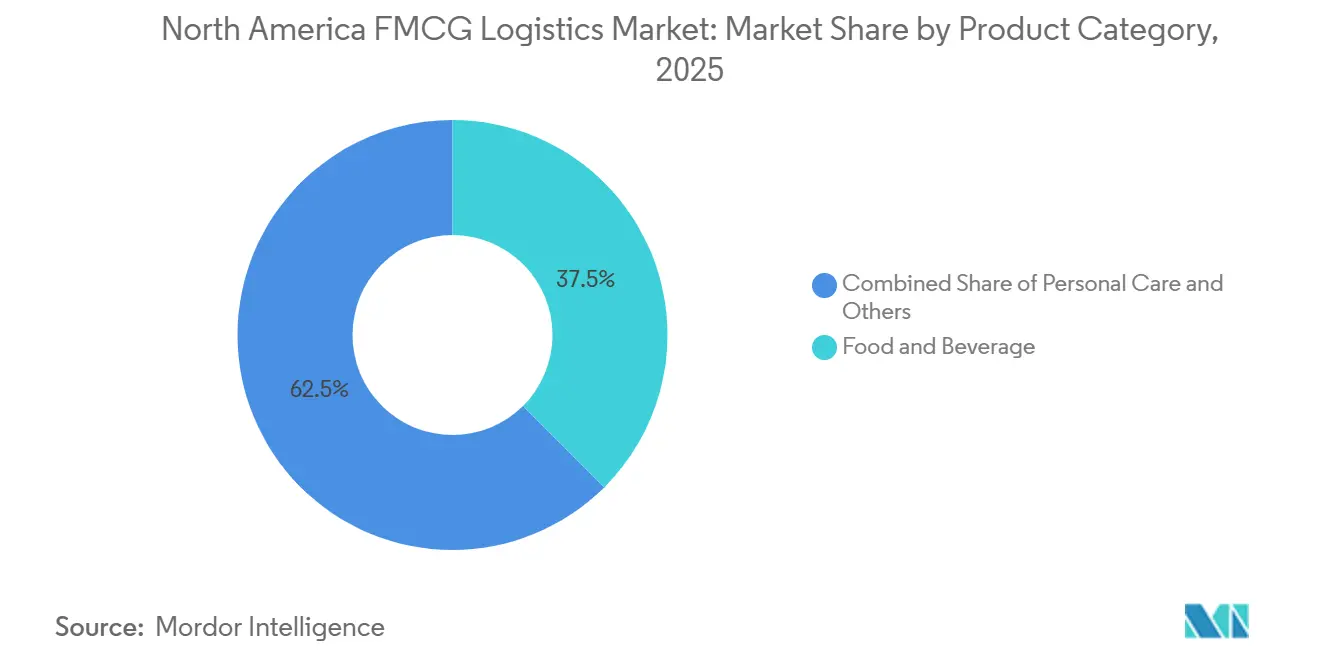
- 製品カテゴリー別では、食品・飲料が2025年の北米FMCG物流市場規模の37.54%を占め、一般用医薬品(OTC)・ヘルスケアが2026年〜2031年にかけて最も高い5.15%のCAGRを記録すると予想されています。
- 流通チャネル別では、オフラインチャネルが2025年に65.83%のシェアでリードし、オンラインチャネルは2026年〜2031年にかけて5.28%のCAGRで拡大すると見込まれています。
- 国別では、米国が2025年に地域収益の87.18%を占め、メキシコは2026年〜2031年にかけて4.95%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子商取引とオムニチャネルフルフィルメント需要の急増 | +1.2% | 米国・カナダの主要都市圏、メキシコシティ回廊 | 短期(2年以内) |
| 冷蔵・冷凍食品消費の拡大 | +0.9% | 米国・カナダ・北部メキシコの都市圏 | 中期(2〜4年) |
| 倉庫自動化とロボティクスの導入 | +0.7% | 米国・カナダ・メキシコの一部製造拠点 | 中期(2〜4年) |
| 電動冷蔵バンに対する州レベルの優遇措置 | +0.4% | カリフォルニア州、ニューヨーク州、ブリティッシュコロンビア州、オンタリオ州 | 長期(4年以上) |
| AI主導の週次POS分析による補充改善 | +0.5% | 米国・カナダの小売ネットワーク | 短期(2年以内) |
| コールドストレージREITの統合による供給能力の解放 | +0.6% | 米国・カナダ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電子商取引とオムニチャネルフルフィルメント需要の急増
米国のオンライン食料品販売は2024年に472億米ドルに達し、2023年比12.9%増加しました[1]。在庫は現在、地域流通センター、マイクロフルフィルメントサイト、および店舗バックルームに分散しており、物流企業は従来のハブアンドスポークモデルを迂回する分割出荷を調整することを余儀なくされています。ウォルマートは2024年に自動化マイクロフルフィルメントノードを設置し、小売業者がラストマイルの複雑性を内製化し、3PLに同等の自動化を求める動きを示しました。ダークストアは配送半径を15マイル以下に圧縮し、ピーク時間帯に冷蔵バンのサイクルを倍増させ、都市部のコールドチェーン供給能力を逼迫させています。プロバイダーは、常温と冷蔵の混合注文を保護するために、リアルタイムルーティングと温度テレメトリーを組み合わせて対応しています。即時配送アプリが頻度の変動を激化させているため、輸送業者は過剰残業なしにサービスレベルを維持するために動的な労働スケジューリングを導入しています。
冷蔵・冷凍食品消費の拡大
米国における一人当たりの冷凍食品摂取量は、前年の56.1ポンドから2024年には58.3ポンドに増加しました。開発業者は2024年に8,500万立方フィートのコールドストレージを追加しましたが、南カリフォルニアおよびダラス・フォートワースでは稼働率が90%を超えたままでした。Lineage Logisticsは2024年7月に44億米ドルを調達し、温度管理供給能力の拡大に向けた投資家の持続的な信頼を示しました。−80°Cの細胞療法物流に対する需要が、超低温冷凍庫室および液体窒素バックアップへのアップグレードを加速させています。フードサービスブランドは、厳格な急速冷凍とクロスドック完全性を必要とする冷凍メニューの範囲を拡大し、プレミアム価格の時間確定サービスを可能にしています。持続的な需給ギャップにより、倉庫はインフレ連動型エネルギーパススルー条項を含む複数年契約を交渉できる立場にあります[2]。
倉庫自動化とロボティクスの導入
GXOは2024年に北米全域で1,000台以上の自律移動ロボットを導入し、ピッキング労働時間を30%削減し、食料品流通センターに24時間稼働体制を実現しました。AutoStoreグリッドは立方体利用率を最大化し、オペレーターが既存のフットプリント内で在庫を3倍にしながら新規リースを回避できるようにします。AIスロッティングエンジンは高回転SKUをパックステーション近くに再配置し、注文ごとに数秒を短縮し、数百万回のピッキングにわたってスループットを向上させます。1サイトあたり500万〜2,000万米ドルの資本支出は、複数年契約にファイナンスを組み込む資本力のある3PLに有利に働く一方、地域プレーヤーは半手動のままで需要急増時にSLAペナルティのリスクを抱えています。ロボティクスはさらに負傷率を低下させ、補償コストを削減し、労働力の定着率を向上させます。
電動冷蔵バンに対する州レベルの優遇措置
カリフォルニア州のバウチャープログラムは2024年に3億9,800万米ドルを投じて電動クラス4〜8トラックを補助し、ディーゼル車に対する価格プレミアムを15%以下に引き下げました。カナダ運輸省は、2027年までに冷蔵ユニットの少なくとも25%を電動化するフリートに対して27億5,000万カナダドル(20億米ドル)の補助金を提供しました。現在のバッテリープラットフォームは、2°C〜8°Cの貨物設定を維持しながら150マイルの都市走行距離をサポートしており、回生ブレーキが走行距離を延長する都市ルートへの導入が集中しています。電力料金が1kWhあたり0.12米ドル未満の市場では2028年までにトータルコストの同等性が期待されていますが、農村部のノードでは充電インフラのギャップが広範な普及を遅らせています。早期導入者はゼロエミッションフリートを活用して小売業者のスコープ3目標を達成し、差別化された契約を獲得しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ドライバー不足と運賃コストの上昇 | -0.8% | 米国・カナダ | 短期(2年以内) |
| コールドストレージ供給能力のボトルネックとエネルギー価格 | -0.6% | 米国の主要都市圏、カナダの都市部 | 中期(2〜4年) |
| IT近代化を遅らせる関税政策の不確実性 | -0.3% | 米国・メキシコ国境回廊、カナダ・米国越境ルート | 短期(2年以内) |
| 越境可視性を妨げるレガシーデータサイロ | -0.4% | 米国・メキシコ、米国・カナダの貿易レーン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ドライバー不足と運賃コストの上昇
米国トラック協会は2024年に78,000人のドライバー不足を計上し、主要トラックロード輸送業者の離職率は90%を超えました。冷蔵スポット運賃は2025年第1四半期に1マイルあたり平均2.85米ドルとなり、前年比8%上昇しました。長距離冷蔵輸送の割り当ては、複数日にわたるルートが帰宅時間を制限するため応募者が不足しており、輸送業者は地域ルートへの転換を余儀なくされ、長距離コールドチェーン供給能力が低下しています。2024年の6〜7%の契約運賃値上げは、固定価格の小売契約に縛られた食料品卸売業者を圧迫しました。荷主はトランジット時間が長くなるにもかかわらず、適格な貨物をインターモーダル鉄道に移行することで対応しています[3]。
コールドストレージ供給能力のボトルネックとエネルギー価格
2024年中、南カリフォルニア、ダラス・フォートワース、およびサバンナで稼働率が90%を超えました。天然ガス価格は2024年に100万BTUあたり平均2.95米ドルとなり、2023年の2.53米ドルと比較して、アンモニアベースシステムの光熱費が12%上昇しました。カリフォルニア州の産業用電力は1kWhあたり0.18米ドルに達し、リスクを抑制するためのソーラーとバッテリーの後付け改修を促しています。ゾーニング審査により許可サイクルが18〜24ヶ月に延び、緩和が遅れ、高いパレット料金が維持されています。追加料金を転嫁できないオペレーターはマージンの打撃を吸収し、さらなる拡張を抑制しています[4]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
付加価値サービスがマージンプールを再形成付加価値サービスは2026年〜2031年にかけて4.87%のCAGRで成長し、ブランドがキッティング、ラベリング、リバースロジスティクスをアウトソーシングしてプロモーションのリードタイムを短縮するにつれ、基本的な幹線輸送の成長を上回ります。輸送は2025年の北米FMCG物流市場シェアの62.96%を維持しましたが、コモディティ化により1マイルあたりのマージンが低下し、差別化はAPIトラッキング、予測的例外アラート、サステナビリティスコアカードへとシフトしています。道路輸送は、厳格な配送時間枠を必要とする生鮮品のラストマイルおよび地域ループを担い、鉄道インターモーダルは1,500マイルを超えるコスト効率の高いレーンを確保しています。航空貨物は高価値医薬品のニッチな手段にとどまり、海上輸送はメキシコおよびカナダからの冷凍輸入品を取り扱います。
倉庫チームは都市部のマイクロフルフィルメントセンター内にメザニン、垂直リフトモジュール、ピックトゥライトレーンを設置し、フットプリントを拡大せずにスループットを向上させています。C.H. RobinsonのNavisphereプラットフォームは、マルチモーダルデータ、自動監査、および輸送業者スコアリングを統合し、輸送管理を戦略的アドバイザリーエンゲージメントとして再定義しています。共有ユーザーフルフィルメントセンターはクライアントの設備投資を削減しながら、多様なSKUセット全体の季節的ピークを平準化します。プロバイダーはリバースロジスティクスワークフローに修理または廃棄オプションを組み合わせ、電子商取引の返品を収益化し、循環経済の指令を満たしています。北米FMCG物流市場は引き続き、デジタルツインを活用してリアルタイムで輸送業者選択を最適化するアセットライトのオーケストレーターを優遇する傾向にあります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
温度管理別:
チルドセグメントと冷凍セグメントの分岐非温度管理貨物は2025年の価値の92.12%を占めましたが、常温保存品の成熟に伴い拡大は鈍化しています。温度管理物流は、冷凍食事サブスクリプション、フレッシュミールキット、および厳格な医薬品規制に支えられ、2026年〜2031年にかけて5.40%のCAGRで成長すると予測されています。チルドチェーンは乳製品、食肉、調理済み食品向けに0°C〜5°Cを維持し、エンドツーエンドのトレーサビリティとクロスドックでの厳格な滞留時間制限を必要とします。−18°Cに保たれた冷凍経路は、急速冷凍供給能力と、ドア開放時の露出を最小化する自動パレットシャトルを必要とします。
−20°C以下の超低温モジュールは細胞・遺伝子治療ペイロード向けに急速に拡大していますが、絶対量は依然として少ないです。温度記録に関する米国食品医薬品局(FDA)の規制はコンプライアンスコストを引き上げ、小規模オーナーをテレマティクスリースまたは売却へと誘導しています。温度管理内の常温サブセグメントはデリケートな菓子類やワインを取り扱い、夏季の温度上昇を監視するためにリモートプローブを使用しています。エネルギー効率の高いコンプレッサーと可変速ドライブにより電力消費量が低下し、電力価格の変動の中でオペレーターのマージンを保護しています。プレミアム医薬品レーンを対象とするプロバイダーは、季節的な小売低迷時の稼働率を保護する長期契約を締結しています。
製品カテゴリー別:
OTC・ヘルスケアが食品を上回る成長食品・飲料は2025年の北米FMCG物流市場規模の37.54%を占め、広範な食料品流通とフードサービスフローに支えられています。小売ネットワークの飽和に伴い成長は鈍化する一方、OTC・ヘルスケアは2026年〜2031年にかけて5.15%のCAGRを記録すると予測されており、GDP準拠の保管とシリアル化されたトラック・アンド・トレースを活用しています。パーソナルケアブランドは電子商取引と直接消費者向けモデルを活用し、化粧品向けの温度管理ゾーンを備えた小包フルフィルメントセンターを優先しています。家庭用品のかさばりながらも低価値なプロファイルは、3PLにトレーラーの積載効率の最適化と帰り荷の調整を促しています。
マイクロフルフィルメントハブが生鮮品、美容品、ビタミンSKUを同一拠点に集約するクロスカテゴリーバスケットが登場し、在庫ゾーニングの複雑性が増しています。OTCラインは、バリデーション書類、保管連鎖監査、コールドチェーンの冗長性によりプレミアム価格を確保しています。食品流通業者は、主要食料品店でのプライベートブランド数量増加に連動した複数年レーンコミットメントを交渉することで手数料を圧縮しています。物流パートナーはトレーサビリティ規則を満たすためにロットレベルスキャンとオンパックラベリングを追加し、基本的な保管料に加えてサービス収益を組み込んでいます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
オンライン普及の加速オフラインチャネルは2025年に65.83%のシェアを占めましたが、サブスクリプションボックス、直販ブランドストアフロント、クイックコマースが需要を再形成するにつれ、オンラインは2026年〜2031年にかけて5.28%のCAGRで成長すると予測されています。小包レベルのピッキングは労働タッチポイントを増加させ、平均注文重量を縮小させ、自動化によって相殺されない限り1単位あたりのマージンを圧迫します。ウォルマートが2024年に米国4,000店舗でオンライン食料品ピックアップを展開したことは、小売業者がデジタルフロントエンドとレガシー不動産を統合する方法を示しています。
クイックコマースアプリは2マイルゾーン内での15分配送を約束し、3PLに高密度都市グリッドにスポークサイトを開設させ、100SKUアソートメント内で常温と冷蔵の在庫を分割して維持させています。直接消費者向けブランドは卸売業者を迂回して単一クライアントノードから出荷しますが、数量が拡大するにつれて運賃割引を獲得するために共有3PLハブに移行します。オフラインスーパーマーケットは体験型マーチャンダイジングを強化して来店客数を維持し、調理済み食品、試食、ヘルスクリニックを組み合わせてシェアを維持しています。物流プランナーはルート頻度を再調整し、カーブサイドピックアップスロットを満たしながら空走距離を抑制するためにマイクロドロップウィンドウを追加しています。
地理的分析
米国 FMCG ロジスティクス市場
米国は2025年の北米 FMCG ロジスティクス市場シェアの87.18%を占め、36 ビリオン立方フィートの冷蔵倉庫容量と、沿岸間の小売ネットワークを結ぶ高密度なマルチモーダル回廊に支えられている。食料品 EC の普及率は2024年に総売上高の15.8%に達し、キャアは在庫をマイクロフルフィルメントノード、郊外型 DC、および農村部のクロスドックに分散させるようになった。カリフォルニア州は2024年に電動冷蔵トラック向けバウチャーとして3億9,800万米ドルを拠出し、ロサンゼルスおよびサンフランシスコ都市圏におけるゼロエミッションのラストマイル導入を加速させた。ロサンゼルス港は2024年に920万 TEU を取り扱い、リーファーコンテナがスループットの8%を占め、輸入ピーク時には内陸冷蔵保管に負荷がかかった。
カナダ FMCG ロジスティクス市場
カナダはトロント・モントリオール・バンクーバーへの人口集中の恩恵を受けており、2024年には冷蔵保管の稼働率が88%を超えた。しかし、プレーリー地帯や大西洋岸諸州への長距離輸送がパレット当たりコストを押し上げている。カナダ運輸省の27.5 ビリオン カナダドル(19.1 ビリオン 米ドル)プログラムは中型・大型電動フリートを補助し、ゼロエミッション冷蔵チェーンバンの早期導入を促進している。米国との二国間貿易は2024年に7,630 ビリオン カナダドル(5,600 ビリオン 米ドル)に達し、FMCG 商品が金額ベースで約18%を占めた。食品安全規制の調和により検査待ちが減少しているが、冬季の気象障害により高速道路閉鎖時には越境鉄道へのフレート転換が依然として発生している。
メキシコ FMCG ロジスティクス市場
メキシコは、ニアショアリングによって消費財の組み立てがモンテレイ、ケレタロ、グアダラハラの各回廊に移転するにつれ、2026年から2031年にかけて4.95%の CAGR を記録すると予測されている。外国直接投資は2024年に361 ミリオン 米ドルに達し、消費財企業が流入額の22%を獲得した。ラレドおよびエルパソにおける国境での滞留時間は2024年に平均2.4時間となり、2023年の3.1時間から短縮され、生鮮品の腐敗リスクが低下した。冷蔵保管スペースの合計は1億8,000万立方フィートで、メキシコシティ都市圏に集中しており、地方都市は断熱トレーラーと保冷剤に依存しているため品質管理上の課題が生じている。小規模な個人事業主が支配する分散した輸送市場がテレマティクスの普及を制約しているが、USMCA 主導の規制調和が GPS および温度センサーを活用したフリートの近代化を促進している。
規制環境
北米における食品およびOTC/ヘルスケアのロジスティクスは、トレーサビリティおよび衛生的な輸送要件の強化によって形づくられており、常温・温度管理混載貨物を取り扱う運送会社、倉庫、3PLにとって文書化とデータ取得の要求が高まっている。米国では、食品安全強化法(FSMA)のトレーサビリティ規則(FSMA 204)に関するFDA要件が、特定の食品について重要な追跡イベントと主要データ要素を定めており、FDAは当初2026年1月の期限から30ヶ月延長し、義務的な遵守期日を2028年7月20日と定めている。これにより、荷主およびロジスティクス事業者が電子的な記録保持を標準化するための実施期間が延びている。
日々の運用上のコンプライアンスは、食品輸送機器の清掃、消毒、検査に関する手順書および記録、さらに21 CFR 1.908に基づく温度管理の文書化を含む、衛生輸送に関する規制によっても継続的に規定されている。貿易面では、米国、カナダ、メキシコにわたる統合されたFMCGサプライチェーンが、2026年のUSMCA見直しサイクルによる追加的な不確実性に直面している。その結果、関係者は原産地証明と国境を越えた可視性への重点を強めており、検査リスクや、主要な輸送ルート、在庫バッファ、運送会社の輸送能力計画に影響を及ぼしうる政策変更の可能性を管理している。
バリューチェーン分析
バリューチェーンは、原材料や包装材を調達し、それらを完成品に変換し、食料品、量販店、コンビニエンス、ドラッグストア、およびeコマースチャネル向けの流通網に在庫を送り込むFMCGメーカーおよびブランドオーナーから始まる。その後のロジスティクス実行には、入庫・出庫輸送(トラックロード、LTL、インターモーダル鉄道、および高付加価値ヘルスケア製品向けの限定的な航空輸送)と、倉庫保管(常温物流センター、冷蔵・冷凍施設、都市型マイクロフルフィルメント拠点)が含まれる。Americold、C.H. Robinson、GXO、J.B. Hunt、Kuehne+Nagel、Ryder、XPOなどの大手3PL/4PLおよびコールドチェーン専門企業は、輸送管理、専属輸送、冷蔵保管、フルフィルメント、そしてラベリング、キッティング、返品処理などの付加価値サービスを提供している。
これを支える層には、港湾や国境ゲートウェイ、WMS/TMSおよびトレーサビリティを可能にする技術提供者、そして基準策定やレジリエンス強化の取り組みを調整するConsumer Brands Association、FMI、NASCO、Food Shippers of Americaといった業界団体が含まれる。2024年から2025年にかけては、港湾労働争議に関連した混乱リスクが摩擦要因となり、混雑や在庫遅延を引き起こす可能性があったほか、国境を越えた税関システムの障害や検査強化が、時間に敏感な生鮮品の流通を遅らせる可能性もあった。これに対応して、関係者は米国運輸省が主導するFreight Logistics Optimization Works(FLOW)などのプログラムを通じて多層的なデータ共有を強化し、手作業による受け渡しを減らし、各拠点における例外対応の管理を強化するための自動化と可視性への投資を進めている。
競合環境
北米FMCG物流市場は中程度の分散を特徴とし、資産重視のコールドストレージ大手であるLineage LogisticsとAmericoldが全国的なフットプリントを確立する一方、中堅3PLは特定製品を中心に地域ニッチを開拓しています。プライベートエクイティプラットフォームは2024年〜2025年に複数の買収を完了して沿岸から沿岸のネットワークを構築し、独立系オペレーターにスケールパートナーシップの検討を迫っています。Lineageの2024年7月の44億米ドルのIPOは、太平洋岸北西部および南東部の未開拓地域での自動化改修と新施設に資金を提供しています。
GXOは1,000台以上のロボットを設置してピック時間を短縮し、テクノロジーを主要な競争の場として位置づけています。デジタル貨物ブローカーはドライバン輸送レーンに機械学習を適用していますが、冷蔵コンプライアンスの検証に苦労しており、検証済みコールドチェーンプロトコルを提供する既存プレーヤーに余地を残しています。超低温細胞療法物流および高密度都心部周辺での15分食料品フルフィルメントにおいてホワイトスペースの機会が生まれています。輸送業者はエネルギー効率の高い冷凍設備、再生可能エネルギー駆動の倉庫、および小売業者のスコープ3監査を満たすESGレポーティングによって差別化を図っています。
運転時間規制と電子ログデバイス(ELD)義務化により国境を越えたドライバーコンプライアンスが標準化されているため、サービス品質と例外処理が主要な競争上のレバーとなっています。シュナイダーナショナルは、より小規模な地域プレーヤーであるBrimich Logisticsに代わり、全国的なカバレッジと専用契約輸送を持つより関連性の高い冷蔵輸送業者として台頭しています。市場参加者はWMS、TMS、POSフィードを統合するデータレイクに投資し、遅延が欠品に連鎖する前にフラグを立てるAI分析を可能にしています。デジタル刷新に資金を投じられないプロバイダーはマージン侵食と買収リスクに直面しています。
北米FMCG物流産業リーダー
-
C.H. Robinson
-
Americold
-
DHL Group
-
XPO, Inc.
-
Kuehne+Nagel
- 注:主要企業の掲載順は順位を示すものではありません。
北米 FMCG ロジスティクス市場 このレポートでカバーされる企業
- Americold
- Brimich Logistics
- C.H. Robinson
- Ceva Logistics
- DHL Group
- DSV A/S
- Expeditors International
- FedEx
- GEODIS
- GXO Logistics
- Hellmann Worldwide Logistics
- Hub Group
- J.B. Hunt Transport Services
- Kenco Group
- Kenco Logistics
- Kuehne + Nagel
- Lineage Logistics
- NFI Industries
- Penske Corporation
- Rhenus Logistics
- Ryder System
- Saddle Creek Logistics Services'
- Total Quality Logistics
- XPO, Inc.
市場機会と将来展望
大規模な流通網とコールドチェーンインフラの拡充は、オムニチャネル小売に紐づく自動化、多温度帯保管、より迅速な補充サイクルの対象範囲を拡大している。2026年には、Nestle USAがカリフォルニア州アルビンにASRS技術を備えた3億3,000万米ドル規模、70万平方フィートの自動化流通センターを開設した例や、Ahold Delhaize USAがノースカロライナ州バーリントンで、100万平方フィートを超える規模で生鮮・冷凍対応能力を計画したおよそ8億6,000万米ドル規模の流通センターの着工を発表した例が挙げられる。これらのプロジェクトは、施設設計、自動化の後付け導入、コミッショニング、サービス継続性を要するネットワーク切替えといった分野において、3PLおよびインテグレーターにとって活発なホワイトスペースが存在することを示している。
デジタルオーケストレーションと新しい運用モデルは、FMCGネットワークが労働力の制約とより厳しいサービス時間枠に直面する分野においても、サービス機会を生み出している。UNFIは2026年に、AIを活用したサプライチェーン計画プラットフォームのネットワーク全体での展開を完了し、AI主導の車両管理を拡大したと報告しており、POS信号を補充や配車に結びつける統合的な計画と実行の可視性への需要を反映している。並行して、PepsiCoはGatikとの自律走行トラック輸送事業をテキサス州やアリゾナ州などで拡大することを確認しており、これはコンプライアンス管理を備えた専属的かつ再現可能なミドルマイル輸送ルートへの需要を支えている。FSMA 204の遵守期日が2028年7月20日と定められている中、受入、保管、輸送の各業務プロセスにおいて、並べ替え可能な電子トレーサビリティ記録を運用化できるロジスティクス事業者は、トレーサビリティの適用範囲が最も広い食品カテゴリーにおいて商業化の道筋を持つ。
最近の産業開発事情 北米 FMCG ロジスティクス市場
- 2026年6月:C.H. RobinsonによるDeSpir Logisticsの約7,500万米ドルでの買収により、高付加価値・高リスク貨物の輸送およびセキュリティ能力が拡大する。この取引により、盗難リスク、保管の連続性、例外対応が商業的な差別化要因となる、機密性の高いFMCGおよびOTC/ヘルスケア関連の輸送に適用できる特殊な管理体制が追加される。
- 2026年5月:Americold Realty TrustとEQTは、北米の12ヶ所の冷蔵保管施設(合計約1億2,400万立方フィート)を所有・運営するための13億米ドル規模の合弁事業を発表した。この取引により、大規模かつ組織的なコールドチェーン能力へのアクセスが拡大し、食品安全、エネルギー管理、サービスの一貫性にとって重要なポートフォリオ全体のアップグレードが後押しされる。
- 2026年2月:DHL Supply ChainはRLColdと覚書を締結し、北米全域で食品・飲料のコールドチェーン物流向けに500万平方フィートを超える多温度帯流通センターを開発することとした。この提携は、現代的なコールドチェーン拠点の拡大を加速することを目的としており、許認可期間や高い占有率に制約される市場においてネットワーク密度を高める道筋を提供する。
北米 FMCG ロジスティクス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、市場は北米全域にわたって、入荷輸送から小売および電子商取引フルフィルメントを支える流通活動に至るまで、日用消費財を移動・保管・取り扱うサードパーティ物流サービスを対象としています。
対象外の範囲:FMCG製造業者または小売業者が直接行う自社物流は除外され、FMCG供給チェーンに紐付かない宅配便収益も除外されます。
セグメンーション概要
- サービス別(金額)
- 輸送
- 道路
- 鉄道
- 航空
- 海上
- 倉庫保管・流通
- 付加価値サービス
- 輸送
- 温度管理別(金額)
- 温度管理あり
- チルド(0〜5°C)
- 冷凍(−18〜0°C)
- 常温
- 超低温・ディープフローズン(−20°C未満)
- 温度管理なし
- 温度管理あり
- 製品カテゴリー別(金額)
- 食品・飲料
- パーソナルケア
- 家庭用品
- OTC・ヘルスケア
- その他
- 流通チャネル別(金額)
- オンライン
- オフライン
- 国別(金額)
- 米国
- カナダ
- メキシコ
データソース、市場規模の算定、および検証
デスクリサーチ
規模算定の基盤を構築するため、米国、カナダ、メキシコ全域にわたる測定可能なフレートおよび倉庫保管シグナルにFMCG物流需要をマッピングすることから始めます。モデルの根拠として公的情報源を活用しており、具体的には米国国勢調査局(卸売・小売取引)、運輸統計局およびUSDOTデータセット、カナダ統計局の輸送・貿易表、メキシコINEGI指標などが含まれます。食品の比重が高いカテゴリーについては、USDAやFDAなどの情報源が数量、コンプライアンス要件、取り扱い要件に関するコンテキストを提供します。
次に、業の開示資料、投資家向けプレゼンテーション、主要港湾・空港の統計、物流・トラック輸送協会の発表を重ね合わせ、価格設定とサービスミックスの変化を把握します。データのクリーンアップとクロスチェックのために、企業財務情報とニュースを提供する有料サブスクリプション、輸出入の積荷レベルデータ、契約・入札トラッキングも参照しており、これらはレート動向と容量追加に関するサニティチェックを支援します。デスクインプットは網羅的なものではなく、前提条件の検証とデータギャップの解消のために、他の多くの公的・有料情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、FMCG支出のうちアウトソーシング物流を通じる割合、およびその割合が温度管理ニーズ、オンライン対オフライン流通、越境取り扱いによってどのように変化するかを確認するために活用されました。稼働率、サービスアタッチレート、価格変動に関する前提条件を確認・調整できるよう、地域全体の物流プロバイダー、倉庫オペレーター、キャリア、FMCGサプライチェーンバイヤと幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:25% | CXO:12% |
| 中位層:61% | 部門・ユニットリーダー:41% |
| 中小規模プレイヤー:14% | マネージャー:47% |
市場規模の算定と予測
コアとなる規模算定は、地域のフレート活動と物流サービス強度からFMCG需要を再構築し、輸送、倉庫保管、流通のアウトソーシング浸透率でフィルタリングするトップダウン方式を採用しています。実際には、食料品・パーソナルケア販売動向、包装品の輸出入フロー、冷蔵保管容量の追加、トラックロードおよび倉庫レートの方向性などの指標に需要プールを結び付けています。FMCGは時間的制約が大きいため、温度管理シェアと電子商取引フルフィルメント要件は、サービスミックスと移動単位当たりの平均収益を変化させる重要な特徴として扱われました。
合計値を現実的に保つため、倉庫保管のパレット位置当たりのサンプル価格やスループット指標、プロバイダーの開示情報とチャネルチェックから推定したモード別収益分割などの選択的なトムアップチェックを実施しています。サブセグメントに明確な公開数量データが不足している場合、プロキシ指標(容量成長、稼働率範囲、レート指数)を用いてギャップを処理し、インタビューを通じて再検証しました。予測については、レート正常化、越境摩擦、在庫戦略に関するシナリオ分析を適用し、最終的な方向性をオペレーターと荷主が共有する最も一般的な見解に合わせました。
データ検証と更新サイクル
アウトプットは、サービス、地域、時間軸にわたる整合性チェックを通じて検証され、レート指数、容量発表、貿易・フレートシリーズなどの独立したシグナルと比較されます。これらの指標によって裏付けられない大きな変動が現れた場合、前提条件を再検討し、承認前に関連する専門家に再確認します。計算、単位、通貨タイミングが別のアナリストによってチェックされるよう、複数ステップのレビューを実施しています。
レポートは年次で更新され、レート、容量、または貿易フローに重大な変化をもたらす事象が発生した場合には中間更新が行われます。納品前最終更新パスを完了し、クライアントが定義された調査範囲とモデルロジックに合致した最新の見解を受け取れるようにしています。
Mordor Intelligenceの北米FMCG物流市場推計と他の公表推計との比較
FMCG物流の公表市場価値が大きく異なって見えることがありますが、これは各出版社がサービス境界、価格設定の時間的基準、温度管理活動の取り扱いを異なる方法で定義している可能性があるためです。選択された年、通貨換算のタイミング、越境フローが完全な物流支出としてカウントされるか国内区間のみとしてカウントされるかも、顕著な差異を生み出します。
この表は、主にFMCG物流収益としてカウントされるものと、FMCGに間接的にしか関与しない隣接物流支出との違い、およびオンラインフルフィルメントのモデル内での価格設定方法から生じる差異を示しています。一部の推計では自社輸送・倉庫業務も混在しているか、契約リセットのタイミングやモード間のレート軟化を反映しない単一の価格上昇カーブを適用しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 352.62 ビリオン 米ドル(2025年) | |
| 業界団体A | 330.00 ビリオン 米ドル(2025年) | 会員報告の輸送活動に基づくことが多く、FMCGフローに紐付くアウトソーシング倉庫保管、流通、付加価値サービスを過小評価する可能性があります。 |
| 業界誌B | 390.00 ビリオン 米ドル(2025年) | より広範な小売物流支出を使用し、混合レートインフレを適用することが一般的であり、非FMCGカテゴリーを取り込み、電子商取引フルフィルメント収益を過大評価する可能性があります。 |
この比較は、範囲と価格設定タイミングが差異の実際的な要因であることを示しており、Mordor Intelligenceのモデルでは、北米内のアウトソーシングされたFMCG輸送、倉庫保管、流通、および関連付加価値サービスに紐付いている場合にのみ収益としてカウントされます。インプットを貿易、フレート、容量、レートシグナルに追跡可能な状態に保つことで、最終的な数値は再現性が高く、新しいデータが到着した際に照合しやすい状態を維持しています。
レポートで回答される主要な質問
2026年の北米FMCG物流市場の規模はどのくらいですか?
北米FMCG物流市場は2026年に367.74 ビリオン 米ドルと評価されており、2031年までに445.61 ビリオン 米ドルに達すると予測され、2026年から2031年にかけてCAGR 3.92%で成長する見込みです。
2031年にかけて最も急速に成長しているサービスセグメントはどれですか?
付加価値サービスは、2026年から2031年にかけてCAGR 4.87%で成長すると予測される、より高い成長率を示すサービスセグメントの一つです。この成長は、ブランド各社がプロモーションのリードタイムを短縮するためにキッティング、ラベリング、リバース物流のアウトソーシングを拡大していることによって牽引されており、デジタルトラッキング、予測アラート、サステナビリティスコアカードによって支えられています。
米国は地域のFMCG物流においてどのくらいのシェアを占めていますか?
米国は2025年における地域のFMCG物流収益の87.18%のシェアを占めています。この地位は、36億立方フィートの冷蔵倉庫容量と、沿岸間の小売ネットワークを支える密度の高いマルチモーダル回廊によるものです。
温度管理供給能力が拡大している理由は何ですか?
冷凍食品サブスクリプション、フレッシュミールキット、および−80°Cの細胞療法物流を含む医薬品の要件に牽引され、温度管理容量が拡大しています。米国の一人当たり冷凍食品消費量は2024年に58.3ポンドに増加し、2024年に8,500万立方フィートが追加されたにもかかわらず、主要ハブにおける冷蔵保管稼働率は90%を超えています。このセグメントはCAGR 5.40%で拡大しています。
電動冷蔵バンは業務にどのような影響を与えますか?
カリフォルニア州の3億9,800万 米ドルの補助金などのクリーンフリート義務と奨励策により、電動冷蔵バンのディーゼルコストプレミアムが15%未満に低下しています。現在のバッテリーは2〜8°Cで150マイルの都市走行距離をサポートしており、都市部での普及が進んでいます。電力コストが1kWhあたり0.12 米ドル未満の市場では、2028年までに総コストの同等性が見込まれています。
地域内で最も急速に成長すると予測されている国はどこですか?
メキシコは、2026年から2031年にかけてCAGR 4.95%という北米諸国の中で注目すべき成長を記録すると予測されています。この成長は、モンテレー、ケレタロ、グアダラハラ回廊への消費財組立のニアショアリングと、ラレドおよびエルパソにおける国境滞留時間の短縮によって牽引されています。