
北米塗料・コーティング添加剤市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 2.85 十億米ドル |
| 市場規模 (2026) | 3 十億米ドル |
| 市場規模 (2031) | 3.85 十億米ドル |
| 成長率 (2026 - 2031) | 5.12 % |
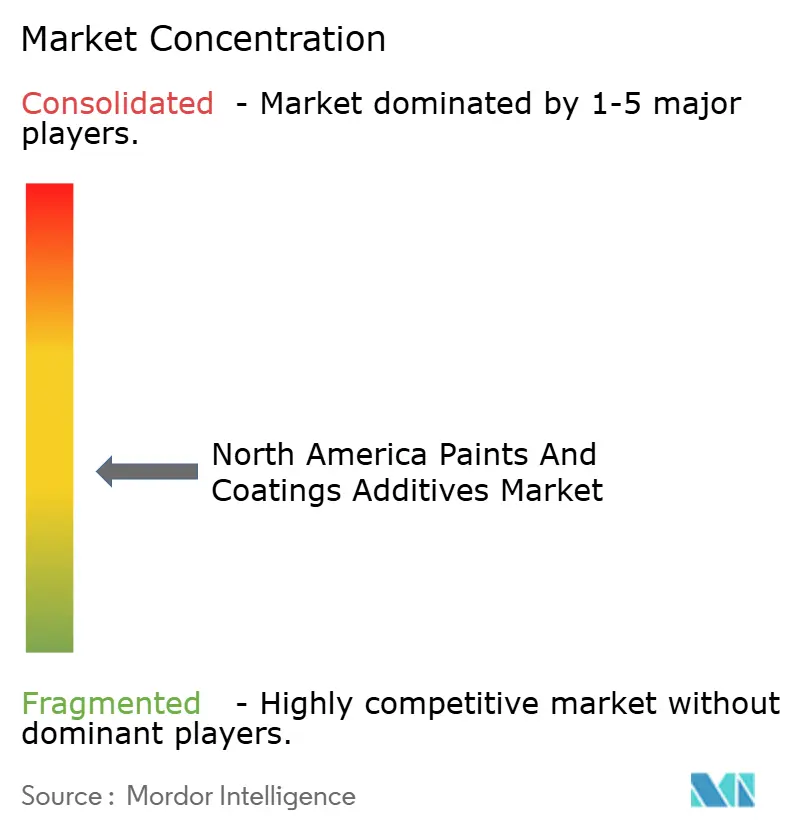
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米塗料・コーティング添加剤市場分析
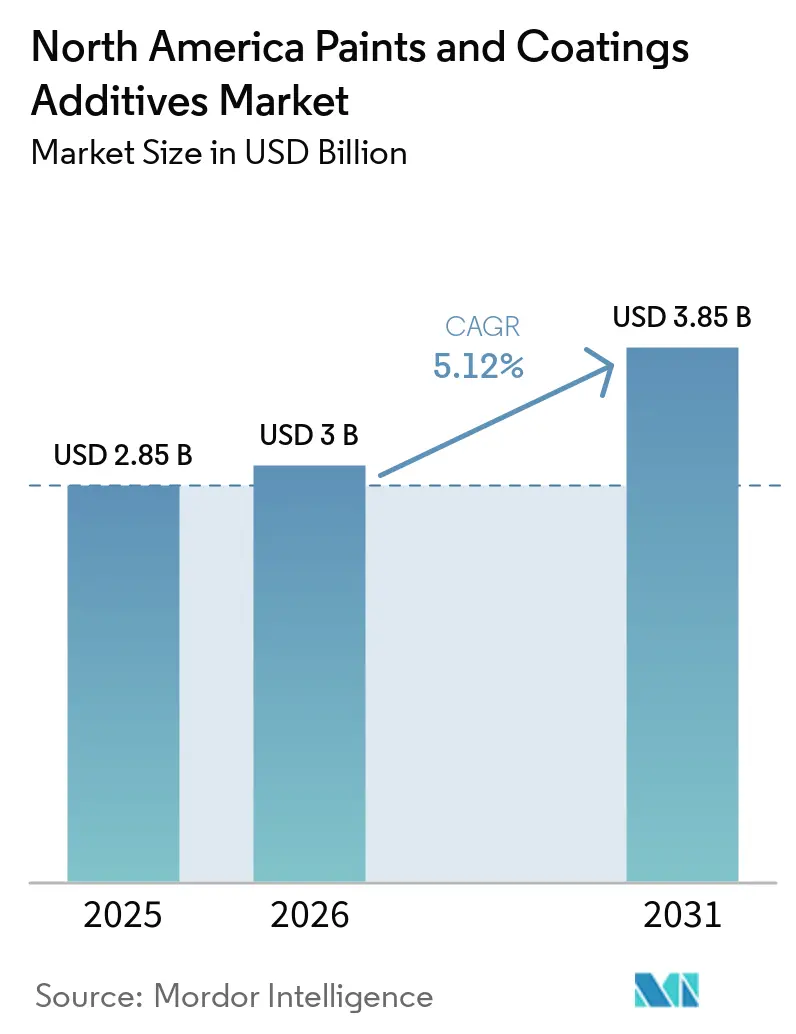
北米塗料・コーティング添加剤市場規模は2025年に2.85 ビリオン 米ドルと評価され、2026年の3.00 ビリオン 米ドルから2031年には3.85 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.12%です。北米塗料・コーティング添加剤市場は、米国およびカナダにおける揮発性有機化合物(VOC)規制の強化によって形成されており、装飾用および工業用塗料における配合サポートの需要が高まっています。水性システムは安定性と塗布性能を維持するために分散剤、消泡剤、レオロジー調整剤を使用しており、塗料量が安定している場合でも水性システムの普及拡大が添加剤需要を押し上げています。建設、自動車、工業メンテナンス需要が北米塗料・コーティング添加剤市場に幅広い顧客基盤をもたらし、単一の最終用途への依存を回避しています。サプライヤーは多機能かつ低炭素素材で対応する一方、顧客側ではより多くの試験、文書化、認定作業が求められています。生産投資や新製品発売は、サプライヤーがこの地域を技術開発・製造の重要拠点と見なしていることを示しています。
レポートの主要ポイント
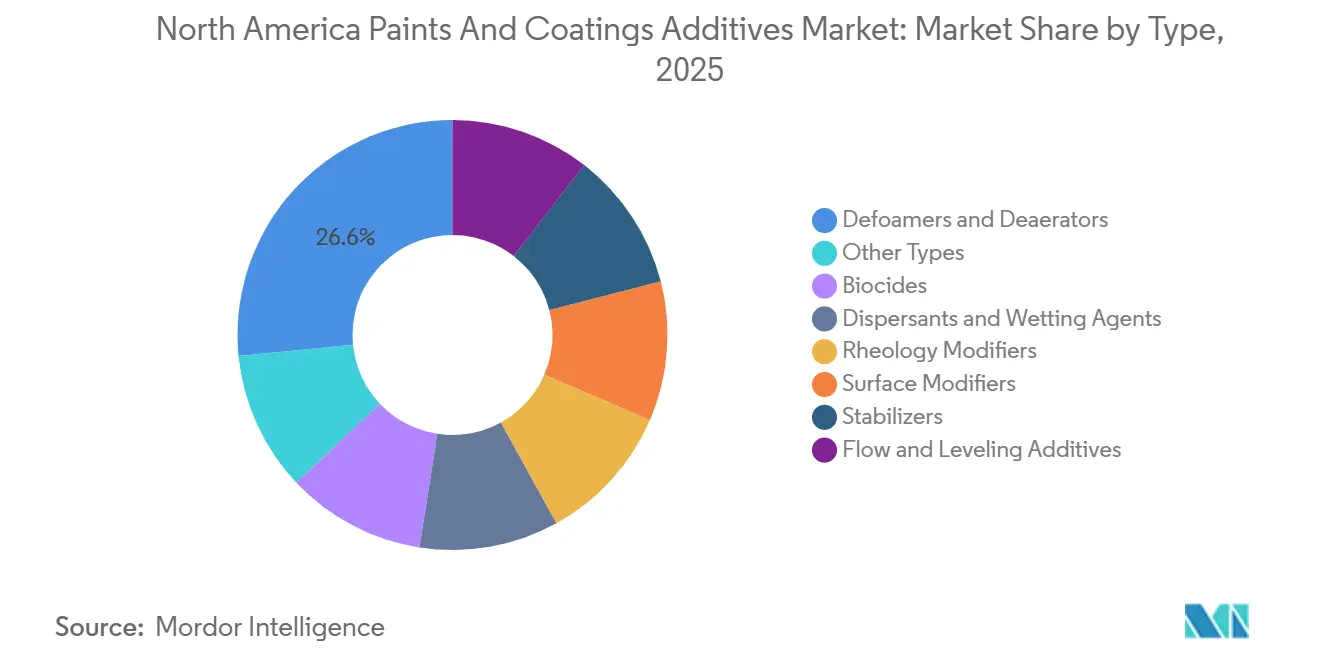
- タイプ別では、消泡剤・脱気剤が2025年の北米塗料・コーティング添加剤市場において26.56%のシェアを占め、2031年までに5.84%のCAGRで成長すると予測されています。
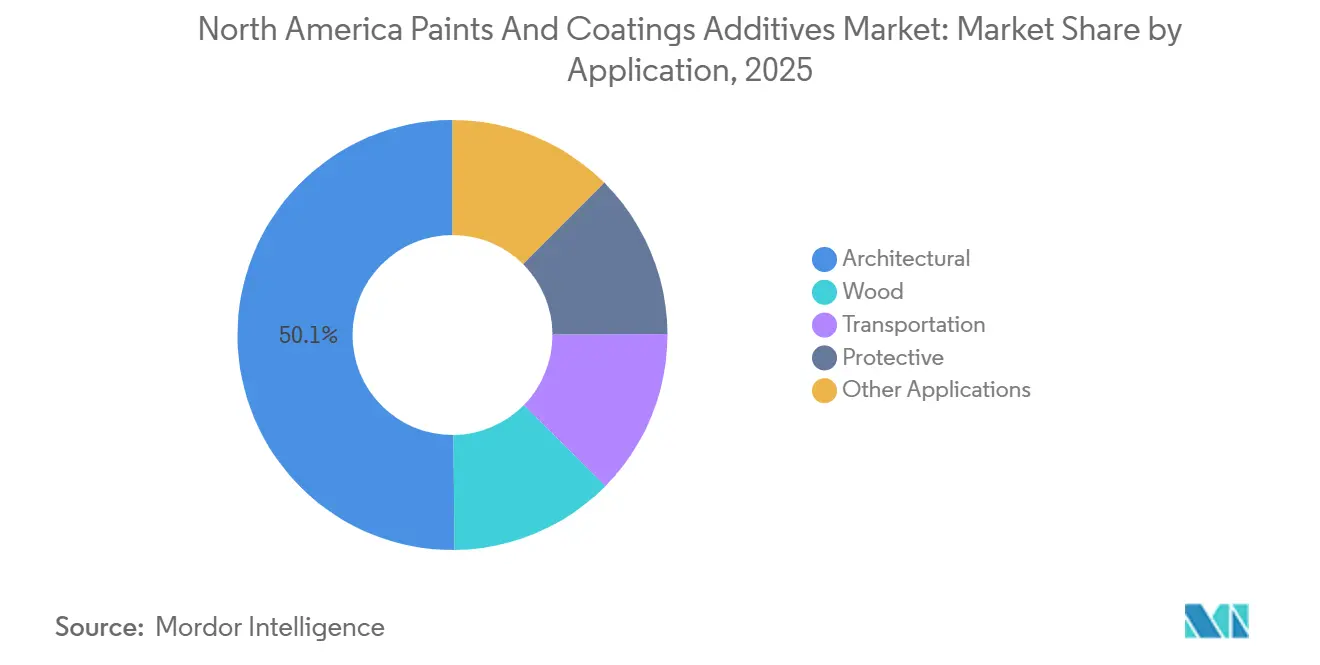
- 用途別では、建築用が2025の北米塗料・コーティング添加剤市場シェアの50.14%を占め、防食・保護用は2031年までに6.26%のCAGRで成長すると予測されています。
- 地域別では、米国が2025年の北米塗料・コーティング添加剤市場シェアの76.67%を占め、2031年までに6.02%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水性・低VOCコーティングへのシフト | +1.7% | 米国およびカナダで集中的に施行されるグローバルトレンド | 短期(2年以内) |
| インフラ更新および非住宅建設 | +1.3% | 北米、特に米国サンベルトおよびミッドウェスト回廊で最も顕著 | 中期(2~4年) |
| 自動車および電気自動車コーティングの成長 | +1.0% | 米国およびカナダ、メキシコのOEM拠点への波及 | 中期(2~4年) |
| 高性能・多機能添加剤の需要 | +0.8% | グローバル、北米が商業的普及をリード | 中期(2~4年) |
| 配合におけるバイオベースおよびPFASフリー添加剤の認定 | +0.5% | グローバル、早期採用は米国およびカナダに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
水性・低VOCコーティングへのシフト
2025年1月に連邦規則集(CFR)第40編第59部に基づく国家揮発性有機化合物排出基準が改訂され、関連する消費者向けおよび商業用製品に対して製品加重反応性限界が導入されました[1]。この変更により、重量ベースのVOC含有量を超えた観点が重視されるようになり、オゾン生成ポテンシャルの低減を支援できる造膜助剤や消泡剤の価値が高まりました。水性システムでは、水が溶剤と同様の方法で樹脂系を溶解しないため、分散剤と安定剤が必要です。この要件により、メーカーが水性配合に移行するにつれて、完成塗料1単位当たりの添加剤使用量が増加します。プロの施工業者も低臭気、アルキルフェノールエトキシレートフリー、ほぼゼロVOCの製品を好む傾向があり、配合要件がさらに高まっています。カナダでは、特定製品に関するVOC濃度限界規制が同じ方向性を示しており、北米塗料・コーティング添加剤市場における地域的なコンプライアンスへの注目を強化しています。
インフラ更新および非住宅建設
連邦橋梁データによると、多くの米国の橋梁がいまだ対応を必要としており、メンテナンスおよび再塗装プログラムへの需要を支えています[2]。橋梁、高速道路、水道施設に使用される防食・保護システムは、10~15年の性能仕様と保証期間を必要とします。これらの要件により、コーティングパッケージにおけるレオロジー調整剤、沈降防止剤、腐食抑制剤の役割が高まっています。北米塗料・コーティング添加剤市場は、家計支出パターンではなく予算配分スケジュールに従う公共資本プログラムから恩恵を受けています。防食・保護コーティングが必要なサービス期間にわたって塗布の一貫性、耐食性、塗膜品質を維持しなければならない場合、プレミアム添加剤パッケージが重要となります。コーティングプロジェクトが計画、調達、メンテナンスサイクルを経て進行する中で、この分野はサプライヤーに数年にわたる需要の可視性を提供します。
自動車および電気自動車コーティングの成長
電気自動車はバッテリーエンクロージャー、構造的なアンダーボディ部品、電動アクスルアセンブリへのコーティング適用を必要とします。これにより、車両生産台数だけでは捉えられない電着塗装および関連性能材料への需要が生まれています。Ford BlueOval City、General Motors Ultiumプラットフォーム工場、Teslaの拡張に関連する新しい塗装ラインは、旧来の施設よりも厳しい性能要件を持つ水性ラインを採用しています。インフレ抑制法に基づく国内製造インセンティブが、南東部およびミッドウェストにおける新たな組立能力への投資を支援しました。これらの施設では、車両仕上げ時に性能および環境要件を満たすコーティングシステムが必要です。メキシコの拡大する完成車メーカー(OEM)組立の役割も、統合されたティア1サプライチェーンを通じて北米塗料・コーティング添加剤市場を支えています。
高性能・多機能添加剤の需要
配合業者は、湿潤、泡制御、レオロジー安定性を同時に対処する化学物質を使用することで、添加剤の部品表を統合しています。これにより配合中のコンポーネント数が減少する一方、残存する各材料の重要性が高まります。Evonik Industries AGは2026年4月にAncamine 2875を発売しました。これは変性ポリアミン硬化剤であり、12ミル膜厚で0.1パーム未満の水蒸気バリアと速硬化性を兼ね備え、アルキルフェノール促進剤を含みません。BASFのPFASフリーEfka FL 3287およびEfka FL 3782は、スリップを加えることなくレベリングと湿潤に対応し、別途の界面活性剤やレベリング成分の必要性を低減します。北米塗料・コーティング・添加剤市場では、検証済みのバイオベースコンテンツが連邦調達プログラムへのアクセスを支援できるため、バイオ由来の多機能材料への関心も高まっています。USDAバイオプリファード認証は、適格なバイオソーシングを実証できるサプライヤーにとってその経路を支援できます。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料価格の変動 | -0.9% | グローバル、特に米国ガルフコースト添加剤生産クラスターへの影響が顕著 | 短期(2年以内) |
| 規制試験および製品登録コスト | -0.7% | 北米およびEU、早期採用コストは米国に集中 | 中期(2~4年) |
| 長い配合認定サイクル | -0.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動
ほとんどの合成コーティング添加剤は石油化学由来の中間体を使用しており、生産者は原材料の入手可能性とコストの変化にさらされています。一部の特殊化学品輸入に対する米国の関税変更が、基礎的な投入物インフレに加えてサプライチェーンへの圧力を加えています。二酸化チタンは顔料関連配合の主要なコスト基準であり続けており、イルメナイト供給の逼迫と硫酸コストの上昇がコーティングバリューチェーンに影響を与えています。生産者は顧客が値上げを受け入れるまでに3~6ヶ月の遅延に直面する可能性があり、マージンへの影響は商業的回復の前に発生しす。有害物質規制法(TSCA)の製造前届出プロセスは、生産者が新しい特殊化学品において原材料の代替を求める際に時間を要する場合があります。北米塗料・コーティング添加剤市場は、供給を迅速に切り替えるための規模や承認済み代替品を持たないメーカーが最も影響を受けます。
規制試験および製品登録コスト
PFASフリーおよびバイオベースの主張が標準的な登録ファイルよりも多くの分析的証拠を必要とするため、新しい添加剤システムの認定コストが増加しています。食品医薬品局(FDA)のガイダンスは食品接触コーティングに対する全スペクトルPFASスクリーニングを規定しており、添加剤サプライヤーとその原材料プロバイダーに必要な文書が増加しています。コーティング生産者が食品接触用途に対してコンプライアント表示を行う前に、サプライヤーはトレーサビリティ情報を提供しなければなりません。メキシコのVOC含有量と製品ラベリングに関するNOM-123およびNOM-003要件の提案は長期間承認待ちの状態が続いており、非認定輸入品がコンプライアント製品と競合することを可能にしています。国際持続可能性・炭素認証プラス(ISCC PLUS)、バイオマスバランス主張、FDA食品接触コンプライアンス、カリフォルニア州VOC要件に対しても別途の文書が必要です。その結果生じる認定サイクルが採用を遅らせ、北米塗料・コーティング添加剤市場への新しい添加剤製品の投入コストを増加させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
消泡剤・脱気剤が収益と成長の両面を牽引消泡剤・脱気剤は2025年の需要の26.56%を占めました。建築用および工業用水性コーティングにおける泡制御は混合、塗布、塗膜品質に影響するため、その役割は代替が困難です。水性媒体は高せん断処理および塗布時に溶剤系システムよりも多くの泡を発生させます。したがって、水性塗料の追加単位ごとに信頼性の高い泡制御アプローチが必要となります。Evonik Industries AGのTEGO Foamex 8051シロキサン系消泡剤コンセントレートは、持続可能な水性コーティングへの使用により2026年にRingierコーティング産業イノベーション賞を受賞しました。
低VOCコーティングが高い顔料充填量を使用し安定した分散を必要とするため、分散剤・湿潤剤は引き続き重要です。Lubrizolは2026年7月に二酸化チタンおよび無機顔料システム向けにSolsperse 82510およびSolsperse 84510を発売しました。殺生物剤は建築用コーティング、特に多湿地域における缶内および乾燥塗膜の保存を支援します。レオロジー調整剤、安定剤、表面改質剤、フロー・レベリング添加剤は、配合変更に伴う粘度、安定性、外観要件に対応します。配合業者がフルオロ界面活性剤系システムを置き換える中で、PFASフリーのフロー・レベリングオプションが注目を集めています。

用途:
建築用が収益を牽引し、防食・保護用が戦略的地位を獲得建築用は2025年の北米塗料・コーティング添加剤市場シェアの50.14%を占めました。米国の住宅ストックからの定期的な再塗装活動が、住宅着工件数が緩やかになった場合でもこの地位を支えました。米国の住宅改修・修繕支出は2025年に5,090 ビリオン 米ドルに達すると予想されていました。Nouryon は2026年4月にAlcosperse OTA 100を発売し、水性建築用塗料におけるグリコールの削減または代替を実現し、既存配合との相溶性を維持しながらVOC含有量を低減しました。この製品は低臭気・低排出の内装塗料に対する施工業者の需要に応えるものです。
防食・保護セグメントは2031年までに6.26%のCAGRで成長すると予測されています。インフラプログラムは沈降防止剤、レオロジー調整剤、腐食抑制剤を必要とする防食・保護システムを支援します。木工コーティングは引き続きフローリング、家具、キャビネット用途向けにフロー・レベリング材料と表面改質剤を使用しています。輸送用コーティングは電気自動車関連の再配合活動と高い性能要件から恩恵を受けています。Elementis PLCは2026年7月に水性建築システムにおける着色後の粘度低下に対処するためのColour Viscosity Stabilityポートフォリオを発売しました。
地域分析
サンベルトおよびミッドウェスト塗料・コーティング添加剤市場
米国は2025年の市場需要の76.67%を占め、2031年にかけて6.02%のCAGRで成長すると予測されている。この規模は、コーティング生産、建設活動、自動車製造、および産業メンテナンス需要の集中を反映している。サンベルトおよびミッドウェストは住宅活動、自動車工場、インフラ回廊が集中しており、ガルフコーストの化学品クラスターは原材料へのアクセスを提供している。BASFは2026年3月にAvery Dennisonとともに、テキサス州フリーポートで再生可能電力を使用したアクリレートを発売した。Lubrizolも2026年1月にオハイ州本社への2億900万米ドルの投資を発表し、分散剤および高性能コーティング向けのイノベーション能力を拡充した。
オンタリオ州、ブリティッシュコロンビア州およびケベック州塗料・コーティング添加剤市場
カナダは、州のVOC規制が連邦要件よりも厳しい場合があるため、地域需要において高いコンプライアンス比率を占めている。オンタリオ州規制419/05は、製品および工場のコンプライアンスに影響を与える州の大気汚染規制の一例である。沿岸部のブリティッシュコロンビア州および塩害地帯であるオンタリオ州とケベック州では、腐食、凍結融解サイクル、および道路塩に耐える保護コーティングが必要とされる。これらの条件により、信頼性の高い防食保護およびコーティング耐久性への評価が高まっている。オンタリオ州における自動車組立の拡大も水性仕上げシステムを必要とし、北米塗料・コーティング添加剤市場全体で関連添加剤の需要を押し上げている。
メキシコ塗料・コーティング添加剤市場
メキシコは、地域サプライチェーンにおいて発展途上ながらも戦略的に要な位置を占めている。ANAFAPYTは、191社の会員ネットワークが年間塗料部門売上高1,062億3,200万メキシコペソ(約60億7,000万米ドル)を生み出し、同部門がメキシコの化学産業の国内総生産の15%を占めると報告した。コスト競争力のある組立拠点としてのメキシコの役割は、密着促進剤、流動調整剤、および防食パッケージへの需要を支えている。NOM-123およびNOM-003の施行遅延により、同等の品質要件を満たさない輸入品が競合できる状況となり、プレミアムグレードへの需要が制限されている。
競合状況
北米塗料・コーティング添加剤市場は適度に集中しており、上位5社にはBASF、Dow、Evonik Industries AG、Arkema、Elementis PLCが含まれます。これらのサプライヤーは幅広い化学ポートフォリオ、独自の分子設計、主要な塗料メーカーおよびOEMサイト近くの技術サービスを組み合わせています。Elementis PLC、Nouryon、Ashland、Eastman Chemical Companyは水性建築用および木工コーティングにおける用途知識を通じて競合しています。性能差が商業的価値を持ち、価格競争が決定的でない場合に、その地位が最も強くなります。Momentiveはシリコーン系消泡剤およびフロー剤において地位を維持しており、SolvayはPFASレビューの拡大に伴い代替圧力に直面しているフルオロポリマー隣接カテゴリーに対応しています。
ALTANA AGの一部門であるBYKは、2026年7月に広いpH範囲の水性システムにおける無機顔料向けにDISPERBYK-2180を発売しました。この発売は建築用、木工用、工業用、自動車OEMコーティングにおける配合ニーズに対応しました。BASFは2026年7月に建築用コーティング向けのREDcert²認証バイオマスバランス添加剤ポートフォリオを拡大しました。このポートフォリオには分散剤、レオロジー調整剤、湿潤剤が含まれており、性能要件をサプライチェーンの持続可能性文書と結びつけています。これらの動きは、北米塗料・コーティング添加剤市場が生産量だけでなく、検証済みの製品性能とトレーサブルな材料で競争していることを示しています。
BASFはまた、2026年アメリカンコーティングショーにてウルトラマット・無溶剤紫外線(UV)コーティング向けにEfka PX 4720を初披露しました。この分散剤は制御フリーラジカル重合(CFRP)技術を使用し、高シリカ濃度での粘度低減とマット化効率を支援します。CLARIANTは食品接触承認済みLicocare RBWバイオベースワックス添加剤とPFASフリーポートフォリオで競合しています。このパターンは、材料、試験データ、コンプライアンスファイル、配合支援で顧客をサポートできる企業に有利に働きます。
北米塗料・コーティング添加剤産業リーダー
-
BASF
-
Dow
-
Evonik Industries AG
-
Arkema
-
Elementis PLC
- 注:主要企業の掲載順は順位を示すものではありません。
北米塗料・コーティング添加剤市場 このレポートでカバーされる企業
- Allnex GMBH
- ALTANA AG
- Arkema
- Ashland
- BASF
- Cabot Corporation
- CLARIANT
- Dow
- Eastman Chemical Company
- Elementis PLC
- Evonik Industries AG
- Lubrizol
- Momentive
- Nouryon
- Solvay
最近の産業開発事情 北米塗料・コーティング添加剤市場
- 2026年7月:ALTANA AGはBYKを通じて、広いpH安定性を実現するために設計された水性システムにおける無機顔料向けポリカルボキシレートエーテル系湿潤・分散添加剤DISPERBYK-2180を発売しました。この発売は建築用、木工用、工業用、自動車OEMコーティング配合向けの添加剤ソリューションを拡大することで北米塗料・コーティング添加剤市場を支援します。
- 2026年5月:Evonik Industries AGはコーティング添加剤の北米流通ネットワークを拡大し、新たな米国パートナーを任命するとともに、2026年5月1日よりAndicor Specialty Chemicalsをカナダの独占販売代理店として指名しました。拡大された流通体制により、コーティングおよびインク添加剤への地域アクセスが強化され、米国およびカナダ全土の塗料・コーティング配合業者への供給可用性が支援されます。
北米塗料・コーティング添加剤市場レポートの範囲
塗料・コーティング添加剤は、塗布特性、安定性、外観、全体的な性能を向上させるためにコーティング配合に添加される特殊物質です。フロー、分散、表面品質、環境条件への耐性などの特性を最適化するのに役立ちます。
北米塗料・コーティング添加剤市場は、タイプ別、用途別、地域別に区分されています。タイプ別では、消泡剤・脱気剤、殺生物剤、分散剤・湿潤剤、レオロジー調整剤、表面改質剤、安定剤、フロー・レベリング添加剤、その他タイプに区分されています。用途別では、建築用、木工用、輸送用、防食・保護用、その他用途に区分されています。レポートはまた、地域内3カ国の塗料・コーティング添加の市場規模と予測も対象としています。各セグメントの市場規模と予測は金額ベース(米ドル)で行われています。
セグメンテーション概要
| 消泡剤・脱気剤 |
| 殺生物剤 |
| 分散剤・湿潤剤 |
| レオロジー調整剤 |
| 表面改質剤 |
| 安定剤 |
| フロー・レベリング添加剤 |
| その他タイプ |
| 建築用 |
| 木工用 |
| 輸送用 |
| 防食・保護用 |
| その他用途 |
| 米国 |
| カナダ |
| メキシコ |
| タイプ別 | 消泡剤・脱気剤 |
| 殺生物剤 | |
| 分散剤・湿潤剤 | |
| レオロジー調整剤 | |
| 表面改質剤 | |
| 安定剤 | |
| フロー・レベリング添加剤 | |
| その他タイプ | |
| 用途別 | 建築用 |
| 木工用 | |
| 輸送用 | |
| 防食・保護用 | |
| その他用途 | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米塗料・コーティング添加剤市場の規模はどのくらいですか?
北米塗料・コーティング添加剤市場は2026年に30 ビリオン 米ドルとなり、2031年までに3.85 ビリオン 米ドルに達すると予測されています。
北米における塗料・コーティング添加剤の需要を牽引しているものは何ですか?
水性・低VOCコーティング、インフラメンテナンス、自動車仕上げ、多機能配合が需要を支えています。
2025年に最大のシェアを占めたタイプはどれですか?
消泡剤・脱気剤は2025年に市場シェアの26.56%を占めました。これは多くの水性コーティングシステムで泡制御が必要とされるためです。
2031年まで最も速く成長すると予測さる用途はどれですか?
防食・保護用はインフラメンテナンスと長期保証コーティングシステムに支えられ、2031年までに6.26%のCAGRで成長すると予測されています。