
神経内視鏡市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
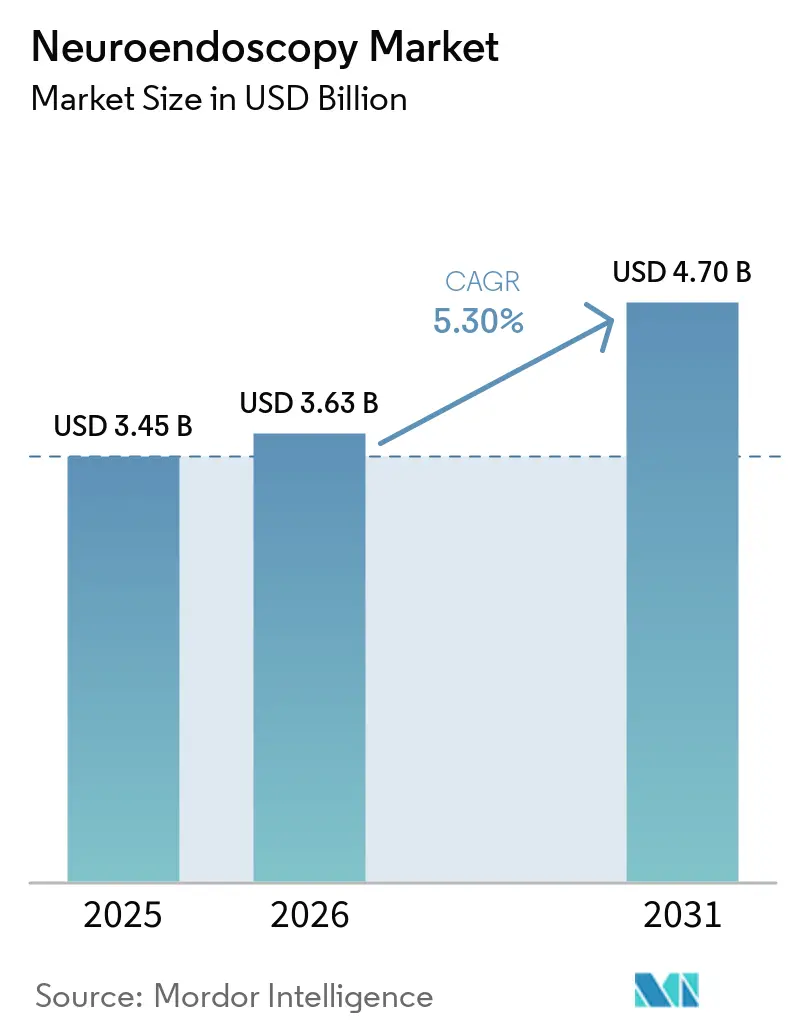
| 市場規模 (2026) | 3.63 十億米ドル |
| 市場規模 (2031) | 4.70 十億米ドル |
| 成長率 (2026 - 2031) | 5.30 % |
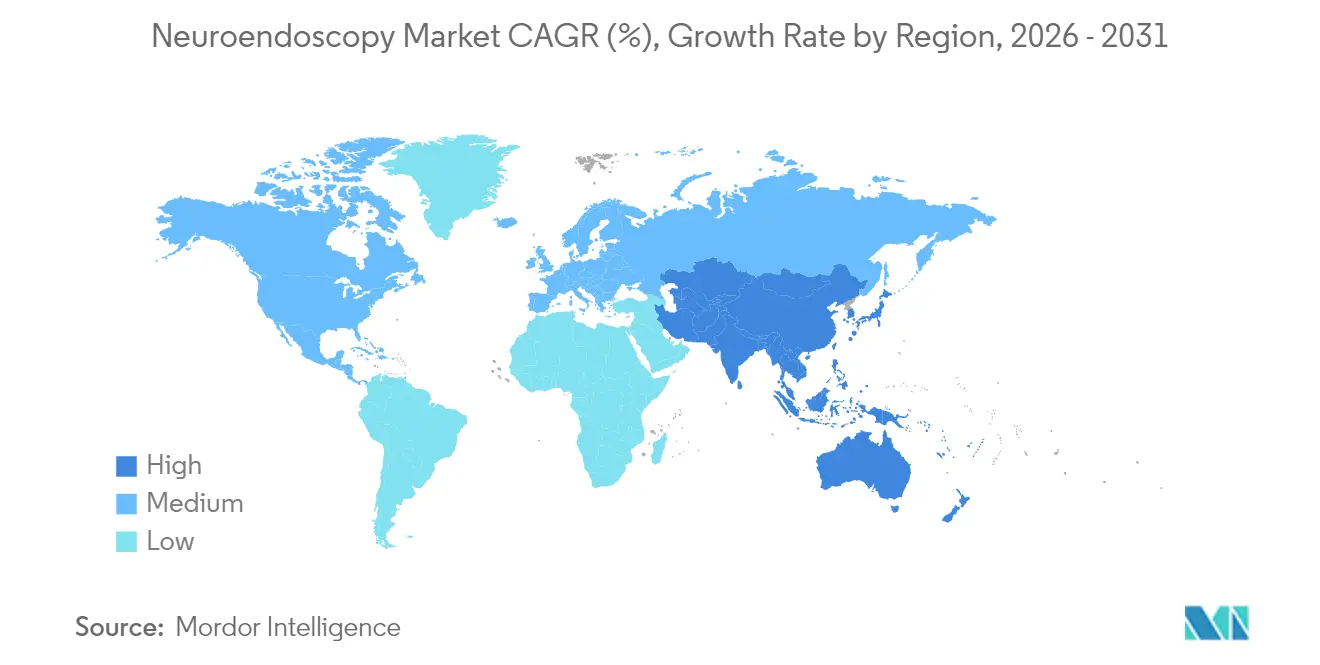
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる神経内視鏡市場分析
神経内視鏡市場規模は、2025年の34億5,000万米ドルから2026年には36億3,000万米ドルへと成長し、2026年〜2031年の期間においてCAGR 5.30%で推移し、2031年までに47億米ドルに達すると予測されています。この拡大は、回復期間を短縮しながら神経機能を温存する低侵襲手術への需要増加を反映しています。高精細光学系、ナビゲーションソフトウェア、ロボティクス、人工知能を活用した画像解析の相互融合が成長の勢いを支えており、これらが総合的に内視鏡的神経外科手術の適用範囲を広げ、手術精度を向上させています。使い捨て器具はまだ少数派ながら、感染管理の優先度が高まる中でシェアを拡大しており、ナビゲーション統合型タワーの設置基盤の拡大が臨床導入の障壁を低下させています。競争力学は中程度の集中度を維持しており、大手多国籍企業がグローバルな流通網と研究開発規模を活かす一方、特化型新規参入企業がシングルユースデバイスおよび小児専用プラットフォームで台頭しています。病院が資本設備の資金調達に苦慮する環境や、急峻な学習曲線が特に一次医療センター以外での外科医の普及を遅らせている点が引き続き逆風となっています。
主要レポートのポイント
- 用途別では、経頭蓋手術が2031年までにCAGR 9.12%で拡大し、脳室内手術は2025年に42.30%の収益シェアを維持しました。
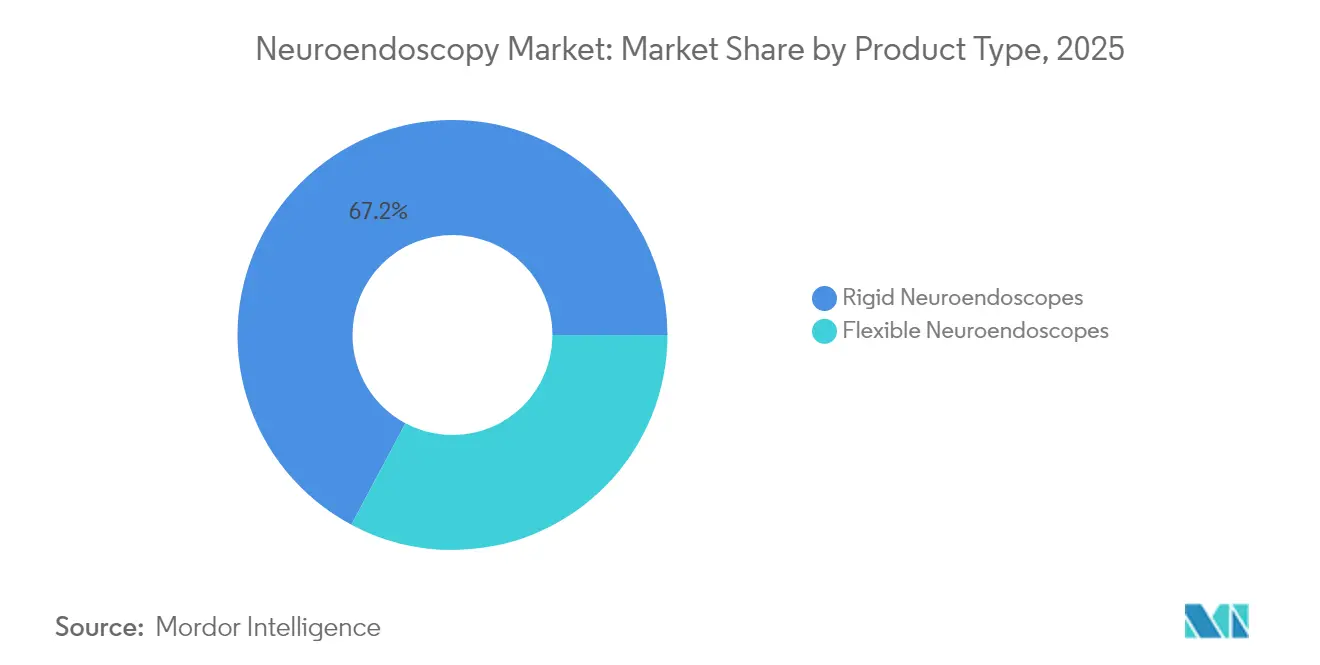
- 製品タイプ別では、硬性スコープが2025年の神経内視鏡市場シェアの67.20%を占め、軟性スコープは2031年までにCAGR 8.06%で成長すると予測されています。
- 使用可能性別では、再使用可能器具が2025年の神経内視鏡市場規模の66.25%のシェアを占め、使い捨てカテゴリーは2031年までにCAGR 7.62%で推移しています。
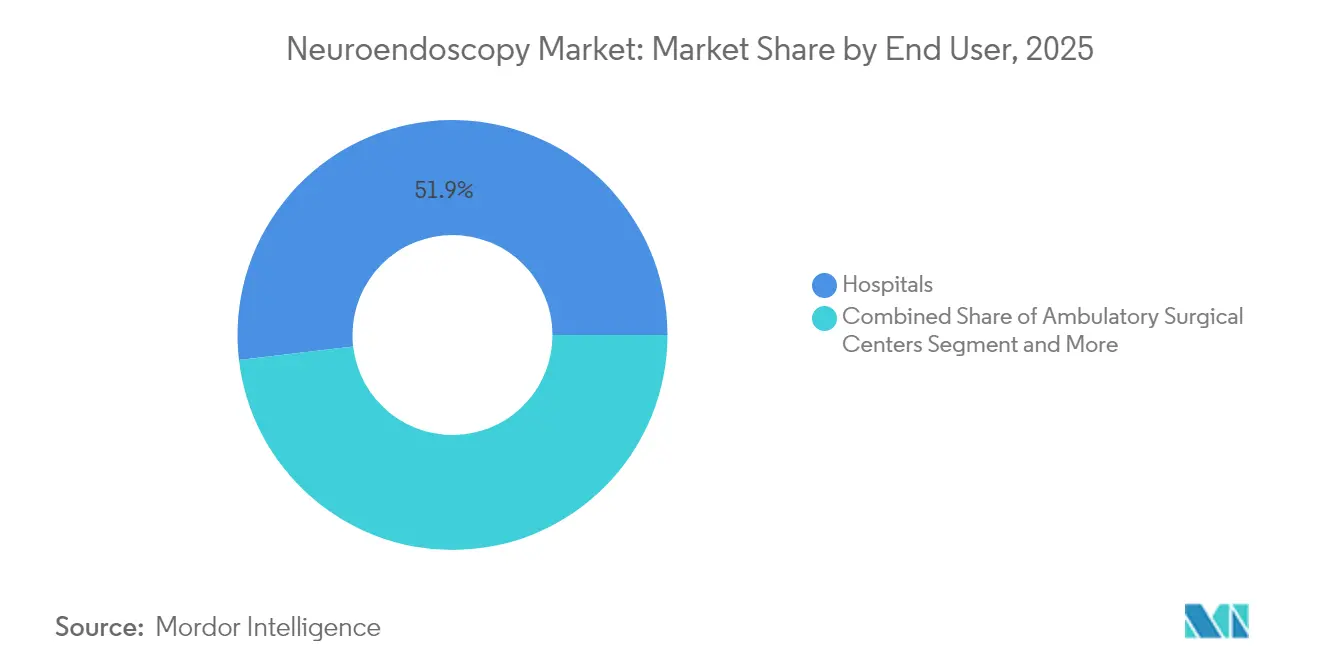
- エンドユーザー別では、病院が2025年の神経内視鏡市場規模の51.85%を占め、外来手術センターは2026年〜2031年にかけてCAGR 7.74%を記録する見込みです。
- 患者層別では、成人が2025年の市場規模の69.10%を占め、小児コホートは2031年までにCAGR 7.28%で拡大しています。
- 地域別では、北米が2025年に37.40%の収益でトップを占め、アジア太平洋地域が2026年〜2031年にかけて地域別で最も高いCAGR 8.83%を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 脳および頭蓋底腫瘍の世界的な負担増加による低侵襲神経内視鏡検査への需要拡大 | +1.8 | 北米および欧州でより高い影響を持つグローバル | 中期(2〜4年) |
| 光学系、可視化、ナビゲーションにおける技術進歩による臨床アウトカムの向上 | +1.2 | 北米、欧州、および先進アジア太平洋市場 | 中期(2〜4年) |
| 新興経済国における医療インフラの拡充と神経外科キャパシティの増大 | +1.5 | アジア太平洋中核(中国、インド)、中東・アフリカへの波及 | 長期(4年以上) |
| 神経内視鏡デバイスの普及を支援する有利な規制および償還政策 | +0.9 | 北米および欧州 | 短期(2年以内) |
| 神経疾患に対する高齢化人口の感受性による手術件数の増加 | +1.1 | 日本、欧州、北米でより高い影響を持つグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
脳および頭蓋底腫瘍の世界的な負担増加による低侵襲神経内視鏡検査への需要拡大
神経系疾患の世界的な有病率は38億人に影響を及ぼしており、中枢神経系腫瘍による罹患率は増加し続けています。多形性膠芽腫は依然として管理が困難であり、外科医は皮質への侵襲を最小限に抑えながら最大限の安全な切除を達成するアプローチを採用するよう促されています。2024年に発表された臨床研究では、神経内視鏡的切除術は従来の顕微鏡手術と比較して開頭術の面積最大70%小さく、同等の高い切除率と低い合併症発生率を示すことが明らかになっています。これらの成果は、症例数の増加に伴い低侵襲技術への移行を強化し、神経内視鏡検査市場における持続的な需要を支えています。
光学系、可視化、ナビゲーションにおける技術進歩による臨床アウトカムの向上
神経内視鏡検査と組み合わせたリアルタイム3D再構成により、水頭症に対するシャント留置の精度が向上し、最近の多施設試験では位置不良による合併症が減少しています。専用設計のロボットアームは狭い術野での器具を安定させ、サブミリメートルレベルの振戦フィルタリングを提供することで、従来アクセス困難であった病変への到達を可能にしています。これらの進歩は外科医の信頼性を高め、早期導入施設では手術時間の短縮をもたらしており、神経内視鏡検査市場全体でのより広範な普及を促進しています。
新興経済国における医療インフラの拡充と神経外科キャパシティの増大
中国とインドは神経外科手術室への記録的な資本予算を配分しており、国内ベンダーは輸入品を下回る競争力のある価格のシングルユーススコープを投入しています。インドのスリ・サティヤ・サイ研究所は、患者負担ゼロモデルが現代の内視鏡プラットフォームを用いて20年間で34,000件の神経外科手術を実施できることを実証しており、資源制約のある環境での量的拡大の実現可能性を示しています[1]。
神経内視鏡デバイスの普及を支援する有利な規制および償還政策
放射線壊死に対するMRガイド下レーザー療法と開頭術を比較した2024年の費用対効果分析では、入院期間の短縮と合併症率の低下により、QALY(質調整生存年)あたり−183,464米ドルの増分費用対効果比が報告されています。低侵襲アプローチが支出を削減するという証拠が、米国および欧州における支払者のカバレッジ決定に反映され、資本調達サイクルを加速させています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度な神経内視鏡システムの高い資本・維持コストが資源制約のある環境での普及を制限 | -1.2 | 途上国地域でより高い影響を持つグローバル | 中期(2〜4年) |
| 急峻な学習曲線と外科医トレーニングの不足による手術普及率への影響 | -0.8 | 専門的なトレーニングセンターが少ない地域でより高い影響を持つグローバル | 短期(2年以内) |
| デバイスの再処理、滅菌、および関連訴訟に関する懸念 | -0.6 | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高度なシステムの高い資本・維持コストによる普及制限
低所得環境では、ナビゲーション対応タワー、高解像度カメラ、硬性スコープの調達が部門の年間設備予算を超えることが多くあります。継続的なキャリブレーションおよびサービス契約がさらに財政を圧迫し、神経外科ニーズが急増している高所得施設と中所得施設の格差を拡大させています。
急峻な学習曲線と外科医トレーニングの不足による普及率への影響
内視鏡的神経外科手術は、狭い術野での両手操作における高度な技術を要求します。調査によると、外科医の約3分の1が、不十分なトレーニング機会と初期症例での合併症リスクへの懸念から導入をためらっています[2]。プログラムディレクターはシミュレーターベースのカリキュラムを拡充していますが、世界的な需要に対してキャパシティは依然として不十分です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
硬性スコープが優位を維持しながら使い捨て製品が勢いを増す硬性スコープは2025年収益の67.20%を占め、脳室内および頭蓋底アプローチに適した鮮明な光学系を提供するシステムの神経内視鏡市場シェア優位性を支えています。軟性スコープは2026年〜2031年にかけてCAGR 8.06%で加速しています。メーカーは遠位チップ径を4mm未満に縮小し、再使用可能な対応品に匹敵する解像度のチップオンザチップカメラを統合しています。拡張現実オーバーレイが解剖学的ランドマークを外科医のディスプレイに直接投影する機能が多施設試験で評価されています。
ポリマー光学系とリサイクル可能な包装の進歩は、病院の持続可能性委員会が指摘する環境上の懸念を軽減することを目指しています。初期ライフサイクル評価では、再生可能エネルギーの投入が総製造消費量の60%を超えれば、特定のシングルユースモデルのカーボンニュートラル生産が達成可能であることが示唆されています。プレミアム再使用可能キットとターンキー使い捨てセットの価格差が縮小するにつれ、病院はスコープの損傷や除染バックログによるダウンタイムを考慮した価値分析を再調整しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
使用可能性別:
再使用可能器具が持続可能性の課題に直面再使用可能ユニットは、数百件の手術にわたる償却により2025年の神経内視鏡市場規模の66.25%を占めています。しかし、除染プロトコルは多段階のワークフローを必要とし、人件費と薬品コストを引き上げながら施設をコンプライアンス違反のリスクにさらしています。NICEは、高スループットの再処理インフラが存在する場合にシングルユーススコープが費用対効果に劣る可能性があると警告しつつも、再処理の失敗が訴訟上の問題点となることも認めています。
着脱式ライトケーブル、耐傷性サファイアウィンドウ、強化されたアングレーションメカニズムなどの工業デザインの変更により、再使用可能スコープの寿命が2,000サイクルを超えて延長され、保持に有利なコスト曲線を描いています。シングルユースチャンネル向け生分解性ポリマーに関する並行研究は、臨床的・経済的・環境的指標を同時に満たせる最終的な収束を示唆しています。
用途別:
経頭蓋アプローチが手術の地平を拡大内視鏡的第三脳室底開窓術を中心とした脳室内手術が2025年収益の42.30%を占めました。経頭蓋技術の神経内視鏡市場規模は最も急速に拡大しており、眉上キーホールアプローチが動脈瘤、髄膜腫、頭蓋咽頭腫へのアクセスを可能にしながら骨除去を平均3.77cmの開口部に制限することで、CAGR 9.12%を記録しています。臨床シリーズでは、このハイブリッドアプローチによる動脈瘤クリッピングで81%、占拠性病変で89%の良好なアウトカムが記録されています。
経鼻アプローチは下垂体腺腫に対して依然として重要であり、切除中に胃管を留置したランダム化コホートでは、術後悪心の減少、咽頭痛スコアの低下、入院期間の短縮が記録されています。脳血管バイパス補助や脊髄硬膜内嚢胞開窓術への多様化は、神経内視鏡市場の成長が複数の専門分野にわたって広がっていることを示しています。
エンドユーザー別:
外来センターが手術の移行を牽引病院は複雑な腫瘍切除および急性水頭症症例がICUバックアップを必要とするため、2025年収益の51.85%を維持しました。しかし、外来手術センターは支払者が選択的生検および低リスク嚢胞開窓術をより低コストの施設に誘導することで、2031年までにCAGR 7.74%を記録しています。当日退院やバンドル価格設定などのワークフロー効率化が患者満足度を高め、より高度なケアのための入院ベッドを解放しています。頭蓋底病変や小児水頭症に特化した専門クリニックも台頭しており、集中した専門知識を活用して待機リストを短縮しています。
学術機関は引き続き技術革新を生み出し、安定しているが比較的少ない手術件数を維持しており、ガイドラインや外科医トレーニングへの影響が地域施設全体での下流採用を増幅させています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
患者層別:
小児用途が加速した成長を示す成人が2025年の手術件数の69.10%を占めていますが、神経内視鏡が発達中の神経組織を温存できることから、小児症例はCAGR 7.28%で増加しています。脈絡叢凝固術を伴う内視鏡的第三脳室底開窓術は乳児においてシャント術に匹敵する成績を示し、感染率と再手術率を低下させています。小児脳腫瘍患者の最大56.7%が水頭症を呈しており、脳室内視鏡検査が集学的治療に不可欠となっています。症例報告では播種性髄芽腫の複合治療における役割が詳述されており、この手技の汎用性がさらに実証されています。
外径2mm未満の小型スコープや小さな脳室に対応した軟性生検鉗子が安全性プロファイルを向上させています。したがって、小児専用デバイスの投入は、差別化を求めるメーカーにとって戦略的な成長フロンティアを代表しています。
地域分析
北米神経内視鏡市場
北米は2025年に37.40%の収益シェアでトップを占め、高度な病院ネットワーク、迅速なFDA承認経路、および高密度な神経外科トレーニング環境に支えられています。AI強化型計画プラットフォームはナビゲーションシスムとの統合が進み、切除マージンの精度向上および初回成功率の改善に貢献しています。
アジア太平洋神経内視鏡市場
アジア太平洋地域は2031年までのCAGR 8.83%で最も急成長している地域です。日本の高齢化人口は、国民皆保険制度と相まって、堅調な機器更新サイクルを促進しています。Scivita Medical Technologyなどの中国国内メーカーが海外の既存企業に挑戦しており、ベンダー構成の変化を示しています。インドの官民病院の拡大により内視鏡手術室へのアクセスが広がる一方、世界的な医療センターとのトレーニング交流が術式の習熟度を高めています。
欧州・中東・アフリカおよびラテンアメリカ神経内視鏡市場
欧州は、各国の医療制度が入院期間短縮を目的として低侵襲戦略を推進する中、相応のシェアを維持しています。中東・アフリカでは、湾岸協力会議加盟国および南アフリカの三次医療センターへの重点的な投資が進んでいます。ラテンアメリカでは、ブラジルとアルゼンチンが学術連携および慈善活動を基盤として導入を牽引しており、Neurosurgery Outreach Foundationは医療資源乏しい環境において実施された1,985件の手術を通じてスケーラブルなインパクトを実証しています。
規制環境
神経内視鏡システムおよびその付属品は医療機器として規制されており、市場アクセスは通常、上市前審査と品質システム適合を経て進められる。米国では、FDAの機器・放射線保健センター(CDRH)が施設登録および機器リスティングを監督し、通常は510(k)、またはリスクの高い適応の場合はプレマーケット承認(PMA)を要求する。これは品質マネジメントシステム規則(21 CFR 820)への適合と組み合わされ、神経外科手術のワークフローで使用される内視鏡、カメラシステム、および接続されたナビゲーション部品の設計管理、ラベリング、市販後トレーサビリティに影響を与える。
欧州では、規則(EU)2017/745(MDR)が神経内視鏡機器の市場投入を規定しており、臨床的エビデンスの強化、市販後監視、および認証機関による適合性評価の要件が設けられている。2026年1月から発効する統合MDR条文は継続的な調整を反映しており、欧州委員会も行政負担の軽減と機器の入手性向上を目的とした変更(MDR/IVDRの改正に関する2025年の提案を含む)を進めている。標準の整合に関しては、ISO 8600-1:2025が内視鏡の用語および一般的な安全性・性能要件を規定し、製造業者と規制当局の間で調和した期待値を支えるとともに、国際医療機器規制当局フォーラム(IMDRF)の下での国際的な収斂の取り組みを補完している。
競争環境
市場集中度
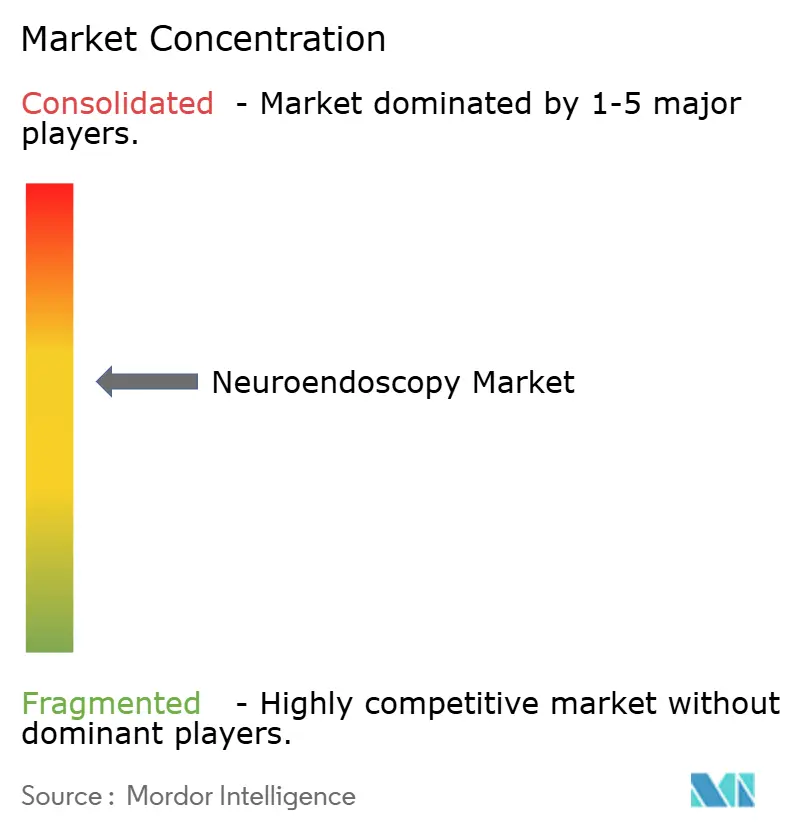
市場集中度は中程度です。Medtronic、KARL STORZ、Olympusはグローバルなリーチを活かしていますが、特化型企業が集中的な研究開発によってその差を縮めています。Medtronicsの2024年FDA承認による覚醒下脳深部刺激療法は、神経内視鏡タワーと連携する統合プラットフォームにおけるリーダーシップを示しています。KARL STORZは2025年4月にシングルユース可視化ラインを拡充し、感染管理に敏感なセグメントをターゲットにしました。ClearPoint Neuroは内視鏡ポートと互換性のあるMRIガイド下定位システムに投資し、リアルタイムの軌道モニタリングを強化しています。
特許出願は、ツールの種類と向きを自動認識する器具追跡アルゴリズムに焦点を当てており、誤部位展開の削減とデジタル手術ログの効率化が期待されています。地域の競合企業は低価格帯と小児適応に集中しています。より環境に配慮したシングルユーススコープの設計、蛍光イメージングの統合、野外神経外科ミッション向けポータブルタワーの開発に機会が残されています。
神経内視鏡業界リーダー
-
Adeor Medical AG
-
B. Braun Melsungen AG
-
Clarus Medical
-
KARL STORZ SE & Co. KG
-
Machida Endoscope Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
神経内視鏡検査市場 このレポートでカバーされる企業
- Adeor Medical
- B. Braun
- Karl Storz
- Medtronic
- Olympus
- Stryker
- FUJIFILM
- Carl Zeiss
- Pentax Medical (HOYA Corp.)
- Ackermann Instrumente
- Clarus Medical
- Machida Endoscope
- Schindler Endoskopie Technologie
- Tonglu Wanhe Medical Instrument
- Visionsense
- Locamed
- Richard Wolf
- XION Medical GmbH
- Rudolf Medical GmbH
市場機会と将来展望
ナビゲーション、ロボティクス、可視化を中心とした手術室(OR)統合は、神経内視鏡ワークフローにおける主要な空白領域であり、特に病院がすでにナビゲーション統合型タワーやデジタル手術プラットフォームに投資している分野で顕著である。米国では、メドトロニックが2026年3月に頭蓋・耳鼻咽喉科手術向けのStealth AXiS手術システムについてFDAの認可を取得し、複雑な経路で内視鏡による可視化と組み合わせ可能な統合型プランニング、ナビゲーション、ロボット支援の商業化が規制当局の後押しを受けて継続していることを示した。2026年6月には、メドトロニックとKARL STORZが米国において、メドトロニックのプラットフォーム機能とKARL STORZの可視化ハードウェアを統合する戦略的協業を発表し、単体スコープではなく相互運用可能なエコシステムへの需要を裏付けた。これはまた、セットアップ時間の短縮、術中の方向感覚の改善、症例記録の標準化を実現できるアクセサリーメーカーやソフトウェアプロバイダーにとっての余地も生み出している。
使い捨ておよび感染管理を志向した製品戦略は、再処理の負担、無菌性への懸念、訴訟リスクが購買判断に影響を与える購買差別化要因であり続けており、特に高処理量のセンターや滅菌処理能力が限られた施設で顕著である。具体的な兆候として、Brain Navi Biotechnologyが2026年6月に台湾FDAより使い捨て神経内視鏡「KrystoLens」の承認を取得したことが挙げられ、早期採用市場を超えたディスポーザブル神経内視鏡オプションの地理的な商業化の拡大を後押ししている。商業化と並行して、マシンビジョンの技術ロードマップおよび複合現実(MR)ナビゲーション(2026年に発表されたAENEASプロジェクトの成果を含む)、および2026年の臨床文献で報告された完全内視鏡下四手法に関する研究の勢いは、適応の拡大と技術の標準化を示しており、狭い作業チャネルで安全性を維持しながら学習曲線を短縮する、より小径の器具、小児向けプラットフォーム、トレーニングソリューションの必要性を強めている。
最近の産業開発事情 神経内視鏡検査市場
- 2026年6月:メドトロニックとKARL STORZが米国において、メドトロニックのプラットフォーム機能とKARL STORZの内視鏡可視化ハードウェアを統合し、統合型耳鼻咽喉科ソリューションを提供する戦略的協業を発表した。この動きは、神経内視鏡に隣接するワークフローへ拡張可能な、相互運用性の高いナビゲーション対応の手術室エコシステムへの市場シフトを強化するものである。また、病院が統合プラットフォームに標準化する中で、単体の可視化スタックに対する競争圧力を高めている。
- 2025年10月:KARL STORZが送気装置およびスモーク排出システム「ENDOFLATOR」についてFDAの認可を発表した。頭蓋内神経内視鏡に特化したものではないが、この認可は最小侵襲環境における手術の視野性と安全性を支える内視鏡資本機器における同社の米国ポートフォリオを強化するものである。設置ベースの拡大は、複数の内視鏡モダリティを調達する病院におけるバンドル購買やサービス関係に影響を与える可能性がある。
- 2024年1月:EndoSoundが、神経内視鏡手術中の高解像度超音波ガイダンス用「EndoSound Vision System」についてFDA 510(k)認可を取得した。これは、光学的な視野が限られる状況でターゲティングや状況認識を改善できる術中補助画像診断の商業化を拡大するものである。この認可はまた、画像診断モダリティの神経内視鏡ワークフローおよび購買判断への統合を継続的に支えている。
神経内視鏡検査市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、神経内視鏡検査市場は、低侵襲アクセス経路を通じて頭蓋腔内の疾患を可視化・治療するために使用される神経内視鏡システムおよび関連処置用品から生み出される収益として定義されます。
対象範囲の除外事項:サービス、研修のみのプログラム、および神経内視鏡検査に特化していない一般的な神経外科ツールは市場価値から除外されます。
セグメンテーション概要
- 製品タイプ別
- 硬性神経内視鏡
- ビデオスコープ
- ファイバースコープ
- 軟性神経内視鏡
- 硬性神経内視鏡
- 使用可能性別
- 再使用可能な神経内視鏡
- 使い捨て/シングルユース神経内視鏡
- 用途(手術タイプ)別
- 経鼻神経内視鏡検査
- 脳室内神経内視鏡検査
- 経頭蓋神経内視鏡検査
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- 研究・学術機関
- 患者層別
- 成人
- 小児
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、処置の普及状況、疾患負担、および神経内視鏡検査が臨床的に優先される場面に関する事実基盤を構築し、それをデバイスの入手可能性と購買パターンにマッピングすることから始まります。CDCおよびNIHの刊行物、WHO健康統計、OECD健康データ、ならびに査読済み神経外科学術誌における処置・アウトカム文献などの公的・公式参考資料を使用しました。必要に応じて、FDAデバイス・リコールデータベースや一部の国における公共調達・病院入札公告などの規制データベースも参照しました。
これらのシグナルを実用的な市場モデルに変換するため、製品発売やポートフォリオの変化に関する企業の年次報告書、投資家向けプレゼンテーション、プレスリリース、および販売代理店のアナウンスメントも参照しました。企業財務情報とニュースに特化した有料サブスクリプションを使用して収益エクスポージャーと企業行動を相互確認し、有料特許データベースを活用してR&D強度と技術の方向性を把握しました。これらのソースは網羅的なものではなく例示的なものであり、データ収集、仮定の相互確認、および解釈上のバイアス低減のために追加の公的参考資料も使用しました。
一次インタビューおよびサーベイ
一次調査は、病院の調達担当者、外科医、臨床工学チーム、販売代理店、およびデバイス専門のプロダクトマネージャーとのインタビューおよびサーベイを通じて、需要プールと価格ロジックの妥当性を確認するために使用されました。これはグローバル市場であるため、成熟した医療システムと発展途上の医療システムの両方にわたってカバレッジをバランスよく確保し、処置件数、再処理慣行、および購買サイクルの違いがモデルに反映されるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:15% | アジア太平洋地域:47% |
| 中位層:54% | 機能・ユニットリーダー:37% | 欧州・中東・アフリカ地域:30% |
| 中小規模プレイヤー:17% | マネージャー:48% | 南北アメリカ地域:23% |
市場規模算定と予測
規模算定は、処置の適合性と普及率を治療可能なプールに変換し、使用パターンと交換パターンを用いてデバイスおよび消耗品の需要に転換するトップダウン構築から始まります。このモデルは、神経内視鏡検査の処置ミックス(経鼻、脳室内、経頭蓋)、スコープおよびカメラシステムの設置済みベースの交換サイクル、再使用可能品と使い捨て品の使用嗜好、機器カテゴリー別の平均販売価格、ならびに病院および専門センターにおける典型的な設備投資予算サイクルなどのインプットを使用しています。主要な合計値が形成された後、サンプリングされた価格ポイント、チャネルフィードバック、およびサプライヤーの収益エクスポージャー分割を使用して選択的なボトムアップ検証を適用し、大きな乖離を調整します。
予測は、近期の病院設備投資シグナルよび使い捨て使用への移行、ナビゲーション支援ワークフローの採用、償還の安定性に関する専門家の見解に支えられたシナリオ分析を用いて作成されました。小規模国においてボトムアップの根拠が薄い場合、神経外科センター密度や地域の処置成長率などのプロキシ指標を用いて仮定を補完し、データセットを確定する前に一次フォローアップで再検証しています。
データ検証と更新サイクル
検証は、最終的な数値が実際の臨床活動と購買行動に整合するよう、複数のチェックを通じて実施されます。処置トレンド、病院の設備投資方向性、および公開アップデートに見られる製品出荷に関するコメントなどの独立したシグナルと出力を比較し、大きな乖離があれば定義、通貨換算のタイミング、および価格・数量の分割を再確認することで調査します。仮定が予想以上に合計値を変化させる場合、最も関連性の高い回答者タイプ(例:価格変更については調達担当者、使用状況の変化については外科医)とのフォローアップコールが実施されます。
承認前に、モデルは外れ値スクリーニン、前年比一貫性チェック、および地域間のロジックレビューを含むアナリストレビューステップを経ます。レポートは年次で更新され、主要な規制措置や注目すべき価格変動などの重要なイベントが発生した場合には中間更新が行われます。クライアントが公開時点で利用可能な最新の見解を受け取れるよう、最終的な納品前チェックが完了されます。
Mordor Intelligenceの神経内視鏡検査市場規模と他の公表推計値との比較
神経内視鏡検査の公表市場規模は、類似した製品を対象としているように見える場合でも、基礎となる対象範囲と時間的処理が必ずしも一致していないため、大きく異なる場合があります。通常、デバイス市場として計上されるものと、より広範な処置エコシステムとの違い、使い捨て品の評価方法、および最近の価格変動に対して数値が更新されているかどうかに差異が生じます。
更新に関連する要因は多くの場合最大のギャップ要因となります。通貨換算のタイミング、定価対取引価格のロジック、および年末の病院購買パターンが当年度の合計値を変化させる可能性があためです。もう一つの一般的な分割は境界の選択であり、一部の推計は神経内視鏡検査デバイスと消耗品に絞って焦点を当てているのに対し、他の推計は神経内視鏡処置に必ずしも使用されない隣接する内視鏡検査や神経外科的可視化機器を混在させているように見受けられます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 36.3億米ドル(2025年) | |
| 業界誌A | 4.4億米ドル(2025年) | デバイスのみのより狭い視点を提示する傾向があり、交換品やバンドルされたカメラ販売をより広範な内視鏡検査購買の一部として扱うことで、資本システムを過小評価する可能性があります。 |
| 業界出版社B | 2.0億米ドル(2024年) | 限られた中間更新を伴う固定基準年スナップショットを使用することが多く、推計値は古い外国為替換算月および簡略化された平均販売価格上昇の仮定に対して敏感なままとなる可能性があります。 |
この表は、スプレッドの大部分が、数値が価格と通貨換算のタイミングで最新の状態に保たれているかどうか、および隣接機器が含まれているかどうかから生ていることを示しています。最新年度の外国為替換算月を適用し、調達フィードバックで平均販売価格の変動を再確認し、データセットを確定する前に処置主導の需要シグナルを再検証することにより、Mordor Intelligenceは2025年の数値をその年に病院が神経内視鏡検査のために実際に購入するものに結びつけています。
レポートで回答される主要な質問
2026年の神経内視鏡市場の規模はどのくらいですか?
神経内視鏡市場規模は2026年に36億3,000万米ドルとなり、2031年までに47億米ドルに達すると予測されています。
最も急速に成長している神経内視鏡の用途はどれですか?
経頭蓋手術はCAGR 9.12%で拡大しており、頭蓋底および動脈瘤症例への幅広い採用を反映しています。
2031年までに最も強い成長を示す地域はどこですか?
アジア太平洋地域はCAGR 8.83%で成長する見込みであり、インフラ投資と国内デバイス生産を背景に中国、日本、インドが牽引しています。
使い捨て神経内視鏡が普及している理由は何ですか?
シングルユーススコープは交差汚染リスクを低減しワークフローを簡素化するため、環境上の懸念にもかかわらずCAGR 7.62%を記録しています。
神経内視鏡のより広い普及に対する主な障壁は何ですか?
高い資本コストと急峻な外科医の学習曲線が主な障壁であり、特に資源制約のある病院において顕著です。
神経内視鏡のイノベーションをリードしている企業はどこですか?
Medtronic、KARL STORZ、Olympusは統合イメージングおよびナビゲーションプラットフォームを活用しており、Scivitaなどの専門企業は費用対効果の高いシングルユースデバイスに注力しています。