
麻薬スキャナー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
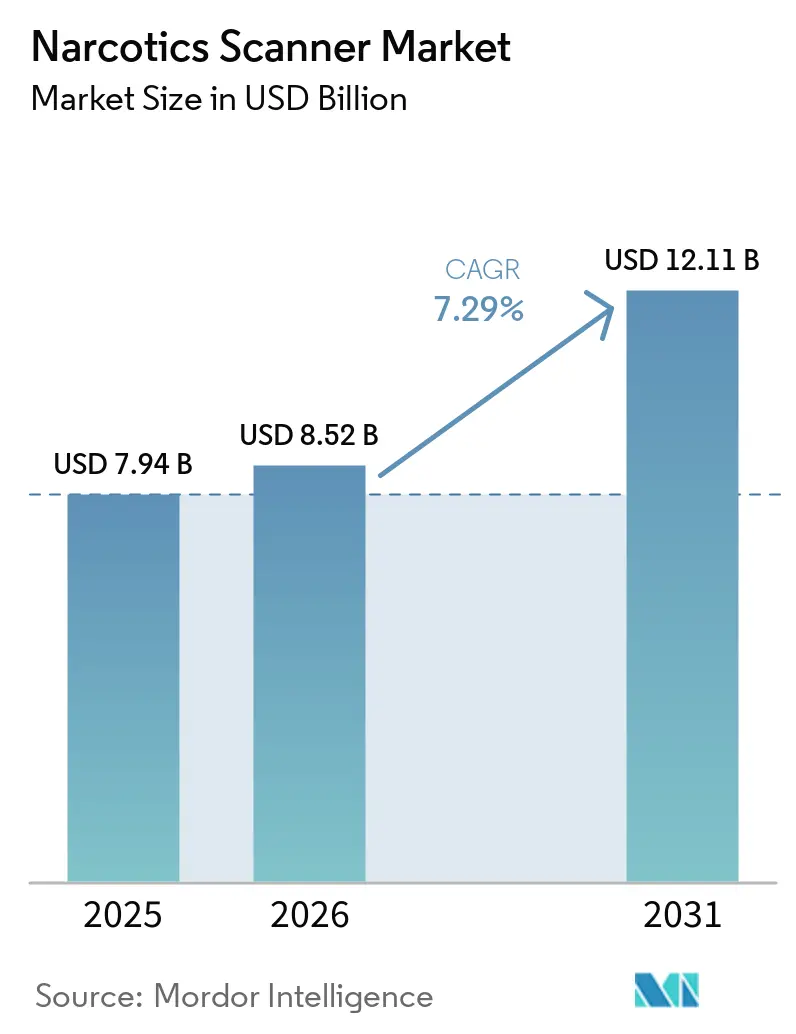
| 市場規模 (2026) | 8.52 十億米ドル |
| 市場規模 (2031) | 12.11 十億米ドル |
| 成長率 (2026 - 2031) | 7.29 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる麻薬スキャナー市場分析
麻薬スキャナーの市場規模は、2025年の79億4,000万米ドルから2026年には85億2,000万米ドルへと成長し、2026年〜2031年の年平均成長率7.29%で2031年までに121億1,000万米ドルに達すると予測されています。需要を牽引しているのは、コンテナや手荷物の100%スクリーニングを義務付ける規制上の要件、合成オピオイドの郵便小包出荷量の急増、および空港におけるデュアルエネルギートレース検出器の採用加速です。麻薬対テロプログラムへの政府資金援助および陸上国境における技術アップグレードが、購買サイクルをさらに支えています。競争上のポジショニングは、スループットを維持しながら誤警報を抑制するために分光法、X線、AIを活用した分析を統合したモジュラープラットフォームにかかっています。成長機会は、危険区域や広大な周辺エリアへのカバレッジを拡大するロボット搭載およびドローン搭載ユニットに集中しています。希土類原料に関連するコスト圧力および従来型イオン移動度装置における高い偽陽性率が、主要な運用リスクとして残っています。
主要レポートのポイント
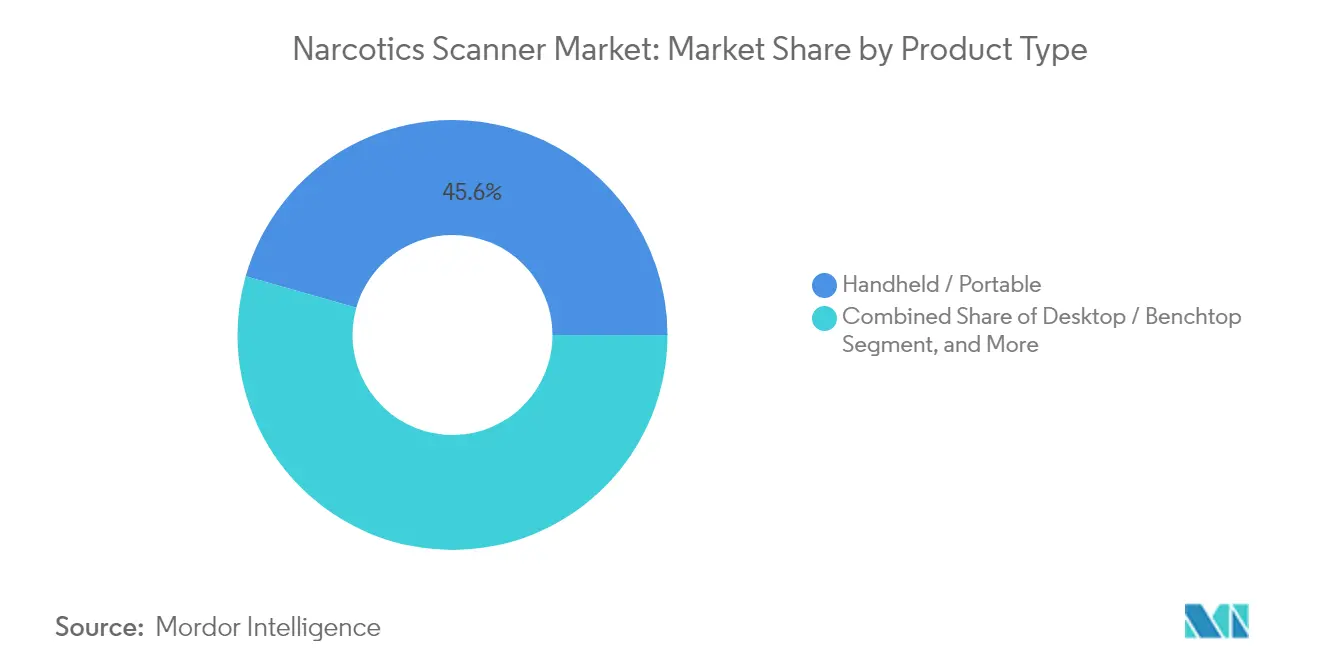
- 製品タイプ別では、ハンドヘルドおよびポータブルユニットが2025年の麻薬スキャナー市場シェアの45.60%をリードし、ロボット搭載型およびドローン搭載型スキャナーは2031年までに8.18%のCAGRで成長すると予測されている。
- 技術別では、イオン移動度分光法が2025年の麻薬スキャナー市場規模の37.70%のシェアを占め、テラヘルツイメージングは2031年までに8.44%のCAGRを記録すると予測されている。
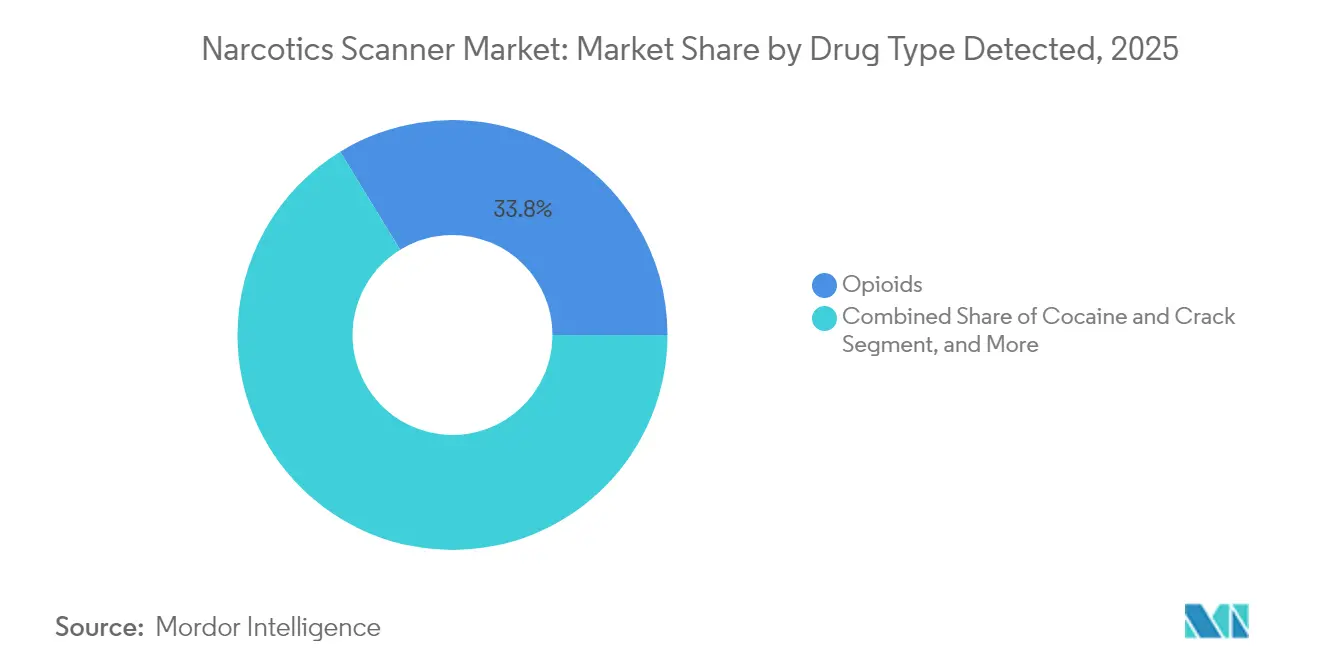
- 薬物タイプ別では、オピオイドが2025年の麻薬スキャナー市場規模の33.75%のシェアを占め、新規向精神性物質は2031年までに8.63%のCAGRで拡大する見込みである。
- 展開サイト別では、空港が2025年の麻薬スキャナー市場シェアの29.95%を占め、郵便・宅配センターは2031年までに9.03%のCAGRで成長すると予想されている。
- 地域別では、北米が2025年に41.95%のシェアを保有し、アジア太平洋地域は予測期間中に8.29%のCAGRで成長すると見込まれている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 郵便・速達貨物ルートを通じた合成オピオイド密輸の急増 | +1.2% | 北米およびヨーロッパ | 中期(2〜4年) |
| 空港におけるデュアルエネルギー自動トレース検出システムの採用拡大 | +0.9% | 北米およびアジア太平洋地域に集中したグローバル | 短期(2年以内) |
| 主要海港における100%コンテナスキャニングに関する規制上の義務 | +0.8% | 米国、EU、主要アジア港が主導するグローバル | 長期(4年以上) |
| 現場法執行機関による非接触型ラマンハンドヘルドの使用増加 | +0.7% | アジア太平洋地域が中核、中東・アフリカへの波及 | 中期(2〜4年) |
| ダークウェブ小包配送の増加によるメールセンタースクリーニング投資の促進 | +0.6% | 北米・ヨーロッパでの早期採用を伴うグローバル | 短期(2年以内) |
| 麻薬対テロプログラムへの政府資金援助 | +0.5% | 中東・アフリカ、中央アジアへの拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
郵便・速達貨物ルートを通じた合成オピオイド密輸の急増
2024年には郵便チャネルで記録的な量のフェンタニルが流通し、メールセンターはX線コンピュータ断層撮影と分光法を組み合わせた高スループットスキャナーを導入して迅速なトリアージを行うことを余儀なくされました。STOP法は国際発送業者に対してリスクスコアリングエンジンに入力される事前電子データの提供を義務付け、税関チームがフラグ付き小包を自動検査レーンに誘導できるようにしています。ローレンス・リバモア国立研究所は、CT画像における脅威認識を向上させる物理情報に基づく材料識別技術を特許取得し、検査サイクル時間を短縮しながら検出精度を向上させています。[1] 押収情報によると、密輸業者はパラフィンワックスの瓶や誤ったラベルを貼った電子部品を使用しており、単一のUIの下で化学、生物、爆発物センサーを組み合わせた多層スクリーニングが促進されています。
空港におけるデュアルエネルギー自動トレース検出システムの採用拡大
運輸保安局は、蛍光を発することなく包装を通して読み取る1064 nmラマンハンドヘルドを改良するための複数年にわたる助成金を投入し、二次スクリーニングの待ち行列を削減しています。国土安全保障省の「スクリーニング・アット・スピード」プログラムは、3秒以内に金属および有機物の脅威を識別するミリ波ワンドのパイロット試験を実施しています。[2] 日本の税関はSmithsDetection Inc.から次世代ポータルを発注し、AIイメージ分析を統合して誤警報を抑制する高解像度デュアルエネルギーアレイへのグローバルな転換を強化しています。
主要海港における100%コンテナスキャニングに関する規制上の義務
SAFE港湾法は米国のターミナルに対してすべての入港コンテナをスキャンすることを義務付け、1時間あたり最大200個のコンテナを処理するマルチエネルギーX線および中性子システムの調達を促進しています。欧州連合およびシンガポールにおける同様の規制は世界税関機構の規範に沿っており、ベンダーが放射線、密度、元素プロファイリングを単一のガントリーに統合することを促しています。二国間援助で資金調達されたアンゴラのアップグレードされたポータルは、ヨーロッパへのコカイン流出を削減し、規制の有効性を示しています。港湾オペレーターは、動的レーン割り当てのためにスキャナーテレメトリーをターミナル運営システムに統合することで、セキュリティと滞留時間目標のバランスを取っています。
現場法執行機関による非接触型ラマンハンドヘルドの使用増加
2024年のアジア太平洋地域における151トンのメタンフェタミン押収は、包装を開封せずに物質を確認できる迅速展開型検出器の必要性を浮き彫りにしています。[3] 日本はウズベキスタンのモバイル取締チームに資金を提供し、クラウドライブラリに接続してリアルタイムの国境を越えたデータ共有を可能にする非接触型ラマンユニットをエージェントに装備させました。オーストラリアはラマン機器を航空貨物用の中性子スキャナーで補完し、マルチテクノロジーの重層化を実証しています。UNODCのSMARTフォレンジクスイニシアチブは新興合成物質の参照スペクトルを提供し、実験室での発見と現場での識別の間のギャップを縮小しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| イオン移動度分光法システムの高い偽陽性率 | -0.80% | 大規模ハブに重点を置いたグローバル | 短期(2年以内) |
| EUにおける生体認証統合スキャナーを制限するデータプライバシー上の制約 | -0.60% | 欧州連合およびその他のプライバシー重視市場 | 中期(2〜4年) |
| 小規模空港およびカリブ海の港湾における予算緊縮 | -0.40% | カリブ海および小規模地域空港 | 長期(4年以上) |
| スキャナーコストを押し上げる希土類部品へのサプライチェーン依存 | -0.70% | グローバル、価格感応度の高い地域で深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ユーザーの信頼を低下させるイオン移動度分光法の高い偽陽性率
査読済み研究はフェンタニルに対するナノグラム感度を示す一方で、無害な物質との交差反応性も強調しており、これが繰り返しの警報を引き起こしてオペレーターの信頼を損なっています。NISTは汚染を制限するために石英を使用した管の再設計を提唱し、調査の遅延を半減させるためにIMSとラマンを組み合わせたワークフロープロトコルを提案しています。空港では現在、機械学習フィルターを導入してイオン移動度シグネチャーを適応型ライブラリと照合し、高価なハードウェア交換なしにエラー率を削減しています。
EUにおける生体認証統合スキャナー展開を制限するデータプライバシー上の制約
GDPRおよび指令2016/680は生体認証データを高度に機密性の高いものと定義し、ベンダーにデバイス上の暗号化や最小限の保持などのプライバシー・バイ・デザイン原則の組み込みを義務付けています。欧州議会の研究は、大規模展開が公共空間における自律性を損なう可能性があると警告し、規制当局は明示的なタスク固有の正当化を要求するよう促しています。メーカーは顔紋をローカルで処理して匿名化された脅威メタデータのみをエクスポートするエッジ分析で対抗していますが、機能の損失が調達サイクルを遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ハンドヘルドの優位性が現場業務を牽引ハンドヘルドユニットは2025年の麻薬スキャナー市場の45.60%を生み出しており、パトロール警官や税関職員が現場でのトリアージにおいて携帯性を優先したためです。ロボット搭載およびドローン搭載システムは、より小さなベースを占めているものの、危険区域や広大なエリアでの遠隔検査に対する需要を反映して年平均成長率8.18%で進展すると見込まれています。ハンドヘルドの麻薬スキャナー市場規模は、新しいAIファームウェアが検出時間を短縮してミッションの生産性を向上させることから、着実に拡大すると予測されています。デスクトップ型アナライザーは、包括的なスペクトル確認を必要とする証拠保管要件がある実験室ワークフローの中核であり続けています。一方、コンテナガントリーはデュアルエネルギーイメージングと中性子シグネチャーを統合し、海上輸送ルートにおける100%スキャニング義務への準拠を確保しています。ベンダーは、同じ検出コアを使用してハンドヘルドからロボットマウントへの移行を可能にするモジュラーキットを提供し、ライフサイクルの継続性を高めています。
運用上の制約が製品戦略を形成しています。ウォークスルーポータルは古いターミナル内での設置制限に直面し、新規建設を制限していますが、マルチエネルギーセンサーを追加するレトロフィットにより既存の設置ベースの関連性が維持されています。ドローンのペイロード容量は現在、小型化されたラマン装置をサポートし、乗船前の船甲板の空中スキャニングを可能にしています。ベンチトップ型質量分析法は証拠実験室において依然として優位を保っていますが、現場キットはますます推定データを司法データベースに直接アップロードし、案件の積み残しを短縮しています。この収束は統一されたトレーニング原則を支援し、機関のオンボーディングコストを削減して交換需要を強化し、2030年まで麻薬スキャナー市場を持続させています。


注記: 個別セグメントのシェアはレポート購入時に入手可能
技術別:
イオン移動度のリーダーシップがテラヘルツの挑戦に直面イオン移動度分光法は2025年の収益の37.70%をもたらし、成熟したサプライチェーンとオペレーターの習熟度に支えられています。IMSの麻薬スキャナー市場シェアは、テラヘルツシステムが年平均成長率8.44%を記録するにつれて徐々に侵食されると予測されています。テラヘルツユニットはサブミリメートル解像度で隠蔽物体をマッピングし、直接接触の必要性を排除します。これは電離放射線の使用を避けるため、プライバシーを重視する施設にとって特に魅力的です。
ラマン分光法はハンドヘルド展開からの勢いを積み上げており、1064 nmでの進歩により蛍光が低減し、不透明なプラスチックを通したスキャンが高速化されています。赤外線およびFT-IR分光法は、分子フィンガープリンティングが必要な特定のニッチを維持しています。単一シャーシ内でラマンとIMSを統合したハイブリッドスタックは、脅威プロファイルによってスキャン作業を分担し、誤警報を軽減しています。X線回折システムはバルク粉末に対して結晶学的な洞察を提供しますが、高い資本コストが普及を制限しています。企業はソフトウェア定義型検出に向けてR&Dを集中させ、ハードウェア交換なしに新規向精神性物質への対応を確保するためにライブラリを無線でアップデートしています。
薬物タイプ別:
オピオイドの焦点が合成変種にシフトオピオイドは2025年に33.75%の市場シェアを占めており、麻薬検出要件を根本的に変革した合成オピオイド危機への対応に継続的に注力していることを反映しています。このセグメントは、ヘロインなどの従来型オピオイドと、その高い効力と小さなパッケージサイズにより独自の検出上の課題をもたらすフェンタニルおよびその類似体を含む合成変種を包含しています。新規向精神性物質は、従来の検出方法に挑戦するK2やスパイスなどの合成化合物の急速な増殖に牽引され、2031年まで年平均成長率8.63%で最も急成長する検出カテゴリーとして浮上しています。
コカインおよびクラックの検出は、大量密輸作業が高度な隠蔽方法を必要とする海上および航空貨物アプリケーションにおいて特に重要な市場セグメントであり続けています。メタンフェタミンおよびアンフェタミンの検出は、2022年に押収量が151トンに達したアジア太平洋市場で注目を集めており、合成刺激薬密輸の地域的重要性を浮き彫りにしています。大麻およびTHC濃縮物の検出は、大麻素および麻製品中の有毒元素の正確な測定を可能にするNISTのRM 8210などの専門的な参照材料の開発により、合法物質と規制物質を区別するために大幅に進化しています。新規向精神性物質の検出という課題は、広範なサンプル調製なしに新規化合物を迅速に識別できる周囲イオン化質量分析技術の開発を促し、合成薬物製剤の化学的多様性と急速な進化がもたらす分析上の課題に対応しています。蛍光スペクトルフィンガープリンティングは合成カンナビノイドの検出に有望なアプローチとして浮上しており、ポイントオブケアテストアプリケーションに適した低濃度でのリアルタイム識別能力を提供しています。

注記: 個別セグメントのシェアはレポート購入時に入手可能
展開拠点別:
空港の優位性が郵便の成長に挑戦される空港は2025年に29.95%の市場シェアで最大のエンドユーザーセグメントを維持しており、高度なスクリーニング技術を必要とする厳格なセキュリティ義務と高い旅客スループット要件に牽引されています。このセグメントは、TSAのアラーム解決プログラムによるラマン技術強化への投資やミリ波技術を活用したハンドヘルドスクリーニング装置の開発を含む継続的な技術アップグレードの恩恵を受けています。郵便・宅配仕分けセンターは、郵便ネットワークを通じた合成オピオイド密輸に対処する緊急の必要性を反映して、2031年まで年平均成長率9.03%で最も急成長する展開セグメントを代表しています。
海港およびコンテナターミナルは、年間数百万個のコンテナを処理する施設が高スループットの非侵入型検査技術を必要とする中、100%コンテナ検査に関する規制義務に応じてスキャニング能力を拡大し続けています。陸上国境通過点は、セキュリティ要件と貿易円滑化のバランスを取るという独自の課題に直面しており、貨物処理の遅延を最小化する迅速なスクリーニング技術への投資につながっています。法執行機関および警察署は現場業務向けのポータブル検出システムをますます採用しており、非接触型ラマンハンドヘルドが交通取り締まりや捜査中の物質識別のための標準装備となっています。防衛・軍事施設は基地セキュリティおよび人員スクリーニングのための専門的な検出能力を必要とし、矯正施設は訪問者スクリーニングおよび郵便物検査を通じた禁制品の持ち込み防止に注力しています。郵便センター展開の成長は、国際郵便物の指数関数的な増加と、従来の検査方法では潜在的な脅威の規模に対応できないという認識に牽引されており、JFK空港などの施設では高度なスキャニング技術を使用して1日100万個以上の小包を処理しています。民間産業および重要インフラへの応用は、組織が従来の周辺防護を超えて物質検出能力を含む包括的なセキュリティ対策の必要性を認識するにつれて拡大しています。
地域分析
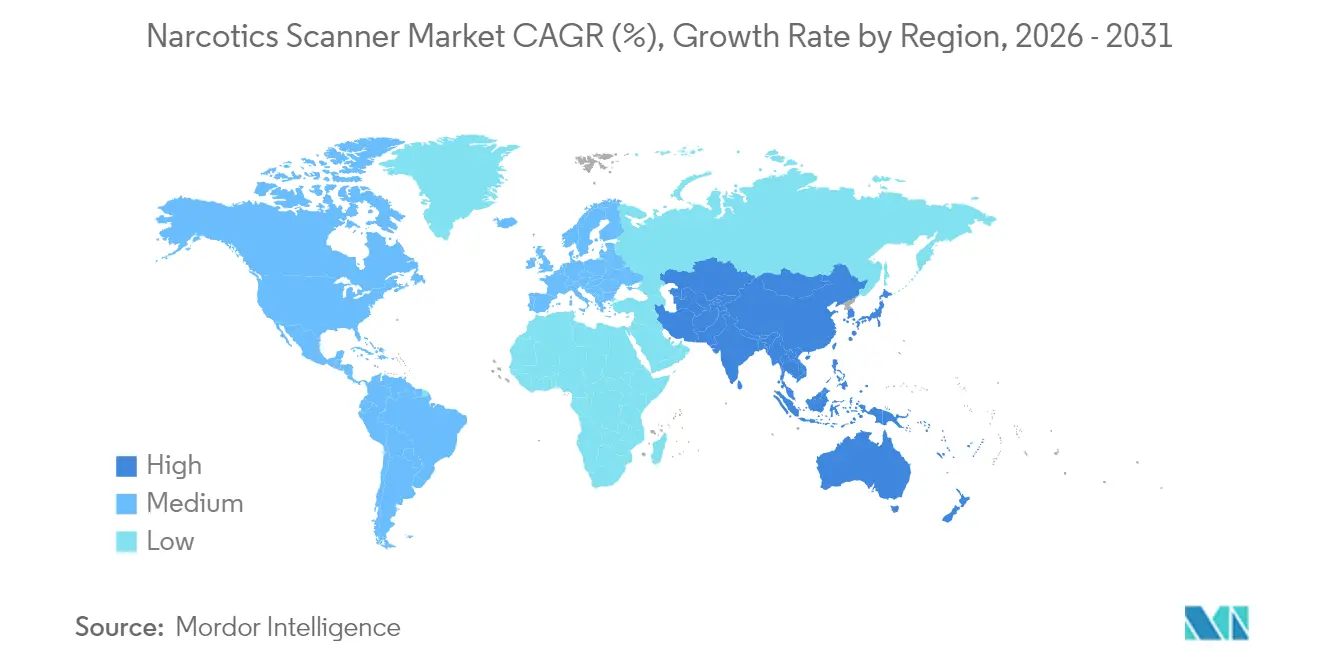
北米麻薬スキャナー市場
北米は2025年の世界収益の41.95%を占め、引き続き中核地域としての地位を維持している。これは、入国小包に対する電子データ提出を義務付けるSTOP法などの連邦規制や、先進的なスクリーニング機器の導入を補助するDHSプログラムによって牽引されている。税関・国境警備局は主要な入国拠点においてオンサイト・ラボのパイロット事業を実施しており、押収情報と調達の間フィードバック・ループを強化している。同地域の麻薬スキャナー市場規模は、2027年までのベンダー受注残を確保する複数年度予算配分の恩恵を受けている。
アジア太平洋麻薬スキャナー市場
アジア太平洋地域は年平均成長率8.29%で拡大し、世界最速の成長を記録すると予測されている。各国政府は国境検問所および港湾施設の近代化に向けた新規資金を配分しており、法執行機関は合成覚醒剤の蔓延を念頭に置いた非接触型ラマン・ハンドヘルド機器を導入している。ウズベキスタンの移動チームに対する日本の250万米ドルの支援パッケージは、地域の需要量を押し上げる越境的な能力構築の好例である。中国のレアアース支配は原材料調達リスクをもたらすため、購買者はコスト変動をヘッジすべくデュアルソーシングを推進しており、地域サプライヤーの競争力強化につながっている。
欧州・中東・アフリカおよび南米麻薬スキャナー市場
欧州では、生体認証統合を遅らせるプライバシー上の障壁があるにもかかわらず、安定した更新需要が見られる。各機関はGDPRへの準拠を図りなら、データ処理上の制約を補うためにテラヘルツおよび中性子技術への投資を進めている。南米では、北大西洋ルートへのコカイン流通に対抗するためコンテナ・スキャナーの導入を拡大しており、知識移転のための二国間援助を活用している。中東・アフリカ地域では、大型海港および重要インフラを整備する麻薬テロ対策資金に連動した段階的な成長が見られる。総じて、新興経済国は財政サイクルに合わせて拡張可能なモジュール型ソリューションを優先しており、麻薬スキャナー市場の長期的な成長余地を確保している。
規制環境
麻薬スクリーニングに関する規制要件は、航空・国境・貨物セキュリティのより広範な枠組みにますます組み込まれるようになっており、これがスキャナーの仕様や更新サイクルを形作っている。米国では、国家薬物管理戦略(2026年)がDHSおよびCBPに対し、AIによる自動審査と併せて高スループットの非侵入検査(NII)機器を拡大するよう指示している。同戦略は、単独センサーではなく統合プラットフォームの調達を強化する内容にもなっている。並行して、議会および監督機関の活動は陸上港湾でのスキャニング適用範囲拡大を推進し続けており、2027年までに商用車・旅客車両および貨物鉄道の100%スキャニングを求める法定計画要件が、長期的なNIIプログラムに影響を与えている。
欧州では、航空セキュリティ規則がスクリーニングの品質やアルゴリズム性能に関する運用管理をさらに強化し続けている。実施規則(EU)2026/449は、試験が継続していることを理由に、爆発物微量検知(ETD)アルゴリズム要件の更新期限を2025年10月1日から2026年12月31日に延期した。一方、規則(EU)2026/247は、民間航空セキュリティにおける国家品質管理プログラムの仕様を改正した。訓練・認証に関する実施規則(EU)2025/920と合わせて、これらの措置は空港・貨物事業者のコンプライアンス負担を増大させ、ベンダー提供のソフトウェア更新、試験証拠、標準化された性能検証への重点を強めている。
バリューチェーン分析
バリューチェーンは、部品供給業者(X線源・検出器、レーザー、分光計、中性子/ガンマサブシステム、組込み計算装置)、スキャナーOEMおよびモジュール設計者、自動脅威認識およびライブラリ管理向けソフトウェア提供者にまで及んでいる。さらに、システムインテグレーターや、空港、港湾、陸上港、郵便・宅配ハブ、法執行機関といった下流のエンドユーザーも含まれる。規制上の義務は上流の設計選択に影響を与えており、例えばTitle 6(6 USC 982)に基づくコンテナおよび高リスク貨物のスキャニングに関する米国の要件や関連する入国港湾プログラムは、非侵入画像診断と放射線検知の組み合わせを優先している。これにより需要は高スループットのゲート型装置および統合された二次スクリーニングレーンへと向かっている。
調達とライフサイクルサービスは主要な価値獲得ポイントであり、政府プログラムにおいて保守可用性目標や性能パラメータが正式に定められる傾向が強まっている。2025年のGAOレビューでは、CBPがNIIシステムの主要な性能パラメータをすべて明確に定義していないことが指摘され、陸上港湾の事前一次検査エリアにおけるシステムについて96%の運用可用性要件が挙げられた。これにより、信頼性工学、フィールドサービス網、部品ロジスティクスの重要性が高まっている。技術提供者は、画像診断と分子識別(例えばX線回折、イオンモビリティ、ラマン分光、質量分析)を組み合わせることで差別化を図り、インテグレーターはスキャナーをリスクスコアリングのワークフローや運用ITに接続することで、相互運用性と更新可能な検知ライブラリを大規模展開の中心に据えている。
競争環境
市場集中度
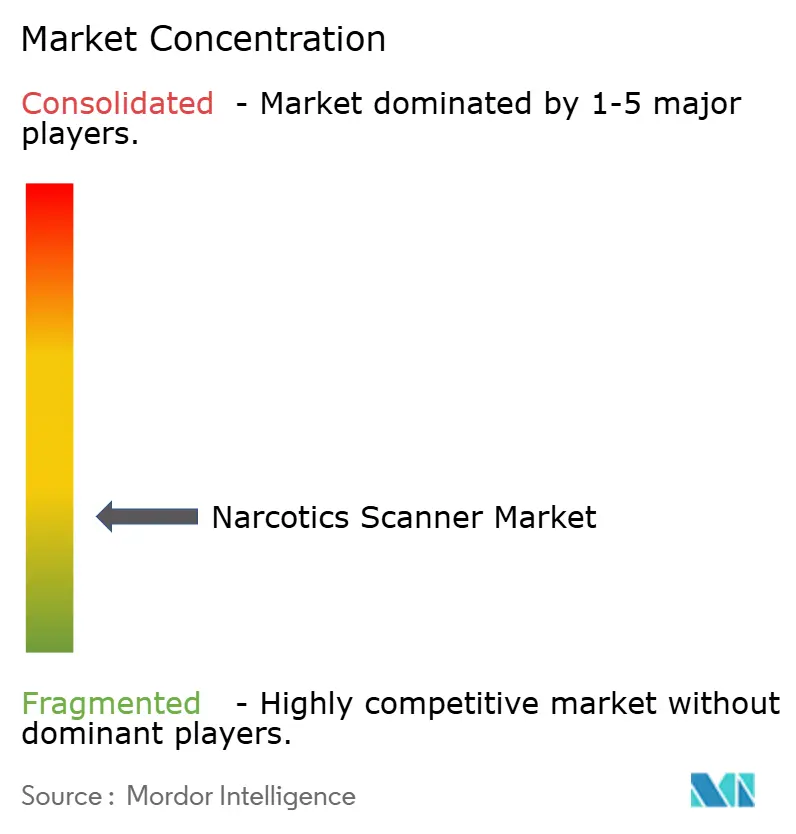
市場は中程度に分散しています。OSI Systemsは6億米ドル相当のメキシコ国防受注と3億2,890万米ドルの有効なCBP契約を通じて戦略的な深みを維持し、定期的なメンテナンス費用を確保しています。Thermo Fisherは分析計測器の遺産を活用し、2,400万米ドルを超える連邦質量分析法の受注を獲得し、ポータブル変種のクロスセルの基盤を提供しています。Brukerは麻薬および化学兵器検出を統合するCBRNEスイートに注力し、高解像度飛行時間型質量分析計によって差別化しています。
新興プレーヤーはクラウドプッシュによって脅威ライブラリを自動更新するAI中心の分析を強調し、誤警報と手動判定を削減しています。スタートアップ企業は危険な埠頭に適したドローン搭載テラヘルツスキャナーを展開し、既存企業がまだ優先していないホワイトスペースを開拓しています。サプライチェーンの回復力が調達戦略を形成しており、主要ベンダーは可能な限り希土類磁石を設計から排除し、関税ショックを軽減するためにニアショア電子機器組立を採用しています。ローレンス・リバモア国立研究所などの政府研究機関との戦略的提携は、特許の商業モジュールへの流入を加速させ、開発サイクルを短縮しながら参入障壁を高めています。麻薬スキャナー市場はソフトウェアエンジニアリングにおける資本集約度の上昇を見せており、差別化をハードウェアのコモディティ化からサブスクリプションアップデートを収益化する分析エコシステムへと誘導しています。
麻薬スキャナー業界リーダー
-
OSI Systems Inc. (Rapiscan Systems)
-
Smiths Detection Inc.
-
FLIR Systems Inc. (Teledyne FLIR)
-
Bruker Corporation
-
L3Harris Technologies (Security and Detection)
- 注:主要企業の掲載順は順位を示すものではありません。
麻薬スキャナー市場 このレポートでカバーされる企業
- OSI Systems Inc. (Rapiscan Systems)
- Smiths Detection Inc.
- FLIR Systems Inc. (Teledyne FLIR)
- Bruker Corporation
- L3Harris Technologies (Security and Detection)
- Nuctech Company Limited
- Viken Detection
- Thermo Fisher Scientific Inc.
- CEIA SpA
- DetectaChem LLC
- Astrophysics Inc.
- Chemring Group PLC
- QinetiQ Group PLC
- Leidos Holdings Inc.
- Teledyne Photon Machines
- Rigaku Corporation
- Safran SA (Morpho Detection legacy)
- Environics Oy
- Westminster Group PLC
- Rapisafe LLC
市場機会と将来展望
現在進行中の政府プログラムや適格性認定の道筋は、高スループットの画像診断とより高速で選択的な微量検知を組み合わせたマルチモーダルシステムのための空白領域を生み出している。バイヤーはレーンのスループットを維持しつつ誤検知の削減に注力している。米国では、DHSの2026年度予算にコンピュータトモグラフィー(CT)装置の調達、配備、保守のために2億1,500万米ドルが含まれており、CBPは入国港湾における大規模非侵入検査に関連する義務と計画のもとで運用を継続している。これらの取り組みは、ソフトウェアによってアップグレード可能なプラットフォーム(AI/自動審査)を支援し、ラマン分光やコンパクト質量分析といった確認技術との組み合わせを促進しており、特にスループットや運用スペースが限られる郵便物、航空貨物、車両スクリーニングにおいて有効である。
技術の商用化はまた、非接触型で消耗品の少ない検知が取り扱いリスクと検査時間を低減する港湾や物流拠点において、新たな展開モデルを開くものとなっている。BaySpecは、太平洋北西国立研究所(Pacific Northwest National Laboratory)に由来する携行型エアサンプリング質量分析手法(VaporID)の商用化を進め、入国港湾でのリアルタイム麻薬微量検知を実現しており、NIIレーンと並ぶ連続的または準リアルタイムのセンシング層としての機会を後押ししている。研究開発およびパイロットの面では、CBPは2025年12月にGeneral Dynamicsに対し、車両やコンテナ内のフェンタニルおよび麻薬を検知するAI搭載量子センサープロジェクトのために240万米ドルの契約を授与した。この受注は、既存の港湾施設内で運用可能かつ自動化された意思決定ワークフローに統合できる新しいセンシング方式に対するバイヤーの資金提供意欲を裏付けている。
最近の産業開発事情 麻薬スキャナー市場
- 2026年6月:OSI Systemsは北米の顧客から約5,000万米ドルのサービス契約を確保し、Rapiscan検査システムの導入済み基盤を支援し、CertScanプラットフォームの継続的サポートを提供する。この受注は、貨物・車両検査業務全体にわたるフリート稼働率とプラットフォーム統合に紐づく、ソフトウェア対応かつサービス主導のライフサイクル収益への移行を強調している。
- 2025年5月:Smiths Detectionは、Dubai Aviation Engineering Projectsからチェックポイントスクリーニング技術(HI-SCAN 6040 CTiX Model-Sシステムを含む)をドバイ国際空港に提供する契約を受注した。この受注は、大規模ハブにおけるCTベースのチェックポイント更新需要を裏付け、多脅威検知性能とスループットが調達判断を左右する市場でのベンダーの地位を強化するものである。
- 2024年10月:Smiths Detectionは、TSA統合ロジスティクス支援契約(TSA Integrated Logistics Support Contract)のもとでTechFlowを支援する7年間のサービス下請け契約を受注し、米国全土の空港で爆発物検知システムを維持する。この長期の下請け契約は、分散した空港ネットワーク全体でスクリーニング可用性を維持する上での、維持管理、部品ロジスティクス、コンプライアンス支援の重要性を浮き立たせている。
麻薬スキャナー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、麻薬スキャナー市場は、運用上のスクリーニング拠点においてトレース検出、分光法、およびイメージングを通じて違法薬物を検出するために使用される機器および統合システムを対象とし、収益はデバイスおよびシステムレベルで計上される。
調査範囲の除外事項:消耗品のみの購入、一般的なCCTVおよびアクセス制御、ならびに現場スクリーニングに使用されない純粋な実験室用ベンチトップ試験機器は除外する。
セグメンテーション概要
- 製品タイプ別
- デスクトップ/ベンチトップ
- ハンドヘルド/ポータブル
- ウォークスルーポータル
- 車両/コンテナスキャナー
- ロボット搭載およびドローン搭載スキャナー
- 技術別
- イオン移動度分光法(IMS)
- ラマン分光法
- 赤外線(FT-IRおよびNIR)分光法
- 質量分析法
- テラヘルツイメージング
- X線回折(XRD)
- 中性子放射化およびガンマ線
- ハイブリッドおよびマルチモーダルシステム
- 検出薬物タイプ別
- オピオイド(ヘロイン、フェンタニルおよびその類似体)
- コカインおよびクラック
- メタンフェタミンおよびアンフェタミン
- 大麻およびTHC濃縮物
- 新規向精神性物質
- その他
- 展開拠点/エンドユーザー別
- 空港
- 海港およびコンテナターミナル
- 陸上国境通過点
- 法執行機関および警察署
- 防衛・軍事施設
- 郵便・宅配仕分けセンター
- 矯正施設および刑務所
- 民間産業および重要インフラ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- ヨーロッパ
- ドイツ
- フランス
- 英国
- スペイン
- イタリア
- その他のヨーロッパ
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- 東南アジア
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- イスラエル
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず、麻薬スキャナーが使用される場所と、空港、海港、国境検問所、郵便・小包スクリーニングサイト全体にわたって需要がどのように形成されるかをマッピングすることから始める。アンカーとして、国連薬物犯罪事務所(UNODC)の薬物密売評価、世界税関機構(WCO)の最新情報、運輸保安局(TSA)および国土安全保障省(DHS)の公開調達通知、ならびに関連機器コードを方向性シグナルとして使用できる場合の国連商品貿易統計データベース(UN Comtrade)の貿易統計などの公開情報源を参照する。
技術の採用状況および更新サイクルを把握するため、イオン移動度分光法(IMS)およびラマン分光法の性能に関する査読済み論文、関連規制当局が公表した基準およびガイダンスノート、ならびに製品パンフレットや投資家向け資料などのメーカー公開資料も参照する。これと並行して、企業財務情報およびインテリジェンス、特許データベース、ならびに活動水準とタイミングの確認に役立つ輸出入の船積みレベルの情報については有料サブスクリプションを活用する。このリストは網羅的なものではなく、データ収集、前提条件の検証、および未解決の問題の解消のためにその他の公開情報源も活用した。
一次インタビューおよびサーベイ
インプットは、セキュリティスクリーニング、法執行機関の調達、システムインテグレーション、およびチャネルセルスにわたるステークホルダーとの専門家インタビューおよび構造化サーベイを通じて検証された。主要地域をカバーし、議論は通常、需要の誘因、平均販売価格(ASP)の動向、設置台数、および入札パイプラインが出荷済みシステムへと転換する方法に焦点を当てており、これにより公開データが残す空白を補正することができる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | 最高経営幹部(CXO):15% | アジア太平洋地域:47% |
| 中位層:55% | 部門・ユニットリーダー:42% | 欧州・中東・アフリカ(EMEA):33% |
| 小規模プレイヤー:18% | マネージャー:43% | 南北アメリカ:20% |
市場規模算定と予測
コアモデルは、スクリーニングサイトの展開および更新サイクルから需要プールを再構築し、技術別の採用率および機器クラス別の標準的な価格帯を適用するトップダウン構築を採用している。これらの合計値は、主要エンドユーザープールにおけるサンプリングされたASPと予想ユニット台数の積、および納期リードタイムと受注残に関するャネルチェックなど、選択的なボトムアップ近似値と照合される。これは、ある地域が過大評価されていると判断された場合に合計値を調整するために使用される。
主要インプットには、国境および輸送セキュリティに関する入札・予算サイクル、郵便・小包スクリーニングの出荷強度指標、レガシーIMSユニットの更新タイミング、ハンドヘルド、ポータル、車両・コンテナスキャナー間のミックスシフト、および機能が基本的な検出からマルチセンサープラットフォームへと移行するにつれたASP推移の較正が含まれる。予測においては、政策の強度と展開ペースに関するシナリオ分析が使用され、最終的な軌跡はインタビュー対象者が現実的な調達転換パスとして説明する内容に整合させる。ユニットシグナルが欠如している場合は、類似のスクリーニング機器カテゴリーからのプロキシ比率を使用し、フォローアップコールを通じて示唆されるボリュームを検証する。
データ検証と更新サイクル
アウトプットは、地域別セキュリティ支出の方向性、入札公告、および輸出入動向を含む独立しシグナルと照合され、その後、承認前に別のアナリストがロジックをステップごとにレビューする。ある指標が異常な急上昇を示した場合、その要因を一時的なプログラム、価格変更、またはスコープの不一致のいずれかに遡り、差異が残る場合は回答者に再連絡する。
レポートは年次で更新され、新たなスクリーニング義務、主要契約の受注、またはASPを動かす可能性のある急激な為替・部品コスト変動などの重要なイベントが発生した場合には中間更新が実施される。納品前に最終チェックを完了し、クライアントが最新の更新済みビューを受け取れるようにする。
Mordor Intelligenceの麻薬スキャナー市場推計と他の公表推計との比較
麻薬スキャナーの公表市場規模がしばしば異なるのは、同一の機器がより広範なセキュリティスクリーニングのバケツの下で計上される場合があること、およびベンダーが契約全体でソフトウェア、保守、消耗品を異なる方法でバンドルするためである。また、ある調査が前年の為替レートを使用している場合や、機能ミックスおよび調達条件が変化しているにかかわらずASPを固定したままにしている場合にも差異が生じる。
この市場における最大の差異要因は通常、更新タイミングと価格の正規化方法から生じる。複数年にわたる入札は1年で受注されても複数四半期にわたって出荷される場合があり、地域の為替変動は実際の需要変化なしにUSDベースの数値を変動させる可能性があるためである。Mordor Intelligenceは、最近の入札およびチャネルフィードバックに基づいて価格帯を再確認し、推計年により近いタイミングで為替を更新することにより、2026年の数値を出荷済みシステムおよび調達において実際に見られるASP範囲に整合させている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 8.52 ビリオン 米ドル(2026年) | |
| 業界出版社A | 7.60 ビリオン 米ドル(2025年) | より古いベースイヤーを使用しており、ハンドヘルド、ポータル、車両・コンテナシステム間のミックスシフトに対する調整が限定的なまま価格を繰り越している可能性があり、調達条件が変化した際に示唆されるUSD合計値を低く抑える可能性がある。 |
| 業界出版B | 7.60 ビリオン 米ドル(2024年) | 古い為替・価格スナップショットおよびより長い予測ウィンドウに依存しており、後半の四半期に発生するスクリーニング義務の展開および入札転換による近期の上昇を過小評価する可能性がある。 |
これらの数値間の差異は主に、タイミングの選択、出荷済みシステムとして扱われるものとより広範なプログラムコストとの違い、および価格と為替がUSDに換算される方法を反映している。スコープを機器および統合システムに限定し、前提条件を入札、展開サイクル、および現実的なASP帯に結びつけることで、算出された数値は将来の更新においても照合・再現しやすくなる。
レポートで回答される主要な質問
麻薬スキャナー市場の現在の価値はいくらですか?
市場は2026年に85億2,000万米ドルに達し、2031年までに121億1,000万米ドルに達すると予測されています。
麻薬スキャナー市場で最大のシェアを持つ地域はどこですか?
北米は厳格な規制の枠組みと持続的な政府資金援助により41.95%のシェアでリードしています。
麻薬スキャナー市場で最も急成長している地域はどこですか?
アジア太平洋地域は予測期間中に8.29%のCAGRで成長すると見込まれている。
麻薬スキャナー市場で最も急成長が期待される技術はどれですか?
テラヘルツイメージングは、非接触型高解像度能力が受け入れられるにつれて、2031年まで年平均成長率8.44%で進展すると予測されています。
麻薬スキャナー産業においてハンドヘルドスキャナーが優位を占める理由は何ですか?
現場エージェントは固定インフラなしに即時の物質確認を提供するポータブルユニットを好み、2025年に45.60%のシェアをもたらしています。
プライバシー法はヨーロッパにおけるスキャナー展開にどのような影響を与えていますか?
GDPRおよび関連指令は厳格な生体認証データ管理を課し、統合スキャナーの展開を遅らせ、ベンダーにプライバシー保護設計の採用を促しています。
主要ベンダーの間でどのような戦略的転換が見られますか?
企業はAI搭載分析とモジュラーハードウェアをバンドルして誤警報を削減しプラットフォームのライフサイクルを延長し、競争上の差別化を強化する傾向を強めています。