
X線セキュリティスキャナー市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
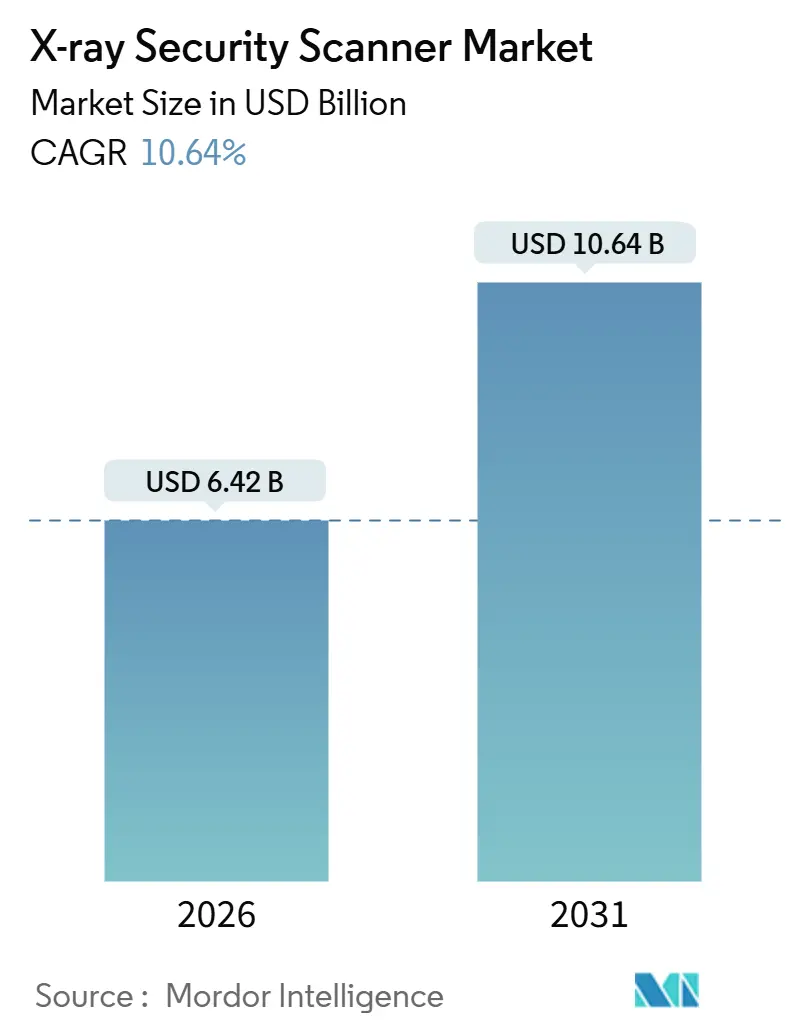
| 市場規模 (2026) | 6.42 十億米ドル |
| 市場規模 (2031) | 10.64 十億米ドル |
| 成長率 (2026 - 2031) | 10.64 % |
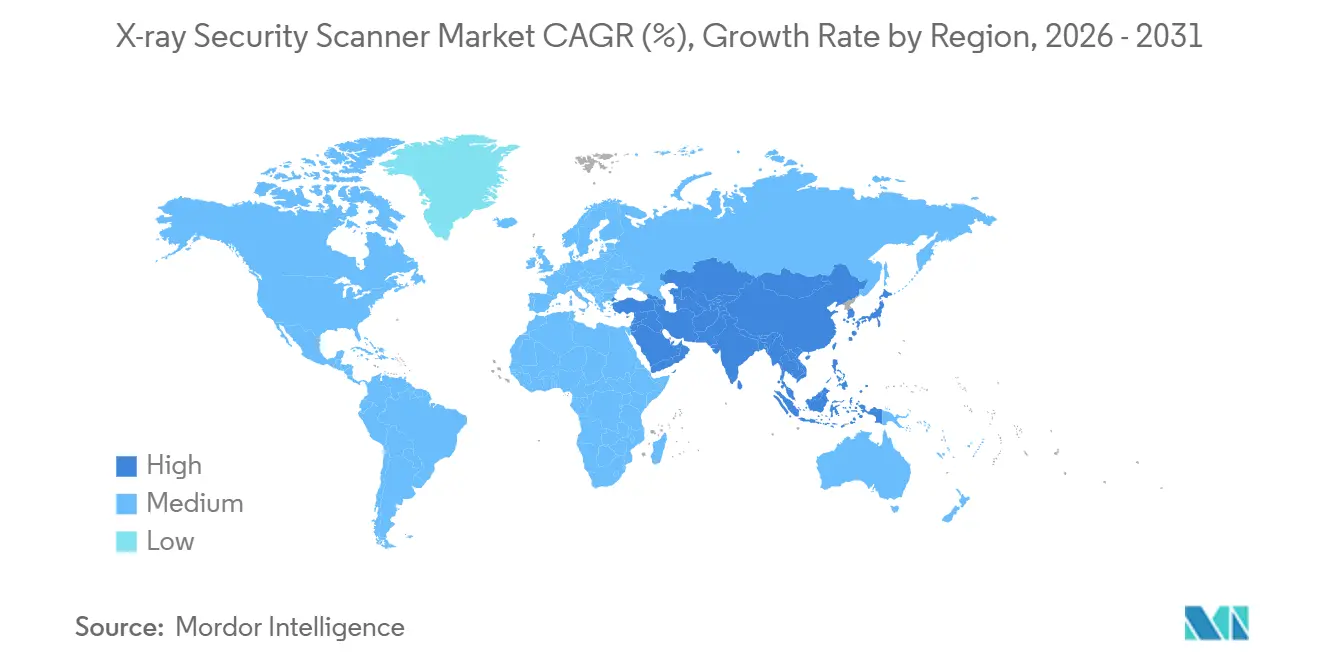
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
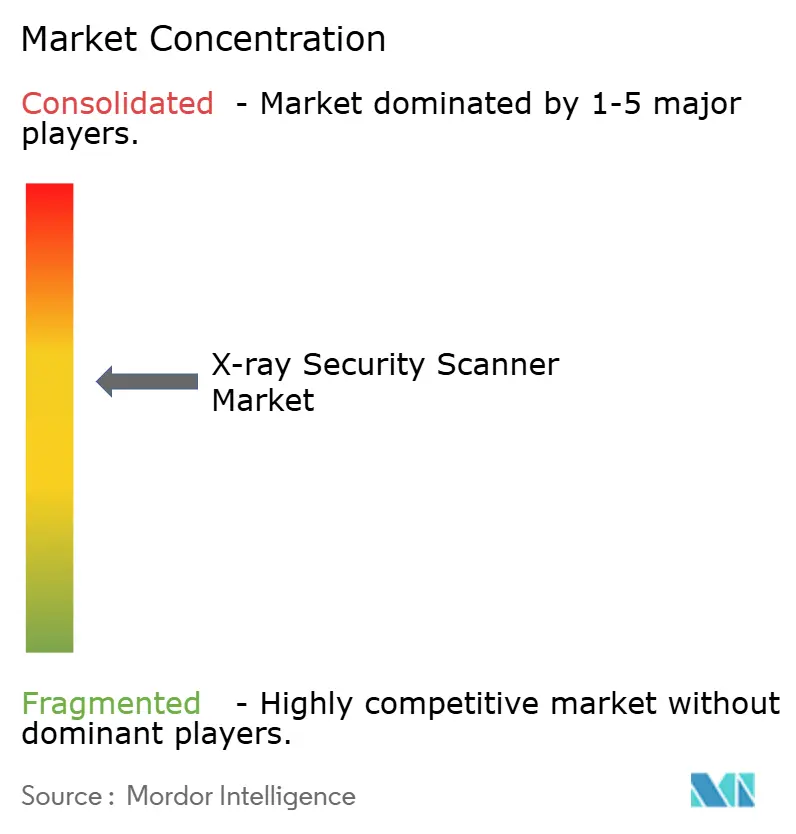
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるX線セキュリティスキャナー市場分析
X線セキュリティスキャナー市場規模は2026年に6.42 ビリオン 米ドルに達し、2031年までに10.64 ビリオン 米ドルへの上昇が予測されており、同期間にわたり10.64%のCAGRを反映しています。航空規制当局が航空貨物の100%スクリーニングを義務付け、欧州連合がコンピューター断層撮影(CT)レーンを装備した空港向けに100mlの液体制限を緩和し、越境電子商取引の小包フローが郵便事業者に高スループットのデュアルビュートンネルの導入を促すなか、需要は加速しています。同時に、サービスとしてのスクリーニング(スクリーニング・アズ・ア・サービス)のサブスクリプション契約がコストを資本予算から運営予算へシフトさせ、オープンアーキテクチャの義務化により購入者は単一チェックポイント内でベンダーを組み合わせる交渉力を得ています。スペクトルイメージングのスタートアップが国境警備やイベントセキュリティのニッチ市場に参入し、輸出規制体制がグローバルなサプライヤーマップを再編するなか、競争の激しさは増しています。そのため、空港、物流ハブ、都市部の地下鉄はリフレッシュサイクルを加速させ、CT、デュアルビュー、ポータブルシステムの受注残を積み上げています。
主要レポートのポイント
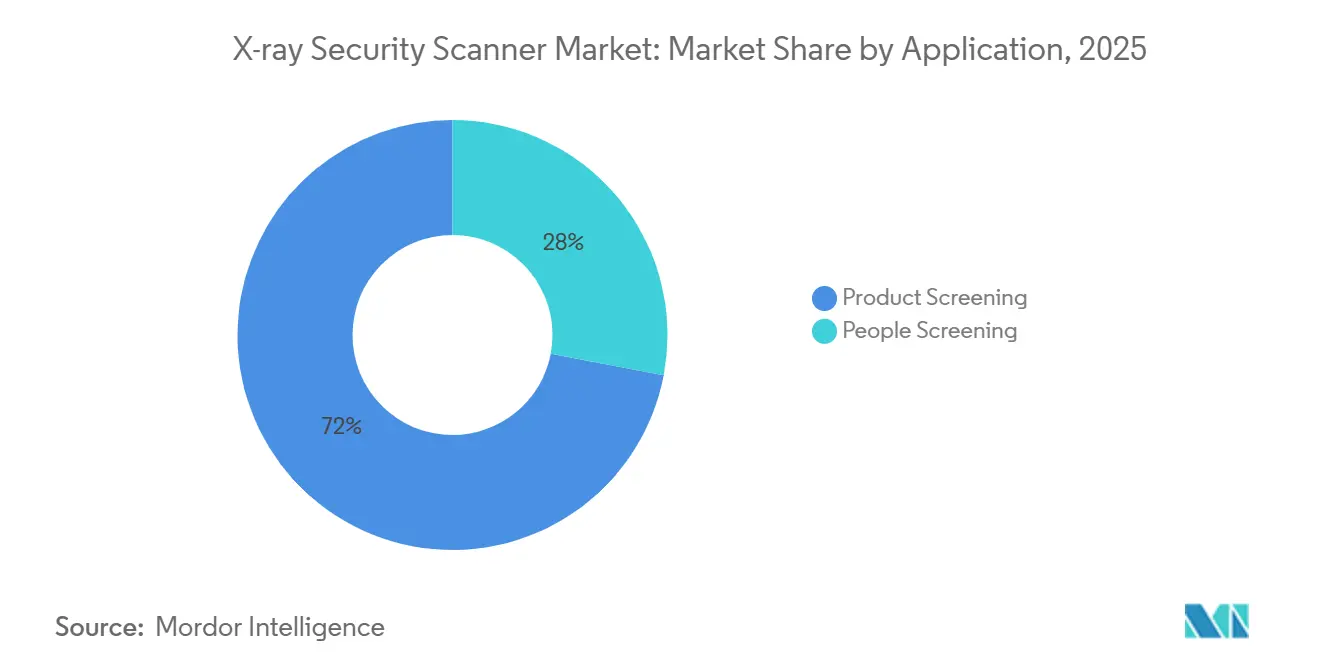
- 用途別では、貨物・手荷物スクリーニングが2025年に46.2%の収益シェアでトップとなり、郵便・小包検査は2031年にかけてCAGR 10.87%で拡大する見込みです。
- エンドユーザー産業別では、航空・輸送が2025年のX線セキュリティスキャナー市場シェアの52.8%を占めましたが、商業施設は2031年にかけてCAGR 11.41%で成長すると予測されています。
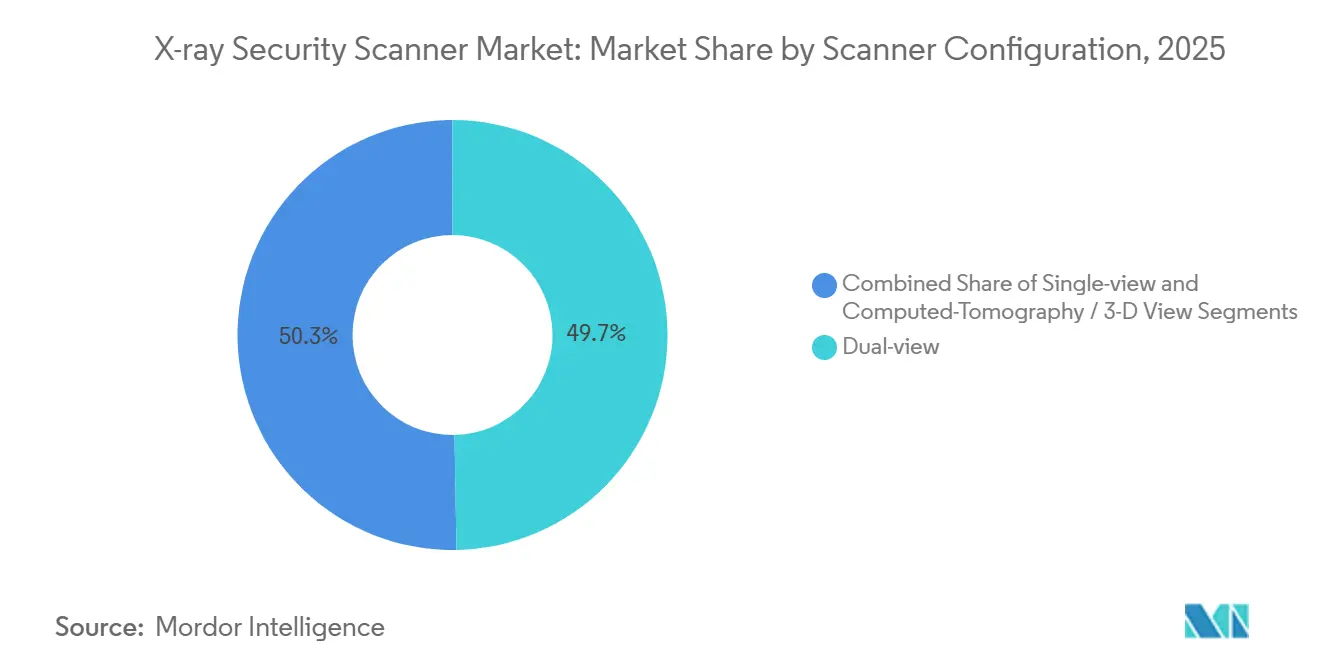
- スキャナー構成別では、デュアルビューシステムが2025年のX線セキュリティスキャナー市場規模の49.7%を占め、CTおよび3Dプラットフォームは2031年にかけてCAGR 11.73%で進展しています。
- イメージング次元別では、2Dシステムが2025年に58.4%のシェアを占めましたが、3Dおよびボリュメトリックイメージングは2031年にかけてCAGR 10.98%を記録する見込みです。
- 地域別では、北米が2025年収益の35.1%を占め、アジア太平洋地域は2031年にかけて最速のCAGR 11.26%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 航空貨物100%スクリーニング義務の強化執行 | +2.30% | 北米と欧州が実施をリードするグローバル規模 | 中期(2〜4年) |
| 100mlの液体制限緩和による欧州空港CTスキャナーの展開推進 | +1.90% | 欧州、中東およびアジア太平洋地域への波及あり | 短期(2年以内) |
| 電子商取引の小包量増加による高スループットデュアルビューシステムの導入促進 | +2.10% | 北米、欧州、アジア太平洋地域に集中するグローバル規模 | 中期(2〜4年) |
| アジア太平洋地域の都市部地下鉄拡張によるコンパクトなドライブスルースキャナーの需要 | +1.70% | アジア太平洋地域が中心、中東・アフリカでの新興採用あり | 長期(4年以上) |
| スペクトルイメージング統合による自動密輸品分類の実現 | +1.40% | 北米と欧州での早期採用を伴うグローバル規模 | 中期(2〜4年) |
| 第2層空港向けサービスとしてのスクリーニング(スクリーニング・アズ・ア・サービス)のサブスクリプションモデル | +1.20% | 北米と欧州での初期牽引力を伴うグローバル規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
航空貨物100%スクリーニング義務の強化執行
貨物フォワーダーと航空会社は、既知の荷送人の貨物がX線検査を免除されていた特例を失いました。米国運輸保安局(TSA)は2024年に航空貨物事前スクリーニングプログラムを拡大し、積み込みの丸1日前に電子マニフェストの提出を義務付け、リスクの高いパレットを100g以下のシート爆発物を検知できるCTまたはデュアルエネルギーユニットに誘導するようにしました。[1] 2025年には欧州連合航空安全機関(EASA)が150kgを超える貨物に対してボリュメトリックイメージング要件を課し、ワイドボディ機の腹部貨物の78%をカバーしました。[2] 従来のシングルビュートンネルは原子番号のセグメンテーションを欠くためこれらの基準を満たせず、空港と地上ハンドリング業者はリフレッシュサイクルを加速させています。インテグレーターによると、インラインCTの改修は現在、北米の新規貨物プロジェクトの44%を占め、調達タイムラインを18ヶ月未満に圧縮しています。連邦のリスクベースターゲティングインターフェースと互換性のあるモジュール式制御ソフトウェアを提供するベンダーは、統合リスクを最小化するため入札で勝利しています。
100mlの液体制限緩和による欧州空港CTスキャナーの展開推進
2024年に欧州委員会は、チェックポイントにC3認定CTを導入した場合、加盟国が機内持ち込み液体の100ml制限を廃止することを許可しました。フランクフルト空港は2025年12月までに42のCTレーンを完成させ、ノートパソコンと液体がバッグ内に留まることで旅客スループットを18%向上させました。シャルル・ド・ゴール空港は2027年までに68レーンを改修するために1億2,000万ユーロ(1億2,800万米ドル)を割り当てました。[3] ロンドン・ヒースロー空港とアムステルダム・スキポール空港は2024年半ばに誤検知率が8%を超えたため液体制限を一時的に再導入しましたが、その後ソフトウェアパッチによりアラームが4%未満に低下し、段階的導入再開への道が開かれました。空港運営者は現在、CTをセキュリティコンプライアンスだけでなく、航空会社がスロット配分交渉で使用する顧客体験指標においても不可欠なものと見なしています。
電子商取引の小包量増加による高スループットデュアルビューシステムの導入促進
万国郵便連合は2023年に12億件の国際小包を記録し、2027年までに18億件に達すると予測しており、複利成長軌道は10.8%です。米国の郵便施設は2024年に127台のコンベア統合型デュアルビュースキャナーを設置して対応し、各スキャナーは1時間に1,800個の小包を処理しました。一方、UPSは人工知能モデルを組み込み、手動検査を22%から9%に削減しました。デュアルビュートンネルはコストパフォーマンスのバランスに優れており、直交する視点によりCTの3倍の資本コストをかけずに隠されたリチウム電池を検知できます。小包事業者はまた、スペースが限られた仕分けセンターに収まる小型フットプリントも高く評価しています。これらの投資により、X線セキュリティスキャナー市場は稼働率97%以上を保証する予防保全契約へと向かっており、小包ハブは24時間365日稼働しており、停止はグローバルな配送タイムラインに波及するためです。
アジア太平洋地域の都市部地下鉄拡張によるコンパクトなドライブスルースキャナーの需要
ジア太平洋地域の地下鉄は2024年に280億回の乗車を記録しました。2024年の昆明事件および2008年のムンバイ事件後のセキュリティ指令により、駅の入口でのX線手荷物スクリーニングが義務付けられています。スペースの制約から、サプライヤーは1時間に400個の手荷物を処理できる幅60cmのトンネルにビームパスを折り畳む設計を採用しています。デリー地下鉄公社だけで2024年までに288台を設置し、シンガポール陸上交通局は12,000種類の密輸品クラスに対応するソフトウェアテンプレートを統合し、誤検知を34%低減しました。ベンダーは15分で交換できるホットスワップ式検出器モジュールを開発しており、90秒ごとに列車を発車させる路線には不可欠です。地下鉄への転換により、X線セキュリティスキャナー市場の顧客基盤が航空・物流を超えて拡大し、中堅OEMへのリピート注文が生まれています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 第2層空港向けCTおよびデュアルエネルギーシステムの高い設備投資コスト | -1.80% | 南米、アフリカ、東南アジアで最も深刻なグローバル規模 | 中期(2〜4年) |
| スタジアムでの人物スキャナーに対する公衆衛生・プライバシーへの反発 | -0.90% | 北米と欧州が中心、アジア太平洋地域でも懸念が浮上 | 短期(2年以内) |
| デュアルユース検出器輸出に対する輸出規制の障壁 | -0.70% | 中国、ロシア、中東への集中的な影響を伴うグローバル規模 | 長期(4年以上) |
| 低線量シナリオにおけるX線スキャナー採用を減少させるミリ波代替技術 | -0.60% | 人物スクリーニング用途に主に影響するグローバル規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
第2層空港向けCTおよびデュアルエネルギーシステムの高い設備投資コスト
CTチェックポイントスキャナーの単価は250万米ドルから320万米ドルで、デュアルビュートンネルの約4倍であり、年間旅客数が500万人未満の地方空港はアップグレードの資金調達に苦労しています。2025年に米国運輸保安局(TSA)は469台のCTユニットに13億米ドルを割り当てましたが、米国の第2層空港はマッチンググラントを欠き、プロジェクトを延期しました。欧州の事業者も同様の障壁に直面しており、旅客数300万人未満の空港の62%が2024年にCT導入を延期し、ソフトウェアパッチによるシングルビュートンネルの延命を選択しました。リース契約により支払いを7〜10年に分散できますが、総所有コストに約30%が加算され、営業利益率を圧迫します。新たな資金調達手段がなければ、多くの小規模空港は中期的にCTアップグレードサイクルの外に留まるでしょう。
スタジアムでの人物スキャナーに対する公衆衛生・プライバシーへの反発
スポーツ会場に設置された全身X線スキャナーは1回のスキャンで0.1マイクロシーベルト未満の線量を放出しますが、市民的自由団体は、詳細な解剖学的画像と組み合わせたいかなる電離放射線もプライバシー権を侵害すると主張しています。米国自由人権協会(ACLU)は2024年に全米フットボールリーグのスタジアムへの導入に対して訴訟を起こし、この案件は連邦裁判所で係争中です。旧型のバックスキャッターモデルがベンダーの削除主張にもかかわらずスキャン画像を保存していたことが漏洩した後、懸念が高まり、米国国立標準技術研究所(NIST)は暗号化と24時間以内の消去義務を発令しました。会場運営者は現在、非電離エネルギーを使用して一般的なアバターシルエットを表示するミリ波ポールを好んでいますが、これらは20%高価で、厚手の衣服を着用している場合は追加スキャンが必要となりスループットが低下します。この論争により、娯楽施設でのX線人物スキャナーの広範な展開が遅れており、航空・交通機関以外での市場浸透が制限されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
小包急増がスクリーニング優先事項を再編郵便・小包検査は2031年にかけてCAGR 10.87%で進展し、多くの従来型航空プロジェクトを追い越す見込みです。万国郵便連合のデータによると、国際小包は2027年までに18億件に達し、郵便事業者はベルト速度1m/s以上でスキャンする直交ビュートンネルを追加せざるを得なくなります。米国郵便公社のハブは2024年に127台の高速システムを採用し、UPSはニューラルネットワークトリアージと組み合わせて二次手動審査を一桁台に削減しました。これらの変化は、航空会社ではなく小包事業者が現在ベンダーへの画像分析ロードマップを指示していることを示しています。
貨物・手荷物スクリーニングは依然としてX線セキュリティスキャナー市場規模の最大のセグメントを占めており、100%貨物検査を主張する規制当局と手荷物スキャナーへの継続的な投資によって支えられています。米国運輸保安局(TSA)は2025年にチェックポイント向けに469台のCTユニットを購入し、平均単価は277万米ドルでした。一方、EASAの規則は150kgを超える貨物にボリュメトリックイメージングを義務付け、シングルビュートンネルの置き換えを加速させています。人物スクリーニングの展開は都市交通で継続していますが、プライバシーへの異議申し立てによりスタジアムでのバックスキャッター使用が遅れ、事業者はミリ波代替技術へと向かっています。

エンドユーザー産業別:
商業施設が採用を加速商業施設(小売、ホスピタリティ、企業キャンパス)は、保険会社が低保険料を周辺スクリーニングに結び付けるなか、2031年にかけてCAGR 11.41%で成長すると予測されています。データセンター事業者は2024年のバージニア州での侵害事件後、積み込みドックにポータルを設置するようになり、ホテルは国土安全保障省のガイダンスに従い、ソフトターゲットとして指定されています。一部の小売業者はRFIDタグと連動した出口レーントンネルを試験導入し、テスト店舗での万引きを12%削減しており、セキュリティスキャナーがリスクの高い航空から日常的な商業環境へと移行していることを示しています。
航空は依然として支配的であり、2025年の市場シェアは52.8%で、米国運輸保安局(TSA)のCT契約とLeidos社の440空港をカバーする26億米ドルのサービス契約によって推進されています。国境機関も近代化を進めており、米国税関・国境警備局(CBP)は2024年に次世代貨物スキャナーに1億9,800万米ドルを発注し麻薬前駆物質を検知するデュアルエネルギー識別を組み込みました。発電所などの重要インフラセクターは現在、北米電力信頼性協議会(NERC)の物理的セキュリティ規則に準拠するためポータルを設置しています。
スキャナー構成別:
CTシステムがコストプレミアムにもかかわらず優位性を獲得CTおよび3Dスキャナーは2031年にかけてCAGR 11.73%を記録する見込みで、チェックポイントでのノートパソコンと液体の取り出しを不要にする欧州のC3要件によって推進されています。フランクフルト空港は42レーンの改修後にスループットが18%向上したことを測定しました。米国運輸保安局(TSA)の469台購入は、デュアルビューシステムの4倍の価格プレミアムにもかかわらず、ボリュメトリックイメージングへのグローバルなシフトを検証しています。
しかし、デュアルビュープラットフォームは2025年の展開の49.7%を依然として支配しています。小包ハブは、シングルビュートンネルと比較したコスト効率と高い検知能力の組み合わせを高く評価しています。モジュール式アップグレードキットにより、事業者はシングルビューモデルを交換コストの40%でデュアルエネルギーに変換でき、既存資産を5〜7年延命できます。これらの経済的な選択肢により、CTの勢いが増すなかでもX線セキュリティスキャナー市場においてデュアルビューの関連性が維持されています。
イメージング次元別:
ボリュメトリックシステムが検知ギャップを縮小3Dイメージングは2031年にかけてCAGR 10.98%で進展し、2025年に58.4%のシェアを持つ2Dイメージングとの差を縮める見込みです。米国運輸保安局(TSA)は2024年に50g未満の脅威の95%検知を要求することで受け入れ基準を引き上げましたが、これは2Dシステムが二桁の誤検知なしには達成困難な基準です。ボリュメトリックイメージングにより、オペレーターはデジタルオブジェクトを回転させ、平面ビューでは見えない薄型プロファイルの爆発物を発見できます。
2Dイメージングは、予算が限られ脅威プロファイルが大量密輸品に偏る地下鉄駅や陸上国境では依然として主流です。デリー地下鉄の288台のトンネルは、乗客が5秒以内にチェックポイントを通過しなければならないため、2Dのままです。米国の陸上国境の税関職員は2024年に2Dデュアルエネルギーポータルを使用してフェンタニル前駆物質127トンを押収しました。機関は現在、複数の2Dアングルを疑似ボリュームに融合するソフトウェアを試験導入しており、CTの能力の70%をそのコストの30%で実現しています。
地域分析
アジア太平洋地域のX線セキュリティスキャナー市場
アジア太平洋地域は2031年にかけてCAGR 11.26%を達成する見込みで、世界最速の軌道です。中国は2024年に10,287kmの都市鉄道を運営し、インドは2020年から2025年の間に614kmを追加しており、両国とも地下鉄の入口でX線手荷検査を義務付けています。デリー地下鉄の288台のトンネルはピーク時1サイクルあたり400個の手荷物をスキャンし、シンガポールはAI分類器を追加することで誤検知を34%削減しました。空港の近代化は選択的に進んでおり、インドの第2層空港はCT向けの連邦資金を待ちながらデュアルビュー改修を引き続き優先しています。
北米のX線セキュリティスキャナー市場
北米は2025年収益の35.1%を占めました。米国運輸保安局(TSA)の469台CTの発注とLeidos社の26億米ドルの物流契約は、安定した連邦支出を示しています。米国の国境近代化も加速しており、税関・国境警備局(CBP)は陸上国境のポータルに1億9,800万米ドルを発注しました。カナダはアンバサダーブリッジとピースアーチのスキャナー更新に8,900万カナダドル(6,600万米ドル)を割り当て、メキシコはメキシコシティとカンクンでCTレーンを試験導入しています。
欧州・中東・アフリカおよび南米のX線セキュリティスキャナー市場
欧州は2025年の売上高の約28%を占めました。フランクフルトとパリの空港は2027年までに完全なCTカバレッジを達成する軌道にありますが、ヒースローとスキポールのリセットは展開リスクを示しています。中東のハブはGulf地域のインフラ支出に沿っており、アラブ首長国連邦ビジョン2030の下でのドバイとアブダビの拡張はCTとデュアルエネルギーの展開を優先しています。サウジアラビアの公共投資ファンドは航空セキュリティアップグレードを含む一般インフラに8,000億米ドルを充当しました。南米とアフリカは依然として初期段階にありますが、南アフリカの空港会社は2024年に14のCTレーンを設置しました。
規制環境
X線セキュリティスキャナーの規制は、機器性能要件を設定し調達向けの承認機器リストを形成する航空・国境セキュリティ規則によって支えられています。欧州連合では、航空セキュリティスクリーニング要件は施行規則(EU)2015/1998(改正版)の下でカバーされており、欧州委員会施行規則(EU)2026/449を含み、技術要件は準拠するX線および爆発物検知構成を参照する添付書類を通じて運用されています。市場アクセスは、欧州民間航空会議(ECAC)の共通評価プロセス(CEP)とその公開機器リスト(EDSおよびAPIDS向け)によって支援されており、購入者と規制当局はこれを展開適格性の評価に使用しています。
米国では、49 CFR 1544.211により航空機運航者はTSA承認のセキュリティプログラム内で承認されたスクリーニング方法と準拠機器を使用することが義務付けられています。X線キャビネットシステムはまた、適用される米国食品医薬品局(FDA)の性能基準(21 CFR 1020.40)を満たす必要があり、スクリーニングプログラムは関連するイメージング要件を参照しています。チェックポイントシステムの許容能力リストや貨物用途の航空貨物スクリーニング技術リスト(ACSTL)を含むTSA資格認定経路は、調達仕様に組み込まれ、CTおよびデュアルエネルギーシステムへの迅速なリフッシュサイクルを支援するとともに、規制されたチェックポイントアーキテクチャ内で認定・展開可能なソフトウェア駆動の禁止品目検知の重要性を高めています。
競合環境
Smiths Detection、OSI Systems、Leidos、L3Harris Technologies、Nuctechの5社がグローバル収益の約60%を占め、適度に統合された構造を支えています。2024年から有効となった米国運輸保安局(TSA)のオープンアーキテクチャ義務化により、空港はチェックポイント内でベンダーを混在させることができ、歴史的なロックインが侵食され、第2層空港がレーンあたりのコストを低く交渉できるようになっています。Leidos社は2025年1月に26億米ドルの物流契約を確保し、440の米国空港で7年間にわたり98%の稼働率を保証しています。OSI Systemsは2024〜2025会計年度に1億5,900万米ドルのスキャナー受注を報告し、中東のクライアント向けの7,600万米ドルのターンキープログラムを含んでいます。
小規模な挑戦者はニッチ市場をターゲットにしています。VOTI Detectionは2024年に3Dチェックポイントスキャナーの米国運輸保安局(TSA)認定を取得し、米国連邦入札への参加が可能になりました。Viken Detectionは国境警備向けのポータブルバックスキャッターユニットを販売しています。
米国商務省の輸出規制により、特定のデュアルユース検出器の中国・ロシアへの輸出が制限されており、欧州委員会は外部国境でのNuctech取引のデューデリジェンス審査を継続しています。競争優位性は自動密輸品認識のための独自AIへとシフトしており、Smiths DetectionのiCMOREソフトウェアは240万枚の脅威画像でトレーニングされ、米国のテストで誤検知5%で92%の精度を達成しました。
X線セキュリティスキャナー産業のリーダー企業
-
Rapiscan Systems Inc.
-
L3 Security and Detection Systems, Inc.
-
Astrophysics Inc.
-
Westminster International Limited
-
Smiths Detection Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
X線セキュリティスキャナー市場 このレポートでカバーされる企業
- Smiths Detection Group Ltd.
- OSI Systems, Inc.
- Leidos, Inc.
- L3Harris Technologies, Inc.
- Nuctech Company Limited
- Astrophysics Inc.
- Westminster Group Plc
- Adani Systems Inc.
- Autoclear, LLC
- Aventura Technologies, Inc.
- Analogic Corporation
- CEIA S.p.A.
- VOTI Detection Inc.
- VMI Security B.V.
- Gilardoni S.p.A.
- Viken Detection Corporation
- Teledyne Technologies Incorporated
- OR Technology (Oehler Research Technology GmbH)
- ZKTeco Co., Ltd.
- NU Clear Advanced Security Ltd.
市場機会と将来の見通し
機会はCTベースおよび3Dボリュメトリックスクリーニングへのコンプライアンス主導のアップグレードと、アラーム率と手動解決作業負荷を削減するソフトウェア層に集中しています。欧州では、空港チェックポイントの近代化が直接的な需要プールを生み出しており、大規模ハブが改訂された液体・電子機器プロセスに合わせてCT対応レーンを追加してり、ロンドン・ヒースロー空港のセキュリティアップグレードプログラムが追加のEDS展開を支援し、認定CTレーンと自動禁止品目検知の対象市場を拡大しています。EDSおよびAPIDS向けのECAC CEP機器リストも、追加構成のより迅速な資格認定の余地を生み出しており、空港が承認機器フレームワーク内に留まりながらレーン全体でハードウェアとAIソフトウェアを組み合わせるのに役立っています。
第2の機会は、規制当局と事業者が困難な脅威セットとパレット化されたフローに対してボリュメトリックイメージングへと推進するなか、航空貨物と高スループット物流ノード向けの認定支援ソリューションの拡大です。米国TSAの資格認定メカニズム(ACSTLを含む)とオープンアーキテクチャのチェックポイントアプローチは、設置済みCTプラットフォームで使用するために認定されたAIソフトウェアなどのモジュール式オファリングと、24時間365日の小包・貨物業務の稼働率ニーズに対応したサービス主導モデルを支持しています。2026年の戦略的活動(イメージングハードウェアと検知ソフトウェアを組み合わせたサプライヤーパートナーシップや合弁事業を含む)は、スタンドアロンのスキャナー販売ではなく統合された認定可能なオファリングへの移行を示しており、ベンダーとインテグレーターが機器、検知ソフトウェア、ライフサイクルサポートを調達に適したプログラムにパッケージ化する余地を生み出しています。
最近の産業開発事情 X線セキュリティスキャナー市場
- 2026年7月:SeeTrue社は、Analogic ConneCTコンピューター断層撮影スキャナーで使用するAI禁止品目検知ソフトウェアのTSA認定を発表し、この機能が2026年FIFAワールドカップのセキュリティ運営を支援する複数の米国空港に展開されたと述べました。このマイルストーンは、既存のCTハードウェアで動作できる認定AIオプションのセットを拡大することで市場のソフトウェア層を拡大し、サイト全体でより一貫した検知パフォーマンスをサポートします。
- 2026年4月:EACCは爆発物検知システム(EDS)機器の共通評価プロセス(CEP)公開リストを更新しました。この更新は、多くの欧州の空港・政府購入者が適格性確認のためにCEPリストを参照しており、変更がショートリスト作成、再テスト、レーンレベルの標準化決定を加速できるため、調達に関連しています。
- 2024年10月:米国運輸保安局(TSA)は、スクリーニング時間を短縮するために米国空港チェックポイントに267台のCTスキャナーを展開したと報告しました。この展開によりボリュメトリックスクリーニングの設置ベースが拡大し、マルチベンダーチェックポイント全体でのソフトウェアアップグレード、保守、オープンアーキテクチャ統合に対する下流需要が増加しました。
X線セキュリティスキャナー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、公共・民間施設のチェックポイントで人物、手荷物、小包、貨物、車両の禁止品目スクリーニングに使用されるX線セキュリティスキャナーから生み出される収益をカバーしています。
スコープの除外:医療診断用X線システムおよび産業品質管理検査機器はこの規模算定から除外されています。
セグメンテーションの概要
- 用途別
- 人物スクリーニング
- 製品スクリーニング
- 郵便・小包
- 貨物・手荷物
- エンドユーザー産業別
- 航空・輸送
- 法執行機関
- 商業(小売、ホスピタリティ、企業)
- 政府・国境セキュリティ
- 重要インフラ(エネルギー、原子力、データセンター)
- スキャナー構成別
- シングルビュー
- デュアルビュー
- コンピューター断層撮影/3Dビュー
- イメージング次元別
- 2Dイメージング
- 3D/ボリュメトリックイメージング
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- チリ
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- カタール
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、スクリーニング機器がどこに設置されているか、またどのような規則が交換タイミングに影響するかを示す公開需要指標から始まります。通常、ICAOのセキュリティガイダンス、TSAおよびDHSの調達・プログラム更新、IATAおよびACIの交通統計、貨物・航空セキュリティスクリーニングに関連する公開規則集などのソースを参照します。
これらのシグナルを実用的なモデルに変換するために、年次報告書、投資家向けプレゼンテーション、製品カタログなどのサプライヤー向け開示情報と、入手可能な場合は関連するX線機器の輸出入貿易統計も使用します。特許データベースは技術シフト(例えば、CT対応レーンへのチェックポイント移行)を理解するために確認されており、価格とミックスの前提が静的にならないようにしています。いくつかの対象を絞ったクロスチェックのために、企業財務と出荷レベルの貿易データの有料サブスクリプションを使用してタイムラインと典型的な販売価格範囲を検証することがあります。上記のソースは例示的なものであり、データ収集、検証、明確化のために他の多くの公開文書やデータセットも参照されました。
一次インタビューと調査
一次調査は、デスクソースが完全に説明していない前提を検証するために使用されます。特に設置ベースのリフレッシュパターンと、チェックポイント、手荷物保管、貨物、小包展開間の分割です。製造業者、チャネルパートナー、インテグレーター、空港・交通機関のセキュリティチーム、公共部門の購入者と対話し、需要プールが地域の調達実態を反映するよう地域間の差異を調整します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | 最高経営幹部:15% | アジア太平洋:46% |
| 中位層:54% | 機能・部門リーダー:25% | 欧州・中東・アフリカ:33% |
| 小規模プレイヤー:15% | マネージャー:60% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、客スループット、チェックポイント数、貨物・小包スクリーニング強度を使用して需要プールを再構築し、カテゴリーレベルの価格帯を使用して支出に変換するトップダウン構築から始まります。次に、スキャナークラス別のサンプル出荷やサプライヤー・インテグレーターの収益集計などの選択的なボトムアップ近似で合計を裏付け、ギャップが見られる場合は結果を調整します。
モデルを形成するいくつかの主要インプットには、空港・交通機関の拡張計画、設置ベースの交換サイクル、新規レーンにおけるCT対従来型X線の比率、スキャナー容量クラス別の平均販売価格の推移、公共部門の調達パターン(入札タイミングを含む)が含まれます。特定の最終用途で直接ユニットデータが欠如している場合、施設数やチェックポイント密度などのプロキシ指標を使用してブリッジし、インタビューを通じて比率を検証します。
予測については、需要が政策期限、予算サイクル、地域間の不均一なインフラ整備に影響されるため、シナリオ分析を使用します。成長パスはインタビューのコンセンサスに支持されたベースケースを使用して設定され、CTプログラムが加速する場合の資金調達が遅い期間やより速い技術移行に対して代替ケースが保持されます。
データ検証と更新サイクル
検証は、調達受注、交通成長、設置ベースのリフレッシュ指標などの独立したシグナルに対してモデル出力を三角測量し、暗示されるユニット量が各地域で現実的であるかどうかを確認することで行われます。差異が大きい場合は前提を見直し、関連するインタビューノートを再確認した後、最終承認前に内部レビューを行います。
レポートは年次で更新され、規制の変化、大規模な空港近代化の発表、部品調達に関連する価格変動などの重要なイベントが発生した場合に中間更新が行われます。納品前に、通貨換算のタイミング、価格曲線、短期的な需要ドライバーが最新の入手可能な情報を反映するよう新たなレビューパスを完了します。
Mordor IntelligenceのX線セキュリティスキャナー市場規模と他の公表推計との比較
X線セキュリティスキャナーの公表市場数値は、スコープの境界とカウントルールが常に一致しているわけではないため、テーマが同じように聞こえても大きく異なって見えることがあります。差異は通常、含まれる機器タイプ、カウントされる最終用途、設置ミックスが高仕様システムへとシフトする際の価格処理方法から生じます。
リフレッシュ主導のビューでは、通貨換算日が記載されたベースイヤーと一致していない場合、または平均販売価格の動きが容量クラス別のミックス主導の変化ではなく単純な上昇として扱われる場合にもギャップが生じます。公表に近い最近の入札と設置ベースの交換タイミングを再確認し、FXタイミングを引用される年に固定することで、Mordor Intelligenceではこれらのドリフトを低減しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 62億米ドル(2026年) | |
| 業界出版社A | 42億米ドル(2026年) | 多くの場合、より狭いスキャナースコープに焦点を当て、CT採用が増加している高価格展開を過小評価する可能性があり、暗示されるASPと総市場価値を圧縮する可能性があります。 |
| 産業調査デスクB | 33億米ドル(2025年) | より早いベースイヤーと、貨物・車両スクリーニング需要の一部を見逃す可能性のあ製品タイプのフレーミングを使用しており、年のシフトもFXタイミングと価格水準の前提を変えます。 |
この比較は、スプレッドの大部分が年の整合、展開設定全体のスコープカバレッジ、スキャナーミックスが時間とともに価格に変換される方法によって説明されることを示しています。モデルチェックが調達シグナルと透明な価格帯に結び付けられている場合、最終値は計画のために追跡・再現しやすくなります。
レポートで回答される主要な質問
X線セキュリティスキャナー市場の現在の価値はいくらですか?
この市場は2026年に62億米ドルを生み出し、2031年までに106億米ドルに達すると予測されています。
2031年にかけて最も速く成長する地域はどこですか?
アジア太平洋地域は中国、インド、日本、韓国の地下鉄・空港プロジェクトに牽引され、CAGR 11.26%を記録すると予測されています。
空港がデュアルビューからCTスキャナーへ移行している理由は何ですか?
CTレーンは欧州の新しいC3規則を満たし、液体とノートパソコンをバッグ内に留めることを可能にし、100g未満のシート爆発物の検知を改善します。
小包量はスキャナー需要にどのような影響を与えていますか?
越境電子商取引の成長により、郵便ハブは1時間に最大1,800個の小包を処理できる高スループットのデュアルビュートンネルを設置する必要があります。
第2層空港での採用を制限する要因は何ですか?
CTシステムは1台あたり250万〜320万米ドルのコストがかかり、多くの小規模空港は連邦補助金やレンタルプログラムなしにはアップグレードの資金を調達できません。
市場を支配している企業はどこですか?
Smiths Detection、OSI Systems、Leidos、L3Harris Technologies、Nuctechが合計で収益の約60%を占めています。