
モロッコ通信MNO市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.73 十億米ドル |
| 市場規模 (2026) | 3.87 十億米ドル |
| 市場規模 (2031) | 4.64 十億米ドル |
| 成長率 (2026 - 2031) | 3.72 % |
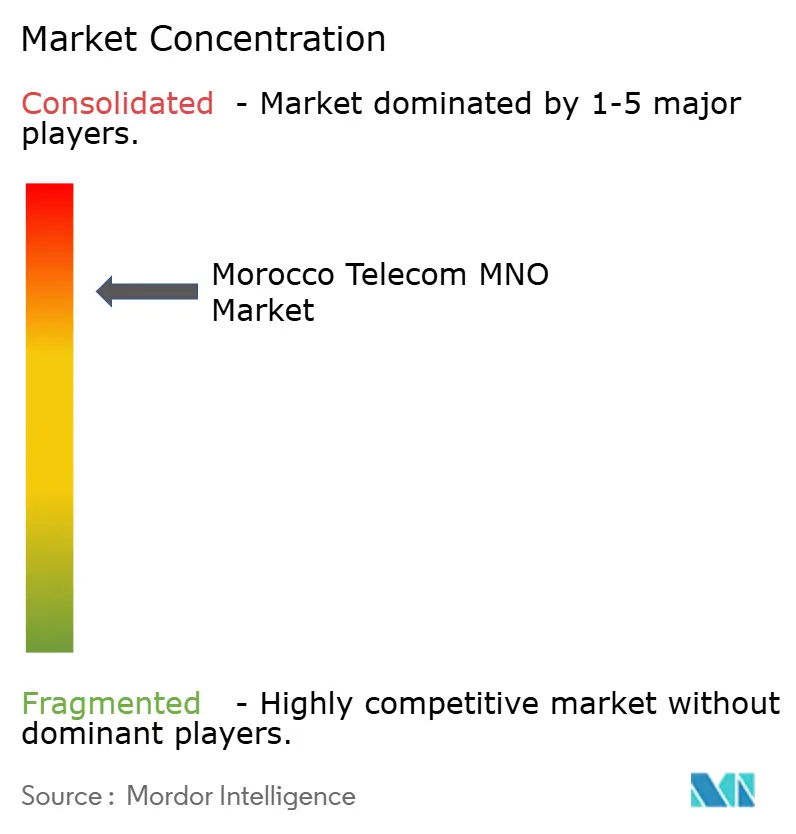
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるモロッコ通信MNO市場分析
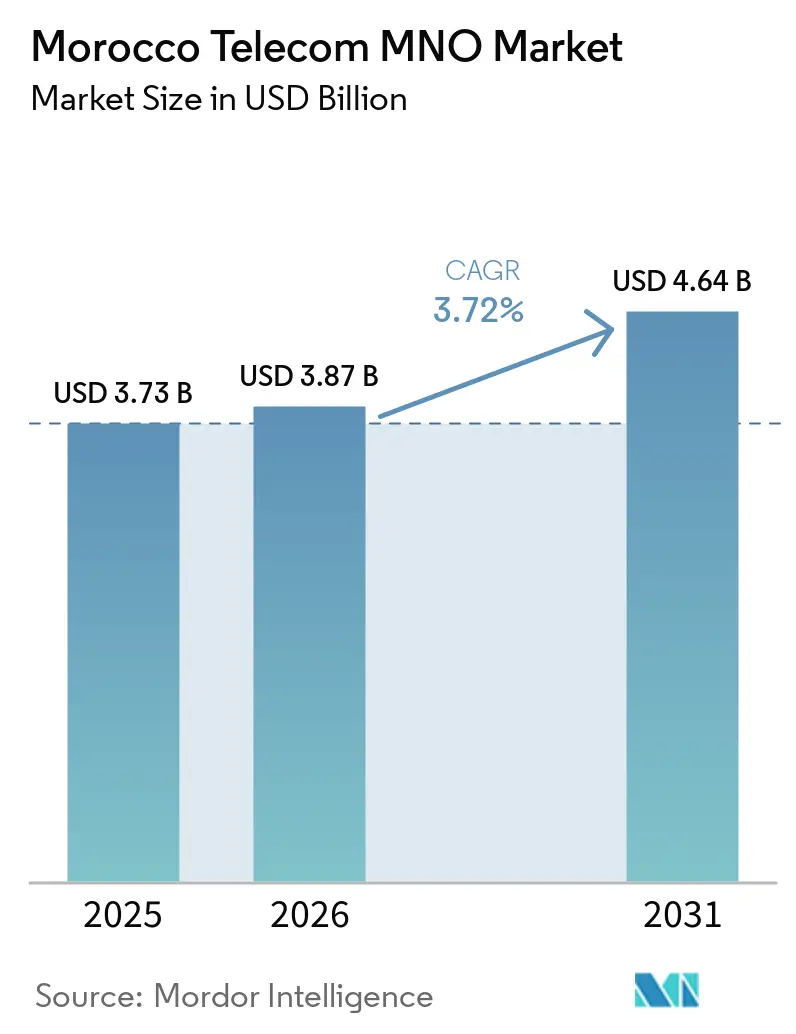
モロッコ通信MNO市場の規模は、2025年の3.73ビリオン米ドルから2026年には3.87ビリオン米ドルに成長し、2026年から2031年にかけてCAGR 3.72%で2031年までに4.64ビリオン米ドルに達すると予測されています。加入者数の観点では、市場は2025年に6,072万人の加入者と評価され、2026年の6,292万人から2031年には7,516万人へと、予測期間(2026年〜2031年)においてCAGR 3.62%で成長すると見込まれていま。
この拡大は、純粋な加入者数の増加から、5G対応サービス、ファイバーバックホール、および企業グレードのソリューションを通じた収益最適化へと段階的にシフトしていることを反映しています。ネットワークの近代化、戦略的なインフラ共有事業、および政府によるファイバープログラムの加速が通信事業者の戦略に影響を与える一方、Inwi、Maroc Telecom、Orange Maroc間の市場シェアがほぼ拮抗していることが、マージンを圧迫する積極的な価格競争環境を生み出しています。規制当局の監視は、大規模な反競争的ペナルティおよびローカルループアンバンドリングの義務化によって強化されており、既存事業者は資本支出を削減するために中立的なFiberCoおよびTowerCoの仕組みで協力することを余儀なくされています。若年層主導のデータ需要および産業回廊への外国直接投資が中期的なトラフィック成長を支える一方、音声およびメッセージングに対するOTT代替が従来の収益を抑制しています。全体として、モロッコ通信MNO市場は、加入者数の増加よりもサービス品質の差別化を中心とした成熟段階に入っています。
レポートの主要なポイント
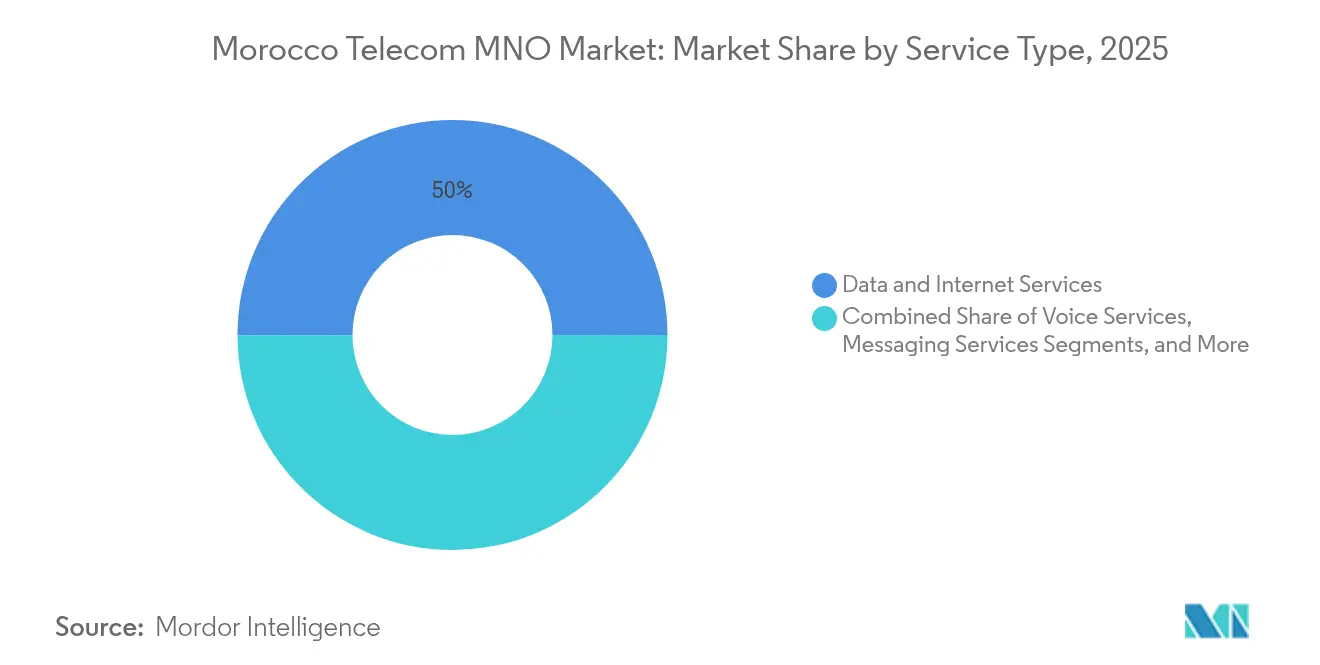
- サービスタイプ別では、データおよびインターネットサービスが2025年のモロッコ通信MNO市場シェアの50.02%を占めてトップとなり、IoTおよびM2Mサービスは2031年までにCAGR 3.84%で拡大する見込みです。
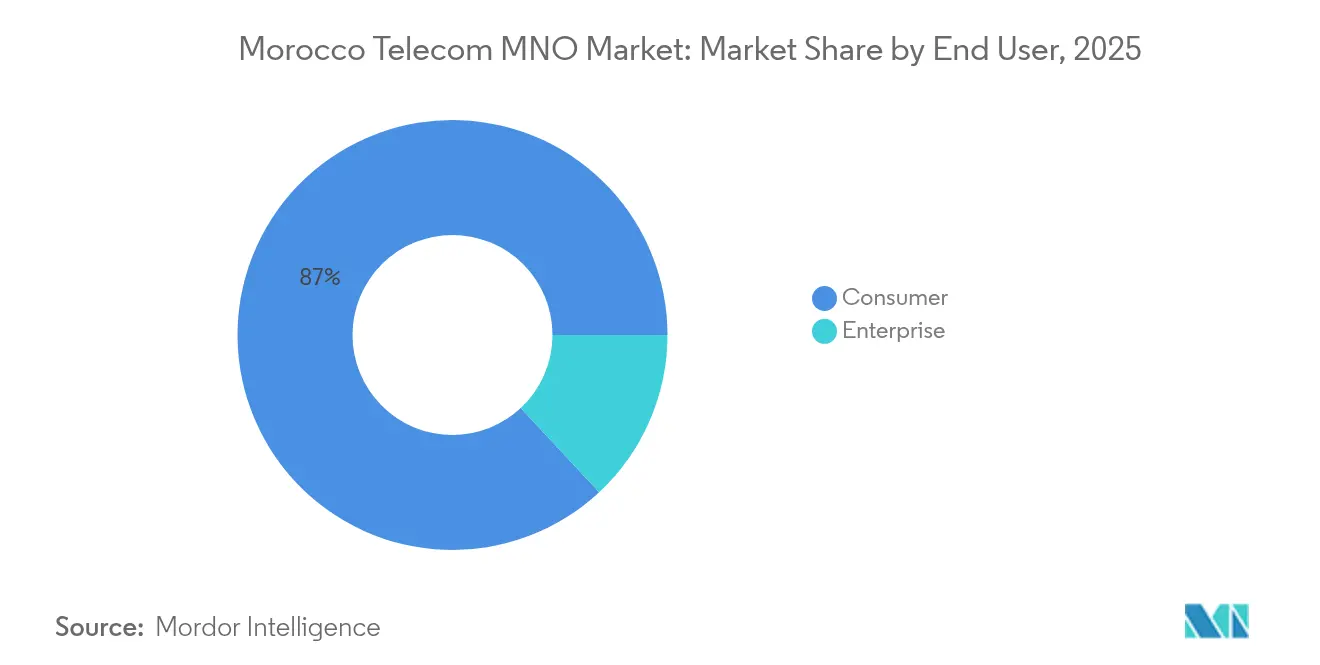
- エンドユーザー別では、消費者セグメントが2025年のモロッコ通信MNO市場規模の86.95%を占め、企業セグメントは2031年までにCAGR 4.43%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
モロッコ通信MNO市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 5Gスペクトラムオークションおよびロールアウト 2025年〜2030年 | +1.2% | カサブランカ、ラバト、マラケシュが先行 | 中期(2〜4年) |
| モロッコの30歳未満人口におけるモバイルデータ消費の急増 | +0.8% | 全国の都市部 | 短期(2年以内) |
| 政府「デジタルモロッコ2030」ファイバー投資プログラム | +0.6% | 農村部および未整備地域 | 長期(4年以上) |
| 収束型クアッドプレイバンドルの都市部での普及 | +0.4% | 主要都市および中規模都市 | 中期(2〜4年) |
| 産業ゾーンにおけるプライベートLTE/5Gに対する企業需要 | +0.3% | タンジェ、カサブランカ、ケニトラ | 中期(2〜4年) |
| 国際卸売トラフィックを促進するニアショアリング外国直接投資 | +0.2% | 沿岸データセンターハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5Gスペクトラムオークションがネットワーク近代化を推進
2025年11月に予定されている5Gオークションは、モロッコ通信MNO市場にとって戦略的な転換点を意味します。3.5 GHzおよび700 MHz帯のライセンスは、2026年までに人口の25%、2030年までに70%へのカバレッジ拡大を加速させ、産業用IoT、スマートシティプラットフォーム、および没入型消費者アプリケーションのための容量を創出すると期待されています [1]。ノキアのイノベーションセンターは、市場投入までの時間を短縮する先進的な無線およびコアソリューションを地元事業者に提供します。ANRTの規則はインフラ共有を義務付け、小規模ライセンシーにプレミアムスペクトラム帯を開放し、冗長な展開コストを抑制しています。Maroc Telecom-Inwi TowerCoのような合弁事業は、通信事業者がキャッシュフローを保護しながら迅速なロールアウトを支援するために受動的資産を共有する方法を示しています。その結果、資本集約度は2024年水準から約200ベーシスポイント低下すると予想され、企業サービス開発および顧客体験ツールに再配分できるフリーキャッシュが増加します。
デジタルモロッコ2030がファイバーインフラを加速
デジタルモロッコ2030は、2030年までに560万世帯へのファイバー接続を目標としており、2024年9月時点で記録された既存の250万固定ブロードバンド回線を2倍以上に増やすことを目指しています。政府補助金、許可手続きの簡素化、および新たなダクト共有規則がプログラムを支え、電力会社や鉄道会社が割引料金でモバイル事業者にダークファイバーをリースできるようにしています。InwiおよびOrangeは、電力配電の通行権を活用してMaroc Telecomの既存の銅線支配に対抗する動きを強めています。2025年初頭の全国中央値アップロード速度は31.86 Mbpsに達し、北アフリカで最高水準となり、データセンターコロケーション、クラウド移行、および高度な分析ワークロードのレイテンシおよび対称性要件を満たしています。
企業需要が収益構成を変革
産業団地におけるプライベートLTEおよび5Gネットワークは、消費者向け接続から企業のデジタルトランスフォーメーション支援へのシフトを象徴しています。2025年4月のVodafone-Maroc Telecom覚書は、タンジェ・メッドおよびカサブランカ自由貿易ゾーン周辺に集積する自動車、物流、航空宇宙工場向けに、SD-WAN、MEC、クラウドオーケストレーション、およびサイバーセキュリティをSLAに基づく単一の提供物にまとめています [2]。LTE Cat-1に近い価格でありながら5Gへのファームウェアアップグレードが可能なRedCapチップセットは、資産追跡、スマートメータリング、および予知保全ソリューションの総所有コストを低減します。地域本部がモロッコに移転し、地中海を越えたサプライチェーンを活用するにつれ、通信事業者は卸売IPトランジット、マルチクラウドインターコネクト、およびマネージドセキュリティサービスを収益化し、従来のローミングおよび国際音声の減少を緩和する立場にあります。
若年層の人口動態がデータ消費を促進
モロッコの3,800万人の市民のうち約3分の2が30歳未満であり、このコホートがモバイルデータトラフィック総量の78%を占めています。無制限のソーシャルメディアバンドルおよびビデオストリーミングアドオンが現在プリペイドARPUの41%を占める一方、従来の音声およびSMS収益は2024年に前年比8%減少しました。この急増により、通信事業者は人口密集地区でLTEグリッドを高密度化し、輻輳を防ぐためにエッジデータセンターにコンテンツデリバリーノードを展開することを余儀なくされています。収益化を維持するため、通信事業者はゲーミンググレードのレイテンシや広告なし動画に対してプレミアム料金を課す段階的なサービス品質パックを導入しています。地元のeラーニングおよびフィンテックプラットフォームとのパートナーシップは、通信事業者ブランドを若年層のデジタルライフスタイルにさらに組み込み、基本アクセスの価格希薄化を部分的に相殺する追加サービス収益をもたらしています。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ARPUを侵食する激しい価格競争 | -0.9% | 全国の都市市場 | 短期(2年以内) |
| 既存事業者に対する多額の規制罰金およびコンプライアンスコスト | -0.6% | 既存事業者中心 | 中期(2〜4年) |
| 農村部ファイバー通行権承認の長期化 | -0.3% | 内陸部の州 | 長期(4年以上) |
| 国際音声およびSMS収益に対するOTT代替 | -0.4% | 若年層中心の都市部セグメント | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
価格競争がARPUへの圧力を強化
Inwi 35.3%、Maroc Telecom 32.5%、Orange Maroc 32.3%というほぼ拮抗したシェアが、2025年第2四半期のブレンドモバイルARPUを4.8 USDまで引き下げた(前四半期比6%減)、無制限バンドルおよびロイヤルティ特典の際限ない値引き競争を引き起こしています [3]。Maroc Telecomの国内収益は2024年上半期に3.9%縮小し、グループはトップラインの安定のためにMoov Africaの子会社に依存することを余儀なくされています。即時番号ポータビリティやSIM登録キオスクなどの規制上の後押しが乗り換えの障壁を低下させ、解約率を増幅させ、獲得コストを押し上げています。通信事業者はホームファイバー、OTT-TV、およびマイクロ保険のアドオンをクロスセルすることで対抗していますが、コンテンツライセンス料の高騰がマージン改善を鈍らせています。持続的な価格攻勢は、2027年までにセクター収益を約1億2,000万USD削減し、5Gコアのアップグレードおよび農村バックホール拡張のための資金を制限する可能性があります。
規制執行がコンプライアンスコストを増大
ANRTの懲罰的な枠組みは新たな厳しさに達しており、Inwiへの6億3,500万USDの損害賠償裁定とMaroc Telecomへの3億3,300万USDのローカルループ罰金を合わせると、後者の2023年通期純利益6億1,500万USDを超えています。通信事業者は現在、義務付けられたサービス品質監査、サイバーセキュリティ演習、およびユニバーサルサービス拠出のために年間設備投資の5%を別途確保しなければなりません。コンプライアンスは共有スペクトラム管理ポータルおよびリアルタイム消費者苦情ダッシュボードにまで及び、即時の収益化メリットなしに継続的な運営費を課すシステムとなっています。これらの措置は公正な競争環境を育み消費者保護を強化する一方、効率化や料金合理化によって相殺されない限り、累積的なキャッシュフローへの影響が予測期間にわたってモロッコ通信MNO市場規模の成長を30ベーシスポイント削減する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:データサービスが収益変革をリード
データおよびインターネットサービスは、2025年のモロッコ通信MNO市場シェアの50.02%を占めました。この優位性は、スマートフォン普及率の上昇、4Gネットワークにおけるキャリアアグリゲーションの展開、および10ミリ秒未満のレイテンシとギガビットスループットを約束する5Gの間近な開始から生じています。一方、RedCap規格がモジュールコストを削減するにつれ、IoTおよびM2Mサービスのモロッコ通信MNO市場規模はCAGR 3.84%で拡大すると予測されています。通信事業者は、産業自動化、スマート農業、およびスマートグリッドのユースケースを取り込むために、エッジコンピューティングのミニクラスターをプライベートネットワークスライスとバンドルしています。
中所得層ユーザーの間でもOTT音声が主流となるにつれ、音声収益は下落を続けています。メッセージングはWhatsAppおよびTelegramの普及により、より急激な落ち込みに直面しています。関連性を再確立するため、通信事業者はゼロレーティングのソーシャルプラットフォームを段階的なプランに組み込み、RCSビジネスメッセージングを活用して企業の広告予算を獲得しています。ペイTVおよびOTTバンドルは、収束型クアッドプレイサービスの中で初期の牽引力を見せています。国際卸売、ローミング、および付加価値サービスがポートフォリオを補完し、ナドール・ウェスト・メッドに着陸するメデューサ海底ケーブルを通じたモロッコの南北接続ハブとしての地位向上によって後押しされています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:企業セグメントがプレミアム成長を牽引
企業セグメントは2031年までにCAGR 4.43%という堅調な成長が見込まれています。販売サイクルは、国内ルートで20ミリ秒未満の往復レイテンシを保証するSLAに支えられた、マネージドSD-WAN、統合コミュニケーション・アズ・ア・サービス、およびセキュアクラウドインターコネクトを中心に展開されています。タンジェ・オートモーティブ・シティおよびカサブランカ近郊の自由貿易ゾーンの製造工場は、ロボット工学、品質保証カメラ、およびAGVフリートを自動化するために5Gプライベートスライスをますます要求しています。
消費者セグメントは数的に依然として優勢であり、2025年のモロッコ通信MNO市場シェアの86.95%を占めています。通信事業者は、ファイバー・トゥ・ザ・ホーム、リニアTV、SVOD、モバイル、およびデバイスファイナンシングを単一の請求書にまとめることで消費者ARPUを安定させることを目指しています。eコマースバウチャーとポイントを交換するロイヤルティアプリが解約率の低減を支援しています。高使用量の若年層顧客は、ピークゲーミング時間帯にプレミアムネットワーク層を備えた公正使用上限付き無制限プランで対象とされており、ネットワーク経済を損なうことなく限界ARPUの向上を生み出しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
カサブランカ・ラバト・テマラ回廊とマラケシュ・サフィ回廊は合わせてモロッコ通信MNO市場収益の42.58%を占めており、高い人口密度、高度なLTE-Advancedネットワーク、および2025年11月に予定されている早期5Gロールアウトによって支えられている。沿岸州は国際ハイパースケーラーによるデータセンター建設を引き付け、卸売バックホール需要および国際IPトランジット量を増大させている。
フェズ・メクネスやドラア・タフィラレトなどの内陸州は、展開コストを押し上げ長期化した通行権承認によって制約を受け、光ファイバー普及率が低い。デジタルモロッコ2030は、このデジタル格差を解消するために4億2,900万米ドルの補助金を充当し、事業者が遠隔地のコミューンへ光ファイバーバックホールおよび固定無線アクセスを拡張できるようにしている。中央値ダウンリンク速度は35.57 Mbpsですでに地域の同業他社を上回っているが、農村部のクラスターは依然として平均18 Mbps未満であり、サービス品質向上の余地があることを示している。事業者はマイクロ波と低帯域5G NRを組み合わせてコスト効率の高い広域カバレッジを実現し、ユニバーサルサービス基金のインセンティブを活用して鉄塔建設費用を軽減している。
国際的には、モロッコの南北に位置する立地が欧州・西アフリカ間ケーブルの戦略的なショートカットを提供している。全長8,760 kmのメデューサシステムは、ナドール・ウェスト・メドをマルセイユ、バルセロナ、リスボンと接続し、同国を中立的なピアリングポイントとして位置づけ、キャリアニュートラルなデータセンターの成長を促進する。事業者にとて、これらのルート上でのスペクトルの卸売リースは、国内価格の下落を緩和する景気循環に左右されない収益源を提供する。モーリタニアおよびセネガルとの国境を越えたローミング協定は、収益をさらに多様化させる。マリおよびギニアとの国境回廊はローミングおよびモバイルマネーのトラフィックを受け持ち、ブレンドARPUを引き上げ、セネガル通信MNO市場のフットプリントを拡大している。
競争環境
モロッコ通信MNO市場は、Inwi、Maroc Telecom、Orange Marocが3パーセントポイント以内でシェアを分け合う均衡した寡占として機能しており、積極的なプロモーション競争を引き起こしています。市場シェアの安定性は表面下の解約を隠しており、各通信事業者は初期割引期間を追う顧客を奪い合っています。
協調的なインフラ戦略が第二の競争軸を形成しています。Maroc Telecom-Inwi FiberCoの合弁事業は16,400 kmの都市部ファイバーを管理しており、そのTowerCo部門は2027年までに4,500のマクロサイトに達し、規制料金で競合他社にスロットをリースすることを見込んでいます。これらの中立的なプラットフォームは重複を削減し、サービス差別化のための資本を解放します。国際的な提携も競争上のポジショニングを形成しており、Maroc TelecomはVodafoneのクラウドおよびセキュリティスタックを活用し、OrangeはMiddle East and Africa卸売部門を通じて欧州ルートの容量を再販しています。
規制措置が戦術を再定義し続けています。ANRTのMaroc Telecomに対する多額の罰金はコンプライアンスリスクを高め、公正競争慣行への取締役会レベルの注意を促しています。四半期ごとのサービス品質開示の義務化は評判上のリスクを生み出し、通信事業者はリアルタイムのネットワークダッシュボードを公開することを余儀なくされています。IoTおよびM2Mが重要な成長ベクターとなるにつれ、通信事業者はモジュールベンダーから分析系スタートアップまでのエコシステムパートナーを独占的または優先的な契約に取り込む競争を繰り広げており、コモディティ化が進む前に防御可能なニッチを確立することを目指しています。
モロッコ通信MNO産業リーダー
-
Maroc Telecom
-
Orange Maroc(Méditel)
-
Inwi(Wana Corporate S.A.)
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年5月:ANRTは2025年11月の商用5G開始を確認し、2026年までに全国カバレッジ25%、2030年までに70%を目標としています。
- 2025年4月:Vodafone BusinessとMaroc TelecomはモロッコでSD-WAN、モバイルプライベートネットワーク、クラウドおよびサイバーセキュリティサービスを提供するための覚書に署名しました。
- 2024年7月:カサブランカ商事控訴裁判所は、反競争的慣行に対するMaroc TelecomのInwiへの6億3,500万USDの補償を支持しました。
モロッコ通信MNO市場レポートの範囲
テレコムまたは電気通信とは、電磁的手段による情報の長距離伝送です。テレコム市場には、固定ネットワーク、モバイルネットワーク、および通信タワーなどの接続性に関する詳細なトレンド分析が含まれます。5Gに対する需要の増加を含むいくつかの要因が、テレコムサービスの普及を促進すると見込まれています。
モロッコのテレコム市場は、サービス別(音声サービス(有線および無線)、データおよびメッセージングサービス、OTT、ならびにペイTVサービス)にセグメント化されています。市場規模および予測は、上記すべてのセグメントについて価値(USD)の観点から提供されています。
| 音声サービス |
| データおよびインターネットサービス |
| メッセージングサービス |
| IoTおよびM2Mサービス |
| OTTおよびペイTVサービス |
| その他のサービス(付加価値サービス、ローミングおよび国際サービス、企業および卸売サービス等) |
| 企業 |
| 消費者 |
| サービスタイプ | 音声サービス |
| データおよびインターネットサービス | |
| メッセージングサービス | |
| IoTおよびM2Mサービス | |
| OTTおよびペイTVサービス | |
| その他のサービス(付加価値サービス、ローミングおよび国際サービス、企業および卸売サービス等) | |
| エンドユーザー | 企業 |
| 消費者 |
レポートで回答される主要な質問
2031年までのモロッコのモバイルネットワーク事業者セグメントの予測収益はいくらですか?
モロッコ通信MNO市場規模は2031年までに46億4,000万USDに達すると予測されています。
モロッコで5Gサービスはいつ商用化されますか?
ANRTは2025年11月の商用5G開始を予定しており、2026年までに全国カバレッジ25%、2030年までに70%に達する計画です。
現在モロッコで加入者シェアをリードしている通信事業者はどこですか?
Inwiは2024年末時点で35.3%の最大加入者シェアを保有していました。
企業顧客セグメントはどのくらいの速さで成長していますか?
企業向けサービス収益は2031年までにCAGR 4.43%で拡大すると予想されており、消費者セグメントを上回るペースです。
全国ファイバーロールアウトを支える政府の取り組みは何ですか?
デジタルモロッコ2030は、2030年までに560万世帯をファイバーネットワークに接続し、ブロードバンド普及を加速させることを目指しています。
罰金は通信事業者の投資能力にどのような影響を与えていますか?
Maroc Telecomの損害賠償および罰金の合計9億6,800万USDなどの多額のペナルティは、5Gおよびファイバープロジェクトに充当できる資本を制約しています。