
Mordor Intelligenceによるコミュニケーション・プラットフォーム・アズ・ア・サービス(CPaaS)市場分析
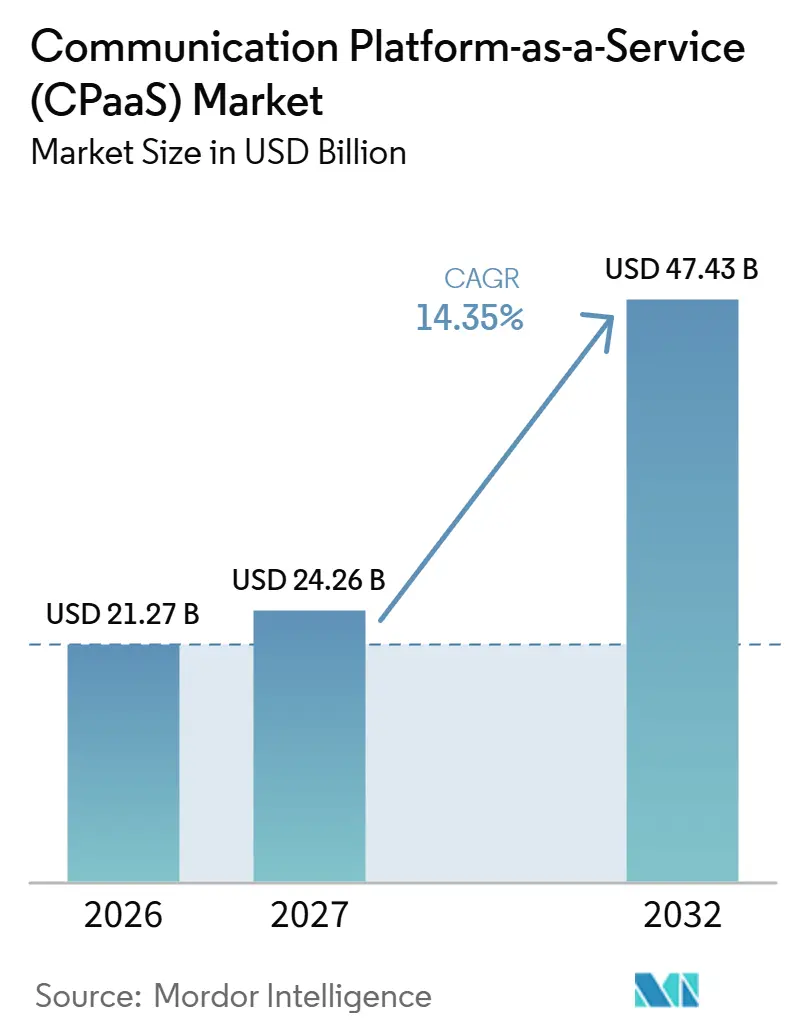
コュニケーション・プラットフォーム・アズ・ア・サービス(CPaaS)市場規模は2026年に21.27 ビリオン 米ドルと推定され、2027年には24.26 ビリオン 米ドルと予測され、2032年までに47.43 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 14.35%で成長します。
インドにおけるビジネスチャットおよびアプリケーション連携SMS認証は、顧客とのインタラクションに有料コミュニケーションを組み込む機会を生み出しています。ビジュアルワークフロー設計はその機会をより多くのビジネスプロセスに拡大でき、オペレーター連携サービスはアイデンティティ機能を追加します。エンタープライズ統合と送信前スクリーニングは、アプリケーションが顧客へのコンタクトを開始する方法を改善するための別個の手段を提供します。キャリア料金およびデータ転送要件は拡大を制約する可能性があり、配信コストとデータ処理は各ワークフローを拡張するための根拠の一部となります。
レポートの主要なポイント
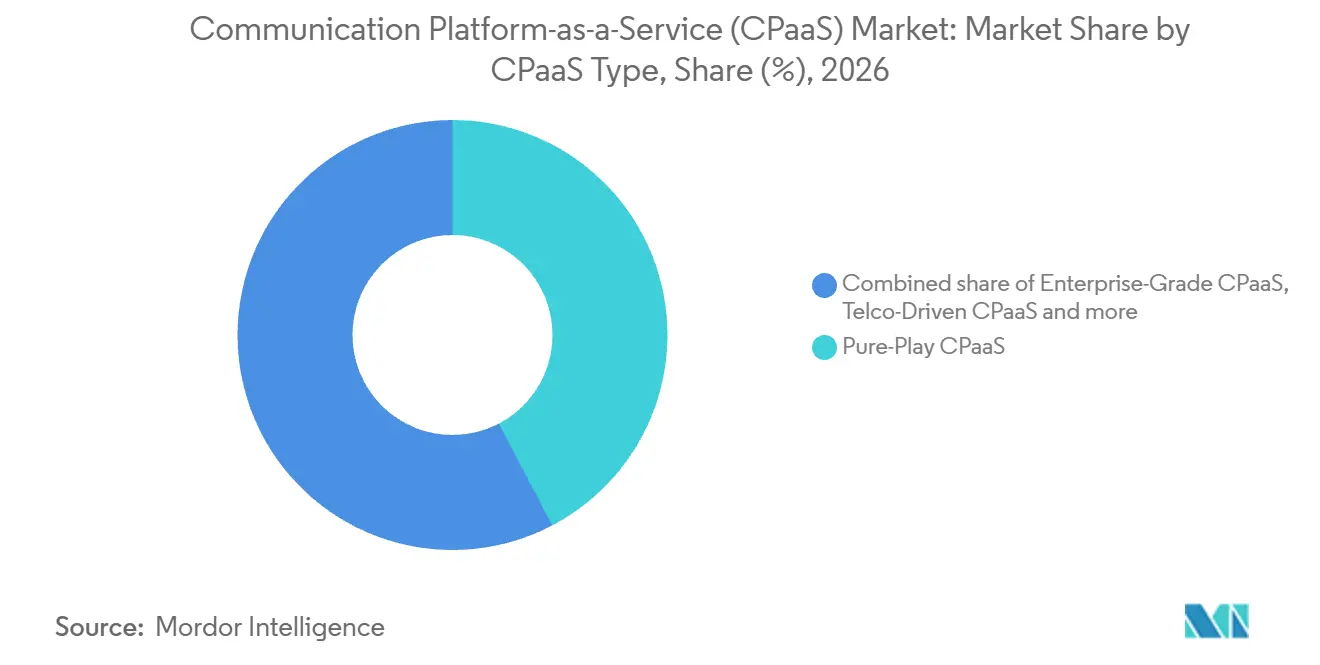
- CPaaSタイプ別では、ピュアプレイCPaaSが2026年のコミュニケーション・プラットフォーム・アズ・ア・サービス(CPaaS)市場シェアの42.32%を占め、テルコ主導型CPaaSは2027年から2032年にかけてCAGR 14.95%で最も速く成長するセグメントと予測されています。
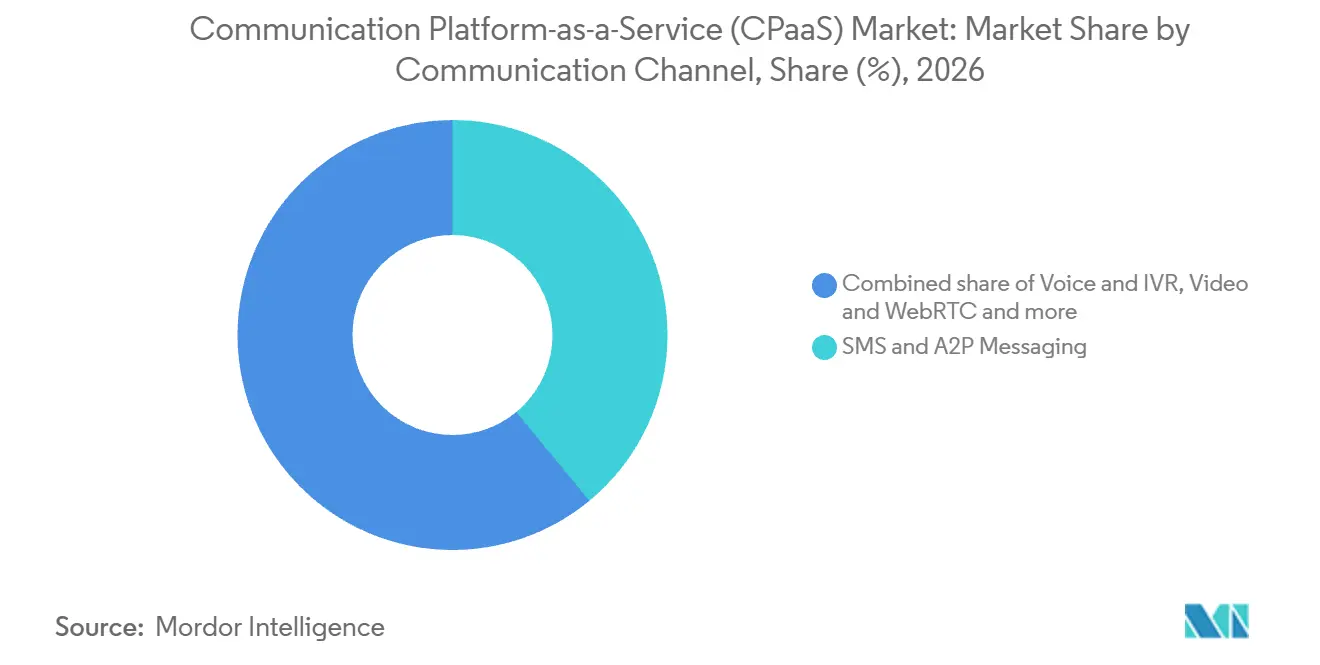
- コミュニケーションチャネル別では、SMSおよびA2Pメッセージングが2026年のコミュニケーション・プラットフォーム・アズ・ア・サービス(CPaaS)市場規模の39.01%のシェアでリードし、リッチコミュニケーションサービス(RCS)メッセージング2027年から2032年にかけてCAGR 15.25%で最も速く成長すると予測されています。
- APIサービス別では、メッセージングAPIが2026年の市場の41.45%という最大シェアを占め、認証およびセキュリティAPIは2027年から2032年にかけてCAGR 14.95%で最も速く成長するセグメントと予測されています。
- デプロイメントモデル別では、パブリッククラウドが2026年の市場の57.38%でリードし、ハイブリッドクラウドは2027年から2032年にかけてCAGR 15.3%で最も速く成長すると予測されています。
- 企業規模別では、大企業が2026年の市場の61.13%という最大シェアを占め、中小企業(SME)は2027年から2032年にかけてCAGR 16.05%で最も速く成長すると予測されています。
- エンドユーザー業種別では、ITおよび通信が2026年の市場の27.27%でリードし、ヘルスケアは2027年から2032年にかけてCAGR 15.5%で最も速く成長するセグメントと予測されています。
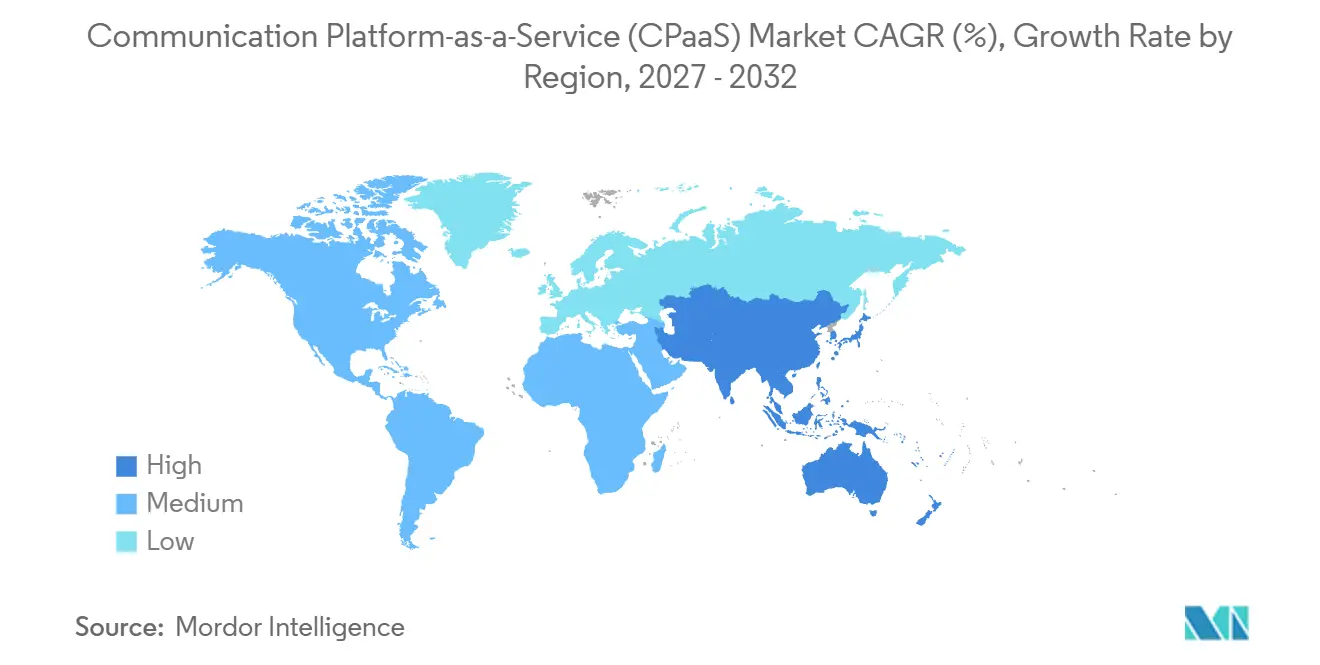
- 地域別では、北米が2026年の市場の35.81%という最大シェアを占め、アジア太平洋地域は2027年から2032年にかけてCAGR 16.2%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| OTTチャット中心のエンゲージメント | +5.1% | インド | 短期(2年以内) |
| ローコード/ノーコードCPaaSの構築 | +4.3% | 日本 | 中期(2〜4年) |
| PSD2主導のプログラマブルメッセージング | +3.4% | ドイツ、フランス、イタリア、スペイン | 中期(2〜4年) |
| テルコ5Gアンカー型CPaaSイノベーション | +2.9% | フィリピン、英国、オランダ、ドイツ、スペイン、ギリシャ | 中期(2〜4年) |
| AI搭載CPaaSオートメーションおよびアナリティクス | +2.3% | ブラジル | 中期(2〜4年) |
| IoTおよびエッジ統合CPaaSワークロード | +1.2% | 長期(4年以上) | |
| 情報源: Mordor Intelligence | |||
OTTチャット中心のエンゲージメント
インドの確立されたビジネスチャットユーザー層は、CPaaSサプライヤーに対し、馴染みのあるコミュニケーション習慣を基盤とした需要機会を提供しています。Metaは2025年のKantar調査を引用し、インドのオンライン成人の91%が毎週ビジネスとチャットしていると回答したと述べています。[1] WhatsAppビジネスプラットフォームでは、Metaは配信先市場とメッセージカテゴリーに応じて、配信されたメッセージごとに企業に料金を請求します。サービス返信は、各ユーザーメッセージでリセットされる顧客起点の24時間ウィンドウ内では無料です。このユーザー層にサービスを提供する企業にとって、頻繁な会話は課金対象の通知と無料のサービス返信の両方を管理する需要を生み出す可能性があります。ワークフローオーケストレーションは、企業が有料通知配信先固有の料金を正当化するインタラクションのために確保するのに役立ちます。
ローコード/ノーコードCPaaSの構築
ローコード/ノーコード設計は、コミュニケーションロジックが単純で反復可能なビジネスプロセスに対して、CPaaSの導入を実用的なものにすることができます。プロセスをトリガー、分岐、および応答として表現できる場合、実装は意思決定を必要なメッセージや通話に接続することに集中できます。カスタムコードは、ビジュアルワークフローで表現できない例外のために確保でき、初期のアプリケーション境界を具体的に保つことができます。購入者にとって、これは境界が明確な通知またはコールルーティングプロセスを、アプリケーション全体の変革を必要とせずに実現可能な出発点にします。サプライヤーの収益はその単一プロセスによって生成されるコミュニケーションから始まり、より簡単なワークフロー作成を段階的なAPI使用量に結びつけます。
PSD2主導のプログラマブルメッセージング
認証義務は、欧州連合における決済メッセージングにコンプラアンス主導の需要基盤を与えます。PSD2は、決済サービスプロバイダーに対し、オンラインアカウントアクセス、電子決済の開始、および適用される免除を条件として不正または悪用リスクを伴うリモートチャネルアクションに対して強力な顧客認証を適用することを義務付けています。リモート電子決済はさらに、特定の金額と受取人への動的リンクを必要とします。欧州銀行監督機構は、複製を防ぐ保護措置が講じられている場合、関連するSIMカードに基づく所持を通常とするSMS配信のワンタイムパスワードを可能な所持要素として認識しています。CPaaSサプライヤーにとって、これは配信が決済プロバイダーの認証設計に適合しなければならないユースケースを生み出します。
テルコ5Gアンカー型CPaaSイノベーション
オペレーター認証は、プログラマブルな顧客インタラクションにネットワーク由来のアイデンティティチェックを追加し、コミュニケーションサプライヤーが提供できるものを拡大します。2026年4月20日、DITO Telecommunityは、TwilioおよびShushとのパートナーシップを通じてフィリピンでの商業的なサイレントネットワーク認証の展開を報告しました。この展開により、企業はキャリアレベルの認証サービスにアクセスできるようになりました。2026年3月、Nokiaは英国、オランダ、ドイツ、スペイン、ギリシャにおいてNetwork as Codeを通じてVodafoneの不正防止およびアイデンティティAPIを提供する商業契約の実施を報告しました。国別のオペレーターアクセスは、検証オファーの実際のリーチを設定し、サプライヤーの拡大を各展開場所で利用可能なキャリア機能に結びつけます。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 国レベルのA2P SMS追加料金 | -2.1% | 英国 | 短期(2年以内) |
| エンタープライズデータレジデンシー義務 | -1.5% | 欧州、米国 | 中期(2〜4年) |
| より厳格なアンチスパムおよび同意規制 | -0.8% | 米国 | 短期(2年以内) |
| メッセージング/APIセキュリティおよび不正リスクの増大 | -0.6% | 英国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
国レベルのA2P SMS追加料金
卸売配信料金は、企業の顧客コンタクトに対する根本的なニーズが変わらない場合も、ビジネスメッセージングを制約する可能性があります。Ofcomは、英国の大手モバイルオペレーターによるA2P SMS終端料金の引き上げが、2024/25年にメッセージングサービスプロバイダーへのアグリゲーター料金の上昇とビジネス送信者への小売価格の上昇をもたらしたと報告しました。[2] このパススルーは、プログラマブルワークフローが機能や対象ユーザーの拡大なしにより高コストになる可能性があることを意味します。2025年10月、BT/EE、Sky、Virgin Media O2、およびVodafoneThreeは、2026年1月から2028年12月までの英国オンネットA2P SMS終端価格設定に関する自発的なコミットメントをそれぞれ提出しました。送信者にとって、商業的な制約は各計画されたインタラクションに付随する配信料金であり、大量使用のどのユースケースが経済的かを制限します。
エンタープライズデータレジデンシー義務
多国籍バイヤーにとって、不確実な国境を越えた処理は、それ以外では適切なコミュニケーションサービスを採用する条件として法的受容性を問題にする可能性があります。Twilioは2025年のForm 10-Kにおいて、国境を越えた転送とデータレジデンシー要件に関する不確実性の中で、欧州および多国籍顧客の間での躊躇、消極性、または拒否を報告しました。その拒否リスクはデータ配置に直接的な商業的重要性を与えます。なぜなら、機能の幅だけではバイヤーの転送懸念を解決できないからです。Twilioは2025年7月15日に、対象となるSendGrid ProおよびPremierの顧客向けにEUデータレジデンシーオプションを開始し、メールデータを主にEUインフラで処理できるようにしました。採用の制約は、各意図されたワークロードがバイヤーの適用される転送およびレジデンシー要件を満たせるかどうかです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグント分析
CPaaSタイプ別:
アカウント規模とオペレーター流通ピュアプレイCPaaSは2026年のコミュニケーション・プラットフォーム・アズ・ア・サービス(CPaaS)市場規模の42.32%のシェアを占め、最大のセグメントとなっています。ピュアプレイCPaaSプロバイダーであるTwilioは、2025年12月31日時点で402,000のアクティブ顧客アカウントを報告しており、最も近い千の位に切り捨てられ、Zipwhipを除いています。アクティブアカウントは、その期間の最終月に少なくとも5 米ドルの認識収益を生成し、1つの組織が複数のアカウントを保有することができます。課金対象アカウントベースは、組織内のプロジェクト全体での拡大と追加組織の獲得をサポートできます。したがって、ピュアプレイプロバイダーは、すべての追加アカウントが新しい法人顧客を表すと仮定するのではなく、アプリケーションレベルで成長を追求できます。
テルコ主導型CPaaSは、2027年から2032年にかけてCAGR 14.95%で最も速く成長するセグメントと予測されています。2025年6月、OptusはVonageとともにオーストラリアでAPI Connectを開始し、Optusネットワークに支えられた統合コミュニケーション機能を企業顧客に提供しました。両レイヤーを購入する企業にとって、この取り決めは1つのオペレーター関係内でネットワークアクセスとアプリケーションコミュニケーションを組み合わせることができます。実装は依然としてそれらのネットワーク支援機能を企業自身のアプリケーションロジックに接続する必要があります。Vonageのコミュニケーションプラットフォームはオペレーター自身のオファーの背後にあり、キャリアが企業関係を保持する場合にCPaaSプロバイダーがどこに位置するかを示しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
コミュニケーションチャネル別:
SMSのリーダーシップとRCSの拡大SMSおよびA2Pメッセージングは2026年のコミュニケーション・プラットフォーム・アズ・ア・サービス(CPaaS)市場シェアの39.01%を占め、最大のセグメントとなっています。Infobipは、2025年にSMSが自社プラットフォームトラフィックの62%を占めたと別途報告しています。メッセージベースのチャネルはメッセージ数で測定され、音声およびビデオのインタラクションは通話秒数で測定されました。この確立されたSMSアクティビティは、企業が追加の顧客コンタクト形式を検討する際にサプライヤーが対応すべき実質的なコミュニケーションワークロードを提供します。Infobipはそのメッセージングワークロードを中心に追加のチャネルサービスを構築できるため、より広い顧客関係は既存チャネルの置き換えを必要としません。
リッチコミュニケーションサービス(RCS)メッセージングは、2027年から2032年にかけてCAGR 15.25%で最も速く成長するセグメントと予測されています。Infobipは、2025年上半期と2026年上半期間でグローバルビジネス向けRCSトラフィックが169.3%成長したと記録しました。[3] よりリッチな顧客インタラクションを採用する企業は、メッセージデザインを受信者デバイスの機能、画面サイズ、および解像度に合わせる必要があります。したがって、同じキャンペーンが端末によって異なる表示になる可能性があるため、メッセージデザインはサプライヤーがRCSで提供するものの一部となります。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
APIサービス別:
メッセージングの規模と検証ワークフローメッセージングAPIは最大のセグメントを形成し、2026年の市場の41.45%を占めました。Infobipは2025年に2,610億件のSMSメッセージをプラットフォームを通じて配信しました。Infobipはまた、関連する送信者に対してレポートが設定されると、リアルタイムのSMS配信レポートを提供します。その規模で自動フォローアップを管理する送信者にとって、メッセージの結果を統合することで、次のワークフローステップが送信が要求されたかどうかだけに依存しないようにすることができます。
認証およびセキュリティAPIは、2027年から2032年にかけてCAGR 14.95%で最も速く成長するセグメントと予測されています。2025年第2四半期、Manus AIはSMS、WhatsApp、および音声による国際ユーザー検証のためにTwilio Verifyを選択し、最初の技術会議の翌日に稼働しました。検証をアプリケーション機能として整理することで、インタラクションの目的を変えことなく配信チャネルを変えることができます。複数の検証チャネルが1つのサービスの背後にパッケージ化されている場合、短い立ち上げウィンドウは実装速度をサプライヤー選定の中心にする可能性があります。
デプロイメントモデル別:
ホスト型配信とローカル制御パブリッククラウドは最大のセグメントであり、2026年の市場の57.38%を占めました。2025年、Twilioのクラウドプラットフォーム収益は使用量と定額料金を組み合わせており、メッセージング、音声、認証、およびアイデンティティは主に使用量ベース、メールおよびSegmentは主に定額ベースでした。使用量ベースの顧客のほとんどは長期的な財務コミットメントを持たず、ペナルティなしに使用量を削減または停止することができました。その柔軟性は、使用量が不確実なメッセージ量ワークロードに適しており、バイヤーが継続的なトラフィックにコミットする前にコミュニケーションワークフローをテストできます。ただし、変動するキャリア料金がパススルーされる可能性があるため、コミットメントが低くても各追加インタラクションのコストが予測可能になるわけではありません。
ハイブリッドクラウドは、2027年から2032年にかけてCAGR 15.3%で最も速く成長するセグメントと予測されています。顧客記録をローカルに保持しなければならない企業にとって、有用な拡大単位はそれらの記録に関連するコミュニケーションタスクです。ローカルアプリケーションは記録を保持しながら、選択されたインタラクションのためにホスト型サービスを呼び出すことができます。追加された各ワークフローには、そのサービスに公開される情報の明確な境界が必要です。記録システムを保持することで、承認を定義されたコミュニケーション統合に絞り込むことができ、バイヤーはより広いシステム移行を承認することなく通知を追加する方法を得ることができます。
企業規模別:
エンタープライズの深さと中小企業へのリーチ大企業は最大のセグメントを形成し、2026年の市場の61.13%を占めました。Sinchは、2025年第3四半期の大企業顧客数が2024年第3四半期と比較して約5%増加したと報告しました。2025年第3四半期、Twilioはアルゼンチの大手銀行とマーケティングメッセージおよび顧客会話のためのWhatsApp APIを実装する契約を締結しました。この計画された組み合わせは、サプライヤーに同じ合意されたアカウント範囲内でキャンペーン指向のメッセージングと顧客対話の両方を提供するルートを与えます。したがって、エンタープライズアカウントの深さは、獲得した組織の数だけでなく、提供されるコミュニケーション目的の範囲を反映することができます。
中小企業(SME)は、2027年から2032年にかけてCAGR 16.05%で最も速く成長するセグメントと予測されています。Sinchは、2025年に大企業および中規模企業の後、欧州・中東・アフリカセグメントの残りの粗利益を約75,000の中小企業が生み出したと報告しました。そのセグメントのポートフォリオはAPIプラットフォーム、アプリケーション、およびネットワーク接続サービスをカバーしていました。中小企業の関係ベースは、コミュニケーションプロバイダーに特定のサービスニーズを中心にAPIベースの機能を導入するルートを提供し、オファーの範囲を管理可能に保つことができます。
エンドユーザー業種別:
ソフトウェアワークフローと患者コミュニケーションITおよび通信は最大のセグメントを形成し、2026年の市場の27.27%を占めました。2026年3月、GSMAは300以上のネットワークと世界のモバイル接続の80%を代表する86のオペレーターグループがGSMAオープンゲートウェイ共通ネットワークAPIフレームワークに整合したと述べました。CPaaSプロバイダーを含む60以上のチャネルパートナーがネットワークAPIを商業化していました。この組み合わせは、CPaaSプロバイダーにオペレーター向けの統合機会と、ネットワーク機能をアプリケーション開発者に提供するチャネルを与えます。そのネットワークエコシステムを中心に構築されたオファーは、通信組織の統合ニーズに対応でき、その価値はキャリア機能をエンタープライズサービスで使用可能にすることに結びついています。
ヘルスケアは、2027年から2032年にかけてCAGR 15.5%で最も速く成長するセグメントと予測されています。2026年7月、バーキング、ヘイバリング、レッドブリッジ大学病院NHSトラストは、予約未受診コストの防止を支援するためにICNH Ltd(DrDoctorとして取引)とSMSリマインダー契約を締結しました。リマインダーは患者エンゲージメントポータルのアドオンであり、トラストはNHSノースイーストロンドンICBの元のポータル調達の当事者であり、SMSの期間は2026年8月1日から2027年7月31日まで実施されました。トラストは、既存プロバイダーの相互運用性の制限と独占的な知的財産権を通じて直接契約を正当化しました。このポータルにバンドルされたリマインダー購入は、外部CPaaSサプライヤーにとっての障壁を示しており、そのワークフローへのアクセスはポータルの統合制限の解決に依存します。
地域分析
北米コミュニケーション・プラットフォーム・アズ・ア・サービス(CPaaS)市場
北米は2026年のコミュニケーション・プラットフォーム・アズ・ア・サービス(CPaaS)市場規模の35.81%のシェアを占め、最大の地域となっています。Twilioは、2026年6月30日終了の6ヶ月間において、製品ポートフォリオ全体で米国顧客に1.86 ビリオン 米ドルの収益を帰属させ、これは会社収益の64%を占めました。顧客の地理は、登録時提供されたIPアドレスまたは郵送先住所を反映しました。2026年9月、Sinchはカナダのすべての主要ティア1モバイルオペレーターへの直接RCSビジネスメッセージング接続を拡大し、既存の米国カバレッジを拡張して北米全体のティア1フットプリントを完成させました。
アジア太平洋コミュニケーション・プラットフォーム・アズ・ア・サービス(CPaaS)市場
アジア太平洋地域は、2027年から2032年にかけてCAGR 16.2%で最も速く成長する地域と予測されています。日本では、NTTコムオンラインが2025年1月29日にNTT CPaaSの提供を開始し、Infobipと共同開発したコミュニケーションAPIを通じて音声、SMS、メール、およびIVRを提供しました。このサービスモデルは、企業がいくつかのコミュニケーション機能を自社のシステムおよびデジタルサービスに組み込むためのローカルプロバイダーを提供します。その商業的重要性は、共通のサービス関係を通じてビジネス機能全体にプログラマブルコミュニケーションを拡張できる能力にあり、エンタープライズアプリケーションへの統合を追加使用量への実用的なルートにします。
欧州のオペレーターパートナーシップは、TwilioとVodafoneスペインによる2025年10月のビジネスRCSアクセスのための拡張パートナーシップ発表を含む、チャネル固有のサービス拡大ルートを示しています。南米では、NavaとTwilioが2025年12月にブラジルの戦略的パートナーシップを発表し、Navaが顧客エンゲージメントソリューションのためのローカル実装および統合サポートを提供する位置付けとなりました。中東・アフリカでは、OoredooとTamimah Telecomが2025年8月にオマーンのERSALプラットフォームを開始し、SMS、WhatsApp、プッシュ通知、音声、メール、およびビデオを1つのAPIの背後に統合しました。これらの例は、キャリアアクセス、ローカル実装、および統合サービス配信を、サプライヤーがビジネス顧客にリーチするための別個のルートとして区別しています。そのようなルートの中から選択することで、キャリアへの接続、アプリケーションの統合、またはコミュニケーションインターフェースの管理に責任を持つプロバイダーが変わります。
地域版
規制の枠組みと見通し
この比較は、対象となる組織的送信者およびビジネスメッセージング仲介業者にサービスを提供するCPaaSサプライヤーの観点から選択された管轄区域を検討します。Ofcomは2025年に、自発的な英国価格コミットメントがアグリゲーターに供給されるA2P SMS終端の90%以上をカバーしていると推定しました。採用された英国のアンチスパム義務はモバイルオペレーターと対象範囲内のアグリゲーターをカバーし、ソフトウェアのみの仲介業者は規制されたコミュニケーションサービスまたはネットワークを供給しない限り直接の範囲外となります。インドの商業コミュニケーション同意の定義は、送信者の個別のデジタル個人データ保護法上の義務を保持します。
規制テーブル
| 決定要因 | 米国 | 英国 | インド | ブラジル |
|---|---|---|---|---|
| 主要機関 | 連邦通信委員会 | Ofcom | インド電気通信規制庁 | Anatel |
| 主要な手段または方向性 | 全国電話勧誘禁止登録のマーケティングテキスト許可規則および2026年9月採用の取消修正 | 2028年までの自発的なオンネットA2P価格コミットメントおよび採用されたアンチスパム一般条件 | 2026年9月に改正された商業コミュニケーション優先規制 | 通信消費者権利に関する決議765/2023 |
| 商業的効果 | 全国電話勧誘禁止登録の無線番号へのマーケティングテキストに対する事前の明示的な招待または許可 | 2027年7月15日からの送信者チェックとスパムブロック、増分コストは主にアグリゲーターとメッセージングサービスプロバイダーに期待される | 官報公示から60日間の段階的導入後の発信アクセスプロバイダーへの事前A2P通話通知を含む、別個の同意およびプライバシータスク | 通信プロバイダーの製品またはサービス広告に対する事前の、無料の、明示的な同意 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 緩和 | 強化 | 強化 | 変化なし |
| 情報源: Mordor Intelligence | ||||
米国の中程度の魅力度はマーケティング許可要件を反映しており、2026年9月の取消修正による緩和の見通しは、指定された独占的な方法を許可し、連邦官報公示から30日後に発効します。英国の中程度の魅力度と強化は、価格安定性と採用されたA2P保護措置のバランスを取っており、Ofcomは限られた増分業界コストを予想しましたが、小規模なティア1アグリゲーターに対する不確実性を認識しました。インドの中程度の評価と強化の見通しは、2026年9月の官報公示後の30日、60日、90日の段階的要件(事前A2P通話通知を含む)と別個のプライバシー義務を反映しています。ブラジルの中程度の評価は通信プロバイダーの広告同意を反映しており、Anatelの提案された2027〜2028年アジェンダは完了したレビューに続いて新しい消費者権利プロジェクトを想定していないため、限定的な変化なしの見通しを支持します。
バリューチェーンの段階
この比較は、キャリア入力からコミュニケーションAPIを経てエンタープライズアプリケーション統合までのCPaaSサービス配信を追います。Twilioの2026年3月の米国およびカナダにおける追加の直接10DLC接続の発表は、モバイルネットワークとプラットフォームの間のリンクを示しています。そのメッセージング価格は、電話番号とメッセージセグメントの料金にキャリアパススルー料金を組み合わせています。キャリアパススルー料金はアップストリームの支払いをプラットフォーム配信料金から分離するため、メッセージ量だけでは顧客の支出をどのサプライヤーが獲得するかを決定しません。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| キャリア接続とメッセージ終端 | AT&T、T-Mobile、Verizonなどのモバイルネットワークオペレーター | CPaaSプロバイダーによってパススルーされるキャリア配信料金 | 宛先にサービスを提供するキャリアパスへの依存 | 優先宛先への直接接続を確立する |
| コミュニケーションAPI配信 | Twilio Inc.などのコミュニケーションプラットフォームプロバイダー | 送受信された電話番号とメッセージセグメントごとの料金 | キャリア料金が課金対象トラフックのコストに加算される | ワークフロー別にメッセージセグメントと配信料金を追跡する |
| エンタープライズアプリケーション統合 | Twilio Inc.などのプラットフォームプロフェッショナルサービスプロバイダー | 料金ベースのソフトウェアアーキテクチャ、統合、およびコーディングパッケージ | アプリケーション固有の接続作業 | 定義されたアプリケーションワークフローを中心に統合を段階的に実施する |
| 情報源: Mordor Intelligence | ||||
配信規模と実装は、顧客関係の異なるポイントで価値を獲得します。メッセージの使用は継続的なプラットフォーム料金を生成できる一方、カスタムアーキテクチャとコーディングは別個の有料サービスの役割を生み出します。したがって、商業的な境界は、どの作業が反復可能なコミュニケーション配信として購入され、どの作業がアプリケーション固有の統合エンゲージメントとして委託されなければならないかです。
競合環境
市場集中度
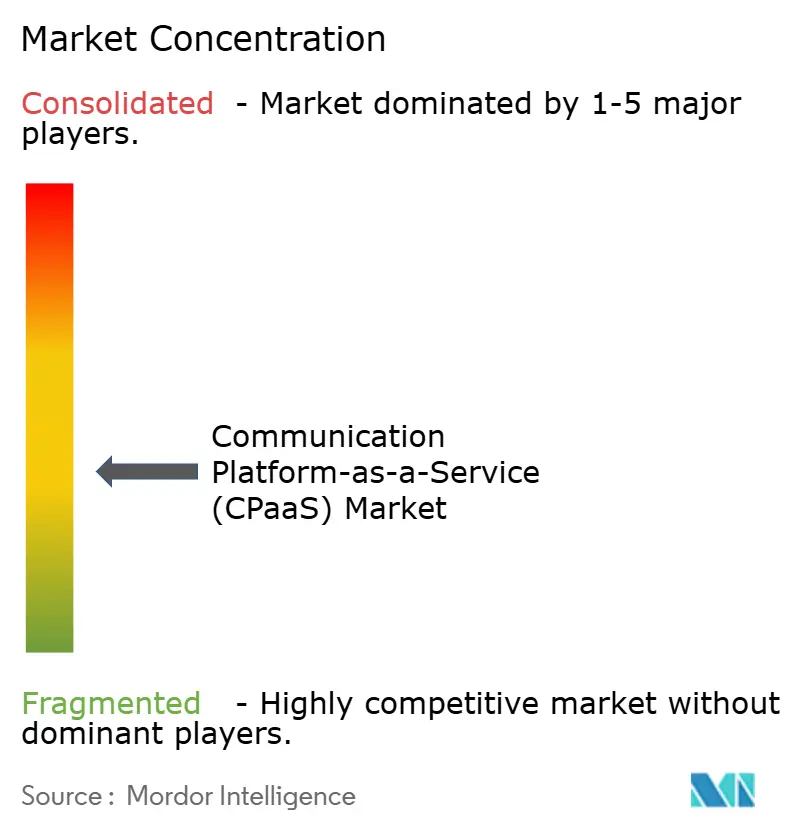
競争は適度に分散しており、コミュニケーションプラットフォームはチャネル、アプリケーション統合、および配信制御の異なる組み合わせを提供しています。Twilio Inc.、Vonage Holdings Corp.、Plivo Inc.、Sinch AB、およびInfobip Ltd.はプログラマブルコミュニケーションで競合しており、VonageはコミュニケーションAPIを提供し、SinchはRCSビジネスメッセージングを供給しています。Twilioは2026年6月30日終了の6ヶ月間において、会社全体で2.91 ビリオン 米ドルの収益を報告しました。Plivoは音声、SMS、WhatsApp、および検証サービスを供給し、Infobipのポートフォリオにはメール、ビデオ、およびネットワークAPIも含まれています。これらの機能の異なる組み合わせにより、バイヤーは特定のアプリケーションを中心に選択する余地があり、ワークフローの適合性がプロバイダーの規模と並んで商業的に関連性を持ち続けます。
2026年7月、Infobipは大量のマルチプロバイダーメールのインフラを構築する米国企業SocketLabsの買収を発表し、プラットフォームのメール機能を拡大しました。発表された戦略は、企業およびソフトウェアベンダー向けに大規模でメール配信を管理、監視、最適化することに焦点を当てていました。複数のメール配信プロバイダーを使用している企業は、配信パフォーマンスの共通ビューが必要な時点でそのインフラを評価できます。Infobipにとって、発表された買収は複数のメールプロバイダーにわたる配信オペレーションへのエントリーポイントを追加し、これはメッセージング量を販売するのとは異なる購買決定です。
競合の差別化は、コミュニケーションがエンタープライズアプリケーションとそのリリース制御にどれだけ密接に適合するかにも依存します。2026年10月13日、SinchはサポートされているネイティブSAP Engagement Cloud統合を通じてRCSをグローバルに利用可能にしました。TwilioのコンプライアンスツールキットはEnglish SMSメッセージの米国終端における潜在的な違反を検出し、送信を制御します。アプリケーション統合はバイヤーがチャネルを呼び出す場所を決定し、送信前の保護措置はメッセージリリースに対する別個の制御ポイントを提供します。したがって、宛先と言語によるスクリーニングカバレッジは別個の購買基準であり、米国英語メッセージの範囲がTwilioの保護措置が対応できるワークロードを決定します。
コミュニケーション・プラットフォーム・アズ・ア・サービス(CPaaS)業界リーダー
-
Twilio Inc.
-
Vonage Holdings Corp.
-
Plivo Inc.
-
Sinch AB
-
Infobip Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
コミュニケーション・プラットフォーム・アズ・ア・サービス(CPaaS)市場 このレポートでカバーされる企業
- Twilio Inc.
- Vonage Holdings Corp.
- Sinch AB
- Infobip Ltd.
- Bird B.V.
- Bandwidth Inc.
- Plivo Inc.
- 8x8 Inc.
- Voximplant (Zingaya Inc.)
- Voxvalley Technologies
- IntelePeer Cloud Communications
- Wazo Communication Inc.
- Avaya LLC
- AT&T Inc.
- Mitel Networks Corporation
- Telestax
- CM.com N.V.
- Kaleyra Inc.
- Route Mobile Ltd.
- Telnyx LLC
- RingCentral Inc.
- Cisco Systems Inc.
- Link Mobility Group AS
- Telesign Corp.
市場参加者にとっての主要な機会
この比較は、異なる実装要件を持つ特定のビジネスアプリケーションをサポートするために利用可能なコミュニケーション機能がどのように活用できるかを検討します。Twilioは、ブランドに対して本番トラフィックを送信する前にRCSコンプライアンス情報を提出し、キャリアの承認を得ることを要求しています。したがって、近期の機会は、ブランドのインタラクションが送信者の資格取得とチャネルのエンタープライズワークフローへの統合を正当化できる場合に最も強くなります。
市場機会テーブル
| 機会 | 今なぜか | バイヤー/リードセグメント | 推奨プレイ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| フランスにおけるオペレーター連携RCSサービスジャーニー | TwilioとOrangeが2025年6月にフランスのRCSパーナーシップを発表 | メッセージングを通じて顧客にサービスを提供するフランスの企業 | 送信者のオンボーディングとともにブランドのサービスインタラクションをパッケージ化する | 本番送信者のキャリア承認 | TwilioとOrange |
| 既存のプログラマブルメッセージングへのRCS追加 | 2025年8月のAPI一般提供にSMSまたはMMSフォールバックが含まれた | Twilioメッセージングサービスを使用している企業 | サポートされていないデバイスのフォールバックを保持しながらRCS送信者を追加する | 送信者のコンプライアンスとデバイスの適格性 | Twilioおよびビジネスメッセージング統合業者 |
| 定型的な患者コミュニケーションのための音声自動化 | ConversationRelayが2025年5月にヘルスケアの用途を明示して一般提供開始 | 患者のリマインダー、受付、および基本的な問い合わせを処理するヘルスケアプロバイダー | スタッフへのエスカレーションを伴う定義された定型ワークフローを自動化する | 保護された健康情報はHIPAA対応サービス、署名されたビジネスアソシエイト覚書、および顧客コンプライアンスを必とする | Twilioおよびヘルスケアアプリケーションプロバイダー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、アクセス可能なコミュニケーション機能を狭く定義されたサービスインタラクションに変えることです。RCSフォールバックは既存の配信パスを保持でき、音声自動化は定型的な患者コミュニケーションに対応します。したがって、本番承認とコンプライアンスに準拠した実装は、バイヤーにAPIアクセスから運用ワークフローへの明確なパスを提供し、サプライヤーが販売するサービスの一部となることができます。
最近の産業開発事情 コミュニケーション・プラットフォーム・アズ・ア・サービス(CPaaS)市場
- 2026年10月:Sinch ABは、サポートされている場所でグローバルのビジネス向けにネイティブSAP Engagement Cloud統合を通じてRCSを利用可能にしました。
- 2026年9月:Sinch ABは、既存の米国カバレッジを拡張して、カナダのすべての主要ティア1モバイルオペレーターへの直接RCSビジネスメッセージング接続を拡大しました。
- 2026年7月:Infobip Ltd.は、メール機能を拡大するために、大量のマルチプロバイダーメールインフラのプロバイダーである米国企業SocketLabsの買収を発表しました。
コミュニケーション・プラットフォーム・アズ・ア・サービス(CPaaS)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバルコミュニケーション・プラットフォーム・アズ・ア・サービス(CPaaS)市場は、組織がAPIまたはSDKを通じてデジタルアプリケーションおよびワークフローにプログラマブルコミュニケーションを組み込み管理できるクラウドプラットフォームをカバーしています。使用量ベースのメッセージング、音声、ビデオ、メール、通知、RCSおよび認証サービスを含む、プラットフォームアクセスおよびAPI対応コミュニケーション配信に対する世界的な年間ビジネス支出を測定します。
スコープの除外:純粋なコンタクトセンタースイート、オンプレミスPBXハードウェアおよび関連機器、スタンドアロンのサービスとしての統合コミュニケーション(UCaaS)バンドル、およびCPaaSプラットフォームとは別に販売されるキャリア接続またはメッセージングトランジットは除外されます。
セグメンテーション概要
- CPaaSタイプ別
- ピュアプレイCPaaS
- エンタープライズグレードCPaaS
- テルコ主導型CPaaS
- サービスプロバイダーベースCPaaS
- ハイブリッドCPaaS
- コミュニケーションチャネル別
- SMSおよびA2Pメッセージング
- 音声およびIVR
- ビデオおよびWebRTC
- メール
- プッシュおよびアプリ内通知
- リッチコミュニケーションサービス(RCS)メッセージング
- APIサービス別
- メッセージングAPI
- 音声API
- ビデオAPI
- 認証およびセキュリティAPI
- リッチコミュニケーションサービス(RCS)API
- デプロイメントモデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- 企業規模別
- 中小企業(SME)
- 大企業
- エンドユーザー業種別
- ITおよび通信
- BFSI
- 小売および電子商取引
- ヘルスケア
- 旅行およびホスピタリティ
- 物流および輸送
- 政府および公共部門
- 教育
- その他のエンドユーザー業種
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
OfcomのA2P SMS卸売終端のレビュー、インド電気通信規制庁の商業コミュニケーション資料、MetaのWhatsAppビジネス発表、Infobipのチャネル更新、およびクラウドプラットフォームドキュメントなどの公開証拠は、規制、チャネルアクティビティ、サービス機能、および市場コンテキストを明確にすることができます。政府の通信規制機関と企業の技術出版物は、顧客向けCPaaS料金をキャリア入力から区別し、メッセージング、音声ビデオ、メール、RCS、通知、および認証サービスがどのように配信されるかを特定するのに役立ちます。
企業の年次報告書と規制当局への提出書類は財務および地理的なクロスチェックをサポートでき、投資家向けプレゼンテーションと信頼できるビジネスプレスは買収、製品ローンチ、パートナーシップ、および報告された運営トレンドを明確にすることができます。これらのソースは、観察されたアクティビティが市場の境界に適合するかどうかをテストし、歴史的な指標を提供するのに役立ちます。挙げられたソースは網羅的ではなく、さらなるソースが収集、検証、および明確化に役立ちます。
一次インタビューおよびサーベイ
アジア太平洋、欧州・中東・アフリカ、および南北アメリカ全体のCPaaSプロバイダー、モバイルオペレーター、チャネルアグリゲーター、エンタープライズコミュニケーションバイヤー、およびシステムインテグレーターとの構造化インタビューおよびサーベイは、チャネルおよびAPIサービス収益、デプロイメントおよび顧客ミックス、ならびに価格設定とトラフィックトレンドを明確にします。回答者の証拠は二次的な調査結果を検証し、バンドルされたキャリア配信の取り扱いを明確にし、アナリストはフォローアップのためのギャップを記録し、独立した企業、規制、および市場指標に対してチェックし、文書化された開示に対して明確化を求めることで範囲を保持しながら矛盾する定義を調整します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | アジア太平洋:38% |
| 中位層:45% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ:32% |
市場規模算定と予測
このモデルは、歴史的なプロバイダー収益と公開された市場指標を使用してトップダウンでグローバルの年間CPaaS支出を推定し、次にサプライヤー収益の積み上げとサンプリングされたサービス価格×コミュニケーション量を通じて選択された合計をチェックします。主要指標には、プロバイダーのCPaaS収益、エンタープライズ導入と顧客数、SMSおよびA2Pトラフィック、RCSおよびその他のAPIチャネルの成長、ならびに報告された価格設定またはキャリアパススルーの変化が含まれます。それぞれが関連する収益ストリームの規模またはペースを評価するのに役立ちます。セグメントシェアは、開示されたサービスミックス、顧客およびデプロイメントパターン、業種別使用、および地域収益証拠から構築され、市場価値に適用する前に各分類内でシェアが調整されます。
予測は、複数の需要指標が使用可能な履歴を持つ場合に多変量回帰を使用でき、規制の変化、新しいチャネルの採用、データレジデンシー要件、および価格変更に対するシナリオ分析で補完されます。選択的なサプライヤーの積み上げとサンプリングされた平均価格×量の推定が妥当性チェックを提供し、欠落または比較不可能な観測値は精確な読み取りとして扱うのではなく、隣接する年、企業の開示、および文書化された前提で境界が設定されます。一次専門家は、選択された変数、予想される採用パス、およびサービスミックスの変化が商業的に妥当かどうかをチェックでき、アナリストはそれらのチェックが不一致を特定した場合に変数レベルの予測を再検討できます。
デー検証と更新サイクル
アナリストはプロバイダーの開示、規制機関および協会の証拠、チャネルアクティビティ、および市場推定を三角測量し、次に収益成長、顧客アクティビティ、トラフィック、および報告された価格変更などの独立した指標を比較します。サインオフ前にソースの定義、期間、通貨、およびカバレッジに対して異常と大きな差異を調査し、計算とセグメント調整の第2アナリストレビューを実施し、重大な不一致または曖昧なバンドル料金が推定を変更する場合にソースに再連絡します。データセットは年次で更新され、規制変更や主要なプラットフォーム買収などの重大なイベント後にサイクル間で更新され、新鮮な配信前レビューで再チェックされます。
Mordor Intelligenceのコミュニケーション・プラットフォーム・アズ・ア・サービス(CPaaS)市場規模と他の公開推定値との比較
公開された推定値は、カウントするトランザクションと製品、および需要をモデル化するために使用される入力が異なる場合があります。グローバルコミュニケーション・プラットフォーム・アズ・ア・サービス(CPaaS)市場は、組織がAPIまたはSDKを通じてデジタルアプリケーションおよびワークフローにプログラマブルコミュニケーションを組み込み管理できるクラウドプラットフォームをカバーしています。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。予測は、複数の需要指標が使用可能な履歴を持つ場合に多変量回帰を使用でき、規制の変化、新しいチャネルの採用、データレジデンシー要件、および価格変更に対するシナリオ分析で補完されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 24.26 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 14.9 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値24.26 ビリオン 米ドルより38.6%低くなっています。測定年が早いため、この値は2027年の比較年より前に置かれます。 |
| 地域コンサルタンシーB | 22.81 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値24.26 ビリオン 米ドルより6.0%低くなっています。測定年が早いため、この値は2027年の比較年より前に置かれます。 |
Mordor Intelligenceのアナリストはプロバイダーの開示、規制機関および協会の証拠、チャネルアクティビティ、および市場推定を三角測量し、次に収益成長、顧客アクティビティ、トラフィック、および報告された価格変更などの独立した指標を比較します。
レポートで回答される主要な質問
コミュニケーション・プラットフォーム・アズ・ア・サービス(CPaaS)市場の規模と成長見通しは?
規模は2027年に24.26 ビリオン 米ドルと予測され、2032年までに47.43 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 14.35%で成長します。
プログラマブルビジネスコミュニケーションの需要を支えるものは何ですか?
インドにおけるビジネスチャットエンゲージメントはコミュニケーションワークフローの機会を生み出し、決済認証とオペレーター連携アイデンティティサービスは追加のアプリケーションをサポートします。
CPaaSセクターをリードするコミュニケーションチャネルはどれですか?
SMSおよびA2Pメッセージングは2026年に39.01%という最大のチャネルシェアを保持しました。RCSメッセージングは2027年から2032年にかけてCAGR 15.25%で最も速く成長すると予測されています。
プログラマブルコミュニケーションサービスで競合している企業はどこですか?
活発な参加者にはTwilio Inc.、Vonage Holdings Corp.、Plivo Inc.、Sinch AB、およびInfobip Ltd.が含まれます。
ビジネスメッセージングサービスに影響するコストの課題は何ですか?
英国のA2P SMS終端料金の引上げは、2024/25年にアグリゲーターとビジネス送信者の価格上昇をもたらしました。配信料金は繰り返しのメッセージングワークフローの経済性を制約する可能性があります。
CPaaS需要と予測成長をリードする地域はどこですか?
北米は2026年に35.81%という最大の地域シェアを保持しました。アジア太平洋地域は2027年から2032年にかけてCAGR 16.2%で最も速く成長すると予測されています。