
マレーシア決済市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 262.41 十億米ドル |
| 市場規模 (2026) | 286.79 十億米ドル |
| 市場規模 (2031) | 423.84 十億米ドル |
| 成長率 (2026 - 2031) | 8.13 % |
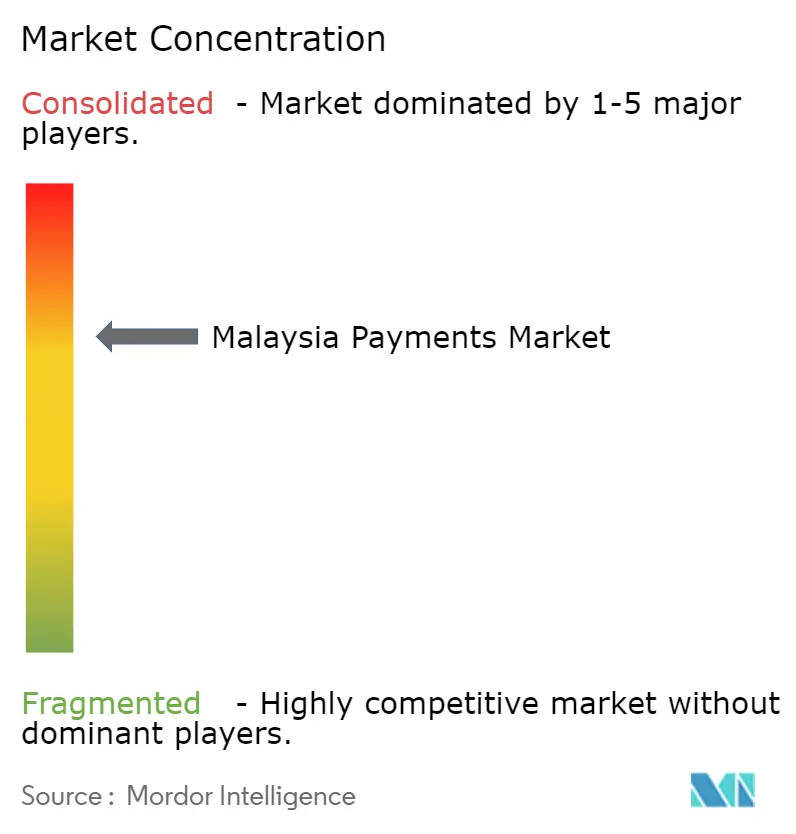
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマレーシア決済市場分析
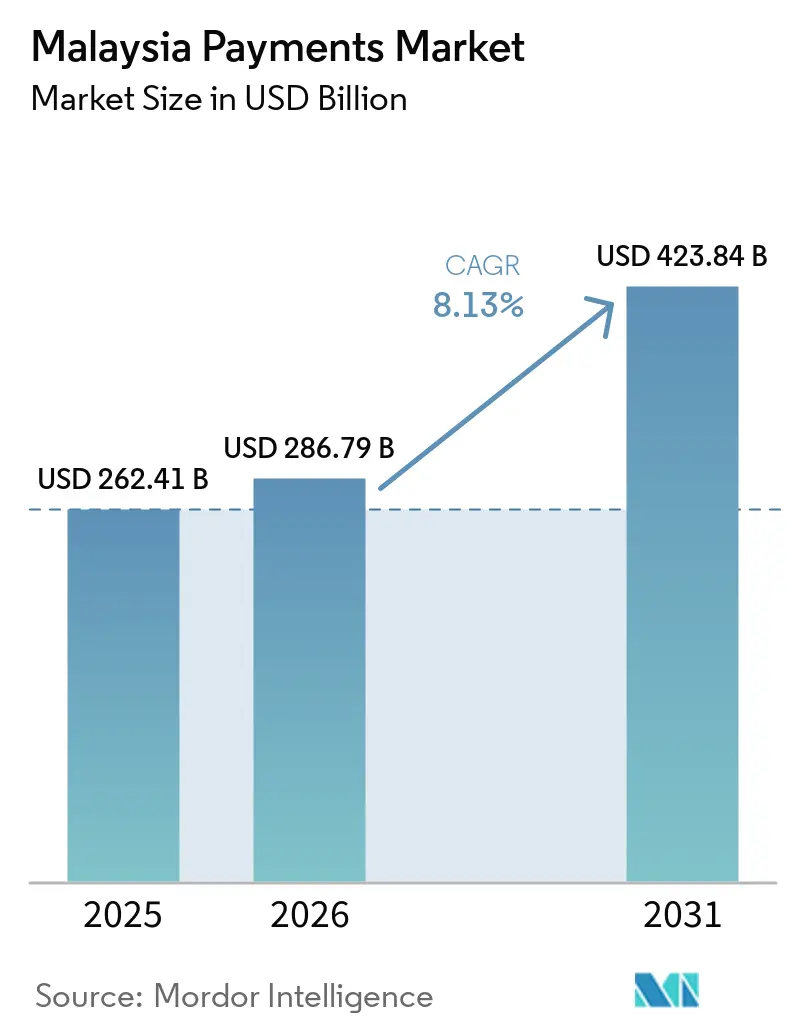
マレーシア決済市場規模は、2025年に2,624.1億米ドル、2026年に2,867.9億米ドルと予測され、2026年から2031年にかけてCAGR 8.13%で成長し、2031年までに4,238.4億米ドルに達する見込みです。デビットカードおよびクレジットカードは依然として実店舗小売の中核を担っていますが、取引額はインターチェンジ手数料を圧縮する相互運用可能なQRコードや、即時決済を実現するリアルタイム決済レールへとシフトしています。中央銀行のDuitNowインフラはすでに数百万の加盟店を接続しており、ASEANの越境決済協定によりマレーシア、シンガポール、タイにわたって単一コードでのスキャンが可能となっています。イスラム対応デジタルウォレット、ギグエコノミーにおける報酬支払いニーズ、政府の電子インボイス規制がウォレット普及を深化させる一方、根強い詐欺被害と農村部の通信インフラ格差が普及ペースを抑制しています。競争圧力は手数料収益型のカード発行会社から、純粋なインターチェンジではなく融資・保険・ロイヤルティを通じて決済を収益化するデータリッチなプラットフォームエコシステムへと移行しています。
主要レポートのポイント
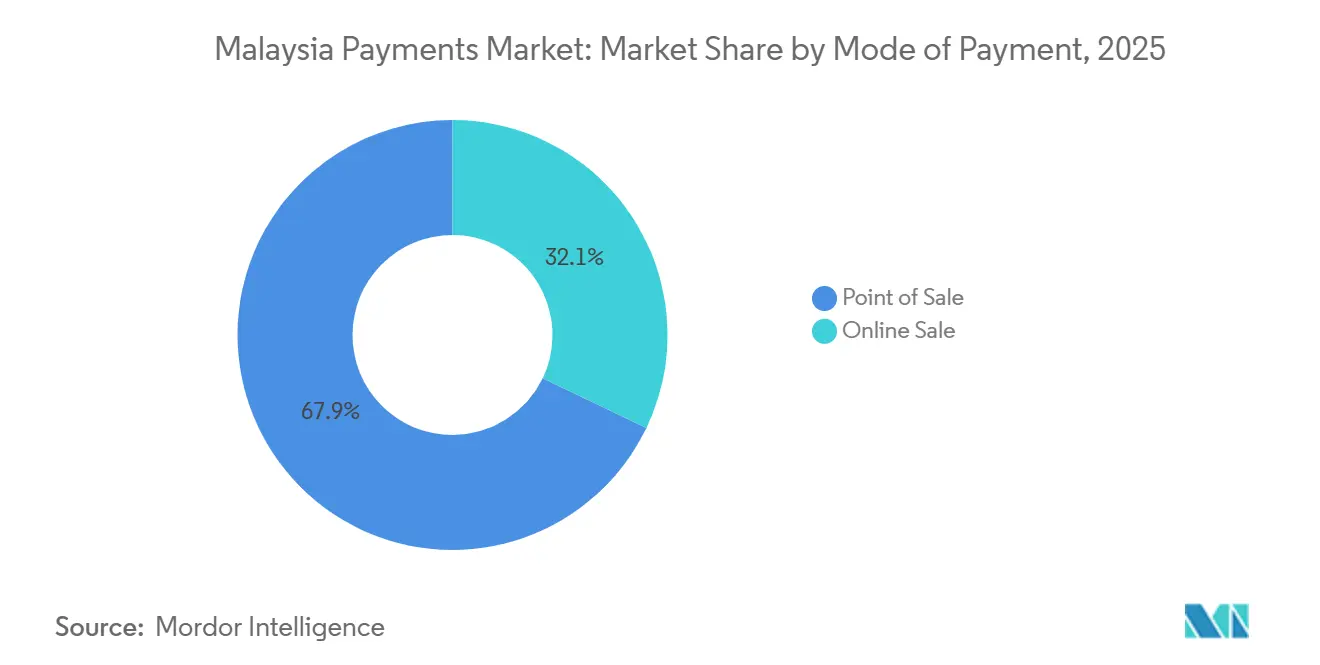
- 決済手段別では、販売時点情報管理チャネルが2025年の取引金額の67.89%を占めてリードしており、オンライン販売チャネルは2031年にかけてCAGR 10.13%で成長すると予測されています。
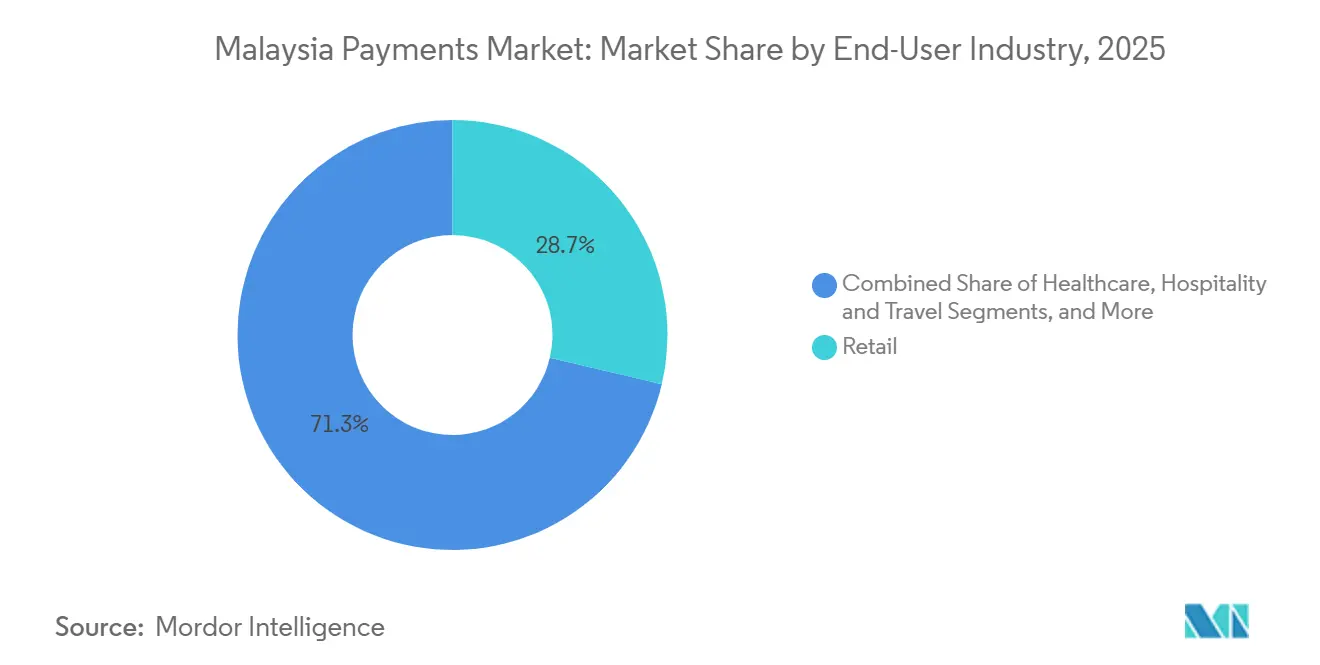
- エンドユーザー産業別では、小売が2025年の金額の28.67%を占め、ホスピタリティおよび旅行は2031年にかけてCAGR 11.24%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子商取引の急速な拡大とモバイルショッピングの普及 | +1.8% | 全国規模、クランバレー、ペナン、ジョホールバルに集中 | 中期(2~4年) |
| 相互運用可能なQR(DuitNow)および非接触型カードに向けた政府の推進 | +1.5% | 全国規模、マレーシア国立銀行が義務付け | 短期(2年以内) |
| 非接触型カードの普及とNFC端末の展開 | +1.2% | クアラルンプール、ジョージタウン、ジョホールバル | 短期(2年以内) |
| イスラム系フィンテックおよびシャリア準拠の決済サービスの台頭 | +0.9% | イスラム銀行普及率の高い州 | 長期(4年以上) |
| ASEANの越境電子ウォレット相互運用性イニシアチブ | +0.7% | マレーシア・シンガポール回廊およびマレーシア・タイ回廊 | 中期(2~4年) |
| リアルタイム決済レールによるギグエコノミーへの即時支払い | +0.6% | クランバレー、ペナン、ジョホールバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電子商取引の急速な拡大とモバイルショッピングの普及
スマートフォン普及率は2025年に90%を超え、ShopeeやLazadaなどのスーパーアプリはカードネットワーク手数料を回避するワンタップウォレット決済を統合しました。[1] モバイルファーストの購買者はデスクトップユーザーより40%多く取引を行い、加盟店の顧客獲得経済性を向上させています。Touch 'n GoとGrabの配車・フードデリバリーサービスとの連携により、決済が日常的なルーティンに組み込まれ、プラットフォームの粘着性が高まっています。段階的な電子インボイス義務化により企業はインボイスのデジタル化を迫られ、間接的にサプライヤーと購買者をオンライン決済へと誘導しています。[2] 代金引換は、紛争解決の信頼性を高めたプリペイドデジタルウォレットの普及により縮小しています。ジェンデラ計画の農村部ブロードバンド展開が予定より遅れた場合、都市部と地方の購買者間の利用格差が拡大する可能性があります。
相互運用可能なQR(DuitNow)および非接触型カードに向けた政府の推進
マレーシア国立銀行は、署名ベースの不正行為を可能にする抜け穴を塞ぐため、すべての決済端末を2026年6月までにPIN認証へ移行することを義務付けています。[3] DuitNow QRはこれまで分断されていたウォレットコードを統合し、260万の加盟店を登録しており、2025年には取引量が前年比47%増加しました。ASEAN中央銀行間のジョージタウン合意により相互QR受け入れが保証されており、マレーシアの旅行者はTouch 'n Goを使ってバンコクで食事代を支払い、外国為替スプレッドを回避できます。2025年半ばまでに2019年比85%まで回復した観光業の復活が、ホスピタリティ加盟店のQR普及を加速させています。VisaとMastercardは、定額制QR決済レールがパーセンテージベースのインターチェンジモデルを切り崩すため、カード対面取引収益の侵食に直面しています。
非接触型カードの普及とNFC端末の展開
MaybankとCIMBは2025年末までに8,000万枚の非接触型カードを配布し、スーパーマーケットの平均精算時間を45秒から12秒に短縮しました。Touch 'n Goは600万台の車両にRFIDタグを後付けし、料金所や駐車場でのウォレット識別子として機能させています。[4] NFCリーダーはマレーシアの主要な交通機関および小売拠点で主流となり、モバイルタップ決済への心理的障壁を低下させています。SamsungとHuaweiは国内大手通信会社を通じて販売されるデバイスにウォレットをプリロードし、2025年半ばまでに30%のアクティベーション率を達成しています。今後の課題として、カードネットワークのインターチェンジプールが縮小した際の端末補助金の撤廃が挙げられます。
イスラム系フィンテックおよびシャリア準拠の決済サービスの台頭
イスラム銀行資産は2025年に1兆2,000億リンギット(2,670億米ドル)に達し、国内銀行全体の39.5%を占めました。Bank Islam Malaysiaのウォレットはザカート拠出金を自動的に振り分け、信仰に忠実なユーザーの宗教的義務を満たしています。Maybank Islamicは後払い購入プランをムラバハ契約として組成し、利息を回避しながら1,200万人のMAEユーザーの間で支持を得ています。証券委員会はイスラム系ウォレットを通じてのみ決済を処理するシャリア準拠のクラウドファンディングポータルを承認しました。外国人労働者は年間300億リンギット(67億米ドル)を送金しており、Wahedのゴールドバックドステーブルコインなどのパイロットプログラムは、より迅速でハラール準拠の越境送金を実現することを目指しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中小企業および農村部消費者における根強い現金志向 | -0.8% | 農村部のサバ州、サラワク州、パハン州内陸部、クランタン州 | 長期(4年以上) |
| 信頼を低下させる詐欺およびサイバーセキュリティへの懸念の増大 | -0.6% | 全国規模、都市部での発生率が高い | 短期(2年以内) |
| 分断されたアクワイアリング市場がマイクロ加盟店のMDRを高止まりさせている | -0.4% | 全国規模、マイクロ企業 | 中期(2~4年) |
| 移民および外国人労働者に対する電子KYCの障壁 | -0.3% | クランバレー、ペナン、ジョホール | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
中小企業および農村部消費者における根強い現金志向
中小企業の70%は依然として現金を好んでおり、税務調査への懸念と流動性ニーズを理由として挙げています。サバ州とサラワク州の断続的なインターネット環境と高齢化する人口動態がこの行動を強化しています。2024年のeBelia若者向け補助金は短期的なウォレットのアクティベーションを促進しましたが、インセンティブ終了後の利用率は急落し、加盟店の普及なしでの給付金には持続力がないことが証明されました。青空市場でのQRパイロットは、24時間の決済サイクルが販売業者の運転資金を圧迫するため失敗しました。リアルタイム支払いが第三層の都市に届くまで、現金はスピードと信頼性の面で優位性を維持し続けます。
信頼を低下させる詐欺およびサイバーセキュリティへの懸念の増大
消費者は2024年に51,020件の詐欺により15億1,000万リンギット(3億3,500万米ドル)の被害を受け、前年比218%増となりました。国家詐欺対応センターは6か月間で2億リンギット(4,440万米ドル)の不審な資金を凍結しましたが、調査対象ユーザーの42%が詐欺の話を聞いてウォレットの利用を控えたと回答しました。義務的なクーリングオフ期間と段階的な生体認証はリスクを軽減しますが、摩擦を増加させます。共有スマートフォンを使用するギグエコノミーのライダーは認証情報の盗難が増加しており、Grabは追加コストをかけて行動分析を導入しています。AI駆動の検知への継続的な投資がなければ、信頼の低下がデジタル普及を損なう可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
決済手段別:
QRコードが販売時点情報管理を汎用化する中、オンラインチャネルが決済速度を獲得販売時点情報管理の手段は2025年の金額の67.89%を占め、スーパーマーケット、ガソリンスタンド、レストランにおける定着したカード利用習慣に支えられています。このグループの中では、デビットカードが給与所得者の間で主流を維持しており、クレジットカードはリワードプログラムや柔軟な分割払いプランを通じて高額の裁量的支出を獲得しています。銀行融資はイスラム系ムラバハ構造と従来型の分割払いを組み合わせ、住宅の家具や電子機器を購入する消費者にアピールしています。プリペイドカードは、非接触型交通機関や即時ピアツーピア送金を可能にするリロード可能なウォレットに取って代わられ、利便性を失いつつあります。デジタルウォレットは注目の存在であり、DuitNow QRの手数料免除がマイクロ加盟店を引き付けることでその成長が増幅されています。
オンライン販売チャネルは規模は小さいものの、モバイル最適化された決済がフォーム入力の摩擦を排除することで、2031年にかけてCAGR 10.13%で拡大しています。カードは依然として電子商取引金額の約60%を仲介していますが、そのシェアはカードネットワーク手数料を回避するShopeeやLazadaに組み込まれたウォレットへと流出しています。オンラインの銀行融資は中価格帯のスマートフォンや白物家電向けの無利息分割払いプランを支援しており、イスラム系バリアントが訴求力を拡大しています。プリペイドカードは返金処理が煩雑なため、利用が限定的です。デジタルウォレットはフードデリバリーなど低額・高頻度の注文で主流となっており、Touch 'n Goはユーザー普及率82.41%、Boostは66.68%を誇っています。BigPay Laterのような後払い購入商品は、予算管理と無利息の分割払いを求めるユーザーを取り込んでいます。
エンドユーザー産業別:
非接触型が標準となる中、ホスピタリティが小売を上回る成長小売は2025年の取引金額の28.67%を占め、セルフチェックアウトキオスクとQR受け入れを優先するスーパーマーケットやコンビニエンスチェーンが牽引しています。エンターテインメントおよびデジタルコンテンツがこれに続き、ストリーミングやゲームの定期課金がユーザーを月次引き落としに固定し、解約率を低下させています。医療のデジタル化は断片的なままであり、新たに開始されたiPaymentポータルは政府系病院の料金を標準化していますが、民間クリニックは遅れをとっています。
ホスピタリティおよび旅行は最も成長の速いセグメントであり、インバウンド観光の回復と非接触型チェックインおよびモバイルルームキーの広範な普及により、2031年にかけてCAGR 11.24%で拡大しています。航空会社は手荷物や座席アップグレードにウォレット決済を組み込み、カウンターでの現金取り扱いを削減しています。政府および公共事業は税金、水道料金、車両ライセンス料をMyGovernmentポータルへ移行していますが、高齢者や農村部のユーザーは依然として実店舗の窓口に並んでいます。教育費や慈善寄付を含むその他のカテゴリーは自動月次引き落としをテストしていますが、自動更新に関する消費者保護規則はまだ整備途上です。

地域分析
都市部のマレーシアがデジタル普及を牽引しています。クランバレーだけで国内取引金額の約45%を占めており、密度の高い加盟店ネットワーク、高いスマートフォン普及率、および多国籍企業の給与支払いがキャッシュレス行動を強化しています。ペナンとジョホールバルを合わせるとさらに20%が加わり、シンガポールおよびタイとの越境QR支出に支えられています。2025年上半期に1,290万件のQR取引を処理したASEAN決済接続イニシアチブは、これらの国境回廊で最も活発です。
農村部のサバ州とサラワク州は国土面積の60%を占めていますが、決済金額の15%しか生み出していません。人口密集地域の70%しか安定した4G環境を享受しておらず、銀行支店も少ない状況です。ジェンデラプログラムのブロードバンドは900万世帯に100Mbpsを提供することを約束していますが、山岳地帯の内陸地区は光ファイバー展開の採算が取れないままです。青空市場のデジタル化パイロットは、決済遅延が販売業者の流動性を損なうため失敗しました。ウォレットがオフラインで機能し、当日決済を提供するまで、現金はそのスピードとプライバシーの優位性を維持し続けます。
東海岸の州は複雑な様相を呈しています。クアンタンなどの都市部はペナンの決済パターンを反映している一方、農村部の後背地はサバ州の現金志向を模倣しています。若者向けeBelia補助金はクアラルンプールで75%の換金率を記録しましたが、クランタンでは50%にとどまり、ボトルネックは消費者の意欲ではなく加盟店の受け入れ環境にあることを示しています。ザカートの自動控除やハラール加盟店フラグを含むイスラム系ウォレット機能はこれらの州で共感を呼んでいます。クランバレーの工場やペナンのテクノパークで働く移民労働者は、厳格な電子KYC規則により現地IDなしでのオンボーディングが阻まれているため、未開拓のセグメントとして残っています。この点での規制の柔軟性は、取引量を5~7%押し上げる可能性があります。
規制環境
マレーシアの決済はマレーシア国立銀行(BNM)の監督下で運営されており、2003年決済システム法および2013年金融サービス法が中核的な法的基盤となって、決済システムおよび電子マネーに関するライセンス、行為規範、システミックリスク管理を規定している。近い将来のコンプライアンス上の節目として、BNMは決済端末を2026年6月までにPIN認証へ移行させることを求めており、対面取引における認証管理を強化するとともに、より広範な不正防止策を進めている。
相互運用性とデジタル化に関する義務化は、リテール決済およびコマース業務全体で強化が進んでいる。2026年6月30日、BNMは相互運用可能資金移動フレームワーク(IFTF)を発行し、2019年の相互運用可能クレジット移転フレームワークに代わるものとした。これにより銀行および電子マネー発行者は、2028年6月30日までに独自のQRコード方式ネットワークを段階的に廃止することが求められ、DuitNowなどの共通基盤の強化が進められている。並行して、マレーシア内国税庁(IRBM)は2026年7月7日、1967年所得税法に基づき、電子インボイス specific ガイドライン(バージョン4.8)を更新した。これにより、決済照合を電子インボイス要件に合わせる必要のある加盟店やプラットフォームへのコンプライアンス圧力が増しており、国内取引・生活費省(KPDN)の下では電子商取引法制のレビュー作業が継続している。
バリューチェーン分析
バリューチェーンは、消費者および企業が店頭・オンラインチェックアウトにおいてカード、デジタルウォレット、銀行振込、QRを利用することから始まります。発行銀行および電子マネー発行事業者がアカウントとウォレットを提供し、アクワイアリング銀行、決済ゲートウェイ、マーチャントアクワイアラーが小売業者、マーケットプレイス、旅行、サービス業向けの加盟店機能を担います。デバイスOEMおよ通信事業者はNFCおよびモバイルウォレットを通じたアクセスを支援し、不正検知・本人確認(e-KYC)・リスク管理ベンダーがオンボーディングおよびトランザクションモニタリング全体にわたって機能します。
国の共有インフラは、BNMおよび国内金融機関11社が所有するPayments Network Malaysia(PayNet)を基盤としており、DuitNowなどの基盤やその他の銀行間決済サービスを運営し、参加者間の接続を標準化している。共有基盤およびスキームを通じたクリアリングおよび決済は、承認を最終的な資金移動へと変換し、相互運用性とコンプライアンスは今や価値の創出と獲得の方法に影響を与えている。マレーシアでは2025年に184億件の電子決済取引が記録され(1人当たり538件の電子決済)、取引量の拡大に伴い処理業者、アクワイアラー、不正防止対策の規模が示されている。BNMのIFTF(2026年6月30日)は、2028年6月30日までに独自のQRネットワークを廃止するというエコシステム全体の期限を追加するものであり、これによりウォレット、銀行、アクワイアラーは共通のQR受け入れへと促され、加盟店レイヤーでの断片化が減少する。下流のマネタイズも、クレジットおよび分割払い機能へと移行しつつあり、2025年消費者信用法(2025年12月31日公布、2026年3月1日施行)はBNPLを消費者信用監督委員会(CCOB)の管轄下に置き、決済プロセスに融資機能を組み込む貸手、プラットフォーム、決済事業者へのガバナンス要件を高めている。
競争環境
マレーシア決済市場は中程度の集中度を示しており、金額シェアで20%を超えるプレーヤーは存在しませんが、リーダーシップは純粋な決済機能よりもエコシステムの幅に依存しています。Touch 'n Goは高速道路、駐車場、公共交通機関にわたるマルチモーダルな優位性を持ち、1,500万人のアクティブユーザーと詳細なモビリティデータを提供しています。MaybankのMAEは2,400の実店舗支店と企業給与支払いとの連携を活用し、1,200万人のウォレットユーザーから収集したインサイトを通じて資産運用や保険商品をクロスセルしています。Visa、Mastercard、UnionPayは共同ブランドカードとロイヤルティを通じて存在感を維持していますが、定額制QR決済レールがインターチェンジマージンを希薄化させています。
ホワイトスペースの機会は依然として存在します。約240万人の外国人労働者は書類審査が通らないため主流のウォレットの外に置かれています。BigPayは西ユニオンの手数料を下回る低コストの送金回廊でこれらのユーザーを取り込もうとしています。Razer Merchant Servicesは60,000端末にわたってAlipay+を統合することで、回復しつつある中国人観光客の支出を狙っています。ShopeeやLazadaなどの組み込み型金融の挑戦者は、ユーザーを統合されたコマース・融資・決済ループに囲い込むためにデジタル銀行ライセンスを追求しています。技術的な洗練度はさまざまであり、第一層のプレーヤーはAI駆動の不正検知を導入していますが、小規模なゲートウェイはルールベースのフィルターに依存しており、誤検知によって加盟店を苦しめています。
規制が軌跡に影響を与えています。Sea GroupやGrabを含むマレーシア国立銀行の5つのデジタル銀行ライセンシーは、破壊的なペースを抑制する可能性のある資本要件と消費者保護基準を満たす必要があります。2026年6月からの義務的なPIN認証はEMVアップグレードを先送りにしているアクワイアラーを圧迫します。カード対面取引量がQRへシフトするにつれて手数料プールは薄くなり、アクワイアラーはデータ分析や融資などの付随収益を求めて奔走しています。
マレーシア決済産業のリーダー企業
-
iPay88 (M) Sdn Bhd
-
United Overseas Bank (Malaysia) Bhd
-
Malayan Banking Berhad (Maybank)
-
CIMB Group Holdings Berhad
-
PayPal Holdings, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マレーシア決済市場 このレポートでカバーされる企業
- Malayan Banking Berhad (Maybank)
- CIMB Group Holdings Berhad
- Touch 'n Go Digital Sdn Bhd
- PayPal Holdings, Inc.
- Visa Inc.
- Mastercard Incorporated
- UnionPay International Co., Ltd.
- Payments Network Malaysia Sdn Bhd (PayNet)
- iPay88 (M) Sdn Bhd
- Boost Holdings Sdn Bhd
- Razer Merchant Services Sdn Bhd
- Huawei Technologies Co., Ltd. (Huawei Pay)
- Samsung Electronics Co., Ltd. (Samsung Pay)
- Stripe, Inc.
- BigPay Later Sdn Bhd
- Pine Labs Private Ltd. (FavePay)
- Ant Group Co., Ltd. (Alipay)
- United Overseas Bank (Malaysia) Bhd
- Bank Islam Malaysia Berhad
市場機会と将来展望
最も直近のホワイトスペースは、義務化された相互運用性と共有基盤を中心とした加盟店の統合に関連している。BNMの相互運用可能資金移動フレームワーク(2026年6月30日)は、2028年6月30日までに独自のQRネットワークを段階的に廃止することを求めており、これによりDuitNow QR対応のアクワイアリング、ゲートウェイのアップグレード、そしてマイクロマーチャントや断片化されたアクワイアラー間での加盟店移行サービスへの需要が高まっている。規模拡大と受け入れ拡大は、プラットフォームの経済性も支えている。DuitNow QRは2025年に30億件の取引に達し、全国のタッチポイントは300万を超え、PSPが決済とロイヤルティ、運転資金ツール、中小企業向けの照合サービスをバンドルする根拠を強めている。
クロスボーダーQR接続性とコンプライアンスのデジタル化は、国内での受け入れを超えた追加的なマネタイズ層を生み出している。PayNetとNPCI Internationalは2026年2月、DuitNow QRとUPIを使用してマレーシアとインド間のクロスボーダーQR決済を可能にする協定に署名し、観光および貿易関連の消費に新たな回廊を追加した。これはインバウンドおよびアウトバウンドの流れに位置するアクワイアラーやウォレットに恩恵をもたらす。2026年予算はデジタル関連イニシアチブに129億リンギットを配分し、2026年までの完全導入を目指す電子インボイスの継続展開を支援しており、これが加盟店プラットフォーム内での決済とインボイスの照合、自動化された債権管理、コンプライアンスに準拠したレポーティングへの需要を高めている。より長期的な視点での商品機会も、規制されたデータ共有と新たな決済形態を中心に形成されつつあり、BNMはオープンファイナンスフレームワーク(2027年開始の段階的実施)を推進し、Digital Asset Innovation Hubの取り組みを通じた実験を継続しており、PSPに対して同意ベースのデータ機能とトークン化対応の受け入れスタックの構築を促している。
最近の産業開発事情 マレーシア決済市場
- 2026年7月:RHB BankはPayNetと統合し、QR決済エコシステムを拡大した。これにより加盟店は、中国やASEAN諸国の回廊を含む、参加している地域の銀行アプリや電子ウォレットからのQR決済を受け入れることが可能になった。この統合により、マレーシアのインバウンドおよびクロスボーダーQR受け入れが加盟店レイヤーで拡大し、複数の発行元によるQRフローへの対応が遅れているアクワイアラーへの競争圧力が増している。
- 2026年6月:TNG Digitalは、CIMB Islamic Bankと協力してASB Financingを開始し、これをTouch 'n GoのeWalletにおけるプラットフォーム初のイスラム金融商品として位置付けた。シャリアに準拠した融資機能を利用頻度の高いウォレットに組み込むことで、インターチェンジ以外の収益機会が加わり、主に決済手数料とQR受け入れで競争する競合他社に対する優位性が高まっている。
- 2026年4月:IDEMIA Secure TransactionsはPayNetと提携し、デジタル決済の拡大を支援した。これには、11の銀行にわたるモバイル決済向けMyDebitカードのトークン化が含まれる。トークン化はセキュリティを向上させ、より広範なモバイルカード利用を可能にし、より多くの取引がデジタルチャネルへ移行する中で、不正利用のリスクを低減しながら非接触決済の成長を支えている。
マレーシア決済市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、店舗内およびオンラインチャネルにわたってマレーシア国内で完了した決済の金額を対象とし、カード、銀行ベースの手段、プリペイド、デジタルウォレットなどの主要手段を網羅しています。焦点は購買および請求書支払いに関連する取引額に置かれていま。
対象外:純粋な現金決済、ならびに融資残高・預金残高・投資フローなどの非決済金融活動は除外しています。
セグメンテーション概要
- 決済手段別
- 販売時点情報管理
- カード決済
- デビットカード
- クレジットカード
- 銀行融資プリペイドカード
- デジタルウォレット(モバイルウォレットを含む)
- その他の販売時点情報管理
- カード決済
- オンライン販売
- カード決済
- デビットカード
- クレジットカード
- 銀行融資プリペイドカード
- デジタルウォレット
- その他のオンライン販売(代金引換、銀行振込、後払い購入を含む)
- カード決済
- 販売時点情報管理
- エンドユーザー産業別
- 小売
- エンターテインメントおよびデジタルコンテンツ
- 医療
- ホスピタリティおよび旅行
- 政府および公共事業
- その他のエンドユーザー産業
データソース・市場規模算定・検証
デスクリサーチ
デスクリサーチは、マレーシア全体でどれだけの金額がどの決済レールを通じて移動しているかを説明する公開決済システム指標から開始しました。Bank Negara Malaysia(マレーシア国立銀行)の決済統計、国内決済およびQR相互運用性に関する最新情報、政府デジタル経済プログラムからの公開資料などを主要ソースとして活用しました。これらは、トレンドラインの現実性を担保するため、世界銀行やIMFなどのソースから得た国別マクロ系列(GDP、消費、インフレ、為替)と組み合わせました。
チャネルおよび加盟店カバレッジを把握するため、カード、電子マネー、加盟店拡大に関する業界団体・スキームレベルの刊行物、ならびに国内で事業を展開する関連金融・プラットフォーム企業の公開会社資料および投資家向け資料を精査しました。必要に応じて、企業財務情報ならびにニュース・資料追跡のための有料サブスリプションも活用し、成長ステップおよび変曲点に関する前提条件に時系列の根拠を付与しました。記載のデスクソースは例示であり網羅的ではなく、データ収集・前提検証・定義上の乖離解消のためにその他の公開文書も使用しています。
一次インタビューおよびサーベイ
一次情報は、発行会社、アクワイアラー、決済ファシリテーター、加盟店、エコシステムアドバイザーを含む決済バリューチェーン参加者との構造化インタビューおよびサーベイから得ました。これらの議論を通じて、実務上何が決済としてカウントされるかを確認し、チャネルミックスの変化(店頭対オンライン)の妥当性を検証し、小売およびサービス全体にわたるQRおよびウォレット利用の普及タイミングを整合させました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 大手企業:25% | CXO:13% |
| 中堅企業:57% | 部門・ユニットリーダー:36% |
| 中小企業:18% | マネージャー:51% |
市場規模算定と予測
規模算定はトップダウンおよびボトムアップのアプローチを組み合わせて構築しました。国内決済・取引額シグナルを用いて総プールを再構築し、手段別に店頭フローとオンラインフローへ配分しました。トップダウン層は公開決済統計、消費者支出の方向性、加盟店受け入れ拡大に依拠し、マレーシアで観察されたチャネルシフトと照合しました。
合計値の妥当性を担保するため、サンプリングした加盟店カテゴリー別分割、手段別シェアの概算、チャネル別平均チケット動向の確認など、選択的なボトムアップ近似値と照合しました。主要インプットには、電子商取引額の成長、ウォレットおよびQR受け入れ拡大(DuitNow連動利用シグナルを含む)、カード支出の勢い、USD換算の一貫性のための為替変動、日常カテゴリーのインフレ連動チケット変化が含まれます。予測はシナリオ分析を用いて実施し、トレンドスムージングで補完しました。シナリオウェイトは、ウォレット代替率、オンラインシェア成長、政策・インフラのタイムラインについてインタビュー対象者が期待する内容に基づいて調整しました。インプット系列に欠損がある場合は保守的な補間で対処し、確定前に独立した方向性指標と照合して再確認しました。
データ検証と更新サイクル
検証は複数の層で実施し、単一ソースが結果を過度に左右しないようにしました。手段・チャネル間の内部整合性を確認し、示唆される成長をマレーシアのマクロ消費パターンと比較し、市場の説明なしにモデルが急激なシェア変動を示した外れ値を精査しました。
承認前に、過去版との差異確認および為替・基準年定義の再確認を含むアナリストレビューステップを経ます。新たな規制、主要ネットワークまたはウォレットの変更、公開決済統計の顕著な変化によって重大な差異が生じた場合、変化が構造的なものかどうかを確認するため回答者に再連絡します。レポートは年次で更新され、クライアントが最新の情報を受け取れるよう最終納品前レビューを完了します。
Mordor Intelligenceのマレーシア決済市場規模と他の公表推計値との比較
マレーシア決済の公表市場規模が大きく乖離して見える場合があるのは、ソースが必ずしも同じ決済レールを計上しているわけではなく、決済総額と単一手段のみを混していることが多いためです。また、年度間のUSD換算の扱い方や、オンライン銀行振込とQRフローを同一市場として扱うかどうかによっても差異が生じます。
主な乖離はスコープに起因しており、Mordor Intelligenceはカード支出のみに限定せず、カード、銀行融資・振込ベースの手段、プリペイド、デジタルウォレットを含む店頭およびオンラインモードにわたってマレーシア決済を計上しています。また、エンドユーザーカバレッジ(例:小売対公共サービス・政府サービス)を照合せずに単年度予測として報告されている数値もあり、除外内容によって合計が歪む可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 2,624.1億米ドル(2025年) | |
| 業界誌A | 849.0億米ドル(2024年) | この数値はカード決済額に焦点を当てており、振込経由で資金調達されるデジタルウォレット、口座間決済、その他のオンライン決済手段などの非カード決済レールを除外しています。 |
| 業界誌B | 505.0億米ドル(2024年) | この推計はクレジットカードおよびチャージカード支出に定されており、デビットカードおよびより広範な決済合計に寄与するデジタル・銀行ベースの決済手段の大部分が除外されています。 |
この乖離は主に、測定対象がすべての決済手段・チャネルであるか、カードの一部のみであるかによって説明されます。明確な決済モード、エンドユーザーカバレッジ、一貫したUSD換算タイミングにモデルを紐付けることで、合計値を時系列で確認・再現可能なインプットに追跡できる状態を維持しています。
レポートで回答される主要な質問
2031年のレーシア決済市場規模はどのくらいですか?
マレーシア決済市場規模は、2025年に2,624.1億米ドル、2026年に2,867.9億米ドルと予測され、2026年から2031年にかけてCAGR 8.13%で成長し、2031年までに4,238.4億米ドルに達する見込みです。
オンラインで最も急成長している決済手段はどれですか?
スーパーアプリに組み込まれたデジタルウォレットは、CAGR 10.13%でオンライン取引額を拡大しており、低額・高頻度購買においてカードを代替しています。
最も高い成長を示す産業セグメントはどれですか?
ホスピタリティおよび旅行は、ホテルや航空会社がタッチレスおよびアプリ内決済フローを採用するにつれ、CAGR 11.24%で拡大しています。
詐欺はユーザーの信頼にどのような影響を与えていますか?
金融詐欺は2025年に消費者へ3億3,500万米ドルの損害をもたらし、より厳格な認証規則の導入を促すとともに、調査対象ユーザーの42%がウォレット利用を減らす要因となっています。
イスラム系fintech(フィンテック)はどのような役割を果たしていますか?
シャリア準拠ウォレットはザカート自動化およびリバーフリーの分割払いプランを提供し、1兆2,000億リンギットのイスラム銀行プールの一部を取り込み、信仰に基づく消費者を引き付けています。
イスラム系フィンテックはどのような役割を果たしていますか?
シャリア準拠のウォレットはザカートの自動化とリバーフリーの分割払いプランを提供し、1兆2,000億リンギットのイスラム銀行プールのシェアを獲得し、信仰に基づく消費者を引き付けています。