
特殊紙市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 34.39 十億米ドル |
| 市場規模 (2031) | 42.38 十億米ドル |
| Growth Rate (2026 - 2031) | 4.27 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
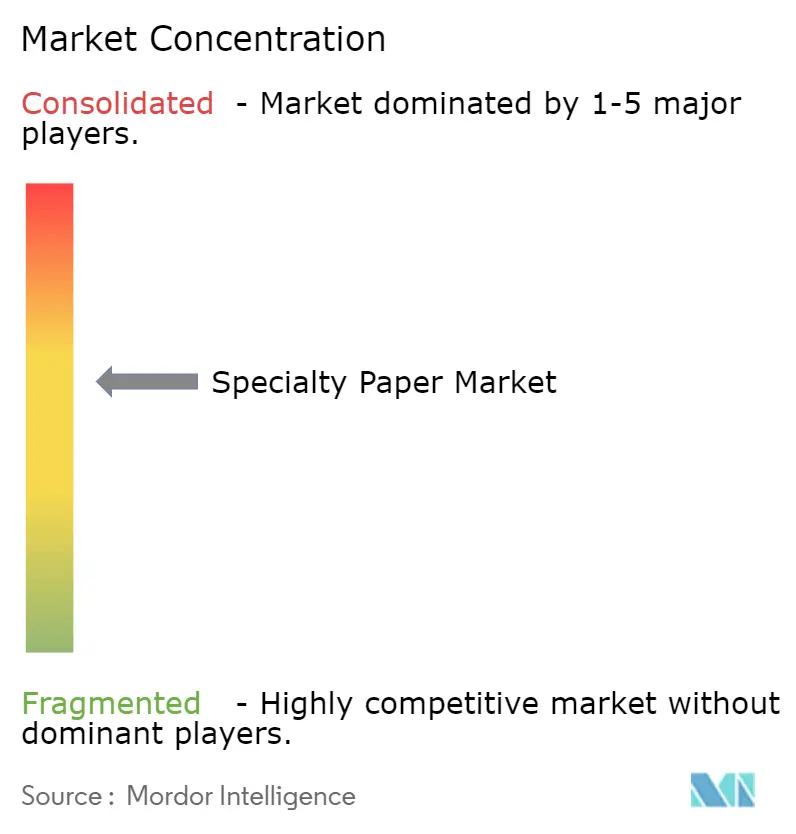
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる特殊紙市場分析
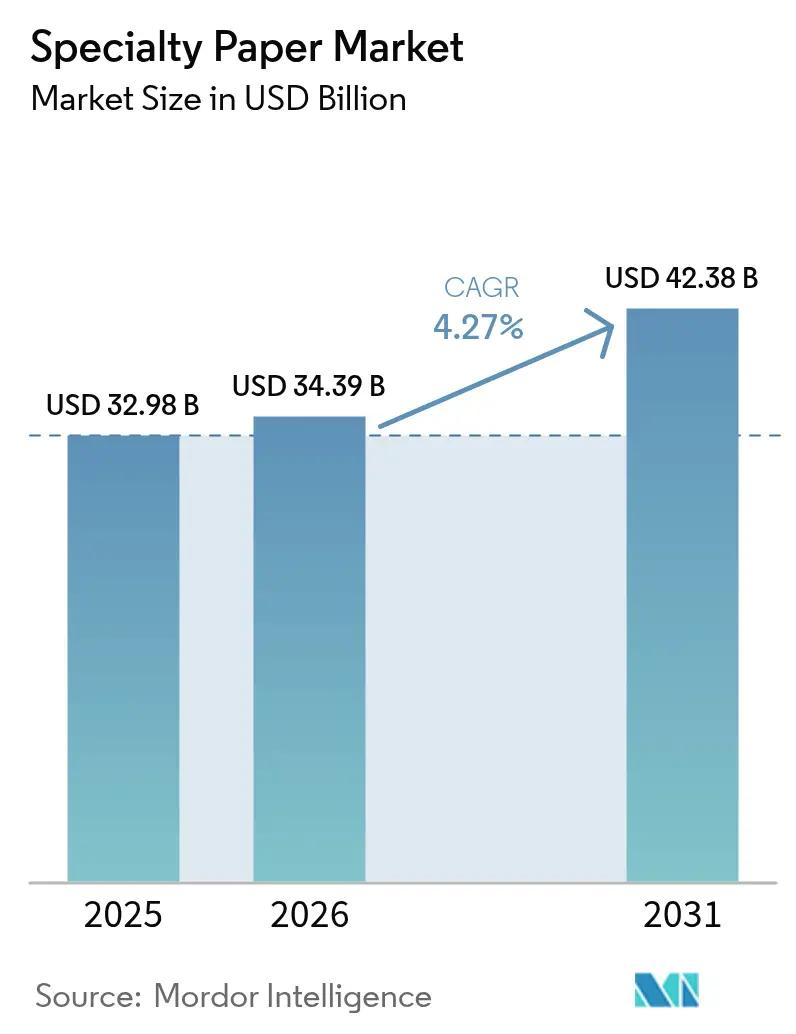
特殊紙市場の規模は2025年に329億8,000万米ドルと評価され、2026年の343億9,000万米ドルから2031年には423億8,000万米ドルに達すると予測されており、予測期間(2026年〜2031年)におけるCAGRは4.27%となっています。この成長軌跡は、繊維系包装へのグローバルシフト、使い捨てプラスチックに対する規制審査の強化、ならびにラベルおよびエレクトロニクス分野におけるスマート機能要件の台頭を反映しています。大手メーカー間の統合は、数十億ドル規模の包装合併に例示されるように、規模の効率を生み出しながら、より広い地理的リーチを解放しています。現在、欧州が需要をリードしていますが、アジア太平洋地域はeコマースの普及、設備増強、およびエレクトロニクス製造の成長を背景に急速に拡大しています。原材料価格の変動と化学添加剤規制は依然として主要なリスクであり、統合されたパルプ所有権と機動的なコーティング技術に対するプレミアムを高めています。
主要レポートのポイント
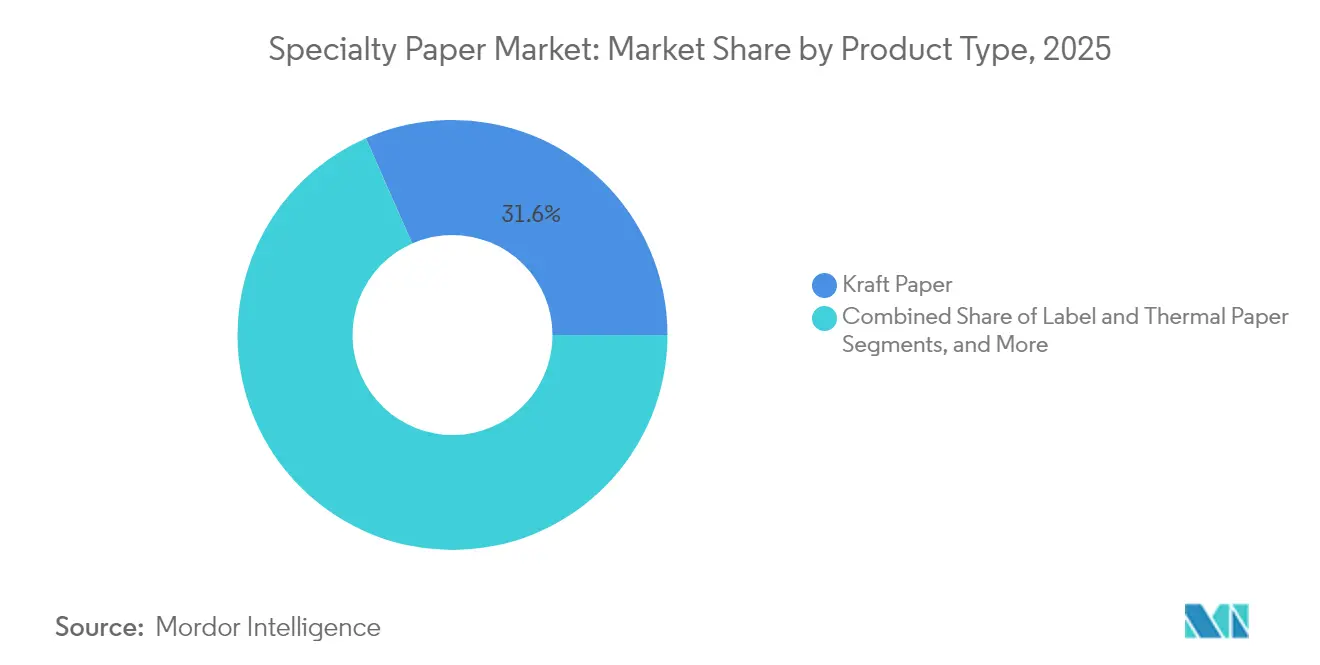
- 製品タイプ別では、クラフト紙が2025年の特殊紙市場シェアの31.60%を占め、剥離ライナー紙は2031年までに6.18%のCAGRで成長する見込みです。
- 原材料別では、バージンファイバーが2025年の特殊紙市場規模の48.40%のシェアを占め、リサイクルファイバーは2031年までに5.15%のCAGRで拡大すると予測されています。
- 機能性別では、バリアおよびグリースプルーフグレードが2025年に売上の58.10%のシェアを保有し、抗菌紙は2031年までに5.10%のCAGRで拡大すると予測されています。
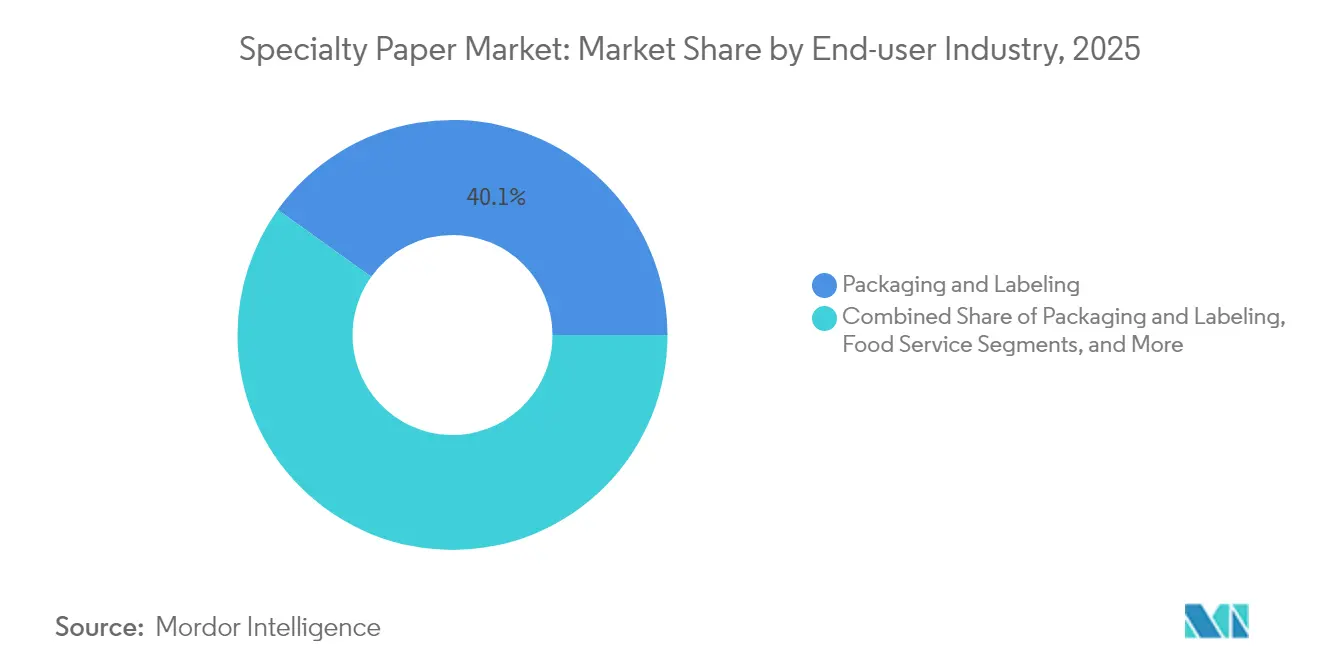
- エンドユーザー産業別では、包装・ラベリングが2025年に40.10%のシェアでトップとなり、医療・ヘルスケアが5.45%のCAGRで最も急成長しているセグメントです。
- 形態別では、シートが2025年の特殊紙市場規模の52.70%のシェアを占め、ロールは予測期間中に5.55%のCAGRを達成すると予測されています。
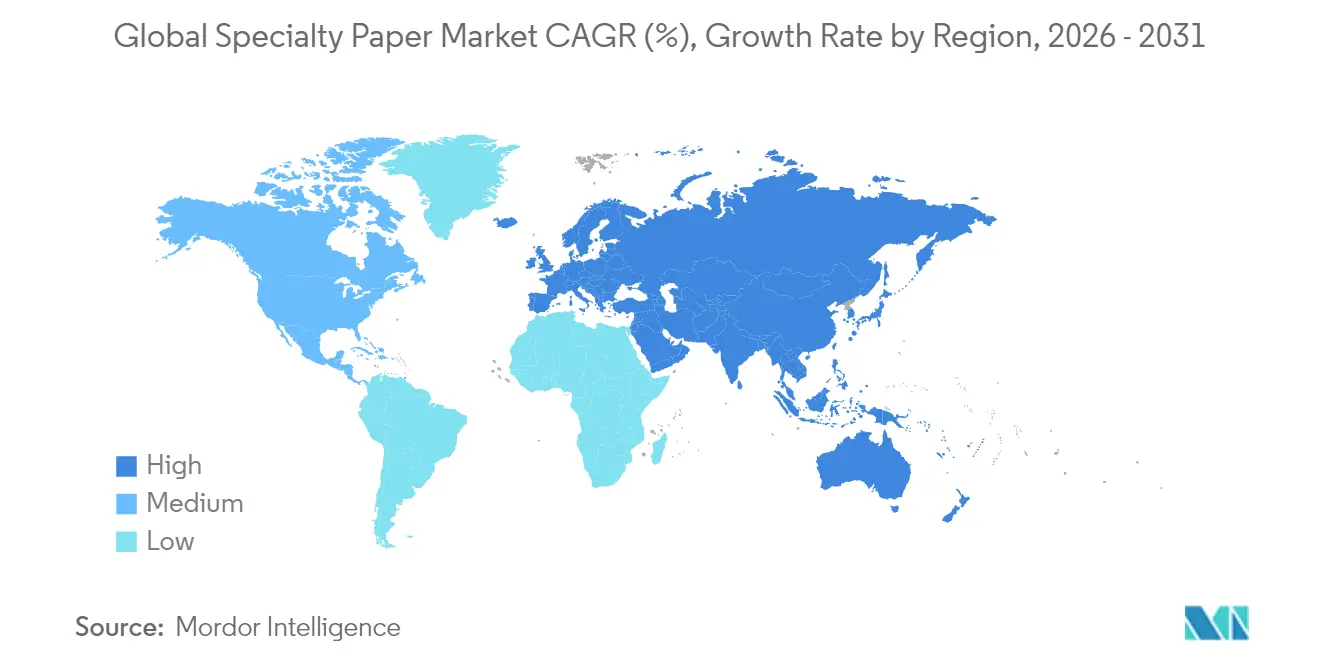
- 地域別では、欧州が2025年の特殊紙市場シェアの32.70%を占め、アジア太平洋地域は2031年までに6.05%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| eコマースによる持続可能な包装への推進 | +0.8% | 北米および欧州 | 中期(2〜4年) |
| フードサービスの繊維系使い捨て製品へのシフト | +0.6% | 先進国市場(世界規模) | 短期(2年以内) |
| スマートラベル用剥離ライナーの需要 | +0.4% | 北米および欧州 | 中期(2〜4年) |
| フレキシブルプリンテッドエレクトロニクス基材 | +0.3% | アジア太平洋地域を中心 | 長期(4年以上) |
| 製薬向けセキュリティ紙 | +0.2% | グローバルハブ | 中期(2〜4年) |
| PFASフリーのグリースプルーフコーティング | +0.5% | 北米およびEU | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
eコマースによる持続可能な包装への推進
急速なオンライン小売の成長は、ブランドが拡大生産者責任(EPR)規制を遵守するためにプラスチックを段階的に廃止するにつれて、二次および三次包装の「ペーパー化」を加速させています[1]International Paper、「2025年サステナビリティレポート」、internationalpaper.com。小売業者は現在、認証済みファイバー、リサイクル可能なフォーマット、および積載品の完全性を損なうことなく輸送コストを削減する低坪量クラフトグレードを指定しています。継続的な受注処理は、印刷可能なクラフトメーラーおよび成形繊維クッション材の需要を促進し、配送カテゴリー全体で安定した出荷量の増加を支えています。統合されたクラフト資産を持つメーカーは、高成長のeコマースバリアントに向けてパルプストリームを柔軟に調整しながら、原材料ショックを軽減できるため、マージンの上乗せを獲得できます。
フードサービスの繊維系使い捨て製品へのシフト
欧州、北米、および主要アジア都市における法制化された使い捨てプラスチック禁止は、繊維製カトラリー、カップ、およびクラムシェルへの急速な移行を引き起こしました。グリースプルーフバリア化学の進歩により、紙容器が熱いオイルやソースに耐えられるようになり、ファストフードレストランがコンポスト適合目標を達成できるようになっています。チェーンレベルの契約は消費後リサイクルコンテンツを優先しており、より広範な回収および再パルプ化インフラを支援しています。フードサービスチャネルにおける出荷量の可視性は、カップストックおよび軽量MGペーパーを専門とする製紙工場でのマルチマシンの改造を促進し、設備稼働率を向上させます。
スマートラベル用剥離ライナー需要の急増
小売業および物流業におけるコネクテッドパッケージングプログラムは、RFIDおよびNFCラベルを統合して在庫追跡を自動化し、購買者エンゲージメントを高めています。Trimco社のPaperMarkプラットフォームなどの新しいプラスチックフリーインレイは、精密な型抜きのための寸法安定性を提供するFSC認証の剥離ライナー紙に依存しています。2029年までにラベル出荷量の10%に向けたデジタル印刷機の普及は、剥離基材の品質要件を高め、コモディティグラシンよりも特殊グレードを優先する仕様アップグレードを促進しています。オムニチャネルフルフィルメントが拡大するにつれ、ライナーリサイクルイニシアチブが注目を集め、コンバーターおよびブランドオーナーのサーキュラーエコノミーに関する信頼性を高めています。
フレキシブルプリンテッドエレクトロニクス基材
印刷技術の進歩により、塗工紙上に導電性ポリマーおよびグラフェンを成膜することが可能となり、ウェアラブルおよび包装向けのコスト効率の高いセンサー、電池、アンテナが実現しています。韓国および日本でのパイロット試験は、従来のフレキソグラフィックラインとのロール・ツー・ロール処理互換性を実証しており、導入障壁を低下させています。ベンド半径および耐湿性においてポリマーフィルムとの性能同等性は、多層コーティングによって実現可能となっており、エレクトロニクスサプライチェーンに特化した高マージングレードの新たなアドレス可能なフロンティアを開拓しています。
抑制要因インパクト分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| パルプ価格の変動と供給ショック | -0.7% | 欧州および北米に特に深刻な影響を与えるグローバルな問題 | 短期(2年以内) |
| 化学添加剤規制の強化 | -0.4% | 主に欧州および北米 | 中期(2〜4年) |
| 高透明度モノマテリアルプラスチックフィルム | -0.3% | グローバル、アジア太平洋および北米で最も顕著 | 中期(2〜4年) |
| 新興市場におけるインクジェット印刷機の普及の遅れ | -0.2% | 新興市場、特にラテンアメリカおよびアフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
パルプ価格の変動と供給ショック
北方晒しソフトウッドクラフト(NBSK)の基準価格は、フィンランドでの労働争議および工場事故による供給制約を受け、2024年4月にメートルトン当たり1,380ユーロに達し、特殊紙マージンを圧迫しました。スポット価格の急騰により、非統合型コンバーターは四半期ごとに価格を調整せざるを得なくなり、顧客流出のリスクが生じています。気候関連の繊維供給混乱および限られたグリーンフィールド能力は長期的な変動を示唆しており、自社パルプや長期チップ契約の戦略的価値を強化しています。
化学添加剤規制の強化
EUおよび米国の機関はPFAS、鉱物油インキ、および特定の殺生物剤を段階的に廃止しており、工場は適合バリアシステムのR&Dパイプラインを加速させることを余儀なくされています。適合性の検証とラインスケール試験はコストを増加させ、商業的展開を遅らせ、処方能力を持たない中小企業に負担をかけています。この結果生じる圧迫は統合を加速する可能性がある一方で、切替コストを高め、規制の継続性を確保することを求めるブランドオーナーとの既存の取引関係を強化するかもしれません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
クラフト紙が規模を維持し、剥離ライナーがペースを上げるクラフトグレードは2025年の特殊紙市場シェアの31.60%を占め最大の収益貢献を記録し、工業用袋、キャリアバッグ、および急成長しているeコマースメーラーに支えられています。スウェーデンのカールスボルグ工場単独で年間335,000トンのサッククラフトを生産しており、この地位を支える規模の経済を示しています。成長は現在、2031年までに6.18%のCAGRが予測される剥離ライナー紙に傾いており、RFID対応ラベルおよびデジタル印刷機の普及拡大がその原動力となっています。スマートラベルは超平滑なキャリパーと校正済み密度を必要とし、コンバーターをコモディティオプションからエンジニアリング済みライナー基材へと誘導しています。デコールおよびラミネート紙は依然として相当な規模を維持していますが、デジタルデコールフィルムによるシェア圧力を受けており、フィルターおよびセキュリティ紙は厳格な性能基準と埋め込まれた偽造防止機能によってニッチな存在感を維持しています。
高純度繊維と厳格な水分管理に対する構造的な需要は、ライナーイノベーションが増分的な価値を獲得する中でも、長期的なクラフト能力コミットメントを支えています。メーカーは循環的なスウィングに対してヘッジするためにグレードスレートを多様化していますが、設備投資はライナー機会に対応するためのコーティングの柔軟性を優先するようになっています。特殊紙市場におけるこの二分化は、従来のクラフト出荷量が次世代ライナー技術のアップグレードを財務的に支援するポートフォリオミックスを育成します。
注記: 個々のセグメントのシェアはレポート購入時に入手可能


原材料別:
バージン支配の中でリサイクルファイバーの勢いが増すバージンファイバーは2025年の特殊紙市場規模の48.40%を占めており、プレミアムラベル、セキュリティストック、および医療用ラップに要求される引張強度および多孔性の閾値に対応しているためです。しかし、リサイクルファイバーは循環経済規制が回収コンテンツ比率を標準化し、茶色のリサイクルパルプグレードがバリアコーティング包装に適した仕様に達するにつれ、2031年までに5.15%のCAGRで推移しています。合成およびハイブリッド組成に関連する特殊紙市場規模は依然として控えめですが、これらの材料は自動車ガスケット向けの耐溶剤性などの独自特性を可能にします。
竹および農業残渣から得られる非木材パルプは、シリカ汚染を軽減する新しい酵素プロセスによって前進しています。硬材チップとのコストパリティは依然として達成が難しく、規模を制約していますが、ブランドオーナーのカーボン開示がトライアル量を奨励しています。デュアルファイバーシステムを持つ製紙工場は、パルプ価格の急騰を相殺するために配合レシピを切り替えることができ、変動の激しいサイクル中の回復力を高めます。
機能性・コーティング別:
バリアグレードがリード、抗菌が急速に台頭バリアおよびグリースプルーフ紙は2025年の特殊紙市場シェアの58.10%を占め、ファストフード包装および冷凍食品全体での普及的な採用を反映しています。PFASの廃止期限は、脂肪性および酸性接触に認証された藻類ベースおよびミネラルオイルフリーバリアへの投資を促進しています。抗菌紙は出荷量では小規模ですが、病院が感染管理プロトコルの強化の中で抗菌ラップを採用するにつれて、5.10%のCAGRで拡大しています。
導電性および帯電防止コーティングは、エレクトロニクスアセンブラーからパイロット注文を獲得しており、かつてはポリマーに限定されていた機能性化学との紙の融合を示しています。耐水性および難燃性セグメントは、屋外サイネージおよび工業用ガスケットに関連する緩やかな成長を持続しています。サプライヤーは、迅速な化学品スワップに対応するモジュラーコーティングステーションを通じて差別化し、異なる地域安全規制への機動的な対応を可能にしています。
エンドユーザー産業別:
包装が支配し、医療が加速包装・ラベリング用途は2025年に市場シェアの40.10%を維持し、eコマース、棚対応フォーマット、およびパーソナライゼーションが段ボールライナー、折り畳み式カートン、およびラベルラミネートの出荷量を押し上げました。医療・ヘルスケアセグメントは、高バリアかつ改ざん防止の紙箔構造を必要とするバイオロジック医薬品の発売増加に支えられ、5.45%のCAGRで他を上回る成長が見込まれています。フードサービス店舗はコンポスト適合カップストックおよびグリースプルーフラップを通じて特殊需要を高め、印刷・出版の出荷量はデジタルメディアへの移行を続けています。
建築・建設需要はエンジニアリングウッド用のデコールラミネートおよびオーバーレイペーパーで持続していますが、経済減速が短期的な採用を抑制する可能性があります。輸送および エネルギー向けの産業用濾過メディアは防御可能なニッチを維持しており、水素燃料電池セパレータのプロトタイプに新たな牽引力が生まれています。このエンドユーザーの多様化は、特殊紙市場を業種特有のショックから守る役割を果たしています。
注記: 個々のセグメントのシェアはレポート購入時に入手可能
形態別:
シートが優位、ロールが成長でリードシートは2025年の売上の52.70%を構成し、カットサイズ効率を優先するオフセット印刷および特殊コンバーターのワークフローに不可欠です。しかし、ロールは高速ラベル、マスキングテープ、およびRFIDインレイラインが継続的なウェブスループットを最適化するにつれ、5.55%のCAGRを目指しています。コンバーターはマスターロールを調達する際のトリムロスの削減と迅速なジョブ切り替えを挙げており、製紙工場が巻き取りおよびリール径をアップグレードする動機となっています。
小売袋、テープ、カップなどの変換品は下流価値を引き続き獲得しており、機械メーカーはネスト成形およびプリーツ装置の安定した受注パイプラインを報告しています。ロールへのシフトは特殊紙市場内の自動化要件を反映しており、上流メーカーが高速ライン速度下でのウェブ安定性を確保するための厳格なCD水分プロファイルを保証するよう求めています。
地域分析
ヨーロッパスペシャルティペーパー市場
ヨーロッパは2025年のスペシャルティペーパー場シェアにおいて32.70%を占め、最大の地域貢献者であり続けており、プラスチックから繊維への転換を加速させる厳格な環境法規制によって支えられています。製紙工場がCHP構成を最適化し、再生可能電力契約を締結したことで、月次の紙・板紙生産量は2023年のエネルギーショックから回復しました。ドイツとフランスはエコインクの採用および鉱物油の段階的廃止を牽引しており、低マイグレーションラベル用紙への受注が集中しています。しかし、エネルギーコストのインフレにより選択的な生産能力の閉鎖が生じており、UPMのエトリンゲン工場は2025年7月に操業停止が予定されています。ハインツェルグループによるシュタイラーミュールの買収に代表される業界再編は、より高マージングレードに向けた資産基盤の引き締めを示しています。
アジア太平洋スペシャルティペーパー市場
アジア太平洋地域は2031年までのCAGR 6.05%で最も急成長している地域です。中国のコンテナボード需要の回復と九龍紙業のマレーシアにおける生産能力拡大は、近隣のASEAN市場を活用した南方への生産能力再編を示しており、年間4%の段ボール成長が予測されています。日本および韓国の電子機器サプライチェーンは導電性・帯電防止紙への需要を促進し、インドの可処分所得水準の上昇はスペシャルティフードサービスグレードの需要を押し上げています。各国政府は古紙回収インフラへの景気刺激策を投入しており、地域のスペシャルティ転換を促進する再生繊維の入手可能性を拡大しています。
北米スペシャルティペーパー市場
北米では、ニアショアリングおよびパッケージング自動化が成熟した出版セグメントを相殺することで、安定した中一桁台の成長が記録されています。キンバリー・クラークによる20億米ドルの設備拡張などの投資プログラムは、長期的なティッシュおよびスペシャルティ生産能力の経済性に対する信頼を裏付けています。同時に、Smurfit WestRockのような大型合併により段ボール統合が進み、コストシナジーと幅広い顧客基盤の獲得が可能となっています。米国南部は、森林への近接性と競争力のあるエネルギー料金により、グリーンフィールドパルププロジェクトを引き付けており、パルプ価格の変動に対してより強靭な統合モデルを支援しています。

規制環境
規制はプラスチックから紙への代替を加速させる一方で、フードサービスや包装に使用される特殊グレードの化学物質規制を強化している。欧州連合では、包装・包装廃棄物規則(EU)2025/40が2025年2月11日に発効し、2026年8月12日から適用される。これは調和された枠組みを設定し、リサイクル可能性要件を支持し、食品接触包装に関連する制限(PFAS関連規定を含む)を含んでいる。欧州向けに供給する製紙工場、コーティング業者、輸出業者にとって、これはより高い仕様および文書化要件を意味する。
米国では、紙・板紙に関するFDAの食品接触規則が、耐油・バリアコーティング用途におけるコンプライアンスの中核であり続けており、21 CFR 176.170が水性・油性食品に接触する成分を規定している。この規則は、製紙およびコーティングに使用される物質について適切な市販前承認手続きを要求している。EUの包装規則とFDAの監督が同時に進行する中で、企業は検証済みの移行試験、より厳格な原材料トレーサビリティ、そしてバリア化学がPFASフリー・低移行系へ移行するにつれてより迅速な再処方の必要性に一層迫られている。
バリューチェーン分析
特殊紙のバリューチェーンは繊維調達(バージンパルプおよび再生パルプ)から始まり、パルプ生産と製紙工程に進み、その後コーティング、サイジング、加工工程を通じた機能的な高度化によって、バリア・耐油包装、離型ライナー、医療用ラップ向けにグレードが調整される。垂直統合と多者間開発プログラムは、上流の繊維確保と下流の性能要件を結びつける傾向を強めており、パルプ価格の変動緩和と高規格グレードの認証時間短縮に寄与している。
コーティングおよび添加剤サプライヤーは規制の関門に近い位置にあり、バリア性能と規制適合性(食品接触移行性、PFASフリー系、低臭・低移行インク)が加工業者やブランドオーナーの採用を左右することが多い。製紙生産と包装・加工イノベーションを結びつける提携が、協業と統合の姿として見られており、Stora EnsoとMatrix Pack(成形繊維包装技術のスケール化に向けた戦略的提携)、UPMとRoyal Vaassen(繊維系バリア紙コンセプト開発)、さらにはインドにおけるNaini PapersとPrimeFiber Global Paper Solutionsの提携による現地包装グレード特殊紙の開発など、地域的な能力構築の例も挙げられる。ボトルネックは、製紙工場におけるエネルギーおよび原料コストへの露出、リパルプ可能性を維持した高性能バリア溶液の限られた入手性、そして地域ごとに調達や表示主張を複雑化させる持続可能性の定義の変化に集中している。
競争環境
特殊紙市場は、大手メーカーが規模と繊維安全保障を求めて合併を続ける中、適度な集中度に特徴づけられています。International PaperによるDS Smithの72億米ドルの買収およびSmurfit Kappa-WestRock間の112億米ドル規模の統合は、ポートフォリオを包装の成長に向けて転換し、衰退する印刷・出版用紙から離れるこの統合の波を例示しています。木材地からコンバーティングに至る垂直統合は、自社パルプによってマージンを保護し、グローバルなブランドオーナーへの供給継続性を確保します。
技術能力は、純粋な生産規模よりも鮮明な差別化要因として台頭しています。Avery DennisonのMaterials Groupは、プレミアム感圧ラベルおよびインテリジェントラベルに特化することによる優れたパフォーマンスを報告しており、接着科学とライナーイノベーションが広範な市場圧力にもかかわらず回復力を生み出す方法を示しています。製紙工場はマルチケミストリーの柔軟性のためにコーターを改造しており、長時間のダウンタイムなしにグリースプルーフ、抗菌、導電性の生産間での迅速な切り替えを可能にしています。
小規模なスペシャリストは、コモディティ化を阻む参入障壁がある紙幣セキュリティストックや難燃性ラミネートなどの高バリアニッチをターゲットにすることでシェアを守っています。しかし、コンプライアンスコストの上昇と変動する原材料投入は、共同研究開発および製紙工場レベルのデボトルネッキングを目的とした更なる統合または戦略的提携を促進する可能性があります。
特殊紙業界リーダー
Stora Enso Oyj
Mondi plc
Nippon Paper Industries Co., Ltd.
SAPPI Limited
International Paper Company
- *免責事項:主要選手の並び順不同
スペシャルティペーパー市場
- Ahlstrom Corporation
- Asia Pulp and Paper (APP) Sinarmas
- BillerudKorsnäs AB
- Domtar Corporation
- Fedrigoni S.p.A.
- Georgia-Pacific LLC
- International Paper Company
- ITC Limited (Paperboards and Specialty Papers Division)
- JK Paper Ltd.
- Koehler Paper SE
- LINTEC Corporation
- Mondi plc
- Nippon Paper Industries Co., Ltd.
- Nordic Paper Holding AB
- Oji Holdings Corporation
- SAPPI Limited
- Smurfit WestRock Corporation
- Stora Enso Oyj
- Twin Rivers Paper Company LLC
- UPM-Kymmene Corporation

市場機会と将来展望
大きな機会は、食品・消費者向け包装における複雑なプラスチックやアルミニウム構造を代替する、バリアコーティング済みのリサイクル可能な紙ソリューションの拡大である。2026年8月12日からのEU PPWR適用による規制の推進力は、コーティング、シーラント、基材にわたるベンダーのイノベーションによって強化されている。2026年の材料・化学サプライヤーによる発表では、複数の製品導入が紙対応シール・バリアシステムの活発な空白領域を示しており、Henkelがバリアコーティング紙包装用のコールドシール溶液(Loctite Liofol CS 7106 RE)を発売し、紙用途向けの水性バリアおよびヒートシールコーティングを拡大したこと、Michelmanが紙包装用の生物由来バリアコーティングを導入したこと、Stahlが紙ベース包装専用のバリアコーティングポートフォリオを発売したことが含まれる。
能力および設備の増強も、特に電子商取引や産業用サック・バッグに関連した現地化された加工および特殊グレード生産において投資可能な道を開いており、そこでは自動化と供給保証が調達チェックリストで高い優先度を占めている。Mondiは2026年4月、ペンシルベニア州ピッツバーグに年間目標生産能力3億個の新しい自動化紙袋生産施設を開設し、紙ベースフォーマットへの継続的な下流投資を反映している。生産面では、Lectaがスペインのレイツァ工場に追加のメタライジングラインを稼働させ、バリア紙の生産量を増加させ、Pudumjee Paper Productsはマハーラーシュトラ州マハドにおいて食品接触・工業グレードに特化した68,000MTの特殊紙施設の計画を発表した。これらの動きを通じて、需要はマルチケミストリーのコーティング柔軟性、認証済みの繊維調達、そして高速包装ラインおよび進化するリサイクル可能性要件に対応できる加工業者向けロール供給を支援できる製紙工場に絞られつつある。
Recent Industry Developments in スペシャルティペーパー市場
- 2026年4月:Stora Ensoは、フードサービスおよびベーカリー包装向けに設計された分散コーティング折り箱ボード(GC2)であるPerforma Natura Aquaを発売した。この製品は、構造を繊維ベースに保ちながらバリア性能の必要性に対応し、プラスチック多用フォーマットからのブランドオーナーの移行と、食品接触用途における化学的審査の強化に合致している。
- 2025年9月:UPM Specialty Papersは、Royal Vaassenと提携し、食品包装においてプラスチックおよびアルミニウムを代替する位置付けの、繊維系リサイクル可能なバリア紙ソリューションであるBarryrwrapコンセプトを開発した。この協業は、基材設計と下流の加工ノウハウを結びつけ、高バリア紙包装の認証期間を短縮する。
- 2024年7月:北方漂白クラフトパルプ(NBSK)の供給不足が2024年まで続き、供給の混乱後、2024年4月にはベンチマークのNBSKが1トンあたり1,380ユーロに達するなど、鋭い価格変動の一因となった。これにより、統合されたパルプ資産の価値と、マージンの安定性を管理する特殊紙製造業者・加工業者にとってのより長期的な繊維契約の重要性が高まった。


スペシャルティペーパー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本報告書では、特殊紙をバリア、離型、ラベリング、フィルトレーション、装飾、または食品接触用途などの特定の性能ニーズに合わせて設計された紙グレードと定義し、世界市場全体における工場出荷価格およびチャネル収益として米ドルで評価する。
対象範囲の除外事項:一般的な印刷・書写用紙グレード、および特殊グレードとして販売または規定されていない一般包装紙は除外する。
セグメンテーション概要
- 製品タイプ別
- クラフト紙
- 剥離ライナー紙
- ラベル紙・感熱紙
- デコールおよびラミネート紙
- フィルターおよびセキュリティ紙
- その他
- 原材料別
- バージンファイバー
- リサイクルファイバー
- 合成繊維
- ハイブリッドコンポジット
- 機能性・コーティング別
- バリアおよびグリースプルーフ
- 耐水性
- 抗菌
- 導電性および帯電防止
- 難燃性
- その他の機能性・コーティング
- エンドユーザー産業別
- 包装・ラベリング
- フードサービス
- 印刷・出版
- 建築・建設
- 産業・自動車
- 医療・ヘルスケア
- その他のエンドユーザー産業
- 形態別
- ロール
- シート
- 変換品(袋、テープ、カップ、その他)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- 北欧諸国
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- オーストラリア
- ニュージーランド
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクトップリサーチは、業界マップの構築から始まり、紙需要を実際に特殊グレードを引き上げるエンドマーケットに結びつけることを可能にする。このために、FAOの林業・製紙統計、パルプ・紙製品に関するUN Comtradeの貿易フロー、そして入手可能な場合は製造出力および包装消費に関する政府統計発表などの公的資料を参照する。
入力データを精緻化するため、各国税関ポータル、中央銀行の外国為替・インフレ系列、コーティングおよびバリア技術に関する特許データベース、繊維・コーティング・食品接触規制順守に関する査読済み論文などの資料も利用する。年次報告書、投資家向け説明資料、プレスリリースは、能力の動き、製紙工場の転換、価格戦略を理解するのに役立つ。これらはその後、ニュースおよび財務サブスクリプション、および関連する場合は出荷レベルの輸出入データベースと照合される。これらの例は網羅的ではなく、データ収集、検証、および明確化のために他の多くの公的資料も確認される。
一次インタビューおよび調査
一次インタビューは、より広範な紙グレード内における特殊品の比率、用途別の一般的なASP範囲、包装およびフードサービスにおけるプラスチックからの代替がどの程度の速さで進んでいるかなど、公開データでは見えにくい事項を確認するために使用される。製造業者、加工業者、流通業者、大手最終利用者と対話し、主要消費地域を確実に対象範囲に含めることで、想定が一つの地域に偏らないようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:30% | 経営幹部(CXO):13% | アジア太平洋(APAC):47% |
| ミドルティア:55% | 部門/機能リーダー:31% | 欧州・中東・アフリカ(EMEA):30% |
| 小規模プレイヤー:15% | マネージャー:56% | 南北アメリカ:23% |
市場規模算定と予測
規模算定は、生産、貿易、および見かけ消費の各シグナルを用いて地域別の特殊グレード対象需要プールを再構築するトップダウン型の構築から始まり、その後、用途レベルのASP帯を用いて金額に変換される。追跡する入力には、包装・ラベリングにおける特殊グレード浸透率、食品接触フォーマットにおけるコーティング・バリア紙の採用、物流・小売量に結びついた離型ライナー・ラベルストック需要、フィルトレーションおよび産業活動指標、実現価格に影響するパルプ・エネルギーコストの動向が含まれる。
合計が形成された後、サンプル抽出したサプライヤーの特殊紙への収益露出の集計、流通チャネルにおける量の確認、および一部の高視認性用途におけるASP×量の妥当性確認など、選択的なボトムアップ推定と照合する。企業の開示情報が特殊紙と非特殊紙を混在させている場合、その差異は製品ミックスおよび地域生産能力に関連したインタビューで検証済みの配分キーを適用することで対処される。
予測については、需要が代替の速度、包装規制、価格サイクルの影響を受けるため、主にシナリオ分析を用い、これを軽度の多変量チェックで補強する。浸透率、能力増強、ASPの進展に関する前提は専門家のフィードバックを得て更新され、その後、予測の説明可能性と再現性を保つために地域全体で一貫して適用される。
データ検証と更新サイクル
検証は独立したシグナル間のトライアンギュレーションによって行われ、モデル出力を貿易強度、能力発表、および地域別の一人当たり特殊紙消費傾向と比較する。数値に違和感がある場合は、単位の問題、外国為替タイミング、用途間の二重計算、または価格設定の前提が見直され、社内承認前に修正される。
報告書は毎年更新され、大規模な製紙工場の転換、食品接触・バリア化学に影響する主要な規制変更、または急激なパルプ価格変動といった重大な事象が発生した場合には、中間更新も行う。提供前には最終的なアナリストレビューが完了し、クライアントは最新の見解を受け取る。
Mordor Intelligenceの世界特殊紙市場推計と他の公開推計との比較
特殊紙の公開市場規模は、トピック名が似ていても異なる場合がある。これは、対象範囲の境界が標準化されておらず、価格設定の論理が常に示されているわけではないためである。差異は、調査値が製紙工場レベルの収益に近いか、より広範なチャネル収益に近いか、あるいは特殊グレードと一般グレードを混合した数値であるかによっても生じる。
用途レベルの浸透率を追跡し、インタビューによる確認を通じてASP範囲を更新することで、Mordor Intelligenceは、定義が緩くなった際に一般紙グレードを含めて対象プールを広げるのではなく、包装、ラベリング、フードサービス、技術用途における特殊グレード需要に結びつけたカウントを維持している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 34.39 B (2026) | |
| グローバルコンサルティングA | USD 31.40 B (2025) | 異なる基準年とより長い時間軸を使用しており、定義は、すべての用途において特殊グレード収益を隣接する紙カテゴリーから明確に分離することなく、広範な特殊紙テーマにより重点を置いているように見える。 |
| 業界出版社B | USD 38.50 B (2024) | 示されている対象範囲は広範なセグメントを含み、ランキング論理と併せて提示されているため、収益がより高いチャネルレベルで集計されている場合や、混合された製品ポートフォリオが特殊品のみの売上に明確にフィルタリングされていない場合には、合計が膨らむ可能性がある。 |
数値のばらつきは主に3つの実務的選択に起因する:使用される基準年、特殊グレードが広範な紙需要からどれだけ厳密に分離されているか、そして価格設定が用途別の一貫したASP帯に固定されているかどうかである。対象範囲のフィルターと相互確認を明示することで、市場総計は再現可能な入力と単純な計算に遡って追跡しやすい状態を保っている。


レポートで回答される主要な質問
特殊紙市場の現在の価値はいくらですか?
市場は2026年に343億9,000万米ドルであり、2031年までに423億8,000万米ドルに達すると予測されています。
最も急成長している地域はどこですか?
アジア太平洋地域が最も高い成長を記録しており、2031年までに6.05%のCAGRで拡大しています。
どの製品タイプが売上をリードしていますか?
クラフト紙は最大の製品セグメントであり、2025年の市場シェアの31.60%を占めています。
PFASフリーコーティングが重要な理由は何ですか?
2025年に有効な規制禁止により、フードサービスおよび包装企業は代替のグリースプルーフ化学品を採用することを余儀なくされており、新しいバリア紙の需要を押し上げています。
最終更新日:



