
クウェート油田サービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| 市場規模 (2026) | 1.82 十億米ドル |
| 市場規模 (2031) | 2.38 十億米ドル |
| Growth Rate (2026 - 2031) | 5.55 % |
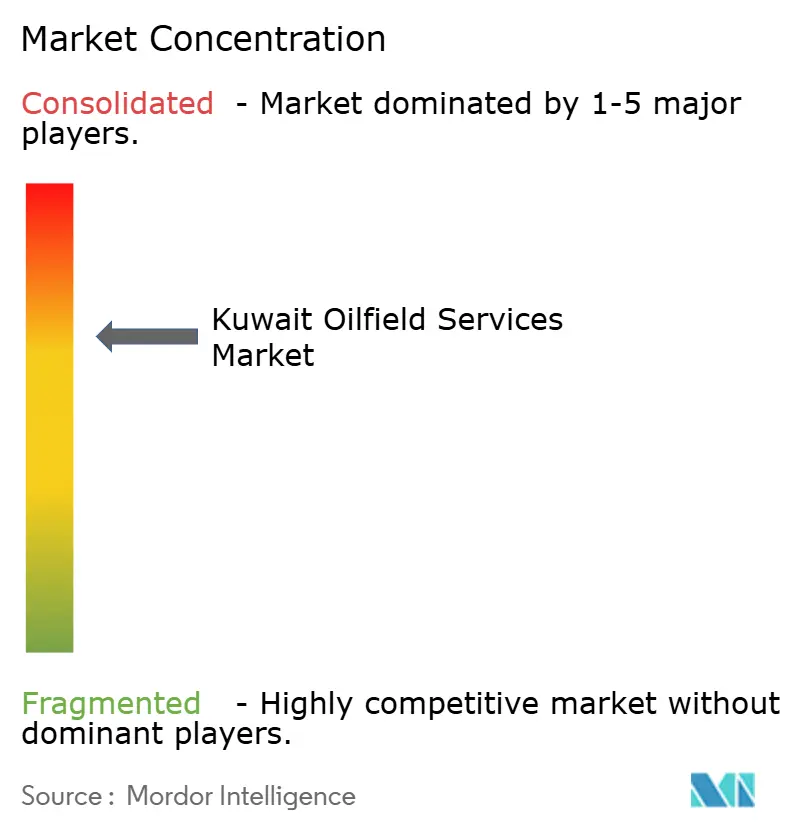
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクウェート油田サービス市場分析
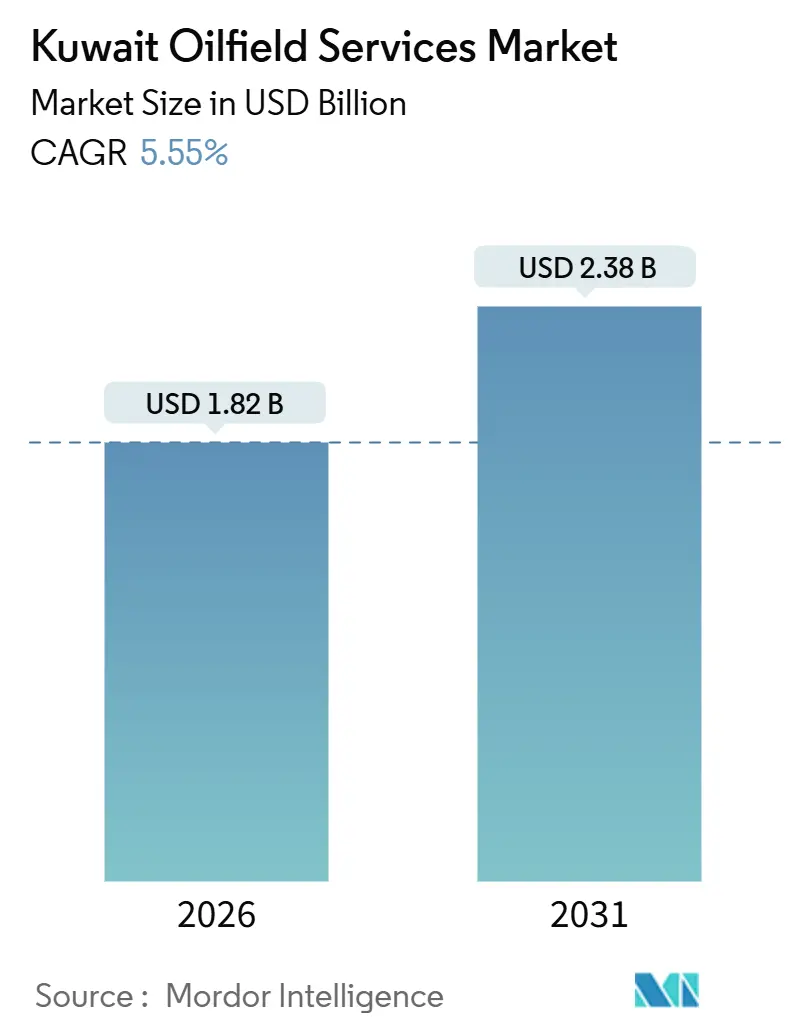
クウェート油田サービス市場規模は2026年にUSD 18億2,000万と推定され、予測期間(2026〜2031年)にCAGR 5.55%で成長し、2031年にはUSD 23億8,000万に達する見込みです。
Kuwait Petroleum Corporation(KPC)による持続的な設備投資、アル・ノハサおよびドッラーなどの海上鉱区への転換、デジタル坑井建設プラットフォームの導入がアドレサブル・サービス基盤を拡大しています。掘削は依然として収益の中核を担っていますが、老朽化した坑井から追加産油量を絞り出す事業者の取り組みにより、リグレス生産・介入サービスはより急速に拡大しています。統合プロジェクトマネジメント(IPM)契約は、掘削・坑井完結・生産最適化のスコープを複数年にわたるパフォーマンス条件の下で一本化することで、競争構造を再編しています。ジャックアップの供給逼迫にもかかわらず、海上需要は加速しており、重質油およびタイト・カーボネート鉱区ではサーマルリカバリーおよびフラクチャリング技術の採用が促進されています。
主要レポートの重要点
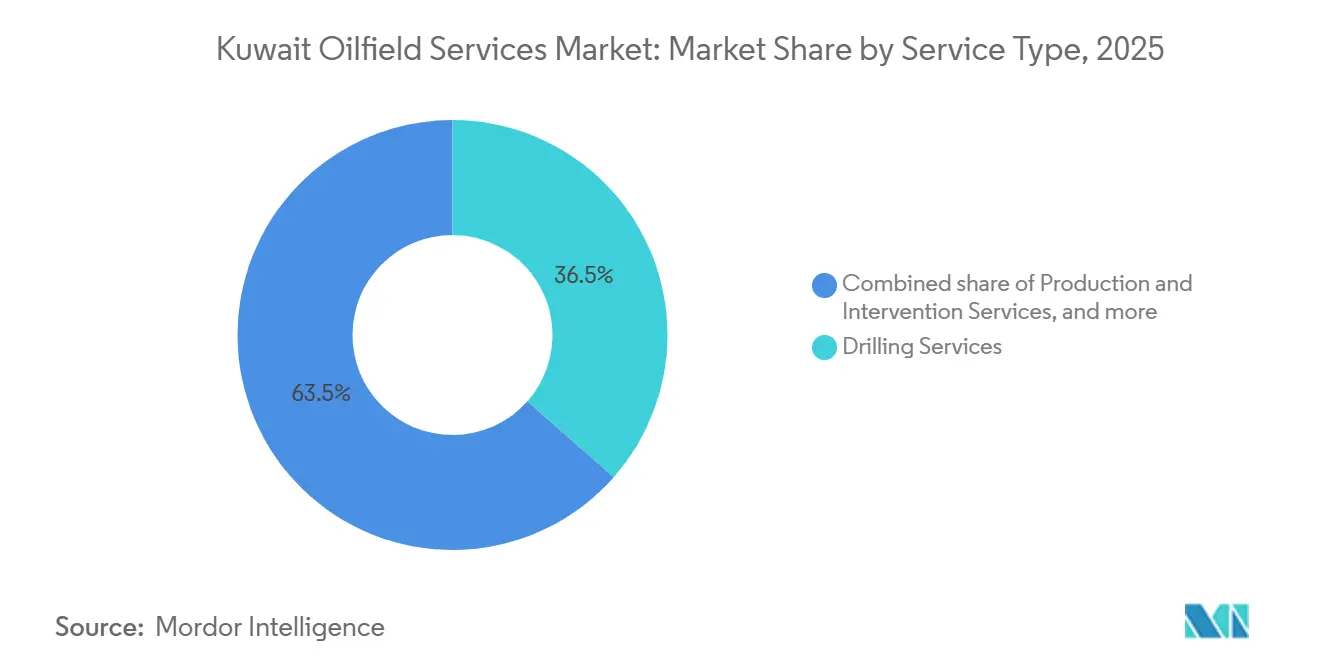
- サービスタイプ別では、掘削が2025年のクウェート油田サービス市場シェアの36.5%を占め、生産・介入サービスは2031年にかけてCAGR 7.6%を記録する見込みです。
- 立地別では、陸上が2025年の支出の80.1%を占め、海上は2031年にかけてCAGR 9.0%で拡大する見通しです。
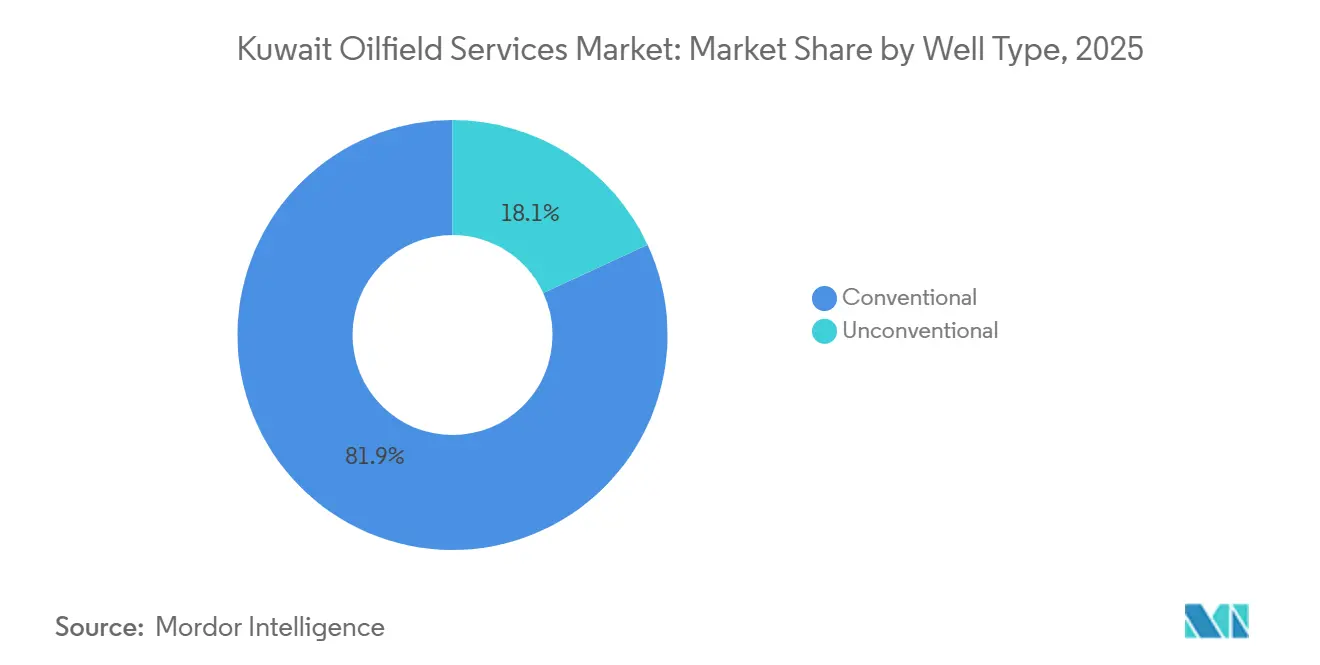
- 坑井タイプ別では、在来型坑井が2025年のクウェート油田サービス市場規模の81.9%を占める一方、非在来型活動は2026〜2031年にかけてCAGR 8.3%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
クウェート油田サービス市場の動向と洞察
促進要因インパクト分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 海上プロジェクトへの投資拡大 | +1.2% | アル・ズール沿岸、ドッラーセクター | 中期(2〜4年) |
| 成熟油田における加速的なインフィル掘削 | +1.5% | グレーター・バーガン、北クウェート、ミナギシュ | 長期(4年以上) |
| 統合プロジェクトマネジメントへの移行 | +0.9% | 国内全域 | 中期(2〜4年) |
| NOC・IOCパートナーシップモデル | +1.0% | 重質油サウス・ラトカ、海上ガスコンデンセート鉱区 | 長期(4年以上) |
| デジタル坑井建設イニシアティブ | +0.7% | 北クウェート、バーガン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
海上プロジェクトへの投資拡大
KPCは2025年半ばまでに6本の海上探鉱坑井を完了し、さらに18本を計画しており、陸上を中心としたコアを越えた多角化を進めています。[1]Zawya ニュースデスク、「アル・ノハサおよびアル・ジュライア発見が海上計画を後押し」、zawya.com 2024年7月のアル・ノハサ発見では約15億boeが確認され、2025年1月のアル・ジュライア発見では約8億boeが追加され、ジャッザ-1試験ではコンデンセート5,000 bpd加えて29 MMscf/d超が産出されました。クウェートおよびサウジのパートナーは、2025年12月のアル・ズール現地承認を受け、ドッラーを1 Bcf/dのガスおよびコンデンセート84,000 bpdで生産開始することを目指しています。海上需要は現在、ジャックアップ掘削、海底測位、海洋ロジスティクスに及び、サウジアラビアが2026年に約27基のジャックアップを解放すれば緩和される見込みです。この新たな海洋フロンティアは、従来の陸上請負業者が通常提供しない活動を導入することで、クウェート油田サービス市場を拡大させています。
成熟油田の減産を抑制するためのインフィル掘削加速
グレーター・バーガンの産油量は2005年の日産170万バレルから2020年代の130万バレルへと低下しており、年間自然減退率は約6%に達しています。[2]Zawya ニュースデスク、「アル・ノハサおよびアル・ジュライア発見が海上計画を後押し」、zawya.com Kuwait Oil Company(KOC)はこれに対し、継続的なインフィル坑井とリグレス介入で対処しています。600本のサブリア坑井にわたる体系的ワークフローにより、反復的なウォーターシャットオフ、坑井刺激、人工揚液の改善を通じて3年間で産出量を20%向上させました。[3]Schlumberger、「統合生産最適化ワークフローが成熟油田の産出量を向上」、slb.com 2024年7月に地元企業に発注された9件の5年間掘削契約は、重質油帯に特化した550馬力リグを追加し、地元雇用と設備陣容を強化しています。高密度全方位弾性波探査は現在、KOCが未回収貯留層を特定するための標準手法となっており、生産サービスが加速する中でも掘削活動の継続を確保しています。
統合プロジェクトマネジメント契約への移行
KOCは個別サービス発注からIPMフレームワークへと移行しており、エンジニアリング、掘削、坑井完結、生産最適化を単一の契約に統合しています。Technip Energiesは2024年にEUR 2億5,000万〜5億のコンサルタント業務を受注し、KBRは2030年までに日産60,000バレルを目標とするサウス・ラトカ重質油プロジェクトのFEEDを受注しました。Petrofacは財務的な課題を抱えながらも、2025年1月にUSD 40億の重質油案件を受注しました。IPMは請負業者によりパフォーマンスリスクを転嫁し、地下情報、自動化、サプライチェーン能力を融合できる企業を優遇します。規模の小さな地元企業は、ワークオーバーリグや坑井サイトロジスティクスなどニッチなスコープへの特化またはチームアップによって適応しています。
デジタル坑井建設イニシアティブ
Halliburtonは2025年、バーハラフィールドでクウェート初の完全自動化方向制御掘削を実現し、LOGIXオートメーションおよびPulseStarテレメトリーを活用してエンジニア介入ゼロで掘削時間を30%短縮しました。SchlumbergerのKwIDFプログラムは、光ファイバーDASおよびエッジアナリティクスを適用して流入制御デバイス(ICD)の不具合を診断し、ミナギシュおよびサブリヤでのコイルドチュービングによる修復を通じて坑井産出量を倍以上に向上させました。Baker Hughesの2025年12月のESP契約は、FusionProドライブとLeucipaリアルタイムアナリティクスを統合し、故障予測とダウンタイム削減を実現しています。Weatherfordはリアルタイム意思決定センターを運営し、掘削および坑井完結をリモートで監視しています。デジタル導入は均一ではないものの、早期採用者はコスト削減と初期生産率の向上において実質的な成果を実証しています。
阻害要因インパクト分析*
| 阻害要因 | CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 深部高圧高温(HP/HT)鉱区の高い損益分岐点 | -0.8% | 深部ジュラ紀および海上鉱区に集中した国内全域 | 中期(2〜4年) |
| 再生可能エネルギー目標による長期需要の抑制 | -0.5% | シャガヤ太陽光・風力プロジェクトの影響を受ける国内全域 | 長期(4年以上) |
| 地域フリート内の高仕様海上リグ不足 | -0.4% | ドッラー、アル・ノハサ、アル・ジュライア、ジャッザセクターの国内海上区域(GCC地域の制約からの波及を含む) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
深部高圧高温(HP/HT)鉱区の高い損益分岐点
陸上坑井の損益分岐点がUSD 40〜50/バレル程度であるのに対し、深部ジュラ紀および海上HP/HT鉱区では特殊掘削流体、高仕様ケーシング、長いリグサイクルを要するため、USD 60〜80/バレルが必要です。中東のジャックアップ一日当たり費用は2024〜2025年にUSD 80,000〜100,000で推移し、坑井コストを押し上げ、スケジュール上のトレードオフを迫っています。KPCが2030年まで毎年USD 90億〜100億の予算を確保しているとはいえ、価格が軟化した際には資本は回収期間の短いインフィル工事に優先的に振り向けられます。サービス企業は専用ビット、成果報酬型IPMモデル、掘削・坑井完結データの緊密な統合によってコスト圧力を緩和しているものの、HP/HT坑井に対する構造的なプレミアムは持続しています。
再生可能エネルギー目標による長期需要の抑制
クウェートは2030年までに電力ミックスに占める再生可能エネルギー比率を15%とすることを目標とし、シャガヤ太陽光・風力発電所がその中核を担っています。現在発電用に消費されている日産40万バレルの20%を置き換えることで、輸出向けに8万バレルを解放できる可能性があり、新規掘削の緊急性を低下させます。しかしながら、KPCが掲げる2035年の日産400万バレル目標は、再生可能エネルギーが輸出能力の向上を意図したものであり、上流投資を削減するためのものではないことを示しています。それでも、この政策は長期のHP/HTおよびディープウォータープロジェクトに不確実性をもたらし、サービス調達者を柔軟でモジュール式の契約へと誘導し、短期・低コスト案件をめぐる競争を激化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:掘削が主導し、生産サービスが加速
掘削は2025年のクウェート油田サービス市場シェアの36.5%を占め、グレーター・バーガンでの継続的なインフィル坑井および海上評価プログラムが下支えしています。[4]Zawya エネルギー、「シャガヤ再生可能エネルギーが2030年までに電力ミックスの15%を目標」、zawya.com しかし、生産・介入部門は、事業者がフルワークオーバー設備を動員せずにリグレス手法で流量を回復する傾向を強めることで、2031年にかけてCAGR 7.6%に達すると予測されています。高密度弾性波探査、自動化掘削ツール、デジタルESPプラットフォームが成熟貯留層からの回収率を向上させています。一方、プレミアムセメンティングおよびマルチステージフラクチャリング工事は、タイト・カーボネートおよび重質油帯において普及しており、専門請負業者が活用できるクウェート油田サービス市場規模を拡大しています。
生産サービスの成長は、コイルドチュービングクリーンアウト、電気式水中ポンプ(ESP)、デジタル坑井監視のプロバイダーに恩恵をもたらしています。2025年12月の受注では、Baker HughesがFusionProドライブとLeucipaアナリティクスを複数油田に統合し、複数年にわたる収益基盤を確立しました。Schlumbergerのデジタルスリックライン搬送式ストラドルシステムは、60日間のリグワークオーバーを回避しながら1本の坑井で800 bpdを回復させました。こうした事例研究は、当セグメントの成長がクウェート油田サービス市場全体を上回る理由を裏付けています。
注記: 各セグメントの個別シェアはレポート購入後に取得可能です


立地別:陸上基盤と海上の上昇傾向
陸上作業は2025年の支出の80.1%を占めており、合計で日産240万バレルを超えるグレーター・バーガン、北クウェート重質油サイト、西クウェート資産の優位性を反映しています。継続的なインフィル掘削、注水、人工揚液最適化がこの基盤を安定的に維持しています。Weatherfordの合弁会社は陸上で8基のリグを運転しており、Halliburtonの2025年のバーハラにおける完全自動化掘削は効率化への取り組みを示しています。
海上活動は規模こそ小さいものの、ドッラー、アル・ノハサ、アル・ジュライア、ジャッザを原動力として2031年にかけてCAGR 9.0%を記録する見込みです。2025年12月のドッラーインフラに関するクウェート地方議会の承認により重要な障壁が取り除かれ、KOCはさらに18本の坑井を計画しています。海洋需要は、GAC Marineが供給するアンカーハンドリングタグ、海底測位、無人測量船、FugroのGroundIQ地盤調査キャンペーンにまで及び、クウェート油田サービス市場規模を従来の陸上中心から拡大させています。
坑井タイプ別:在来型基盤から非在来型への転換
在来型坑井は2025年の活動の81.9%を占め、ロータリーステアラブル掘削、ICD坑井完結、ESPの成熟化プログラムによって現在の産出量の大部分を支えています。西クウェートのスマートマルチラテラル設計は、流入制御バルブと坑底計測器を組み合わせ、高浸透性貯留層における水カット問題を抑制しています。
サウス・ラトカの重質油およびバーハラのタイト・カーボネートといった非在来型開発は、2031年にかけてCAGR 8.3%で拡大する見込みです。サーマルリカバリー、マルチステージフラクチャリング、砂管理技術が支出の大部分を占めています。KBRのFEED業務受注とPetrofacのUSD 40億重質油案件は今後の機会の規模を示しており、掘削、坑井刺激、人工揚液、リアルタイム最適化を束ねることができる統合請負業者がクウェート油田サービス市場において成長するシェアを獲得する態勢にあることを浮き彫りにしています。
注記: 各セグメントの個別シェアはレポート購入後に取得可能です
地理的分析
クウェートの油田サービス活動は全て国内で展開されていますが、地域のダイナミクスがコストと供給可能性に影響を与えています。陸上では、グレーター・バーガンの年間6%の減産が継続的な掘削と水管理プロジェクトを強制し、サービス需要の大きな部分を支えています。北クウェートのローワー・ファルス重質油キャンペーンは、国内向けに発注された9件の掘削契約を活用して国内能力を構築し、西クウェート油田は初期水ブレークスルーに対処するスマートマルチラテラル坑井を展開しています。これらのイニシアティブはリグ、フラクチャリングスプレッド、人工揚液クルーを吸収し、クウェート油田サービス市場の陸上部分を支えています。
海上では、ドッラーのサウジアラビアとの二国間合意、アル・ノハサの15億boeのポテンシャル、アル・ジュライアの8億boe発見が、海洋サービスのCAGR 9.0%という予測を総体的に牽引しています。KOCはジャッザエリアにオリエンタル・フェニックスリグを移動させ、2026年にサウジの供給が緩む中でさらなるジャックアップ調達を進めています。GACなどの海洋ロジスティクス企業やFugroなどの海底測量リーダーは、アンカーハンドリング、乗組員移送、GroundIQ地盤調査キャンペーンの契約に向けて態勢を整えています。
地域的には、クウェートはGCC諸国とリグ、船舶、経験豊富なクルーを争っており、サウジアラビアやUAEのプロジェクトにおける稼働率の変動がクウェートの一日当たり費用に波及します。Evercoreの2026年見通しでは、サウジが27基を解放することでジャックアップの供給が改善され、コストインフレが緩和されてクウェート油田サービス市場の海上部門が拡大する可能性があるとしています。
規制環境
クウェートの上流事業は国家所有の枠組みの下で運営されており、石油政策は最高石油評議会(Supreme Petroleum Council)で策定され、石油省がクウェート石油公社(KPC)やクウェート石油会社(KOC)などの国営組織を通じて実施している。油田サービスに関しては、契約締結が重要な管理ポイントであり、KPCの内部調達ガバナンス(大規模発注に対する購買委員会体制を含む)が高額入札や長期サービス契約を監督し、国際サービス企業と現地契約業者の双方の市場参入に影響を与えている。
実務上、規制環境は調達規則、オペレーター主導の技術基準、そしてKPCの「戦略2040」などの開発計画に関連した中央集権的な承認手続きを通じて表れる。2025年12月に承認されたAl-Zourにおけるドラー関連インフラは、許認可および公共部門のクリアランスが、洋上および関連海上物流の業務範囲をどのように制約しうるかを浮き立たせている。一方でKOCが統合契約モデルとデジタルプログラムへ移行することは、入札に組み込まれるパフォーマンスKPI、データ取り扱い、HSE条件に関するコンプライアンス要件を追加している。
競争環境
成長の鍵はイノベーションと統合
国際メジャーであるSchlumberger、Halliburton、Baker Hughes、Weatherfordは、高度な掘削、坑井完結、デジタル最適化分野を支配しています。KOCが統合ソリューションおよび成果ベースKPIを提供できる企業を優遇するIPM契約を好む傾向がこれを強固なものとしています。Technip EnergiesとKBRはエンジニアリングおよびプロジェクトマネジメントの分野でニッチを確立し、Petrofacの最近の受注は財務的な課題にもかかわらずEPC寄りの請負業者への根強い需要を示しています。
Operational Energy、Kuwait Well Drilling、Emkan、Zenith Group、Refineries Engineeringなどの地元掘削業者は、2024年7月に9件の5年間重質油リグ契約を受注し、国内コンテンツに向けた政策の後押しを受けて存在感を高めました。地盤調査のFugroや海洋ロジスティクスのGACなどのニッチ専門業者は、海上プログラムにおける能力のギャップを埋め、クウェート油田サービス市場の名簿を従来のリグプロバイダーを超えて拡充しています。
技術的差別化が競争を先鋭化させています。HalliburtonのLOGIX自動化掘削はバーハラのサイクルタイムを30%短縮し、SchlumbergerのACTive光ファイバー診断は選定坑井の産出量を倍増させ、Baker Hughesの統合ESP・アナリティクス契約は低い故障率と長い連続稼働時間を実現しています。技術的な深みと地元パートナーシップを組み合わせた請負業者は、クウェートの進化する調達モデルを乗り切り、クウェート油田サービス市場における永続的なシェアを確保するうえで最も有利な立場にあります。
クウェート油田サービス産業のリーダー企業
Kuwait Petroleum Corporation
Schlumberger Ltd.
Halliburton Company
Baker Hughes Co.
Weatherford International plc
- *免責事項:主要選手の並び順不同

市場機会と将来展望
統合開発の提供、および掘削、完成、生産最適化を組み合わせた関連サービスポートフォリオを中心に明確な機会が形成されており、クウェートはこれを2035年までに日量400万バレルという目標を含むKPCの表明済みの生産能力目標や、より長期的な「戦略2040」のガス目標を支えるために活用している。2026年2月、KOCはSLBに対しムトリバ油田向けに15億米ドル規模の5年間の統合開発契約を発注し、坑井建設と貯留層・生産エンジニアリングを組み合わせたバンドル業務範囲への需要を強化するとともに、成果ベースの条件のもとで掘削、完成、介入作業のインターフェースを管理できる契約業者への評価をさらに高めている。
デジタル油田プログラムも単発の導入から複数年にわたる展開へと拡大しており、従来のフィールド作業に加えて、監視、IIoT接続、自動化サービスの余地が広がっている。2026年6月、SLBはKOCの「Ahmadi Innovation Valley」構想のもとで、技術評価と展開を対象とする7年間の契約を確保し、2028年開設予定の施設に結びついている。別途、掘削・技術サービスに関するKPC入札の規模と頻度(2026年に公開された複数坑井プログラム向けの大規模入札パッケージを含む)は、現地コンテンツの実行力、サプライチェーンの強靭性(リグ、チュービング、化学品、ESP)、そして多分野にわたるプロジェクトマネジメントが常態的な差別化要因となる、持続的な調達量を示している。
最近の業界動向
- 2026年6月:SLB(シュルンベルジェ)が、KOCの「Ahmadi Innovation Valley」構想のもとでAIやIIoTを含む技術の評価・展開を行う7年間の契約を受注し、2028年開設予定の施設と結びついている。この契約により、SLBはKOCの「Ahmadi Innovation Valley」のもとで7年間のプログラムを受注する。焦点はAIおよびIIoT技術の評価と展開であり、2028年開設予定の新施設が計画されている。
- 2026年6月:クウェート石油会社(KOC)は、ジュラ紀ライト原油の輸出施設に関して、ラーセン・アンド・トゥブロに9億8,800万米ドル規模の契約を発注する計画を発表した。この発表は、ジュラ紀ライト原油向け輸出施設の大規模なEPC型アップグレードの概要を示している。これにより輸出能力の強化と上流プロジェクトとの統合が可能となり、サービス契約業者の活動を押し上げる可能性がある。
- 2026年6月:クウェート石油公社(KPC)は、2025-2026会計年度における258本の坑井の掘削を支援するため、12.16億ディナールを超える25件の大規模入札を公開した。KPCの一連の入札発注は、掘削・開発プログラムを持続させる。これにより国際企業と国内企業の間の競争が高まり、複数年にわたる成果ベース契約への注力が示されている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本方法論において、クウェート油田サービス市場は、掘削・完成作業から生産支援・坑井介入まで、クウェートの上流石油・ガス活動を支える有償サービスを対象とし、米ドル価値ベースで報告される。
対象範囲の除外事項:本市場規模には、原油・ガス販売収益、下流の精製サービス、およびサービス契約として課金されない純粋な社内オペレーター労務は含まれない。
セグメンテーション概要
- サービスタイプ別
- 掘削サービス
- 坑井完結サービス(セメンティング、水圧破砕)
- 生産・介入サービス
- その他サービス(OSV、弾性波探査、廃止措置、航空)
- 立地別
- 陸上
- 海上
- 坑井タイプ別
- 在来型
- 非在来型
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチは、クウェート市場の背景を設定し、活動見通しを固め、後で検証可能なサービス需要シグナルの初期見解を構築するために用いられた。OPECおよびOPEC+の報告、米国EIAの国別・生産量系列、IEAの発行物などの公開情報源を用いて、サービス予算を通常左右する上流生産量、生産能力目標、投資サイクルを把握した。
活動をサービス需要へと変換するために、米国国際貿易庁の国別ガイドや市場情報ノートなどのクウェート関連の政府・公的貿易コンテンツ、さらにオペレーターおよび規制当局の発表、入札ポータル、信頼性の高い報道からも追加の情報を取得した。企業の年次報告書や投資家向け説明資料も、プロジェクトの時期、契約構成、大枠の支出優先順位について参照され、掘削・坑井介入用具の採用動向を把握するために特許データベースも選択的に確認された。ここに記載した情報源は例示に過ぎず、作業中にデータポイントを収集、検証、明確化するために追加の公開情報および有料情報源が使用された。
一次インタビューおよび調査
一次調査は、特に価格がリグ需要、作業の複雑さ、洋上活動とどのように連動して変動するかなど、価値に最も影響するデスク上の前提を検証するために用いられた。契約業者、下請業者、機器関連サービス提供者、専門家といった多様な関係者に取材を行い、クウェートのプロジェクトに関与する主要な操業・調達拠点からも情報を取得することで、公開データの空白を埋め、前提を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:39% | 経営幹部(CXO):12% |
| ミドルティア:40% | 機能/部門リーダー:38% |
| 中小プレイヤー:21% | マネージャー:50% |
市場規模算定と予測
市場規模算定は、国別需要の再構築から始まり、上流活動指標をサービスライン別・操業形態別のサービス支出に変換し、それらを合算して市場価値を算出する。トップダウンとボトムアップの手法を併用し、まず国別活動ベースの構築を行い、その後、選択的なサプライヤーの集計、抽出した契約価値、一般的な作業単価チェックによって裏付けを行い、合計値を現実的な水準に保った。
モデルを形成した主要な入力要素には、予想される掘削・ワークオーバー強度、陸上と洋上の比率、従来型坑井とより複雑な坑井の比率、および主要な上流プロジェクトと入札発注の時期が含まれる。価格前提は、インタビュー対象者が説明したサービス日額料金や作業価格動向の観測された変化に基づいて設定され、その後、米ドル価値が年をまたいで比較可能となるよう、インフレと通貨のタイミングについて調整された。
予測に関しては、プロジェクト実行の速度や予算編成の順序によって短期的な活動が変動しうるため、シナリオ分析が用いられた。各シナリオは、計画された生産能力目標、リグおよび介入作業の需要、サービス価格の推移といった同一の中核的なドライバーに結びつけられている。小規模なサービスカテゴリーについてボトムアップの検証点が不足している場合は、インタビューで検証された保守的な浸透率・価格帯を適用してギャップを処理し、その後、活動主導の合計値との最終的な整合を行った。
データ検証と更新サイクル
算出結果は、公表されている生産目標、掘削・介入プログラム、入札・契約の流れのパターンといった独立したシグナルと照合され、その後、差異について調査を行った上で最終承認された。値に不整合が見られた場合は、関連する前提を再検討し、ロジックを再実行し、変更内容を確認するための専門家へのフォローアップを行った。
モデルの計算、単位の整合性、年次変動を別のアナリストが相互検証し、さらにクウェートの国情に対する妥当性を再検討する、複数段階の内部レビューも実施された。レポートは年次で更新され、活動や価格に重大な影響を与える事象が発生した場合には中間更新が行われ、最終的な提供前の見直しを経て、クライアントには最新の見解が提供される。
Mordor Intelligenceによるクウェート油田サービス市場規模算定と他の公表推計との比較
クウェート油田サービスの公表市場価値は、各発行元がサービスとして数える対象範囲、価格算定に用いる年、将来の活動を課金収益にどのように変換するかについて独自の判断を行うため、しばしば異なる結果となる。また、一部のモデルがプロジェクトの見出し情報に大きく依拠する一方、他は再現性のある活動指標に重点を置くため、差異が生じる。
一部の外部推計は、オペレーター主導の支出項目、機器販売として計上されるレンタル、あるいはフィールド操業を超えたより広範な石油・ガスサービスといった、隣接する上流カテゴリーを束ねて計上している。Mordor Intelligenceでは、クウェートの上流操業に関連する課金対象の油田サービス活動のみを価値としてカウントし、下流収益や非サービス収益は合計を過大に膨らませないよう除外している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.82 B (2026) | |
| 業界団体A | USD 1.95 B (2026) | 上流支援支出をより広範に含める傾向があり、また洋上主導作業の想定比率をより高く適用する場合があり、その結果、1件当たりの推計サービス収益が押し上げられる。 |
| 業界紙B | USD 1.63 B (2026) | 公開されている入札情報のより狭い範囲に依拠する傾向があり、価格改定の前提が遅れる場合があるため、定常的な坑井介入や継続的な生産支援作業が過小評価される可能性がある。 |
表に見られる差異は、主にサービス活動として何を数えるか、そして価格をどのように基準年に反映させるかによって説明される。再現性のある活動ドライバーにモデルの基盤を置き、その上でインタビューに基づく価格情報と契約実態の検証によって裏付けを行うことで、得られた推計は明確な入力要素に対して追跡可能であり、一貫した方法で更新することができる。


レポートで回答される主要な質問
2031年のクウェート油田サービス市場の期待値はいくらですか?
CAGR 5.55%(2026〜2031年)を反映し、2031年にUSD 23億8,000万に達すると予測されています。
最も急成長しているサービス部門はどれですか?
事業者がリグレス坑井作業を優先するにつれ、生産・介入サービスが2031年にかけてCAGR 7.6%で拡大する見込みです。
なぜ海上活動が加速しているのですか?
アル・ノハサ、アル・ジュライア、ドッラーガス田における大規模発見が、2031年にかけて海上サービスのCAGR 9.0%という見通しを牽引しています。
デジタル坑井建設はクウェートにどのような恩恵をもたらしますか?
HalliburtonのLOGIXやSchlumbergerのKwIDFなどの自動化プラットフォームは、掘削日数を短縮し、非生産時間を削減し、初期生産量を向上させ、プロジェクト経済性を高めます。
長期成長を制限しうる阻害要因は何ですか?
深部HP/HT坑井はUSD 60〜80/バレルの損益分岐点を必要とし、原油価格が軟化した場合に高コストプロジェクトを遅延させる可能性があります。
最も重要な非在来型鉱区はどれですか?
サウス・ラトカ重質油プロジェクトは、蒸気注入とサーマルリカバリーを用いて2030年までに日産60,000バレルを目指しています。
最終更新日:



