
クウェート石油・ガス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
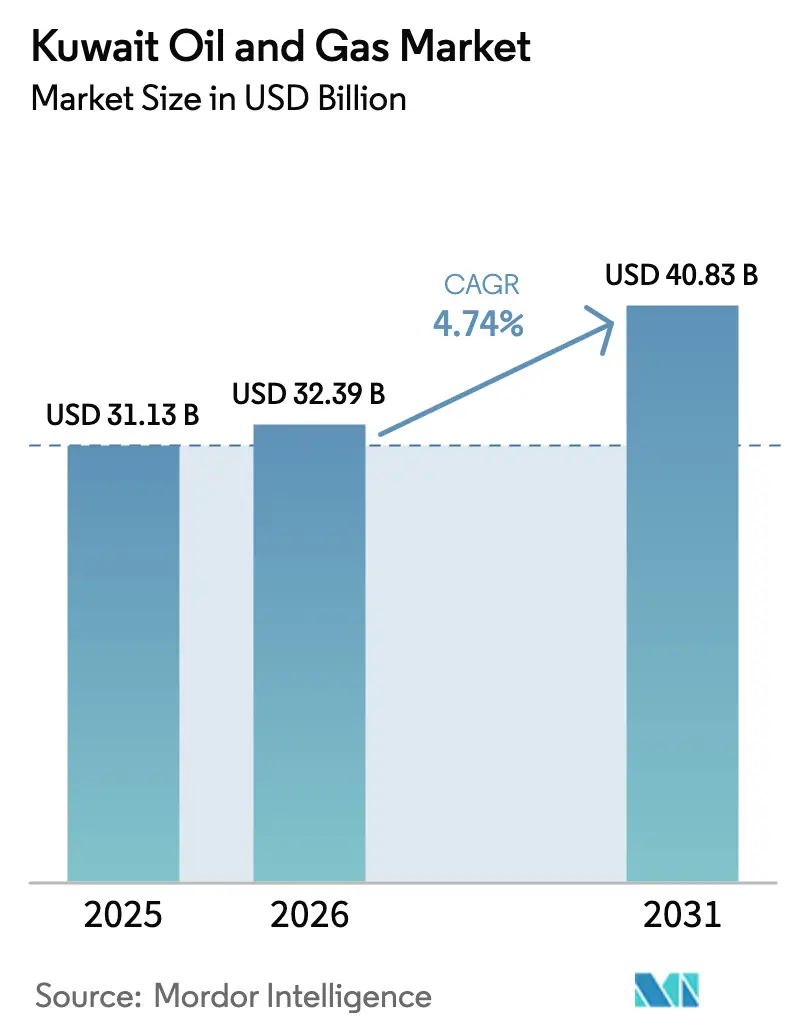
| 基準年の市場規模 (2025) | 31.13 十億米ドル |
| 市場規模 (2026) | 32.39 十億米ドル |
| 市場規模 (2031) | 40.83 十億米ドル |
| 成長率 (2026 - 2031) | 4.74 % |
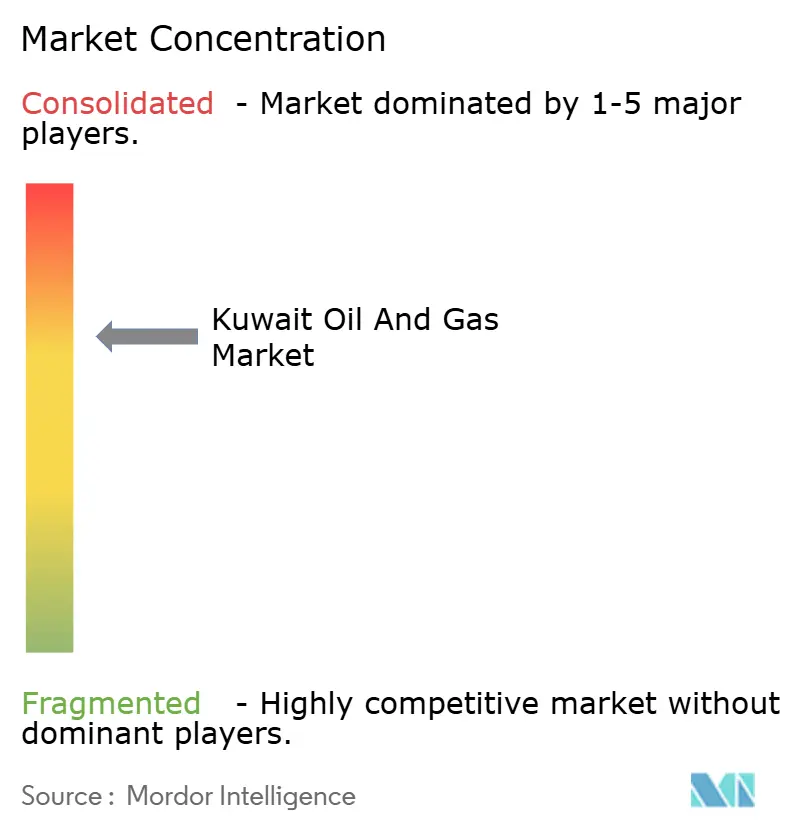
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクウェート石油・ガス市場分析
クウェート石油・ガス市場規模は2025年に311億3,000万米ドルと評価され、2026年の323億9,000万米ドルから2031年には408億3,000万米ドルに達すると推定され、予測期間(2026年~2031年)においてCAGR 4.74%で成長する見込みです。
OPEC+の生産枠規律が原油生産量の上限を抑制している一方、年間90億~100億米ドルの国家主導投資が沖合フロンティア鉱区の開発を推進し、成熟した陸上油田における生産量の減退速度を緩和しています。[1] 61万5,000バレル/日の処理能力を持つアル・ズール製油所が定格処理量に近づき、IMO適合バンカー燃料プレミアムを獲得するにつれ、下流部門の収益性が向上しています。[2] 電力・淡水化向けの国内ガス需要が供給を上回るペースで拡大しており、LNG輸入を持続させるとともに中流部門の拡張を促しています。[3] 一方、1,200坑井にわたるデジタル油田の展開が非生産時間を削減し、予知保全と生産最適化に向けた資本の再配分を促進しています。
主要レポートのポイント
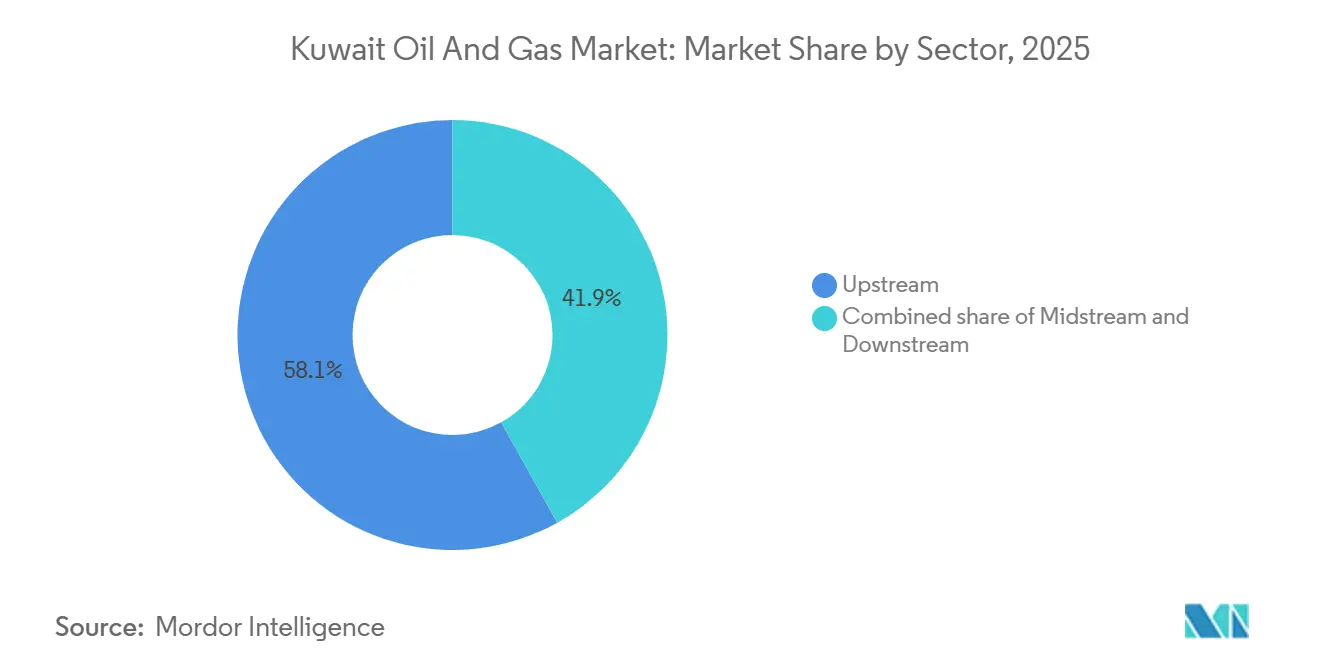
- セクター別では、上流部門が2025年のクウェート石油・ガス市場シェアの58.14%を占め、下流部門は2031年にかけてCAGR 6.18%で拡大しています。
- 立地別では、陸上資産が2025年のクウェート石油・ガス市場規模の91.5%を占め、沖合活動は3件の主要発見を背景にCAGR 7.1%で成長しています。
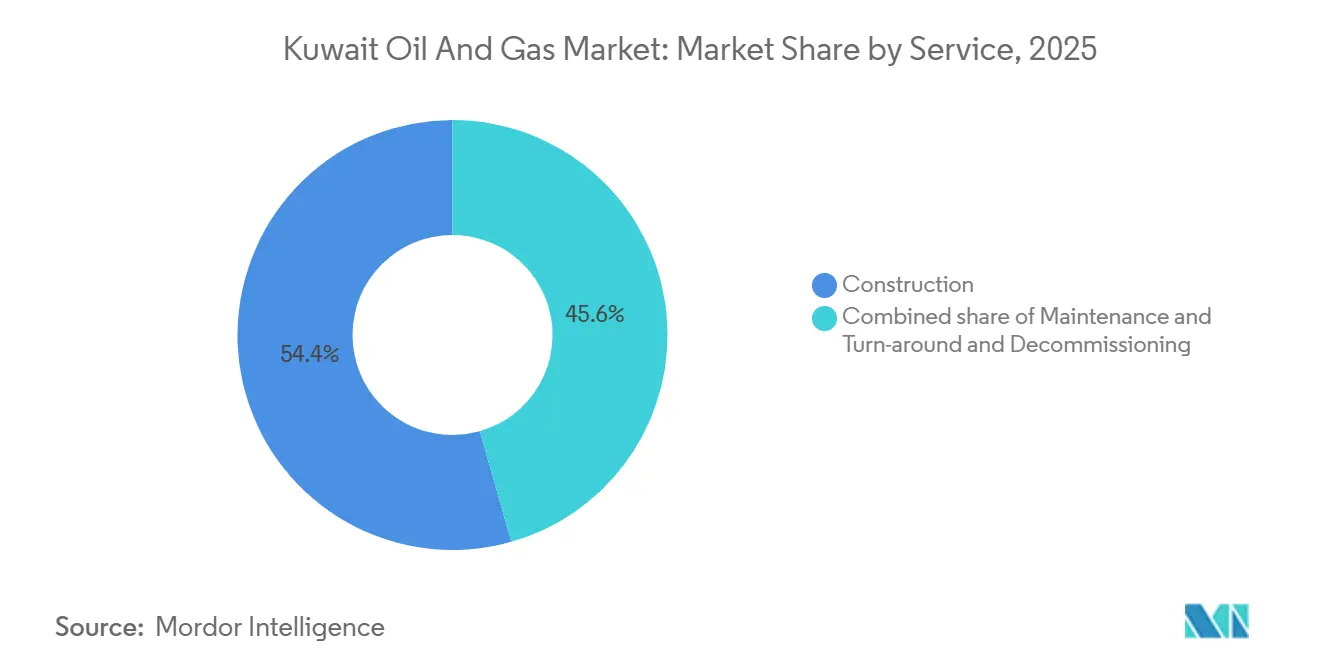
- サービス別では、建設サービスが2025年のクウェート石油・ガス市場シェアの54.4%をリードし、廃止措置は2031年にかけてCAGR 6.6%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
クウェート石油・ガス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 300億米ドルの5カ年上流拡張計画(2024年~2029年) | +1.2% | グレーター・ブルガン、西クウェート、中立地帯沖合ブロック | 中期(2~4年) |
| アル・ズール製油所の増産による下流マージンの向上 | +0.9% | 国内;アジアおよび東アフリカへの輸出波及効果 | 短期(2年以内) |
| 中立地帯開発による沖合生産の活性化 | +0.7% | 分割地帯ワフラ、カフジおよび新規沖合発見 | 中期(2~4年) |
| 電力・淡水化向け国内ガス需要の増大 | +0.6% | 沿岸淡水化ハブおよび都市グリッド | 長期(4年以上) |
| デジタル油田の展開 | +0.4% | 北クウェート、グレーター・ブルガン | 中期(2~4年) |
| 国内パイプライン・機器製造 | +0.3% | シュアイバおよびアフマディ工業地帯 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
300億米ドルの5カ年上流拡張計画(2024年~2029年)
Kuwait Petroleum Corporationは、成熟した貯留層における年率4%~6%の自然減退を相殺し、新規沖合鉱区を開発するため、2030年まで毎年90億~100億米ドルを配分しています。[4] 資本プログラムは、日産170万バレルのブルガン高原を維持すること、中立地帯の生産能力を日産60万バレルに向けて再開すること、水平坑仕上げと多段階水圧破砕を必要とする高圧ジュラ紀坑井を掘削することを中心としています。実行リスクは、製造期間を6~12カ月延長しうるグローバルサプライチェーンのボトルネックの中で、海底ツリー、耐酸性サービス管、高温セパレーターを調達することにかかっています。KBRが2025年7月に受注したサウス・ラトカ重質油プログラムのFEEDは、バレル当たり増分コスト15~20米ドルを要する熱回収が必要な粘性原油への進出を示しています。現場作業の窓が10月から4月に限定されることで季節的なスケジュール圧力が生じ、納期厳守のためにリアルタイムの物流調整が不可欠となっています。
アル・ズール製油所の増産による下流マージンの向上
アル・ズールは、2023年7月に機械的完工を達成した後、2024年度~2025年度において平均処理量50万7,458バレル/日、すなわち設計能力61万5,000バレル/日の82%に達しました。2026年1月の輸出は超低硫黄燃料油が100万トンを超え、アジアのバンカーハブでバレル当たり8~12米ドルのプレミアムを獲得し、旧来の製油所と比較して下流マージンをバレル当たり4~6米ドル拡大しました。水素化分解装置と遅延コーキング装置は95%の留出物収率を実現しており、旧来の設備の70%~75%を上回ります。また、年間2,200万トンのLNG端末との統合により、製油所燃料として安価なガスを代替し、バレル当たり0.30米ドルのコスト削減を実現しています。2025年4月に開始されたKNPC・KIPIC合併は、調達と貯蔵を統合することで年間20億米ドルのシナジーを目標としており、より深いバリューチェーン統合を示しています。3年以内に170億リットルに達すると予測される国内燃料販売の増加は、製油所稼働率をさらに支えるでしょう。
中立地帯開発による沖合生産の活性化
分割中立地帯の生産量は、過去の操業停止後、2025年初頭までに約34万1,000バレル/日に回復し、二国間計画では設備アップグレードと追加掘削を通じて60万バレル/日を目指しています。2025年5月のワラ・ブルガン1号坑のテストでは、API比重26°~27°の原油が500バレル/日超の流量を示し、より深い白亜紀のターゲットを実証し、6坑井の評価プログラムを開始しました。Kuwait Gulf Oil Companyは、新規発見を2027年末までに輸出ネットワークに接続するため、海底マニホールド、フローライン、中央処理プラットフォームを急ピッチで整備しており、18~24カ月の機器リードタイムが条件となっています。クウェートとサウジアラビア間の共同承認要件は、コスト回収条件が乖離するたびに最終投資決定に12~24カ月を追加し続けています。最近の沖合ガス発見における高いH₂S含有量は、酸性ガス注入または硫黄回収装置を必要とし、開発コストを千立方フィート当たり1.50~2.00米ドル引き上げます。
電力・淡水化向け国内ガス需要の増大
天然ガス生産量は2025年6月に日量20億7,000万立方フィートの記録を達成しましたが、夏季ピーク時の電力・淡水化負荷が供給を上回り、アル・ズールの年間2,200万トンの端末を通じたLNG輸入を余儀なくされています。設備発電容量は21GWに達していますが、老朽化したタービンにより信頼できる出力は約17GWに低下しており、サウジアラビアからの電力輸入を促進し、石油焚きユニットの廃止を加速させています。2040年ガス戦略は日量40億立方フィートを目標としており、貯留層性能が期待に応えればジュラ紀非随伴ガスがその半量を供給します。淡水化はすでに国内ガス供給の15%を消費しており、日量1,000万ガロンの能力追加ごとに約3,500万立方フィート/日の燃料ガスを必要とし、長期的な需要を固定化しています。HEISCOの2024年パイプラインアップグレードにより南部のボトルネックが解消されましたが、冬季の供給不足を回避するためにはさらなる中流部門のデボトルネッキングが不可欠です。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| OPEC+生産枠の変動とコンプライアンス削減 | -0.8% | 国内;世界価格および財政収入への波及効果 | 短期(2年以内) |
| フレアリングゼロ排出義務化の高コスト | -0.5% | 新規集積センターおよび沖合プラットフォーム | 中期(2~4年) |
| 慢性的な閣僚交代によるプロジェクト承認の遅延 | -0.3% | 上流・下流の最終投資決定 | 中期(2~4年) |
| 強化石油回収における水不足の圧力 | -0.2% | ポリマー注水または蒸気注入を使用する内陸油田 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
OPEC+生産枠の変動とコンプライアンス削減
クウェートの2026年2月の生産枠は日量258万バレルであり、持続可能な生産能力を62万バレル/日下回り、2035年目標を142万バレル/日下回っており、ブレント原油75米ドルの場合、10万バレル/日の削減ごとに年間13億米ドルの収入損失に相当します。高生産性のブルガン坑井での繰り返しシャットインにより、坑井再稼働コストが1坑当たり20万~50万米ドル増加します。OPEC+の四半期会合ではベースライン明確化がほとんど示されず、Kuwait Oil Companyは複数の生産シナリオをモデル化せざるを得ず、計画予算が最大8%膨らんでいます(OPEC.ORG)。契約の不確実性はまた、18~24カ月前に予約された掘削リグと水圧破砕スプレッドを宙に浮かせ、生産枠が引き締まった際に日当義務が残存します。長期リードプロジェクトは、将来の割当の下で未解放量が収益化できない可能性があるため、割引正味現在価値評価に直面します。
フレアリングゼロ排出義務化の高コスト
クウェート環境公共機関は現在、すべての新規資産に対して定常的なフレアリングのゼロ化を義務付けており、コンプレッサー、脱水装置、硫黄回収トレインのために各主要集積センターの予算に8,000万~1億5,000万米ドルを追加しています。沖合でのコンプライアンスはより高コストであり、スペースと重量の制限により、浅いペルシャ湾の海域でキロメートル当たり200万~300万米ドルの価格が付く海底ガス輸出ラインの必要性が生じます。非準拠のフレアスタックには1日当たり1万米ドルの罰金が科せられ、資産当たり500万~1,000万米ドルに加えて年間ソフトウェアサブスクリプションが必要な継続的排出モニタリングおよび衛星ベースのメタン検出の採用を加速させています。H₂Sが10%超の酸性ガス流は追加の硫黄処理を必要とし、新規中立地帯発見のような油田では操業費用をバレル当たり0.40~0.60米ドル引き上げます。この政策によりクウェートは低炭素バレルを市場に提供できるようになりますが、短期的なキャッシュフローを圧迫し、損益分岐点の達成期間を延長します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
セクター別:上流が収益を支え、下流が成長を牽引
上流部門は2025年のクウェート石油・ガス市場収益の58.14%を占め、ブルガン複合施設と中立地帯の再稼働の優位性を反映しています。しかし、OPEC+の制限と自然減退が成長を抑制し、セグメント価値は2028年まで概ね横ばいに推移します。下流部門はアル・ズールの95%留出物収率がマージンを押し上げ輸出競争力を高めることで、2031年にかけてCAGR 6.18%で拡大しています。中流投資は、2025年に日量20億7,000万立方フィートに達し2040年までに倍増する可能性がある国内ガス需要に遅れをとっています。SchlumbergerのムトリバにおけるUSD 15億の契約は、オペレーターが初期生産を加速しプラトー率を延ばすために複雑性をアウトソーシングしていることを示しています。
オペレーターが腐食耐性合金と高圧坑仕上げシステムを必要とするより深く、より高温で、より酸性の貯留層に移行するにつれ、上流の資本集約度が高まっており、平均坑井コストは800万~1,200万米ドルに向かっています。下流に関連するクウェート石油・ガス市場規模はより大きな余地を持っており、アル・ズール稼働率の1パーセントポイントの上昇ごとに、現在のクラック価格で年間総マージンに約1億6,000万米ドルが加算されます。KNPC・KIPIC合併による統合は、日量142万バレルの精製能力と日量312万バレルのガス処理能力を統合し、購買力を生み出し20億米ドルのコスト削減を実現します。サウス・ラトカでの重質油開発は原油スレートを多様化しますが、生産バレル当たり15~20米ドルの蒸気発生コストを伴います。下流がより高いリターンを獲得するにつれ、将来の配分は石油化学統合に傾く可能性があり、今後10年間でクウェート石油・ガス市場シェアが中流から下流資産へと徐々にシフトすることを示唆しています。

立地別:陸上の実績、沖合の勢い
陸上油田は2025年産出量の91.5%を供給し、同年のクウェート石油・ガス市場において支配的な収益ポジションを維持しました。これは、坑井当たりの掘削コストを300万~500万米ドル近辺に抑え、年率4%~6%の自然減退にもかかわらずプラトー率を維持する、発達したブルガン、北クウェート、西クウェートのクラスターによるものです。沖合の見通しは、2024年7月から2025年10月の間に発表された3件の発見、アル・ノハサ、アル・ジュライア、ジャザー1号が合計45億バレル相当の石油を追加し、資本を海底プラットフォーム、マニホールド、フローラインにシフトさせることで、2031年にかけてCAGR 7.1%で上昇しています。
中立地帯の復活は沖合支出の中心であり、クウェート・サウジ共同施設が完全稼働に達した後、2028年までに日量60万バレルを目標としています。沖合坑井のコストは1坑当たり2,500万~4,000万米ドルですが、貯留層品質は高く、ブレント原油に近い価格で取引されるAPI比重26°~28°の原油が輸出収益に結びつくクウェート石油・ガス市場規模を改善します。陸上資産はバレル当たり0.50~0.80米ドルの随伴水処理コストに直面する一方、沖合キャンペーンは初期生産を予算サイクル全体で遅延させる可能性がある18~24カ月の機器リードタイムに対処しなければなりません。デジタルリアルタイム監視は現在1,200のブルガン坑井をカバーし、非生産時間を削減し、将来のクウェート石油・ガス市場成長プロファイルをより深い海域に向けて推進する沖合作業にクルーを解放しています。
サービス別:建設が主導、廃止措置が加速
建設サービスは、GC-29、GC-30、GC-31、GC-32の4件の集積センター受注を背景に、2025年のクウェート石油・ガス市場シェアの54.4%を占めました。これらは合計で日量120万バレルの原油処理能力を追加するものであり、すべてゼロフレア仕様で実施されます。廃止措置は、環境公共機関からの厳格な保証規則により、オペレーターがライセンス満了前に旧来の坑井を閉鎖・廃棄することを義務付けられ、2031年にかけてCAGR 6.6%で最も急成長するサービス部門となっています。
保守・ターンアラウンド業務はその中間に位置し、統合された状態基準監視によりアル・ズールおよびミナ・アブドゥッラー製油所での定期シャットダウン頻度が最大12%削減されています。Baker Hughesは、稼働時間に対する支払いを結びつけた複数年の電気式水中ポンプ契約の下、2万5,000平方メートルのワークショップを組み込み、クウェート石油・ガス産業内での機器販売から成果ベースの料金へのシフトを強調しています。今後、クウェート石油・ガス市場は、集積センターの設置が2029年以降に頭打ちとなり、ブラウンフィールドの廃棄が拡大するにつれ、廃止措置の規模に向けてシフトし、修復資格を持つサービス企業にマージンの安定性をもたらすでしょう。
地理的分析
グレーター・ブルガン地域は2025年に約170万バレル/日を供給し、国内生産量を支え、1,200坑井以上をカバーするクウェート統合デジタル油田プラットフォームを擁しています。北クウェートは日量40万~50万バレルを生産し、西クウェートは最大25万バレル/日を追加しましたが、3つの陸上クラスターはいずれも年率4%~6%の減退を相殺するために年間200坑の追加掘削を必要とし、クウェート石油・ガス市場の投資バイアスを掘削流体、リグ、人工リフトのアップグレードに向けています。
クウェート領海内の沖合鉱区は現在、最も重要な成長レバーとなっており、アル・ノハサ、アル・ジュライア、ジャザー1号の発見が商業的炭化水素を実証し、沖合設備投資のクウェート石油・ガス市場シェアを初めて20%超に押し上げています。Kuwait Gulf Oil Companyは既存の中立地帯パイプラインへの海底タイバックを急ピッチで進めていますが、すべての調達決定は二国間審査を通過する必要があり、承認サイクルが最大2年延長されます。
沿岸工業回廊にはアル・ズール製油所、LNG輸入端末、2つの旧来の製油所が集中しており、合計で約15億立方フィート/日のガスを消費し、サプライチェーン物流を集中させる一方、地域的緊張時の単一障害点リスクを高めています。乾燥した内陸油田は強化石油回収パイロットのために海水淡水化水または随伴水リサイクルに依存しており、リフティングコストに8%~12%を追加し、ポリマー注水のスケールアップを制限するため、クウェート石油・ガス市場の価値モデルにおける構造的な逆風となっています。
市場ランドスケープ
Kuwait Petroleum Corporationとその5つの中核子会社がすべての鉱区、精製バレル、LNG受入量を管理しており、国際企業が株式ではなくサービス契約を競い合う、緊密に管理されたクウェート石油・ガス市場を形成しています。2025年4月のKNPC・KIPIC合併は、日量142万バレルの精製能力と日量312万バレルのガス処理能力を統合し、統合完了後に年間20億米ドルのシナジーを目標としており、独立した下流プレーヤーの参入余地をさらに狭めています。
技術パートナーシップが外国参加の主要ルートとなっています。Schlumbergerは2026年2月に生産稼働時間に対する支払いを結びつけた15億米ドルの統合ムトリバ契約を獲得し、Baker Hughesは2025年12月に国内製造能力を含む成果ベースの電気式水中ポンプ契約を締結しました。国内バリューは、2030年までに中流設備投資の40%の現地化を目標とする66億米ドルの国内付加価値プログラムから恩恵を受け、外国サプライヤーの輸入マージンを圧迫しつつもプロジェクト納期を短縮しています。
新興の機会は、沖合ブロック向けの海底機器、重質油向け熱回収、地下モデリング、地表自動化、カーボンダッシュボードを束ねた統合デジタルプラットフォームに存在しており、オペレーターは測定可能なコストまたは回収の改善を実現するベンダーに複数年の延長を付与しています。環境修復資格を持つ廃止措置専門企業は、ブルガン油田が生産開始から8十年に近づき廃棄負債が増大するにつれ、シェアを拡大しています。
クウェート石油・ガス産業のリーダー企業
-
Kuwait Petroleum Corporation
-
Chevron Corporation
-
BP PLC
-
Schlumberger NV
-
Petrofac Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年2月:KPCは原油パイプラインの70億米ドル相当の株式売却について予備的な協議を進めています。BlackRock、Brookfield、EIGを含む著名な投資家がこの取引に関心を示しています。この取引はペルシャ湾岸地域における同様のインフラ取引に続くものであり、クウェートの資金調達ニーズを支援し、長期的なエネルギー投資目標を後押しします。
- 2026年1月:クウェートは石油収入の減少の中で外国投資を呼び込むため、パイプラインネットワークの70億米ドル相当の株式売却を準備しています。Kuwait Petroleum Corporation(KPC)はプロセスを開始するためにグローバル投資家とアドバイザーを起用しました。この動きは、経済多様化と財政安定を支援するためにエネルギーインフラを収益化するペルシャ湾岸全体のより広いトレンドと一致しています。[energynow.com
- 2025年11月:KPCは主要子会社の合併を加速させ、業務効率を向上させるためにクウェート人エンジニアを対象とした採用活動を開始しています。この再編努力はコスト削減、業務の合理化、長期的な生産目標の支援を目的としており、クウェートの石油・ガスセクター強化戦略を強化しています。
- 2025年10月:クウェートはジャザー1号坑での重要な沖合ガス発見を発表しました。生産量は日量2,900万立方フィート(mcf/d)を超え、不純物レベルは低い水準です。推定埋蔵量1兆立方フィート(tcf)はKPCの2040年エネルギー戦略と一致しており、将来のガス能力を強化し、沖合開発の加速を通じて国家エネルギー安全保障を強化します。
クウェート石油・ガス市場レポートの調査範囲
石油・ガスは、石油、天然ガス、炭化水素、鉱物、またはそれらの組み合わせ、およびそれらから生成されるすべての物質として定義されます。石油・ガスの生産と流通には、高度な技術と大量の資本を必要とする多くの複雑なプロセスとシステムが採用されています。クウェート石油・ガス市場レポートの調査範囲には以下が含まれます:
| 上流 |
| 中流 |
| 下流 |
| 陸上 |
| 沖合 |
| 建設 |
| 保守・ターンアラウンド |
| 廃止措置 |
| セクター別 | 上流 |
| 中流 | |
| 下流 | |
| 立地別 | 陸上 |
| 沖合 | |
| サービス別 | 建設 |
| 保守・ターンアラウンド | |
| 廃止措置 |
レポートで回答される主要な質問
2026年のクウェート石油・ガス市場の規模はどのくらいですか?
323億9,000万米ドルと評価されており、CAGR 4.74%を反映して2031年までに408億3,000万米ドルに達する軌道にあります。
2031年まで最も急成長するセグメントはどれですか?
アル・ズール製油所が牽引する下流部門が、超低硫黄燃料油の輸出がマージンを拡大することでCAGR 6.18%で拡大しています。
沖合投資を促進するものは何ですか?
2024年以降の3件のフロンティア発見と中立地帯の再開発が、CAGR 7.1%で沖合設備投資を押し上げています。
OPEC+の政策はクウェートにどのような影響を与えますか?
日量258万バレルの生産枠が持続可能な生産能力を下回る水準に産出量を制限し、削減される10万バレルごとに年間収入で約13億米ドルのコストが生じます。
セクターを形成している技術トレンドは何ですか?
デジタル油田、AI対応坑井最適化、成果ベースのサービス契約がダウンタイムを削減し、ベンダー料金を生産向上に連動させています。
新たなサービス機会はどこに生まれていますか?
廃止措置業務、重質油熱回収プロジェクト、現地化された中流製造が2031年までの主要なホワイトスペースセグメントです。