
日本の創傷ケア管理デバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| Growth Rate | 3.11 % |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本の創傷ケア管理デバイス市場分析
日本の創傷ケア管理デバイス市場規模は、予測期間(2026年~2031年)中にCAGR 3.11%を記録する見込みです。
COVID-19はこの市場の成長に影響を与えました。これは主にパンデミック中に創傷ケア管理が混乱したためです。例えば、2021年5月にJournal of General Internal Medicineに掲載された論文によると、パンデミック中に日本では糖尿病性足ケアサービスが61%減少しました。このように、COVID-19の発生はパンデミック期間中の市場成長に大きな影響を与えました。しかし、この地域における遠隔医療サービスは、創傷ケア管理を含む医療管理を患者が継続するのに役立っています。例えば、2022年9月にJMIR Form Resに掲載されたレポートによると、日本ではパンデミック地域においてモバイルアプリを活用した遠隔医療へのアクセスが大幅に向上し、サービスの継続が可能となっており、これが調査期間中の市場成長を後押しすることが期待されています。
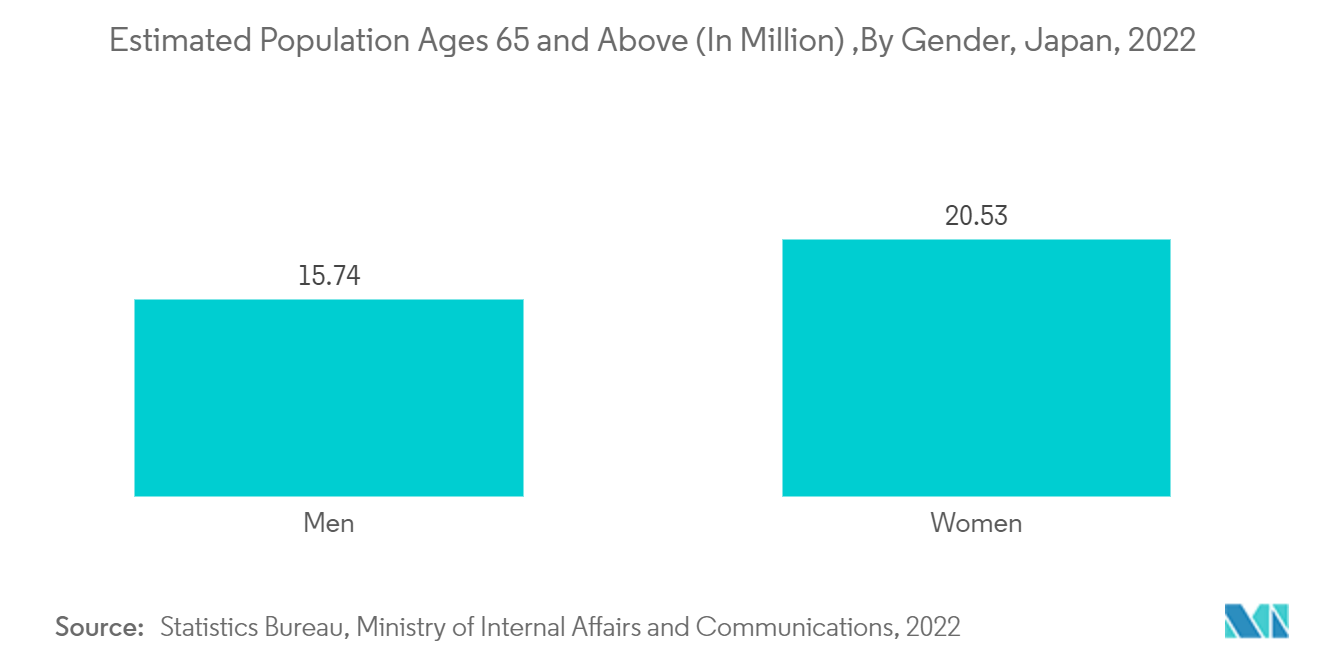
日本の創傷ケア市場は、日本における高齢者人口の増加などの要因により成長が見込まれています。高齢者は皮膚が脆弱になりやすく、専門的な創傷ケア管理を必要とします。総務省がまとめた人口推計によると、65歳以上の高齢者数は2022年に6万人増加し、過去最多の3,627万人となりました。さらに、2021年6月にJournal of Nursingに掲載された論文によると、高齢者の皮膚損傷は摩擦力やずれ力の増大により褥瘡形成の一因となっています。このように、高齢者人口の増加も市場成長に寄与することが期待されています。
さらに、創傷ケア管理に関する新しいガイドラインは医療チーム間のコンセンサスを高め、市場の成長を促進する可能性があります。例えば、2022年4月にAcute Medicine & Surgeryに掲載されたレポートによると、日本熱傷学会(JSBI)により日本における熱傷入院治療ガイドラインの第3版が公表されました。これは熱傷ケアに関するコンセンサスの形成と、熱傷ケアおよび治療のエビデンス確立に向けた新たな研究の推進に取り組むものであり、予測期間中の市場成長を牽引します。
しかし、創傷ケア管理の高い治療費は、調査対象市場の成長を阻害する要因となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
日本の創傷ケア管理デバイス市場のトレンドと洞察
慢性創傷セグメントにおける糖尿病性足潰瘍は市場で大きなシェアを占めることが期待されています
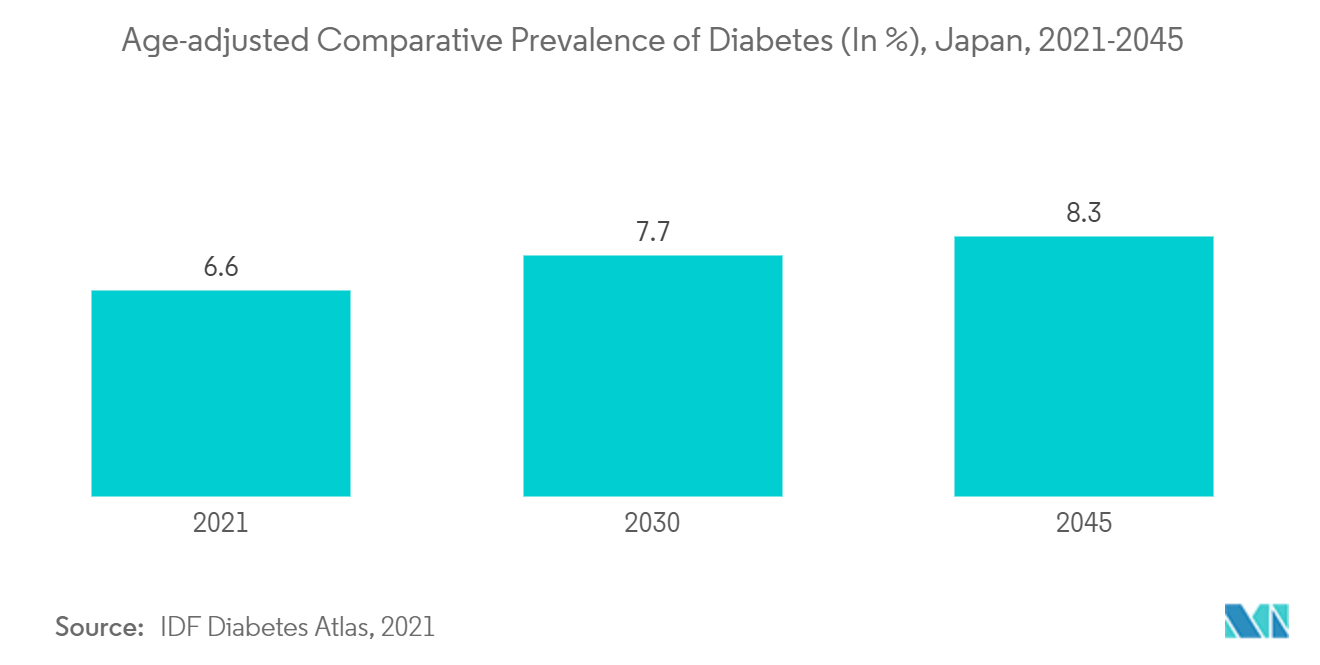
糖尿病性足潰瘍は、血糖コントロールが不良な糖尿病患者に最も多く見られる合併症の一つです。不適切なフットケア、末梢血管疾患、基礎にある神経障害、血糖コントロール不良が通常の原因です。例えば、IDF糖尿病アトラス2021によると、2021年の日本における20〜79歳の糖尿病患者数は1,100万人と推定されています。このように、糖尿病の高い負担により糖尿病性足潰瘍のリスクが高まっており、適切な創傷ケア管理が必要とされ、予測期間中の市場を牽引することが期待されています。
さらに、糖尿病性足潰瘍の高い有病率または発生率は、日本人集団において創傷ケア管理を必要とする主要な創傷タイプとなることが期待されています。2021年4月にJournal of Foot and Ankle Researchに掲載された論文によると、日本における糖尿病性足潰瘍の発生率は1,000人年あたり2.9件でした。糖尿病による創傷治癒リスクは、日本における創傷ケア管理デバイスの需要を促進し、予測期間中の調査対象セグメントの成長に寄与することが期待されています。
さらに、糖尿病性足潰瘍管理のための新製品承認および発売は、製品の有効性と安全性により市場を牽引することが期待されています。例えば、2021年6月にMIMEDX Group, Inc.は厚生労働省から日本でのEPIFIXの販売に関する規制承認を取得しました。EPIFIXは、糖尿病性足潰瘍(DFU)などの難治性慢性創傷に対して、創傷床を保護し肉芽組織の形成を促進し、ヒト生体適合性細胞外マトリックスを提供するために承認されました。このように、新製品の承認とそれらの製品の優れた利点が創傷ケア管理製品の使用を増加させ、調査期間中の市場成長を後押しします。
創傷ケアセグメントにおけるドレッシングは予測期間中に市場で最も高いCAGRを記録することが期待されています
創傷ドレッシングとは、治癒を促進し創傷をさらなる損傷から保護するために使用される滅菌パッドまたは圧迫材です。ドレッシングは創傷に直接接触するように設計されており、主にドレッシングを固定するために使用される包帯とは区別されます。さらに、高齢化やその他の要因による地域での手術件数の増加がドレッシングの需要を高め、市場の成長を後押ししています。
例えば、2022年4月のAsian Plastic Surgeryのレポートによると、形成外科は日本において推定形成外科医数が世界第4位であり、目立たないながらも人気の高い施術として長い歴史を持っています。同資料によると、2021年の調査では、日本人患者が美容施術に対する意識を高める最も一般的な動機は自己投資と自己肯定感であることが明らかになりました。このように、形成外科手術の増加に伴い外科用ドレッシングの需要が高まり、このセグメントを通じて市場を押し上げることが期待されています。
競合環境
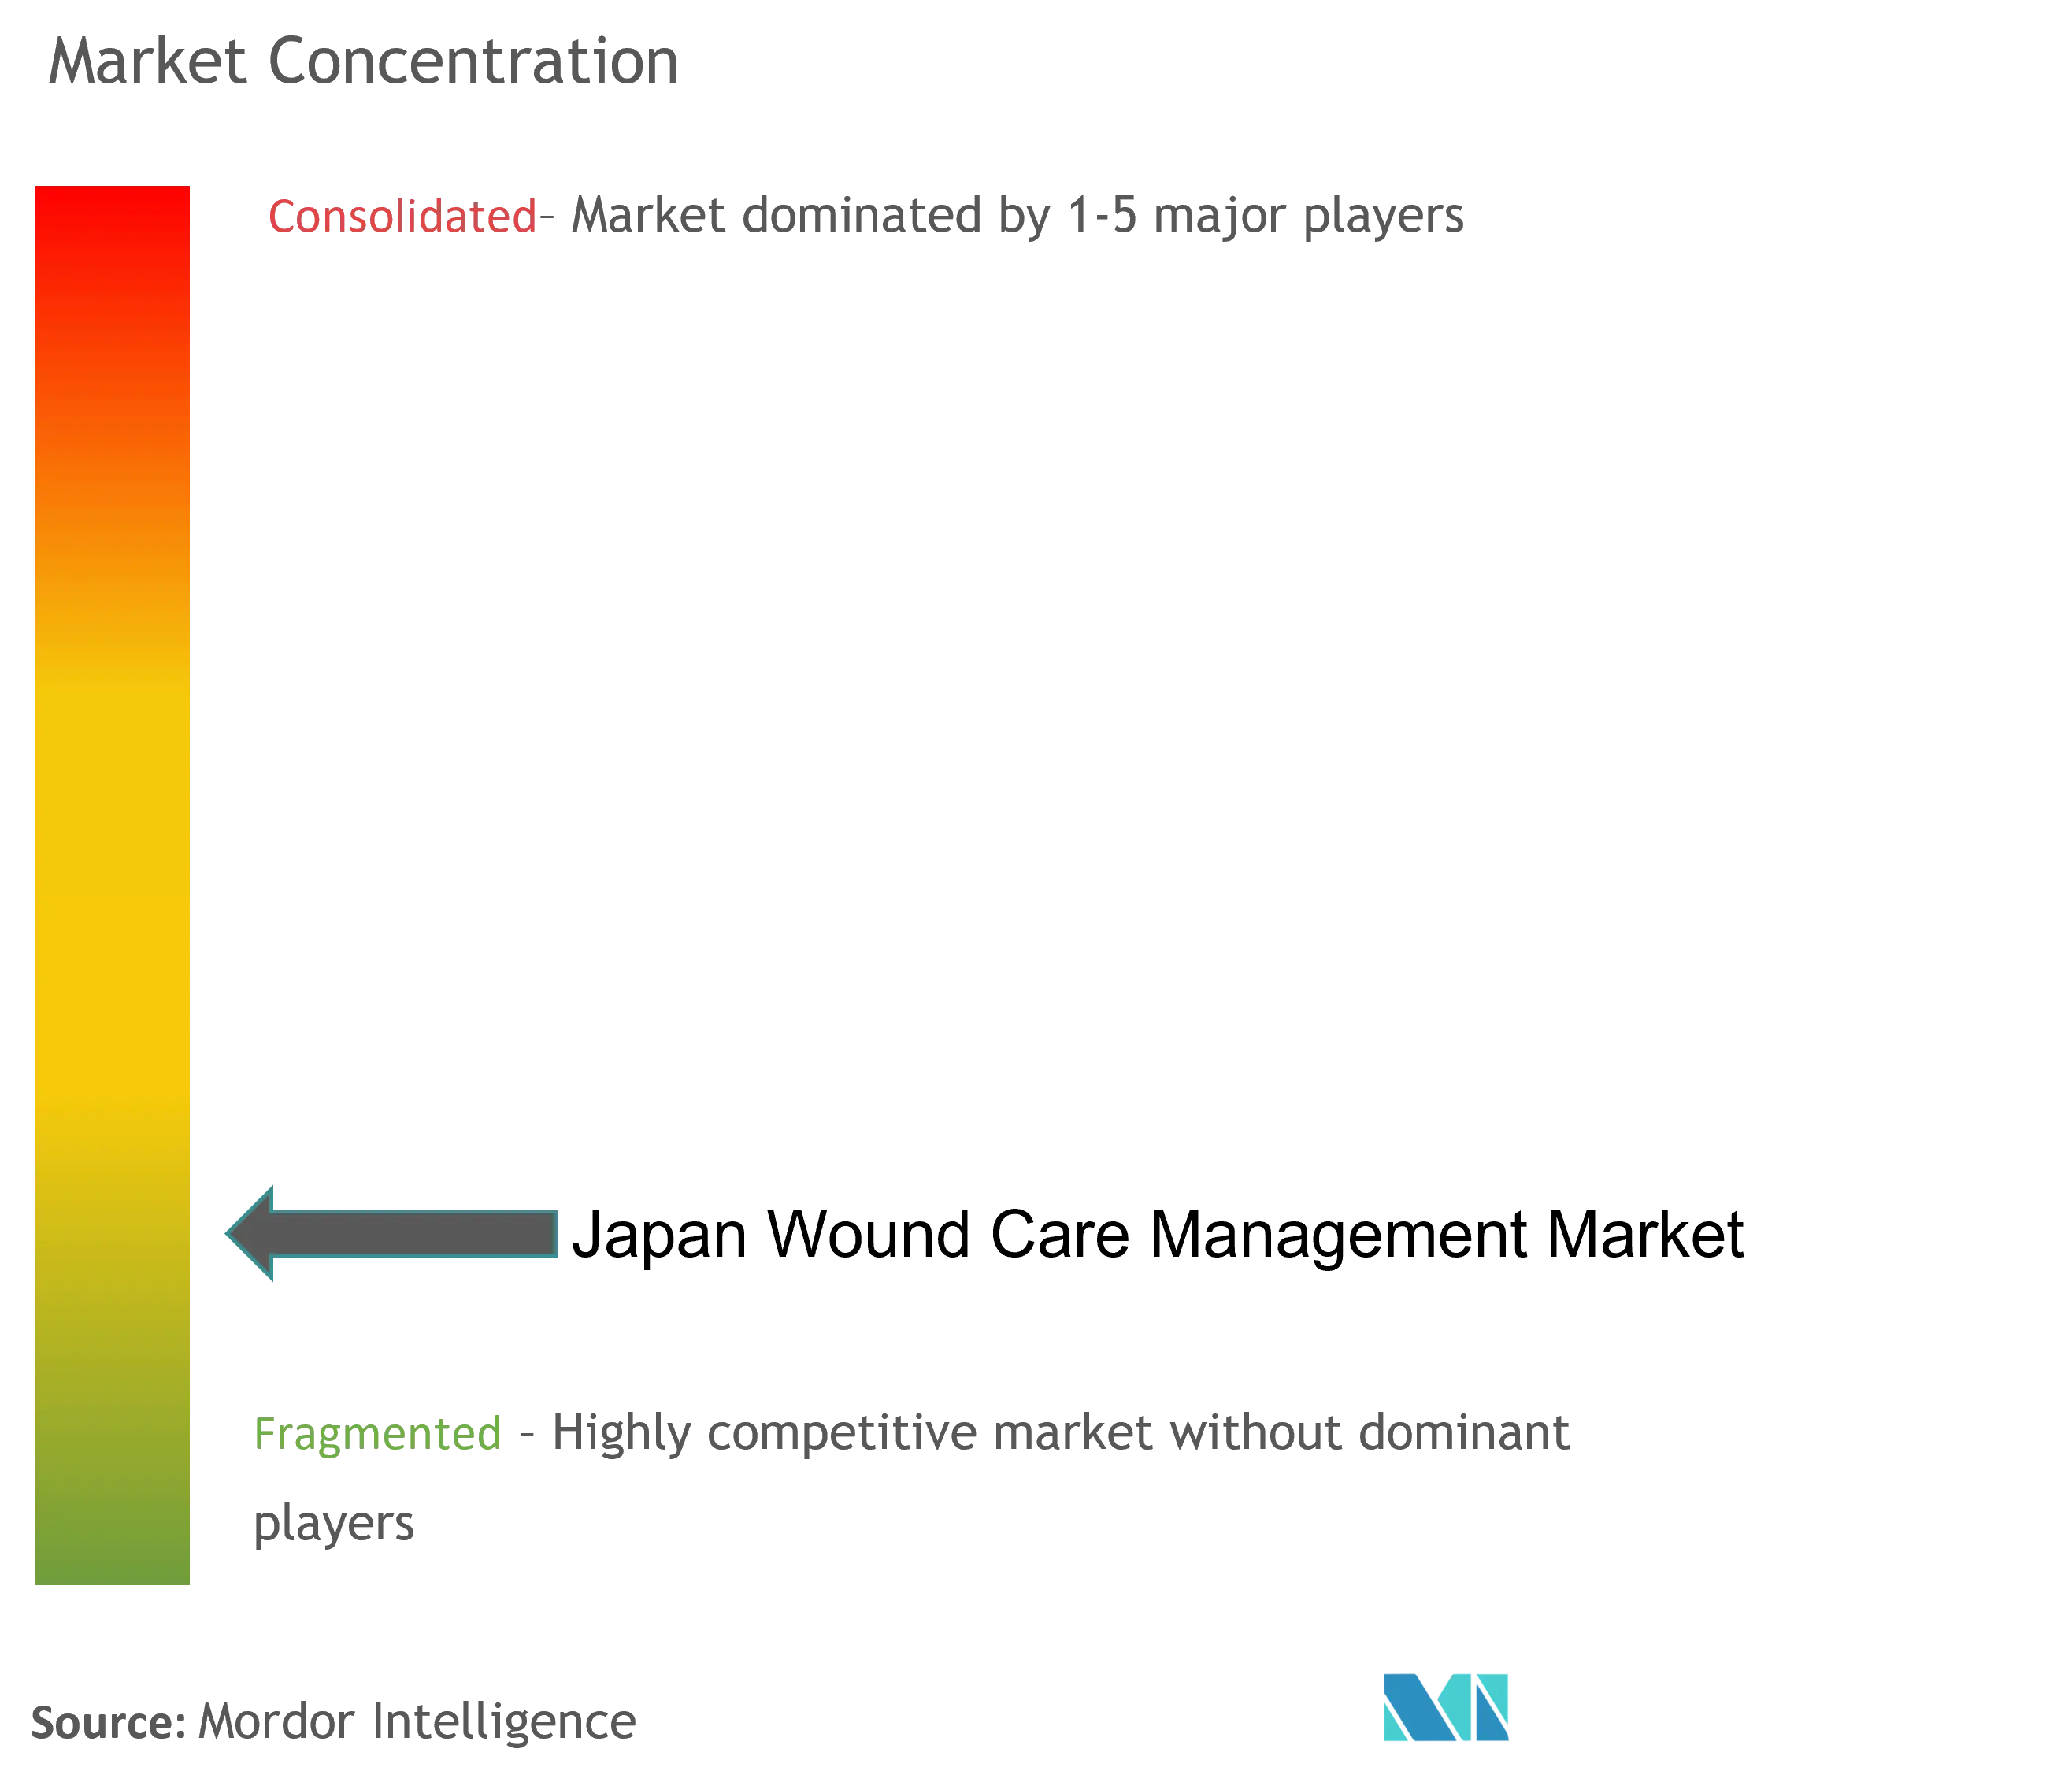
日本は先進国であり、他の先進国と貿易関係を持っています。その結果、日本の創傷ケア管理市場にはグローバルプレーヤーの多くが参入しています。さらに、一部の日本国内企業も創傷ケア管理市場に参入しています。これに加え、他のグローバルプレーヤーの存在により、日本の創傷ケア管理市場は非常に競争が激しく断片化された市場となっています。主要な市場プレーヤーには、Smith & Nephew、Medtronic、B. Braun SE、3M、Coloplast Groupなどが含まれます。
日本の創傷ケア管理デバイス産業のリーダー企業
Smith & Nephew
Medtronic
B. Braun SE
3M
Coloplast Group
- *免責事項:主要選手の並び順不同


市場機会と将来展望
日本の創傷ケア管理機器市場は、糖尿病の継続的な負担(IDF糖尿病アトラス2021年版:日本における20~79歳の糖尿病人口1,100万人)と高齢化(総務省:2022年時点で65歳以上人口3,627万人)を背景に、慢性創傷経路における高度なドレッシング材とNPWTのより迅速な普及の余地を提供している。特に専門的なドレッシング材や閉創製品が使用されるコンセンサスベースのケアをガイドライン整備が支える中、製品アクセスと臨床標準化は実践的なレバーであり続けている。例えば、日本熱傷学会(JSBI)は入院熱傷治療ガイドラインの第3版を発表した(2022年4月に報告)。
市場アクセスの面では、機器メーカーはより電子化された申請と医療システム連携へと移行する承認・文書化環境の変化に直面している。2026年4月、PMDAは新規医療機器申請にeCTD v4.0を義務化し、2026年度の医療DX施策には、小規模診療所を国のメディカルデータネットワークに接続するための標準化された低コスト電子カルテの展開が含まれており、創傷記録とケア連携の相互運用性を向上させる可能性がある。国内および産学連携プログラムを通じたイノベーション主導の参入経路も継続しており、2025年に難治性創傷向けの新規創傷ドレッシングアプローチに関するAMED助成研究(ニチバンと東北大学、バイオ研によるもの)や、京都大学医学部附属病院が三洋化成工業と共同開発したシルクエラスチン創傷ケアシートについて2025年5月に規制承認を発表した事例が挙げられる。これにより、多国籍企業の製品ポートフォリオと並んで、差別化された日本発の創傷材料が位置づけられている。
最近の業界動向
- 2026年5月:スミス・アンド・ネフューは、EWMA 2026に関連する発表の中で、ALLEVYN COMPLETE CAREドレッシングおよびRENASYS EDGE NPWTプラットフォームに関する慢性創傷ケアの進展を強調した。この発表は、漏れ管理の負担軽減とケア現場全体での治療の使いやすさ向上を目指す、ドレッシングとNPWTの統合ワークフローに対する同社の短期的な商業的注力を裏付けるものである。
- 2026年4月:スミス・アンド・ネフューは、日本でRENASYS EDGE陰圧閉鎖療法機器を発売した(発売日2026年4月1日、承認番号30700BZX00179000として言及)。新しいNPWTプラットフォームが国内市場に投入されたことで、複雑で治癒が困難な創傷に用いられる治療機器における競争が激化し、病院および外来調達における製品刷新サイクルを後押ししている。
- 2025年5月:京都大学医学部附属病院は、三洋化成工業と共同開発したシルクエラスチン創傷ケアシートの規制承認を発表し、遺伝子組換え技術を用いた日本初の医療機器として紹介された。この承認は、国内で開発された高度な創傷材料の選択肢を広げ、難治性創傷適応における臨床医の選択肢を支え、日本における産学連携の橋渡しを強化するものである。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、病院および外来ケア全体において急性および慢性の創傷を予防、治療、閉鎖するために日本で使用される機器および消耗製品の価値をカバーしており、医療チャネルを通じて販売される高度な創傷ケアソリューションと従来型の創傷ケアソリューションの両方を含む。
対象範囲の除外:純粋に美容目的の皮膚修復製品、および医療用創傷管理機器として位置づけられていない、または販売されていない一般消費者向け救急用品は除外する。
セグメンテーション概要
- 製品別
- 創傷ケア
- ドレッシング
- 包帯
- その他の創傷ケア製品
- 創傷閉鎖
- 縫合糸
- 外科用ステープラー
- その他の創傷閉鎖製品
- 創傷ケア
- 創傷タイプ別
- 慢性創傷
- 糖尿病性足潰瘍
- 褥瘡
- その他の慢性創傷
- 急性創傷
- 外科的創傷
- 熱傷
- その他の急性創傷
- 慢性創傷
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、日本における対象患者プールとケア現場の構成について明確な把握を構築することから始まり、モデルが実際の臨床需要と払戻の実態に結びつくようにする。厚生労働省の発表(病院の活動およびケア提供に関するシグナル)、OECDの保健データ(システムレベルの利用状況)、PubMedに掲載された査読済み創傷ケア研究(有病率と治療パターン)など、公的な医療統計と臨床的背景を利用する。
次に、実際に販売・使用されているものに市場範囲を合わせるため、医薬品医療機器総合機構による製品分類および規制上のリストを確認するとともに、特定の機器カテゴリーの輸出入シグナルについて日本税関が公表する関連の貿易・関税統計を参照する。企業の開示資料、投資家向けプレゼンテーション、信頼できる医療専門メディアは、価格動向、製品構成の変化、流通の変化を検証するために利用される。また、企業財務およびインテリジェンスの有料サブスクリプション、ならびに特許データベースも、主にイノベーションの強度を検証し、新しい機器カテゴリーを見落とさないために利用する。上記のソースはあくまで例示であり、本調査ではその他多くの公的資料も相互確認と内容明確化のために利用された。
一次インタビューおよび調査
一次調査は、デスクリサーチによる情報源が薄い、または公表に長い遅れが生じることがある日本において、創傷ケアが実際にどのように実践され、購入されているかに焦点を当てている。主要なケア現場全体にわたる臨床医、調達・流通関係者、製品専門家など多様な関係者に話を聞き、その情報を用いて症例あたりの利用状況、典型的な治療経路、および現実的な価格・構成の変化を検証している。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:36% | 経営幹部(CXO):14% |
| ミドルティア:50% | 機能/部門責任者:31% |
| 小規模プレイヤー:14% | マネージャー:55% |
市場規模算定と予測
市場規模は、日本の創傷発生率とケア現場別の治療症例数を出発点とするトップダウン型の積み上げ手法を用いて算定し、その需要プールを典型的なケア経路と患者当たり使用量を用いて製品価値に変換する。公開情報の追跡が不完全な場合は、利用状況(例えばドレッシング交換の頻度、高度治療の割合、処置種類別の閉創機器の使用率など)についてインタビューに基づく範囲でギャップを埋め、その後保守的な中央値を選択している。
過大計上を避けるため、モデルは、慢性創傷症例の構成(糖尿病性足潰瘍や褥瘡を含む)、急性創傷の外科手術件数シグナル、高度ドレッシング材および陰圧療法の普及率、製品グループ別の平均販売価格の推移、外来・在宅へのケアシフトといった、相互確認可能ないくつかの実践的な指標に基づいている。予測はシナリオ分析を用いて構築され、成長は高齢化、糖尿病負担、処置件数の回復、専門家の意見と一致する価格・構成の変化によって左右される。また、サンプルSKUの価格確認や流通チャネルの検証といった選択的なボトムアップ検証も実施し、いずれかの見方が乖離している場合には合計を調整できるようにしている。
データ検証と更新サイクル
モデルの出力は、臨床経路から示唆される治療件数、特定カテゴリーの輸出入動向、製品発売や入札の目に見えるペースなど、独立したシグナルと照合される。モデルが年ごとに急激な変化を示す場合、前提条件を再検討し、情報源に再度連絡を取り、その変化が実態を反映したものか、データの不整合によるものかを確認する。
承認前には、複数段階のアナリストレビューを経て、セグメント合計が全国合計と整合すること、および価格、数量、構成の変動が全体として整合性を持つことを確認する。レポートは年次で更新され、払戻制度の変更、重要な規制措置、病院での処置件数の急激な変化など、重大な出来事が発生した場合には随時更新が行われる。納品直前には最新の見直しを完了し、クライアントに最新の情報が提供されるようにする。
Mordor Intelligenceによる日本の創傷ケア管理機器市場規模と他の公表推定値との比較
日本の創傷ケア市場に関する公表された市場価値は、対象範囲や計上される製品が必ずしも同じではないこと、また患者当たりの想定使用量がケア現場によって異なることから、大きく乖離して見えることがある。この違いは、どの年を起点とするか、通貨をどのように扱うか、価格変動を現実的に保つか積極的に見積もるかによっても生じる。
一般消費者向けの救急創傷キットや小売用包帯はMordor Intelligenceの対象範囲外であり、この除外だけでも、基礎となる臨床需要が同程度であっても、より広範な創傷ケア合計を大きく見せることがある。さらに、一部の情報源は全体的な創傷ケア製品とより狭義の機器のみの視点を混同していたり、日本特有の臨床実務における症例あたりの利用状況を検証することなく、高度治療のより速い普及を仮定していたりする。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 0.00百万米ドル(2024年) | |
| 業界誌A | USD 1562.84 M (2024) | この推定値は、医療チャネル向けの創傷管理機器に限定された範囲よりも広範な日本の創傷ケア全体を対象としているようであり、小売志向の創傷製品や関連カテゴリーを含む可能性があるため、機器中心の範囲と比較して合計が膨らんでいると考えられる。 |
| 地域コンサルティング会社B | USD 1435.40 M (2025) | この数値は異なる基準年について示されており、特に高度ドレッシング材の普及率や価格推移について、より広範な製品グループ分けや異なるケア経路の前提を用いている可能性があり、患者数が同程度であっても数値に差が生じる。 |
表に見られる差異は、主に何が創傷ケアとして計上されるか、また高度な製品が日常的なケアにどれだけ早く浸透すると想定されるかによって説明される。当社の市場規模算定は、治療症例数、現場レベルの利用状況、現実的な価格・構成の前提に対して各手順を追跡可能にしており、その結果、意思決定の過程で結果を再現し、検証しやすくなっている。


レポートで回答されている主要な質問
現在の日本の創傷ケア管理デバイス市場規模はどのくらいですか?
日本の創傷ケア管理デバイス市場は、予測期間(2026年~2031年)中にCAGR 3.11%を記録する見込みです
日本の創傷ケア管理デバイス市場の主要プレーヤーは誰ですか?
Smith & Nephew、Medtronic、B. Braun SE、3M、Coloplast Groupが日本の創傷ケア管理デバイス市場で事業を展開する主要企業です。
本レポートは日本の創傷ケア管理デバイス市場の何年分をカバーしていますか?
本レポートは日本の創傷ケア管理デバイス市場の過去市場規模として2019年、2020年、2021年、2022年、2023年、2024年のデータをカバーしています。また、2025年、2026年、2027年、2028年、2029年、2030年の日本の創傷ケア管理デバイス市場規模を予測しています。
最終更新日:



