
チリ創傷ケア管理デバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
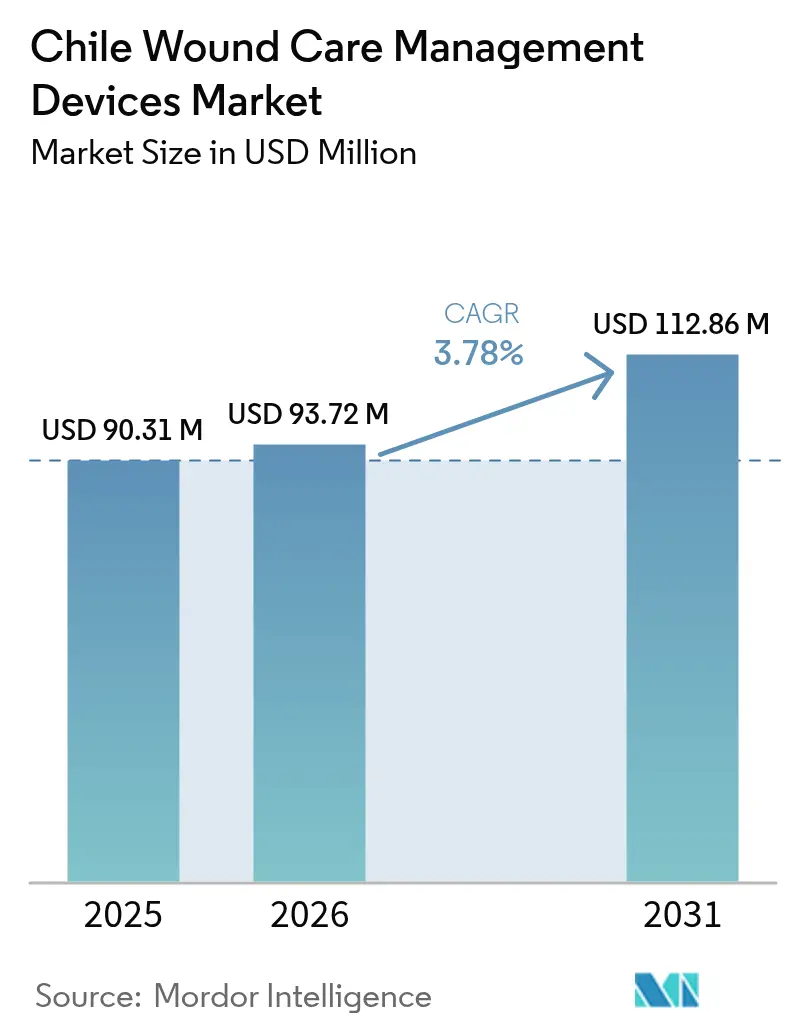
| 基準年の市場規模 (2025) | 90.31 百万米ドル |
| 市場規模 (2026) | 93.72 百万米ドル |
| 市場規模 (2031) | 112.86 百万米ドル |
| Growth Rate (2026 - 2031) | 3.78 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるチリ創傷ケア管理デバイス市場分析
チリ創傷ケア管理デバイス市場規模は2025年に9,031万米ドルと評価され、2026年の9,372万米ドルから2031年には1億1,286万米ドルに達すると推定され、予測期間(2026年~2031年)中のCAGRは3.78%となっています。この成長曲線は、高齢化社会への人口動態の変化、持続的な糖尿病負担、および病院インフラの近代化を反映しています。民間ISAPRE施設における外科手術件数は公立FONASA病院の2.8倍であり、高度なドレッシング、閉鎖システム、および陰圧創傷療法(NPWT)ユニットへの需要を加速させています [1]María Jesús Lira、"公的・民間医療保険間における整形外科手術へのアクセス格差:全国人口ベース研究、" BMC筋骨格疾患、bmcmusculoskeletdisord.biomedcentral.com。専門創傷ユニットへの政府投資は、オンライン医薬品販売を可能にする規制改革と相まって、高度な製品への患者アクセスをさらに拡大しています。同時に、輸入依存型のサプライチェーンと外来患者への限定的な償還制度が短期的な勢いを抑制しているものの、チリ創傷ケア管理デバイス市場の上昇軌道を妨げるには至っていません。
主要レポートの要点
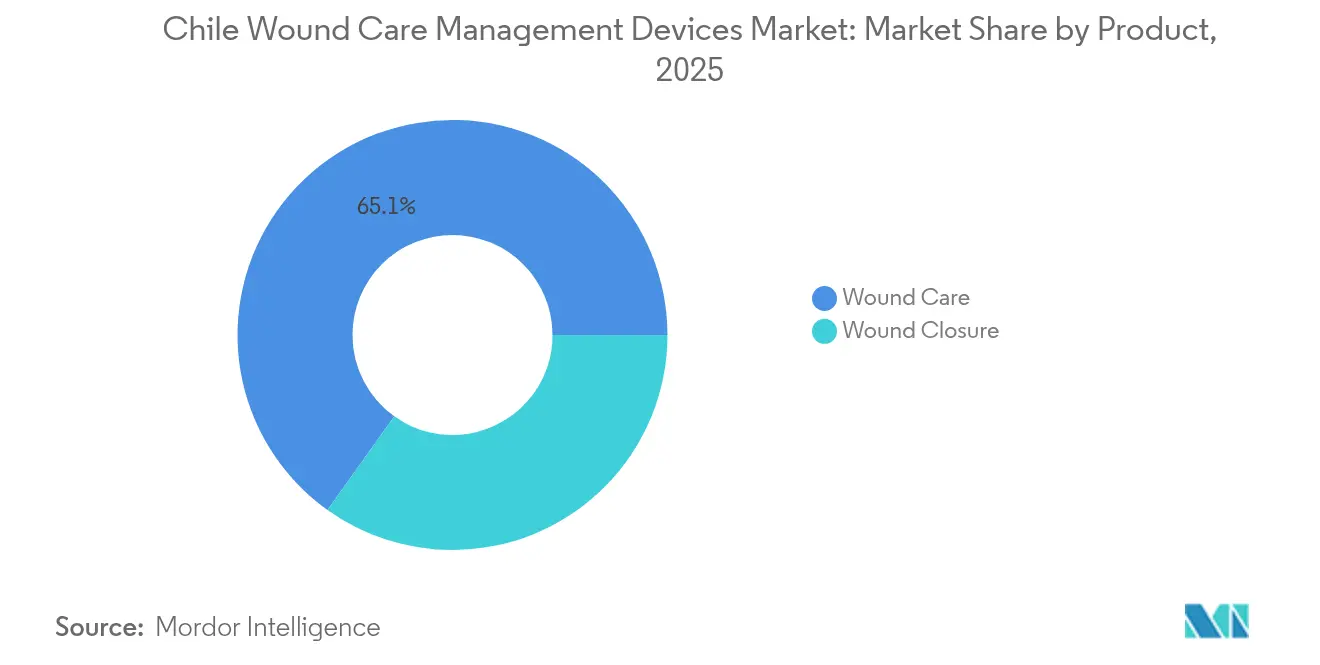
- 製品カテゴリー別では、創傷ケアデバイスが2025年のチリ創傷ケア管理デバイス市場シェアの65.12%を占め、一方で創傷閉鎖は2031年までに4.21%のCAGRで拡大する見通しです。
- 創傷タイプ別では、慢性創傷が2025年のチリ創傷ケア管理デバイス市場規模の61.85%のシェアを保持し、急性創傷は2031年までに4.24%のCAGRで拡大すると予測されています。
- エンドユーザー別では、病院および専門創傷クリニックが2025年に51.98%のシェアを占め、在宅医療環境が4.38%のCAGRで最も速く成長する見込みです。
- 購入形態別では、機関調達が2025年の取引の64.62%を支配し、小売・OTCチャネルは2031年までに4.27%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
チリ創傷ケア管理デバイス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 慢性創傷、潰瘍、糖尿病性潰瘍の負担増大 | +1.2% | 全国的、サンティアゴ、バルパライソ、コンセプシオンに集中 | 長期(4年以上) |
| 道路交通事故およびスポーツ事故による負傷発生率の増加 | +0.8% | 全国的、都市部でより高い影響 | 中期(2~4年) |
| 高齢化人口による高度な創傷ケアへの需要増加 | +1.1% | 全国的、首都圏地域で加速 | 長期(4年以上) |
| 公立病院創傷ユニットへの政府投資 | +0.6% | 全国的、医療過疎地域を優先 | 中期(2~4年) |
| 民間医療保険の適用拡大による高度創傷ケア採用の促進 | +0.7% | 全国的、サンティアゴ、バルパライソ、コンセプシオンで早期利益 | 中期(2~4年) |
| 国内製造によるコスト競争力のあるNPWTシステムの台頭 | +0.4% | 全国的、中央地域に製造拠点を集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
慢性創傷、潰瘍、糖尿病性潰瘍の負担増大
糖尿病はチリ成人の11%に影響を与え、糖尿病性足潰瘍はその患者の11%に発症し、高度なドレッシング、NPWTユニット、および四肢温存技術への持続的な需要をもたらしています。静脈性潰瘍は全国の慢性創傷の70%を占め、褥瘡は入院患者の28%に発生し、公立・民間病院双方における材料消費量を増加させています。四肢温存を優先する多職種連携プログラムが首都圏病院から地方センターへと広がり、マイクロサージャリー技術および組織再生デバイスの採用を促進しています。費用対効果の高い国内製造イニシアチブは公共部門を対象としており、価格圧力にもかかわらずチリ創傷ケア管理デバイス市場のアクセス性を確保しています。
道路交通事故およびスポーツ事故による負傷発生率の増加
急速な都市化とスポーツ参加の増加は、外傷件数の増加と術後創傷ケアニーズの高まりをもたらしています。救急部門では、閉鎖時間を短縮し感染リスクを低減する組織接着剤や外科用ステープラーの導入が進んでいます。ISAPRE施設がこれらの高度なツールをいち早く導入しますが、全国的な外傷プロトコルの標準化に伴い、FONASA病院への普及も期待されています。この経路はチリ創傷ケア管理デバイス市場の中期的成長を支え、使い捨て閉鎖・ドレッシングキットへの需要を強化しています。
高齢化人口による高度な創傷ケアへの需要増加
2040年までに、チリの人口の20%以上が60歳以上となり、多疾患併存が持続的な管理を必要とする複雑な創傷プロファイルをもたらします。在宅医療プログラムでは参加者の73.8%が高依存度の高齢者であることが記録されており、保健省は予防、迅速な診断、エビデンスに基づく治療選択を強調した老年看護ガイドラインを公表しています。その結果、使いやすいフォームドレッシング、銀含浸抗菌剤、およびポータブルNPWTデバイスがチリ創傷ケア管理デバイス市場で支持を集めています。
公立病院創傷ユニットへの政府投資
チリが米州プライマリーヘルスケア同盟に加盟したことは、多職種チームが配置された専門創傷ユニットを含む公立病院の能力向上へのコミットメントを強調しています [2]汎米保健機構(PAHO)、"チリが米州プライマリーヘルスケア同盟に加盟した最新の国となる、" paho.org。調達方針は費用対効果の高い標準化キットを重視しており、ガーゼ、ハイドロコロイド、および第2世代NPWTシステムの国内サプライヤーに門戸を開いています。その結果としてのインフラ整備は公立・民間施設間の治療格差を縮小し、チリ創傷ケア管理デバイス市場を支える予測可能な需要の流れをもたらしています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高度な創傷ケアデバイスの高い治療費 | -0.9% | 全国的、公共医療部門でより大きな影響 | 中期(2~4年) |
| 外来創傷療法への限定的な償還 | -0.7% | 全国的、公的・民間部門双方に影響 | 長期(4年以上) |
| 地方病院における認定創傷ケア看護師の不足 | -0.5% | 全国的、農村部および周辺地域に集中 | 中期(2~4年) |
| 為替変動に脆弱な輸入依存型サプライチェーン | -0.3% | 全国的、プレミアムデバイスセグメントでより高い影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高度な創傷ケアデバイスの高い治療費
商業的なNPWTセッションは1回の治療につき870米ドルを超えるのに対し、オープンソースの代替品は75米ドル未満であり、58倍の差が公共部門での普及を制限しています。医療費支出が総支出の30%を超えるため、民間患者も自己負担の重圧を経験しており、プレミアムデバイスの普及を制限しています。国内のイノベーターが手頃な価格のNPWTキットを試作していますが、規制上の認可が依然として障壁となっており、採用を遅らせ、チリ創傷ケア管理デバイス市場をわずかに抑制しています [3]Carla Castillo-Laborde、"チリにおける慢性疾患治療のための医薬品へのアクセス:国内5地域における患者の障壁と促進要因の定性的分析、" BMC保健サービス研究、bmchealthservres.biomedcentral.com。
外来創傷療法への限定的な償還
チリの保証給付制度は多くの慢性創傷消耗品を対象外としており、患者を自費購入に向かわせています。このギャップは、臨床的必要性にもかかわらず在宅NPWTや高度なドレッシングの広範な使用を妨げ、複雑な症例を入院環境に戻す方向に誘導しています。オンライン薬局がアクセス障壁を部分的に緩和していますが、チリ創傷ケア管理デバイス市場における在宅管理の潜在力を最大限に引き出すには、持続的な政策改革が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:創傷ケアの優位性がイノベーションを牽引
2025年、創傷ケアデバイスは慢性潰瘍および褥瘡の有病率により、チリ創傷ケア管理デバイス市場シェアの65.12%を占めました。高度なドレッシングは従来のガーゼと比較してドレッシング交換回数を47.1%削減し、コストを58.6%節約し、三次病院での急速な普及を促進しています。創傷ケア製品のチリ創傷ケア管理デバイス市場規模は、公立クリニックの手頃な価格のギャップを埋める国内NPWTプロトタイプに支えられ、2031年までに3.92%のCAGRで成長すると予測されています。従来の材料は資源が限られた農村病院で依然として流通しており、銀およびハイドロゲルの製品は民間施設で最も速く拡大しています。
創傷閉鎖は整形外科手術件数の増加とスポーツ外傷修復に牽引され、4.21%のCAGRで最も速く成長する製品カテゴリーです。外科用ステープラーとシアノアクリレート接着剤は手術室時間を短縮し感染リスクを低下させ、民間・公立の外科医双方にとって魅力的なものとなっています。2024年のデバイス臨床試験登録件数33件の増加は、多国籍企業がチリを次世代閉鎖プラットフォームの試験場と見なしていることを示しており、チリ創傷ケア管理デバイス市場をさらに豊かにしています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


創傷タイプ別:慢性創傷が人口動態の現実を反映
慢性創傷は2025年のチリ創傷ケア管理デバイス市場規模の61.85%を占め、主に糖尿病性足潰瘍、静脈性下肢潰瘍、および寝たきり高齢者の褥瘡に起因しています。多職種の四肢温存チームは、ドレッシングの使用期間を延長し切断を最小化する上皮成長因子療法と統合的免荷プロトコルを主流化しています。高度な圧迫システムは公立糖尿病クリニックで着実に採用されており、チリ創傷ケア管理デバイス市場全体における慢性創傷用品の長期的な需要基盤を確認しています。
急性創傷は都市部の外傷件数の増加に伴い4.24%のCAGRで拡大しています。救急サービスは、閉鎖を加速しながら感染を抑制する使い捨てステープリングキットと抗菌縫合材料を導入しています。サンティアゴやバルパライソなどの首都圏地域でのアドベンチャースポーツの人気は、活動への早期復帰を支援する防水粘着ドレッシングへの小売需要を促進しています。この勢いにより、急性セグメントはチリ創傷ケア管理デバイス市場への活発な貢献者であり続けています。
エンドユーザー別:在宅医療の変革が加速
病院および専門創傷クリニックは2025年に51.98%の収益を占め、高度なドレッシング、生物製剤、およびNPWTの高い使用率を維持しています。しかし、分散型ケアへの移行により、ポータブルデバイスと簡単に使用できるドレッシングが普及する患者の自宅へと成長が移行しています。在宅ケアセグメントは全国的な老年看護ガイドラインと家族介護者トレーニングプログラムに支えられ、2031年までに4.38%のCAGRで成長すると予測されています。その結果、チリ創傷ケア管理デバイス市場は、一般の人が使用するのに適した小型バッテリー駆動のNPWTユニットと簡略化されたドレッシングキットに向けて継続的にイノベーションを進めています。
長期ケア施設は、移動制限のある入居者に対する定着した褥瘡プロトコルにより安定したシェアを維持しています。地方病院では、認定創傷看護師の不足が、手動監視を軽減する摩耗インジケーター付きフォームドレッシングとプリセット吸引ポンプの採用を促進しています。これらのダイナミクスが総合的にチリ創傷ケア管理デバイス市場内の顧客基盤を拡大しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
購入形態別:小売チャネルが勢いを増す
機関調達は費用対効果とサプライチェーンの信頼性を優先する集中入札により、2025年の注文の64.62%を支配しました。国内メーカーは全国的な処方集を満たす標準化キットで公共バイヤーを獲得することでこの環境を活用しています。これらの大量契約はチリ創傷ケア管理デバイス市場の予測可能な需要パターンを支えています。
小売・OTCチャネルは、規制変更により認可されたオンライン薬局が創傷製品を患者に直接発送できるようになったことで、4.27%のCAGRで成長しています。償還のギャップに直面している慢性潰瘍患者は、フォームドレッシング、抗菌ゲル、および圧迫包帯を自費で購入することが増えています。薬局は宅配サービスと提携して首都圏全域で48時間以内の配送を保証し、利便性を高め、チリ創傷ケア管理デバイス市場内の電子商取引への消費者の信頼を促進しています。
地理的分析
チリの高度に集中した人口は、チリ創傷ケア管理デバイス市場の最大シェアをサンティアゴ首都圏に置き、バルパライソとコンセプシオンがそれに続きます。これらのハブは三次病院と民間外科センターの大部分を擁しており、高度なドレッシングをいち早く採用し、NPWTレンタルへの強い需要を生み出しています。これらの都市のISAPRE被保険者は、FONASA加入者の2.8倍の割合で手術を受けており、プレミアム創傷閉鎖システムの受容性の高い顧客層を確保しています。
首都圏以外では、アントファガスタやアタカマなどの北部マクロ地域は、専門家の少なさと長い紹介経路により、安定しているものの低い消費を示しています。アリカのBupa所有サン・ホセ・クリニックの売却は、業務効率を求める二次病院間での継続的な再編を例示しています。その結果、これらの地域の公共入札は予算制限に合った経済的なフォームドレッシングと再利用可能な圧迫包帯を優先しますが、それでもチリ創傷ケア管理デバイス市場に需要量を追加しています。
ロス・リオスやアイセンなどの南部地域では、厳しい気候と分散したコミュニティが物流を複雑にし、輸入デバイスのリードタイムを延長しています。遠隔フォローアップと看護師指導による在宅ドレッシング交換を可能にすることで、政府のテレヘルスおよびプライマリーケア創傷プログラムへの投資がアクセスのギャップを埋めています。インフラが改善するにつれ、ポータブルNPWTと感染制御ドレッシングの地域消費が増加し、チリ創傷ケア管理デバイス市場全体を段階的に押し上げています。
ニュブレ保健サービスは糖尿病スクリーニングカバレッジが49.5%と最も高く、早期潰瘍介入を支援する強固な慢性疾患管理インフラを示しています。対照的に、中央首都圏サービスは15%と低く、都市部内でも格差があることを示しています。官民連携プログラムは、移動式創傷キャラバンと共有臨床ローテーションスキームを通じてこれらのギャップに対処しており、チリ創傷ケア管理デバイス市場が純粋に首都圏ベースではなく全国的な基盤で拡大することを確保しています。
規制環境
チリの医療機器は、医薬品公衆衛生研究所(ISP)が医療機器機能(ANDID/ANDIM経路を含む)を通じて規制しており、衛生管理は衛生法典(第111条を含む)および最高勅令第825号(1998年)に基づいている。製造業者および流通業者にとって、重要な構造的要件は、国内に直接的な拠点がない場合、現地の法定代理人または認可された保有者を通じて、国内で衛生登録を保持・維持できることである。
2026年3月に保健省が免除法令第25号を公表したことで監督範囲が拡大し、追加の医療機器およびIVDのカテゴリーが強制的衛生管理の対象に組み入れられた。この拡大により、創傷管理(NPWTおよび閉創関連器材を含む)で使用される規制対象機器ラインにおいて、輸入業者およびブランド所有者のコンプライアンス業務負担が増加し、登録および市販後の義務が、公共調達要件と並んで市場アクセスを左右するより中心的な決定要因となっている。
バリューチェーン分析
チリの創傷管理機器のバリューチェーンは、輸入完成機器および部品を基盤としている。多国籍製造業者は、ISPの衛生登録および適合文書を管理する現地の認可流通業者および代理店を通じて供給を行う。そこから製品は、一般的にサンティアゴの物流インフラを中心とした国内物流拠点を経由して、病院や専門クリニックのチャネルへ、そして許可される場合は小売およびオンライン薬局の配送を通じて在宅ケアへと流通していく。
公的ネットワークにおける需要の集約と入札は下流の流れを形成しており、集中購買の仕組み(数百種類の医療機器品目を対象とするCENABASTのプログラミングを含む)および機関調達が、この市場において主要な購買形態を占めている。バリューチェーンにおける主要な摩擦点は依然として輸入依存であり、外国為替リスクや海上輸送リードタイムへの影響を含み、規制対象範囲の拡大に伴う行政負担も続いている。勅令第5号(2025年)および免除法令第25号(2026年3月)は、規制対象の創傷管理機器における適合的な現地代理体制、信頼できる文書管理、および一貫したアフターサービス支援の重要性を高めている。
競合環境
チリ創傷ケア管理デバイス市場は中程度の集中度を示しており、多国籍企業と機動力のある地元企業がシェアを分け合っています。Smith+Nephewは2025年第1四半期に高度創傷管理ポートフォリオで3.8%の成長を報告し、フォームドレッシングとNPWTへの需要を要因として挙げています。最近の7,500万米ドルの国防総省との契約は、チリのバイヤーに届く技術的波及効果をもたらす可能性があります。Baxter Internationalも、病院がドレッシングおよび閉鎖在庫を補充する中、医療製品・療法ユニットで高い一桁台の成長を記録しました。
国内のイノベーターは、公共部門の厳格な価格上限に対応するため、地元調達部品を使用した低コストNPWTデバイスに注力しています。75米ドル未満の価格のプロトタイプポンプが臨床パイロット研究を完了しており、進行中の規制審査は2026年の市場参入を目指しています。これらの動向は、チリ創傷ケア管理デバイス市場において輸入システムへの魅力的な代替品を提供することで競争を激化させています。
医薬品流通業者と医療機器企業間の戦略的提携により、抗菌ドレッシングと経口抗生物質または疼痛管理キットをパッケージ化したバンドル提供が可能になっています。このような統合は、ベンダーの断片化を軽減する包括的なソリューションを求める病院調達部門に訴求しています。同時に、チリが地域の臨床試験ハブとしての役割を果たしていること(2024年に33件のデバイス試験を主催)は、グローバル企業が国内子会社を設立することを促し、チリ創傷ケア管理デバイス市場全体のイノベーションの水準を高めています。
チリ創傷ケア管理デバイス業界リーダー
Smith & Nephew
Solventum
Medtronic
Convatec
Coloplast
- *免責事項:主要選手の並び順不同


市場機会と将来展望
主要な機会の一つは、免除法令第25号(2026年3月19日公表)に続く、拡大された医療機器衛生管理体制の運用化を図る供給業者およびプロバイダーの支援であり、ISP登録資料の準備加速や、規制対象の創傷管理機器ラインを扱う現地代理店の能力強化を含む。コンプライアンスに準拠した市場アクセスと供給継続性を両立できる企業は、公共入札や集約調達においても優位性を得られ、CENABASTの2026年年次プログラミングは427の医療機器を対象とし、公衆衛生ネットワーク全体での標準化された導入経路を支えている。
サンティアゴを超えた地方の医療経路への技術普及は、公立病院における複雑創傷への取り組みを通じて確認でき、入院を減らし外来および在宅への移行を支援する高度な標準化された解決策の余地を生み出している。例えば、ラ・セレナ病院は、糖尿病性足病変を含む複雑創傷の治療にDr. Invivoの3Dバイオプリンティングプラットフォーム(Rokit Healthcare製、Varifarmaが導入)を使用したと報告しており、これはトレーニング、消耗機器のバンドル化、紹介ネットワークの連携を通じて再現可能な地域的な参照モデルを提供している。また、2026年6月に強調されたAIおよび相互運用性の取り組みを含む保健省のデジタル化の優先事項は、分散した地域に展開されるNPWTおよびその他の再利用可能な機器について、在庫トレーサビリティ、使用状況分析、サービスモデルを統合する供給業者にとっての機会を後押ししている。
最近の業界動向
- 2026年5月:ConvaTec Chile S.A.は、創傷およびストーマケア関連製品を含む医療用品について、チリで複数の公共調達取引を記録した。これは、入札対応力と現地供給能力を備えた供給業者にとって、Mercado Publicoの購買活動が近い将来の需要指標としての役割を強めていることを示している。
- 2026年3月:チリ保健省は免除法令第25号を公表し、衛生法典第111条に基づく強制的衛生管理体制に医療機器およびIVDの39カテゴリーを追加した。この変更により、規制対象の創傷管理機器の継続的な商業化のために、ISP登録、現地代理体制、および適合文書の重要性が高まっている。
- 2025年12月:Solventumは、3M Health Careからのスピンオフに伴い、現地配送センターを含むチリでの事業展開の構築を確認し、業界団体(ADIMECH)への参加を通じて現地エコシステムへの関与を強化した。この動きは、機関および小売経路向けに販売される創傷ケアポートフォリオの国内物流とチャネル支援を強化するものである。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、臨床および在宅環境において急性および慢性の創傷を予防、モニタリング、閉創、または治療するために、チリで販売・使用される創傷管理機器を対象としており、値は製造業者インボイスレベルの米ドルで追跡されている。
対象範囲の除外事項:消耗品である創傷被覆材および局所医薬品は、本サイジングにおいて機器として分類されていないため除外されている。
セグメンテーション概要
- 製品別
- 創傷ケア
- ドレッシング
- 従来のガーゼ・テープドレッシング
- 高度なドレッシング
- 創傷ケアデバイス
- 陰圧創傷療法(NPWT)
- 酸素・高気圧システム
- 電気刺激デバイス
- その他の創傷ケアデバイス
- 局所薬剤
- その他の創傷ケア製品
- ドレッシング
- 創傷閉鎖
- 縫合糸
- 外科用ステープラー
- 組織接着剤、ストリップ、シーラント、グルー
- 創傷ケア
- 創傷タイプ別
- 慢性創傷
- 糖尿病性足潰瘍
- 褥瘡
- 静脈性下肢潰瘍
- その他の慢性創傷
- 急性創傷
- 外科的・外傷性創傷
- 熱傷
- その他の急性創傷
- 慢性創傷
- エンドユーザー別
- 病院および専門創傷クリニック
- 長期ケア施設
- 在宅医療環境
- 購入形態別
- 機関調達
- 小売・OTCチャネル
データソース、市場サイジング、および検証
デスクリサーチ
デスク作業は、チリの医療需要と資金調達の指標をマッピングすることから始まり、それらを実用的な機器需要プールに変換した。チリ保健省の公表資料、国家統計発表、税関・貿易データポータル、WHOおよびPAHOのデータセットなどの公的資料に加え、糖尿病の有病率、圧迫損傷、手術件数を報告する査読済みの臨床・疫学文献を参照した。
価格設定と供給側の構造を確定するために、企業の開示資料や投資家向け資料、公共調達通知、病院・クリニックネットワークの公表資料、および機器の入手可能性と政策変更に関する信頼できる報道も確認した。必要な場合、有料サブスクリプションは、企業の財務情報、特許検索、出荷レベルの輸出入の背景情報の裏付けとしてのみ使用し、量とミックスの方向性を確認するための健全性チェックに用いた。これらのソース例は例示的なものであり、データ収集、検証、明確化のために追加の公的資料も随時使用した。
一次インタビューおよび調査
一次調査は、病院、専門創傷クリニック、在宅ケア経路においてチリで実際に採用されているものを検証すること、および急性創傷と慢性創傷の負荷の間で利用状況がどのように変化するかを確認することに重点を置いた。製造業者、流通業者、臨床利用者、および調達関係者と対話し、デスクリサーチの指標が現場の購買行動と一致しない場合に、価格帯、更新サイクル、チャネルミックスの前提を調整できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| 上位層:25% | 経営幹部(CXO):13% |
| 中間層:59% | 機能/部門責任者:34% |
| 中小規模プレイヤー:16% | マネージャー:53% |
市場サイジングと予測
サイジングは、公衆衛生指標、処置活動、機器導入率からチリの治療対象患者プールおよびケア設定のミックスを再構築した後、トップダウン方式で構築した。その総計は、機器カテゴリー別の平均販売価格のサンプルに予想されるユニット量を乗じるなど、選択的なボトムアップチェックに加え、輸入依存度とマージン構造を調整するための流通業者およびチャネルチェックによって裏付けられた。
この市場における主要なインプットには、糖尿病および血管疾患に関連する慢性創傷負荷、手術件数の動向、病院調達と小売または在宅ケア調達の対比パターン、NPWTおよび関連システムの一般的な治療期間、機器使用に関連する資本機器と消耗品の分割が含まれた。予測はシナリオ分析を用いて策定され、基本ケースの需要成長は、導入余地と予算の厳しさに関する一次フィードバックによって形作られ、その後、通貨タイミングおよび入札サイクルの遅延に対するストレステストが行われた。ボトムアップの見方にギャップがある場合は、類似のケア設定からの保守的な代替比率を使用し、最終系列を確定する前にインタビューで再確認した。
データ検証と更新サイクル
検証は複数の層で行われ、最終的な数値が単一の前提に依存しないようにしている。モデルの出力は、関連機器カテゴリーの輸入動向、公共調達活動、施設あたりの推定使用強度などの独立した指標と比較され、大きな差異があれば承認前に確認・記録された。
第2のアナリストによるレビューが行われ、数式、単位経済性のロジック、年次変動を再確認し、差異が明確な市場イベントで説明できない場合は、対象を絞った再接触を行った。レポートは毎年更新され、重要な政策、償還、または供給の混乱がある場合には中間更新が行われる。提供前には最終確認が行われ、クライアントがその時点で入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのチリ創傷管理機器市場サイジングと他の公表推計との比較
チリの創傷管理機器に関する公表された市場規模はしばしば異なるが、その理由はカテゴリー境界が一貫していないこと、また一部の調査が消耗品と機器を混在させたり、通貨換算に異なる価格ポイントやタイミングを用いたりしていることにある。また、病院支出のような単一の代替指標に依拠し、その支出のうち実際に機器ベースの療法に関連する割合を確認していない場合にも差異が生じる。
治療対象患者の経路、調達サイクル、インボイスレベルの価格設定を追跡することで、Mordor Intelligenceはモデルをチリで使用される機器収益に限定し、臨床実務パターンが変化した際には導入前提を更新し、隣接する創傷ケア消耗品からの過大計上を減らしている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 90.31 M (2025) | |
| 業界データプロバイダーA | USD 159.40 M (2025) | この対象範囲はより広範であるように見え、高圧酸素療法や圧迫システムなどの療法関連領域を含む場合があり、チリで通常使用される創傷管理機器の定義を超えて機器バスケットを拡大している。 |
| インサイト発行元B | USD 79.61 M (2024) | この推計はより早い年を基準としており、高度な被覆材などの製品ラインを強調しているため、消耗品を主要な市場境界として扱うか、耐久機器や療法機器として扱うかによって、数値が下方または上方に振れる可能性がある。 |
この差異は主に、何を機器として計上するか、使用される年、および販売額を計算する際に適用される価格レベルによって説明される。対象範囲を機器療法に固定し、その総計を貿易および調達の指標と相互確認することで、最終的な数値は今後の更新においても整合性を保ちやすく、再現しやすくなる。


レポートで回答される主要な質問
チリ創傷ケア管理デバイス市場の現在の規模はどのくらいですか?
市場は2026年に9,372万米ドルと評価されています。
最大のシェアを持つ製品カテゴリーはどれですか?
創傷ケアデバイスが2025年に65.12%の市場シェアでリードしています。
エンドユーザー別で最も速く成長しているセグメントはどれですか?
在宅医療環境が2031年までに4.38%のCAGRで拡大しています。
糖尿病はチリにおける創傷ケアソリューションへの需要にどのような影響を与えていますか?
糖尿病は成人の11%に影響を与え、高度なドレッシング、NPWT、および四肢温存技術への持続的な需要を牽引しています。
小売での創傷製品へのアクセスに影響を与える主要な規制変更は何ですか?
2020年の政令がオンライン医薬品販売を認可し、小売・OTCチャネルの成長を促進しています。
国内製造のNPWTシステムが重要な理由は何ですか?
療法コストを低下させ、公立病院での採用を容易にし、予算制約にもかかわらず市場拡大を支援しています。
最終更新日:



