
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 41.71 百万米ドル |
| 市場規模 (2026) | 46.28 百万米ドル |
| 市場規模 (2031) | 63.61 百万米ドル |
| 成長率 (2026 - 2031) | 6.57 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本のウォーターエンハンサー市場分析
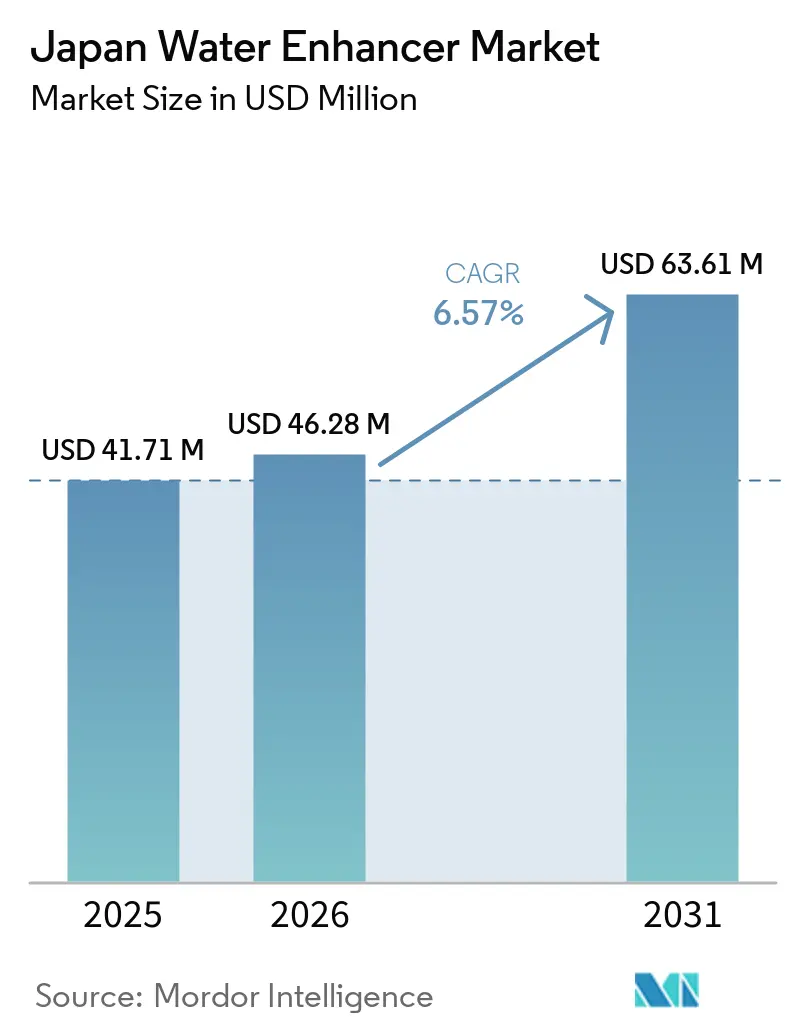
日本のウォーターエンハンサー市場規模は2025年に41.71 ミリオン 米ドルと評価され、2026年の46.28 ミリオン 米ドルから2031年には63.61 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは6.57%です。市場は、消費者が好みのフレーバー強度に合わせてカスタマイズできる形態で、利便性と機能性成分を組み合わせた水分補給製品への需要に支えられています。消費者はすでに持参または購入した水にドロップやパウダーを使用することができ、飲用機会ごとに別途レディ・トゥ・ドリンク飲料を購入する必要性を軽減できます。成長は、ブランドがこの習慣を簡便にしながら、信頼性の高い効能、認知度の高い成分、適切なパックサイズ、繰り返し使用に耐えうる許容できる味を提供できるかどうかにかかっています。確立されたスポーツドリンクやその他のレディ・トゥ・ドリンク製品は、既存の購買習慣に合致し、準備不要で即時消費できるため、依然として強力な代替品となっています。
主要レポートのポイント
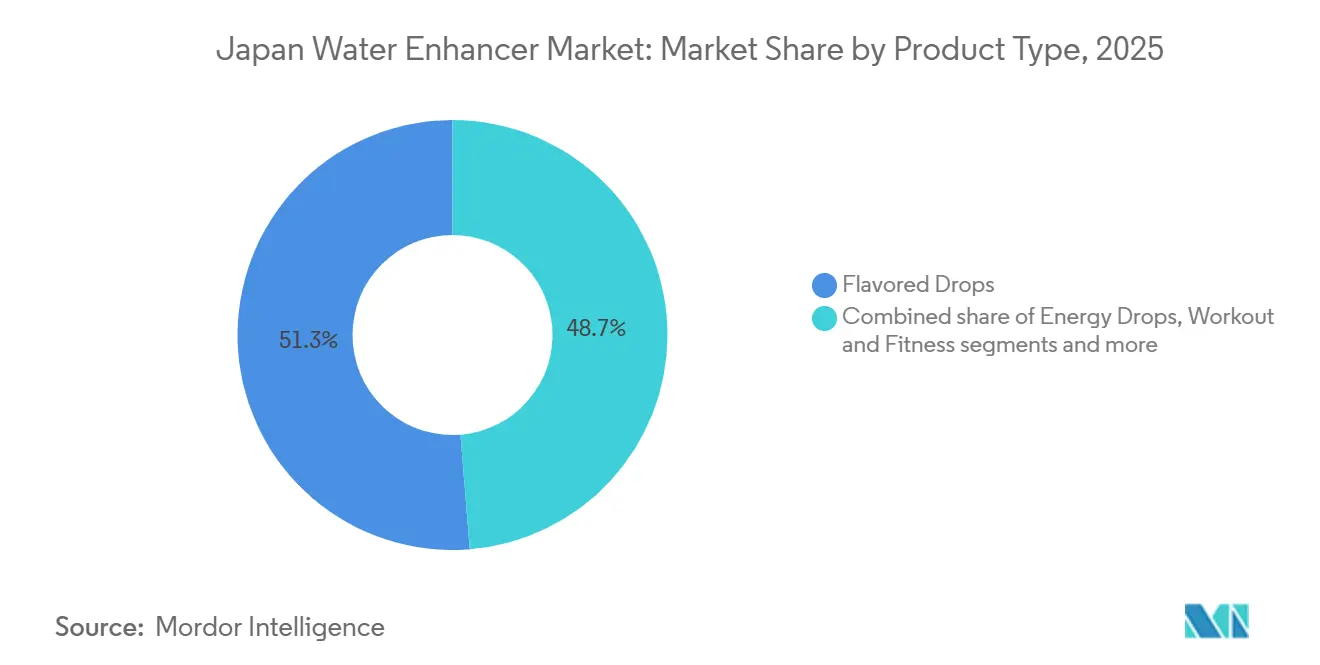
- 製品タイプ別では、フレーバードロップが2025年の日本のウォーターエンハンサー市場シェアの51.27%を占め、ワークアウト・フィットネスバリアントは2031年までに8.04%のCAGRで成長すると予測されています。
- 形態別では、液体製品が2025年のカテゴリー金額の85.26%を占め、パウダー製品は2031年までに8.49%のCAGRで拡大すると予測されています。
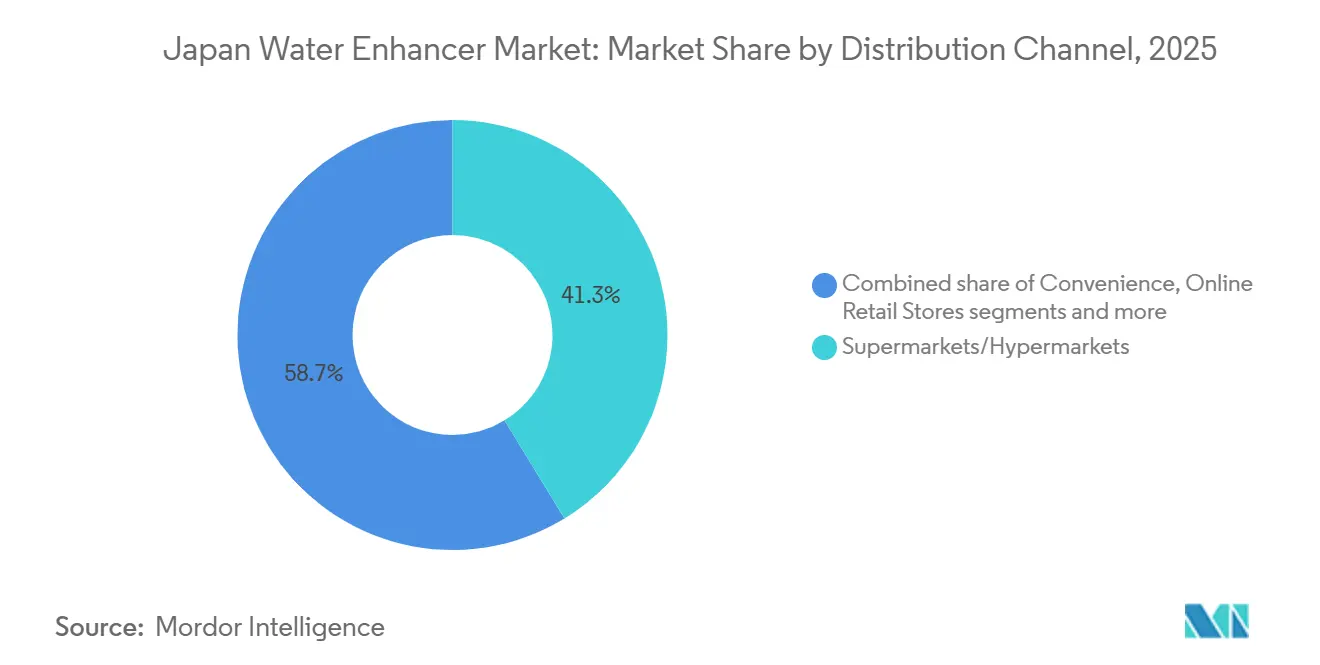
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2025年のカテゴリー金額の41.28%を占め、オンライン小売店は2031年までに8.67%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
日本のウォーターエンハンサー市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 機能性水分補給および栄養強化ウォーターエンハンサーへの需要拡大 | +1.8% | 全国;関東・関西の都市圏回廊で最も強い | 中期(2〜4年) |
| 低カロリー・無糖飲料に対する消費者嗜好の高まり | +1.5% | 全国;都市部・郊外市場で加速 | 短期(2年以内) |
| 健康・ウェルネス意識の向上 | +1.2% | 全国;日本の高齢化人口動態により増幅 | 長期(4年以上) |
| 利便性の高いポータブル飲料ソリューションへの需要拡大 | +1.0% | 全国;都市部の通勤回廊に集中 | 短期(2年以内) |
| スポーツ・フィットネス参加の拡大 | +0.9% | 全国;大都市圏の都道府県で最も高い普及率 | 中期(2〜4年) |
| フレーバーおよび処方における製品革新 | +0.7% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
機能性水分補給および栄養強化ウォーターエンハンサーへの需要拡大
日本の消費者は、電解質補給、ビタミン摂取、日常的なウェルネスサポートなど、基本的な水分補給を超えた効能を持つ飲料をますます求めるようになっています。このシフトにより、ウォーターエンハンサーメーカーは機能性成分を含む製品を開発し、従来の清涼飲料水に代わる利便性の高い選択肢を提供する機会が生まれています。水分補給製品への需要は、電解質補給に対する消費者の関心を高める日本の高温多湿な夏によっても支えられています。粉末ドリンクミックスや濃縮液体は、消費者が自宅、職場、または屋外活動中に飲料の濃度やフレーバーをカスタマイズすることを可能にします。メーカーは、健康志向の消費者にアピールするため、糖分を抑えた製品、機能性成分、より幅広いフレーバーを導入することで対応しています。
低カロリー・無糖飲料に対する消費者嗜好の高まり
日本の消費者は飲料を選ぶ際に糖分摂取量とカロリー含有量にますます注意を払うようになっており、低カロリー・無糖ウォーターエンハンサーへの需要を支えています。これらの製品は、砂糖入り清涼飲料水に一般的に伴うカロリー負荷なしに、普通の水にフレーバーを加える方法を消費者に提供します。メーカーは、魅力的な味わいを維持しながら低カロリー甘味料や無糖処方を使用した粉末ドリンクミックスや液体濃縮物を導入することで対応しています。このトレンドは、フルーツフレーバー、爽快感のある飲料、水分補給に特化した処方にわたる製品革新も促進していす。ウォーターエンハンサーは甘さとフレーバー強度の柔軟性を提供し、消費者が好みに応じて飲料をカスタマイズすることを可能にします。
スポーツ・フィットネス参加の拡大
日本では、スポーツやフィットネス活動への参加が、電解質を含む粉末ドリンクミックスやウォーターエンハンサーなど、利便性の高い水分補給ソリューションへの需要を支えています。日本のスポーツ庁によると、2025年度において20歳以上の成人の51.7%が週に少なくとも1回スポーツや運動に参加しており、定期的な身体活動参加者の相当な基盤を示しています[1]。ランニング、ジムでのトレーニング、サイクリング、レクリエーションスポーツなどの活動に従事する消費者は、準備と携帯が容易なフレーバー水分補給製品を求める場合があります。ウォーターエンハンサーは、運動、運動中、または運動後に飲料水にフレーバーを加え、選択した処方では電解質も補給できる便利な選択肢を提供します。メーカーは、ポータブルサシェ、低糖質水分補給ミックス、アクティブなライフスタイル向けに設計された製品を開発することで、この需要を活用できます。
フレーバーおよび処方における製品革新
製品革新により、メーカーは新しいフレーバープロファイル、改良された処方、追加の機能性成分を通じてウォーターエンハンサーを差別化するよう促されています。日本の消費者は、電解質補給、ビタミン摂取、糖分摂取量の削減などの効能と味を組み合わせたフルーツベースのフレーバーや水分補給に特化した製品を選択できます。例えば、2026年2月、クラシエはスカイウォーター粉末スポーツドリンクシリーズのリニューアルを発表し、既存のグレープおよびグレープフルーツバリアントの改良とともに新しいレモンフレーバーを導入し、更新された製品は2026年3月9日から日本で展開されました。レモンバリアントはゼロシュガー・ゼロカロリーを特徴とし、グレープ処方にビタミンDとカルシウムが含まれ、グレープフルーツバリアントにはクエン酸が含まれています。このような展開は、メーカーがフレーバーの多様化と処方の強化を活用して、異なる消費者の嗜好と水分補給ニーズに対応している方法を示しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 確立されたボトル入り飲料形態に対する消費者嗜好 | -1.4% | 全国;コンビニエンスストアでの購買習慣が定着した小規模都市でより顕著 | 長期(4年以上) |
| 機能性成分に関連する味と口当たりの課題 | -0.8% | 全国 | 中期(2〜4年) |
| 食品成分および栄養表示に関する規制要件 | -0.6% | 全国;東京でより顕著 | 中期(4年以上) |
| 人工甘味料および人工フレーバーに対する消費者の懐疑心 | -0.5% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
確立されたボトル入り飲料形態に対する消費者嗜好
日本の消費者がレディ・トゥ・ドリンクのボトル入り飲料を好む確立された嗜好は、特に利便性と即時消費を優先する消費者の間で、ウォーターエンハンサーの普及を制約する可能性があります。ボトル入り水、フレーバーウォーター、スポーツドリンク、機能性飲料は、日本全国のコンビニエンスストア、スーパーマーケット、自動販売機、その他の小売チャネルを通じて広く入手可能です。これらの製品は、消費者が濃縮物を計量したり、パウダーを溶かしたり、追加の準備材料を携帯したりする必要をなくします。これに対し、ウォーターエンハンサーは飲料水へのアクセスを必要とし、特に移動中や外出先で飲料を購入する際に不便と感じる消費者もいる準備ステップが伴う場合があります。
機能性成分に関連する味と口当たりの課題
ウォーターエンハンサーへの機能性成分の配合は、味と口当たりの課題を生み出し、日本の消費者への普及を妨げる可能性があります。電解質、ビタミン、ミネラル、アミノ酸、特定の低カロリー甘味料などの成分は、高濃度で使用した場合に苦味、塩味、金属味、または人工的な後味をもたらす可能性があります。メーカーは、製品が幅広い消費者層にアピールするよう、望ましい機能的効能とフレーバーの品質、甘さ、飲みやすさのバランスを取る必があります。これらの処方上の課題は、企業がフレーバーマスキング、成分の組み合わせ、繰り返しの官能評価に投資するため、製品開発コストを増加させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:フレーバードロップが主力を維持しながらフィットネスバリアントが成長をリード
フレーバードロップは2025年の日本のウォーターエンハンサー市場シェアの51.27%を占め、最大の製品タイプとなりました。その地位は、消費者が幅広い飲用習慣を変えることなく、炭酸水や普通の水にフレーバーを加えられるというシンプルな使用事例を反映しています。シトラス、トロピカル、ミックスベリー、季節感のあるフレーバーは試用を促し、製品をさまざまな場面に適したものにします。フレーバードロップは、主な効能が選択したサービング強度での即時の味のカスタマイズであるため、フレーバー付きレディ・トゥ・ドリンク飲料に対してポジショニングしやすいです。エナジードロップは、缶入りエナジー飲料と比較する可能性があり、ポータブルな形態でカフェイン強化を求める学生やフィスワーカーにアピールします。
ワークアウト・フィットネスバリアントは2031年までに8.04%のCAGRで成長すると予測されており、製品タイプの中で最も強いペースです。これらの製品は、ワークアウト前、ワークアウト中、ワークアウト後の使用に適した水分補給、運動回復、電解質、BCAA、その他のアミノ酸成分を中心にポジショニングされています。消費者が成分の目的を理解し、フレーバーを許容できる場合、より高い機能性含有量はプレミアム価格設定を支持できます。Ajinomotoの2025年2月のaminoVITAL ami-katsuの発売は、アミノ酸デリバリーがエリートアスリートだけでなく、定期的な運動習慣を構築している消費者を対象にできることを示しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
形態別:液体が現在の使用をリードしながらパウダーがポータビリティを通じて拡大
液体製品は2025年のカテゴリー金額の85.26%を占め、液体が支配的な形態となりました。ドロップボトルは直感的で、消費者がサービング量をコントロールでき、パウダーが溶けるのを待つことなく使用できます。これらはフレーバーや機能性成分を短いステップで水に加えるというカテゴリーの中心的な提案に合致しています。液体形態はまた、確立された飲料サプライチェーンや、レディ・トゥ・ドリンク機能性ウォーターに対する消費者の親しみとも一致しています。この形態は、以前にミックスイン製品を使用したことのない購入者にカテゴリーを紹介するのにブランドを助けることができます。日本のウォーターエンハンサー市場は、シンプルな投与量と即時使用が試用への障壁を低減するため、特にボトル入り飲料と比較してい人々にとって、液体に傾いたままです。
パウダー製品は2031年までに8.49%のCAGRで成長すると予測されており、液体よりも速いペースです。サシェは持ち運びが容易で、より長期間保存でき、家庭での補充とオンラインでの繰り返し購入をサポートするパックで販売できます。パウダーはまた、処方がアミノ酸、電解質、またはクエン酸の制御された投与量を必要とする場合に機能性製品にも適しています。Ajinomotoは、500mlの水に溶かして5種類のアミノ酸とクエン酸をスポーツ回復のために含むパウダーとしてクエン酸チャージウォーターを販売しています。その成長は、速い溶解性、滑らかな口当たり、読みやすい準備説明、および混合ステップが障壁にならないようにするパック形態にかかっています。
流通チャネル別:店舗が発見を促進しながらオンライン小売が重要性を増す
スーパーマーケット・ハイパーマーケットは2025年のカテゴリー金額の41.28%を占め、最大の流通チャネルとなりました。これらの小売業者は、消費者がエンハンサーをボトル入り水、スポーツドリンク、フレーバーウォーター、ビタミンと比較できる計画的購買の場を提供します。棚の隣接性は重要で、以前にウォーターエンハンサーを検討したことのない買い物客に使用事例をより明確にすることができます。大型店舗はまた、マルチパックや複数のフレーバーを提供でき、家庭が定期的な買い物の際に製品を比較して補充することを可能にします。コンビニエンスストアは、ブランドが大きな初期コミットメントを必要としないコンパクトなパックや単品製品を提供する場合に、有用な試用場所として残ります。
オンライン小売店は2031年までに8.67%のCAGRで拡大すると予測されており、流通チャネルの中で最も速い成長率です。デジタルプラットフォームは、全国のスーパーマーケットへの掲載を確保したり、広範な店頭展開に資金を提供したりすることなく、小規模および国際的なブランドが消費者にアクセスすることを可能にします。Nestlé Health ScienceはNuunをアクティブなライフスタイルのための水分補給ブランドとして提示しており、集中したデジタルチャネルを通じてアクセスできる専門的な水分補給ブランドの関連性を示しています。日本の統計局は、2025年のオンライン飲料支出が10.8%増加したと報告しました[2]。オンラインショッピングは、フィットネスやウェルネスに関心のある消費者へのサブスクリプション、繰り返し購入パック、製品レビュー、ターゲットを絞ったコミュニケーションをサポートできます。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
日本のウォーターエンハンサー需要は、密度の高い小売アクセスと利便性志向製品へのより高い関与が試用を支える関東、関西、中部の大都市圏回廊に集中しています。日本統計局は、2025年に日本の人口の51%が都市部の都道府県に居住していたと報告しました[3]。東京エリアは、大きな消費者基盤、集中的な小売カバレッジ、新しい飲料形態への露出を組み合わせているため、新製品の実用的な発売場所です。企業は、流通を拡大する前に、主要都市でフレーバープロファイル、パックサイズ、投与量の説明、機能的ポジショニングをテストできます。このアプローチは、地域の味の期待に合わない全国展開のリスクを軽減できます。
福岡、広島、仙台、札幌などの地方都市は、オンライン導の拡大のためのさらなる余地を提供します。日本統計局は、2025年に70歳以上の人々がオンライン支出で前年比最大の成長を記録し、15.9%であったことを発見しました。これは、日常的な栄養摂取を管理する消費者にアピールする可能性のあるビタミンや機能性バリアントに関連しています。オンラインチャネルは、大都市圏と地方都市中心部の間の流通格差を縮小できます。ブランドは、明確な情報、定期配送オファー、小さな試用パックを使用して、カテゴリーが地元の棚スペースへの依存を減らすことができます。
農村部や農業県は、ニッチな機能性製品の流通拠点が少なく、伝統的な飲料の選択肢との競争が激しいため、一人当たりの消費量が低くなる可能性があります。準備ステップは、完成した飲料を購入する強い習慣を持つ消費者にとっても魅力が低い場合があります。これらの地域は、即時の成長エンジンというよりも、拡大の後期段階になる可能性が高いです。日本のウォーターエンハンサー市場は、流通の制限と確立された飲料に対する消費者の嗜好の両方を克服する価値提案を必要とするでしょう。
競合環境
市場集中度
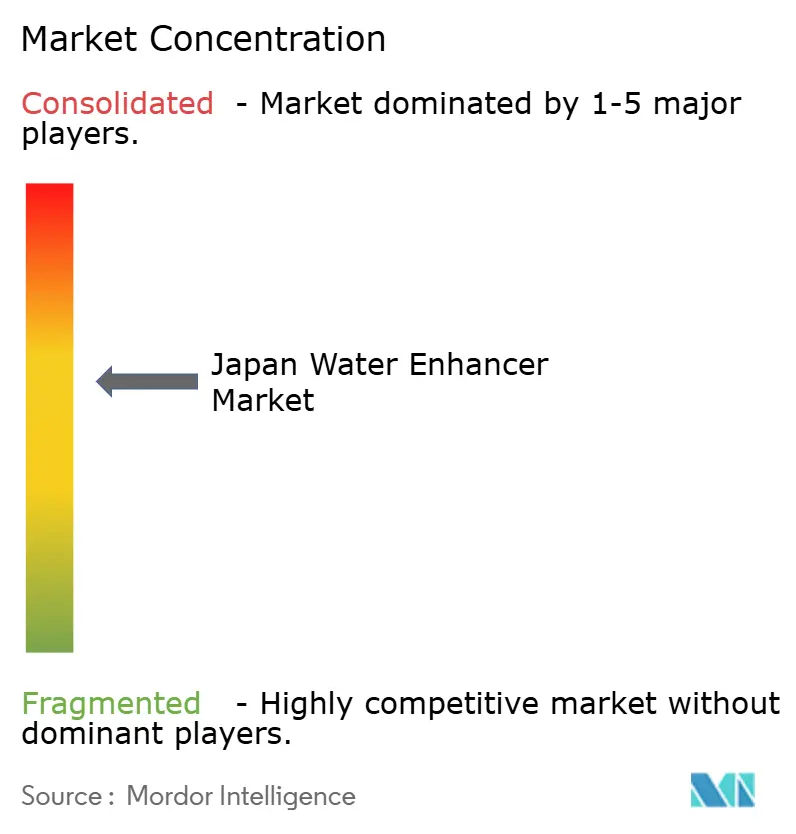
日本のウォーターエンハンサー市場は中程度に集約されており、確立された飲料メーカー、機能性飲料ブランド、フレーバー強化製品を提供する企業によって競争が形成されています。競合環境は、ブランド認知度、製品差別化、流通リーチ、および利便性の高いフレーバー水分補給オプションに対する変化する消費者嗜好に提供物を合わせる能力によって影響を受けています。確立されたプレーヤーは、既存の飲料ポートフォリオ、確立された小売関係、消費者の親しみから恩恵を受けており、これらは市場浸透と繰り返し購入をサポートできます。
企業は、製品革新、フレーバーの多様化、および異なる消費機会と消費者嗜好に対応する製品の開発を通じて競争しています。多様なフレーバープロファイル、利便性の高い形態、水分補給とウェルネスを中心にポジショニングされた製品の入手可能性は、企業が提供物を差別化すのに役立ちます。メーカーはまた、パッケージングの改善、マーケティング施策、従来の飲料に代わる選択肢を求める消費者にアピールする製品の導入を通じて市場プレゼンスを強化しようとしています。これらの戦略により、企業は競争の激しい飲料市場でブランドロイヤルティを構築しながら、進化する需要に対応できます。
流通能力と戦略的パートナーシップは、日本における競争上のポジショニングに影響を与える重要な要因であり続けています。スーパーマーケット、コンビニエンスストア、ドラッグストア、eコマースプラットフォームへのアクセスは、企業が製品の視認性を向上させ、より広い消費者基盤にリーチするのに役立ちます。確立された飲料企業は既存の流通ネットワークと小売関係を活用できる一方、小規模または専門ブランドはニッチなポジショニングと差別化された製品提供を通じて競争できます。全体として、競争は製品差別化、ブランド開発、価格戦略、流通拡大を中心に続くと予想され、企業は利便性の高いパーソナライズされた水分補給オプションへの消費者需要に応えることでポジションを強化しようとしています。
日本のウォーターエンハンサー産業リーダー
-
Otsuka Pharmaceutical Co., Ltd.
-
Nestlé S.A.
-
The Kraft Heinz Company
-
PepsiCo, Inc.
-
Suntory Holdings Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:Otsuka Pharmaceutical Co., Ltd.は、日本で500mlの飲料を準備するためのポカリスエット イオンウォーター パウダースティックパケットを発売しました。税抜き1本90円で販売されるこの製品は、再利用可能なウォーターボトル向けのポータブル形態を提供し、自宅、職場、学校、または通勤中の日常的な水分補給に対応しています。
- 2026年2月:クラシエフーズは、スカイウォーター粉末スポーツドリンクシリーズのリニューアルを発表し、2026年3月から日本のスーパーマーケットとドラッグストアで新しいレモンフレーバーを導入しました。同社はまた、低糖質または無糖オプション、電解質補給、便利な準備を強調しながら、既存のフレーバーを更新しました。
- 2025年9月:アサヒ飲料は、PLUS Calpis健康志向飲料シリーズの初の希釈タイプ製品として、PLUS Calpis 睡眠・腸活ケア(希釈タイプ)とPLUS Calpis 免疫サポート(希釈タイプ)を日本で発売しました。これらの濃縮製品は水または炭酸水と混合でき、1本あたり約9日分のサービングを提供します。
日本のウォーターエンハンサー市場レポートの範囲
ウォーターエンハンサーは、飲料水に加えてその味、フレーバー、または機能的特性を改善するための濃縮液体、パウダー、またはタブレットベースの製品です。日本のウォーターエンハンサー市場は、製品タイプ、形態、流通チャネルによってセグメント化されています。製品タイプに基づき、市場はフレーバードロップ、エナジードロップ、ワークアウト・フィットネス、その他の製品タイプにセグメント化されています。形態に基づき、市場はパウダーと液体にセグメント化されています。流通チャネルに基づき、市場はスーパーマーケット・ハイパーマーケット、コンビニエンスストア、オンライン小売店、その他の流通チャネルにセグメント化されています。各セグメントについて、市場規模と予測は金額ベース(百万米ドル)で行わています。
製品タイプ別
| フレーバードロップ |
| エナジードロップ |
| ワークアウト・フィットネス(電解質/BCAA) |
| その他の製品タイプ(ビタミンおよびその他の機能性ドロップ) |
形態別
| パウダー |
| 液体 |
流通チャネル別
| スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア |
| オンライン小売店 |
| その他の流通チャネル |
| 製品タイプ別 | フレーバードロップ |
| エナジードロップ | |
| ワークアウト・フィットネス(電解質/BCAA) | |
| その他の製品タイプ(ビタミンおよびその他の機能性ドロップ) | |
| 形態別 | パウダー |
| 液体 | |
| 流通チャネル別 | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア | |
| オンライン小売店 | |
| その他の流通チャネル |
レポートで回答される主要な質問
日本でウォーターエンハンサーへの需要を促進しているものは何ですか?
需要は、機能性水分補給、低糖質嗜好、ポータブル形態、運動前後の使用によって支えられています。このカテゴリーは、ブランドが味のカスタマイズと認知度の高い機能的効能を組み合わせようとする中、2031年までに6.57%のCAGRで成長すると予測されています。
日本でウォーターエンハンサーの売上をリードしている製品タイプはどれですか?
フレーバードロップは、親しみやすくシンプルなフレーバーカスタマイズの使用事例を提供するため、2025年に51.27%の金額シェアでリードしています。その幅広い訴求力は、消費者が選択したサービング強度で炭酸水や普通の水にフレーバーを加えられることから生まれています。
日本で最も速く成長しているウォーターエンハンサーの形態はどれですか?
パウダー製品は、ポータブルサシェ、制御された機能性投与量、長期保存、繰り返し購入パックでの容易な配送に支えられ、2031年までに8.49%のCAGRで成長すと予測されています。
日本でウォーターエンハンサーの販売チャネルとして最も速く拡大しているのはどれですか?
オンライン小売店は2031年までに8.67%のCAGRで成長すると予測されています。このチャネルは、まだ広範な実店舗への掲載を持たない小規模ブランドのサブスクリプション、繰り返し購入パック、製品教育、アクセスをサポートします。
レディ・トゥ・ドリンク飲料がウォーターエンハンサーの普及を制約するのはなぜですか?
レディ・トゥ・ドリンク製品は準備不要で、確立された購買習慣に合致しています。エンハンサーは、水に製品を加えるという追加ステップを正当化するために、魅力的なフレーバー、ポータビリティ、機能的価値、またはサービング柔軟性を提供する必要があります。