
日本NDT市場規模とシェア
市場概要
| 調査期間 | 2019 - 2030 |
|---|---|
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2019 - 2023 |
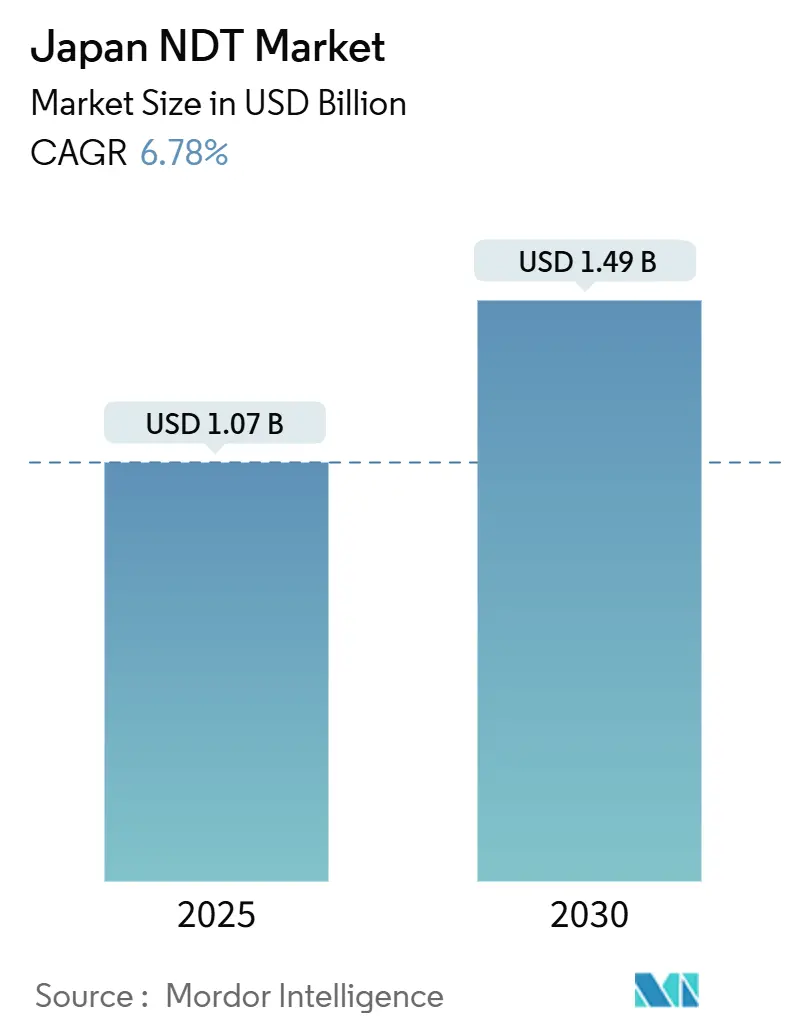
| 市場規模 (2025) | 1.07 十億米ドル |
| 市場規模 (2030) | 1.49 十億米ドル |
| 成長率 (2025 - 2030) | 6.78 % |
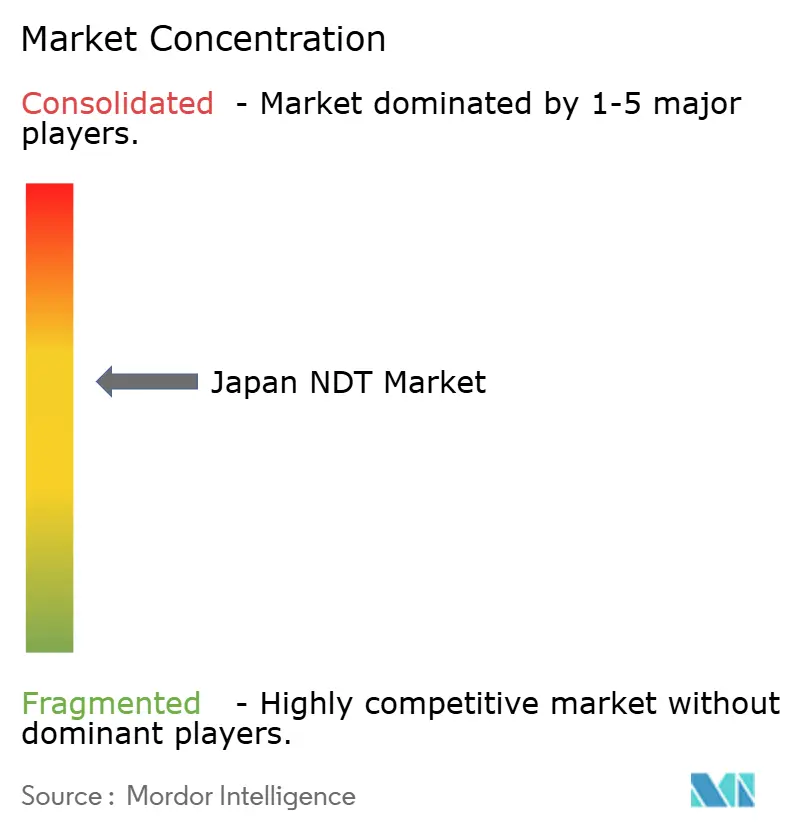
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本NDT市場分析
日本NDT市場規模は2025年に10億7,000万USDと推定され、2030年までに14億9,000万USDに達すると予測されており、予測期間中の年平均成長率(CAGR)は6.78%を示しています。インフラ改修、半導体生産能力の拡大、航空宇宙メンテナンスへの旺盛な設備投資が安定した需要を牽引する一方、政府補助金とデジタル工場インセンティブがデータ中心の検査プラットフォームの普及を加速させています。東京、九州、中京工業地帯のクラスターは、航空機MROハンガー、半導体ファブ、高精度自動車工場を擁し、認定非破壊検査を必要とすることで成長を牽引しています。水素経済への投資拡大、資産寿命に関する規制強化、インダストリー4.0プログラムが、自動化超音波探傷、渦電流探傷、AI画像解析機器の対象市場を拡大しています。同時に、レベルIII資格者の不足とフェーズドアレイシステムの高コストが、ハイブリッドサービスモデル、クラウドアナリティクス、遠隔診断の採用を促し、日本の厳格な品質基準を満たしながら現場での作業時間を削減しています。
主要レポートのポイント
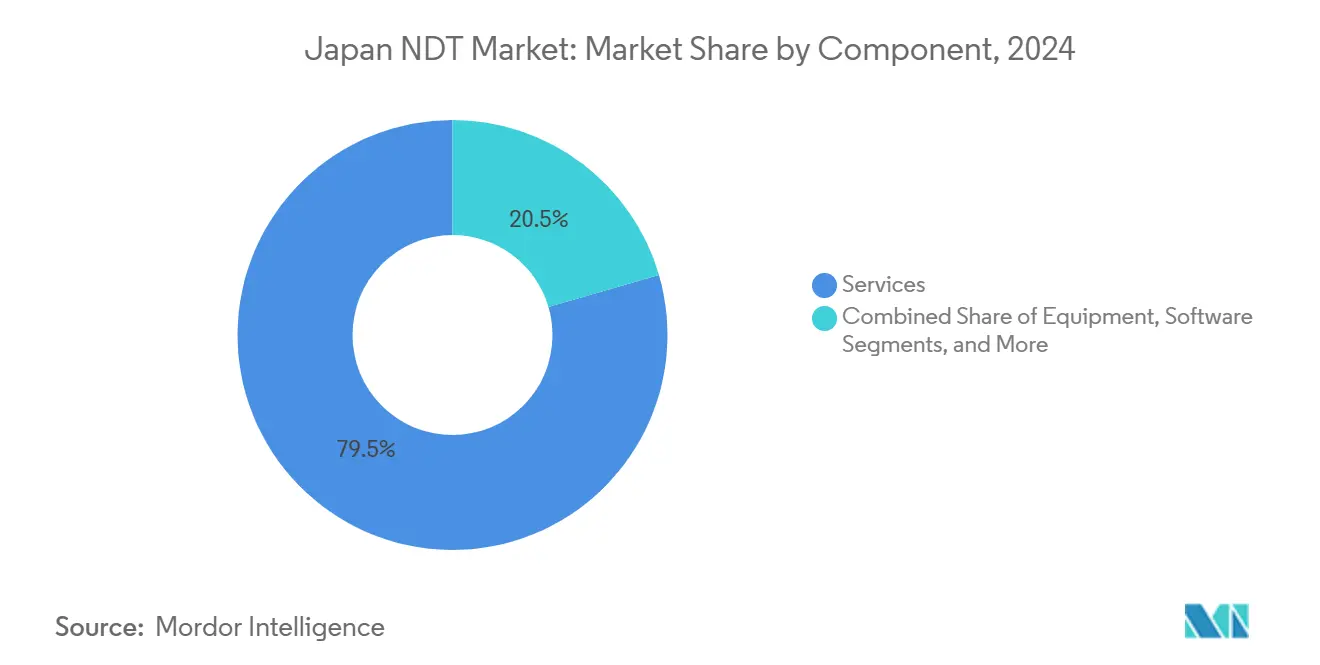
- コンポーネント別では、サービスが2024年の収益の79.5%を占め、ソフトウェアは2030年にかけて11.6%のCAGRを示しています。
- 検査方法別では、超音波探傷が2024年に28.2%のシェアで日本NDT市場をリードし、渦電流探傷は2030年にかけて8.6%のCAGRで拡大する見込みです。
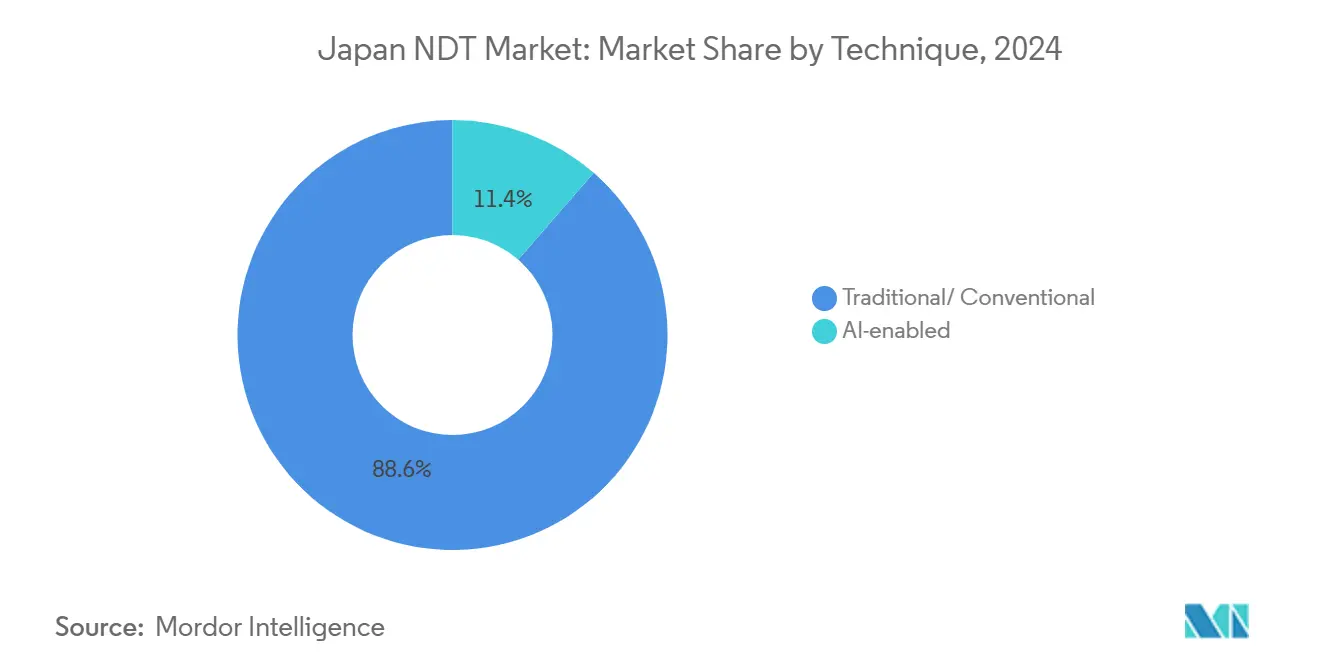
- 技術別では、従来型検査が2024年の日本NDT市場規模の88.6%を占め、AIを活用したアプローチは2030年にかけて14.7%のCAGRで拡大する見込みです。
- エンドユーザー別では、石油・ガスが2024年に25.7%のシェアを保有し、自動車・輸送は2030年にかけて8.5%のCAGRで最も速い成長が予測されています。
日本NDT市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化した産業インフラが牽引する検査需要 | +1.8% | 東京都市圏および工業地帯に集中した全国規模 | 長期(4年以上) |
| 水素経済の台頭による新たな材料検査の必要性 | +1.2% | 九州および工業クラスターへの早期展開を伴う全国規模 | 中期(2〜4年) |
| スマート工場導入に向けた政府補助金 | +1.0% | 中小企業製造地域を優先した全国規模 | 短期(2年以内) |
| 羽田・成田ハブにおける航空機MRO活動の拡大 | +0.8% | 東京都市圏、大阪および地方空港への波及 | 中期(2〜4年) |
| 熊本クラスターにおける半導体ファブ生産能力の拡大 | +0.7% | 九州地域、全国サプライチェーンへの波及 | 短期(2年以内) |
| AIベースのアナリティクスの台頭による検出確率の向上 | +0.9% | 日本の技術リーダーシップを伴うグローバルな普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
老朽化した産業インフラ
道路橋の約60%、トンネルの40%が2033年までに供用50年を超え、自治体は包括的なNDTプログラムの外部委託を余儀なくされています。[1]中央政府は、目視検査だけでなく超音波探傷、赤外線、AIビジョン検査を規定する防災プロジェクトに15兆円(1,000億USD)を充当しました。Urban-X Technologiesのスマートフォンベースのひび割れ検出プラットフォームはすでに54の地方自治体に導入されており、財政的に制約のある都市向けのスケーラブルなモデルを実証しています。東京大学の研究者は時速80kmで路面を走査する地中レーダーを検証し、生涯修繕コストを最大30%削減できる見込みを示しています。財政的な緊急性、老朽化資産、実証済みのコスト削減効果が相まって、サービスプロバイダーにとって数十年にわたる案件パイプラインが形成されています。
水素経済における材料要件
水素を吸収した鋼材は、未吸収の金属と比較してき裂進展速度が最大10倍高く、従来の検査方法では不十分となります。日本の大学は、パイプラインを減圧せずに脆化箇所を特定するカスタム渦電流コイルと音響プロトコルを開発し、停止時間を短縮しました。九州のパイロット電解槽アレイは、アンモニアによる応力腐食のためにフェーズドアレイによる月次監視を必要としています。機器メーカーは現在、水素分圧に対応したプローブを市場に投入しており、日本NDT市場においてプレミアムニッチを開拓しています。カーボンフリーアンモニアに関する政府の輸出目標が早期普及を促し、国内ベンダーにグローバル競合他社に対する経験上の優位性をもたらしています。
スマート工場補助金
ものづくり補助金は、プロジェクトあたり最大3,000万円(200,000USD)の適格機械設備費用の50〜67%を補助し、インラインX線、フェーズドアレイ、マシンビジョンシステムへのアクセスを拡大しています。追加の税額控除は、JETROのデジタルトランスフォーメーションインセンティブの下でクラウドアナリティクスとデジタルツインをカバーしています。[2]工場労働力が2065年までに40%縮小するにつれ、ロボットとAIアナリティクスがスループット維持に不可欠となり、ソフトウェアベンダーは二桁の収益成長が見込まれます。補助金により、地域クラスターの中小企業が高コストスキャナーを購入ではなくリースで利用できるようになり、全国への普及が加速しています。
航空機MRO活動の拡大
JALエンジニアリングは羽田、成田、大阪に4,600名の技術者を擁し、ターンアラウンドタイム短縮のため東南アジアからの部品修理を国内に回帰させています。三菱重工業との提携は地域航空機の整備を対象とし、NAS 410資格を持つ検査員と超音波ボアスコープへの需要を生み出しています。JSNDIが管理するNANDTB-Japanは国内での認定を合理化し、新規参入者の障壁を低下させています。世界の民間機材の年間5%の安定した成長が、2030年代を通じて国内専門家にとって強固な案件パイプラインを支えています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レベルIII認定NDT検査員の不足 | -1.5% | 原子力・航空宇宙分野で深刻な全国規模 | 長期(4年以上) |
| フェーズドアレイ超音波システムの高い設備投資 | -0.9% | 中小企業の普及率に影響する全国規模 | 中期(2〜4年) |
| 厳格な放射線規制による放射線透過試験の遅延 | -0.7% | 工業・原子力地域に集中した全国規模 | 中期(2〜4年) |
| NDTベンダーとのデジタルツインデータ共有に対するOEMの消極性 | -0.4% | 自動車・航空宇宙分野に主に影響する全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
レベルIII検査員の不足
CRIEPIの性能実証データは、2011年以降の新規レベルIII受験者数の減少を示しており、検査員の平均年齢は上昇し続けています。兵庫県の航空NDT学校は1セッションあたり5名しか訓練できず、能力不足を浮き彫りにしています。雇用主ベースのNAS 410制度は企業に社内資格取得コストを課し、人材補充を遅らせています。その結果、サービス企業はスケジュールのボトルネックに直面し、人材不足を補うために自動スキャナーや遠隔解析ソフトウェアを導入せざるを得ない状況です。
フェーズドアレイシステムの高い設備投資
OmniScan X3の基本オペレーター研修費用は72,000円(480USD)であり、フル機器の小売価格は1,000万円を超え、中小企業の予算を圧迫しています。[3]128チャンネルの複雑な電子機器と多軸スキャナーは、単一プローブ設定の10〜50倍のスループット向上にもかかわらず、設備投資負担を増大させています。ものづくり補助金による67%の補助でいくらか緩和されるものの、多くの企業は依然として検査の外部委託を選択しており、サービスセグメントの優位性を強化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別 – サービスが成熟した市場を支配
サービスは2024年の日本NDT市場の79.5%を占め、原子力、航空宇宙、自動車分野における外部委託の専門知識と責任補償への選好を示しています。認定ベンダーはコンプライアンス書類を管理し、レベルIII人材を提供し、資本集約型スキャナーを複数の案件にわたって償却しています。ソフトウェアは依然として小さなシェアながら、工場が検査アーカイブをデジタル化しAIパターン認識を導入するにつれ、最速の11.6%CAGRを記録しています。これらのプラットフォームはフェーズドアレイ波形とデジタルツインを組み合わせ、保全スケジューリングを強化し設備総合効率を向上させています。機器販売は補助金が初期費用を相殺するため安定を維持し、消耗品は検査量に連動して成長しています。

検査方法別 – 超音波探傷が主導し、渦電流探傷が加速
超音波探傷は2024年に28.2%のシェアでリードし、原子力・半導体ファブで検証された多用途のフェーズドアレイおよび回折波時間差(TOFD)システムが貢献しています。マトリックスアレイは分解なしに複雑な溶接部、タービンブレード、チップエッチングチャンバーを走査し、これらの用途に不可欠となっています。渦電流技術は8.6%のCAGRで拡大し、EVバッテリーケーシング、燃料電池、薄い航空宇宙外板における水素誘起欠陥と表面マイクロクラックを検出しています。放射線透過試験は新規X線装置に対する30日前届出規則により規制上の摩擦に直面しています。磁粉探傷、液体浸透探傷、目視検査はMROハンガーや鍛造部品工場でニッチな役割を維持し、AI画像解析で補完されることが多くなっています。
技術別 – AIを活用したツールが普及
従来型アプローチは2024年の検査量の88.6%を依然として占め、原子力・航空宇宙規制における保守的な承認サイクルに支えられています。しかし、AIを活用したモダリティは、印刷可能な光熱電変換センサー、高解像度赤外線カメラ、クラウドアルゴリズムが検出確率を高め偽陽性を低減するにつれ、堅調な14.7%のCAGRを記録しています。JSNDIワーキンググループはISO-23865 NDE 4.0ガイドラインを統合し、認定技術者が資格の再取得なしにAI分類器を採用できるようにしています。自動ロボット走査とリアルタイムAIスコアリングを組み合わせたハイブリッドワークステーションが技能格差を埋め、移行期間中に従来の手順を維持しています。
エンドユーザー産業別 – 電動化が需要を再編
石油・ガス施設は、製油所タワー、LNGタンク、アンモニア端末が中期オーバーホールを迎えるにつれ、2024年収益の25.7%を占めました。同時に、自動車・輸送への支出はEVバッテリーライン、軽量アルミニウム溶接、高周波超音波と渦電流プローブを必要とする水素対応ドライブトレインに牽引され、8.5%のCAGRで成長しています。熊本の半導体クラスターは、TSMCの200億USD投資に連動したウェーハファブツールの校正と超高清浄材料認証への新たな需要をもたらしています。航空宇宙、防衛、発電は長期サイクルの保全義務と公共安全の精査によって形成されるコアワークロードとして維持されています。
地理的分析
東京都市圏は、羽田・成田空港、千葉の主要石油化学コンプレックス、全国資産を管理する企業本社を擁することから、認定ラボの最も高い集積を誇っています。ワイドボディジェットの頻繁な重整備スケジュールにより、超音波探傷、放射線透過試験、磁粉探傷の検査台がほぼフル稼働を維持し、規制当局のオフィスへの近接性が手順承認を迅速化しています。
九州は高成長ゾーンとして続きます。熊本におけるTSMCのデュアルファブプロジェクトと富士フイルムの60億円の材料工場が、クリーンルーム配管、CMP装置、真空チャンバーの集中的な検査を促進しています。[4]水素パイロットパイプラインは同地域の石油化学ノウハウを活用し、脆化に特化したフェーズドアレイ超音波探傷(PAUT)と渦電流手順のサンドボックスを形成しています。
大阪から名古屋に延びる工業動脈は、成熟した重工業フリートとものづくり補助金に支えられた新たなスマート工場改修のバランスを保っています。ここでは中小企業が目視と超音波タスクを統合したコスト共有ロボットを活用し、東京の遠隔専門家がデータセットをレビューして検査員不足を緩和しています。四国・東北の沿岸原子力発電所はCRIEPIプロトコルの下で認定超音波クルーの安定したベースラインを維持し、全国的な技能分布を強化しています。
競合環境
市場集中度は中程度を維持しており、オリンパス系のエビデント、富士フイルム、ニコン、日立が幅広い製品スイートを提供する一方、SGS JapanとBureau Veritasがサービスアウトソーシング分野を支配しています。ベイン・キャピタルによる2024年のエビデント買収は、自動スキャナーとAIアナリティクスへの新たな研究開発資本を供給し、イノベーション競争の水準を引き上げています。富士フイルムはイメージング専門知識を活用して半導体OEMにコンピューテッドラジオグラフィープレートをクロスセルし、ニコンは計測光学とX線CTを電気自動車バッテリーパック向けに統合しています。
高チャンネルフェーズドアレイユニットの国内販売代理店はものづくり補助金を活用して中小企業の工場に浸透し、JSNDIの雇用主ベースの認定スキームが既存ベンダーを固定するスイッチングコストを生み出しています。同時に、大学発スタートアップが軽量赤外線センサーとAIソフトウェアを商業化し、フルレベルIIIチームを雇用できない地方自治体に対応する中堅サービス企業にライセンス供与することが多くなっています。
戦略的アライアンスが活発化しています。三菱重工業はJALエンジニアリングと地域ジェット機の保全で協力し、日立はクラウドインテグレーターと連携して超音波データを工場デジタルツインにストリーミングし、半導体ファブはツールサプライヤーとクリーンルーム対応プローブを共同開発しています。このエコシステムは、純粋な機器販売のみに注力するのではなく、ハードウェアの信頼性、データ相互運用性、研修サービスを組み合わせた企業を優遇しています。
日本NDT産業リーダー
-
Olympus Corporation
-
Eddyfi Technologies Japan K.K.
-
Mistras Group K.K.
-
Zetec Japan Inc.
-
SGS Japan Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年9月:熊本のTSMC第2ファブが2025年に着工予定で、ウェーハ処理装置の地域検査需要を押し上げる見込み。
- 2025年6月:経済産業省がJIS A 5016およびJIS A 4717改訂版を発行し、認定NDTプロトコルを必要とするスラグ試験および衝撃試験を標準化。
- 2025年5月:日本電子材料が菊池市に4番目のプローブカード部品工場を開設し、生産量30%増と新たな超音波マイクロ溶接検査を予測。
- 2025年4月:島津製作所がカリフォルニア州のX線イメージングサービス会社を買収し、グローバルサービス展開を強化するとともに、2025年度までに医療システム売上高を820億円に拡大する計画。
日本NDT市場レポートの範囲
| 機器 |
| ソフトウェア |
| サービス |
| 消耗品 |
| 超音波探傷 |
| 放射線透過試験 |
| 磁粉探傷 |
| 液体浸透探傷 |
| 目視検査 |
| 渦電流探傷 |
| アコースティックエミッション試験 |
| サーモグラフィ/赤外線試験 |
| コンピューテッドトモグラフィ試験 |
| 従来型/コンベンショナル |
| AIを活用したもの |
| 石油・ガス |
| 発電 |
| 航空宇宙 |
| 防衛 |
| 自動車・輸送 |
| 製造・重工業 |
| 建設・インフラ |
| 化学・石油化学 |
| 海洋・造船 |
| 電子・半導体 |
| 鉱業 |
| 医療機器 |
| その他 |
| コンポーネント別 | 機器 |
| ソフトウェア | |
| サービス | |
| 消耗品 | |
| 検査方法別 | 超音波探傷 |
| 放射線透過試験 | |
| 磁粉探傷 | |
| 液体浸透探傷 | |
| 目視検査 | |
| 渦電流探傷 | |
| アコースティックエミッション試験 | |
| サーモグラフィ/赤外線試験 | |
| コンピューテッドトモグラフィ試験 | |
| 技術別 | 従来型/コンベンショナル |
| AIを活用したもの | |
| エンドユーザー産業別 | 石油・ガス |
| 発電 | |
| 航空宇宙 | |
| 防衛 | |
| 自動車・輸送 | |
| 製造・重工業 | |
| 建設・インフラ | |
| 化学・石油化学 | |
| 海洋・造船 | |
| 電子・半導体 | |
| 鉱業 | |
| 医療機器 | |
| その他 |
レポートで回答される主要な質問
2025年の日本NDT市場規模はどのくらいですか?
10億7,000万USDであり、2030年までに14億9,000万USDに達するCAGR 6.78%での成長が予測されています。
どのコンポーネントが支出を支配していますか?
サービスが2024年収益の79.5%を占め、レベルIII人材、認定、資本集約型スキャナーをバンドルしています。
最も速く成長している検査方法は何ですか?
渦電流探傷は、水素脆化とEVバッテリー用途に牽引され、2030年にかけて8.6%のCAGRを記録すると予測されています。
なぜ九州が新興ホットスポットなのですか?
熊本におけるTSMCのデュアルファブ建設と富士フイルムの材料工場が、クリーンルームにおける検査機器への安定した需要を生み出しています。
NDT機器購入を支援する補助金は何ですか?
ものづくり補助金は、フェーズドアレイおよびX線システムを含む適格機械設備費用の50〜67%を最大3,000万円まで補助します。
検査員不足はどの程度深刻ですか?
レベルIII受験者数は10年間にわたって減少しており、パイプライン能力を低下させ、市場CAGRに1.5%の下押し圧力を加えています。