
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
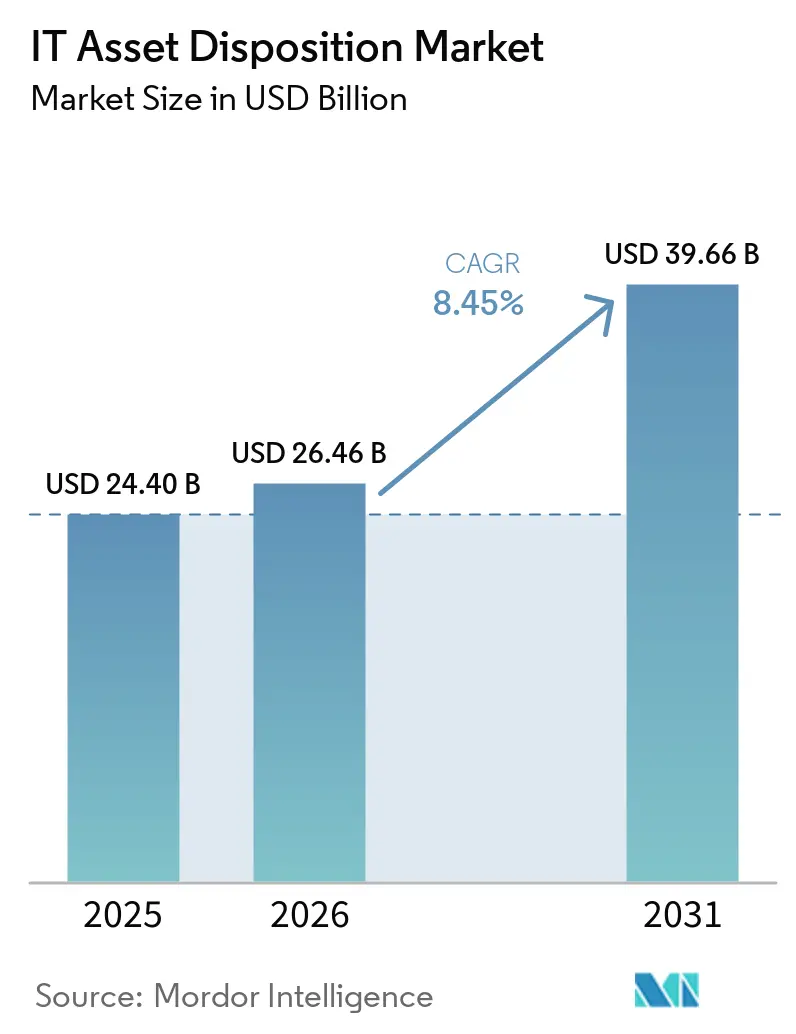
| 市場規模 (2026) | 26.46 十億米ドル |
| 市場規模 (2031) | 39.66 十億米ドル |
| 成長率 (2026 - 2031) | 8.45 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるITアセットディスポジション市場分析
ITアセットディスポジション市場規模は、2025年の244億米ドルから2026年には264億6,000万米ドルに成長し、2026年から2031年にかけて8.45%のCAGRで2031年までに396億6,000万米ドルに達すると予測されています。使用期限を迎えたパーソナルコンピューターの台数増加、急速なAI対応データセンターのリフレッシュサイクル、および厳格化する環境情報開示規制が、企業ハードウェアの廃棄処分に関する経済性を再編しています。企業はリフレッシュ間隔を5〜7年から3〜4年に短縮しており、これにより認定されたディスポジションチャネルへの機器供給パイプラインが安定的に形成されています。SECおよびCSRDフレームワークの下での義務的なスコープ3カーボン報告により、CFOは監査可能なアセット廃棄プログラムを優先するよう促されており、一方でサービスとしてのデバイス(DaaS)契約はリバースロジスティクスのコミットメントを組み込み、予測可能なアセット返却ボリュームを保証しています。同時に、ハイパースケーラーはAIアクセラレーターへの投資資金を捻出するためにレガシーサーバーを売却しており、高付加価値の二次市場を活性化しています。これらの力が相まって、バッテリー火災保険料の上昇や人材不足がロジスティクスおよびデータデストラクション業務にコスト圧力を加える中でも、リファービッシュされたハードウェアの価格競争力を維持しています。
主要レポートのポイント
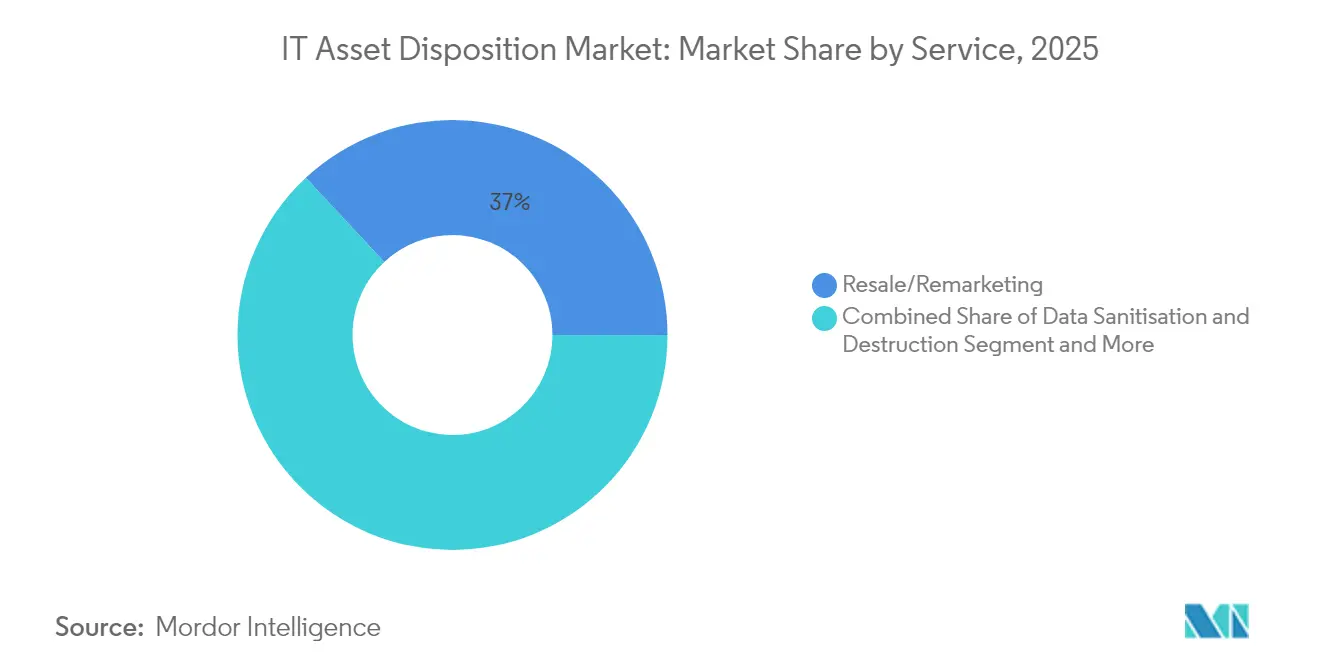
- サービス別では、リセール/リマーケティングが2025年の収益シェアの36.95%を占めてリードしており、フルスタックアセットライフサイクルマネジメントは2031年まで12.25%のCAGRで拡大すると予測されています。
- アセットタイプ別では、デスクトップ/ラップトップ機器が2025年のITアセットディスポジション市場シェアの30.45%を占め、サーバーのディスポジションは2031年まで12%のCAGRで成長すると予測されています。
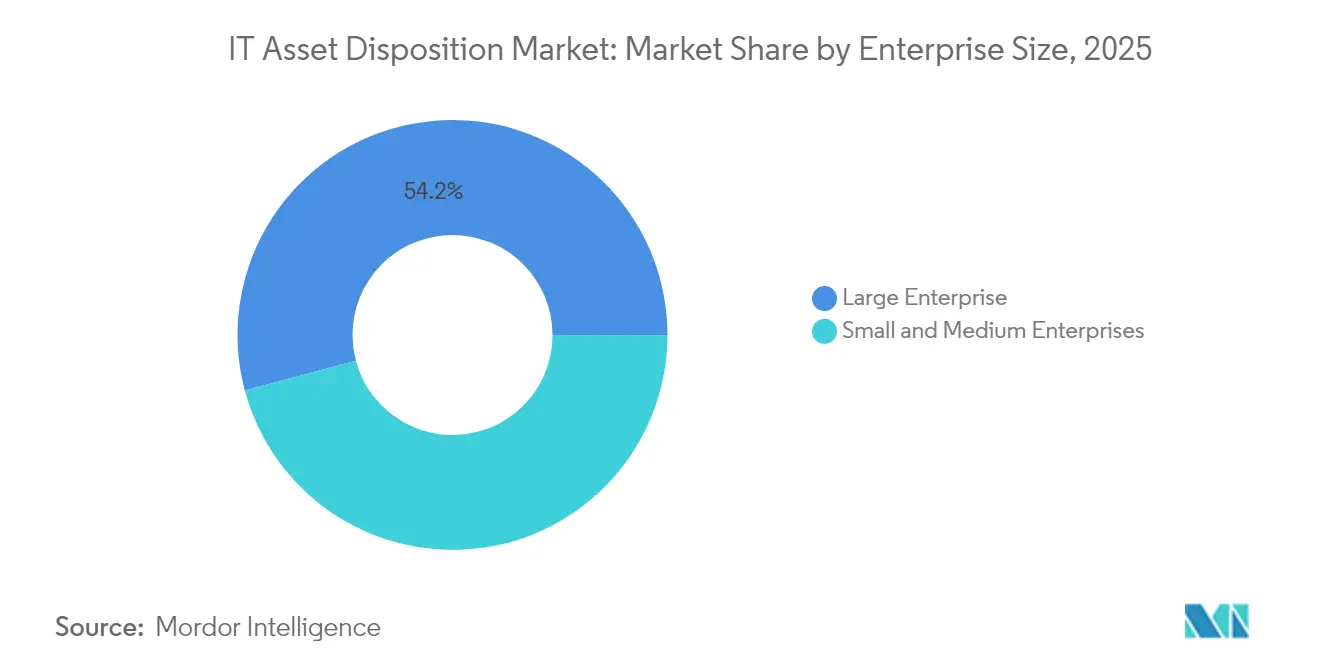
- 企業規模別では、大企業が2025年のITアセットディスポジション市場全体の54.15%を占め、中小企業セグメントは2031年まで10.6%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、ITおよびテレコムが2025年の収益の27.85%を維持しており、ヘルスケアは2031年まで11.1%のCAGRでトップの成長ペースを記録すると期待されています。
- 地域別では、北米が2025年に41.35%のシェアでトップであり、アジア太平洋地域が12.8%のCAGRで最も急成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ITアセット・ディスポジション市場のドライバー影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI対応データセンターのリフレッシュサイクルの急増 | +2.1% | グローバル、北米およびアジア太平洋地域に集中 | 中期(2〜4年) |
| リバースロジスティクス条項を組み込んだサービスとしてのデバイス(DaaS)契約 | +1.8% | 北米およびヨーロッパ、アジア太平洋地域へ拡大 | 長期(4年以上) |
| 義務的なカーボンアカウンティング開示(SEC、CSRD)によるITAD需要の高まり | +1.5% | 北米およびEU、アジア太平洋地域への波及 | 短期(2年以内) |
| 認定されたサーキュラーテック実践に報いるESG連動型クレジットプライシング | +1.2% | グローバル、先進市場がリード | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AI対応データセンターのリフレッシュサイクルの急増
AIに最適化されたインフラのリフレッシュ間隔の短縮により、前例のない量のハードウェアがITアセットディスポジション市場に流入しています。企業はAI対応デバイスへの移行に伴い、2025年中に推定2億4,000万台のWindows 10 PCを廃棄する予定であり、ディスポジションプロバイダーは処理能力を拡大しつつデータサニタイゼーションの厳格性を高めることを余儀なくされています。データセンターは2022年に6,190万メトリックトンのe-ウェイストを発生させましたが、正規のリサイクルがキャプチャしたのはそのうちわずか22.3%であり、認定ベンダーが埋めようとしているギャップが浮き彫りになっています。Microsoftによるサイクリックマテリアルズへの投資は、廃棄されたハードドライブからのレアアース回収へのピボットを示しており、データセキュリティと先端材料抽出を結びつけています。シュレッディング、消磁、精密金属分離を統合できるプロバイダーは、今やプレミアムマージンを獲得しています。AIワークロードが普及するにつれ、サーバーグレードGPUへの需要がサーバーのリフレッシュタイムラインをさらに短縮し、ITアセットディスポジション市場の長期的成長を持続させるでしょう。
リバースロジスティクス条項を組み込んだサービスとしてのデバイス(DaaS)契約
DaaSモデルは使用期限終了の義務を購入者からベンダーへと移転させ、認定された引き取りルートを保証してディスポジションボリュームを安定させます。2025年のCascade Asset Managementによる55社の企業を対象とした調査では、回答者の34%がIT調達においてESGベンチマークを組み込んでいると報告しており、2年前の18%から上昇しています。[1]大規模かつ分散した労働力は、宅配便による集荷と検証済みの保管連鎖(チェーンオブカストディ)追跡に依存しており、これによりディスポジション企業はジオフェンスされたスケジューリングソフトウェアや改ざん防止パッケージングへの投資を促されています。標準化された返却条項はグレー市場への流出を減少させ、リマーケティングチャネルの予測精度を向上させます。長期的には、組み込まれたリバースロジスティクスがリコマースフローを標準化し、ITアセットディスポジション市場におけるリファービッシュされたラップトップおよびスマートフォンの価格安定を下支えすると期待されています。
ITAD需要を高める義務的なカーボンアカウンティング開示
スコープ3報告規則は、下流のハードウェア廃棄の詳細な会計処理を要求しており、企業は監査可能なライフサイクルデータを提供できるベンダーを選択するよう動かされています。Appleは2024年に4万メトリックトンのスクラップを認定リサイクル業者に転送し、50%のリサイクルコンテンツを通じてMac miniにおける製品レベルのカーボンニュートラリティを達成し、アセットディスポジションの透明性に関するベンチマークを設定しました。2026年に段階的施行が予定されているSEC開示ガイドラインは、すでにフォーチュン500の取締役会がITAD監査証跡を正式化する動機づけとなっています。ブロックチェーンで保護された証明書と自動CO₂換算計算機を提供するベンダーは複数年にわたるマスター契約を獲得しており、ITアセットディスポジション市場の構造的な拡大を強化しています。
認定されたサーキュラーテック実践に報いるESG連動型クレジットプライシング
銀行は検証済みの再利用およびリサイクル指標に金利スプレッドを結びつけています。ERIは2023年に1億2,398万ポンドの電子機器を処理し、6億7,500万ポンドのCO₂排出を防止しました。このデータの軌跡により、2024年に複数のクライアントがサステナビリティ連動型ローンの割引金利を受けることができました。資本コストが実証可能なサーキュラリティに左右されるようになるにつれ、企業はディスポジションの文書化をコンプライアンスの形式的手続きではなく信用格付けの入力情報として扱うようになっています。このインセンティブの一致により、買い手の関心が純粋なデータセキュリティからホリスティックなライフサイクル最適化へと広がり、ITアセットディスポジション市場の収益プールをさらに深めています。
ITアセット・ディスポジション市場の抑制要因影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グローバルな保管連鎖(チェーンオブカストディ)標準の断片化 | -1.4% | グローバル、特に国境を越えた業務に影響 | 中期(2〜4年) |
| 認定データデストラクション技術者の人材不足 | -1.1% | グローバル、先進市場で深刻 | 短期(2年以内) |
| ロジスティクスプロバイダーにとってのバッテリー火災保険料 | -0.8% | グローバル、厳格な責任法を持つ地域に集中 | 短期(2年以内) |
| 価格圧縮をもたらすグレー市場輸出の増大 | -0.6% | グローバル、特に途上国市場に影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
グローバルな保管連鎖(チェーンオブカストディ)標準の断片化
多国籍企業は、廃棄物の分類、輸送許可証、データデストラクション証明に関する各国の矛盾した規則としばしば格闘しています。欧州産業円卓会議(European Round Table for Industry)は、2025年にリチウムイオン電池の輸送要件の相違を含む、100件以上の国境を越えたe-ウェイストの流れを妨げる規制障壁を目録化しました。2025年1月に発効したバーゼル条約の改正により、輸出業者は多くのe-スクラップカテゴリーについて事前通知同意(Prior Informed Consent)を取得する義務が生じ、輸送時間の延長および管理オーバーヘッドの増大をもたらしています。多国籍拠点を持つディスポジション企業はコンプライアンス部門を通じてこれらのコストを吸収していますが、中小の専門業者はマージンを失うか事業を譲ることになり、ITアセットディスポジション市場全体の成長を抑制しています。
認定データデストラクション技術者の人材不足
NAID AAA認定技術者の供給は、固体ドライブの暗号化とHIPAA規則が処分の複雑性を高めているヘルスケアおよび金融分野を中心に、需要に追いついていません。米国の病院におけるデータ侵害コストは2024年に平均1,093万米ドルに達しており、認定デストラクションは交渉の余地のない必須事項となっています。[2]フィールドエンジニアおよびプラントスーパーバイザーの賃金インフレは主要都市圏で年間9〜12%で推移しており、売上総利益率を侵食しています。自動化によりドライブのシュレッディングは可能ですが、保管連鎖(チェーンオブカストディ)の検証とモバイルオンサイトパージングは依然として人間の監視に依存しており、ITアセットディスポジション市場の処理能力を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
ITアセット・ディスポジション市場セグメント分析
サービス別:
フルスタックALMが勢いを増すリセールおよびリマーケティングは2025年の収益の36.95%を獲得し、予測可能な二次デバイス需要を通じてITアセットディスポジション市場を牽引しています。しかし、急成長するフルスタックアセットライフサイクルマネジメントスイートは12.25%のCAGRを記録しており、予測期間中にITアセットディスポジション市場全体の規模に占めるその割合を高めるでしょう。企業はコンプライアンスを簡素化し、購買サイクルの早期に残存価値インサイトを解放するために、調達、保守、ディスポジションを単一のマスターサービスアグリーメントにまとめています。
フルスタックプログラムは、導入時のアセットタギング、廃棄時のファームウェア消去、ネオジムなどのクリティカルミネラルの材料回収を統合しています。リアルタイムインベントリポータル、認定ロジスティクス、および下流精錬パートナーシップを組み合わせられるプロバイダーは、純粋なリセールマージンがコモディティ化する中でも価格を守ることができます。この統合的なスタンスは、ITADとマネージドサービスの境界線を曖昧にし、ITアセットディスポジション市場における顧客の定着性を深めています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
アセットタイプ別:
サーバーのディスポジションが加速デスクトップおよびラップトップデバイスは、企業モビリティのリフレッシュが続いているため、2025年のITアセットディスポジション市場シェアの30.45%を占めました。しかし、ハイパースケーラーがx86ラックをGPU密度の高いノードに置き換えるにつれ、サーバーボリュームは12%のCAGRで拡大し、ITアセットディスポジション市場規模に占める割合を拡大する見込みです。ラックスケールの廃棄は、オンサイトシュレッディングとシリアル化されたコンポーネント追跡を優先させ、ロジスティクスの複雑性を高めています。
AIアクセラレーターを搭載したブレードは二次市場でプレミアム価格が付き、リセール価値を最大化するための綿密な外観管理が奨励されています。ハイパーコンバージドインフラ内でのストレージ、コンピュート、ネットワーキングの融合も、ディスポジション専門家への技術的要求水準を引き上げています。セキュアな消去のために固体ドライブを分離しながらヒートシンクの銅を回収できる企業は、ITアセットディスポジション市場の上昇益を獲得する最良の立場にあります。
企業規模別:
中小企業の採用が加速大企業は2025年の総収益の54.15%を占め、グローバルなアセットフットプリントと複数の規制への対応を反映しています。しかし、中小企業の採用は10.6%のCAGRで拡大しており、ITアセットディスポジション産業に幅をもたらしています。クラウドベースのポータルとテンプレート化されたコンプライアンスレポートにより、小規模企業は専任のアセットマネジメントスタッフなしに顧客監査を満たすことができます。
ベンダーのファイナンシング部門は、デバイスごとのディスポジションを月次のデバイスリース料に組み込み、成長企業のキャッシュフロー面の障壁を緩和しています。サプライチェーン契約がe-ウェイスト実践の検証を求めるようになるにつれ、中小企業の浸透はITアセットディスポジション市場のボリューム源を多様化し、少数の大規模展開者への依存を軽減するでしょう。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
ヘルスケアが成長をリードITおよびテレコム企業は2025年の収益の27.85%を維持しましたが、ヘルスケアの11.1%のCAGRが成長ペースを設定しています。この軌跡は、規制されたデータ保存ハードウェアにおけるITアセットディスポジション市場規模に占めるヘルスケアのシェアを拡大するでしょう。画像診断システムおよび電子健康記録サーバーにおけるポスト量子暗号アップグレードがリフレッシュサイクルを加速させる一方、HIPAAペナルティは認定された保管連鎖(チェーンオブカストディ)プロトコルを促進しています。
製薬ラボも、使用期限を迎えたハードウェアを試験装置から回収可能な白金の供給源と見なしており、セキュリティとサステナビリティを融合させています。テレメディシンが普及するにつれ、クリニックや在宅モニタリングキットのエッジデバイスがITアセットディスポジション市場に新たな流入をもたらすでしょう。
地域分析
北米ITアセット・ディスポジション市場
北米は2025年に41.35%の収益シェアを維持しており、これはSECの気候情報開示要件、成熟した中古ハードウェア流通チャネル、およびR2v3などの確立された認証プロトコルに支えられている。コンピューターおよびノートパソコンは、ハイブリッドワークが分散したエンドポイントを保護するための定期的な更新を必要としたことから、2025年の北米ITアセット・ディスポジション市場シェアの42.60%を占めた。Carahsoftなどのディストリビューターを通じてアクセスされる政府契約は、予測可能な連邦需要を確保し、テキサス州、オハイオ州、およびオンタリオ州のシュレッダー施設の稼働率を高く維持している。
欧州ITアセット・ディスポジション市場
欧州はCSRDおよびWEEE法令を活用して循環経済目標の達成を義務付けており、文書化の深度が競争上の差別化要因となっています。EU域内における規制の多様性はコンプライアンスコストを高める一方、多言語監査体制に対応できるベンダーにはプレミアム価格設定の機会をもたらしています。バーゼル条約の輸出改は越境フローに対する行政上の負担を増加させており、ドイツ、フランス、および北欧諸国に現地処理能力を持つディスポジション企業が優位に立っています。
アジア太平洋ITアセット・ディスポジション市場
アジア太平洋地域は12.8%のCAGRで拡大しており、デジタル政府プログラムおよびハイパースケール投資の急増を反映しています。SK TesとVSD Holdingsの合弁事業は2026年初頭までにハノイ工場を開設する予定であり、東南アジアが収集から完全処理へと移行していることを示しています。中国の拡大生産者責任規則およびインドのe廃棄物(管理)改正法は、OEMに国内リサイクルの証明を求めており、認可を受けた現地パートナーシップを通じてグローバルなITADブランドが参入する経路を提供しています。これらのダイナミクスが相まって、ITアセット・ディスポジション市場の収益を多様化し、為替リスクをヘッジしています。
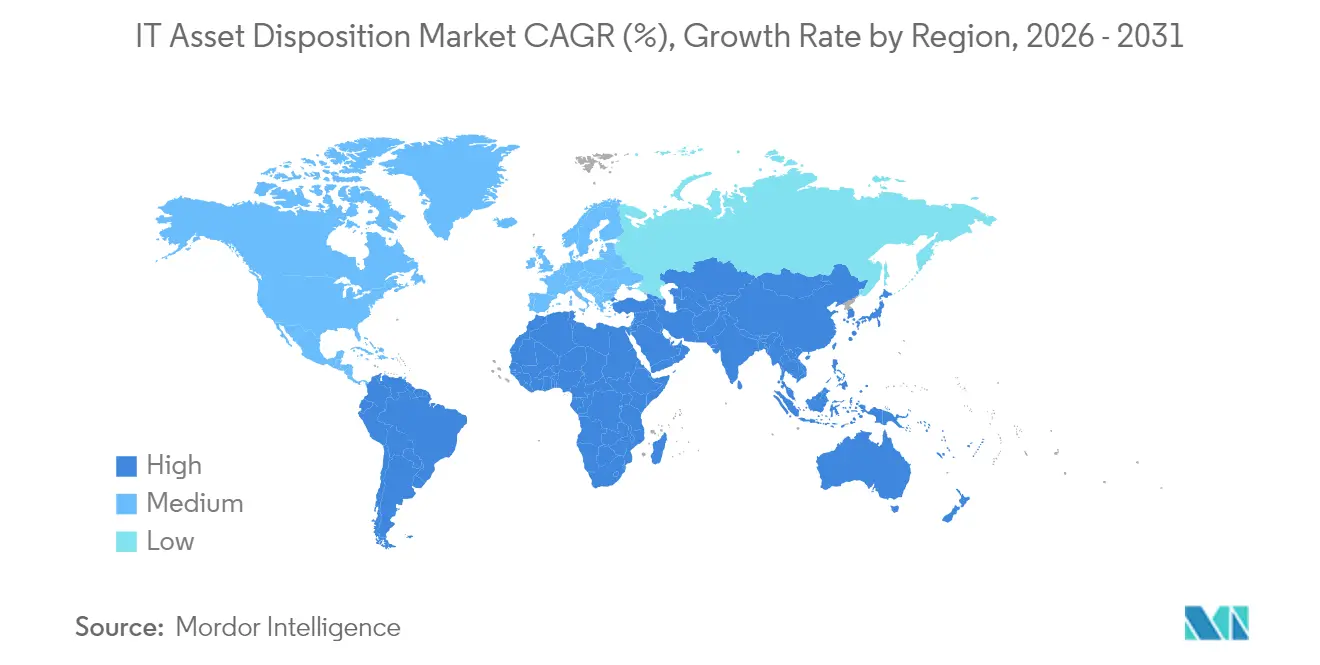
地域版
規制環境
使用済みIT機器の国境を越えた移動と文書化要件が厳格化しており、多国籍ITAD(IT資産処分)プログラムの設計方法を形作っている。バーゼル条約の電子廃棄物規制は、2025年1月に発効した改正により強化され、退役資産を国境を越えて移動する際の事前通知承認と、より明確な廃棄物分類の必要性が高まっている。欧州では、EU廃棄物輸送規則により、さらなるデジタル化とコンプライアンスの形式化が導入され、2026年5月21日からデジタル廃棄物輸送システム(DIWASS)の使用が含まれ、国際輸送における監査可能な保管の連鎖の基準が高まる。
データ消去と保証基準もまた、政府や規制対象業界などの主要な購入者セグメントにおいて、より規範的になりつつある。米国では、NIST SP 800-88 改訂版2(2025年9月に確定)が、メディア消去に関する最新の基準を強化し、連邦政府に準拠した調達および請負業者の処分実務を形作っている。CMMC 2.0のメディア保護要件(消去記録を含む)は、文書化への期待を防衛サプライチェーンにまで拡大している。英国では、2026年3月12日にリリースされたADISA ICT資産回収基準8.0(v4.0)が、監査済みICT資産回収プロセスの認知された基準を追加し、認証された成果と報告の一貫性を重視する企業のRFP要件と整合している。
競争環境
市場集中度
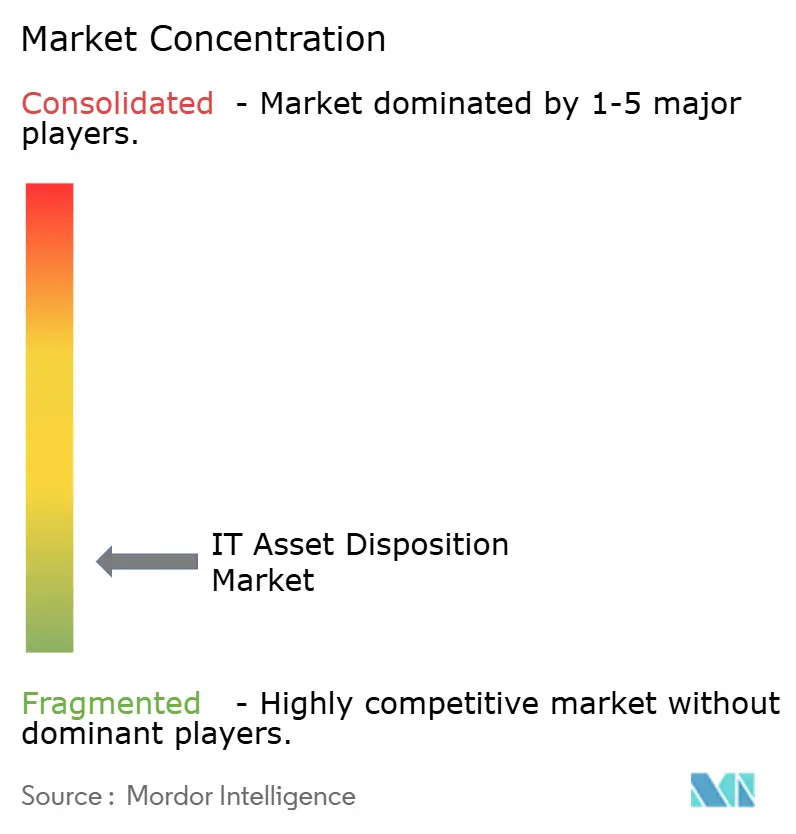
市場は中程度に断片化しており、上位5社のベンダーがグローバル総収益の推定25〜35%を占め、地域専門業者に余地を残しています。Iron Mountainはそのアーカイブの遺産を活用して物理的な記録保管とデバイスデストラクションを束ね、Carasoftと提携して連邦チャネルを開拓しています。[3]Dell Technologiesはクライアントデバイスのセールスにリテイクバックプログラムを統合し、そのOEM規模を活用してロジスティクスを補助しています。Sims Lifecycle Servicesはハイパースケーラーインフラに注力し、サーバーリマーケティングに関する複数年契約を確保しています。
統合の勢いが増しています。Closed Loop PartnersはSage Sustainable Electronicsの過半数株式を2023年に取得し、Sageは2024年にRelectroを買収してヨーロッパのフットプリントを強化しました。HPE PointnextサービスにはITADをエンタープライズサポート契約に組み込む垂直統合が見られ、顧客タッチポイントと残存価値の獲得を保護しています。
テクノロジー投資もまた競争の場となっています。サイクリックマテリアルズのCC360™レアアース抽出はMicrosoftの資金提供を引き付け、参加するITADベンダーに付加価値の高い金属ストリームを提供しています。自動化、外観グレーディングのためのコンピュータービジョン、ブロックチェーン監査証跡は、今や企業RFPにおける当然の要件となっており、新規参入者の資本閾値を引き上げる一方で、ITアセットディスポジション市場全体のスケーラビリティを向上させています。
ITアセットディスポジション産業リーダー
-
Iron Mountain
-
Dell Technologies
-
Sims Lifecycle Services
-
Hewlett Packard Enterprise
-
Cascade Asset Management
- 注:主要企業の掲載順は順位を示すものではありません。
ITアセット・ディスポジション市場 このレポートでカバーされる企業
- Iron Mountain
- Dell Technologies
- Sims Lifecycle Services
- Hewlett Packard Enterprise
- Cascade Asset Management
- Apto Solutions
- SK tes
- Ingram Micro
- Procurri
- Wisetek
- Sage Sustainable Electronics
- Arrow Value Recovery
- DMD Systems
- CloudBlue
- Celestica
- IBM Global Asset Recovery
- Global Resale
- TES-AMM
- ERI
- PlanITROI
市場機会と将来展望
企業の購入者は、データセキュリティ、循環性指標、リバースロジスティクスを組み合わせたプラットフォーム主導の監査可能なプログラムへ、IT資産の処分を標準化している。分散拠点全体での統一された資産返却オーケストレーションとレポーティングには依然として大きなギャップがあり、購入者は財務的回収と並んで、一貫した処分ワークフロー、検証済みの証明書、カーボン会計出力を優先している。
この方向性は、OrangeとCircularPlaceが2026年6月にREvalueITイニシアチブを立ち上げ、企業の使用済みIT機器を管理するための統一プラットフォームを提供するといった事業者主導の取り組みに表れている。このイニシアチブは、場当たり的な処分ではなく、協調的なマーケットプレイスとプロセス管理への需要を示している。機会はまた、データセンター機器の高度に複雑な処理や、高度な材料回収にも広がっており、都市鉱山と循環型サプライチェーンを産業化するための新たなパートナーシップが形成されている。2026年5月には、n2sとNTTデータがVirgin Media O2向けに40,000点のIT資産を管理する3年間のパートナーシップを締結し、トレーサビリティと回収ルートを重視した複数年にわたる企業規模の資産プログラムを浮き立たせている。日本では、伊藤忠商事とERIが2026年4月にERI Japan株式会社を設立してリサイクル基盤を開発し、NTTと三菱マテリアルが2026年6月にNTT Circurustを設立して、リサイクルされたITインフラの材料フローと属性情報を統合し、より高付加価値の回収と検証可能な下流レポーティングを支援している。
ITアセット・ディスポジション市場における最近の業界動向
- 2026年7月:Sims Limitedは、Sims Lifecycle ServicesのプレジデントであるIngrid Sinclair氏の退任を発表し、同事業部門の後継体制の計画を公表した。この発表は、Simsが経営陣の担当範囲を再編する中で、IT資産処分ガバナンスの継続性を強調している。また、Simsがハイパースケール顧客全体で大規模なITAD移行を管理する能力を再確認するものでもある。
- 2026年3月:Sims Lifecycle Servicesは、2026年版GartnerのIT資産処分マーケットガイドで6回目の評価を受けた。この評価は、企業の購入者に対するIT資産処分分野での継続的な地位を反映している。競争入札においてSimsを差別化することで、企業のITAD RFPおよび契約獲得に影響を与える可能性がある。
- 2026年2月:Sims Lifecycle Servicesは、ハイパースケールデータセンターの廃止を支援するため、アイルランドに新たな120,000平方フィートの施設を開発している。この拡張により、主要なハイパースケール拠点への地理的近接性が向上し、高価値資産回収の処理能力が拡大する。この新たな処理能力により、Simsは大手クラウドプロバイダーからのより多くのITAD処理業務を獲得できる立場になる。
ITアセット・ディスポジション市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、収集、安全なデータ消去または破壊、テストおよびグレーディング、リマーケティング、ならびにリサイクルまたは素材回収を含む、ITハードウェアを管理された方法で廃棄するために使用されるサービスを対象とする。収益は、使用済みの企業または機関のITアセットに対して有償サービスが提供された時点で計上される。
対象外の範囲:消費者間の再販、非公式なスクラップ取引、および無償の社内廃棄活動は市場合計から除外される。
セグメンテーション概要
- サービス別
- データサニタイゼーションおよびデストラクション
- リセール/リマーケティング
- リサイクルおよびマテリアルリカバリー
- リバースロジスティクスおよびウェアハウジング
- フルスタックアセットライフサイクルマネジメント
- アセットタイプ別
- デスクトップ/ラップトップ
- モバイルデバイス
- サーバー
- ストレージデバイス
- ネットワーキングおよびエッジ機器
- その他
- 企業規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- BFSI
- ITおよびテレコム
- ヘルスケア
- 政府および公共機関
- 産業および電力
- 教育およびその他
- 地域別
- 北米
- 米国
- カナダ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- その他のヨーロッパ
- アジア太平洋地域
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋地域
- 南米
- ブラジル
- その他の南米
- 中東およびアフリカ
- 中東
- GCC
- トルコ
- アフリカ
- 南アフリカ
- その他のアフリカ
- 北米
デーソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要の背景を設定し、ITADの数量と価格を左右するモデルの入力値を検証するために使用された。米国環境保護庁のマテリアルマネジメント統計、国連の電子廃棄物に関する出版物、OECDの循環経済指標、メディア消去に関するNISTガイダンス、およびEurostatの廃棄物・リサイクルシリーズなどの公開情報源を参照した。これらの情報源は、どれだけの機器が使用期限を迎え、どのように処理されるかを把握するのに役立つ。
これらのシグナルを市場収益に結びつけるため、企業の年次報告書、投資家向けプレゼンテーション、サステナビリティ開示、ならびにデバイスの更新サイクルおよびデータセキュリティの執行に関する信頼性の高い報道も精査した。さらに、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および輸出入の出荷レベルデータを選択的に活用し、規模、サービスミックス、および使用済み機器の国境を越えた移動を検証した。このデスクリサーチのリストは例示的なものであり、ータ収集、検証、および明確化のために他の多くの公開・有料情報源も参照された。
一次インタビューおよびサーベイ
一次調査は、サービスのアタッチ率、データ破壊および物流の典型的な価格帯、ならびにアセットの状態によってリマーケティングの収益がどのように変化するかなど、デスクリサーチでは明確に把握できないギャップを埋めることに重点を置いた。主要地域のITADサービスプロバイダー、リファービッシャー、リサイクル業者、企業のITおよび調達チーム、ならびにコンプライアンスおよびセキュリティの関係者と幅広く対話し、合計値を確定する前に前提条件を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:17% | アジア太平洋:45% |
| 中位層:48% | 部門・ユニットリーダー:37% | 欧州・中東・アフリカ:30% |
| 中小規模プレイヤー:21% | マネージャー:46% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、インストールベースと更新行動を廃棄可能なユニット数に換算し、次いで公式ITADチネルへの参加率でフィルタリングするという需要プールの再構築から始まる。このトップダウンアプローチは、企業のデバイス更新サイクル、データセンターのハードウェア交換活動、電子廃棄物の収集動向、報告された引き取りおよび再利用目標、ならびに活動別(データ消去、リバースロジスティクス、リマーケティング、リサイクル)の平均サービス価格などの実際のシグナルに基づいている。
最初の試算が完成したら、プロバイダーの収益開示のサンプリング、アセット当たりの典型的な手数料に関するチャネルチェックの活用、ならびにノートパソコン、デスクトップ、サーバー、ストレージ、モバイルデバイスなどの主要アセットクラスへの数量×価格の適用といった選択的なボトムアップ推計によって結果を裏付ける。ボトムアップの視認性が低い場合、ギャップは保守的な普及率の前提と、リサイクルスループットや中古デバイスの取引フローなどの隣接指標との照合によって対処される。予測には、規制執行、セキュリティリスクの姿勢、および新デバイスの発売や企業の更新予算に連動して変動する傾向がある二次市場価格に関する専門家の見解に支えられたシナリオ分析を使用する。
データ検証と更新サイクル
検証は、モデルが現実と整合し続けるよう複数のチェックを通じて実施される。電子廃棄物の発生動向、IT支出の方向性、リファービッシュ販売および引き取りプログラムに関する公開開示などの独立したシグナルと出力を比較し、内部レビューの承認前に大きな乖離を調査する。
リマーケティング価格の急激な変動や新たなコンプライアンス要件の発生など、前提条件が不安定に見える場合は、専門家に再度連絡を取り、合計値を確定する前に影響を受ける入力値を更新する。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが最新の更新された見解を受け取れるよう、最終的な納品前レビューが完了される。
Mordor IntelligenceのITアセット・ディスポジション市場規模算定と他の公表推計との比較
公表されているITAD市場の数値は、サービスの境界が常同一に扱われるわけではなく、価格の前提がアセットミックスと再販価値に基づいて変動するため、差異が生じることがある。また、PCおよびデータセンターにおける新しい更新サイクルが利用可能な数量を急速に変化させ、それが収益プールを変化させるため、タイミングも重要である。
通常見られる最大のギャップ要因は、リバースロジスティクスおよび倉庫保管がサービス収益の一部として計上されているかどうか、社内の企業プログラムが市場支出として扱われているかどうか、および再販の測定方法(総再販価値対プロバイダーサービス収益)である。一部の推計では、現実の収集・処理能力と照合することなく積極的な価格成長や再利用率を適用しており、地域ミックスが異なる場合には通貨換算のタイミングが乖離を拡大させることもある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 240.40 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 324.10 ビリオン 米ドル(2025年) | この数値は、再販価値とより広範なライフサイクルサービスをITADに組みむことでより広い収益プールを計上しているようであり、サービスのみの収益ベースと比較して2025年の合計値を押し上げている。 |
| 産業出版社B | 192.00 ビリオン 米ドル(2025年) | この推計は、より狭い有償サービスの定義と、公式チャネル参加に関するより保守的な前提を使用している可能性が高く、認定廃棄プログラムに参入するアセットの想定数量を減少させている。 |
この乖離は主に、再販の扱い方、物流および倉庫保管がどの程度含まれるか、および更新によって生じる数量が有償プロバイダーに到達するまでの速度の前提によって説明される。更新数量、チャネル参加率、およびアセット当たりの現実的な価格に紐付けられたサービス収益ベースの視点は、2025年の市場規模を追跡可能かつ再現可能に保つものであり、これがMordor Intelligenceが採用するモデリングの選択である。
レポートで回答される主要な質問
ITアセットディスポジション市場の現在の価値はどのくらいですか?
当セクターは2026年に264億6,000万米ドルで、2031年までに396億6,000万米ドルに達すると予測されています。
最も急速に拡大しているサービスカテゴリーはどれですか?
フルスタックアセットライフサイクルマネジメントは、企業がエンドツーエンドの統合ソリューションを選好するため、12.25%のCAGRで成長しています。
サーバーのディスポジションが他のアセットタイプを上回るペースで成長しているのはなぜですか?
ハイパースケーラーはAIに最適化されたシステムを優先して従来のx86ラックを廃棄しており、サーバーのディスポジションボリュームを12%のCAGRへと押し上げています。
SECおよびCSRDの規則はITAD需要にどのような影響を与えていますか?
両フレームワークは企業にスコープ3排出量の報告を義務付けており、カーボンインパクトを文書化できる認定ITADプロバイダーの利用拡大を促しています。
最も高い成長ポテンシャルを持つ地域はどこですか?
アジア太平洋地域は、急速なデジタル化と進化するe-ウェイスト規制により、12.8%のCAGRでリードすると予測されています。
競争環境はどの程度断片化していますか?
上位5社はグローバル収益の3分の1未満を占めており、より小規模な専門プロバイダーに拡大の余地を与えています。