
断熱コンクリート型枠(ICF)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
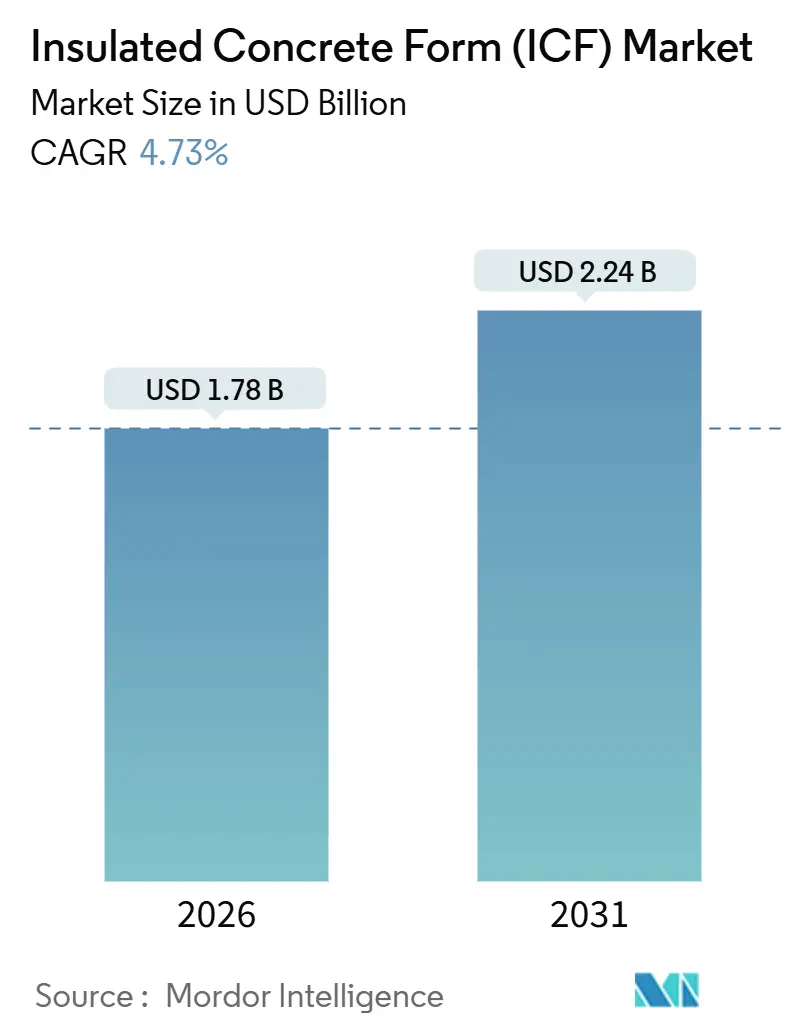
| 市場規模 (2026) | 1.78 十億米ドル |
| 市場規模 (2031) | 2.24 十億米ドル |
| Growth Rate (2026 - 2031) | 4.73 % |
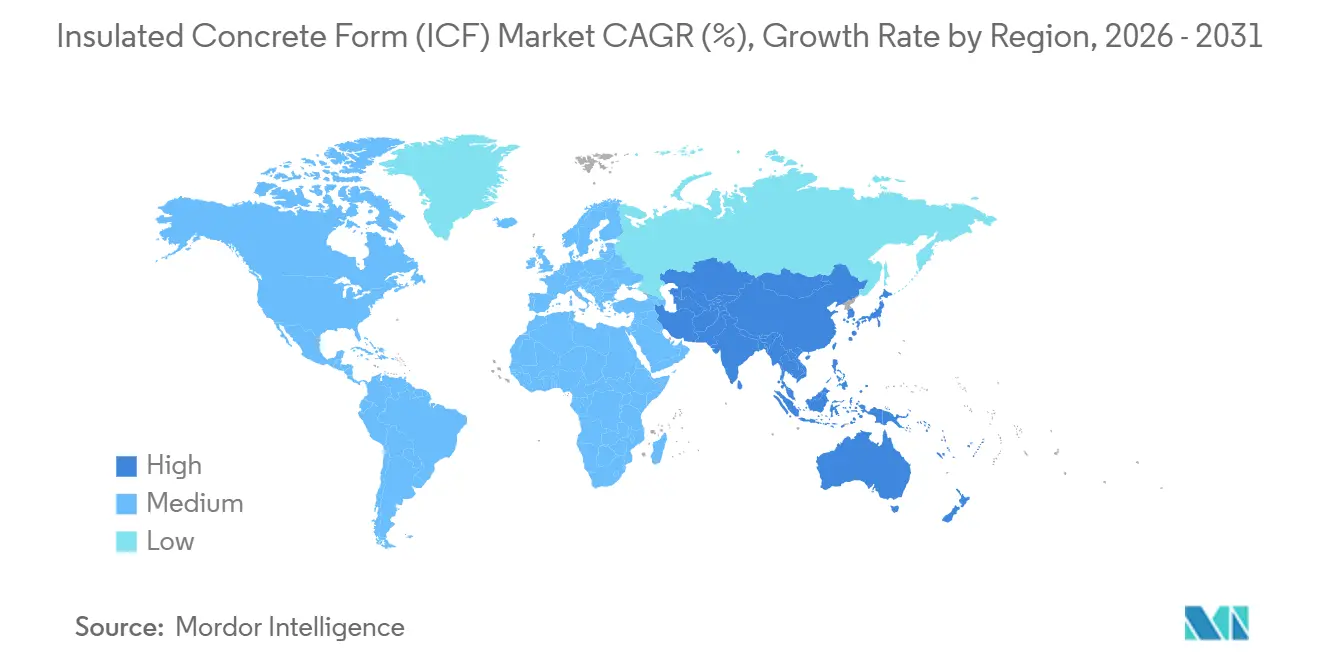
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
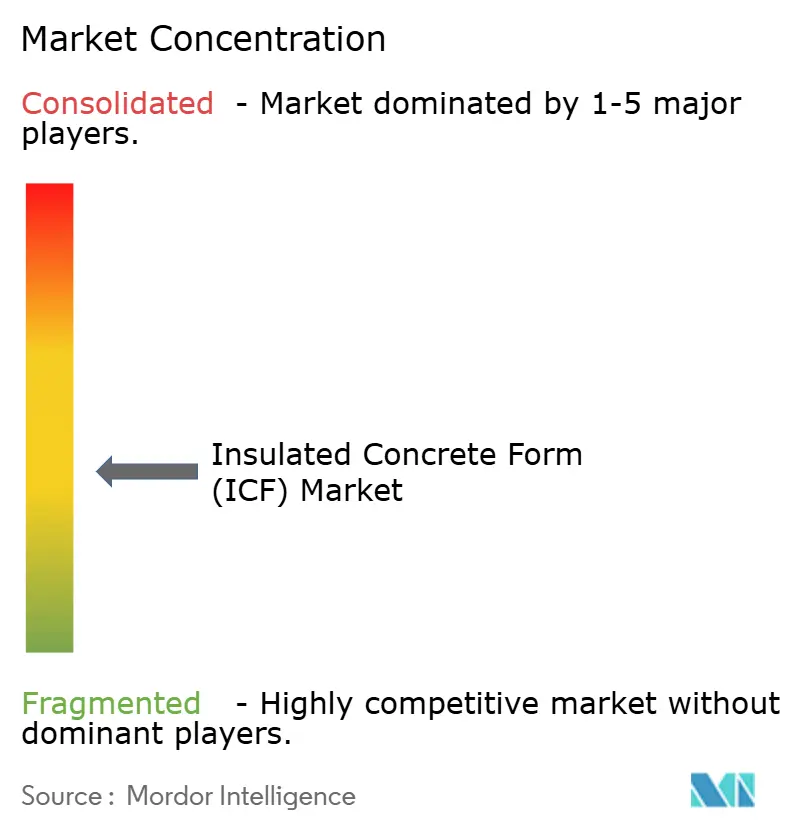
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる断熱コンクリート型枠(ICF)市場分析
断熱コンクリート型枠市場規模は2026年に18.78億米ドルと推定され、2031年までに22.4億米ドルに達すると予測されており、予測期間(2026〜2031年)中のCAGRは4.73%です。規制当局がエネルギーコードの遵守を厳格化し、災害耐性に関するインセンティブが拡大し、設計者が運用時および製造の両方のカーボンを抑制するエンベロープ構法を求める中、勢いが高まっています。グラファイト強化EPSコアにより、壁厚を増やすことなくR値を向上させることが可能となり、都市部プロジェクトにおける賃貸可能床面積を確保するうえで重要な変化をもたらしています。デベロッパーは、労働生産性が収益性を左右する多層階工事において鉄筋配置を効率化するため、スクリーングリッドシステムを採用しています。一方、スチレン価格の変動と施工業者の習熟度の低さが近期の普及を抑制しているものの、後方統合型EPS供給および施工者向けトレーニングプログラムの拡充に伴い、これらの逆風は和らぎつつあります。HolcimによるOX Engineered Productsの2024年買収に見られる垂直統合は、セメント大手がICF市場を建築エンベロープポートフォリオの戦略的拡張と位置付けていることを示しています。
主要レポートのポイント
- 材料タイプ別では、ポリスチレンフォームが2025年の断熱コンクリート型枠市場シェアの88.66%を占め、2031年にかけて最も速いCAGR 4.82%で成長すると見込まれています。
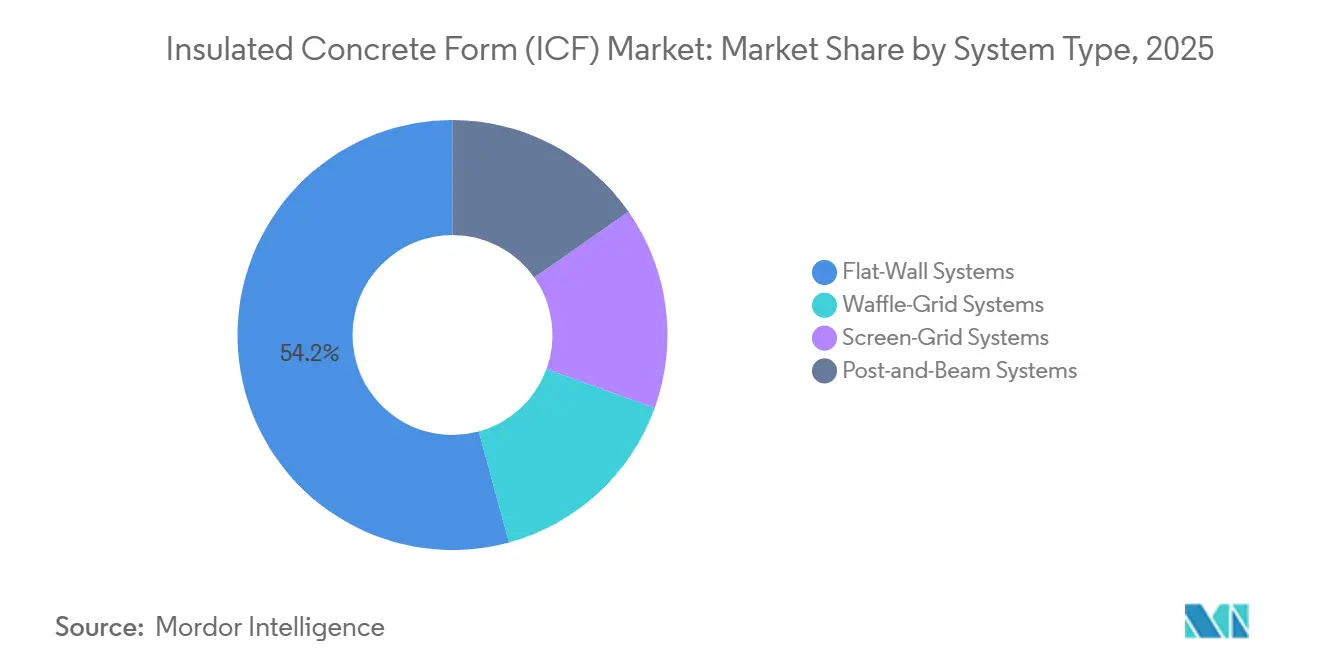
- システムタイプ別では、フラットウォール製品が2025年のICF市場規模の54.23%を占め、スクリーングリッドユニットはすべての構成の中で最も速い5.33%のCAGRで2031年まで拡大すると予測されています。
- 建設タイプ別では、新築プロジェクトが2025年の市場規模の78.34%を占め、改修用途は2031年にかけて5.58%のCAGRで拡大しています。
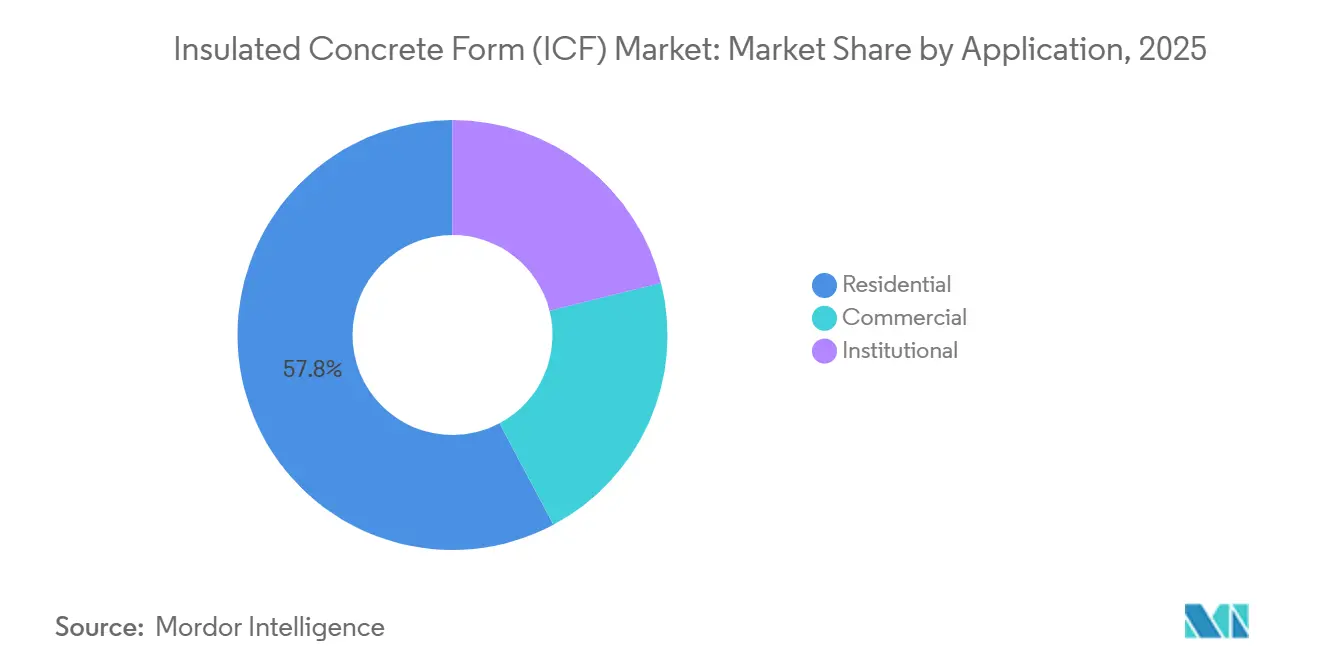
- 用途別では、住宅プロジェクトが2025年の市場シェアの57.78%を占め、商業プロジェクトは2031年にかけて4.56%のCAGRで進展しています。
- 地域別では、北米が2025年に39.67%の収益シェアで首位を占め、アジア太平洋地域は2031年にかけて5.12%のCAGRで最も速い成長が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
断熱コンクリート型枠(ICF)市場のドライバー影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| より厳格なグリーンビルディングコードとインセンティブ | +1.2% | 北米、欧州、中国、インド、シンガポール | 中期(2〜4年) |
| エネルギー効率の高い中・高層ビルへの需要増加 | +1.0% | 世界全体、北米・欧州・中国・インドに集中 | 長期(4年以上) |
| オフサイトおよびモジュール式ICFシステムの採用拡大 | +0.8% | 北米、欧州 | 中期(2〜4年) |
| パフォーマンス連動型グリーンファイナンスプログラムの拡大 | +0.6% | 欧州、北米、ブラジル、中東 | 長期(4年以上) |
| ICF建設を優遇するFEMAレジリエンス補助金 | +0.9% | 米国、カリブ海、中央アメリカ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
より厳格なグリーンビルディングコードとインセンティブ
2024年の国際エネルギー保全基準(International Energy Conservation Code)は、気候区分3〜8にわたる壁のR値目標を引き上げ、木造フレームでは追加の層と労力なしには達成困難な連続断熱を事実上義務付けた[1]。2025年に施行さる英国のフューチャーホームズスタンダード(Future Homes Standard)は、新築住宅に対して2013年基準比で最大80%の運用炭素削減を義務付け、建築家を高熱質量エンベロープへと誘導している[2]。中国の第14次五カ年計画は、2万m²を超える公共建築物に超低エネルギー目標を課しており、ライフサイクルコスト分析が高い初期費用を正当化する場面でICF市場の普及に優位性をもたらしている。インドでは、2024年のエネルギー保全建築基準(Energy Conservation Building Code)がエンベロープ性能指数を導入し、熱橋を欠点として評価するが、これはモノリシックICF壁には存在しない弱点である。さらにサウジアラビアは2024年に16件の断熱規制を公布し、公共調達に対する性能基準を設定することで、認定ICFサプライヤーに対するコンプライアンス上の参入障壁を形成した。
エネルギー効率の高い中・高層ビルへの需要増加
ホテルチェーン、学生向け住宅デベロッパー、および機関投資家系オーナーは、ICFの平均STC評価値55が木造フレームの38を上回る点を評価しており、この差がテナント離れを抑制し純営業収益を向上させる。工期短縮の効果も顕著であり、セントマテン島のDivi Little Bay Resortでは、構造と断熱を一体化したICFフォームを採用することで2,000万米ドルのプロジェクトを60日前倒しで完成させた。テキサス州のパンサークリーク高校(Panther Creek High School)は、ICFの連続R値を活用してHVAC容量を30%削減し、その分の資本を教室のテクノロジー整備に充当した。ASTM C1363試験によれば、6インチコアのICF壁は−31℃において定常状態の熱移動に達するまで320時間以上を要するのに対し、R-20の木造フレームでは60時間にとどまり、この時間差が極寒気候における最大負荷料金の削減に寄与する。現在18の米国州で導入されているエネルギーリベートモデルは、Centre Park Holiday InnがASHRAE基準を30%上回った際に得た性能インセンティブを再現するものであり、ICF市場全体にわたる継続的な需要を支えている。
オフサイトおよびモジュール式ICFシステムの採用拡大
工場でカットされた壁キットにより、施工業者は40フィートのセクションを屋内でパネル化し、クレーンで設置することが可能となる。ジョージア州のベストウェスタン(Best Western)における5階建て建設では、竜巻が建設中に直撃したにもかかわらずこの工法が有効でることが実証された。Logixはフォームをフラットな状態でノックダウン出荷することで輸送コストを最大40%削減し、流通業者がより小さな倉庫でより多くの在庫を保有できるようにした。Quad-Lockの2025年版Ultraパネルは、20%高い圧縮強度でR-28の性能を発揮し、高価値な既成市街地の敷地において建築家が床面積を確保できるようにした。マサチューセッツ州のルイスビルディング(Lewis Building)では、取り外し可能な合板製One Seriesフォームを使用してエレベーターャフトに打ち放しコンクリートを残し、仕上げ工事を省略して8週間の工期短縮を実現した。モジュラーICFはまた、従来の支保工が労働集約的となる曲面ファサードや鋭角コーナーにも対応しやすく、狭小敷地における設計の柔軟性を広げ、ICF市場全体での普及拡大を支援している。
パフォーマンス連動型グリーンファイナンスプログラムの拡大
2024年に完全施行されたEUタクソノミー規制は、不動産ファンドに対して緩和基準を満たす資産の割合の開示を義務付け、検証可能な性能を持つエンベロープへの資本誘導を促している。ブラジルの2024年12月法律第15,042号は規制された炭素市場を導入し、運用排出削減を収益化することでICFプロジェクトに取引可能なクレジットを付与する。国際金融公社(International Finance Corporation)は、エネルギースター(Energy Star)またはLEED認証を取得した資産に対して金利を50ベーシスポイント引き下げる20億米ドルのファシリティを展開しており、これらの目標はポストオキュパンシーのレトロコミッショニングよりもICFで達成しやすい。サウジアラビアのビジョン2030は、耐熱性が高くメンテナンスコストの低い構造物を優遇する持続可能性プログラムに1,860億米ドルを投入しており、このニーズはICFの耐久性と合致する。これらの政策措置は断熱コンクリートフォーム市場の成長を支援している。ブラジルの予定されているグリーンシール(Green Seal)は2025年半ばまでに低炭素製品を認証する予定であり、早期承認を受けたICFサプライヤーに調達上の優位性をもたらす。
断熱コンクリート型枠(ICF)市場の抑制要因影響分析*
| 制約 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 木造フレームと比較した高い初期費用 | -0.9% | 北米、欧州 | 短期(2年以内) |
| 施工業者の習熟度の低さと熟練労働力の不足 | -0.7% | 世界全体、北米と新興アジア太平洋で深刻 | 中期(2〜4年) |
| EPSコアに対するスチレン供給の不安定さと価格リスク | -0.5% | 世界全体、欧州と北米に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
木造フレームと比較した高い初期費用
ICF工法は1平方フィートあたりのコストで木造フレームを10%〜15%上回り、多くの投機的住宅デベロッパーは将来のエネルギー節約を8%超の割引率で評価するため、回収期間が10年に延びる。ジョージア州のコンフォートイン(Comfort Inn)の事例のように、敷地固有の地盤条件がコストを相殺することもあるが、そのような地盤条件は稀である。コンクリート打設時の学習曲線による遅延やブローアウトを懸念する施工業者が多いため、5%〜8%のコンティンジェンシー上乗せが続いており、断熱コンクリートフォーム市場の成長を制限している。ニューハンプシャー州のワシントンストリートオフィス(Washington Street Office)では、ICFを階段コアとシャフトのみに使用するハイリッドなバリューエンジニアリングにより30%超のコスト削減を実現したが、これは多くのチームが持ち合わせていない高度な設計能力を必要とする。連邦税制優遇措置であるセクション45LおよびセクションSection 179Dは、プレミアムを1平方フィートあたり最大5米ドル削減するが、認証手続きが十分に理解されていないため普及は限定的にとどまっている。
施工業者の習熟度の低さと熟練労働力の不足
米国の総合建設業者のうち、ICFの労働競争力を木造と同等にする1時間あたり30平方フィートの施工ベンチマークを達成できるクルーを持つのは10社中3社にすぎず、供給のボトルネックと入札価格の高騰を招いている。ICFMA認定は40時間の講習と監督下での現場作業を要求するが、これは繁忙期に小規模企業が割くことのできない投資である。2024年にQuad-Lockのトレーニングを開始した1,200人のインストーラーのうち、現場認定に到達したのはわずか40%であり、補助金付きプログラムでさえ脱落が生じていることを示している。Divi Little Bay プロジェクトでは未訓練のクルーでも工期目標を上回ることができたが、そのような結果は例外にとどまる。ペンシルニア州とオハイオ州の労働力助成金が2024年に補助した労働者は500人未満にとどまり、断熱コンクリートフォーム市場の成長に対するトレーニング能力の不足を浮き彫りにしている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
断熱コンクリート型枠(ICF)市場セグント分析
材料タイプ別:
ポリスチレンフォームがグラファイトイノベーションによりシェアを確保ポリスチレンフォームは2025年の断熱コンクリートフォーム市場シェアの88.66%を占め、2031年に向けて4.82%のCAGRで推移する見通しである。ポリスチレン製品の市場規模は、EPSの低い熱伝導率、高い圧縮強度、および豊富なグローバル供給から恩恵を受けている。BASFのNeopor グレードは同一厚みでR値を約20%向上させ、壁を厚くすることなく基準適合を可能にする。ポリウレタンフォームは狭小スペースのニッチ用途に引き続き使用されているが、コンクリートの充填性と高コストの面で課題がある。セメント結合木繊維ボードは内包炭素クレジットを追求するプロジェクトで採用されるが、流通の限界と25%のプレミアムにより市場シェアはわずか8%にとどまってい。
ポリスチレンセグメントの競争優位性は、北米および欧州のサプライヤーが2024年にHBCD難燃剤を段階的に廃止し、規制上の懸念が解消されたことでさらに拡大した。後方統合されたEPSメーカーはスチレン価格変動をより効果的にヘッジできるようになっており、これは小規模なコンバーターには及ばない優位性である。より高密度のタイプIIのEPSを使用したQuad-LockのUltraパネルは、圧縮強度の制約によりかつて参入が困難だった中層建築市場を開拓しつつある。ポリウレタンについては、スプレー機器が必要なことへの施工業者の抵抗感が普及の妨げとなっている。セメント結合混合物はセメント含有量に起因する内包CO₂が高く、炭素課税が大幅に上昇した場合にのみ許容されるトレードオフとなる。
システムタイプ別:
スクリーングリッドが鉄筋配置効率で優位にフラットウォール構成は2025年に54.23%のシェアを保持しているが、スクリーングリッドの代替品はシステムタイプの中で最速となる5.33%CAGRで拡大している。スクリーングリッドのオープンジオメトリにより、鉄筋工は横筋と縦筋を通し込むことなく落とし込むことができ、重配筋の商業建築における労働上のボトルネックを解消する。スクリーングリッド製品の断熱コンクリートフォーム市場規模は、デベロッパーが鉄筋密度の高まる中層構造物を追求するにつれて拡大している。ワッフルグリッドシステムは同等の強度でコンクリート量を10%〜15%節約するが、コストが高くウェブの配置に細心の注意を要する。
スクリーングリッドの8%〜12%の材料プレミアムは、耐震設計や耐爆設計において労働コスト削減が積み重なることでコスト中立となる。ジョージア州のベストウェスタンで使用されたPolycrete のパネル化キットは、スクリーングリッドフォームがタイを引っかけることなくクレーンでの吊り込みを容易にすることを示している。フラットウォールは、労働コスト計算よりもシンプルさが優先される一戸建て住宅建設において勢いを維持しているが、そのセグメントの成長は商業需要よりも緩やかである。断熱コンクリートフォーム市ではまた、ワッフルグリッドの採用が北米中心にとどまっているが、これは生コン価格が1立方ヤードあたり150米ドルを超えるとコンクリート節約の効果が大きくなるためである。ポストアンドビームICFは既存フレームを持つ用途転換案件に対応するが、出荷量の6%にすぎず、主な競争はフラットウォールとスクリーングリッドシステムの間で展開されている。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


建設タイプ別:
コード強化に伴い改修が加速新築は2025年の数量の78.34%を占め、災害耐性住宅着工を背景に着実に成長する見込みである。しかし、改修工事は断熱コンクリート型枠市場において最も速いペースで2031年にかけて年率5.58%で拡大している。カリフォルニア州と太平洋岸北西部の耐震義務は、解体なしに更新された横荷重基準を満たすために既存の組積造にICFをオーバークラッドすることを促進している。バークレーなどの都市のエネルギー効率条例は、売却時点での外皮アップグレードをすでに義務付けており、改修機会を増やす政策枠組みを形成している。
改修の成長は、耐震、洪水、および機関エネルギープロジェクトを中心に集まっている。オーバークラッド技術は構造エンジニアリングの入力とカスタムウィンドウバックを必要とし、労働コストが10%〜15%増加するが、コード回避コストはより高い。新築ICFは、保険会社がFortified Homesプログラムの下で15%〜30%の割引を提供する中西部の竜巻地帯でシェアを拡大し続けている。量産ビルダーはフロリダ州のマスタープランコミュニティでICFを試験的に導入し、スケールを活用して木造とのコスト差を一桁台に縮小している。自治体の気候政策が強化されるにつれ、改修の採用曲線は新築の普及と収束するはずである。
用途別:
商業プロジェクトが住宅との差を縮小住宅プロジェクトは2025年に57.78%のシェアを保有しているが、商業建設はCAGR 4.56%で進展している。断熱コンクリート型枠市場規模の優位性は、熱質量がHVAC需要を制限し、遮音性がテナント満足度を高めるホテル、データセンター、冷蔵倉庫へとシフトしている。Centre Park Holiday Innはエネルギー使用量を30%削減してリベートを獲得し、債務返済カバレッジ比率を0.15ポイント向上させた。機関建設は需要の12%を占め、FEMAの補助金がICFセーフルームコストの最大75%を払い戻すことで支援され、4.1%で成長している。
マニトバ州のSouris Hotelなどのプロジェクトが、ICFの5日間の熱遅延により20%〜25%のピーク負荷節約を実証した後、商業採用が加速した。量産住宅のパイロットは、学習曲線が平坦化すれば住宅のより広い拡大を示唆している。Panther Creek高校などの機関ユーザーは、エネルギー節約を超えた主要な利点として音響改善を挙げ、支払い意欲を高めている。オフィスや小売建設では、ICFの耐荷重範囲を超える柱のないスパンが必要になることがあり、鉄骨または集成材フレームとのハイブリッドアプローチを促している。ワシントン州のROOST 1Bのような複合用途プロジェクトは、ICFシェルと露出木材インテリアを組み合わせ、性能と建築的柔軟性の橋渡しを示している。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米断熱コンクリート型枠(ICF)市場
北米は2025年の収益の39.67%を占め、FEMAが支援するレジリエンス資金調達とエネルギーコードの厳格化の中心地であり続けています。米国の35州が2024年IECCを採用し、ICF工法に有利な連続断熱要件を推進しています。カナダの2020年国家建築基準法は熱橋を考慮するようになり、スチールスタッドが不利となり、オンタリオ州のウェリントン・イースト・ビジネス・センターのような集合住宅建築でのICF採用が促進されています。メキシコではハリケーンにさらされる沿岸部でホスピタリティ需要が初期段階にありますが、施工業者不足が普及を遅らせています。戦略的な変動要因は、大手住宅建設業者がICFを大規模に採用するかどうかであり、D.R. HortonおよびLennarによる試験的取り組みは進行中ですが、確約はされていません。
アジア太平洋断熱コンクリート型枠(ICF)市場
アジア太平洋地域は、中国の超低エネルギー義務化とインドの2024年エンベロープ基準に後押しされ、世界最速となる5.12%のCAGRが見込まれています。中国は現在、2万m²を超える共建築物に対して厳格なエネルギー基準への適合を義務付けており、機関投資家系デベロッパーを高熱容量壁へと誘導しています。インドの改訂基準は熱橋にペナルティを課しており、U値を30%以上改善するICF壁の導入余地を生み出しています。シンガポールの2024年グリーンビルディング・マスタープランは2030年までに建築物の80%をプラチナレベルにすることを目標としていますが、高層建築への偏重によりICFはポジウムレベルに限定されています。ベトナムなどのASEAN諸国では、温度管理が極めて重要な冷蔵倉庫においてICFの試験的導入が行われています。
欧州断熱コンクリート型枠(ICF)市場
欧州市場は、EUタクソノミーおよび各国のエネルギー法制のもとで成長を遂げています。英国の2025年フューチャー・ホームズ・スタンダードは許容炭素量を大幅に削減し、高熱容量壁を優遇しています。ドイツの2024年建物エネルギー法(Gebäudeenergiegesetz)は最低断熱基準を引き上げ、フランスのRE 2020は建物全体のライフサイクル炭素指標を導入しており、コンクリート集約型ソリューションに対して複雑なトレードオフをもたらしています。南欧では、定着したレンガのサプライチェーンとエネルギー価格の低さにより、普及が依然として遅れています。
南米断熱コンクリート型枠(ICF)市場
南米のICF市場成長は、法律第15.042号に基づくブラジルのカーボンクレジット制度および新興のグリーンシール認証が牽引しています。チリの2024年壁断熱義務化はサンティアゴ市場を開拓していますが、鉄筋コンクリートフレームが依然として主流です。
中東・アフリカ断熱コンクリート型枠(ICF)市場
中東・アフリカ市場の成長は、近い将来に相当な伸びが見込まれています。サウジアラビアのビジョン2030は砂嵐耐性プロジェクトへの資金を提供し、厳格な断熱仕様を設定しています。UAEのエスティダマおよびLEEDの認証経路は、商業建築における高性能エンベロープを優遇しています。サブサハラ地域での普及は初期段階にありますが、ケニアの試験的住宅において可視化されています。

バリューチェーン分析
ICFのバリューチェーンは、発泡ポリスチレン(EPS)フォームやプラスチック製のウェブ/タイ(一般的にポリプロピレン製)に変換される上流の石油化学製品およびポリマー原料から始まり、これにコンクリートコアを最終的に形成するセメント、骨材、鉄筋、混和剤が加わる。ICFメーカーはその後、フォームブロック/パネルを成形または切断し、冷却・安定化させ、プラスチック製コネクターを挿入してモジュール式のフォームユニットを作成する。より高いR値が必要でありながら壁の厚みを増やせない場合には、グラファイト強化EPS(例:BASFのNeopor)の採用が増えている。ICFはかさばり運送費に敏感な部材として出荷されるため、Fox Blocks、BuildBlock、Amvicなどのメーカーは複数拠点の生産体制を運用し、地域の在庫拠点に依存することで、施工日の信頼性を確保し輸送コストのリスクを低減している。
下流では、大規模プロジェクト向けの直接プロジェクト配送と、地域の施工業者向けの販売店/代理店モデルを通じて流通が行われており、Pacific ICF Corporationのような地域プレイヤーやUFP Concrete Forming Solutionsのようなサービス志向のパートナーが在庫を保持し、現場調整を提供している。施工の成功は技術サービス(レイアウト、支保指導、打設順序)と体系的なトレーニングに依存しており、ICFMA方式の資格認定制度で指摘される施工業者の理解不足という市場抑制要因と関連している。生コン供給業者や配置・仕上げ作業チームは打設当日の重要な関係者となるため、より緊密な供給提携と強力な現場サポートを備えたメーカーは手直し作業のリスクを低減し、施工業者の生産性を向上させ、それがビルダーや設計者による再指定を後押しする。
競合環境
断熱コンクリート型枠(ICF)市場は中程度に分散している。Foam HoldingsによるAmvicとCBISの以前のロールアップはEPS成形を集中化し、規模の経済を高めているが、停止が発生した場合のシステミックリスクを高めている。競争は現在、サイト労働を圧縮する工場カット・トゥ・レングスキット、パネル積み上げを加速する独自タイシステム、および狭いコアのコンクリートレオロジーを調整するための生コンメーカーとの供給アライアンスという3つのレバーにかかっている。アプリケーションエンジニアリングは差別化要因である。NuduraはオンタリオのWellington East Business Centreのためにネットゼロ超性能を達成するXR35フォームを提供したが、これは小規模競合他社が再現するのに苦労するコンサルティングモデルである。しかし、デジタルギャップが依然として存在する。流通業者の40%未満がリアルタイム在庫を提供しており、施工業者は打設日前に複数のヤードを調査することを余儀なくされている。プライベートエクイティ投資家は地域流通業者のロールアップに注目しているが、資本集約度とローカル技術サービスの必要性が単純な統合プレイを抑制している。
断熱コンクリート型枠(ICF)業界リーダー
Nudura Inc.(RPM International Inc.)
Airlite Plastics Company and Fox Blocks(Fox Blocks)
Amvic Ireland LTD
Logix Brands Ltd.
BASF
- *免責事項:主要選手の並び順不同
本レポートで取り上げた断熱コンクリート型枠(ICF)市場の企業
- Airlite Plastics Company and Fox Blocks (Fox Blocks)
- Alleguard
- Amvic Ireland LTD
- BASF
- Beco Products Ltd
- BuildBlock Building Systems LLC
- Carlisle Construction Materials (Carlisle Companies Inc.)
- Durisol
- Future Foam Inc.
- INTEGRASPEC
- LiteForm
- Logix Brands Ltd.
- Polycrete International
- Quad-Lock Building Systems
- RASTRA
- Nudura Inc. (RPM International Inc.)
- Sismo Building Technology
- SuperForm
- TF System
- Tremco CPG Inc.

市場機会と将来展望
省エネ基準の厳格化と適合基準の明確化により、性能を実証し承認手続きを簡素化できるICFサプライヤーにとって対応可能な余地が生まれている。米国では、カリフォルニア州建築士局(Division of the State Architect)が2025年カリフォルニア州建築基準法向けにIR 19-6を発行し、同局管轄下のプロジェクトにおける平壁型ICFシステムの要件と承認基準を明確化した。これにより、提出資料の明確さが重視される公共のK-12施設などDSA規制対象工事における採用が後押しされている。
英国では、Future Homes Standardの枠組みが進展する中で、規制の方向性は依然として高性能な建物外皮を優先しており、2026年のイングランド建築規則の改正では、燃料・電力の節約および再生可能電力発電に関連する要件が追加され、高熱性能の外皮アセンブリの役割が一層強化されている。短期的な機会は、ICFをオーダーメイド建築の範囲を超えて、定型化された生産方式の供給モデルやより工業化された建設ワークフローに拡大することにも存在する。デジタル相互運用性標準(buildingSMART International、Industry Foundation Classesに関するISO 16739-1:2024)は、壁アセンブリおよび熱性能データをBIMおよび品質管理業務に組み込むことを支援し、複数職種チーム間の調整の摩擦を低減する。需要面では、地域ごとのエネルギーコスト圧力が、厳しい性能目標を追求するビルダーにとって具体的な意思決定要因となりつつある。例えば、2026年のマサチューセッツ州ストレッチエネルギーコードに関する議論では、HERS 42要件と高い小売電気料金(2026年4月時点でプリマスにおいて1kWhあたり0.32米ドル)が並記されており、広範な追加断熱の詳細施工を伴わずにHVAC負荷を減らし気密性を高める外皮アプローチの経済的価値を高めている。
断熱コンクリート型枠(ICF)市場における最近の業界動向
- 2026年4月:RPM International Inc.は、2026年2月28日終了期間の2026会計年度第3四半期の業績を発表し、Nudura ICFを含む建築製品プラットフォームの規模について最新の開示を行った。この発表は、コード適合性と耐久性が材料選択を左右している建物外皮カテゴリーへの企業レベルの継続的な注目を示している。
- 2026年1月:Nuduraは、複数のプロジェクトにICFソリューションを展開するための全国的な施工業者パートナーシッププログラムを発表し、施工業者教育を強化し、複数拠点建設に対する仕様指定者の信頼性を高めた。
- 2024年12月:ブラジルは、ブラジル温室効果ガス排出取引制度を確立する法律15.042号を制定し、建物の運用排出削減を金銭化する政策メカニズムを創出した。この規制上の動きは、カーボンクレジットの枠組みが資本配分や調達に影響を与える市場において、ICFを含む高性能外皮のビジネスケースを強化するものである。


断熱コンクリートフォーム(ICF)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、断熱コンクリート型枠(ICF)市場は、コンクリート打設時に永久型枠として残置される工場製造の断熱型枠ユニット(ブロックまたはパネル)の価値を対象としています。これらのICFユニットは新築建設全般に使用され、エンドユーザー価格で算定されています。
対象外の範囲:本算定は、ばら売りの断熱ボード、別売りの補修キットおよびアクセサリー、ならびにコンクリート硬化後に撤去される仮設型枠システムを除外しています。
セグメンテーション概要
- 材料タイプ
- ポリスチレンフォーム
- ポリウレタンフォーム
- セメント結合木質繊維
- セメント結合ポリスチレンビーズ
- システムタイプ
- フラットウォールシステム
- ワッフルグリッドシステム
- スクリーングリッドシステム
- ポスト・アンド・ビームシステム
- 建設タイプ
- 新築
- 改修・リモデリング
- 用途
- 住宅
- 商業
- 公共・機関
- 地域
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場模算定、および検証
デスクリサーチ
デスクリサーチは、実際の建設活動および建築基準法に基づく需要シグナルにモデルを固定するために使用されました。米国国勢調査局の建設支出シリーズ、米国エネルギー情報局のエネルギー価格動向、国際エネルギー機関の建築エネルギー指標、および米国エネルギー省の建築エネルギー基準プログラム資料などの公開情報を参照しました。
単一のデータストリームへの依存を避けるため、デスクワークは、国家建築基準評議会の更新情報、フォームおよび建設資材の流通に関連する税関・貿易統計、企業の年次報告書および投資家向けプレゼンテーション、ならびにプロジェクト着工に関する建設業界の報道記事などと相互照合されました。有料データベースの購読は、誰がどこで活動しているか、またイノベーションがどこに集中しているかを確認するための企業財務データおよび特許調査にのみ使用されました。ここに記載されているソースは例示であり、データ収集、検証、および明確化のために他の公開情報も使用されました。
一次インタビーおよびサーベイ
一次調査は、ICFの仕様決定、購買、および施工に携わる関係者(メーカー、流通業者、施工業者、建築設計者を含む)との需要前提の検証を目的として実施されました。これらのインタビューは、典型的な用途構成、価格動向、ならびにエネルギー基準および耐久性ニーズが地域ごとのICF選定にどのような影響を与えるかを確認するために使用されました。その後、この情報はモデルのインプットを三角測量し、データのギャップを埋めるために活用されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 位層:37% | CXO:14% | アジア太平洋地域:41% |
| 中位層:41% | 部門・ユニットリーダー:28% | 欧州・中東・アフリカ地域:32% |
| 中小規模プレイヤー:22% | マネージャー:58% | 南北アメリカ地域:27% |
市場規模算定と予測
規模算定は、建設活動とICF採用率から需要プールを再構築するトップダウン方式から始まり、現場での確認を通じて調整されます。モデルは建築タイプ別の新築棟数および建設支出から出発し、施工業者および流通業者のフィードバックを通じて検証されたICF使用率を適用します。これが主要な市場価値が導出される部分です。
ICF需要が年ごとに変化する理由を説明するため、いくつかの実務的なインプットが追跡されています。これらには、建築許可および住宅着工の勢い、エネルギー基準の厳格化と施行の変化、ICF価格に影響する断熱材および樹脂の価格動向、型枠・コンクリート工事の労働力確保状況、ならびに耐久性および災害対応性能を優先するプロジェクトの割合が含まれます。予測は、予想される建設サイクルおよびエネルギー効率政策の方向性に連動したシナリオ分析を用いて作成され、その後、サンプリングされた平均販売価格に推定ユニット数量を乗じた値やチャネルからの年間出荷動向フィードバックなど、選択的なボトムアップ近似値と照合して妥当性が確認されます。小規模国においてボトムアップの視認性が低い場合、ギャップは気候帯および基準の成熟度で正規化された地域プロキシ採用率を用いて処理され、追加の調査を通じて再検証されます。
データ検証と更新サイクル
検証は段階的に実施されるため、最終的な数値が単一の前提に依存することはありません。アウトプットは、建設支出のトレンドライン、許可の勢い、インプットコストの動向などの独立したシグナルと比較され、大きな乖離は結果が確定される前に調査されます。
第二のアナリストがモデルのロジック、計算、および最終的なナラティブをレビューします。異常な分散が発生した場合は、ソースの再確認とインタビュー対象者へのフォローアップが行われます。レポートは年次で更新され、主要な基準変更や主要断熱材インプットの急激な価格ショックなど、大な変化があった場合には中間更新が実施されます。納品前に最新の確認作業が完了し、クライアントは最新の更新されたビューを受け取ります。
Mordor Intelligenceの断熱コンクリート型枠(ICF)市場推計と他の公表推計との比較
ICFの公表市場規模がしばしば一致しないのは、各調査が若干異なる方法で境界を設定し、異なる建設指標を使用して需要をドル換算しているためです。建設サイクルおよび樹脂連動価格が報告収益を急速に変動させる可能性があるため、基準年も重要です。
許可および建設支出シグナルを追跡し、永久残置型枠ユニットの算入ルールを更新することで、Mordor IntelligenceはICFの合計を、隣接する断熱ボードや撤去可能な型枠の収益を混在させることなく、エンドユーザー価格での新規ユニット販売に結びつけています。また、ソースが地域別の価格ロジックの代わりに単一のグローバル価格上昇率を使用している場合や、施工業者および流通業者と毎年再検証されていない楽観的な基準採用前提から予測が構築されている場合にも、差異が生じます。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 1.78 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 0.96 ビリオン 米ドル(2024年) | この推計は、より早い基準年とより狭い収益捕捉を使用しているようであり、ICF普及率が上昇しており2024年以降に価格が変動した場合に過小評価となる可能性があり、また価値が工場出荷価格またはエンドユーザー価格のいずれで測定されているかが必ずしも明確ではありません。 |
| 業界出版社B | 2.03 ビリオン 米ドル(2025年) | より高い値は、隣接する建設製品またはより広い用途収益が含まれる可能性のある、より広い対象範囲の選択と整合しており、地域平均が過度に均一に適用された場合、2025年の価格および通貨タイミングがヘッドラインを押し上げる可能性があります。 |
総じて、この乖離は主に対象範囲の境界、基準年のタイミング、および活動から収益への価格換算方法によって説明されます。当社のアプローチは、明確な建設需要指標から構築を開始し、インタビューで検証された採用率および価格前提を適用し、合計を確定する前に相互照を通じて差異を解消するため、再現性が維持されます。


レポートで回答される主要な質問
断熱コンクリート型枠市場の現在の価値はいくらか?
断熱コンクリート型枠市場規模は2026年に18億米ドルと推定される。
断熱コンクリート型枠市場はどのくらいの速さで成長すると予想されるか?
CAGR 4.73%で拡大し、2031年までに22億4,000万米ドルに達すると予測されている。
断熱コンクリート型枠生産においてどの材料が主流か?
ポリスチレンフォームは、グラファイト強化EPSイノベーションの継続により、2025年の数量の88.66%を占めた。
スクリーングリッドシステムが普及している理由は何か?
そのオープンジオメトリが鉄筋配置を簡素化し、多層階商業プロジェクトの生産性を向上させ、CAGR 5.33%を牽引している。
どの地域が最も速く成長するか?
アジア太平洋は、中国とインドにおける厳格なエネルギーコードに後押しされ、2026年から2031年にかけてCAGR 5.12%でリードすると予測されている。
より広い採用に対する主な障壁は何か?
木造フレームと比較した高い初期費用と施工業者の限られた可用性が、依然として主要な制約となっている。
最終更新日:



