
輸液管理市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
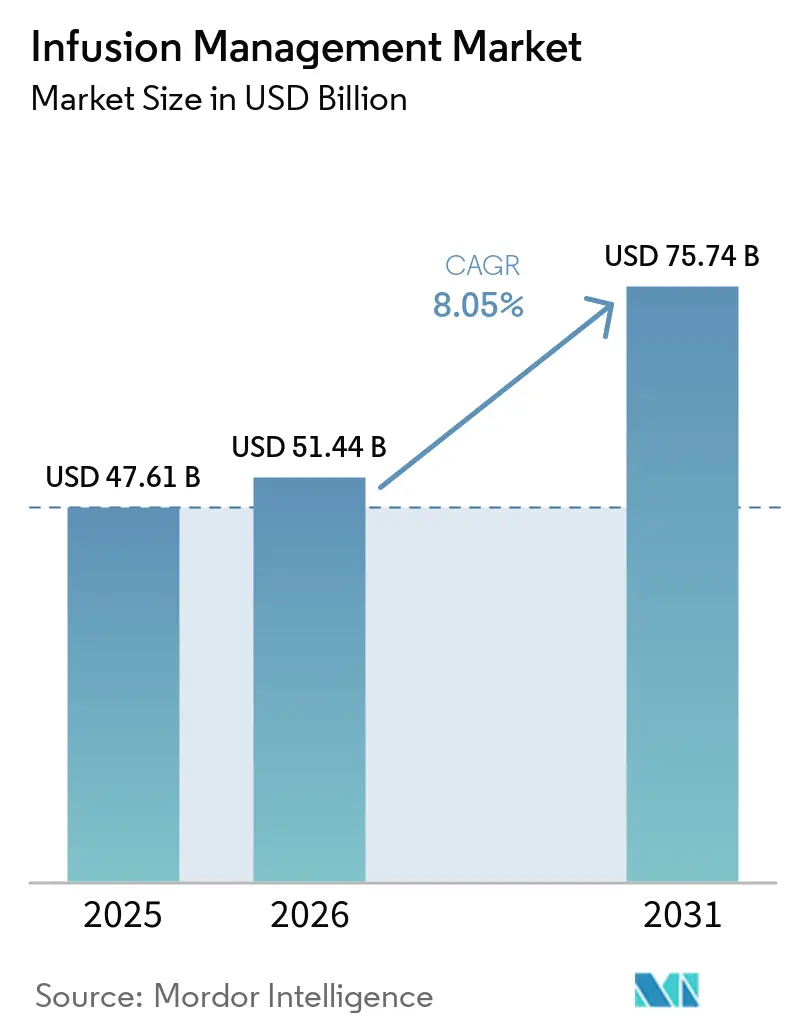
| 市場規模 (2026) | 51.44 十億米ドル |
| 市場規模 (2031) | 75.74 十億米ドル |
| 成長率 (2026 - 2031) | 8.05 % |
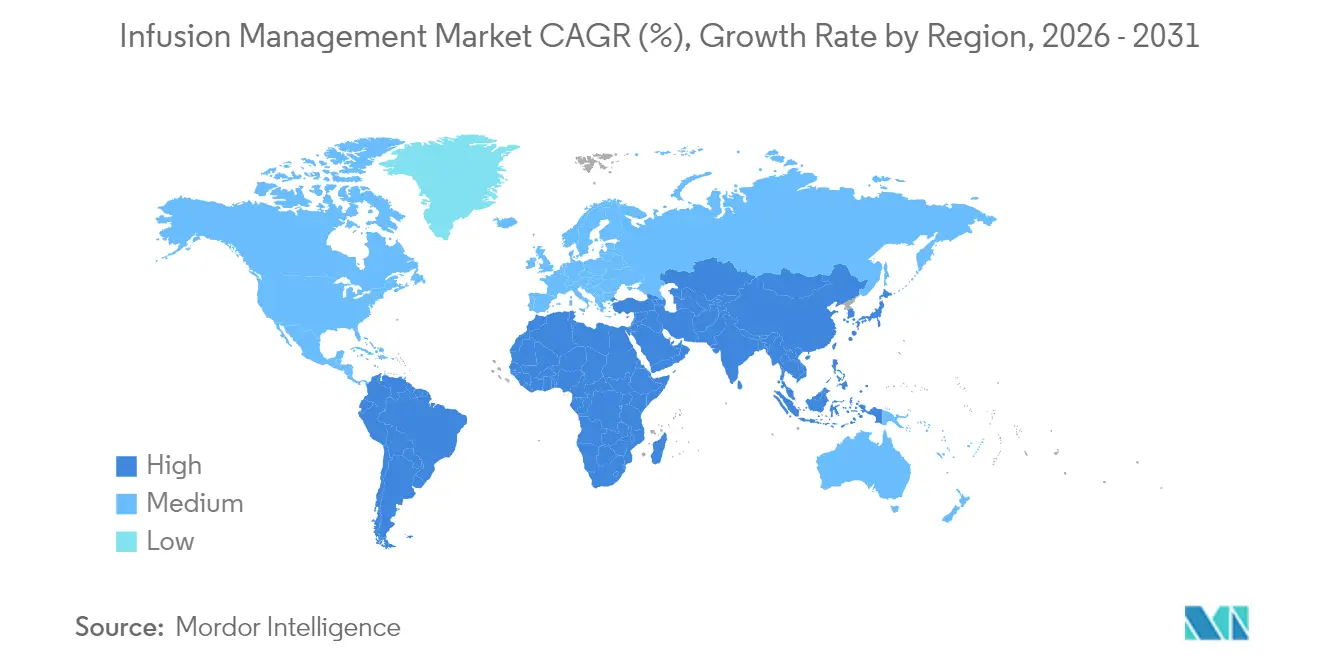
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
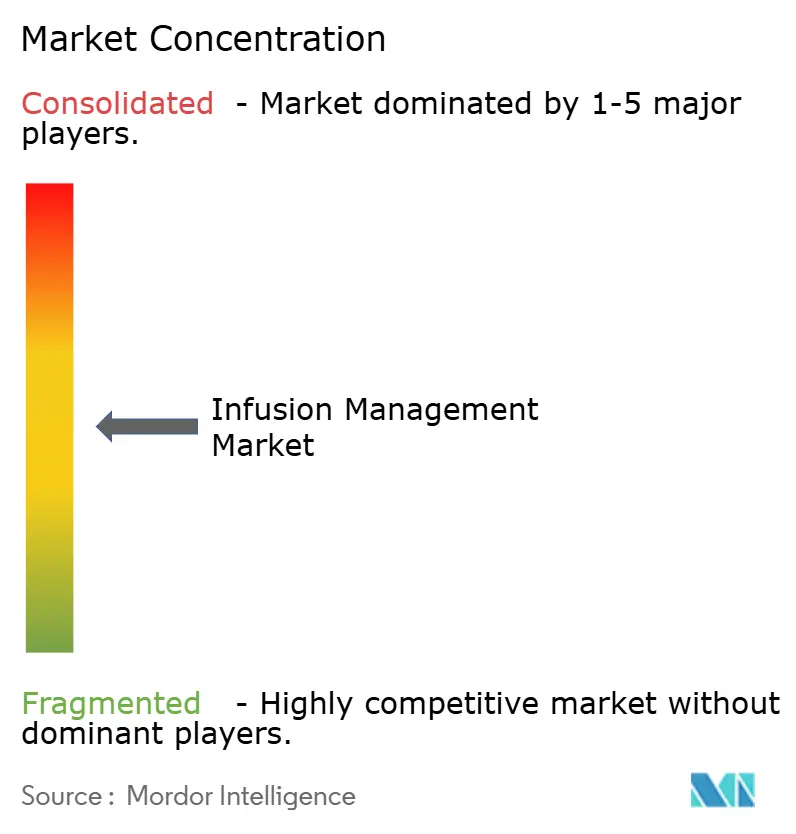
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる輸液管理市場分析
輸液管理市場規模は、2025年の474億1,000万米ドルから2026年には514億4,000万米ドルへ成長し、2026年〜2031年にかけての年平均成長率8.05%で2031年までに757億4,000万米ドルに達する予測です。
成長の基盤となっているのは、薬物投与エラーを削減し、慢性疾患ケアを支援し、相互運用性の義務に適合するスマート接続型ポンプの急速な普及です。病院の人員不足、入院コストに対する支払者の抵抗、および厳格化するサイバーセキュリティ規制が導入を一層加速させています。接続型デバイスはすでに実世界の研究において高リスクな投薬エラーを16%低減しており、抗生物質、腫瘍科、糖尿病治療全体にわたる数量成長を促進しています。競争戦略は、人工知能アルゴリズム、クラウド対応インターフェース、および継続的な収益を確保するアクセサリーエコシステムに集中しています。同時に、サプライチェーンの脆弱性と半導体不足が納期を脅かし、ベンダーは生産の現地化とデュアルソーシングプログラムへの投資を余儀なくされています。
主要レポートの要点
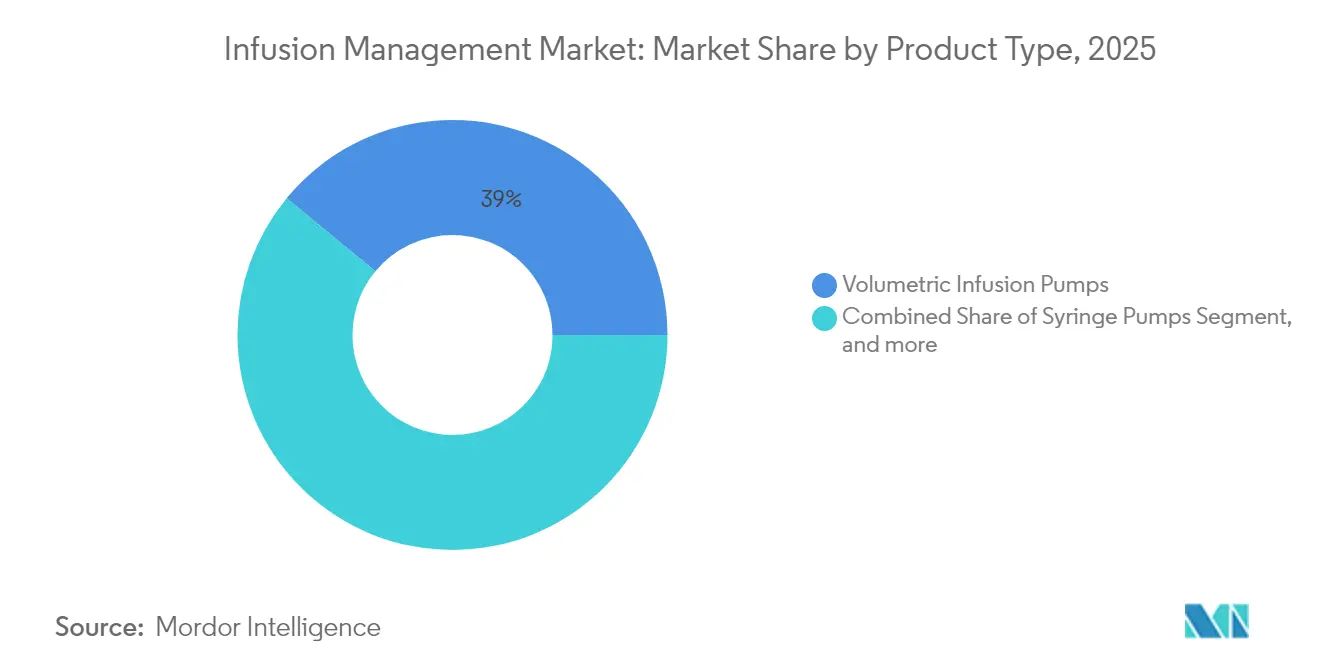
- 製品タイプ別では、容積式ポンプが2025年の輸液管理市場シェアの39.02%をリードし、埋め込み型ポンプは2031年まで年平均成長率10.12%で拡大しています。
- 治療タイプ別では、抗生物質が2025年の輸液管理市場規模の22.12%を占め、化学療法・腫瘍科は2031年まで年平均成長率13.24%で拡大する予測です。
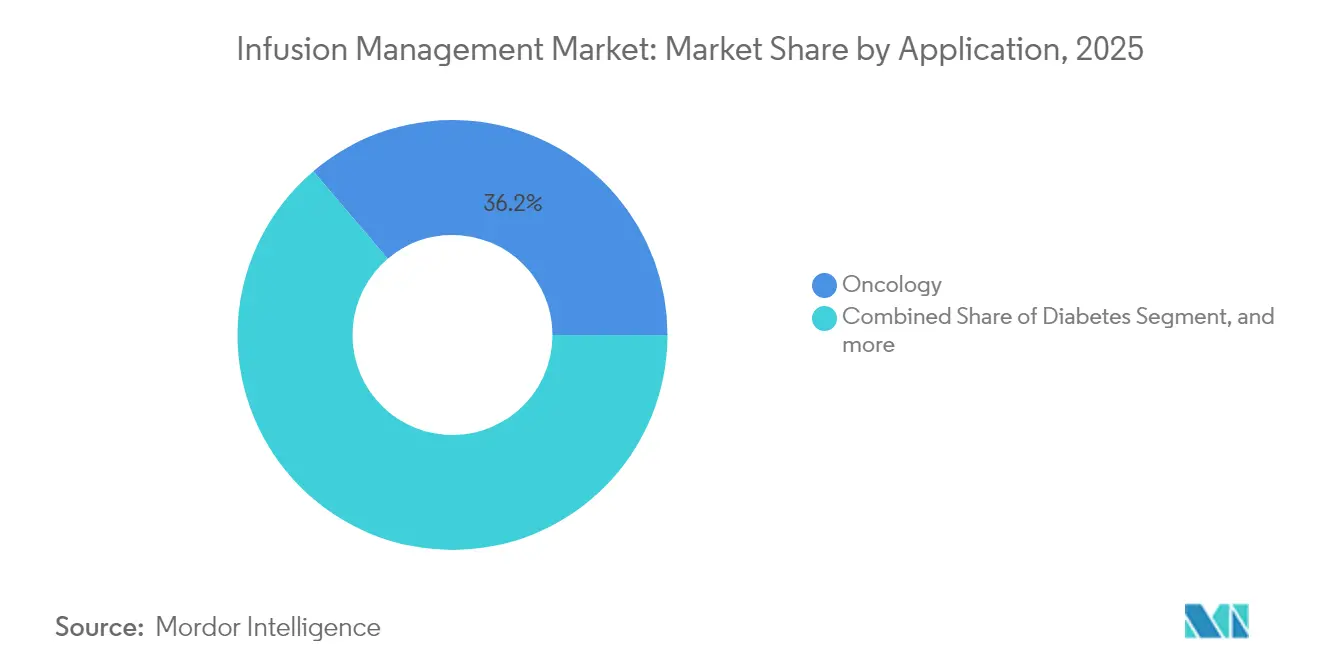
- アプリケーション別では、腫瘍科が2025年の輸液管理市場規模の36.21%を占めていますが、糖尿病管理は2026年〜2031年にかけて年平均成長率14.83%で成長する見込みです。
- エンドユーザー別では、病院・クリニックが2025年に58.22%の収益シェアを占め、在宅ケア分野は2031年まで最高の年平均成長率11.56%を記録する見込みです。
- 地域別では、北米が2025年に39.11%のシェアでトップとなり、アジア太平洋地域が2031年まで年平均成長率9.42%で最も速い成長を遂げています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性疾患の有病率の上昇 | +1.8% | 北米、欧州、グローバルへの波及 | 長期(4年以上) |
| 外来・在宅輸液需要の増大 | +2.1% | 北米、EU、アジア太平洋への拡大 | 中期(2〜4年) |
| スマート接続型ポンプへの移行 | +1.5% | 先進市場主導のグローバル展開 | 中期(2〜4年) |
| 新興市場における外来センターの拡大 | +1.2% | アジア太平洋中核、中東・アフリカへの波及 | 長期(4年以上) |
| ポンプと電子医療記録(EMR)の相互運用性義務 | +0.9% | 北米、EU | 短期(2年以内) |
| 生物学的製剤向け薬剤・デバイス複合キット | +1.0% | 先進市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
慢性疾患の有病率の上昇
糖尿病、がん、パーキンソン病などの慢性疾患は、持続的かつプログラム可能な輸液療法の対象患者数を拡大しています。糖尿病だけでも5億3,700万人の成人が罹患しており、正確なインスリンおよびGLP-1生物学的製剤の投与が必要です。スマート輸液プラットフォームは投与量エラー低減ソフトウェアを統合しており、100回の輸液あたりの高リスク投薬エラーを45件から25件に削減し、44%の改善を達成してより厳格な安全基準を満たしています。[1]パーキンソン病向けウェアラブルアポモルフィンポンプに対するFDAのクリアランスは、患者が制御できるデバイスへの需要を示しており、移動性を高めてクリニック受診を減少させます。需要は特に米国、ドイツ、日本の高齢化社会で強く、インドやブラジルでは生活習慣関連疾患が普及を促進しています。その結果、医療システムは薬剤ライブラリとアナリティクスダッシュボードを共有するエンタープライズ全体のポンプ群を標準化しています。長期的には、慢性疾患の動態が輸液管理市場の年平均成長率に1.8パーセントポイントを追加すると予測されています。
外来・在宅輸液療法に対する需要の増大
診療場所の移行により、治療が病院の外来部門から独立型センターや在宅へと移っています。外来輸液センターはリウマチ学の治療において前年比48%の成長を報告しており、入院管理と比較して30〜50%のエピソードあたりのコスト削減を達成しています。技術がワークフローを再編しており、12時間バッテリー、LTE接続、簡略化されたタッチスクリーンを備えたポータブルポンプにより患者トレーニング時間を数分に短縮しています。Baxterのエラストマーポートフォリオはすでに病院外で年間450万件の輸液を実施しており、その規模を示しています。メディケアの在宅輸液給付の拡充がさらに普及を加速していますが、支払い更新は専門薬価格の上昇に遅れをとっています。COVID-19はリモートモニタリングの有効性を証明し、接続型ダッシュボードにより看護師の輸液あたりの処理時間が4.06分短縮されました。支払者がコスト削減プログラムを強化する中、中期的な影響は成長に2.1パーセントポイントを追加します。
スマート接続型ポンプへの技術的移行
病院はレガシーグラビティセットを、IoTモジュール、RFID薬剤認識、AI駆動の意思決定支援を組み合わせた輸液システムに置き換えています。導入後、薬剤ライブラリのコンプライアンス率は33%から98%に上昇し、プログラミング修正は0.36%から0.06%に低下しました。センサーは94%の精度で心拍数信号を取得し、98%の精度で点滴速度を自動調整してリアルタイムの滴定を強化します。BDのHemoSphere Altaは機械学習アルゴリズムを使用して脳自動調節をモニタリングし、低血圧イベントを予測することで、高度救急医療分野における同社のポジションを確立しています。[2] 2025年に公表されたFDAの医療機器におけるAIに関するドラフトガイダンスは、検証経路を明確にし、承認サイクルの短縮が期待されます。スマートポンプの普及は効率を高め、リモートアップデートを支援し、今後4年間で輸液管理市場の年平均成長率に1.5パーセントポイントを寄与すると予測されています。
新興市場における外来輸液センターの急速な拡大
アジア太平洋の病院は、十分な入院能力がない中で生物学的製剤や専門薬に対する需要の増大に直面しています。専用センターはバーコード検証と標準化されたプロトコルを使用して薬剤調製エラーを54%削減しています。[3] グローバル製薬会社はジャストインタイムの生物学的製剤供給をサポートするために流通ハブを共同設置しており、コールドチェーンの制約を緩和しています。長期的には、これらの要因がインド、インドネシア、湾岸諸国を中心に成長に1.2パーセントポイントを追加します。
阻害要因影響分析*
| 阻害要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スマートポンプの高い資本コストとメンテナンスコスト | -1.4% | 中小規模施設でより顕著なグローバルな影響 | 中期(2〜4年) |
| 規制当局によるリコールとサイバーセキュリティリスク | -0.8% | 米国とEUで厳格なグローバルな影響 | 短期(2年以内) |
| 半導体不足 | -1.1% | 北米、欧州 | 短期(2年以内) |
| 使い捨てPVC製品に対するサステナビリティ圧力 | -0.6% | EU、北米、世界的に拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
次世代ポンプの高い資本コストとメンテナンスコスト
エンタープライズ規模での展開には、Wi-Fiのアップグレード、サイバーセキュリティソフトウェア、スタッフ認定を含め、250万米ドルを超えることがあります。年間メンテナンス契約は資本コストの8〜10%を追加し、中所得国の地域病院や医療提供者に負担をかけています。FDAのサイバーセキュリティ規制は安全なソフトウェア開発ライフサイクルと脆弱性パッチ適用を義務付けており、さらなるコストをもたらします。InfuSystemなどのリースプログラムは初期費用を削減しますが、ライフタイム支出を増加させます。小規模な購入者が更新サイクルを延期するため、純効果として年平均成長率から1.4パーセントポイントが差し引かれます。
規制当局によるリコールとサイバーセキュリティの脆弱性
2025年、FDAはバッテリー障害と流量不正確性のためにNimbusの外来ポンプ3,698台に問題を指摘し、臨床スケジュールを混乱させ、購入者の信頼を損なわせました。スマートフォン連携糖尿病ポンプは重要なアラートを見逃し、低血糖リスクを高めました。こうした事態はフリート隔離、交換輸送、再訓練を引き起こし、下流の責任リスクをもたらします。したがってベンダーは品質管理システムとリアルタイムの脅威モニタリングを強化しなければなりません。これらの圧力は短期的に輸液管理市場の成長から0.8パーセントポイントを削減します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
容積式ポンプが市場をリード、埋め込み型がイノベーションを牽引容積式ポンプは2025年の輸液管理市場規模の39.02%を占め、救急・重症ケアユニットにおける高流量療法との普遍的な互換性に支えられています。病院はこれらのデバイスを統合された薬剤ライブラリ、大型LCDインターフェース、実証済みの信頼性のために支持しています。シリンジポンプはミリリットルレベルの精度が不可欠な新生児科および腫瘍科病棟で不可欠なままです。使い捨てセット、圧力スリーブ、フィルターアクセサリーは安定した年金収入ストリームを形成し、しばしば複数年のサービス契約に束ねられています。
埋め込み型ポンプはユニット数ではニッチですが、堅調な年平均成長率10.12%を記録しており、疼痛管理、腫瘍溶解療法、痙縮治療を再編しています。プログラム可能なリザーバーにより月単位の投薬スケジュールが可能となり、患者のアドヒアランスを高めてクリニック受診を60%削減します。ベンダーは製薬パートナーと薬剤・デバイス複合製品を共同設計し、リザーバーレベルをクラウドダッシュボードに報告するテレメトリーを組み込んでいます。完全内蔵型システムへの移行は、再入院を抑制する支払者の目標と、目立たない治療を好む患者の意向に沿っています。これらの力は総じて、輸液管理市場の展開ロードマップを急性度レベル全体にスケールするモジュール型ソフトウェア定義ハードウェアを中心に維持しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
治療タイプ別:
抗生物質がボリュームをリード、腫瘍科が成長を牽引抗生物質は、病院が耐性菌および敗血症症例に対処する中、2025年の輸液管理市場シェアの22.12%を占めています。スマートポンプは延長輸液プロトコルを実施し、薬力学を最適化するとともに在院日数を短縮します。多施設監査によると、投量エラー低減ソフトウェアにより、バンコマイシンの誤投与率が38%削減されました。
今後を展望すると、腫瘍療法が13.24%のCAGRで最も高い価値上昇を示すと見込まれます。生物学的モノクローナル抗体は、制御されたフローとインライン温度調整を必要とし、これらの機能は次世代ペリスタルティックモジュールによって提供されます。輸液ポンプおよびアクセサリー市場では、充実した償還政策、輸液療法を必要とする慢性疾患の有病率の増加、および在宅医療ソリューションへの需要拡大が当該分野を後押ししています。腫瘍センターは、スタッフを細胞毒性物質への曝露から守るためにクローズドシステム移送デバイスを標準化しており、アクセサリー販売を促進しています。一方、糖尿病療法はインスリン輸液と持続血糖データストリームおよびクローズドループアルゴリズムを融合させ、輸液管理市場をデジルヘルス領域との重複部分へと拡大しています。これらのトレンドが相まって、治療の組み合わせを広げ、ポンプの稼働停止時間を削減し、単一の収益源への依存を分散させています。
アプリケーション別:
腫瘍科の優位性が糖尿病による変革に直面腫瘍科は2025年の輸液管理市場規模の36.21%を占めました。多剤レジメンは数時間にわたって順次実施されることが多く、接続型システムのみが提供できる安全インターロックが必要です。専用がんセンターはアナリティクスダッシュボードを使用して閉塞やライン内気泡イベントを検知し、パイロット研究では看護師の対応時間を22%短縮しました。
年平均成長率14.83%と予測される糖尿病管理は、輸液療法とウェアラブルセンサーの収束点に位置しています。クローズドループインスリンポンプは5分ごとに流量を適応させ、匿名化されたデータセットをパターン認識のためにクラウドAIエンジンに送信します。FDAの承認サイクルは前例となる機器と実世界エビデンスにより短縮されており、消費者家電参入企業を招いて競争の激しさを高めています。疼痛管理と消化器科は安定したボリュームをもたらしていますが、大きな利益はパーキンソン病、多発性硬化症、希少疾患向けのコンボ製品にあり、輸液管理市場に長い成長路線を生み出しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
病院の優位性が低下、在宅ケアが加速病院・クリニックが収益の58.22%を掌握しているのは、最も重症な患者を収容し、複雑な薬物療法を管理し、ジョイントコミッションの安全基準を満たさなければならないためです。購買コンソーシアムは、スタッフ認定、ソフトウェアアップデート、予備部品プールを含む3〜5年協定を締結します。しかし、診療報酬改革が入院輸液のマージンを圧迫し、医療提供者は低急性度治療をオフサイトに移行するよう促されています。
IoT対応ポンプが生命兆候、リザーバーレベル、アドヒアランスを臨床医が閲覧するクラウドポータルに報告するため、在宅ケアは年平均成長率11.56%で拡大しています。パイロットプログラムでは予定外の入院再入院が17%削減され、価値に基づく購入基準を満たしました。テクノロジーベンダーは介護者のエラーを削減するために音声ガイド設定とカラーコードラインを組み込んでいます。薬局はロジスティクスハブとして位置付けられ、コールドチェーンコンプライアンスのもとでキットを組み立てて最終マイル配送業者を派遣しています。このハイブリッドエコシステムは総アドレス可能需要を拡大し、輸液管理市場の定義を病院の壁をはるかに超えて広げています。
地域分析
北米輸液管理市場
北米は2025年に最大の収益シェアを獲得し、輸液管理市場の39.11%を占めました。医療システムはスマートポンプのプレミアムを償還する民間保険の恩恵を受けており、連邦機関はサイバーセキュリティコンプライアンスとEHR統合を推進しています。主要な統合型デリバリーネットワークはすでにフリートの70%を相互運用可能なプラットフォームに刷新しており、7〜8年ごとの更新サイクルを生み出しています。米国はまた、AIアルゴリズムの検証においても先導しており、FDAの事前認証プログラムによってソフトウェアアップデートが迅速化されています。
欧州輸液管理市場
欧州は第2位にランクされており、価値と市販後サーベイランスを重視する普遍的な医療保障と調達フレームワークに支えられています。ドイツ、フランス、および北欧諸国はベンダー中立の相互運用性を重視しており、オープンAPIポンプ設計を促進しています。DEHPおよび使い捨てプラスチックに関するEU規制は、グリーン製品バリアントの迅速な普及を促し、グローバルな設計ロードマップに影響を与えています。英国の承認におけブレグジット関連の乖離は若干の複雑さをもたらしていますが、全体的な普及を遅らせるには至っていません。
アジア太平洋、中南米および中東輸液管理市場
アジア太平洋地域は9.42%のCAGRで最も急速な拡大を牽引しています。中国の第2層都市、インドの民間病院セグメント、およびASEANの医療ハブは、デジタルヘルスに対する政府のインセンティブに支えられ、輸液インフラの近代化を進めています。中国および韓国の国内メーカーは中価格帯に参入しており、競争の激化をもたらしています。成熟市場に分類されるオーストラリアと日本は、米国のケアサイトシフトを反映したホームケアモデルへの転換を図っています。償還制度やサイバー規制の地域差により、ベンダーはSKUおよびソフトウェアモジュールをカスタマイズする必要がありますが、その利点はこれらの障壁をはるかに上回っています。中南米および中東は遅れをとっているものの、民間のオンコロジーおよび移植センターにおいて二桁成長のポケットを提供しており、輸液管理市場のグローバルなフットプリントを補完しています。
規制環境
輸液ポンプは医療機器として規制されており、安全性、ソフトウェア、市販後調査に関連して厳格な監視が行われている。米国では、輸液ポンプはFDAクラスII(21 CFR 880.5725)に分類され、当局はこれらのシステムに関する市販前提出要件とライフサイクル管理を規定するInfusion Pumps Total Product Life Cycleガイダンスを維持している。
欧州では、市場アクセスはEU医療機器規則(MDR)によって規定されており、適合性は整合規格の遵守と、欧州委員会実施決定を通じて公表される最新リストに支えられている。2026年6月、欧州委員会はMDR整合規格リストを改正する実施決定(EU)2026/1231を発出し、製造業者が適合性推定のために技術文書を整合させ続ける必要性を強化した。製品レベルのアクセス信号もこの環境において重要であり、KORU Medicalは2026年3月にFreedom60およびFreedomEDGE輸液システムについてEU MDR認証を取得した。安全性と性能に関する要件は、輸液ポンプおよびコントローラーに関するIEC 60601-2-24:2021などの規格に引き続き基づいている。
競争環境
輸液管理市場は中程度の集中度を示しており、上位5社がグローバル収益において重要なシェアを支配しています。Becton Dickinson、Baxter International、ICU Medicalは大容量ポンプを独占しており、数十年にわたる導入実績と多層的な顧客サポートネットワークを活用しています。各社の研究開発予算はAIモジュール、薬剤認識スキャナー、および今後の規制を満たすセキュアファームウェアに優先的に投じられています。BDの2025年度第2四半期決算では、Alarisの輸液システムの二桁成長と、地政学的リスクをヘッジするための25億米ドルの米国製造投資が確認されました。
ICU Medicalなどの中規模イノベーターは、2025年4月にFDAのクリアランスを取得したPlum SoloおよびPlum Duo精密ポンプによりニッチを開拓しています。これらのデバイスはモジュール式接続性と高い薬剤ライブラリ容量を備え、外来および専門薬設定をターゲットとしています。B. BraunとFresenius Kabiは閉鎖系移送デバイスとDEHPフリー使い捨て製品で競合し、サステナビリティの義務にポートフォリオを適合させています。新興アジアのベンダーはコスト優位性を活用していますが、第1層病院案件を獲得するには高いサイバーセキュリティと相互運用性の基準をクリアしなければなりません。
隣接する医療技術企業が輸液機能を求めるにつれてM&A活動が激化しています。NordsonによるAtrionの1株460米ドルでの買収は、流体デリバリーのノウハウをそのコンポーネントラインナップに導入します。Boston ScientificによるIntera Oncologyの買収は肝動脈輸液への足がかりを与え、クロスセルの機会を拡大します。StrykerによるInari Medicalの49億米ドルでの買収(2025年1月)は、血管領域の戦力を血栓管理へと拡張し、輸液血栓溶解薬を補完します。サイバーレジリエンスが重要な差別化要因となり、継続的な侵入テストと無線パッチ展開のためにサイバーセキュリティ企業との提携が促進されています。これらのダイナミクスは総じて、規模、ソフトウェアの優位性、および規制の先見性が長期的な生存を決定する競争フィールドを固めています。
輸液管理業界のリーダー企業
-
McKesson Corporation
-
Becton, Dickinson and Company
-
Terumo Medical Corporation
-
Medtronic
-
Polymedicure Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
輸液管理市場 このレポートでカバーされる企業
- Beckton Dickinson
- Baxter
- B. Braun
- ICU Medical
- Fresenius
- Terumo
- Medtronic
- Mindray
- Moog
- Insulet
- Tandem Diabetes Care
- Nipro
- Micrel Medical Devices
- Ypsomed
- Codan Medical
- WalkMed Infusion LLC
- Mckesson
- Roche
- Smiths Group
- Polymedicure Ltd.
市場機会と将来展望
相互運用性とエンタープライズワークフロー統合は、実務上の差別化要因となりつつある。ポンプとEMRの連携には技術的統合と病院側のリソースコミットメントの両方が必要であり、同時に測定可能な運用面・安全面での効果も示されている。2026年6月、大規模な学術医療システムにおいて、スマート輸液ポンプとEMRの相互運用性が複数のカテゴリー(ハードリミット、ソフトリミット、SSRCアラート)にわたる投薬安全アラートを減少させたことが報告され、これは双方向統合の判断、集中管理された薬剤ライブラリのガバナンス、分析主導のフリート標準化を支持するものである。
製造の耐久性と消耗品の入手可能性も、供給の脆弱性やサステナビリティ関連の材料変更(非DEHP化の方向性を含む)に対応するプロバイダーおよびベンダーにとって、繰り返し現れる商業機会となっている。2026年7月、Otsuka ICU Medical LLCは米国のIV溶液製造における5億米ドル規模の拡張を発表し、テキサス州オースティンに新設される50万平方フィートの新工場を含め、より高い供給可能性と製品ミックスの変化への対応を目指している。デバイス側では、追加された生産能力が在宅医療および外来医療モデルの成長を支えることができ、その例としてViCentraは2026年5月にKaleidoインスリンパッチポンプ消耗品の商業規模生産を開始し、確立されたユーザーベースに対応するために生産能力を3倍に拡大した。
最近の産業開発事情 輸液管理市場
- 2026年4月:BDは、中心静脈カテーテル挿入用のBD CentroVena One Insertion SystemについてFDA 510(k)認可を取得した後、米国での商業展開を発表した。同システムはFDA Safer Technologies Program(STeP)にも採用され、輸液療法提供の上流に位置するより安全な血管アクセスワークフローに関するBDの位置付けを強化した。
- 2025年5月:BDは、2025年度第2四半期の業績報告においてAlaris輸液システムの二桁成長を報告する一方、25億米ドル規模の米国製造投資を確認した。この製造への取り組みは、導入済み設備の更新サイクルにおける供給の耐久性を支え、連携型ポンプフリートに影響を及ぼす部品制約下での供給リスク低減に寄与する。
- 2025年4月:ICU Medicalは、精密輸液ポンプであるPlum SoloおよびPlum DuoについてFDA認可を取得した。この認可は、外来および専門輸液環境を対象とした安全性重視・接続対応型ポンププラットフォームにおけるICU Medicalの競争的地位を強化するものである。
輸液管理市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、輸液管理市場は、主に輸液ポンプシステム、関連消耗品、ならびに各種ケア環境における接続型投与量安全管理および監視機能を含む、静内輸液の提供と制御に使用されるツールおよびソフトウェアを対象としています。
対象外の範囲:単独の注射用医薬品、エラストマー製単回使用バルーン輸液器、および純粋な在宅輸液看護サービスは、本市場価値には含まれません。
セグメンテーション概要
- 製品タイプ別
- 容積式輸液ポンプ
- シリンジポンプ
- 外来輸液ポンプ
- インスリンポンプ
- 経腸輸液ポンプ
- 埋め込み型輸液ポンプ
- 患者自己調節鎮痛ポンプ
- アクセサリー・使い捨て製品
- 治療タイプ別
- 抗生物質
- 抗菌薬
- 疼痛管理
- 経腸栄養
- 化学療法・腫瘍科
- 非経口栄養
- 糖尿病管理
- その他の治療
- アプリケーション別
- 腫瘍科
- 糖尿病
- 消化器科
- 疼痛管理
- 小児科・新生児科
- 血液内科
- 重症ケア
- その他
- エンドユーザー別
- 病院・クリニック
- 外来手術センター
- 在宅ケア
- 専門輸液センター
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要の背景を設定するために公的医療および貿易統計から開始し、輸液療法の量が議論されているCDC疾病負担、OECDヘルス指標、WHO健康データなどのソースを使用しました。また、デバイスの認可および安全性警告に関する米国FDA データベース、ならびに投与量エラー低減やスマートポンプの相互運用性などの採用促進要因を理解するための査読済み学術誌の臨床論文も調査しました。
これを測定可能な市場インプットに変換するために、米国メディケア・メディケイドサービスセンターの利用シグナル、病院活動および高齢化人口動向に関する各国統計局、ならびに静脈内療法および投薬安全性を対象とした業界団体の出版物を使用しました。製品ミックスおよび地域別エクスポージャーのマッピングには企業の年次報告書、投資家向けプレゼンテーション、プレスリリースを使用し、企業財務・インテリジェンス、特許データベース、および方向性のクロスチェックのための輸出入貨物レベルデータベースについては有料サブスクリプションも活用しました。これらは例示的なソースであり、データ収集、検証、および明確化の過程で追加の公的参考資料も使用されました。
一次インタビューおよびサーベイ
一次調査は、病院薬局チーム、生物医学工学スタッフ、輸液療法臨床医、販売代理店、およびデバイスOEM向け担当者とともに規模モデルを検証するために使用されました。これはグローバル市場であるため、インタビューはAPAC、EMEA、およびアメリカ大陸全体でバランスよく実施され、購買サイクル、導入済みベースのアップグレード、およびソフトウェアアタッチ率の違いを反映した上で、デスクリサーチのインプットと照合しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:18% | APAC:49% |
| 中位層:49% | 部門・ユニットリーダー:30% | EMEA:29% |
| 中小規模プレイヤー:22% | マネージャー:52% | アメリカ大陸:22% |
市場規模算定と予測
規模算定は、医療提供量、デバイス普及率、および交換行動から対象となる輸液療法のフットプリントを再構築し、代表的な価格帯を用いて収益に変換するトップダウン構造で構築されました。合計値は、地域別のサンプリングされたサプライヤー収益マッピング、ポンプおよび消耗品ミックスのチャネルチェック、ならびに推定ユニット数に平均販売価格を乗じた結果のサニティチェックを含む選択的なボトムアップ近似を用いて裏付けられました。
モデルで使用された主要インプットには、ケア環境別の輸液ポンプの導入済みベース、スマートポンプへの交換サイクルおよびアップグレードタイミング、患者日数あたりの消耗品使用強度(投与セットおよび関連消耗品)、投与量エラー低減機能のソフトウェア採用率およびアタッチ率、ならびにテンダリングおよび病院調達規範によって生じる地域別価格差が含まれます。ボトムアップチェックにギャップがある場合は、病院病床密度およびケアミックスが類似する比較可能な国に基づく保守的な補間を使用し、その後インタビューのフィードバックを用いて病床あたりの推定支出を再確認しました。
予測については、接続型輸液プラットフォームの採用速度および病院デジタル化のペースに関するシナリオ分析を適用し、続いて過去の成長パターンに対するARIMAベースの時系列チェックを実施することで、短期的な変動が過大評価されないようにしました。最終的な成長経路は、予算サイクル、投薬安全性に関する規制上の注目、および予想される製品更新の波に関する一次フィードバックと照合して検討されました。
データ検証と更新サイクル
最終的な数値が病院のキャパシティ動向、デバイス交換タイミング、および調達の季節性などの実世界のシグナルと一致するよう、複数のクロスチェックを通じてアウトプットが検証されました。地域合計が病床あたりの非現実的な支出を示唆する場合、またはソフトウェア収益シェアがインタビューで支持された範囲外に移動した場合には差異にフラグが立てられ、承認前に修正されました。
仮定、計算、および定義が国および年度にわたって一貫して適用されていることを確認するために、第二のアナリストによるレビューが実施されます。レポートは年次で更新され、価格、供給の継続性、または規制の方向性に重大な影響を与える事象が発生した場合には中間更新が行われます。納品前に、最新の公開情報および専門家のフィードバックが反映されていることを確認するため最終チェックが実施されます。
Mordor Intelligenceの輸液管理市場規模と他の公表推計との比較
輸液管理の公表市場規模が大きく異なって見える場合があるのは、グループによって同じラベルの下で異なるものを集計していることがあり、基準年および通貨のタイミングが必ずしも一致していないためです。一方の推計が輸液デバイスと輸液サービスを混在させている場合、またはソフトウェアと接続型モニタリングが別個の隣接市場として扱われている場合にも差異が生じます。
ここでの主な乖離要因は、対象範囲の境界(デバイスおよび関連消耗品対輸液サービス提供)、導入済みベースおよび交換サイクルのモデル化方法、ならびにソフトウェアアタッチ率がオプションの追加機能として扱われるかバンドルされたシステム収益として扱われるかです。乖離のもう一つの一般的な原因は、古い価格ポイントを使用してテンダー主導の平均販売価格変化を更新していないことであり、ユニットの仮定が類似していても世界合計を大きく動かす可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 51.44 ビリオン 米ドル(2026年) | |
| 産業調査出版社A | 3.02 ビリオン 米ドル(2024年) | この数値が大幅に低いのは、輸液管理のより狭い定義、おそらくソフトウェアまたは限定的な製品サブセットに重点を置いているためと考えられ、スマートポンプアップグレードの後期サイクルを捉えていない以前の基準年を使用していることも要因です。 |
| 医療アナリティクスアウトレットB | 48.37 ビリオン 米ドル(2025年) | この推計はケアサイト全体にわたる輸液サービスを追跡しているため、デバイス、消耗品、およびプラットフォームの販売ではなく、プロバイダーが提供する輸液収益を捉えており、測定対象および価格構成が異なります。 |
この表は、乖離の大部分が、数値がサービス提供収益を表すのか、輸液療法を可能にするデバイスおよび消耗品システムを表すのかという違い、および価格と採用のアンカーに使用された年によって説明されることを示しています。ポンプの導入済みベース、交換タイミング、および消耗品の使用強度にモデルを結び付け、純粋な看護サービス収益を除外することで、対象範囲の違いが明確になります。これが2026年の数値がここで高くなっている理由であり、Mordor Intelligenceはこのように扱っています。
レポートで回答される主な質問
輸液管理市場の現在の規模はどれくらいですか?
市場は2026年に514億4,000万米ドルに達しており、2031年までに757億4,000万米ドルに到達する予測です。
輸液管理市場で主導的な製品セグメントはどれですか?
容積式ポンプは2025年に39.02%のシェアでリードしており、幅広い臨床適用性と確立された病院調達サイクルを背景としています。
アジア太平洋が最も速く成長している地域である理由は何ですか?
医療インフラへの投資、慢性疾患の有病率、および規制の調和がアジア太平洋の成長を2031年まで年平均成長率9.42%に引き上げています。
スマートポンプはどのように患者の安全性を高めていますか?
接続型システムは高リスクな投薬エラー率を44%削減し、看護師の対応時間を短縮するリアルタイムモニタリングを可能にしています。
市場の成長を鈍化させる可能性のある課題は何ですか?
高い資本コスト、半導体不足、PVCに関するサステナビリティ義務、およびサイバーセキュリティコンプライアンスが短期的な導入を制約する可能性があります。