
工業グレード尿素市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
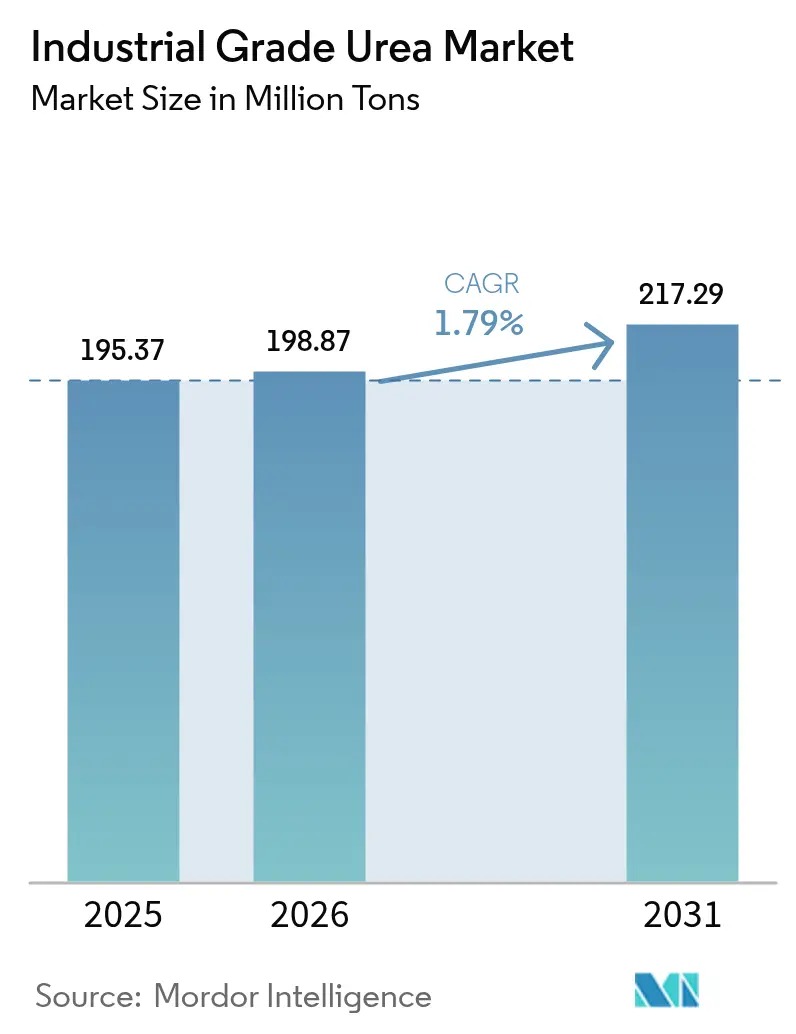
| 市場取引高 (2026) | 198.87 百万トン |
| 市場取引高 (2031) | 217.29 百万トン |
| 成長率 (2026 - 2031) | 1.79 % |
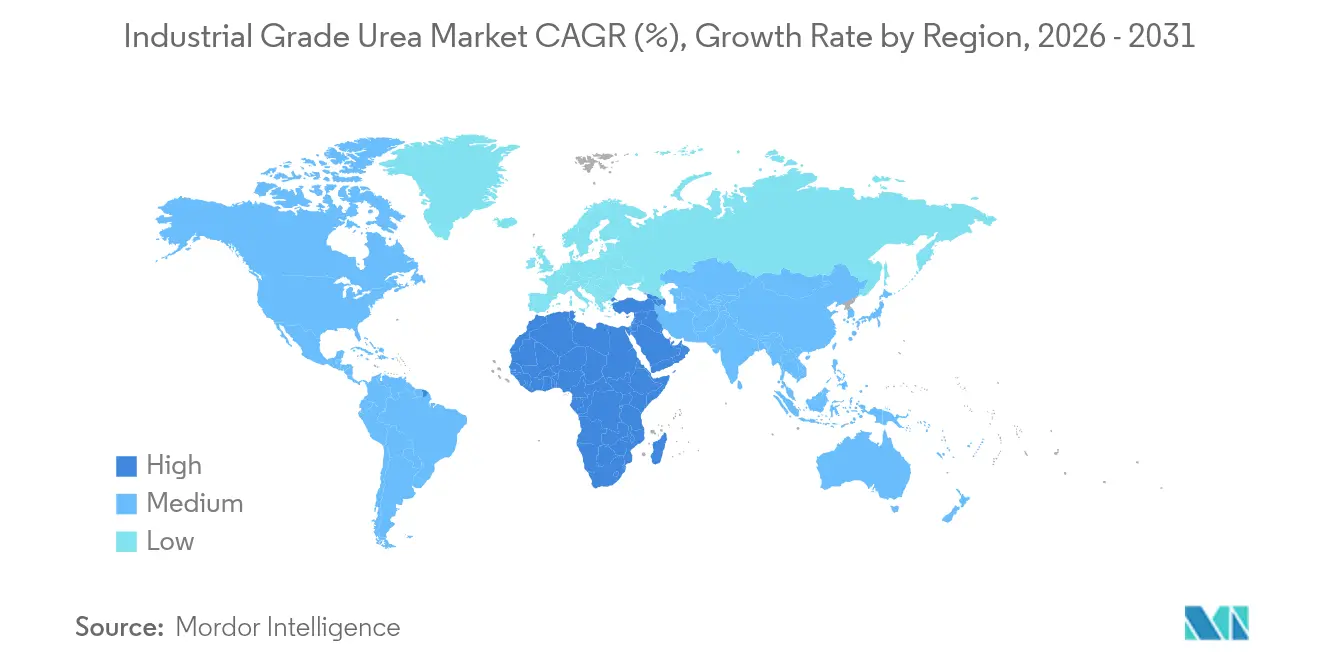
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
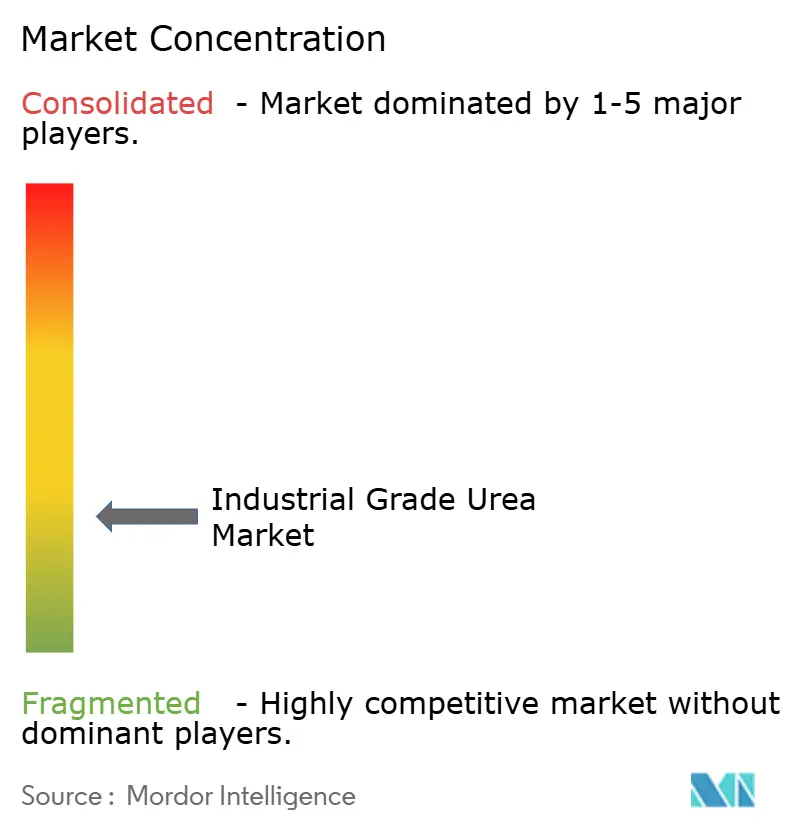
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる工業グレード尿素市場分析
工業グレード尿素市場は2025年に1億9,537万トンと評価され、2026年の1億9,887万トンから2031年には2億1,729万トンに達すると推定されており、予測期間(2026年~2031年)のCAGRは1.79%です。市場の緩やかな軌道は、コスト主導の生産経済性と高まる持続可能性への期待のバランスを取る成熟した状況を反映しています。需要の成長は主に農業から生じていますが、ディーゼル排気液(DEF)および木質系樹脂の新たな需要が収益基盤を多様化させています。エネルギー価格の変動、大手生産者間の統合、および厳格化する排出目標が戦略的議論を支配しており、グリーンアンモニア統合を目指したプロセス革新が長期的な競争力を約束しています。
主要レポートの要点
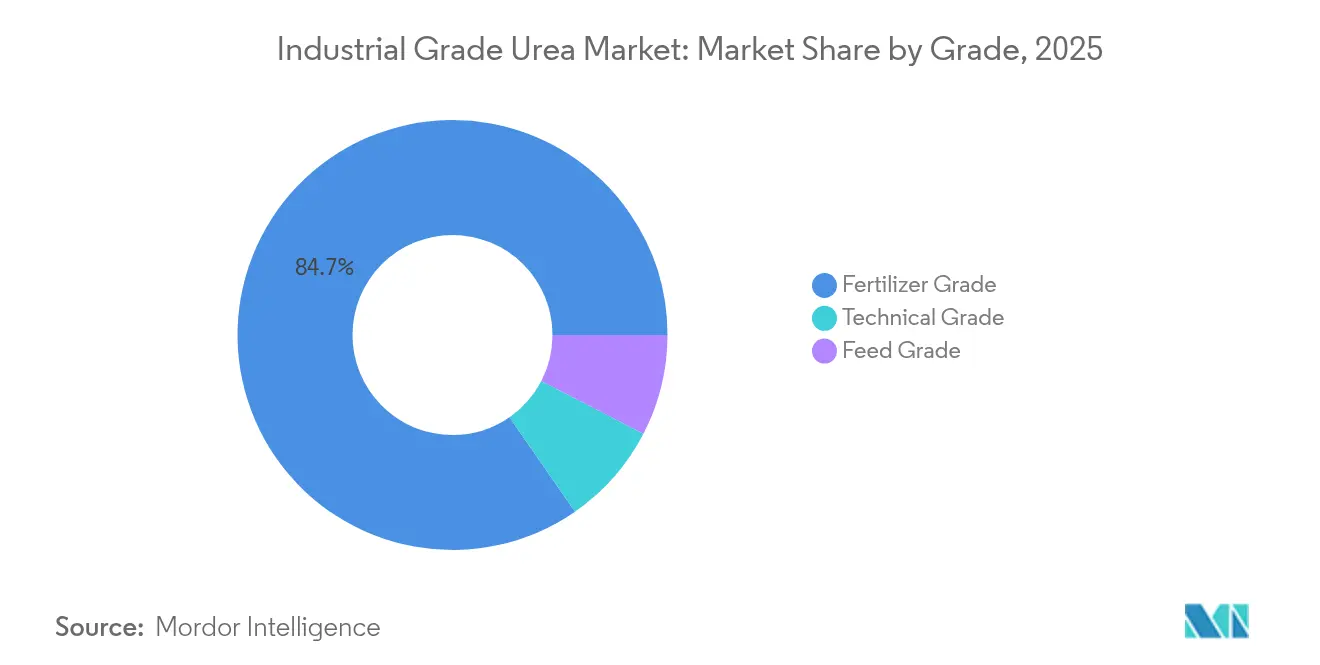
- グレード別では、肥料グレードが2025年に売上シェアの84.65%を維持しており、2031年にかけてCAGR 1.83%で拡大する見込みです。
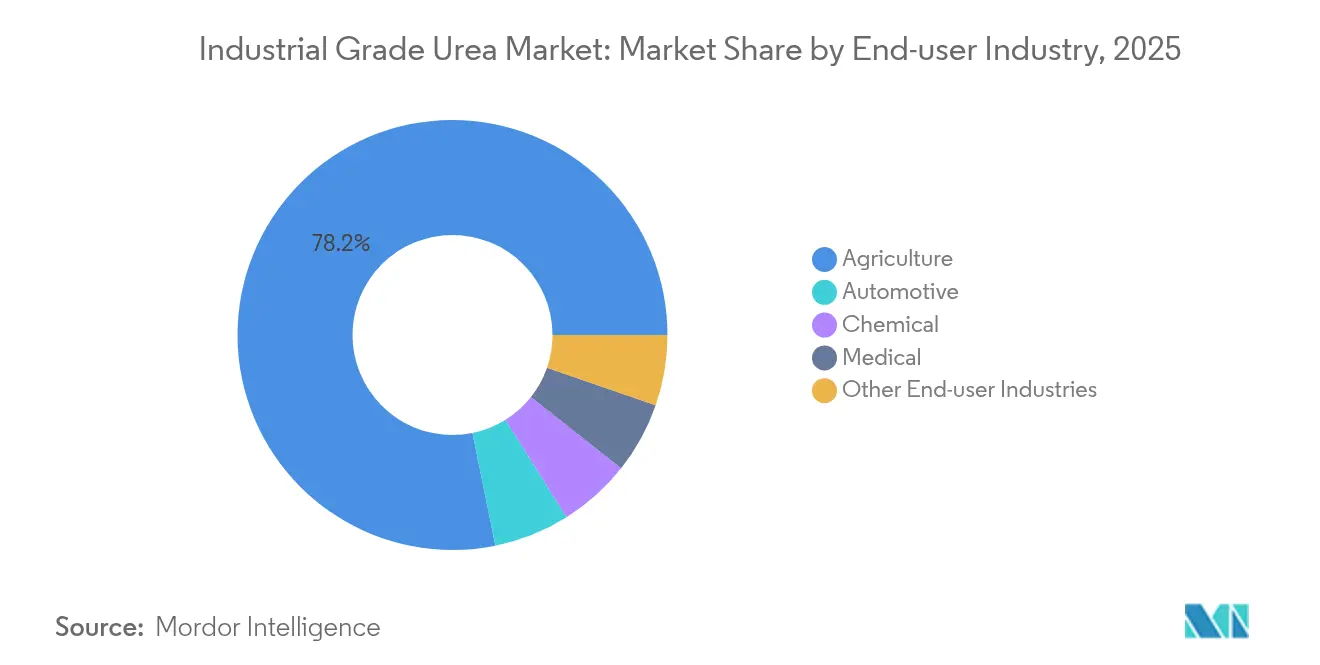
- エンドユーザー産業別では、農業が2025年に工業グレード尿素市場シェアの78.20%を占め、2031年にかけて最高のCAGR 1.85%を記録しています。
- 地域別では、アジア太平洋が2025年に工業グレード尿素市場規模の66.10%を占め、中東・アフリカ地域は2031年にかけてCAGR 2.33%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 路上および路外車両におけるDEF採用の拡大 | +0.3% | 世界規模(中国・欧州・北米での早期利益) | 中期(2~4年) |
| テクニカルグレード尿素の高い適用可能性 | +0.2% | アジア太平洋中核部、中東・アフリカへの波及 | 短期(2年以内) |
| 新興アジアにおける肥料消費の拡大 | +0.4% | アジア太平洋(特にインドおよび東南アジア) | 長期(4年以上) |
| 木質系建材向けメラミンおよび樹脂生産の増加 | +0.1% | 世界規模 | 中期(2~4年) |
| グリーンアンモニアベース尿素への移行 | +0.2% | 欧州・北米・中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ディーゼル排気液採用の拡大がテクニカルグレード需要を変革
商用車の排出規制がDEFの堅調な普及を下支えしており、中国の「国六」規制だけで2025年のDEF消費量が2,500万トンに達すると見込まれています[1]。欧州のプレーヤーは既存のアンモニア・尿素コンプレックスにDEFラインを統合しており、2029年から年産140万トンの低炭素アンモニアを追加するCF IndustriesのBlue Pointプロジェクトがその好例です。これにより季節的な肥料需要の変動に対するヘッジが機能し、プレミアム価格設定が支持されます。EPA 2027規制に従う北米のフリートがさらに中期的な需要の下限を強化する一方、建設・鉱業における路外機械が対象市場を拡大させています。全体として、DEFの台頭は工業グレード尿素市場の一部をより高純度製品へシフトさせ、間接的にマージンを引き上げ、精製インフラへの投資を促進しています。
グリーンアンモニア統合が生産経済性を再形成
欧州連合のRED III(再生可能エネルギー指令第三次改正)における2030年までに再生可能水素42%という要件が低炭素アンモニアの採用を加速させており、電解槽コストおよび再生可能エネルギーの利用可能性が新たな収益レバーとなっています。StamicarbonのNX Stami Green AmmoniaモジュールはCAPEXを25~30%削減し、日産50~500トン規模の地域的供給拠点を可能にすることで、輸送ルートの短縮とスコープ3排出量の削減を実現します。中東のパイロットプロジェクトは太陽光発電による電解と尿素合成の統合を目指しており、単一サイトの大規模プラントからの脱却を示唆しています。早期採用企業は炭素規制輸出市場でのコンプライアンス上の優位性を獲得し、フットプリントの小さいサプライチェーンを求める食品・飲料企業との供給契約を確保します。長期的には、これらの動向が工業グレード尿素市場の天然ガス価格急騰と炭素コストへのエクスポージャーを緩和する可能性があります。
テクニカルグレードの用途がプレミアムセグメントの成長を牽引
テクニカルグレード尿素はメラミン、ホルムアルデヒド樹脂、医薬品中間体、および凍結防止剤に利用されており、一般的に肥料材料に対して15~25%の価格プレミアムで販売されています[2]。建設主導による木質系建材需要がメラミン消費を押し上げる一方、新興の熱分解ルートがアンモニアおよびシアヌル酸の副生産を通じて高度ポリマー向けの共同生産を可能にします。thyssenkrupp UhdeのUrea 2000plusプール凝縮器設計を活用する生産者は、肥料グレードとテクニカルグレードをシームレスに切り替えることができ、プラント稼働率を平準化できます。長サイクルの肥料市場が停滞するにつれ、このような柔軟性が投資を引き付け、マージン向上につながる工業用ニッチ市場を追求することが可能になります。
新興アジアの肥料需要が長期的成長を持続させる
インドの肥料使用量は補助金の合理化にもかかわらず増加しており、人口増加とタンパク質豊富な食生活へのシフトが耐久的な消費基盤を形成しています。東南アジアも同様の勢いを示しています。精密農業ツールが徐々に養分利用効率を高めていますが、収穫面積強度の上昇が1ヘクタール当たり施用量の緩和を相殺しています。食料安全保障に対する政府の長期的な支援が安定した引取チャネルを確保し、2030年まで工業グレード尿素市場の過半数シェアをアンカーしています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然ガス価格の変動 | -0.4% | 世界規模(欧州およびガス純輸入地域で深刻) | 短期(2年以内) |
| 地下水ストレス地域における無差別な過剰施用 | -0.2% | アジア太平洋(特に中国およびインド) | 中期(2~4年) |
| 主要消費国における肥料補助金改革の強化 | -0.3% | インド・中国・ブラジル・インドネシア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
天然ガス価格の変動が生産の存続可能性を脅かす
スポット価格は2022年の1MMBtu当たり6.54米ドルから2023年には2.66米ドルへと変動し、フィードストックがキャッシュコストの70~90%を占める生産者に打撃を与えました。欧州のプラントは2022年のエネルギー危機の中で稼働率を75%に削減し、貿易フローを中東サプライヤーへと転換しました。シェールガスを基盤とする米国のオペレーターは構造的なコスト優位性を享受する一方、ガス純輸入地域は価格急騰時に負のマージンに直面します。ヘッジ戦略、デュアルフューエル能力、およびグリーンアンモニア投資が新たな防衛策として台頭していますが、相当な資本と政策支援を必要とします。
環境規制が施用量の成長を制約
EU肥料製品規制(EU 2019/1009)は汚染物質の閾値をより厳格に施行し、コンプライアンスコストを引き上げて緩効性製剤へのインセンティブを強化しています。カナダでは国内の一酸化二窒素(N₂O)排出量の72%が農業に起因するとされ、ウレアーゼ阻害剤採用へのインセンティブが促進されています。研究によると、地表施用された尿素の最大50%が不適切な条件下で揮発することが示されており、政策立案者は1ヘクタール当たり施用量の上限設定または安定剤の義務化を進めています。これらの対策は製品革新を高める一方で、中期的に工業グレード尿素市場のバルク量成長を抑制する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
肥料の支配的地位がテクニカルグレードの台頭に直面肥料グレードは2025年の工業グレード尿素市場の84.65%を占め、2031年にかけてCAGR 1.83%で拡大する予測です。テクニカルグレードのスライスは規模は小さいものの、DEF需要に乗って加速しており、見通し期間内にシェアを130ベーシスポイント引き上げる可能性があります。飼料グレードは厳格な純度要件を伴う反芻動物栄養ニッチに対応しています。プール凝縮器反応器などのプロセス革新はCAPEXを最大30%削減し、変化するマージンに迅速に対応するマルチプロダクト構成を実現します。
DEFとメラミン需要が作物サイクルから切り離されているため、収益の季節性が平準化されるという点で柔軟性は重要です。自動車グレード尿素の認証を取得した生産者はISO 22241の品質閾値を満たし、持続的なプレミアムを得ることができます。一方、肥料生産者は補助金制度および環境的観点からの施用上限に引き続きさらされています。この乖離は、テクニカルグレードが予測期間を通じて工業グレード尿素市場規模の中で最も速く成長するコンポーネントである理由を裏付けています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー産業別:
農業が多様化にもかかわらず支配的地位を維持農業は2025年の世界総量の78.20%を吸収しましたが、2031年にかけてのCAGRは精密施用による1エーカー当たり使用量の削減により1.85%に留まる見込みです。自動車向けDEFは数量ベースで8%未満であるものの、トラック・鉱業・海運分野での排出規制に後押しされた強靭な需要先を代表しています。メラミン・樹脂・医薬品を含む化学品製造は、建設ブームと専門化学品の拡大から恩恵を受けています。診断試薬向けの少量・高付加価値の医療用途も、低い基盤から成長を続けています。
バイオテクノロジーの代替品は個別の脅威をもたらします:エタノール発酵における酵素ブレンドは、窒素源として添加されていた尿素の最大90%を代替できます。大規模化が成功した場合、特定の工業量が侵食されるリスクがあり、サプライヤー間での積極的な多様化が求められます。全体として、工業グレード尿素産業は農業に軸足を置き続けていますが、成長の勢いは規制に支えられたテクニカル用途へと向かっています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域の工業用グレード尿素市場
アジア太平洋地域は、2025年にインドと中国の農業投入物および排気ガス後処理液(DEF)需要の高まりに牽引され、工業用グレード尿素市場規模の66.10%のシェアを占め、同地域を支配しました。インドにおける国内生産能力の拡大は2025年までの自給自足を目標としており、輸入依存度の低減につながる可能性があります。
EMEAおよび北米の工業用グレード尿素市場
中東・アフリカ地域は、2031年にかけて最も高い2.33%のCAGRを記録すると予測されており、サウジアラビア、エジプト、アルジェリアにおける低コストのガス原料と輸出志向の生産能力増強が主な要因となっています。新設プラントはカーボン競争力を将来にわたって維持するため、グリーン水素パイロットラインを統合しています。欧州のシェアは高いガスコストと脱炭素化政策により縮小しており、複数のプラントが季節的に稼働するか、または生産抑制下に置かれ、北アフリカおよび米国からの輸入依存度が高まっています。
アジア太平洋地域、中南米、北米および中東の工業用グレード尿素市場
北米は豊富なシェールガスと大型商用車向けDEF普及の継続を背景に、安定した需要を維持しています。貿易パターンは引き続き変化しており、中国の2024年上半期の輸出量は政策規制により90%減少し、東南アジアおよび中南米においてスポット不足が生じました。中東の生産者はこれらの需要ギャップを迅速に取り込み、スウィングサプライヤーとしての地位を確固たるものとしました。長期的には、アジア太平洋地域がリーダーシップを維持する一方、持続可能性政策と国内供給優先方針が対外貿易を再編するにつれて、その成長は緩やかになると見込まれます。
規制環境
政策および貿易措置は、特に主要な消費地域全体において、工業用尿素の流通と投資判断の形成にますます影響を及ぼしている。2026年7月、インドは国産自給を支援し、ガス基盤の新規尿素プラントを奨励するために設計された「国家尿素投資政策2026」(NIPU-2026)を承認した。この枠組みは、政策運用が能力増強と輸入依存にどのように影響するかを改めて示している。
欧州では、規制当局が調達と価格形成に影響を与える保護的措置および供給安定化ツールを活用している。2026年1月、EUはロシア、トリニダード・トバゴ、および米国産の尿素・硝安混合物に対して確定的アンチダンピング関税を課した。これは、ロシア原産尿素について2025年12月に導入された輸入登録要件に続くもので、遡及的な関税適用を可能にするものである。別途、EUは2026年5月に理事会規則(EU)2026/1181を採択し、尿素を含む特定の窒素系肥料に対する共通関税の適用を2027年5月31日まで一時的に停止した。これは、貿易救済措置と並行して供給の多様化と農業投入コストの管理を図る取り組みの一環である。
バリューチェーン分析
工業用尿素の生産は、アンモニア原料と二酸化炭素供給(多くの場合アンモニア・尿素コンプレックス内で処理される)から始まり、Snamprogetti、Stamicarbon、Saipemのストリッピング技術を含むライセンスされたプロセス構成での高圧合成とストリッピングへと進む。下流工程には精製・回収、蒸発・濃縮、プリリングまたは造粒による固形化が含まれ、その後冷却、選別、貯蔵が続く。蒸気、冷却水、電力などのユーティリティおよび排出制御設備は、運転コストとコンプライアンスに密接に結びついている。その結果、エネルギー効率と信頼性は、生産者と技術ライセンサーにとって重要な要素であり続けている。
バリューチェーンはさらに、大量物流と流通を通じて、農業、化学、および自動車のDEFチャネルへと広がる。アンモニアは統合された拠点内でパイプライン輸送が可能である一方、完成した尿素は鉄道貨車、トラック、外航船で輸送される。この連結により、中東、ロシア、米国の輸出志向拠点が、輸入依存市場と結び付けられている。Stamicarbon、Saipem、Casale、TEC、NIIKを含む技術ライセンサーは、プロジェクトの経済性と製品の柔軟性に影響を与え得る。大手生産者および流通業者は、DEF向けの自動車グレード尿素など、より厳格な品質管理と専用取り扱いを必要とする高純度技術用途と肥料量のバランスを取ることで、季節的な需要変動を管理している。
競争環境
世界の供給は寡占的な特性を示しています。技術ライセンスが差別化の手段として際立っています。Stamicarbonとthyssenkrupp Uhdeはエネルギー使用量を5~7%削減し、より広範なフィードストックの柔軟性を実現する新しい合成ループを市場に投入しています。バイオテクノロジーソリューションが工業発酵における尿素使用量を大幅に削減することで潜在的な混乱が生じています。Novozymesは複数のエタノールプラントでバルク尿素を代替する酵素パッケージを報告しており、特定のエンドマーケットでの需要侵食を示唆しています。既存プレーヤーは高効率肥料とDEF生産への投資で対応し、規制に支えられた需要先に賭けています。小規模な地域企業は、リーン物流と柔軟なグレード切り替えにより地域市場にサービスを提供することで生き残っていますが、フィードストック価格ショックに対して脆弱なままです。
工業グレード尿素産業リーダー
-
SABIC
-
Yara
-
CF Industries Holdings Inc.
-
Nutrien Ltd
-
OCI
- 注:主要企業の掲載順は順位を示すものではありません。
工業用尿素市場 このレポートでカバーされる企業
- Acron
- BASF
- CF Industries Holdings Inc.
- Chambal Fertilisers & Chemicals Ltd
- China National Petroleum Corporation (CNPC)
- EuroChem Group
- Genesis Fertilizers
- IFFCO
- Industries Qatar
- Koch Fertilizer LLC
- National Fertilizers Limited
- Notore Chemical Industries PLC
- Nutrien Ltd
- OCI
- Paradeep Phosphates Ltd
- Petrobras
- PT Pupuk Kalimantan Timur (PKT)
- SABIC
- The Chemical Company (TCC)
- Uralchem JSC
- Yara
市場機会と将来展望
短期的なホワイトスペースは、(1)原料優位な輸出拠点における新規能力とデボトルネッキング、(2)排出制御サプライチェーンに関連する高純度、規格重視の技術グレードの2分野に集中している。能力主導の一例として、2026年3月に発表された、SABIC Agri-Nutrientsがジュベイル工業都市における新規生産コンプレックス向けにサウジエネルギー省から原料配分を受けたことが挙げられる。このプロジェクトは260万トン/年の尿素生産を目指しており、確保されたガス配分と確立された物流を有する生産者が輸出可能供給量をどのように拡大できるかを示している。
政策に裏打ちされた国内での能力構築は、各国が供給安定性とコンプライアンスを追求する中で、EPC企業、ライセンサー、および特殊グレードのサプライヤーにも機会を生み出している。2026年7月に承認されたインドのNIPU-2026は、8~9件の新規ガス基盤尿素プラントおよび関連する能力増強の実現を軸に据えている。このアプローチは、肥料用および技術グレード切り替えの両方を支援する最新のプロセスパッケージ、排出制御システム、および運転ノウハウへの需要を高めている。並行して、アンチダンピング措置や関税調整を含む欧州における環境・貿易規制の強化は、調達をより多様な原産地とトレーサビリティのある準拠製品へと押し進めている。これにより、品質を証明でき、また該当する場合は主要生産地域全体で言及されるグリーンアンモニア統合の取り組みに沿った低炭素原料を活用できるサプライヤーの差別化が後押しされる。
最近の産業開発事情 工業用尿素市場
- 2026年7月:Yara International ASAは、テキサス州テキサスシティにあるGulf Coast Ammonia生産施設を13億米ドルで買収する契約を発表した。この取引はYaraの北米におけるアンモニア事業基盤を強化し、工業用尿素や技術グレード用途を含む、信頼性の高いアンモニア原料に依存する下流窒素製品を支える。
- 2025年11月:OCI Globalは、OCI Terminal Europoort B.V.およびOCI Ammonia Distribution B.V.を含むOCI Ammonia Holding B.V.の全株式をAGROFERTに2億9,000万ユーロで売却する契約を発表した。この取引は、欧州におけるアンモニア物流・流通インフラの所有構造を再編するものであり、尿素関連サプライチェーンを含む窒素原料および誘導品がどのように販売・輸送されるかに影響を与える。
- 2024年11月:Yara International ASAは、Petrobrasとの間で、ANSA製造の尿素を基にしたArla 32(自動車用液体還元剤)の技術協力および商業化に関する契約を締結した。この契約は、高純度尿素に対するDEF関連の需要チャネルを拡大し、肥料生産者を路上排出規制対応市場により直接的に結び付ける。
工業用尿素市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、工業用尿素市場は、主要な最終用途における工業用原料として使用される尿素の需給として定義され、調査期間中に販売・消費された製品の物理的な量として測定される。
対象範囲の除外事項:市場規模の算定は、下流の完成品の価値(例えば、樹脂製品やディーゼル排気液の小売価格)を除外し、工業用尿素製品レベルでの尿素量のみを計上する。
セグメンテーション概要
- グレード別
- 肥料グレード
- テクニカルグレード
- 飼料グレード
- エンドユーザー産業別
- 農業
- 化学
- 自動車
- 医療
- その他エンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- アジア太平洋のその他地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- ロシア
- 欧州のその他地域
- 南米
- ブラジル
- アルゼンチン
- 南米のその他地域
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカのその他地域
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、生産、貿易、および最終用途のシグナルから事実基盤を構築するため使用されており、モデルが実際の物理的制約から出発できるようにしている。国家統計局、貿易フローに関するUN Comtrade、鉱物および工業化学品の文脈に関するUSGS、世界銀行のマクロ経済指標、および尿素消費とプロセスルートを論じた査読済み化学工学ジャーナルなど、公的・公式情報源を参照した。
また、設備増強、プラント稼働率、および地域別の典型的な最終市場エクスポージャーを把握するため、企業の年次報告書、投資家向けプレゼンテーション、およびサステナビリティ開示資料も精査した。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および輸出入の船積みレベルデータを活用し、タイムラインのクロスチェックおよび方向性トレンドの検証を行った。これらのデスクリサーチのインプットは網羅的なものではなく、データ収集、検証、および明確化の過程で他の公開情報源も使用された。
一次インタビューおよびサーベイ
一次インタビューは、工業用尿素の量が主要な最終用途にどのように分配されるかを検証し、政策および業活動に伴い需要がどの程度の速さで変化しているかを確認するために実施された。生産者、流通業者、および大口消費産業を組み合わせた対象者にヒアリングを行い、指標を量の前提に変換する際の地域バイアスを回避するため、APAC、EMEA、およびアメリカ大陸にわたってバランスよく回答を収集した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:14% | APAC:46% |
| 中位層:56% | 部門・ユニットリーダー:30% | EMEA:36% |
| 中小規模プレイヤー:14% | マネージャー:56% | アメリカ大陸:18% |
市場規模算定と予測
市場規模の算定は、トップダウンアプローチを用いて構築されており、生産量、設備変動、および貿易収支を地域別に再構築した後、工業用途の推定シェアを通じてフィルタリングし、工業用尿素の量を算出する。合計値は、サンプリングされたプラントレベルの定格設備容量に稼働率を乗じた値、バルク輸送に関するチャネルフィードバック、および大規模な最終用途アプリケーションからの指標的な量の試算など、選択的なトムアップ近似を用いて検証され、データのギャップを調整するのに役立てられる。
モデルを形成する主要なインプットには、発表済みの尿素設備増強および閉鎖計画、主要プラントの稼働率、輸出入の動向パターン、産業生産および建設活動の指標、ならびに自動車および後処理関連需要に影響を与える排出規制政策のシグナルが含まれる。予測は、稼働率および貿易フローに関する専門家の見解に裏付けられたシナリオ分析に依拠し、一時的な混乱への過剰反応を低減するために指数平滑化ステップを適用する。小規模な消費クラスターに対してボトムアップの検証が不完全な場合、そのギャップは地域固有の工業用途シェアレンジを適用することで対処され、これはインタビューを通じて検証され、貿易および設備シグナルに照らして更新された。
データ検証と更新サイクル
アウトプットは、設備・稼働率の現実性チェック、貿易フローの整合性テスト、および産業生産トレンドに対する需要の妥当性チェックを含む独立したシグナル間のトライアンギュレーションを通じて検証される。る地域で乖離が大きすぎると判断された場合、前提を再検討した上で、最終承認前に別のアナリストによる二次レビューを実施する。
レポートは年次で更新され、主要なプラントの操業停止、試運転の遅延、または突発的な貿易規制など、重大な事象が発生した場合には中間更新が実施される。納品前には最新レビューが完了し、クライアントはその時点で入手可能な最新の更新済みビューを受け取ることができる。
Mordor Intelligenceの工業用尿素市場推計と他の公表推計との比較
工業用尿素の公表市場推計は、一部の調査会社が市場規模を収益ベースで算定し、他社が物理的なトン数で算定するため、大きく異なる場合がある。これら二つの見方は価格が変動した際に異なる動きをし、対象範囲も調査会社によって異なる。また、工業用というラベルの中に肥料グレードの量を含めたり、ディーゼル排気液の価値を尿素量として扱うなど、隣接カテゴリーが同一ラベルに混在する場合にも差異が生じる可能性がある。
設備増強、貿易収支、および最終用途シェアの分割を追跡することで、Mordor Intelligenceは推計を100万トン単位の工業用尿素量に紐付けており、これにより短期的な価格急騰や下流の付加価値計上によるノイズを低減している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 1億9,887万トン(2026年) | |
| グローバルコンサルタンシーA | 30.00 ビリオン 米ドル(2024年) | この推計は米ドルベースの価値ベースであり、量の境界を明確にせずに複数の製品形態および用途を混在させているように見受けられるため、価格およびスコープの影響により、トン数ベースの見方と比較して数値が過大になる可能性がある。 |
| 業界パブリッシャーB | 29.86 ビリオン 米ドル(2024年) | 対象範囲には幅広い用途バケットおよび複数のグレードが含まれており、長期にわたる収益ベースで報告されているため、量ベースの算定と直接比較できない積極的な価格および需要の前提が組み込まれている可能性がある。 |
この表は、最大の乖離が価値ベースの算定とトン数ベースの算定の混在、および工業用グレードの境界がどの程度厳密に定義されているかに起因することを示してい。モデルが物理的な供給と貿易の制約に基づいて構築され、最終用途シェアの検証によってクロスチェックされる場合、結果として得られる市場合計は再現が容易であり、簡単なステップで説明することができる。
レポートで回答される主要な質問
2026年における工業グレード尿素市場の規模はどれくらいですか?
工業グレード尿素市場規模は2026年に1億9,887万トンです。
2031年までの工業グレード尿素の予想成長率はどれくらいですか?
数量はCAGR 1.79%で増加し、2031年までに2億1,729万トンに達する見込みです。
工業グレード尿素の需要をリードしているのはどの地域ですか?
アジア太平洋が2025年の世界消費量の66.10%を占めており、中国とインドが中心的な役割を担っています。
DEFが工業グレード尿素のサプライヤーにとって重要な理由は何ですか?
ディーゼル排気液は高純度の尿素を必要とし、排出規制により義務付けられており、急速に成長するプレミアムセグメントを形成しています。
生産者は炭素圧力にどのように対処していますか?
各社はグリーンアンモニアプロジェクトやエネルギー効率の高いプロセス設計に投資し、排出量を削減して低炭素認証の取得を目指しています。