
産業用吸収材市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 4.35 十億米ドル |
| 市場規模 (2031) | 5.35 十億米ドル |
| 成長率 (2026 - 2031) | 4.21 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
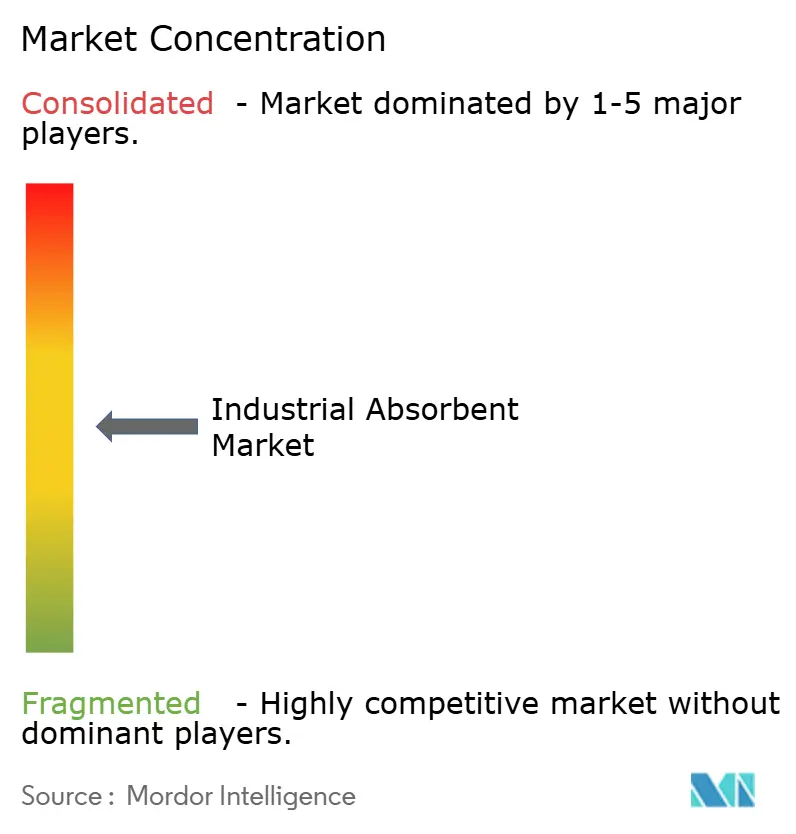
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用吸収材市場分析
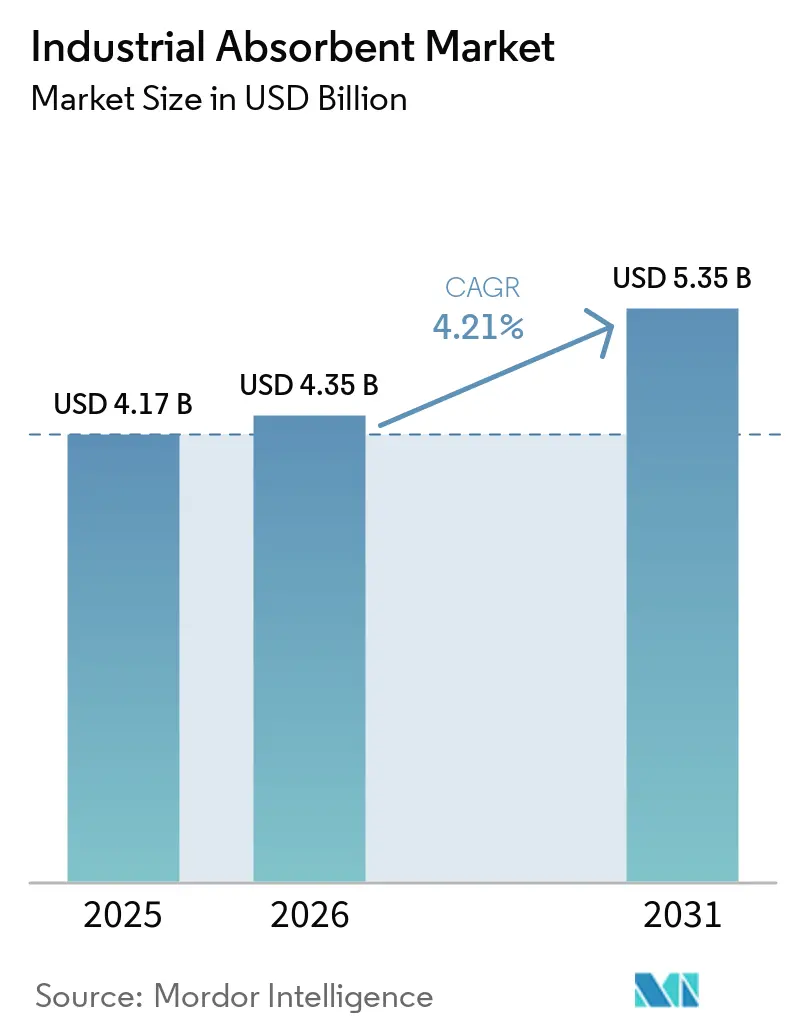
産業用吸収材市場規模は2025年に43.17億米ドルと評価され、2026年の43.35億米ドルから2031年には53.35億米ドルへと成長すると推定されており、予測期間(2026年〜2031年)中のCAGRは4.21%となっています。この見通しは、臨時的な流出対応から、吸収材と漏洩検知センサーおよび予知保全ソフトウェアを組み合わせた統合安全エコシステムへの明確な移行を反映しています。石油化学および重工業の購買担当者は、これらの消耗品を設備投資プロジェクトの予算に組み込んでおり、この変化により生産サイクルが変動しても需要が安定します。アジア太平洋地域は依然として数量面での中核を担っていますが、その成長の背景には、使用済み製品のトレーサビリティ記録を義務付ける認証吸収材を要求する中国およびインドの規制強化がますます大きな役割を果たしています。上位5社のサプライヤーが売上高の40%未満しか占めていないため、競争の激しさは依然として高く、地域の専門業者が価格競争力や持続可能性における革新で差別化できる余地が残っています。
主要レポートの要点
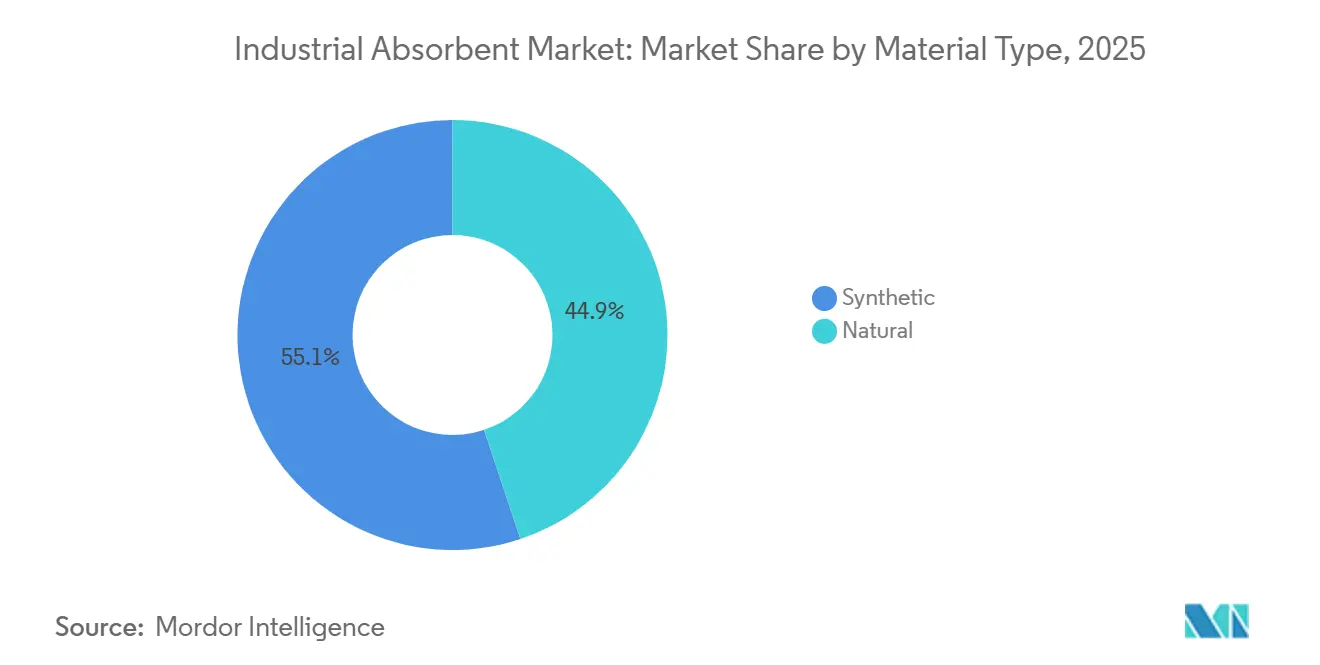
- 素材タイプ別では、合成吸収材が2025年の産業用吸収材市場シェアの55.12%をリードし、一方で天然素材は2031年にかけて最も速い5.13%のCAGRを記録すると予測されています。
- タイプ別では、油専用吸収材が2025年の産業用吸収材市場規模において35.67%の収益シェアを獲得し、2031年にかけてCAGR 4.89%で成長することが見込まれています。
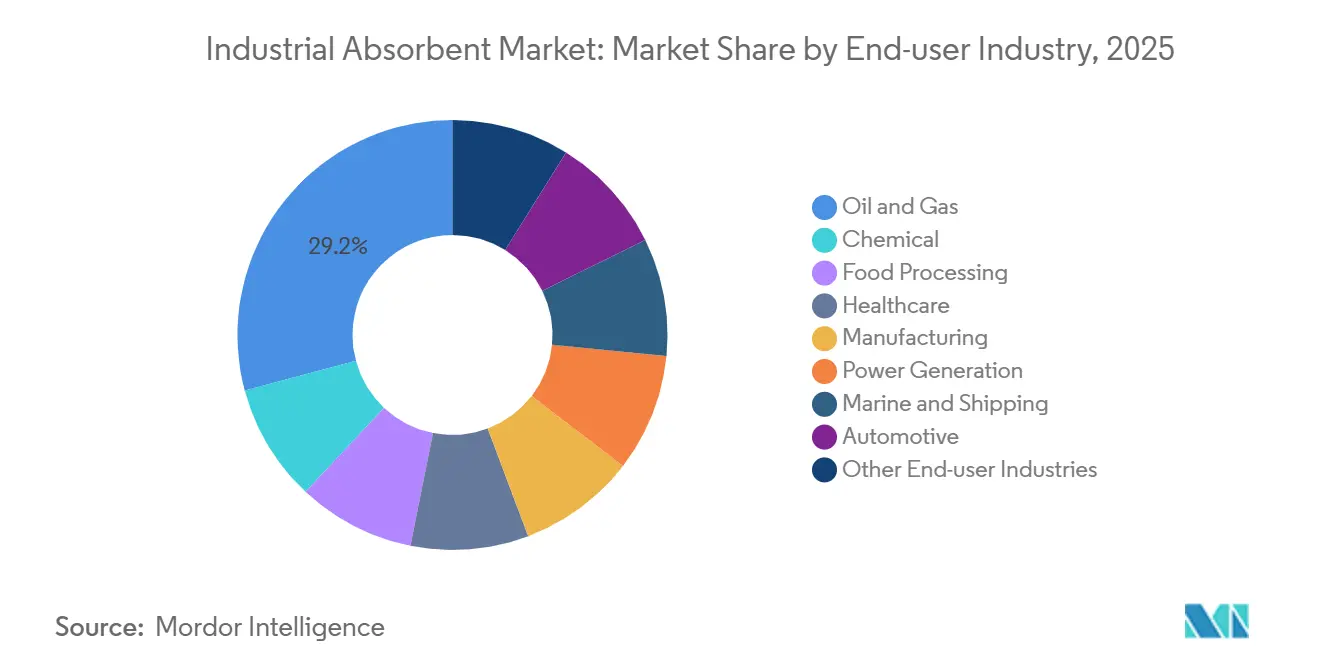
- エンドユーザー産業別では、石油・ガスが2025年の産業用吸収材市場規模において29.16%のシェアを占め、ヘルスケアは2031年にかけてCAGR 5.67%を達成する軌道にあります。
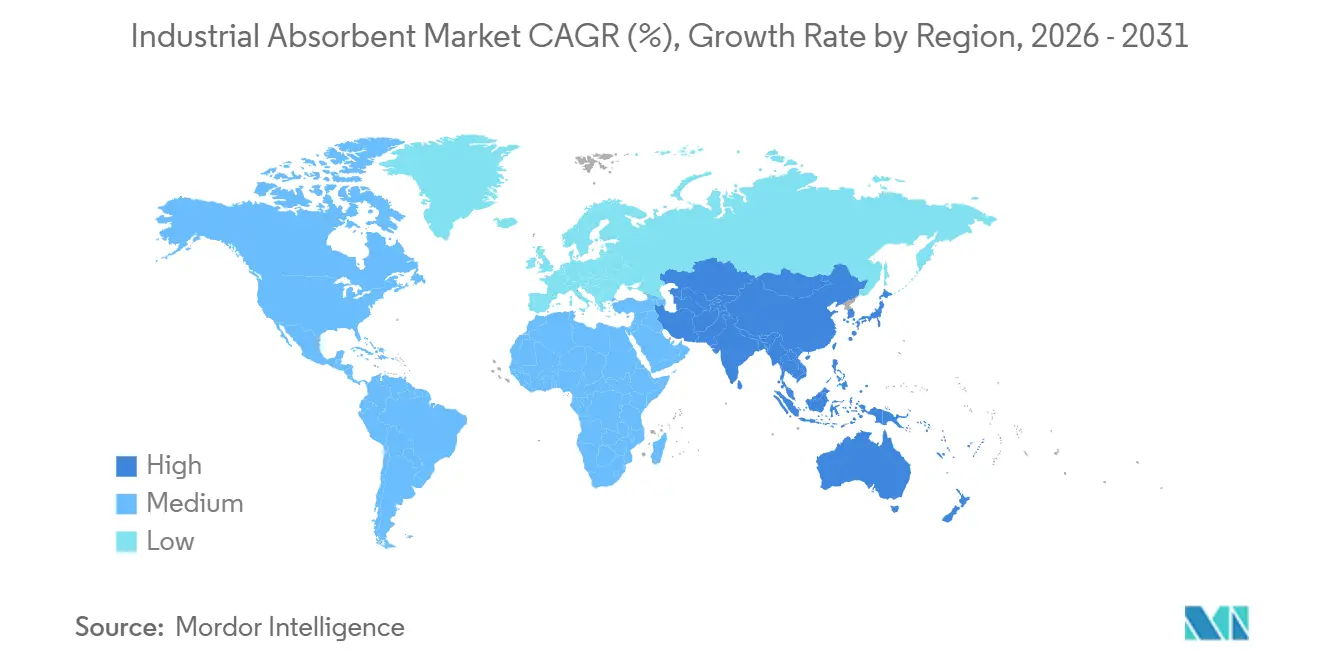
- 地域別では、アジア太平洋が2025年の産業用吸収材市場シェアの38.32%を占めてトップとなり、2031年にかけてCAGR 5.78%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地域的関連性 | 影響タイムライン |
|---|---|---|---|
| 石油・ガス拡大における流出制御需要の増加 | +1.2% | 中東、北米、アジア太平洋 | 中期(2~4年) |
| 複数地域にまたがる環境規制の強化 | +1.0% | EUおよび中国を先頭にグローバル | 長期(4年以上) |
| 産業用流出の頻度増加とコスト上昇 | +0.8% | グローバル | 短期(2年以下) |
| アジア太平洋の石油化学生産の急速な成長 | +0.9% | アジア太平洋が中心、中東への波及効果あり | 中期(2~4年) |
| 農業廃棄物由来のバイオベース吸着材の商業化 | +0.5% | 北米、欧州、インド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石油・ガス拡大における流出制御需要の増加
グローバルの上流設備投資は2025年にUSD 5,250億に達し、2024年比で12%増加し、中東がその増分支出の38%を供給しました[1]。新たな掘削リグ、パイプライン、または処理設備はいずれも、米国清浄水法および湾岸協力会議の同様の規制に基づく流出防止基準を遵守するために、油専用ブームおよびパッドを必要とします。北米のシェールオペレーターは2025年に水平坑を1,200本追加掘削し、それぞれの完成作業においてタンク移送時に18バレルの採掘返送流体を封じ込める疎水性マットへの流出制御需要が生じました。一部が3 kmを超える延長横坑は地表接続箇所の数を増加させ、微小漏洩リスクを高めており、掘削機数が横ばいになっても吸収材の需要は持続します。保険会社は現在、一般賠償責任保険を引き受ける前に吸収材在庫の記録を要求しており、施設は安全在庫水準を維持せざるを得ず、産業用吸収材市場をさらに支えています。
複数地域にまたがる環境規制の強化
2024年に改訂された欧州連合の産業排出指令は、年間10トン以上の危険液体を取り扱うサイトに対して、流出封じ込めのための「最良利用可能技術」を実証することを義務付け、認証済み吸収材の使用および廃棄記録を事実上法制化しました。中国の生態環境部は2025年に、揚子江経済ベルト沿いの石油化学クラスターを対象とした並行フレームワークを設け、GB 18597浸出液防止基準を満たす吸収ライナーを義務付けました。規制強化の実態は明確です:EU加盟国は2025年に1,840件の流出制御違反を摘発し、平均罰金をEUR 47,000/件に引き上げました[2]。ISO 14001審査には吸収材在庫の確認が含まれるようになり、従来は任意であった支出が交渉の余地のないコンプライアンス費用となっています。この規制の強化により、産業用吸収材市場の長期CAGRにさらに1%ポイントが加算されています。
産業用流出の頻度増加とコスト上昇
米国国家対応センターは2025年に11,200件の有害物質インシデントを記録し、2024年比で9%増加し、化学製造と輸送が全案件の42%を占めました。50ガロンの産業用流出の平均処理費用は、廃棄費用および請負業者料金が15%上昇した結果、2025年にUSD 8,500に達しました。このため施設では、最初の10分以内に漏洩を封じ込めるためにリスクの高い移送ポイントに吸収材キットを事前配備しており、OSHAのインシデントデータによればこの対策で処理費用を60%削減できます。保険会社はオンサイトの吸収材在庫を義務付けるよう保険約款を厳格化しており、リスク管理プログラムに基礎的な需要を実質的に組み込んでいます。この行動変容が産業用吸収材市場の短期成長軌道に0.8%ポイントを上乗せしています。
アジア太平洋の石油化学生産の急速な成長
中国は2025年に年産420万トンの新規エチレン能力を稼働させ、各クラッカーは保守および緊急対応に年間120~180トンの吸収材を必要としています。インドの石油化学生産はReliance Industriesおよびインド石油公社がクラッカー稼働率を引き上げたことで11%増加しました。ベトナムやインドネシアなどの東南アジア諸国も、認証済み吸収材を義務付けるより厳格な環境影響評価のもとで下流ポリマー設備を追加しています。波及効果は中東にも及んでおり、サウジアラビアのUSD 200億のアミラル複合施設はアジアのベンダーから吸収材を調達し、地域供給を逼迫させています。こうした設備拡大は全体として産業用吸収材市場の中期CAGRに0.9%ポイントを注入しています。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地域的関連性 | 影響タイムライン |
|---|---|---|---|
| 製造および廃棄における労働者の曝露リスク | -0.4% | 北米とEUでより厳格な規制が適用されるグローバル | 中期(2~4年) |
| ポリプロピレンおよび鉱物原料価格の変動 | -0.6% | グローバル | 短期(2年以下) |
| 再利用可能な流出封じ込めブームおよびパッドへのシフト | -0.3% | 海運・オフショア部門、北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
製造および廃棄における労働者の曝露リスク
OSHAの2025年結晶性シリカ規則は許容曝露量を50 µg/m³に引き下げ、粘土系吸収材工場に大容量換気設備の設置、または素材コストが30~40%高いアモルファスシリカへの切り替えを強いています。米国の3社が最初のコンプライアンス年度に合計USD 120万の罰金を課されました。廃棄面では、有害化学物質で汚染された使用済み吸収材は資源保全回収法(RCRA)のF指定廃棄物となり、埋立地容量の逼迫を背景に2025年の焼却費用が18%上昇しました。EUの「注意義務」条項は廃棄物流の下流まで責任を及ぼし、専任のコンプライアンス担当者を持たない中小企業が使い捨て吸収材の採用を躊躇させています。これらの要因が中期CAGRから0.4%ポイントを削減しています。
ポリプロピレンおよび鉱物原料価格の変動
ポリプロピレン樹脂は2025年に、ナフサ価格が原油価格の変動とメキシコ湾岸でのハリケーンによるクラッカー稼働停止の影響を受け、USD 1,200~1,650/トンの範囲で取引されました。USD 1,600/トンを超えるスポット価格の急騰により、中堅コンバーターの一部は粗利益がマイナスに転落しました。鉱物系吸収材も同様の逆風に直面しており、中国のアタパルジャイト輸出が逼迫し、米国の鉱業エネルギーコストが上昇したことで、アタパルジャイト価格が22%、珪藻土が14%上昇しました。買い手は四半期ごとの価格調整条項を交渉しましたが、中小流通業者は在庫を削減し、市場の流通速度を低下させました。その結果、産業用吸収材市場の短期成長に0.6%ポイントのドラッグが生じています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
天然繊維がコストとコンプライアンスで台頭合成形態は依然として2025年の収益の55.12%を占めており、この優位性は密封されたメルトブローンウェブの5年間の保存期間が未処理天然繊維の18~24ヶ月と比較して長いことによって支えられていますが、バイオベースのサプライヤーはバリアコーティングホイル包装でその差を縮めています。ポリプロピレン層をセルロースコアで挟んだユニバーサル吸収材は、水と油の両方の流出が生じる可能性のある自動車工場での在庫管理の簡素化に貢献し、支持を集めています。酸や攻撃的化学物質に適したハズマット吸収材は、電解質漏れがフッ化水素酸に耐性のあるポリプロピレン生地を必要とするバッテリー製造においてニッチな需要を享受しています。天然繊維は2031年にかけてCAGR 5.13%で成長すると予測されており、より小さな基盤にもかかわらず合成材料を上回るペースとなっています。2025年には、炭化および疎水化処理を施した籾殻吸収材が、ポリプロピレンパッドと比較して着荷コストを20~30%削減しながら8~12倍の油保持力を発揮しました。インドの科学産業研究評議会は、シランカップリング剤で処理したヤシ繊維マットを検証し、欧州および北米への輸出の可能性を切り開きました。
廃棄経済学においては、軽量の天然マットは埋立廃棄物量と輸送コストを削減し、EUと日本での廃棄物管理費用の上昇によってその優位性はさらに拡大しています。カーボンアカウンティングも追い風となっており、バイオベースのマットはポリマー相当品と比べてゆりかごからゲートまでの排出量が約3分の1であり、この指標はEU企業持続可能性報告指令のもとで精査されています。天然素材サプライヤーが原料集荷の上流から完成パッド生産の下流まで垂直統合を進めると、納入コスト面での優位性がさらに拡大する可能性があります。ただし、規模上の制約は依然として存在し、農業廃棄物の入手可能性は季節的であり、前処理工場が最適な稼働率を下回って操業していることが多く、ポリマーの過剰供給ピーク時の価格競争力を制限しています。
タイプ別:
オフショアおよび石油化学需要を背景に油専用吸収材がリード油専用吸収材は2025年の収益の35.67%を占め、CAGR 4.89%で前進しており、疎水性材料を必要とするオフショア風力建設および石油化学拡張によって牽引され、海水に対して不透過性を有しています。新設のオフショア風力タービンナセルは年次メンテナンス時に約12 kgのパッドを消費します。これらのパッドにエンジニアリングされた親油性コーティングは20:1を超える油水選択性を実現しており、ユニバーサルタイプが達成できない閾値です。アミラルプロジェクトなどの中東の複合施設は、貯蔵タンク周囲の二次封じ込めとして4,200 mのブームを設置しました。
混合流体環境の主力であるユニバーサル吸収材は、水、洗浄液、食用油などの流出が生じる可能性のある食品・飲料工場での在庫ルールの簡素化から恩恵を受けています。ハズマット形態は体積的には小さいものの、腐食性リチウム塩への耐性を有する生地を必要とする電解質流出が生じるバッテリーのギガファクトリーで着実な普及が進んでいます。水銀や放射性液体向けに設計された特殊タイプは、ヘルスケアおよび原子力廃炉において断続的なニッチ需要を担っています。タイプ間の競争は、したがって価格よりも用途の特殊性の問題です。オフショア風力および石油化学投資が急増する中、油専用形態はリードを拡大すると予測されますが、ユニバーサル製品は多流体製造環境で引き続き主流の地位を維持し、産業用吸収材市場全体にわたって多様な需要を持続させるでしょう。
エンドユーザー産業別:
感染制御プロトコルを背景にヘルスケアが急成長石油・ガスは2025年に29.16%を占めて引き続き収益トップの地位を維持しており、油井サイトや中流ターミナルでのドリップパンおよびバルブ漏洩用途が継続的に需要を下支えしています。ヘルスケアは、手術中の血液感染病原体を封じ込めるために銀イオンを含浸させた使い捨てマットを病院が採用することで、2031年にかけて最も速いCAGR 5.67%を達成する見込みです。米国CDCは2025年3月に流出制御ガイドラインを改訂し、すべてのカテゴリーA感染性物質に吸収バリアを推奨しました。欧州疾病予防管理センター(ECDC)のデータが2025年に医療関連感染症の影響を受けた患者320万人を示したことを受け、欧州の病院もこれに追随しました。
化学製造は引き続きコア消費者であり、特に腐食性または可燃性液体の頻繁な微小流出が生じるバッチ式反応槽において重要です。米国食品医薬品局(FDA)の衛生監査が吸収材プロトコルを調査するようになり、コンプライアンス違反に関連する生産停止が1日あたりUSD 15,000~30,000のコストをもたらす可能性があるため、食品加工需要も加速しています。海運・海事セグメントは、400GT超の船舶に油専用ブームおよびパッドの携行を義務付ける国際海事機関の規制に関連した定期的な急増需要があります。製造、発電、自動車はそれぞれ中一桁台のシェアを維持しており、その軌道は設備増設および規制上の監視に左右されます。産業用吸収材市場はしたがって幅広いエンドユーザーポートフォリオを示しており、ヘルスケアが最速の成長ベクターとして台頭する一方、エネルギーと化学が数量を支えています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域 産業用吸収材市場
アジア太平洋地域は2025年の売上高の38.32%を占め、2031年に向けて5.78%のCAGRで拡大すると予測されており、石油化学設備の増強と環境規制の強化という二重の成長要因が浮き彫りになっています。2025年における中国の420万トンのエチレン増設は、メンテナンスおよび緊急対応のためにクラッカー1基あたり約120〜180ンの吸収材の継続的な需要を生み出しました。インドの中央汚染管理委員会は、5トン以上の危険液体を取り扱う施設への義務的な流出対応計画の適用を拡大し、2025年に1,200の追加施設を対象としました。日本では2025年4月の労働安全衛生法改正により、吸収材の備蓄記録が義務付けられ、年間800トンの需要が追加されました。ASEANの石油化学新規参入企業は、ASTM準拠の流出対応キットを要求する輸出志向の顧客に直面しており、ベトナムおよびインドネシアへの輸入量が増加しています。
北米 産業用吸収材市場
北米はシェール開発の拡大とガルフコーストの化学プラント建設に支えられ、第2位の地域にとどまっている。パーミアン盆地では2025年に水平坑井が1,200本追加され、それぞれフローバック封じ込め用の疎水性マットを必要としている。米国のSPCC規則は、地上石油貯蔵量が1,320ガロンを超える638,000施設に適用され、油専用吸収材の基礎需要を支えている。カナダのオイルサンド生産量は310万バレル/日まで回復し、クレー顆粒およびポリプロピレンパッドの補充サイクルを促進した。メキシコのPemexは2024年の環境罰則を受けて流出対応キットの更新を開始し、ユニバーサルおよびハザードマット対応品への新規注文が生まれた。
欧州 産業用吸収材市場
欧州は持続可能性を重視した調達に向かっている。企業持続可能性報告指令により、大企業は消耗品のカーボンフットプリントの開示が義務付けられ、バイオベースのマットや再利用可能なシステムの採用が加速している。ドイツ、英国、フランスが地域需要の半分以上を占め、化学、自動車、食品分野に需要が集中している。企業が低排出代替品を優遇する社内炭素価格を設定するようになったことで、価格感応度は緩和されている。
南米および中東・アフリカ 産業用吸収材市場
南米の成長はエネルギーと鉱業を軸に展開している。ブラジルのプレソルト生産量は2025年に24万バレル/日増加し、Ibamaのライセンスでは各洋上プラットフォームへの油専用ブームの設置が義務付けられている。アルゼンチンのバカ・ムエルタでは2025年に180本の新規坑井が稼働し、吸収材を国内および米国から調達している。中東・アフリカは炭化水素投資に依存しており、サウジアラビアのアミラル複合施設は2024年末に稼働を開始し、アジアのメーカーからパッドおよびソックスを輸入している。UAEおよびカタールのLNGプロジェクトも同様の仕様を採しており、南アフリカとナイジェリアでは発電所の改修や港湾拡張に伴う断続的な需要急増が見られる。こうした地理的な多様性は、産業用吸収材市場が分散した地域的基盤を維持していることを示しており、アジア太平洋地域がその成長を牽引している。
バリューチェーン分析
産業用吸収材のバリューチェーンは、上流の原料と素材から始まる。メルトブロー・スパンボンド不織布用のポリオレフィン樹脂(特にポリプロピレン)、エアレイドおよびセルロースベースのラミネート材用のセルロースパルプおよびリサイクル繊維ストリーム、粒状製品用の粘土/アタパルジャイトや珪藻土などの鉱物である。これらの原材料は、用途別(汎用、油専用、危険物対応)およびフォーマット別(パッド、ロール、ソック、ピロー、ブーム、粒状バラ)の性能を決定する加工工程を経る。製造経済性は樹脂や鉱物価格の変動に非常に敏感であり、セルロースおよび農業廃棄物由来の経路は、回収、前処理、季節性に関連する変動要因をさらに加える。
北米および欧州では、DomtarのEngineered Absorbent Materials(EAM)プラットフォームが、供給動態を形成するエアレイドおよびラミネート基材のミッドストリーム統合を示している。ミッドストリームの生産者・加工業者は、規模を活かした不織布生産と標準化されたSKUによる差別化、または高い単位吸収性と優れた取り扱い性を目指した高機能構造(エアレイド/ラミネート構造やコーティング)による差別化のいずれかを図っている。ダウンストリームでは、流通が(1)プレミアムブランドが吸収材と流出プログラム設計、コンプライアンス文書、在庫管理を組み合わせたサービス主導型チャネルと、(2)地域物流、一括配送、価格で競争するコモディティ主導型チャネルに分かれる。使用済み吸収材はしばしば規制廃棄物ストリームに入るため、廃棄処理(分離、マニフェスト作成、処分)は重要な最終リンクであり、処分の調整と監査対応可能な文書化を支援できる供給業者・販売業者は、繰り返し可能なコンプライアンスを求める購買者にとってより価値が高くなる。
競争環境
産業用吸収材市場は中程度の集中度にあります。ただし、大口買い手がセンサー内蔵キャビネットおよび在庫追跡ソフトウェアと素材を組み合わせた統合ソリューションを要求するにつれ、集中化の圧力は高まっています。2025年、Brady Worldwide, Inc.は在庫が閾値を下回ると自動発注をトリガーする接続型流出対応ステーションを展開し、この革新はすでに18の化学工場でパイロット導入されています。ポリマー押出、不織布生産、流出処理サービス契約を統括する垂直統合型プレーヤーは、原料価格の変動に耐えてプレミアムマージンを確保する上で最も有利な立場にあります。
産業用吸収材業界リーダー
-
3M
-
Brady Worldwide, Inc.
-
Kimberly-Clark Worldwide, Inc.
-
Oil-Dri Corporation of America
-
New Pig Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
産業用吸収材市場 このレポートでカバーされる企業
- 3M
- Absorbent Products
- Ansell Ltd.
- Brady Worldwide, Inc.
- Chemtex Industries
- Decorus Europe
- EP Minerals
- ITU AbsorbTech, Inc.
- Jaycot Industries
- Johnson Matthey
- Justrite
- Kimberly-Clark Worldwide, Inc.
- Meltblown Technologies Inc.
- New Pig Corporation
- Oil-Dri Corporation of America
- Tosla
市場機会と将来展望
産業拠点が管理型流出制御プログラムへ移行するにつれ、サービス主導型の補充とデジタル対応の管理が具体的な機会を示している。市場では、自動再注文と在庫閾値の形式化を実現するコネクテッド型流出対応ステーションの導入が進みつつあり、供給業者が製品販売の範囲を超えて、複数拠点の顧客に対する継続的なプログラム管理、コンプライアンス支援、廃棄処理の調整へと事業を拡大する機会が生まれている。
素材のイノベーションは、特に持続可能性報告や廃棄物削減目標が消耗品の選択に影響を与える分野で機会を広げている。バイオベース・生分解性不織布代替品(例:PLAメルトブロー吸収材の研究)や、厳しい条件向けに調整された高性能吸収材(2026年の技術文献で報告された高温吸着材料など)は、標準的なポリプロピレンパッドを超えた差別化製品のパイプラインを示している。産業購買者側では、使い捨て感染対策バリアを重視する医療プロトコルやアジア太平洋地域の石油化学能力の増強が、メンテナンスと緊急流出対応の体制を制度化しており、認証済みで用途特化型の吸収材への需要を強化し、顧客の監査要件に沿った性能検証と文書化を提供できる供給業者にとって好機となっている。
最近の産業開発事情 産業用吸収材市場
- 2026年6月:DomtarはEngineered Absorbent Materials(EAM)事業をSaothair Capital Partnersに売却完了した。この取引により、産業用および医療関連用途で使用されるエアレイド・ラミネート材プラットフォームの所有権が移転し、高機能基材に依存する加工業者の調達戦略に影響を与える。また、隣接する吸収材最終市場における入手可能性やイノベーションのペースに影響を与えうる特殊材料能力を中心とした継続的なポートフォリオ再構築を強調している。
- 2025年4月:Kimberly-Clark Professionalは、油分・水分吸収性を高めるために性能設計された構造と表面テクスチャを備えた、改良版WypAll X70 Medium DutyおよびWypAll X80 Heavy Dutyクリーニングクロスを発売した。同社は、WypAll X70が従来品に比べ最大20%多く吸収すると述べており、一部フォーマットはシートサイズが10%大型化された。この改良は、クロス1枚当たりの吸収性を高め、交換頻度を減らすことで、産業ユーザーのコストパフォーマンス向上を目指している。
- 2025年4月:FyterTech Nonwoveningsは、生分解促進技術を用いてSustayn吸収材製品ラインを強化し、この変更を従来のメルトブローパッドに対する使用後性能の改善として位置付けた。この更新は、持続可能性指標や廃棄結果に関する調達要件を厳格化している購買者を支援する。また、不織布吸収材に差別化された環境訴求を加えることで、既存のポリプロピレンベースパッドへの競争圧力を高めている。
産業用吸収材市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、油分、冷却液、水性流体、化学物質など、職場における液体の吸収・封じ込め・清掃に使用される産業用吸収材製品を対象としています。市場規模は、産業用および商業施設における流出対応および日常的な清掃管理向けに販売された吸収材の売上高として表されています。
対象外の範囲:消費者向け衛生吸収材、個人用ウェットティッシュ、および高吸水性ポリマーのバルク原料は、この市場規模の算定から除外されています。
セグメンテーション概要
- 素材タイプ別
- 天然
- 合成
- タイプ別
- ユニバーサル
- 油専用
- ハズマット
- その他タイプ
- エンドユーザー産業別
- 石油・ガス
- 化学
- 食品加工
- ヘルスケア
- 製造
- 発電
- 海運・海事
- 自動車
- その他産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、産業活動、職場安全コンプライアンス、および流出管理需要に関する正確な事実基盤の構築から始まります。米国環境保護庁(EPA)の流出防止ガイダンス、OSHA職場安全情報、米国地質調査所(USGS)の材料データ、国連商品貿易統計データベース(UN Comtrade)の貿易統計、および吸着材と流出清掃に関する査読済み論文などの公開情報を参照しています。
このコンテキストを実用的なモデルに変換するため、企業の年次報告書、投資家向けプレゼンテーション、および製品カタログをスキャンし、一般的な製品形態(パッド、ロール、ソックス、ブーム、ピロー、顆粒)および典型的なエンドユーザー環境を把握します。必要に応じて、企業財務情報および調査情報の有料サブスクリプション、地域カバレッジのための輸出入の出荷レベルチェック、および材料代替と新製品発売を追跡するための特許調査を活用します。これらのデスクソースはあくまで例示であり、相互確認、検証、および未解決の問点の明確化のために他の多くの公開情報も使用されています。
一次インタビューおよびサーベイ
一次調査は、液体を日常的に取り扱う産業全体における吸収材の需要プール、価格帯、および実際の購買サイクルの検証に重点を置いています。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域のメーカー、ディストリビューター、施設管理チームおよびEHSチーム、ならびに物流パートナーと対話し、デスクリサーチからの仮定を検証・精緻化し、実際のサイトでの発注・補充方法に合わせて調整します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:15% | アジア太平洋地域:46% |
| 中位層:43% | 部門・ユニットリーダー:33% | 欧州・中東・アフリカ地域:31% |
| 小規模プレイヤー:19% | マネージャー:52% | 南北アメリカ地域:23% |
市場規模算定と予測
市場規模の算定は、産業活動と安全主導の使用量を地域別に再構築し、吸収材の消費量と支出に変換するトップダウンの需要プールアプローチを用い構築されています。このモデルはエンドユーザーのフットプリントと流出対応ニーズを基盤とし、サイトでの吸収材の備蓄・補充方法によって調整されています。
主要なインプットには、製造生産高のトレンド、液体取り扱い業務を行う施設の導入基盤、オイル専用・ユニバーサル・化学物質用吸収材の構成比、サイトタイプ別の平均補充頻度、および製品形態・素材タイプ別の観察された価格帯が含まれます。公表価格リストが実際の支払価格と一致しない場合があるため、想定される平均販売価格(ASP)の推移はチャネルフィードバックを通じて確認され、合計値が確定される前に感度分析で検証されます。
結果は、サンプリングされたサプライヤーの積み上げやディストリビューターチャネルチェックなどの選択的なボトムアップ推計、および一部の高使用産業における数量×ASPの簡易計算によって裏付けられます。これにより、カバレッジが不完全な箇所を特定できます。予測においては、産業生産、規制執行の強度、およびメンテナンス支出サイクルを説明変数として用いた軽量な多変量回帰ーバーレイに支えられたシナリオ分析を使用し、その後、今後数年間の購買行動についてインタビュー対象者が期待する内容と出力を整合させます。
データ検証と更新サイクル
検証は独立したシグナル間のトライアンギュレーションによって行われ、最終的な数値が単一のデータセットに依存しないようにします。アナリストは、貿易フロー、施設・産業指標、および観察された製品ミックスの変化と出力を比較し、その要因が理解・文書化されるまで外れ値を調査します。
承認前に、仮定と計算は複数のレビューステップを経ます。差異が大きい場合、または市場関連の変化が価格や入手可能性に影響する場合は、情報源に再連絡します。レポートは年次サイクルで更新され、重要なイベントが発生した際には中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前チェックが完了します。
Mordor Intelligenceの産業用吸収材市場規模算定と他の公表推計との比較
産業用吸収材の公表市場規模が一貫性を欠いて見える場合があるのは、対象範囲が小さいながらも重要な点で異なる可能性があり、各出版社が異なる基準年と価格仮定を選択する場合があるためです。この差異は通常、産業用吸収材の販売として何がカウントされるか、エンドユーザー需要が実際の産業活動にどのように結びついているか、および価格と製品ミックスの変化がどれだけ迅速に更新されるかに起因しています。
一部の推計は、隣接カテゴリーを混合したり、厳密には産業用流出管理に該当しない広範なエンドユーザーバケットを使用することで定義を拡大しており、数量が類似していても数値が高くなる場合があります。また、あるモデルがチャネル調整なしの定価を使用したり、単一のグローバル成長率を適用したり、原材料や輸送コストのサイクルが変動しても通貨換算のタイミングを固定したままにしている場合にも差異が生じます。これらの選択はここではより厳密に扱われており、Mordor Intelligenceが適用するモデリング上の選択です。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4.35 ビリオン 米ドル(2026年) | |
| グローバルコンサルタント会社A | 4.95 ビオン 米ドル(2024年) | より古い基準年を使用し、非産業用バケットを含む広範なエンドユーザーラベルを用いて需要をグループ化しており、産業用流出対応の消費量が類似していても合計値が高くなる場合があります。 |
| 業界出版社B | 4.30 ビリオン 米ドル(2024年) | 製品ミックスの変化とチャネル価格実現への調整が限定的な状態で申告売上高に大きく依存しているため、合成素材と天然素材の構成比および価格サイクルが変化すると価値が低くなる場合があります。 |
全体として、この比較は年度の選択とカテゴリーの包含範囲がギャップの主な要因であり、次いで価格が製品リストから実際の取引範囲にどのように変換されるかが要因であることを示しています。需要プールを産業用液体取り扱い活動に結びつけ、想定される構成比とASPの推移をフィールドフィードバックで確認することで、最終的な数値は明確な手順に基づいて追跡可能な状態を維持しており、再現可能です。
レポートで回答された主要設問
産業用吸収材市場の現在の市場規模は?
産業用吸収材市場規模は2025年に4.17 ビリオン 米ドルと評価され、2026年の4.35 ビリオン 米ドルから2031年には5.35 ビリオン 米ドルへと成長すると推定されており、予測期間(2026年〜2031年)中のCAGRは4.21%となっています。
オイル専用吸収材はなぜ普及しているのか?
オイル専用吸収材は、水を弾きながら油分を選択的に吸収するため、産業用および海洋での流出対応に非常に効果的であることから普及しています。
最も成長が速い地域はどこか?
アジア太平洋地域が最も速い成長を示すと予測されており、2025年の売上高の38.32%を占め、2031年まで5.78%のCAGRで拡大します。
サプライヤー間の競争はどの程度分散しているか?
サプライヤー間の競争は中程度に分散しており、グローバルメーカー、地域サプライヤー、および特化したニッチプレイヤーが混在しています。
サプライヤー間の競争はどの程度分散していますか?
サプライヤー間の競争はどの程度分散していますか?