
誘導多能性幹細胞市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.59 十億米ドル |
| 市場規模 (2031) | 4.14 十億米ドル |
| 成長率 (2026 - 2031) | 9.83 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
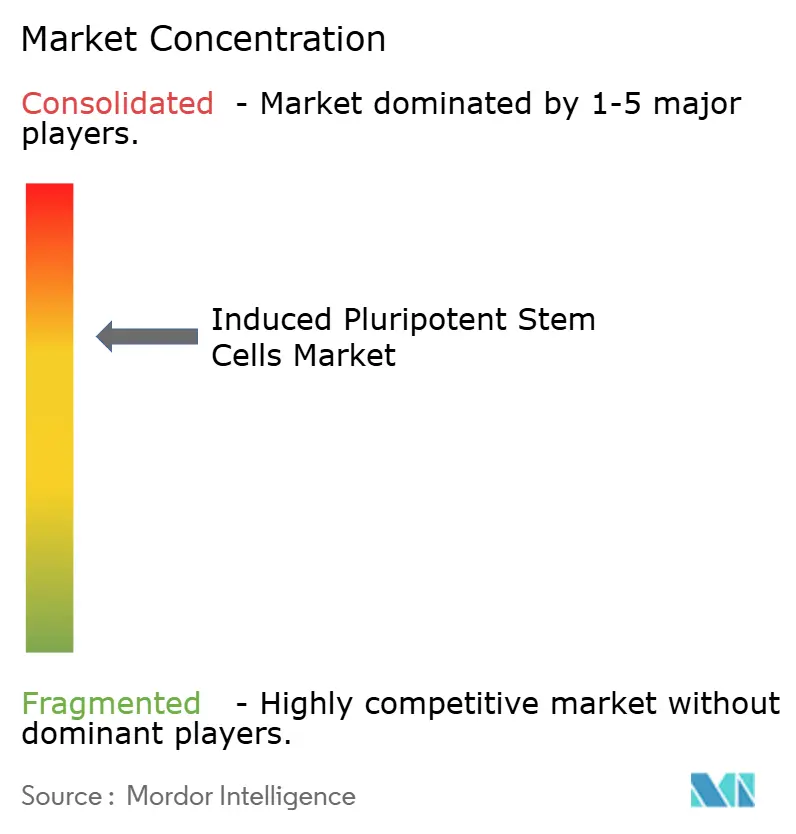
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる誘導多能性幹細胞市場分析
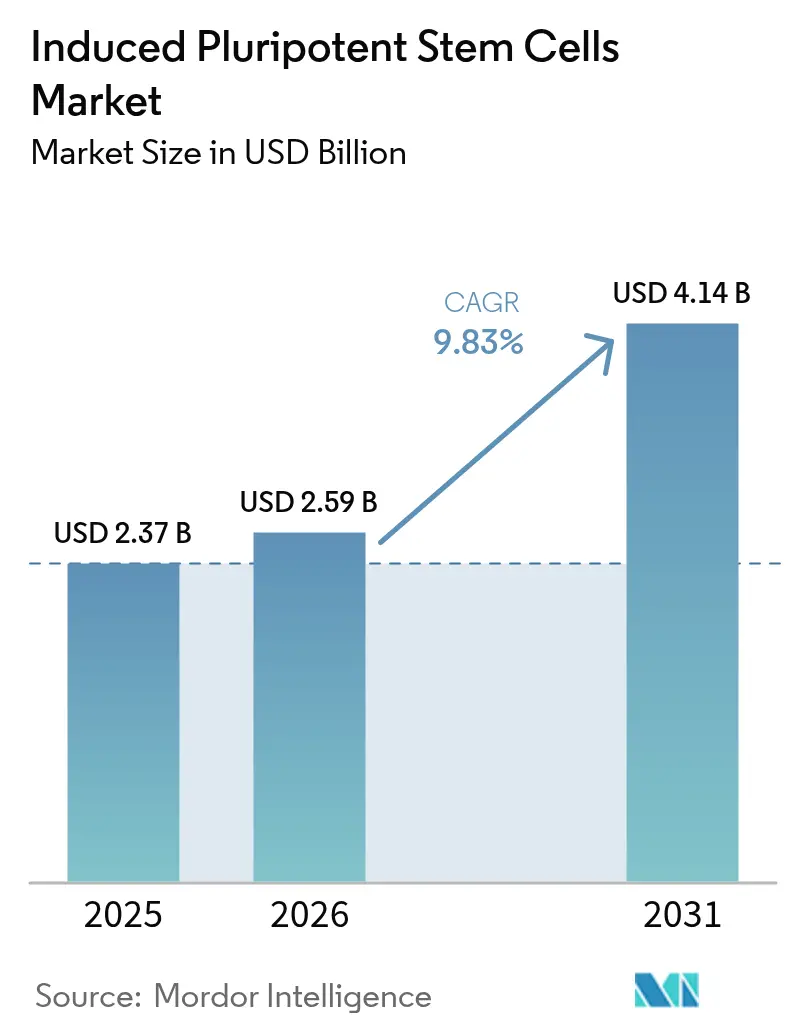
誘導多能性幹細胞市場規模は、2025年の23億7,000万米ドル、2026年の25億9,000万米ドルから、2031年までに41億4,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 9.83%を記録する見込みです。
iPSC対応の心毒性スクリーニングの継続的な普及、堅調なフェーズII対応細胞療法パイプライン、ならびに米国・日本・欧州連合全体にわたる官民の集中的な資金投入が、誘導多能性幹細胞市場における二桁成長を牽引しています。製薬・バイオテクノロジー企業は、後期段階の試験脱落率を最大30パーセントポイント低減する患者特異的毒性モデルへの転換を進め、2025年の収益の58.46%をすでに占めています。閉鎖系バイオリアクターによる急速な自動化により、バッチあたりのコストは5万米ドルから1万5,000米ドルへと圧縮され、中規模スポンサーへのアクセスが拡大しています。一方、日本と中国における規制上のファストトラックはiPSC由来療法の商業化タイムラインを短縮し、誘導多能性幹細胞市場の勢いを強化するクロスボーダーライセンス契約を促進しています。
主要レポートのポイント
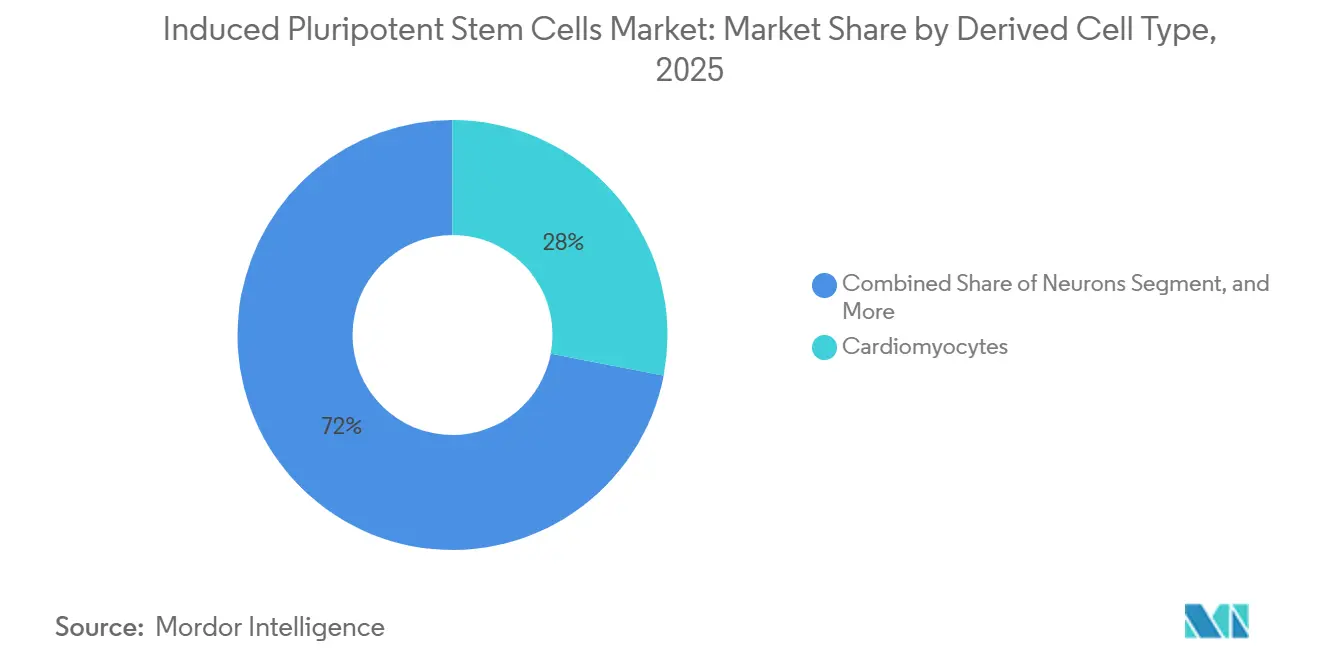
- 派生細胞タイプ別では、心筋細胞が2025年に28.02%の収益シェアでトップとなり、ニューロンは2031年までに10.06%のCAGRを記録する見込みです。
- 用途別では、創薬・開発が2025年収益の39.67%を占め、再生医療は2031年までに11.63%のCAGRで成長すると予測されています。
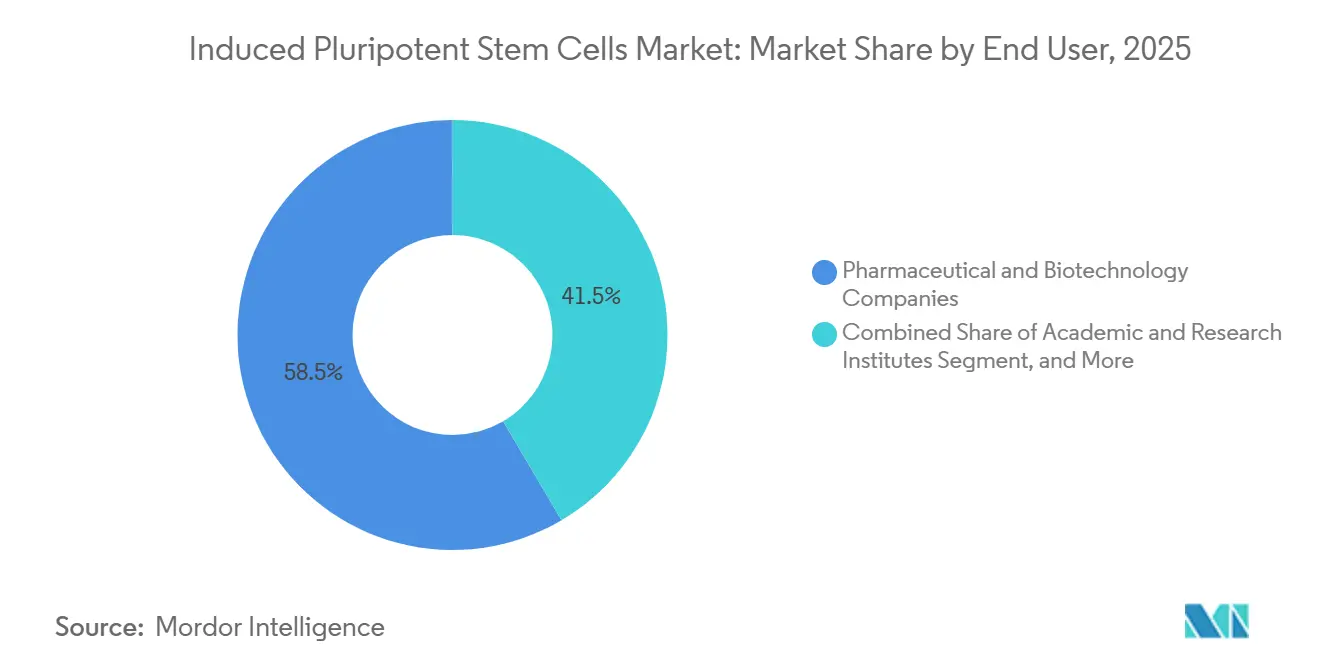
- エンドユーザー別では、製薬・バイオテクノロジー企業が2025年の誘導多能性幹細胞市場シェアの58.46%を保持しており、学術・研究機関は2026〜2031年にかけて12.18%のCAGRで拡大しています。
- 地域別では、北米が2025年に38.91%のシェアでトップとなっており、アジア太平洋地域は2031年までに11.67%のCAGRで最速の成長を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| iPSC対応の創薬および毒性試験需要の急増 | +2.1% | 北米、欧州 | 中期(2〜4年) |
| iPSC由来細胞療法の臨床パイプラインの拡大 | +1.8% | 日本、北米、欧州 | 長期(4年以上) |
| 米国・欧州連合・日本における官民の堅調な資金投入 | +1.5% | 北米、欧州、日本 | 短期(2年以内) |
| 非組み込み型リプログラミングおよびCRISPR編集の進歩 | +1.3% | 北米およびアジア太平洋主導のグローバル | 中期(2〜4年) |
| 閉鎖系自動化GMP(医薬品製造管理および品質管理基準)バイオリアクターの採用 | +1.2% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 新興産業用途(培養肉、iPSC血小板) | +0.9% | イスラエル、日本、シンガポール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
iPSC対応の創薬および毒性試験需要の急増
製薬スポンサーは動物モデルからiPSC由来の心筋細胞および肝細胞へと切り替えており、これらはヒト特異的毒性を検出し、フェーズII失敗率を最大35パーセントポイント削減します。[1]米国食品医薬品局、「細胞・遺伝子治療製品」、fda.gov FUJIFILM Cellular Dynamicsは、iCell肝細胞がげっ歯類スクリーニングを通過した8つの化合物における潜在的な肝毒性を検出したことを示し、これにより米国食品医薬品局の審査官は2024年に治験薬申請ファイルにiPSCデータを受け入れるようになりました。武田薬品工業は2025年までにこれらのアッセイを初期パイプラインの40%に統合し、前臨床タイムラインを6ヶ月短縮し、アセットあたり約3,000万米ドルを節約しました。Charles RiverやEurofinsなどの受託研究機関は現在、完全なiPSC毒性パネルに対して化合物あたり4,500米ドルを請求しており、これは2023年の料金の半額以下であり、小規模バイオテクへの普及を広げています。米国の21世紀治療法および欧州連合の3Rs原則に基づく規制上の受け入れの拡大が、この慣行をさらに制度化しています。
iPSC由来細胞療法の臨床パイプラインの拡大
2025年半ばまでに、世界で17件のiPSCベースの治療薬がフェーズIまたはフェーズIIにあり、BlueRock Therapeuticsのパーキンソン病治療薬ベムダネプロセルが先頭に立ち、12ヶ月時点で統一パーキンソン病評価尺度において40%の改善をもたらしました。HeartseedのHS-001心臓パッチは重篤な有害事象なしに左室駆出率が15%上昇し、通常の発売スケジュールから3年を短縮できる日本の条件付き承認経路に向けて前進しています。[2]Heartseed、「HS-001中間結果」、heartseed.jp Fate TherapeuticsのFT596既製品CAR-NK細胞はB細胞リンパ腫において60%の完全奏効を達成し、自家CAR-Tのベンチマークを15ポイント上回りました。Century TherapeuticsはCNTY-101ガンマデルタT細胞の固形腫瘍に対する米国食品医薬品局の承認を取得し、対象となる腫瘍学の基盤を拡大しました。これらのマイルストーンは総じて、誘導多能性幹細胞市場への投資家の信頼を維持しています。
米国・欧州連合・日本における官民の堅調な資金投入
米国国立衛生研究所は2025会計年度のiPSC配分を4億5,000万米ドルに引き上げ、アルツハイマー病および糖尿病プログラムを対象としています。カリフォルニア州のCIRMは同年3億1,000万米ドルを追加し、脊髄損傷から網膜変性に至る12件の臨床研究を支援しました。欧州のホライズン・ヨーロッパは、フラウンホーファーおよびパスツール研究所が主導する多施設コンソーシアムに2億8,000万ユーロ(3億500万米ドル)を拠出しました。[3]欧州医薬品庁、「3Rs イニシアチブ」、ema.europa.eu 日本の予算は2025年に850億円(5億8,000万米ドル)に増加し、現在人口の90%をカバーする国家HLA適合iPSCバンクの拡充に充てられています。ベンチャー投資家は2024〜2025年に18億米ドルを追加し、誘導多能性幹細胞市場への持続的な資本流入を裏付けています。
非組み込み型リプログラミングおよびCRISPR編集の進歩
センダイウイルス、エピソーマルベクター、合成mRNAは現在、リプログラミング効率を80%以上に引き上げながら、挿入変異誘発リスクを5%未満に抑えています。Thermo FisherのCytoTune 2.0キットはターンアラウンドタイムを14日間に半減させ、世界中の学術ラボの60%で使用されています。2024年、Axol Bioscienceは定義された病原性変異を持つ50の同質遺伝子iPSC株をVertexおよびCRISPR Therapeuticsに供給し、精密ターゲット検証に活用されました。2025年のプライム編集研究では、デュシェンヌ型筋ジストロフィー変異を95%のオンターゲット精度で修正し、検出可能なオフターゲットはゼロでした。Takara BioのGeneArtサービスは現在、カスタムノックアウトを4週間で1株あたり8,000米ドルで提供しており、2023年比でコストが3分の2削減されています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 大規模GMP生産における高コストおよびプロセスの複雑性 | -1.8% | 新興市場で深刻なグローバル全体 | 中期(2〜4年) |
| 断片化したグローバル規制および標準化要件 | -1.2% | 米国食品医薬品局、欧州医薬品庁、医薬品医療機器総合機構間で乖離があるグローバル全体 | 長期(4年以上) |
| 遺伝的不安定性および腫瘍形成性の安全性懸念 | -1.0% | 北米および欧州で厳格な監視があるグローバル全体 | 中期(2〜4年) |
| 集中した特許所有権によるロイヤルティ圧力 | -0.7% | 小規模バイオテクおよびアカデミックスピンアウトに特に影響するグローバル全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大規模GMP生産における高コストおよびプロセスの複雑性
ISO 13485施設、30日間の分化実施、および全ゲノムリリース試験により、バッチコストは最大15万米ドルに達し、多くのアカデミックスピンアウトを市場から締め出しています。培地コストはしばしば1リットルあたり2,000米ドルを超え、収率のばらつきは50%に達することがあり、安定した製造コストを妨げています。CDMOはフェーズI臨床材料に最大500万米ドルを請求しており、シード段階のベンチャーにとって障壁となっています。凍結保存による30%の損失により、製造業者は生産ランを過大に設定せざるを得ず、在庫管理コストが膨らんでいます。自動化により労働力が80%削減されるものの、500リットルのGMPスイートの設置には依然として1,000万米ドル以上の資本が必要であり、誘導多能性幹細胞市場におけるスケールアウトを遅らせています。
断片化したグローバル規制および標準化要件
米国食品医薬品局は全ゲノムシーケンシング、12ヶ月間の生体内分布、および腫瘍形成性アッセイを要求しており、開発タイムラインを最大2年延長し、追加研究に1,000万米ドルを加算します。欧州医薬品庁の規則は加盟国によって異なり、ドイツは3つの動物モデルにわたる機能試験を義務付けているのに対し、フランスはin vitro代替物を受け入れており、多国間試験のロジスティクスが複雑化しています。日本の条件付き経路は早期の発売を可能にしますが、処方を指定病院に限定し、10年間の監視を要求するため、初期段階の販売量が制限されます。中国の国家薬品監督管理局は国内製造を主張しており、外国スポンサーはサイトあたり最大5,000万米ドルのGMP能力を複製せざるを得ません。国際幹細胞研究学会およびISOの取り組みにもかかわらず、効力アッセイに関するコンセンサスは少なくとも3年先であり、誘導多能性幹細胞市場における不確実性が長引いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
派生細胞タイプ別:
心筋細胞がリーダーシップを維持しながらニューロンが勢いを増す心筋細胞は2025年の誘導多能性幹細胞市場シェアの28.02%を占め、製薬用途における心毒性スクリーニングおよびHeartseedのHS-001パッチなどの再生医療試験によって支えられています。心室パッチ試験の並行した進展により、早ければ2027年に治療収益の流れが開かれる可能性があります。
ニューロンは予測CAGRが10.06%で最も成長の速いサブセグメントであり続けています。パーキンソン病およびALSモデルへの製薬業界の関心と、患者由来株をスケールアップするアカデミックコンソーシアムが、持続的な需要を支えています。BlueRockのフェーズIIデータおよびAxolの50株同質遺伝子パネルは、研究試薬を超えた商業的可能性を実証しています。神経変性疾患の負担の増大が、誘導多能性幹細胞市場へのニューロンの長期的な貢献を強化しています。


用途別:
創薬が優位を保ちながら再生医療が加速創薬・開発は2025年に39.67%の収益を占め、大手製薬ポートフォリオ全体でiPSC毒性パネルが広く採用されたことが牽引しています。創薬における誘導多能性幹細胞市場規模は2031年までに18億米ドルに達すると予測されています。アッセイ価格の低下と規制の整合化により、新興バイオテクへの参入障壁は低く保たれています。
再生医療は複数のフェーズII細胞療法および日本の早期商業化経路に触媒されて、2031年までに11.63%のCAGRで最高の成長を記録しています。HeartseedのカーディアックパッチおよびFateのCAR-NKが先行者となりますが、間葉系製品およびiPSC血小板も追随しています。この上昇の波は組織工学コンストラクトにも及び、臨床カテゴリーを広げ、誘導多能性幹細胞市場を拡大しています。
エンドユーザー別:
製薬が優位を維持しながらアカデミアが拡大製薬・バイオテクノロジー企業は2025年収益の58.46%を占め、スクリーニングおよび臨床用途の両方でiPSC由来細胞を大量購入しています。しかし、学術・研究機関は最も速い成長を示しており、大学が自動化バイオリアクターを導入してバッチあたりのコストを70%削減することで、CAGRは12.18%に達しています。この民主化により需要源が多様化し、誘導多能性幹細胞市場における長期的な単位量が安定しています。
受託研究機関セグメントの成長は、iPSCアッセイを従来のin vivoサービスとバンドルすることで推進されており、小規模スポンサーに規制グレードデータへのターンキーパスを提供しています。日本の病院はPMDAの条件付き規則の下で新興の購買層を形成しており、政策設計が下流の需要をどのように再形成できるかを示しています。
地域分析
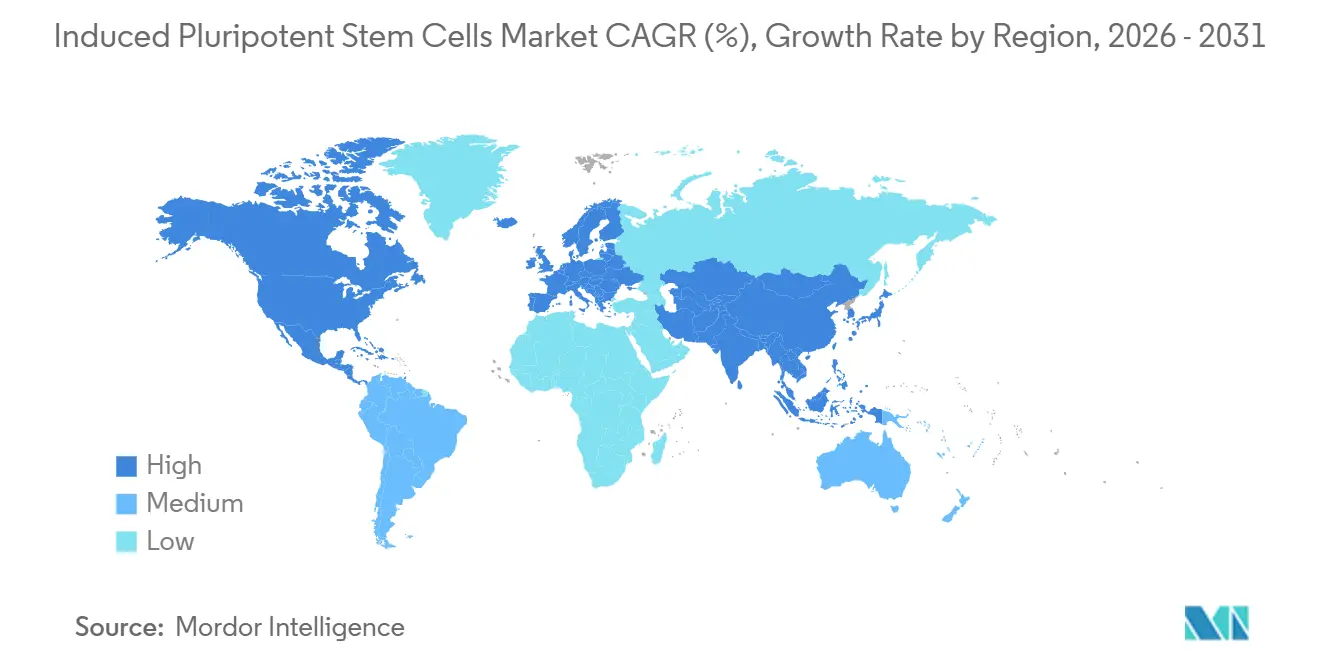
北米人工多能性幹細胞市場
北米は2025年の売上高の38.91%を占め、FDAの明確な規制方針、NIHおよびCIRMの助成プログラム、そして高密度なベンチャーキャピタルエコシステムを反映している。カナダのSTEMCELL Technologiesは、世界中の学術ユーザーの70%に培養培地を供給しており、同地域の重要な投入資源としての地位を強固なものとしている。メキシコにおけるLonzaの新施設は、コスト競争力のある地域への受託製造の移行を示している。
アジア太平洋人工多能性幹細胞市場
アジア太平洋地域は2031年までに11.67%のCAGRで成長すると予測されており、全地域の中で最も高い成長率となっている。日本の条件付き承認制度は上市までのタイムラインを最大5年短縮し、グローバル企業のパートナーシップ締結や治験移転を促進している。中国の12億米ドル規模の地方政府基金およびWuXiのバイオリアクター建設は、人工多能性幹細胞市場において最大規模の新たな製造拠点を形成している。インド、韓国、オーストラリアは、政府の協調的な助成金および橋渡し研究の推進を通じて、総合的な成長の勢いを加えている。
EMEAおよび南米人工多能性幹細胞市場
ドイツ、フランス、英国が臨床試験件数において優位を占める一方、2024年に調和されたMHRAガイダンスにより国境を越えた申請手続きが簡素化された。イスラエルとブラジルはそれぞれ中東・アフリカおよび南米における普及を牽引しており、これら合算地域の貢献度を8%に引き上げ、人工多能性幹細胞市場のグローバルな普及を示している。

規制環境
誘導多能性幹細胞(iPSC)由来の治療用製品は概して既存のバイオ医薬品および先進医療フレームワークの下に置かれ、規制当局はCMC管理、ゲノム安定性、腫瘍原性リスク管理に強く注力している。欧州連合では、iPSC由来の治療法は通常、規則(EC)No 1394/2007の下で先進治療医薬品(ATMP)として規制され、欧州医薬品庁(EMA)の先進治療委員会(CAT)による科学的監督を受ける。2026年2月、CATは、同種異系hiPSC由来の中脳ドパミン神経前駆細胞が組織工学製品の定義に合致することを確認する分類を採用し、EUの開発計画における早期の分類整合の必要性を改めて強調した。
規制当局の期待は、細胞基材および由来細胞製品の品質システムとトレーサビリティを制度化する更新されたガイダンスや規格を通じても厳格化している。EMAは、治験用ATMPの品質、非臨床および臨床要件に関するガイドライン(2025年7月1日発効)を通じて臨床試験に関する期待を更新し、ISOは2024年から2026年にかけて多能性細胞関連規格を拡大した。これには、多能性幹細胞由来のヒト神経幹細胞のバイオバンキングに関するISO 18162:2024、および多能性幹細胞由来のヒトNK細胞のバイオバンキング要件を扱うISO 20012:2026が含まれる。これらの要件は、製造規模の拡大に伴い、堅牢な比較可能性、同一性、および汚染管理戦略を構築しつつ、FDA、EMA、PMDAの期待を調整しなければならないグローバルプログラムのコンプライアンス負担を高めている。
競合環境
垂直統合によりFUJIFILMは四半期あたり100億個の心筋細胞を供給できる一方、Thermo FisherとLonzaは機関を長期的な試薬・自動化一体型契約に囲い込んでいます。主に京都大学とCIRMが所有する基盤的リプログラミング知的財産に対する特許ロイヤルティは、下流製品開発者に収益の8〜12%の負担を課し、既存企業の優位性を強化しています。
Fate TherapeuticsとCentury Therapeuticsは、自家CAR-Tのコストと時間的障壁を回避する免疫細胞療法における新興競合を示しています。HitachiのAI最適化バイオリアクターは、アジアにおけるLonzaの優位性を侵食する可能性のある技術的挑戦者です。Cellino Biotechのレーザー対応単一細胞クローニングは、スケーラビリティを制約する遺伝的ドリフトの問題を標的とし、誘導多能性幹細胞産業における継続的なイノベーション圧力を示しています。
培養肉参入企業、血小板サプライヤー、および産業用血小板が購買層を多様化し、非製薬資本を引き付け、治療用途のみへの依存を低下させています。この拡大するユーザーベースは、臨床タイムラインが変動する中でも持続的な量の拡大を支え、誘導多能性幹細胞市場の長期的な重要性を確保しています。
誘導多能性幹細胞産業リーダー
Axol Bioscience Ltd.
Evotec SE
FUJIFILM Cellular Dynamics, Inc.
Ncardia BV
Cynata Therapeutics Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
人工多能性幹細胞市場
- Applied StemCell Inc.
- Axol Bioscience
- BlueRock Therapeutics
- Cellino Biotech
- Century Therapeutics Inc.
- Cynata Therapeutics Ltd.
- Evotec
- Fate Therapeutics Inc.
- FUJIFILM Cellular Dynamics Inc.
- Hitachi
- Lonza Group
- Merck
- Ncardia BV
- Pluristyx Inc.
- REPROCELL Inc.
- Stem Cell Technologies
- Takara Bio
- Thermo Fisher Scientific
- Ushio Inc.

市場機会と将来展望
市場は、開発者が研究グレードの試薬から、進化するCMC期待を満たす臨床用出発原料へ移行する中で、GMPグレードのiPSC基盤設備と標準化された細胞バンキングにおいて近未来のホワイトスペースを生み出している。2026年5月、FUJIFILM Cellular Dynamicsは、ウィスコンシン州マディソンに新たな17万5,000平方フィートの本社兼iPSC製造施設を開設した。これは、研究用および臨床用製品の生産能力を4倍にすることを目的とした2億米ドルの投資の一環である。この生産能力の拡張は、規模の制約と供給の信頼性に対応することを目的としている。これを補完する形で、REPROCELLは2026年3月に米国施設において統合型GMPマスターセルバンク(MCB)製造サービスを開始し、ドナースクリーニング、RNAリプログラミング、臨床用遺伝子編集ワークフローを一体化することで、複数ベンダー間の受け渡しを減らし、自社のGMP施設を持たない依頼者向けのバンク作成を加速している。
規制の近代化もまた、地域を越えて段階に応じた管理、トレーサビリティ、試験を再現可能なワークフローにパッケージ化するサプライヤーに機会をもたらしている。2026年、FDAはiPSC由来製品およびゲノム編集製品に関連するガイダンスの更新を発行した。これには、次世代シーケンシングを用いたゲノム編集の安全性評価に関する2026年4月のドラフトと、BLA申請に近づく細胞・遺伝子治療製品のCMCの柔軟性に関する2026年5月の最終ガイダンスが含まれる。これにより、検証済みの分析方法、文書化システム、製造の比較可能性戦略に対する需要が高まっている。日本では、早期の臨床導入経路と病院中心の提供モデルを組み合わせたプログラムによって、受託製造の需要が引き出されている。例えば、帝人リジェネットは2026年3月にiPSポータルとの間で自己iPS細胞を製造するための受託契約を締結し、資格を有する製造業者や試験ネットワークにとって商業化に隣接する業務を生み出した。
Recent Industry Developments in 人工多能性幹細胞市場
- 2026年7月:Axol Biosciences社は、北米顧客向けの配送期間短縮とサービス向上を目的として、米国に新たな流通拠点を開設した。この開設により、Axolは最大のiPSC最終需要地域における事業基盤を強化し、スクリーニングや疾患モデリングに使用されるiPSC由来細胞モデルのより迅速な補充サイクルを支援する。
- 2026年5月:FUJIFILM Cellular Dynamicsは、ウィスコンシン州マディソンに新たな17万5,000平方フィートの本社兼iPSC製造施設を開設した。これは、研究用および臨床用製品の生産能力を4倍にすることを目指した2億米ドルの投資に関連している。国内生産能力の拡大は、発見段階から臨床製造への移行に伴い、一貫したロット、文書化、スケールアップの選択肢を必要とするプログラムの供給リスクを低減するのに役立つ。
- 2024年9月:Evotec SEはNovo Nordiskとの技術開発提携を結び、臨床および商業製造の需要に関連する作業を含む次世代iPSCベース細胞療法を支援した。この提携は、iPSC分化のノウハウと工業化能力を組み合わせたプラットフォーム提携が、治療開発をスケーラブルな生産へと形作る様子を示している。


人工多能性幹細胞市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、誘導多能性幹細胞(iPSC)市場は、iPSC細胞株および由来細胞、リプログラミングツール、支援試薬、並びに研究、スクリーニング、治療開発のためのリプログラミング、拡大、分化を可能にする関連サービスから生じる価値を対象とする。
対象範囲の除外事項:iPSCリプログラミングの工程を含まない胚性幹細胞、成体幹細胞、および造血幹細胞関連の提供物は除外する。
セグメンテーション概要
- 派生細胞タイプ別
- 心筋細胞
- ニューロン
- 肝細胞
- 線維芽細胞
- ケラチノサイト
- その他の細胞タイプ
- 用途別
- 創薬・開発
- 疾患モデリング
- 毒性試験
- 再生医療
- 細胞療法
- 組織工学
- その他の用途
- エンドユーザー別
- 学術・研究機関
- 製薬・バイオテクノロジー企業
- 受託研究機関
- 病院および専門クリニック
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を明確化し、iPSC支出に年ごとに影響を与える需要要因を特定するために使用された。NIH RePORTER資金データベース、ClinicalTrials.gov、FDAおよびEMAの治療ガイダンスページ、WHOおよびOECDの保健・研究開発統計などの公開情報源を参照し、パイプラインの強度と国別の研究能力を理解した。
活動を支出に変換するため、iPSC分化の収率やアッセイ導入に関する査読済み論文、並びに企業の年次報告書、投資家向け説明資料、プレスリリース、大学の技術移転関連の最新情報も確認した。これらはプラットフォームの拡大や製造準備状況を示すことが多い。同時に、企業財務・インテリジェンス、ニュースおよび財務情報、特許データベースの有料サブスクリプションを利用し、生産能力の追加、プラットフォームライセンシングの兆候、価格設定や製品構成を変える可能性のあるリプログラミング手法に関連する出願を特定した。これらのデスクリサーチ源は網羅的なものではなく例示的なものであり、分析中のデータ収集、相互確認、明確化のために他多数の資料が使用された。
一次インタビューおよび調査
一次調査は、iPSCサプライヤー、CDMO、研究室管理者、および製薬・バイオテクノロジー・学術分野の最終利用者へのインタビューと構造化調査に重点を置き、直接購入されるものとサービス契約に組み込まれるものを確認した。また、これらの議論を通じて、北米、欧州、アジア太平洋、その他地域の地域別需要パターンを検証し、パイプラインの兆候を実用的な導入・価格設定の前提に変換した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:34% | CXO:15% | アジア太平洋:44% |
| ミッドティア:50% | 機能・事業部門リーダー:37% | 欧州・中東・アフリカ:36% |
| 小規模プレーヤー:16% | マネージャー:48% | 南北アメリカ:20% |
市場規模算定と予測
市場規模算定は、研究強度と臨床パイプライン活動を地域別の対応可能な支出プールに変換するトップダウン構築から始まり、その後iPSC関連のワークフローに分割される。実務上、資金の流れ、試験件数、研究室の能力指標からiPSC株、由来細胞、および支援ツールに対する需要を再構築し、より広範な幹細胞・細胞治療活動の中で観察されたiPSC業務の割合を用いて調整する。
総計を実態に即したものにするため、開示が存在するサプライヤー収益のサンプルを積み上げるなど、選択的なボトムアップチェックによって結果を裏付けた。また、iPSC株、分化キット、料金ベースの製造サービスの平均販売価格帯を用いて、暗示される量を検証した。この市場で最も重要な変数には、薬剤発見や疾患モデリングプログラムにおけるiPSCの採用、再生医療および細胞治療パイプラインの成長、標準化された由来細胞タイプ(心筋細胞やニューロンなど)への移行、GMPグレード業務の受託製造利用、および学術・製薬研究室における自動化率(処理量や再注文頻度を変化させる)が含まれる。
予測には、市場が政策の兆候、試験進行速度、品質・トレーサビリティへの期待に反応し、それが購買を加速または遅延させる可能性があるため、シナリオ分析を用いた。一次調査のフィードバックで量的な見通しが限定的であった場合には、保守的な範囲に基づく前提を用い、その後、調達パターンおよび公表されている活動指標と再確認した上で、予測経路を最終化した。
データ検証と更新サイクル
検証は、モデルの出力、インタビューのフィードバック、試験開始、資金動向、生産能力に関する発表などの独立した兆候を三角測量することによって行われ、単一の入力が最終数値を支配することはない。異常値は別途レビューされ、ある地域または用途が異常な増加を示す場合には、根本的な要因を再確認し、必要に応じて情報源に再接触して、その変化が実際のものか時期的なものかを確認する。
承認前には、前提条件、通貨換算、年次対応がモデル全体を通じて一貫していることを確認するため、2人目のアナリストによるレビューが実施される。レポートは年次で更新され、重要な事象(例えば政策変更、大規模な生産能力拡張、または明確な価格変動)が発生した場合には中間更新が行われる。納品直前には最終確認を行い、クライアントがその時点で最新の見解を受け取れるようにする。
Mordor Intelligenceの誘導多能性幹細胞市場規模と他の公開推計値との比較
iPSCに関する公開されている市場規模は、各調査がiPSC収益として計上する範囲の基準を異なる方法で設定し、価格や為替レートを異なるスケジュールで更新するため、想定より大きく異なることがある。一部の発行元は前提を早期に固定するが、他は発表直前に見直すため、長期的なストーリーが似ていても報告される当年の値が変わることになる。
その差異は通常、由来細胞製品をツールとは別に計上するか、バンドルされたサービス契約をiPSCと隣接する研究室サービスの間でどのように配分するか、キットやカスタム分化に対して安定した平均販売価格を用いるか急速に変化する価格を用いるかといった実務上の選択から生じる。四半期ごとの通貨換算のタイミングやGMPグレード製造料の取り扱いも重要であり、これらの入力の更新が遅れると総計が変動する可能性がある。この文脈において、Mordor Intelligenceが用いる検証頻度と通貨換算基準日は、推計値が観察された需要の兆候とどのように整合しているかに反映されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.37 B (2025) | |
| グローバルコンサルティング会社A | USD 1.80 B (2024) | より早い基準年を使用しており、アジア太平洋地域のサービス収益の一部を除外しているように見え、分化やGMP準備に関連する有償業務を過小評価する可能性がある。 |
| 業界出版物B | USD 1.93 B (2024) | 隣接する細胞モデルおよびオルガノイド収益をiPSC活動に不均一に組み込んでいる可能性があり、カスタムプロジェクトの構成や契約範囲を十分に反映していない単純化された価格設定に依拠している。 |
表全体を見渡すと、最大の相違は、iPSCの採用が拡大していることに対する見解の不一致ではなく、時期および対象範囲の判断によって説明される。対象範囲をiPSC関連の製品およびサービスに厳密に限定し、価格設定を最近の購買行動に合わせて更新すれば、得られる市場規模は明確な入力と再現可能な確認作業へと遡ることが容易になる。


レポートで回答されている主要な質問
誘導多能性幹細胞市場は2031年までにどのくらいの速度で成長すると予測されていますか?
市場は2026年から2031年にかけてCAGR 9.83%で成長し、2026年の25億9,000万米ドルから2031年までに41億4,000万米ドルに達すると予測されています。
最も高い成長を記録する地域はどこですか?
アジア太平洋地域は日本の加速された規制経路と中国の12億米ドルの地方資金により、2031年までに11.67%のCAGRを記録すると予測されています。
現在収益を支配しているセグメントはどれですか?
製薬企業がiPSCアッセイを早期の化合物リスク低減に活用しているため、創薬・開発が2025年収益の39.67%を占めています。
最も速く成長している派生細胞タイプはどれですか?
パーキンソン病およびALSプログラムが拡大するにつれて、ニューロンは10.06%のCAGRで拡大すると予測されています。
開発者が挙げる主なコスト障壁は何ですか?
GMP生産は依然として資本集約的であり、培地とリリース試験によりバッチコストは最大15万米ドルに達し、小規模スポンサーの障壁となっています。
最終更新日:



