
Tamanho e Participação do Mercado de Células-Tronco Pluripotentes Induzidas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.14 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.83 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
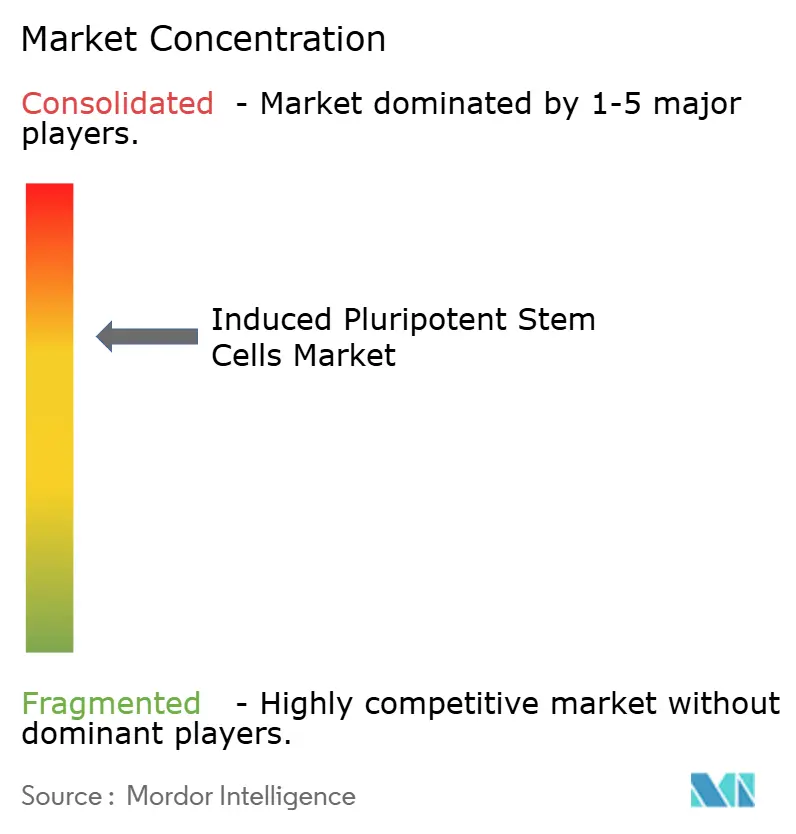
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Células-Tronco Pluripotentes Induzidas por Mordor Intelligence
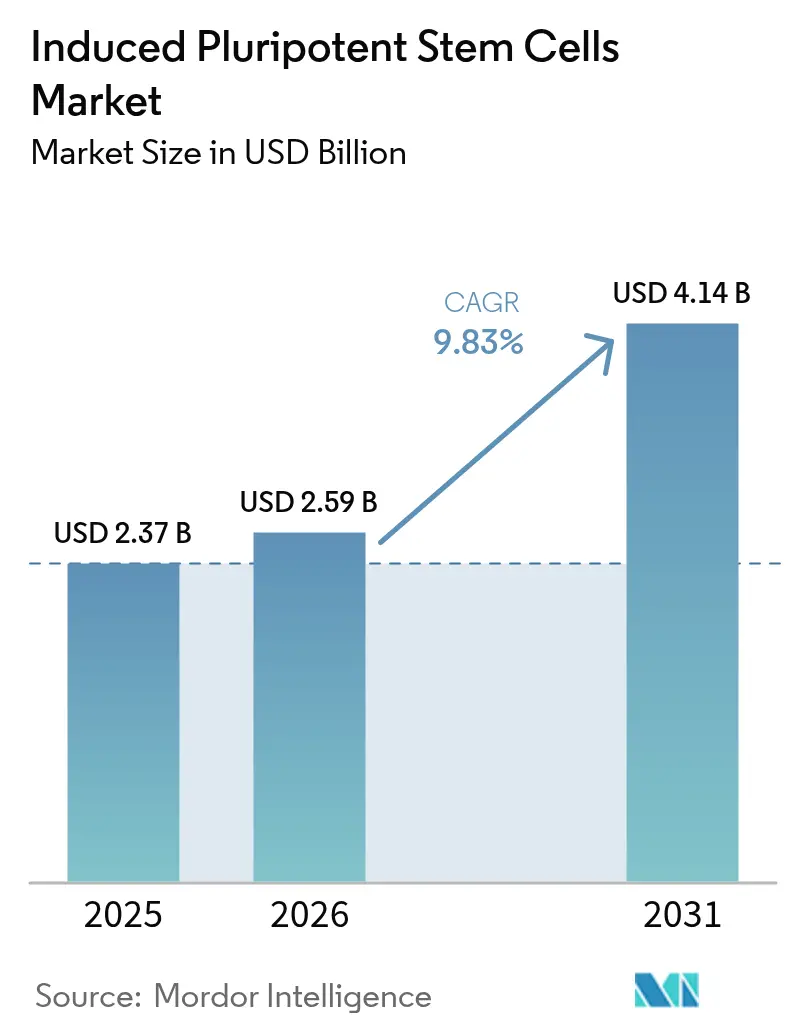
O tamanho do Mercado de Células-Tronco Pluripotentes Induzidas deve se expandir de USD 2,37 bilhões em 2025 e USD 2,59 bilhões em 2026 para USD 4,14 bilhões até 2031, registrando um CAGR de 9,83% entre 2026 e 2031.
A adoção consistente de triagens de cardiotoxicidade habilitadas por células-tronco pluripotentes induzidas, robustos pipelines de terapia celular prontos para a Fase II e financiamento público concentrado nos Estados Unidos, no Japão e na União Europeia estão impulsionando o crescimento de dois dígitos no mercado de células-tronco pluripotentes induzidas. Empresas farmacêuticas e de biotecnologia já respondem por 58,46% da receita de 2025, à medida que migram para modelos de toxicidade específicos do paciente que reduzem o desgaste em estágios avançados em até 30 pontos percentuais. A rápida automação com biorreatores de sistema fechado está comprimindo os custos por lote de USD 50.000 para USD 15.000 e ampliando o acesso para patrocinadores de médio porte. Enquanto isso, as vias regulatórias aceleradas no Japão e na China encurtam os prazos comerciais para terapias derivadas de células-tronco pluripotentes induzidas, incentivando acordos de licenciamento transfronteiriços que reforçam o momentum no mercado de células-tronco pluripotentes induzidas.
Principais Conclusões do Relatório
- Por tipo de célula derivada, os cardiomiócitos lideraram com 58,46% de participação na receita em 2025, enquanto os neurônios devem registrar um CAGR de 10,06% até 2031.
- Por aplicação, a descoberta e o desenvolvimento de medicamentos responderam por 39,67% da receita de 2025; a medicina regenerativa deve crescer a um CAGR de 11,63% até 2031.
- Por usuário final, as empresas farmacêuticas e de biotecnologia detinham 58,46% da participação no mercado de células-tronco pluripotentes induzidas em 2025, enquanto os institutos acadêmicos e de pesquisa estão se expandindo a um CAGR de 12,18% no período 2026-2031.
- Por geografia, a América do Norte dominou com uma participação de 38,91% em 2025, mas a Ásia-Pacífico lidera o campo com um CAGR de 11,67% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento na demanda por descoberta de medicamentos e testes de toxicidade habilitados por células-tronco pluripotentes induzidas | +2.1% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Expansão do pipeline clínico de terapias celulares derivadas de células-tronco pluripotentes induzidas | +1.8% | Japão, América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Financiamento público e privado robusto nos EUA, UE e Japão | +1.5% | América do Norte, Europa, Japão | Curto prazo (≤ 2 anos) |
| Avanços em reprogramação não integrativa e edição por CRISPR | +1.3% | Global, liderado pela América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de biorreatores GMP automatizados de sistema fechado | +1.2% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Usos industriais emergentes (carne cultivada, plaquetas derivadas de células-tronco pluripotentes induzidas) | +0.9% | Israel, Japão, Singapura | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento na Demanda por Descoberta de Medicamentos e Testes de Toxicidade Habilitados por Células-Tronco Pluripotentes Induzidas
Os patrocinadores farmacêuticos estão migrando de modelos animais para cardiomiócitos e hepatócitos derivados de células-tronco pluripotentes induzidas, que identificam toxicidades específicas humanas, reduzindo as taxas de falha na Fase II em até 35 pontos percentuais.[1]Administração de Alimentos e Medicamentos dos EUA, "Produtos de Terapia Celular e Gênica," fda.gov A FUJIFILM Cellular Dynamics demonstrou que os hepatócitos iCell detectaram passivos hepáticos ocultos em oito compostos que haviam passado pelos testes em roedores, levando os revisores da FDA a aceitar dados de células-tronco pluripotentes induzidas em arquivos de novos medicamentos em investigação em 2024. A Takeda integrou esses ensaios em 40% de seu pipeline inicial até 2025, reduzindo os prazos pré-clínicos em seis meses e economizando aproximadamente USD 30 milhões por ativo. Organizações de pesquisa contratada, como Charles River e Eurofins, agora cobram USD 4.500 por composto para painéis completos de toxicidade com células-tronco pluripotentes induzidas, menos da metade da taxa de 2023, ampliando a adoção entre pequenas biotecnológicas. A crescente aceitação regulatória sob a Lei de Curas do Século XXI dos EUA e os princípios dos 3Rs da UE institucionaliza ainda mais a prática.
Expansão do Pipeline Clínico de Terapias Celulares Derivadas de Células-Tronco Pluripotentes Induzidas
Dezessete terapêuticos baseados em células-tronco pluripotentes induzidas estavam na Fase I ou II em todo o mundo em meados de 2025, liderados pelo bemdaneprocel da BlueRock Therapeutics para a doença de Parkinson, que proporcionou uma melhora de 40% na Escala Unificada de Avaliação da Doença de Parkinson aos doze meses. O patch cardíaco HS-001 da Heartseed registrou um aumento de 15% na fração de ejeção ventricular esquerda sem eventos adversos graves, avançando em direção à via de aprovação condicional do Japão, que pode reduzir três anos de um cronograma típico de lançamento.[2]Heartseed, "Resultados Intermediários do HS-001," heartseed.jp As células FT596 CAR-NK prontas para uso da Fate Therapeutics alcançaram 60% de respostas completas em linfoma de células B, superando os benchmarks autólogos de CAR-T em 15 pontos. A Century Therapeutics obteve autorização da FDA para as células T gama-delta CNTY-101 para tumores sólidos, expandindo a base oncológica endereçável. Coletivamente, esses marcos sustentam a confiança dos investidores no mercado de células-tronco pluripotentes induzidas.
Financiamento Público e Privado Robusto nos EUA, UE e Japão
Os Institutos Nacionais de Saúde dos EUA elevaram sua alocação para células-tronco pluripotentes induzidas para USD 450 milhões para o exercício fiscal de 2025, com foco em programas de Alzheimer e diabetes. O CIRM da Califórnia adicionou USD 310 milhões no mesmo ano, apoiando doze estudos clínicos que abrangem desde lesão medular até degeneração retiniana. O Horizonte Europa da Europa comprometeu EUR 280 milhões (USD 305 milhões) para consórcios multicêntricos liderados pela Fraunhofer e pelo Institut Pasteur.[3]Agência Europeia de Medicamentos, "Iniciativa 3Rs," ema.europa.eu O orçamento do Japão aumentou para JPY 85 bilhões (USD 580 milhões) em 2025 para expandir o banco nacional de células-tronco pluripotentes induzidas compatíveis com HLA que agora cobre 90% da população. Investidores de capital de risco adicionaram USD 1,8 bilhão durante 2024-2025, sublinhando os fluxos de capital duráveis para o mercado de células-tronco pluripotentes induzidas.
Avanços em Reprogramação Não Integrativa e Edição por CRISPR
O vírus Sendai, vetores episomais e mRNA sintético agora proporcionam eficiências de reprogramação acima de 80%, ao mesmo tempo que reduzem os riscos de mutagênese insercional para abaixo de 5%. O kit CytoTune 2.0 da Thermo Fisher reduz pela metade o tempo de processamento para quatorze dias e é utilizado por 60% dos laboratórios acadêmicos em todo o mundo. Em 2024, a Axol Bioscience forneceu 50 linhagens isogênicas de células-tronco pluripotentes induzidas com variantes patogênicas definidas para a Vertex e a CRISPR Therapeutics para validação de alvos de precisão. Estudos de edição primária em 2025 corrigiram mutações da distrofia muscular de Duchenne com 95% de precisão no alvo e sem alvos fora do alvo detectáveis. O serviço GeneArt da Takara Bio agora entrega nocautes personalizados em 4 semanas por USD 8.000 por linhagem, uma redução de 2/3 no custo em relação a 2023.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo e complexidade de processo para produção GMP em larga escala | -1.8% | Global, agudo em mercados emergentes | Médio prazo (2-4 anos) |
| Requisitos regulatórios e de padronização globais fragmentados | -1.2% | Global, com divergência entre FDA, EMA e PMDA | Longo prazo (≥ 4 anos) |
| Preocupações de segurança com instabilidade genética e tumorigenicidade | -1.0% | Global, com supervisão rigorosa na América do Norte e Europa | Médio prazo (2-4 anos) |
| Propriedade concentrada de patentes gerando pressão de royalties | -0.7% | Global, afetando particularmente pequenas biotecnológicas e spin-offs acadêmicos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo e Complexidade de Processo para Produção GMP em Larga Escala
Instalações ISO 13485, ciclos de diferenciação de 30 dias e testes de liberação de genoma completo elevam os custos por lote a até USD 150.000, excluindo muitos spin-offs acadêmicos do mercado. Os custos de meios de cultura frequentemente excedem USD 2.000 por litro, e a variabilidade de rendimento pode chegar a 50%, dificultando um custo de produção confiável. Os CDMOs cobram até USD 5 milhões por material clínico de Fase I, um obstáculo para empreendimentos em estágio inicial. As perdas na criopreservação de 30% forçam os fabricantes a superdimensionar as rodadas de produção, inflando os custos de estoque. Embora a automação reduza a mão de obra em 80%, a instalação de uma suíte GMP de 500 litros ainda requer mais de USD 10 milhões em capital, atrasando a expansão de escala no mercado de células-tronco pluripotentes induzidas.
Requisitos Regulatórios e de Padronização Globais Fragmentados
A FDA exige sequenciamento de genoma completo, biodistribuição de 12 meses e ensaios de tumorigenicidade, estendendo os prazos de desenvolvimento em até dois anos e adicionando USD 10 milhões em estudos extras. As regras da EMA variam por estado-membro; a Alemanha exige testes funcionais em três modelos animais, enquanto a França aceita substitutos in vitro, complicando a logística de ensaios em múltiplos países. A via condicional do Japão permite um lançamento mais precoce, mas restringe a prescrição a hospitais designados e exige vigilância por uma década, limitando os volumes da primeira onda. A NMPA da China insiste na fabricação doméstica, forçando os patrocinadores estrangeiros a duplicar a capacidade GMP a até USD 50 milhões por local. O consenso sobre ensaios de potência está a pelo menos três anos de distância, apesar dos esforços da ISSCR e da ISO, prolongando a incerteza no mercado de células-tronco pluripotentes induzidas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Célula Derivada:
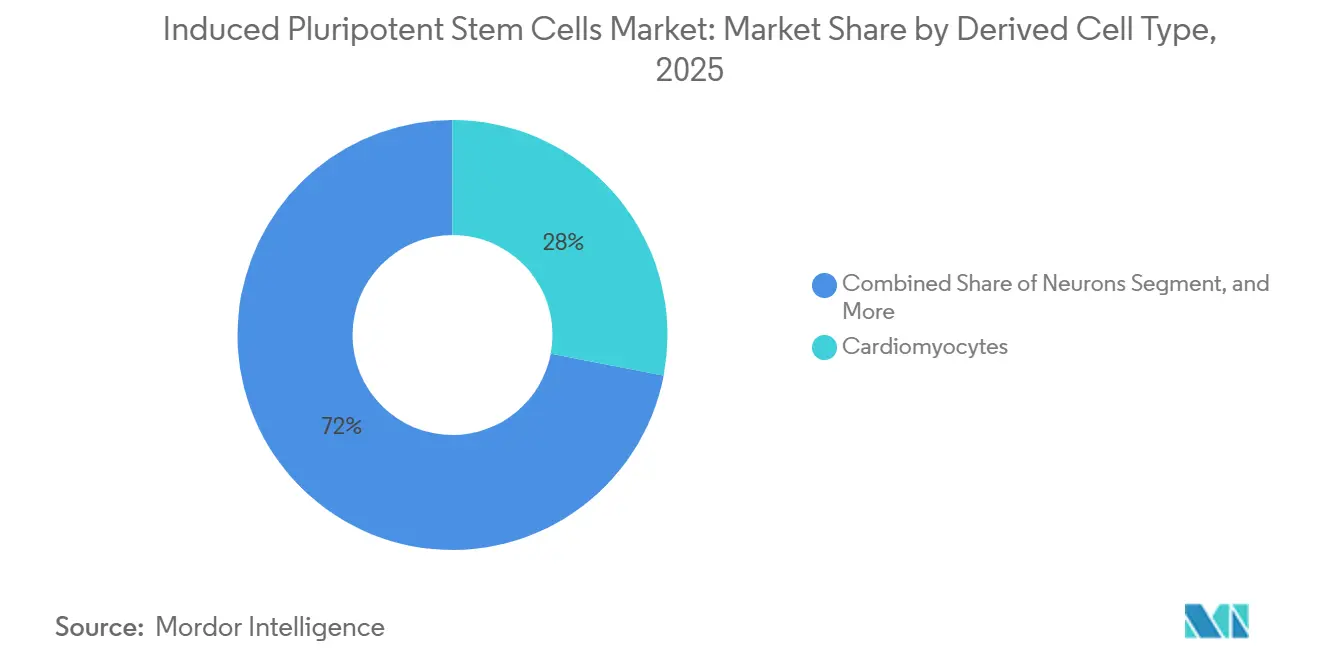
Cardiomiócitos Mantêm a Liderança Enquanto Neurônios Ganham ImpulsoOs cardiomiócitos responderam por 28,02% da participação no mercado de células-tronco pluripotentes induzidas em 2025, apoiados pelo uso farmacêutico em triagens de cardiotoxicidade e por ensaios de medicina regenerativa, como o patch HS-001 da Heartseed. O progresso paralelo em ensaios de patch ventricular pode abrir fluxos de receita terapêutica já em 2027.
Os neurônios permanecem o subsegmento de crescimento mais rápido, com um CAGR previsto de 10,06%. O interesse farmacêutico em modelos de Parkinson e ELA, combinado com consórcios acadêmicos que ampliam linhagens derivadas de pacientes, sustenta a demanda contínua. Os dados de Fase II da BlueRock e o painel isogênico de 50 linhagens da Axol validam o potencial comercial além dos reagentes de pesquisa. O crescente ônus das doenças neurodegenerativas reforça a contribuição de longo prazo dos neurônios para o mercado de células-tronco pluripotentes induzidas.


Por Aplicação:
Descoberta de Medicamentos Domina Enquanto a Medicina Regenerativa AceleraA descoberta e o desenvolvimento de medicamentos comandaram 39,67% da receita em 2025, impulsionados pela ampla adoção de painéis de toxicidade com células-tronco pluripotentes induzidas nos portfólios das grandes farmacêuticas. O tamanho do mercado de células-tronco pluripotentes induzidas para descoberta de medicamentos deve atingir USD 1,8 bilhão até 2031. A queda nos preços dos ensaios e o alinhamento regulatório mantêm as barreiras baixas para as biotecnológicas emergentes.
A medicina regenerativa registra o maior crescimento, com um CAGR de 11,63% até 2031, catalisado por múltiplas terapias celulares em Fase II e pela via de comercialização antecipada do Japão. O patch cardíaco da Heartseed e as células CAR-NK da Fate serão os pioneiros, mas os produtos mesenquimais e as plaquetas derivadas de células-tronco pluripotentes induzidas estão logo atrás. A maré crescente se estende aos construtos de engenharia de tecidos, que ampliam as categorias clínicas e aumentam o mercado de células-tronco pluripotentes induzidas.
Por Usuário Final:
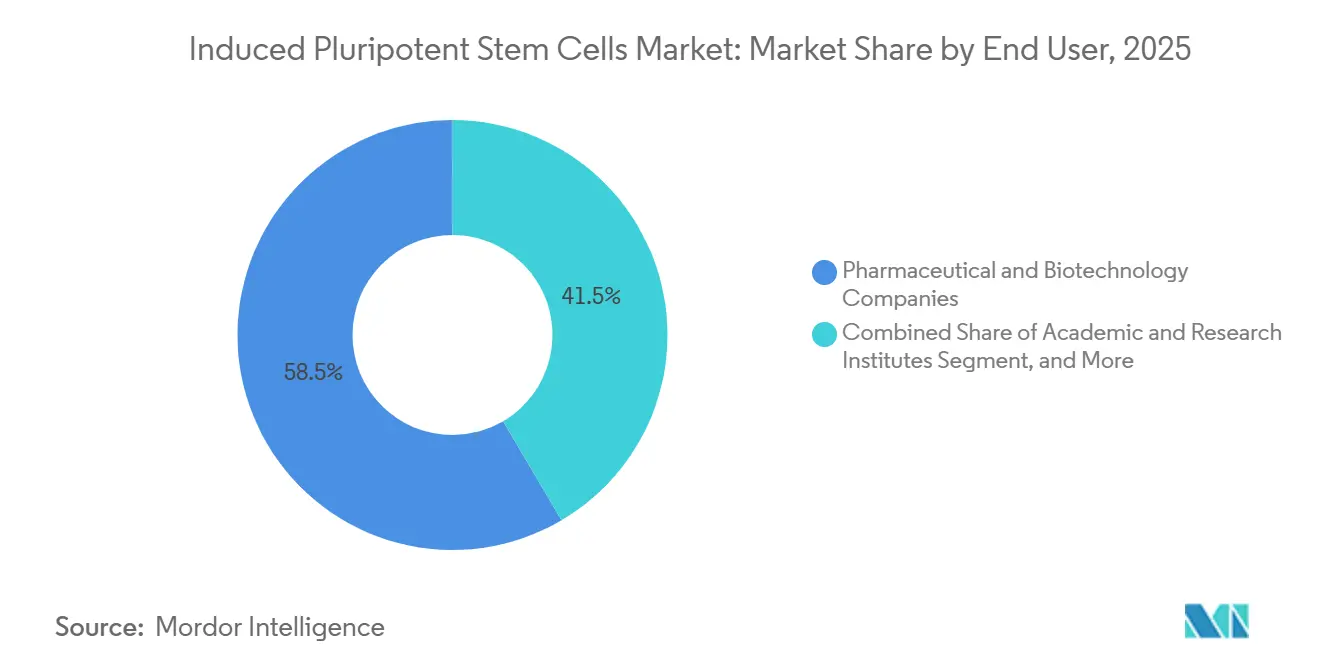
Farmacêuticas Mantêm a Primazia Enquanto a Academia EscalaAs empresas farmacêuticas e de biotecnologia responderam por 58,46% da receita de 2025, adquirindo células derivadas de células-tronco pluripotentes induzidas em massa tanto para triagem quanto para aplicações clínicas. No entanto, os institutos acadêmicos e de pesquisa estão registrando o crescimento mais rápido, com um CAGR de 12,18%, à medida que as universidades implantam biorreatores automatizados que reduzem os custos por lote em 70%. Essa democratização diversifica as fontes de demanda e estabiliza os volumes unitários de longo prazo no mercado de células-tronco pluripotentes induzidas.
O crescimento do segmento de organizações de pesquisa contratada é impulsionado pelo agrupamento de ensaios com células-tronco pluripotentes induzidas com serviços in vivo tradicionais, oferecendo aos pequenos patrocinadores um caminho completo para dados de grau regulatório. Os hospitais no Japão formam uma classe emergente de compradores sob as regras condicionais da PMDA, ilustrando como o design de políticas pode remodelar a demanda downstream.
Análise Geográfica
Mercado de Células-Tronco Pluripotentes Induzidas da América do Norte
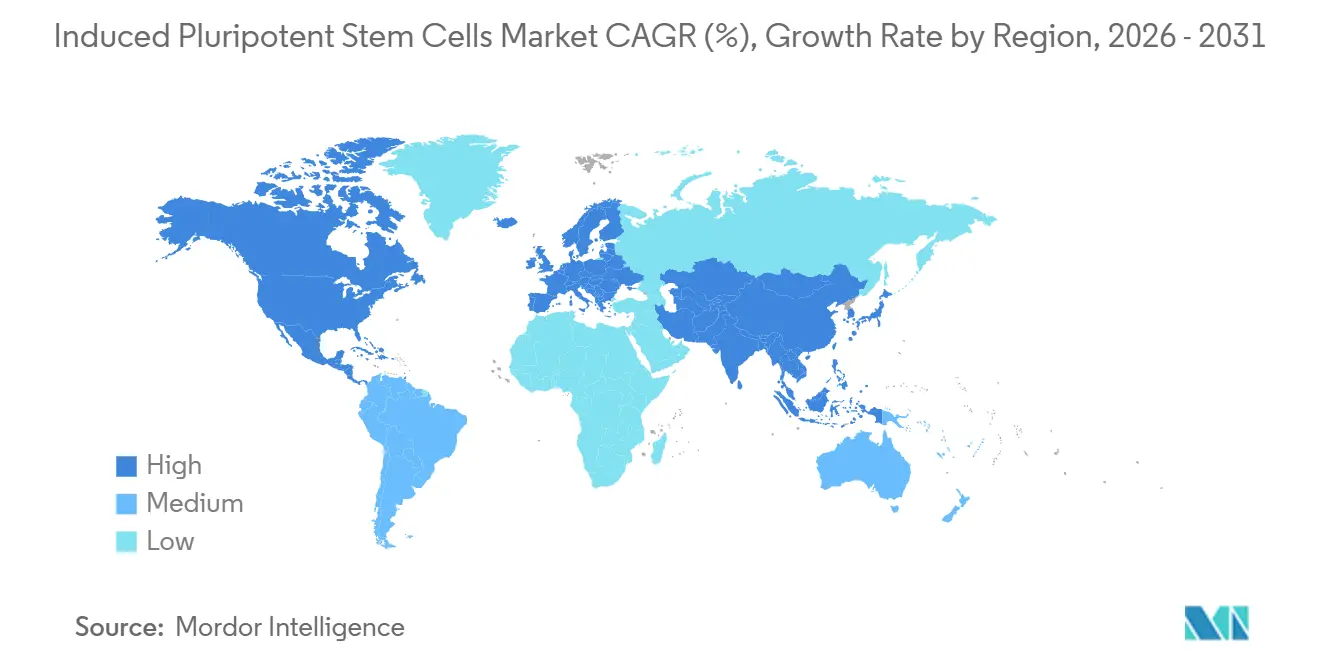
A América do Norte contribuiu com 38,91% do faturamento de 2025, refletindo a clareza regulatória da FDA, os programas de subsídios do NIH e do CIRM, e um denso ecossistema de capital de risco. A STEMCELL Technologies do Canadá fornece meios de cultura para 70% dos usuários acadêmicos em todo o mundo, reforçando a posição crítica da região como fornecedora de insumos. A nova instalação da Lonza no México sinaliza a movimentação da fabricação por contrato para localidades com vantagens de custo.
Mercado de Células-Tronco Pluripotentes Induzidas da Ásia-Pacífico
Projeta-se que a Ásia-Pacífico cresça a um CAGR de 11,67% até 2031, o mais rápido entre todas as regiões. A via de aprovação condicional do Japão reduz os prazos de lançamento em até cinco anos, atraindo empresas globais para parcerias ou realocação de ensaios clínicos. Os fundos provinciais de 1,2 bilhões de USD da China e a expansão dos biorreatores da WuXi criam o maior novo corredor de fabricação individual para o mercado de células-tronco pluripotentes induzidas. Índia, Coreia do Sul e Austrália somam impulso coletivamente por meio de subsídios governamentais coordenados e ensaios translacionais.
Mercado de Células-Tronco Pluripotentes Induzidas da EMEA e América do Sul
Alemanha, França e Reino Unido dominam a contagem de ensaios clínicos, enquanto a orientação harmonizada da MHRA em 2024 simplificou as submissões transfronteiriças. Israel e Brasil lideram a adoção no Oriente Médio e África e na América do Sul, respectivamente, elevando essas regiões combinadas a uma contribuição de 8% e ilustrando a difusão global do mercado de células-tronco pluripotentes induzidas.

Panorama regulatório
Os produtos terapêuticos derivados de células-tronco pluripotentes induzidas (iPSC) geralmente se enquadram nos marcos regulatórios existentes para produtos biológicos e terapias avançadas, e os órgãos reguladores concentram forte atenção no controle de CMC, na estabilidade genômica e na gestão do risco de tumorigenicidade. Na União Europeia, as terapias derivadas de iPSC são normalmente regulamentadas como Medicamentos de Terapia Avançada (ATMPs) sob o Regulamento (CE) n.º 1394/2007, com supervisão científica do Comitê de Terapias Avançadas (CAT) da Agência Europeia de Medicamentos (EMA). Em fevereiro de 2026, o CAT adotou uma classificação confirmando que células progenitoras neuronais dopaminérgicas de mesencéfalo derivadas de hiPSC alogênicas atendem à definição de produto de tecido manipulado, reforçando a necessidade de alinhamento precoce de classificação nos planos de desenvolvimento na UE.
As expectativas regulatórias também estão se tornando mais rigorosas por meio de orientações e normas atualizadas que formalizam sistemas de qualidade e rastreabilidade para substratos celulares e produtos celulares derivados. A EMA atualizou suas expectativas para ensaios clínicos por meio de sua Diretriz sobre requisitos de qualidade, não clínicos e clínicos para ATMPs em investigação (em vigor desde 1º de julho de 2025), enquanto a ISO expandiu as normas relacionadas a células pluripotentes entre 2024 e 2026, incluindo a ISO 18162:2024 para biobancagem de células-tronco neurais humanas derivadas de células-tronco pluripotentes e a ISO 20012:2026, que trata dos requisitos de biobancagem para células NK humanas derivadas de células-tronco pluripotentes. Essas exigências elevam o ônus de conformidade para programas globais que precisam reconciliar as expectativas do FDA, da EMA e do PMDA, ao mesmo tempo em que constroem estratégias robustas de comparabilidade, identidade e controle de contaminação à medida que a fabricação ganha escala.
Cenário Competitivo
A integração vertical permite que a FUJIFILM entregue 10 bilhões de cardiomiócitos por trimestre, enquanto a Thermo Fisher e a Lonza vinculam instituições a contratos de longo prazo de reagentes mais automação. Os royalties de patentes sobre a propriedade intelectual fundamental de reprogramação, em grande parte de propriedade da Universidade de Kyoto e do CIRM, impõem encargos de receita de 8-12% aos desenvolvedores de produtos downstream, reforçando a vantagem dos incumbentes.
A Fate Therapeutics e a Century Therapeutics ilustram a concorrência emergente em terapias de células imunes que contornam os obstáculos de custo e tempo das CAR-Ts autólogas. O biorreator otimizado por inteligência artificial da Hitachi é um desafiante tecnológico que poderia corroer a dominância da Lonza na Ásia. A clonagem de célula única habilitada por laser da Cellino Biotech visa os problemas de deriva genética que restringem a escalabilidade, sinalizando pressão contínua de inovação no setor de células-tronco pluripotentes induzidas.
Os participantes de carne cultivada, fornecedores de plaquetas e plaquetas industriais diversificam o conjunto de compradores, atraindo capital não farmacêutico e reduzindo a dependência exclusiva de aplicações terapêuticas. Essa base de usuários em expansão sustenta a expansão de volume durável mesmo quando os cronogramas clínicos flutuam, assegurando a relevância de longo prazo do mercado de células-tronco pluripotentes induzidas.
Líderes do Setor de Células-Tronco Pluripotentes Induzidas
Axol Bioscience Ltd.
Evotec SE
FUJIFILM Cellular Dynamics, Inc.
Ncardia BV
Cynata Therapeutics Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Células-Tronco Pluripotentes Induzidas
- Applied StemCell Inc.
- Axol Bioscience
- BlueRock Therapeutics
- Cellino Biotech
- Century Therapeutics Inc.
- Cynata Therapeutics Ltd.
- Evotec
- Fate Therapeutics Inc.
- FUJIFILM Cellular Dynamics Inc.
- Hitachi
- Lonza Group
- Merck
- Ncardia BV
- Pluristyx Inc.
- REPROCELL Inc.
- Stem Cell Technologies
- Takara Bio
- Thermo Fisher Scientific
- Ushio Inc.

Oportunidades de mercado e perspectivas futuras
O mercado está criando espaços de oportunidade de curto prazo em infraestrutura de iPSC de qualidade GMP e em bancos de células padronizados, à medida que os desenvolvedores migram de reagentes de qualidade para pesquisa para materiais de partida clínicos que atendem às expectativas de CMC em evolução. Em maio de 2026, a FUJIFILM Cellular Dynamics inaugurou uma nova sede e instalação de fabricação de iPSC de 175.000 pés quadrados em Madison, Wisconsin, como parte de um investimento de 200 milhões de dólares para quadruplicar a capacidade de produtos de pesquisa e clínicos. Essa expansão de capacidade visa às restrições de escala e à confiabilidade do fornecimento. Complementando isso, a REPROCELL lançou um serviço integrado de fabricação de Banco Mestre de Células (MCB) sob boas práticas de fabricação (GMP) em março de 2026 em sua instalação nos EUA, agrupando triagem de doadores, reprogramação por RNA e fluxos de trabalho de edição genética clínica para reduzir transferências entre fornecedores e acelerar a criação de bancos para patrocinadores que não operam suas próprias unidades GMP.
A modernização regulatória também está criando oportunidades para fornecedores que empacotam controles adequados a cada fase, rastreabilidade e testes em fluxos de trabalho repetíveis em diferentes geografias. Em 2026, o FDA emitiu atualizações de orientação relevantes para produtos derivados de iPSC e produtos com edição genômica, incluindo um rascunho de abril de 2026 sobre avaliação de segurança de edição genômica usando sequenciamento de nova geração e uma orientação final de maio de 2026 sobre flexibilidades de CMC para produtos de terapia celular e genética que se aproximam do BLA. Isso está aumentando a demanda por métodos analíticos validados, sistemas de documentação e estratégias de comparabilidade de fabricação. No Japão, a demanda por fabricação contratada está sendo impulsionada por programas que combinam vias de implantação clínica mais precoces com modelos de entrega centrados em hospitais; por exemplo, a Teijin Regenet finalizou um acordo de consignação com a iPS Portal em março de 2026 para fabricar células iPS autólogas, criando uma carga de trabalho adjacente à comercialização para fabricantes qualificados e redes de teste.
Recent Industry Developments in Mercado de Células-Tronco Pluripotentes Induzidas
- Julho de 2026: a Axol Bioscience abriu um novo centro de distribuição nos EUA para reduzir os prazos de entrega e melhorar o atendimento aos clientes norte-americanos. A abertura reforça a presença operacional da Axol na maior região de usuários finais de iPSC e apoia ciclos de reabastecimento mais rápidos para modelos celulares derivados de iPSC utilizados em triagem e modelagem de doenças.
- Maio de 2026: a FUJIFILM Cellular Dynamics inaugurou uma nova sede e instalação de fabricação de iPSC de 175.000 pés quadrados em Madison, Wisconsin, vinculada a um investimento de 200 milhões de dólares destinado a quadruplicar a capacidade de produtos de pesquisa e clínicos. A expansão da capacidade doméstica ajuda a reduzir os riscos de fornecimento para programas que precisam de lotes consistentes, documentação e opções de ampliação de escala à medida que fazem a transição da descoberta para a fabricação clínica.
- Setembro de 2024: a Evotec SE firmou uma parceria de desenvolvimento tecnológico com a Novo Nordisk para apoiar terapias celulares de próxima geração baseadas em iPSC, incluindo fluxos de trabalho ligados a necessidades de fabricação clínica e comercial. A colaboração destaca como parcerias de plataforma que combinam know-how de diferenciação de iPSC com capacidades de industrialização moldam o desenvolvimento de terapias em direção a uma produção escalável.


Mercado de Células-Tronco Pluripotentes Induzidas Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de células-tronco pluripotentes induzidas (iPSC) abrange o valor gerado a partir de linhagens de células iPSC e células derivadas, ferramentas de reprogramação, reagentes de suporte e serviços relacionados que permitem a reprogramação, expansão e diferenciação para pesquisa, triagem e desenvolvimento terapêutico.
Exclusões de escopo: excluímos ofertas de células-tronco embrionárias, adultas e hematopoiéticas que não envolvam uma etapa de reprogramação em iPSC.
Visão geral da segmentação
- Por Tipo de Célula Derivada
- Cardiomiócitos
- Neurônios
- Hepatócitos
- Fibroblastos
- Queratinócitos
- Outros Tipos de Células
- Por Aplicação
- Descoberta e Desenvolvimento de Medicamentos
- Modelagem de Doenças
- Teste de Toxicidade
- Medicina Regenerativa
- Terapia Celular
- Engenharia de Tecidos
- Outras Aplicações
- Por Usuário Final
- Institutos Acadêmicos e de Pesquisa
- Empresas Farmacêuticas e de Biotecnologia
- Organizações de Pesquisa Contratada
- Hospitais e Clínicas Especializadas
- Outros Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para mapear os limites do mercado e ancorar os fatores de demanda que influenciam os gastos com iPSC ano a ano. Consultamos fontes públicas como o banco de dados de financiamento NIH RePORTER, o ClinicalTrials.gov, as páginas de orientação terapêutica do FDA e da EMA, além de estatísticas de saúde e P&D da OMS e da OCDE, para compreender a intensidade do pipeline e a capacidade de pesquisa por país.
Para traduzir a atividade em gastos, também analisamos artigos revisados por pares sobre rendimentos de diferenciação de iPSC e adoção de ensaios, além de relatórios anuais de empresas, apresentações a investidores, comunicados de imprensa e atualizações de transferência de tecnologia universitária que frequentemente descrevem a expansão de plataformas e a maturidade de fabricação. Paralelamente, utilizamos assinaturas pagas para dados financeiros e de inteligência empresarial, notícias e dados financeiros, e bancos de dados de patentes, a fim de identificar adições de capacidade, sinais de licenciamento de plataformas e registros ligados a métodos de reprogramação que podem alterar preços e mix de produtos. Essas fontes documentais são ilustrativas, e não exaustivas, e muitas outras referências foram utilizadas para coleta de dados, verificações cruzadas e esclarecimentos durante a análise.
Entrevistas e Pesquisas Primárias
O trabalho primário se concentrou em entrevistas e pesquisas estruturadas com fornecedores de iPSC, CDMOs, gerentes de laboratório e usuários finais em ambientes farmacêuticos, biotecnológicos e acadêmicos, para confirmar o que é adquirido diretamente em comparação com o que está incluído em contratos de serviço. Também usamos as discussões para testar padrões regionais de demanda na América do Norte, Europa, Ásia-Pacífico e no restante do mundo, e para converter sinais do pipeline em premissas práticas de adoção e precificação.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 15% | APAC: 44% |
| Nível médio: 50% | Líderes funcionais/de unidade: 37% | EMEA: 36% |
| Empresas menores: 16% | Gerentes: 48% | Américas: 20% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma abordagem top-down, na qual a intensidade da pesquisa e a atividade do pipeline clínico são convertidas em um pool de gastos endereçáveis por região, depois divididos em fluxos de trabalho relevantes para iPSC. Na prática, reconstruímos a demanda por linhagens de iPSC, células derivadas e ferramentas habilitadoras a partir de fluxos de financiamento, número de ensaios e indicadores de capacidade laboratorial, ajustando em seguida com base na participação observada do trabalho com iPSC dentro das atividades mais amplas de células-tronco e terapia celular.
Para manter os totais bem fundamentados, corroboramos os resultados com verificações seletivas bottom-up, como a consolidação de uma amostra de receitas de fornecedores onde há divulgação disponível, e a validação de volumes implícitos usando faixas de preço médio de venda para linhagens de iPSC, kits de diferenciação e serviços de fabricação baseados em taxas. Algumas variáveis que mais importam neste mercado incluem a adoção de iPSC em programas de descoberta de medicamentos e modelagem de doenças, o crescimento nos pipelines de medicina regenerativa e terapia celular, a mudança para tipos de células derivadas padronizadas (como cardiomiócitos e neurônios), a utilização de fabricação contratada para trabalhos de qualidade GMP e a taxa de automação em laboratórios acadêmicos e farmacêuticos, que altera a produtividade e a frequência de reposição.
Para a previsão, utilizamos análise de cenários, pois o mercado responde a sinais de políticas públicas, à velocidade de progressão dos ensaios e às expectativas de qualidade e rastreabilidade que podem acelerar ou retardar as compras. Nos casos em que o feedback primário mostrou visibilidade limitada de volume, utilizamos premissas conservadoras baseadas em faixas e, em seguida, as verificamos novamente em relação a padrões de aquisição e indicadores de atividade publicados antes de finalizar a trajetória da previsão.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de triangulação entre os resultados do modelo, o feedback das entrevistas e sinais independentes, como início de ensaios, tendências de financiamento e anúncios de capacidade, de modo que nenhuma entrada isolada domine o número final. Valores discrepantes são revisados em uma etapa separada, e se uma região ou aplicação apresentar um salto inusual, verificamos novamente os fatores subjacentes e, quando necessário, recontatamos as fontes para confirmar se a mudança é real ou relacionada a temporalidade.
Antes da aprovação final, uma segunda revisão de analista é realizada para confirmar que as premissas, conversões de moeda e mapeamento de anos estejam consistentes em todo o modelo. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais (por exemplo, mudanças de políticas, grandes expansões de capacidade ou reajustes de preços visíveis). Pouco antes da entrega, realizamos uma verificação final para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do Mercado de Células-Tronco Pluripotentes Induzidas da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para iPSC podem variar mais do que o esperado, porque diferentes estudos adotam diferentes critérios de corte para o que conta como receita de iPSC, e atualizam preços e taxas de câmbio em cronogramas diferentes. Alguns editores fixam premissas antecipadamente, enquanto outros as revisam mais próximo do lançamento, o que altera o valor reportado do ano corrente, mesmo que a narrativa de longo prazo pareça semelhante.
A dispersão geralmente decorre de escolhas práticas, como se os produtos de células derivadas são contabilizados separadamente das ferramentas, como os contratos de serviços agrupados são alocados entre iPSC e serviços laboratoriais adjacentes, e se o modelo utiliza preços médios de venda estáveis ou de rápida variação para kits e diferenciação personalizada. O momento de conversão de moeda trimestral e o tratamento das taxas de fabricação de qualidade GMP também importam, e uma atualização tardia dessas entradas pode alterar os totais. Nesse contexto, a periodicidade de validação e a data de corte cambial utilizadas pela Mordor Intelligence se refletem em como a estimativa se alinha aos sinais de demanda observados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,37 bilhões de dólares (2025) | |
| Consultoria Global A | 1,80 bilhão de dólares (2024) | Utiliza um ano-base anterior e aparenta excluir partes da receita de serviços da Ásia-Pacífico, o que pode subestimar o trabalho remunerado ligado à diferenciação e à prontidão GMP. |
| Publicação do Setor B | 1,93 bilhão de dólares (2024) | Provavelmente incorpora receitas adjacentes de modelos celulares e organoides na atividade de iPSC de forma desigual, e depende de precificação simplificada que não reflete totalmente o mix de projetos personalizados e o escopo contratual. |
Analisando a tabela, as maiores diferenças se explicam por decisões de temporalidade e de escopo, não por divergência quanto à expansão da adoção de iPSC. Quando o escopo é mantido estritamente restrito a produtos e serviços ligados a iPSC e a precificação é atualizada de acordo com o comportamento recente de compra, o tamanho de mercado resultante se torna mais fácil de rastrear até entradas claras e verificações repetíveis.


Principais Perguntas Respondidas no Relatório
Com que velocidade o mercado de células-tronco pluripotentes induzidas deve crescer até 2031?
O mercado deve avançar a um CAGR de 9,83% entre 2026 e 2031, subindo de USD 2,59 bilhões em 2026 para USD 4,14 bilhões até 2031.
Qual região registrará o maior crescimento?
A Ásia-Pacífico deve registrar um CAGR de 11,67% até 2031 devido à via regulatória acelerada do Japão e ao financiamento provincial de USD 1,2 bilhão da China.
Qual segmento domina atualmente a receita?
A descoberta e o desenvolvimento de medicamentos detêm 39,67% da receita de 2025, pois as empresas farmacêuticas dependem de ensaios com células-tronco pluripotentes induzidas para reduzir o risco de compostos precocemente.
Qual tipo de célula derivada está crescendo mais rapidamente?
Os neurônios devem se expandir a um CAGR de 10,06% à medida que os programas de Parkinson e ELA escalam.
Qual é a principal barreira de custo citada pelos desenvolvedores?
A produção GMP permanece intensiva em capital; os meios de cultura e os testes de liberação elevam os custos por lote a até USD 150.000, dificultando os pequenos patrocinadores.
Página atualizada pela última vez em:



