
Tamaño y Participación del Mercado de Células Madre Pluripotentes Inducidas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.59 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.14 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.83 % |
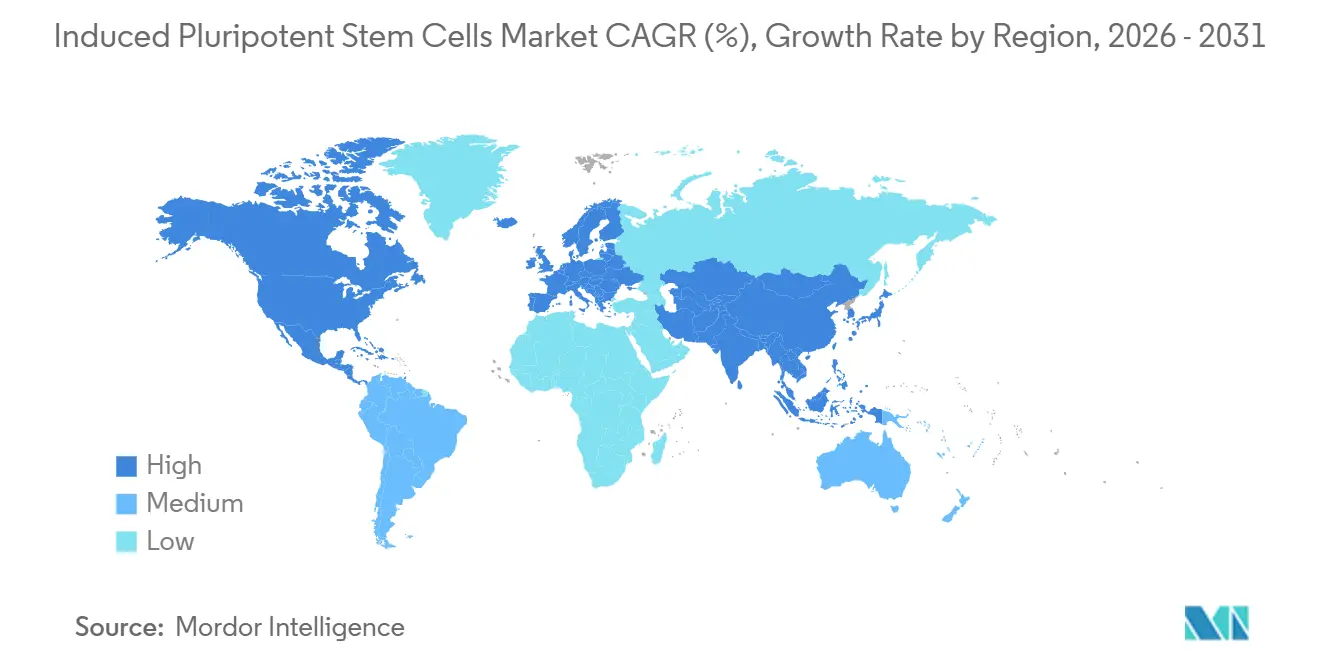
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Células Madre Pluripotentes Inducidas por Mordor Intelligence
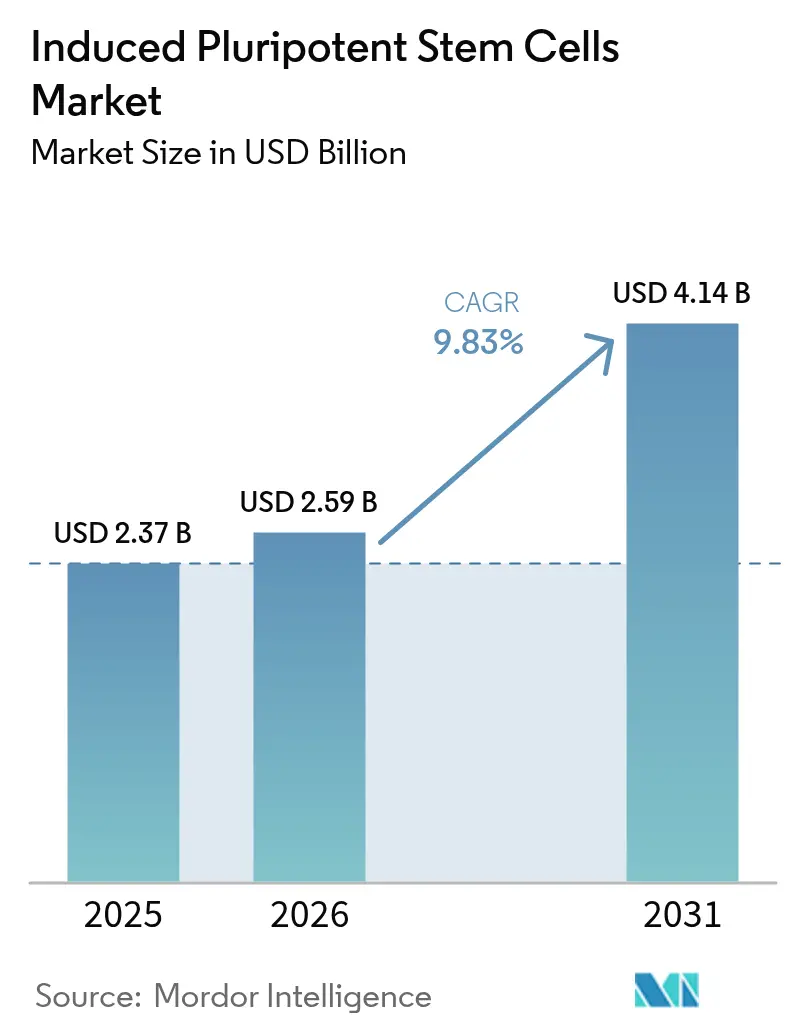
Se proyecta que el tamaño del Mercado de Células Madre Pluripotentes Inducidas se expanda desde USD 2,37 mil millones en 2025 y USD 2,59 mil millones en 2026 hasta USD 4,14 mil millones en 2031, registrando una CAGR del 9,83% entre 2026 y 2031.
La adopción constante de pruebas de cardiotoxicidad habilitadas por células madre pluripotentes inducidas (iPSC), sólidas tuberías de terapia celular listas para la Fase II y la financiación pública concertada en los Estados Unidos, Japón y la Unión Europea están impulsando un crecimiento de dos dígitos en el mercado de células madre pluripotentes inducidas. Las empresas farmacéuticas y de biotecnología ya representan el 58,46% de los ingresos de 2025 a medida que pivotan hacia modelos de toxicidad específicos del paciente que reducen el desgaste en etapas tardías hasta en 30 puntos porcentuales. La rápida automatización con biorreactores de sistema cerrado está comprimiendo los costos por lote de USD 50.000 a USD 15.000 y ampliando el acceso para patrocinadores de tamaño mediano. Mientras tanto, las vías regulatorias aceleradas en Japón y China acortan los plazos comerciales para las terapias derivadas de iPSC, fomentando acuerdos de licencia transfronterizos que refuerzan el impulso en el mercado de células madre pluripotentes inducidas.
Conclusiones Clave del Informe
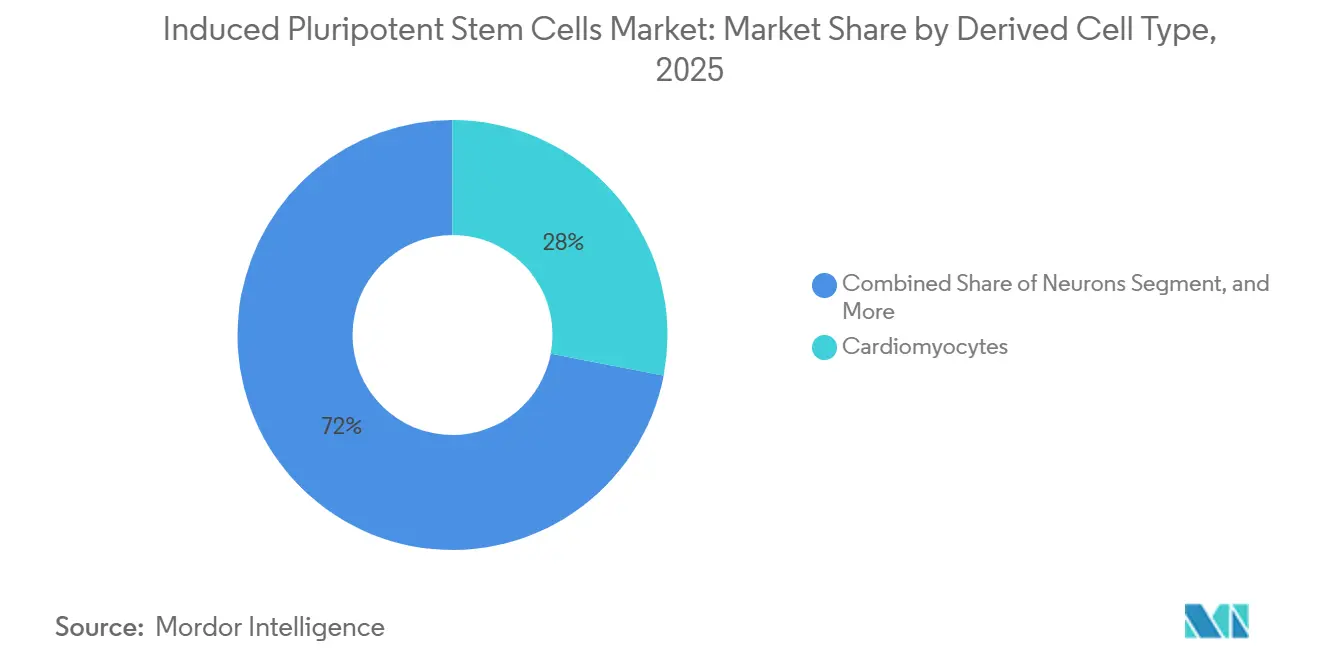
- Por tipo de célula derivada, los cardiomiocitos lideraron con una participación de ingresos del 28,02% en 2025, mientras que se proyecta que las neuronas registren una CAGR del 10,06% hasta 2031.
- Por aplicación, el descubrimiento y desarrollo de fármacos representó el 39,67% de los ingresos de 2025; se prevé que la medicina regenerativa crezca a una CAGR del 11,63% hasta 2031.
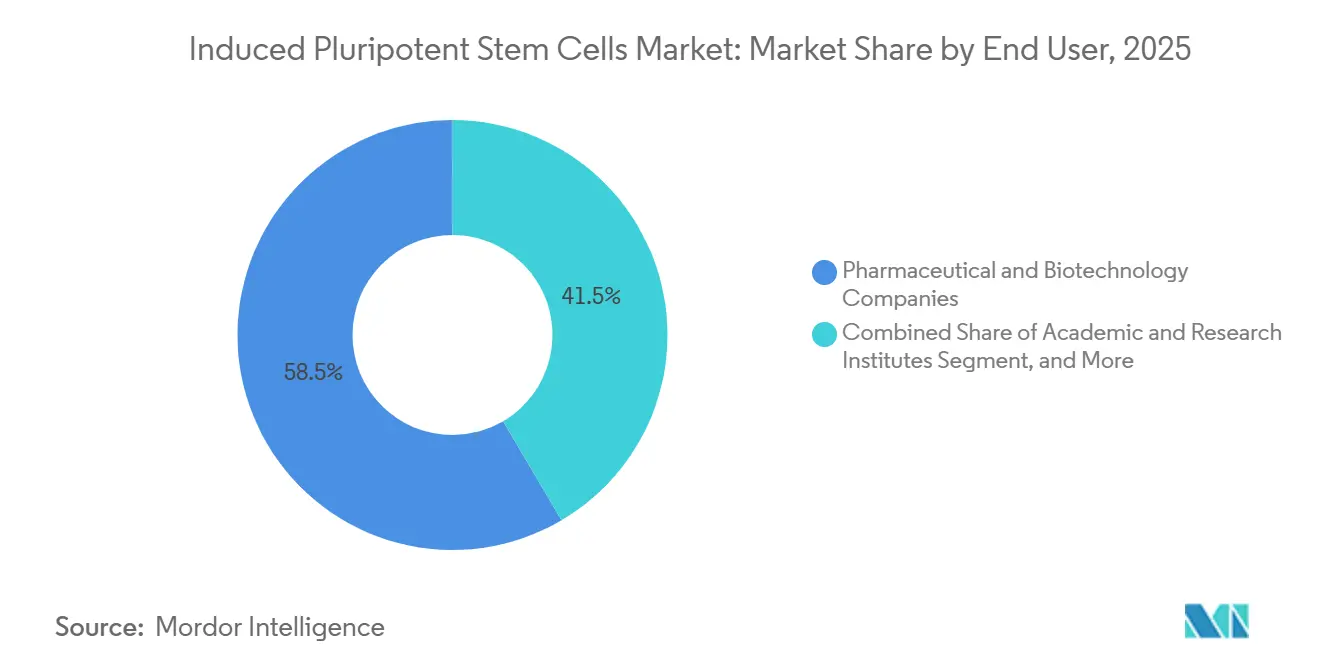
- Por usuario final, las empresas farmacéuticas y de biotecnología mantuvieron el 58,46% de la participación del mercado de células madre pluripotentes inducidas en 2025, mientras que los institutos académicos y de investigación se están expandiendo a una CAGR del 12,18% durante 2026-2031.
- Por geografía, América del Norte dominó con una participación del 38,91% en 2025, aunque Asia-Pacífico lidera el campo con una CAGR del 11,67% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento en la demanda de descubrimiento de fármacos y pruebas de toxicidad habilitadas por iPSC | +2.1% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Expansión de la cartera clínica de terapias celulares derivadas de iPSC | +1.8% | Japón, América del Norte, Europa | Largo plazo (≥ 4 años) |
| Financiación pública y privada sólida en EE. UU., UE y Japón | +1.5% | América del Norte, Europa, Japón | Corto plazo (≤ 2 años) |
| Avances en reprogramación no integrativa y edición CRISPR | +1.3% | Global, liderado por América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de biorreactores GMP automatizados de sistema cerrado | +1.2% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Usos industriales emergentes (carne cultivada, plaquetas derivadas de iPSC) | +0.9% | Israel, Japón, Singapur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la Demanda de Descubrimiento de Fármacos y Pruebas de Toxicidad Habilitadas por iPSC
Los patrocinadores farmacéuticos están cambiando de modelos animales a cardiomiocitos y hepatocitos derivados de iPSC que detectan toxicidades específicas del ser humano, reduciendo las tasas de fracaso en la Fase II hasta en 35 puntos porcentuales.[1]Administración de Alimentos y Medicamentos de EE. UU., "Productos de Terapia Celular y Génica," fda.gov FUJIFILM Cellular Dynamics demostró que los hepatocitos iCell detectaron responsabilidades hepáticas ocultas en ocho compuestos que habían superado los ensayos en roedores, lo que llevó a los revisores de la FDA a aceptar datos de iPSC en expedientes de nuevos fármacos en investigación en 2024. Takeda integró estos ensayos en el 40% de su cartera temprana para 2025, reduciendo los plazos preclínicos en seis meses y ahorrando aproximadamente USD 30 millones por activo. Las organizaciones de investigación por contrato como Charles River y Eurofins ahora cobran USD 4.500 por compuesto para paneles completos de toxicidad con iPSC, menos de la mitad de la tarifa de 2023, lo que amplía la adopción entre las pequeñas empresas de biotecnología. La creciente aceptación regulatoria bajo la Ley de Curas del Siglo XXI de EE. UU. y los principios de las 3R de la UE institucionaliza aún más la práctica.
Expansión de la Cartera Clínica de Terapias Celulares Derivadas de iPSC
Diecisiete terapéuticos basados en iPSC se encontraban en Fase I o II a nivel mundial a mediados de 2025, liderados por el bemdaneprocel de BlueRock Therapeutics para la enfermedad de Parkinson, que logró una mejora del 40% en la Escala Unificada de Evaluación de la Enfermedad de Parkinson a los doce meses. El parche cardíaco HS-001 de Heartseed registró un aumento del 15% en la fracción de eyección ventricular izquierda sin eventos adversos graves, avanzando hacia la vía de aprobación condicional de Japón que puede reducir tres años de un calendario de lanzamiento típico.[2]Heartseed, "Resultados Intermedios de HS-001," heartseed.jp Las células CAR-NK listas para usar FT596 de Fate Therapeutics lograron un 60% de respuestas completas en linfoma de células B, superando los puntos de referencia autólogos de CAR-T en 15 puntos. Century Therapeutics obtuvo la autorización de la FDA para las células T gamma-delta CNTY-101 para tumores sólidos, ampliando la base oncológica abordable. En conjunto, estos hitos sostienen la confianza de los inversores en el mercado de células madre pluripotentes inducidas.
Financiación Pública y Privada Sólida en EE. UU., UE y Japón
Los Institutos Nacionales de Salud de EE. UU. aumentaron su asignación para iPSC a USD 450 millones para el ejercicio fiscal 2025, con el objetivo de financiar programas de Alzheimer y diabetes. El CIRM de California añadió USD 310 millones ese mismo año, respaldando doce estudios clínicos que abarcan desde lesiones de la médula espinal hasta degeneración retiniana. El programa Horizonte Europa de Europa comprometió EUR 280 millones (USD 305 millones) a consorcios multicéntricos liderados por Fraunhofer e Institut Pasteur.[3]Agencia Europea de Medicamentos, "Iniciativa 3R," ema.europa.eu El presupuesto de Japón aumentó a JPY 85 mil millones (USD 580 millones) en 2025 para expandir el banco nacional de iPSC con compatibilidad HLA que ahora cubre al 90% de la población. Los inversores de capital de riesgo añadieron USD 1,8 mil millones durante 2024-2025, subrayando los flujos de capital duraderos hacia el mercado de células madre pluripotentes inducidas.
Avances en Reprogramación No Integrativa y Edición CRISPR
El virus Sendai, los vectores episomales y el ARNm sintético ahora ofrecen eficiencias de reprogramación superiores al 80%, al tiempo que reducen los riesgos de mutagénesis insercional a menos del 5%. El kit CytoTune 2.0 de Thermo Fisher reduce a la mitad el tiempo de procesamiento a catorce días y es utilizado por el 60% de los laboratorios académicos en todo el mundo. En 2024, Axol Bioscience suministró 50 líneas de iPSC isogénicas que portaban variantes patogénicas definidas a Vertex y CRISPR Therapeutics para la validación de dianas de precisión. Los estudios de edición primaria en 2025 corrigieron mutaciones de la distrofia muscular de Duchenne con un 95% de precisión en el objetivo y sin dianas no deseadas detectables. El servicio GeneArt de Takara Bio ahora entrega eliminaciones personalizadas en 4 semanas a USD 8.000 por línea, una reducción de costos de 2/3 en comparación con 2023.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto costo y complejidad del proceso para la producción GMP a gran escala | -1.8% | Global, agudo en mercados emergentes | Mediano plazo (2-4 años) |
| Requisitos regulatorios y de estandarización globales fragmentados | -1.2% | Global, con divergencia entre FDA, EMA y PMDA | Largo plazo (≥ 4 años) |
| Preocupaciones de seguridad por inestabilidad genética y tumorigenicidad | -1.0% | Global, con supervisión estricta en América del Norte y Europa | Mediano plazo (2-4 años) |
| Propiedad concentrada de patentes que genera presión por regalías | -0.7% | Global, que afecta particularmente a las pequeñas empresas de biotecnología y las empresas derivadas académicas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo y Complejidad del Proceso para la Producción GMP a Gran Escala
Las instalaciones ISO 13485, los ciclos de diferenciación de 30 días y las pruebas de liberación de genoma completo elevan los costos por lote hasta USD 150.000, lo que excluye del mercado a muchas empresas derivadas académicas. Los costos de los medios de cultivo a menudo superan los USD 2.000 por litro, y la variabilidad del rendimiento puede alcanzar el 50%, lo que dificulta un costo de bienes confiable. Las organizaciones de desarrollo y fabricación por contrato cobran hasta USD 5 millones por material clínico de Fase I, un obstáculo para las empresas en etapa inicial. Las pérdidas por criopreservación del 30% obligan a los fabricantes a sobredimensionar las corridas de producción, lo que infla los gastos generales de inventario. Aunque la automatización reduce la mano de obra en un 80%, la instalación de una suite GMP de 500 litros aún requiere más de USD 10 millones en capital, lo que retrasa la ampliación de escala en el mercado de células madre pluripotentes inducidas.
Requisitos Regulatorios y de Estandarización Globales Fragmentados
La FDA exige secuenciación del genoma completo, biodistribución de 12 meses y ensayos de tumorigenicidad, lo que extiende los plazos de desarrollo hasta dos años y añade USD 10 millones en estudios adicionales. Las normas de la EMA varían según el estado miembro; Alemania exige pruebas funcionales en tres modelos animales, mientras que Francia acepta sustitutos in vitro, lo que complica la logística de los ensayos en múltiples países. La vía condicional de Japón permite un lanzamiento más temprano, pero restringe la prescripción a hospitales designados y requiere una vigilancia de una década, lo que limita los volúmenes de la primera ola. La NMPA de China insiste en la fabricación nacional, lo que obliga a los patrocinadores extranjeros a duplicar la capacidad GMP a un costo de hasta USD 50 millones por sitio. El consenso sobre los ensayos de potencia está al menos a tres años de distancia a pesar de los esfuerzos de la ISSCR y la ISO, lo que prolonga la incertidumbre dentro del mercado de células madre pluripotentes inducidas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Célula Derivada:
Los Cardiomiocitos Mantienen el Liderazgo Mientras las Neuronas Ganan ImpulsoLos cardiomiocitos representaron el 28,02% de la participación del mercado de células madre pluripotentes inducidas en 2025, respaldados por el uso farmacéutico en la detección de cardiotoxicidad y por ensayos de medicina regenerativa como el parche HS-001 de Heartseed. El progreso paralelo en los ensayos de parches ventriculares podría abrir flujos de ingresos terapéuticos tan pronto como en 2027.
Las neuronas siguen siendo el subsegmento de más rápido crecimiento con una CAGR proyectada del 10,06%. El interés farmacéutico en los modelos de Parkinson y ELA, combinado con consorcios académicos que escalan líneas derivadas de pacientes, sustenta una demanda sostenida. Los datos de Fase II de BlueRock y el panel isogénico de 50 líneas de Axol validan el potencial comercial más allá de los reactivos de investigación. La creciente carga de enfermedades neurodegenerativas refuerza la contribución a largo plazo de las neuronas al mercado de células madre pluripotentes inducidas.


Por Aplicación:
El Descubrimiento de Fármacos Domina Mientras la Medicina Regenerativa se AceleraEl descubrimiento y desarrollo de fármacos representó el 39,67% de los ingresos en 2025, impulsado por la amplia adopción de paneles de toxicidad con iPSC en las carteras de las grandes farmacéuticas. Se proyecta que el tamaño del mercado de células madre pluripotentes inducidas para el descubrimiento de fármacos alcance USD 1,8 mil millones para 2031. La caída de los precios de los ensayos y la alineación regulatoria mantienen bajas las barreras para las empresas de biotecnología emergentes.
La medicina regenerativa registra el mayor crecimiento con una CAGR del 11,63% hasta 2031, catalizada por múltiples terapias celulares en Fase II y la vía de comercialización temprana de Japón. El parche cardíaco de Heartseed y las células CAR-NK de Fate serán los primeros en moverse, pero los productos mesenquimales y las plaquetas derivadas de iPSC están muy cerca. La marea creciente se extiende a los constructos de ingeniería de tejidos, que amplían las categorías clínicas y agrandan el mercado de células madre pluripotentes inducidas.
Por Usuario Final:
La Industria Farmacéutica Mantiene la Primacía Mientras la Academia EscalaLas empresas farmacéuticas y de biotecnología representaron el 58,46% de los ingresos de 2025, adquiriendo células derivadas de iPSC a granel tanto para aplicaciones de detección como clínicas. Sin embargo, los institutos académicos y de investigación están registrando el crecimiento más rápido, con una CAGR del 12,18%, a medida que las universidades implementan biorreactores automatizados que reducen los costos por lote en un 70%. Esta democratización diversifica las fuentes de demanda y estabiliza los volúmenes unitarios a largo plazo dentro del mercado de células madre pluripotentes inducidas.
El crecimiento del segmento de organizaciones de investigación por contrato está impulsado por la agrupación de ensayos con iPSC con servicios in vivo heredados, lo que ofrece a los pequeños patrocinadores una vía integral hacia datos de calidad regulatoria. Los hospitales en Japón forman una clase de compradores emergente bajo las reglas condicionales de la PMDA, lo que ilustra cómo el diseño de políticas puede remodelar la demanda posterior.
Análisis Geográfico
Mercado de Células Madre Pluripotentes Inducidas en América del Norte
América del Norte contribuyó con el 38,91% de la facturación de 2025, lo que refleja la claridad regulatoria de la FDA, los programas de subvenciones de los NIH y el CIRM, y un denso ecosistema de capital de riesgo. STEMCELL Technologies de Canadá suministra medios de cultivo al 70% de los usuarios académicos en todo el mundo, lo que refuerza la posición crítica de insumos de la región. La nueva instalación de Lonza en México señala el movimiento de la fabricación por contrato hacia ubicaciones con ventajas de costos.
Mercado de Células Madre Pluripotentes Inducidas en Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 11,67% hasta 2031, la más rápida entre todas las regiones. La vía de aprobación condicional de Japón acorta los plazos de lanzamiento hasta en cinco años, lo que atrae a empresas globales a asociarse o reubicar ensayos. Los fondos provinciales de China de 1,2 mil millones de USD y la expansión de biorreactores de WuXi crean el corredor de fabricación nuevo más grande para el mercado de células madre pluripotentes inducidas. India, Corea del Sur y Australia añaden impulso colectivamente a través de subvenciones gubernamentales coordinadas y ensayos traslacionales.
Mercado de Células Madre Pluripotentes Inducidas en EMEA y América del Sur
Alemania, Francia y el Reino Unido dominan el recuento de ensayos clínicos, mientras que la orientación armonizada de la MHRA en 2024 agilizó las presentaciones transfronterizas. Israel y Brasil lideran la adopción en Oriente Medio y África y en América del Sur, respectivamente, elevando esas regiones combinadas a una contribución del 8% e ilustrando la difusión global del mercado de células madre pluripotentes inducidas.

Panorama regulatorio
Los productos terapéuticos derivados de células madre pluripotentes inducidas (iPSC) suelen encuadrarse dentro de los marcos existentes de productos biológicos y terapias avanzadas, y los reguladores ponen un fuerte énfasis en el control CMC, la estabilidad genómica y la gestión del riesgo de tumorigenicidad. En la Unión Europea, las terapias derivadas de iPSC se regulan típicamente como Medicamentos de Terapia Avanzada (ATMP) conforme al Reglamento (CE) n.º 1394/2007, con supervisión científica del Comité de Terapias Avanzadas (CAT) de la Agencia Europea de Medicamentos (EMA). En febrero de 2026, el CAT adoptó una clasificación que confirma que las células progenitoras neuronales dopaminérgicas del mesencéfalo derivadas de hiPSC alogénicas cumplen la definición de un producto de ingeniería tisular, reforzando la necesidad de alinear la clasificación temprana en los planes de desarrollo de la UE.
Las expectativas regulatorias también se están endureciendo mediante guías y normas actualizadas que formalizan los sistemas de calidad y la trazabilidad de los sustratos celulares y los productos celulares derivados. La EMA actualizó sus expectativas para ensayos clínicos a través de su Guideline on quality, non-clinical and clinical requirements for investigational ATMPs (vigente desde el 1 de julio de 2025), mientras que la ISO amplió las normas relacionadas con células pluripotentes entre 2024 y 2026, incluyendo la ISO 18162:2024 para la biobanca de células madre neurales humanas derivadas de células madre pluripotentes y la ISO 20012:2026, que aborda los requisitos de biobanca para células NK humanas derivadas de células madre pluripotentes. Estos requisitos aumentan la carga de cumplimiento para los programas globales que deben reconciliar las expectativas de la FDA, la EMA y la PMDA mientras construyen estrategias sólidas de comparabilidad, identidad y control de contaminación a medida que la fabricación se escala.
Panorama Competitivo
La integración vertical permite a FUJIFILM entregar 10 mil millones de cardiomiocitos por trimestre, mientras que Thermo Fisher y Lonza vinculan a las instituciones a contratos a largo plazo de reactivos más automatización. Las regalías de patentes sobre la propiedad intelectual fundamental de reprogramación, en gran parte propiedad de la Universidad de Kioto y el CIRM, imponen cargas de ingresos del 8-12% a los desarrolladores de productos posteriores, reforzando la ventaja de los actores establecidos.
Fate Therapeutics y Century Therapeutics ilustran la competencia emergente en terapias de células inmunitarias que eluden los obstáculos de costo y tiempo de las CAR-T autólogas. El biorreactor optimizado por inteligencia artificial de Hitachi es un desafiante tecnológico que podría erosionar el dominio de Lonza en Asia. La clonación de células individuales habilitada por láser de Cellino Biotech apunta a los problemas de deriva genética que limitan la escalabilidad, señalando una presión de innovación continua en la industria de células madre pluripotentes inducidas.
Los participantes en carne cultivada, proveedores de plaquetas y plaquetas industriales diversifican el conjunto de compradores, atrayendo capital no farmacéutico y reduciendo la dependencia de las aplicaciones terapéuticas únicamente. Esta base de usuarios en expansión sustenta una expansión de volumen duradera incluso cuando los plazos clínicos fluctúan, asegurando la relevancia a largo plazo del mercado de células madre pluripotentes inducidas.
Líderes de la Industria de Células Madre Pluripotentes Inducidas
Axol Bioscience Ltd.
Evotec SE
FUJIFILM Cellular Dynamics, Inc.
Ncardia BV
Cynata Therapeutics Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Células Madre Pluripotentes Inducidas
- Applied StemCell Inc.
- Axol Bioscience
- BlueRock Therapeutics
- Cellino Biotech
- Century Therapeutics Inc.
- Cynata Therapeutics Ltd.
- Evotec
- Fate Therapeutics Inc.
- FUJIFILM Cellular Dynamics Inc.
- Hitachi
- Lonza Group
- Merck
- Ncardia BV
- Pluristyx Inc.
- REPROCELL Inc.
- Stem Cell Technologies
- Takara Bio
- Thermo Fisher Scientific
- Ushio Inc.

Oportunidades de mercado y perspectivas futuras
El mercado está generando espacio en blanco a corto plazo en infraestructura de iPSC de grado GMP y en la creación de bancos celulares estandarizados, a medida que los desarrolladores pasan de reactivos de grado investigación a materiales de partida clínicos que satisfacen las expectativas CMC en evolución. En mayo de 2026, FUJIFILM Cellular Dynamics inauguró una nueva sede y planta de fabricación de iPSC de 175.000 pies cuadrados en Madison, Wisconsin, como parte de una inversión de 200 millones de USD para cuadruplicar la capacidad de productos de investigación y clínicos. Esta ampliación de capacidad aborda las restricciones de escala y la fiabilidad del suministro. En complemento, REPROCELL lanzó en marzo de 2026 un servicio integrado de fabricación de Bancos Maestros de Células (MCB) bajo GMP en su instalación en EE. UU., que combina la selección de donantes, la reprogramación por ARN y los flujos de trabajo de edición génica clínica para reducir las transferencias entre proveedores y acelerar la creación de bancos para patrocinadores que no operan sus propias instalaciones GMP.
La modernización regulatoria también está impulsando oportunidades para proveedores que empaquetan controles apropiados según la fase, trazabilidad y pruebas en flujos de trabajo repetibles entre geografías. En 2026, la FDA emitió actualizaciones de guía relevantes para productos derivados de iPSC y editados genómicamente, incluyendo un borrador de abril de 2026 sobre la evaluación de seguridad de la edición genómica mediante secuenciación de próxima generación y una guía final de mayo de 2026 sobre flexibilidades CMC para productos de terapia celular y génica que se acercan a la BLA. Esto está aumentando la demanda de métodos analíticos validados, sistemas de documentación y estrategias de comparabilidad de fabricación. En Japón, la demanda de fabricación por contrato está siendo impulsada por programas que combinan vías de despliegue clínico más tempranas con modelos de entrega centrados en hospitales; por ejemplo, Teijin Regenet finalizó un acuerdo de consignación con iPS Portal en marzo de 2026 para fabricar células iPS autólogas, creando una carga de trabajo adyacente a la comercialización para fabricantes calificados y redes de pruebas.
Recent Industry Developments in Mercado de Células Madre Pluripotentes Inducidas
- Julio de 2026: Axol Bioscience abrió un nuevo centro de distribución en EE. UU. para reducir los plazos de entrega y mejorar el servicio a los clientes norteamericanos. La apertura fortalece la presencia operativa de Axol en la mayor región de usuarios finales de iPSC y respalda ciclos de reabastecimiento más rápidos para los modelos celulares derivados de iPSC utilizados en cribado y modelado de enfermedades.
- Mayo de 2026: FUJIFILM Cellular Dynamics abrió una nueva sede y planta de fabricación de iPSC de 175.000 pies cuadrados en Madison, Wisconsin, vinculada a una inversión de 200 millones de USD destinada a cuadruplicar la capacidad de productos de investigación y clínicos. La ampliación de la capacidad nacional ayuda a reducir el riesgo de suministro para programas que necesitan lotes consistentes, documentación y opciones de escalado a medida que transitan del descubrimiento a la fabricación clínica.
- Septiembre de 2024: Evotec SE estableció una alianza de desarrollo tecnológico con Novo Nordisk para apoyar terapias celulares de próxima generación basadas en iPSC, incluyendo flujos de trabajo relacionados con necesidades de fabricación clínica y comercial. La colaboración destaca cómo las alianzas de plataforma que combinan el know-how de diferenciación de iPSC con capacidades de industrialización moldean el desarrollo de terapias hacia una producción escalable.


Mercado de Células Madre Pluripotentes Inducidas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de células madre pluripotentes inducidas (iPSC) abarca el valor generado por las líneas celulares de iPSC y las células derivadas, las herramientas de reprogramación, los reactivos de soporte y los servicios relacionados que permiten la reprogramación, la expansión y la diferenciación para investigación, cribado y desarrollo terapéutico.
Exclusiones de alcance: excluimos las ofertas de células madre embrionarias, adultas y hematopoyéticas que no involucran un paso de reprogramación a iPSC.
Descripción general de la segmentación
- Por Tipo de Célula Derivada
- Cardiomiocitos
- Neuronas
- Hepatocitos
- Fibroblastos
- Queratinocitos
- Otros Tipos de Células
- Por Aplicación
- Descubrimiento y Desarrollo de Fármacos
- Modelado de Enfermedades
- Pruebas de Toxicidad
- Medicina Regenerativa
- Terapia Celular
- Ingeniería de Tejidos
- Otras Aplicaciones
- Por Usuario Final
- Institutos Académicos y de Investigación
- Empresas Farmacéuticas y de Biotecnología
- Organizaciones de Investigación por Contrato
- Hospitales y Clínicas Especializadas
- Otros Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para delimitar los límites del mercado y anclar los factores de demanda que influyen en el gasto en iPSC año tras año. Consultamos fuentes públicas como la base de datos de financiación NIH RePORTER, ClinicalTrials.gov, las páginas de guía terapéutica de la FDA y la EMA, y las estadísticas de salud e I+D de la OMS y la OCDE para comprender la intensidad de la cartera de proyectos y la capacidad de investigación a nivel país.
Para traducir la actividad en gasto, también revisamos artículos revisados por pares sobre rendimientos de diferenciación de iPSC y adopción de ensayos, junto con informes anuales de empresas, presentaciones a inversores, comunicados de prensa y actualizaciones de transferencia tecnológica universitaria que a menudo describen la expansión de plataformas y la preparación para la fabricación. En paralelo, utilizamos suscripciones de pago para datos financieros e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes para detectar ampliaciones de capacidad, señales de licenciamiento de plataformas y presentaciones relacionadas con métodos de reprogramación que pueden modificar los precios y la combinación de productos. Estas fuentes documentales son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias para la recopilación de datos, verificaciones cruzadas y aclaraciones durante el análisis.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas estructuradas con proveedores de iPSC, CDMO, gerentes de laboratorio y usuarios finales en entornos farmacéuticos, biotecnológicos y académicos para confirmar qué se compra directamente frente a qué se agrupa en contratos de servicio. También utilizamos las conversaciones para poner a prueba los patrones de demanda regional en Norteamérica, Europa, Asia-Pacífico y el resto del mundo, y para convertir las señales de la cartera de proyectos en supuestos prácticos de adopción y precios.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos (CXO): 15% | APAC: 44% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 37% | EMEA: 36% |
| Actores más pequeños: 16% | Gerentes: 48% | Américas: 20% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que la intensidad de la investigación y la actividad de la cartera clínica se convierten en un fondo de gasto direccionable por región, que luego se divide en flujos de trabajo relevantes para iPSC. En la práctica, reconstruimos la demanda de líneas de iPSC, células derivadas y herramientas habilitadoras a partir de los flujos de financiación, el número de ensayos y los indicadores de capacidad de laboratorio, y luego ajustamos utilizando la proporción observada del trabajo de iPSC dentro de las actividades más amplias de células madre y terapia celular.
Para mantener los totales bien fundamentados, corroboramos los resultados con verificaciones selectivas de abajo hacia arriba, como la agregación de una muestra de ingresos de proveedores donde existe divulgación, y la validación de los volúmenes implícitos utilizando rangos de precios de venta promedio para líneas de iPSC, kits de diferenciación y servicios de fabricación basados en tarifas. Algunas variables que más importan en este mercado incluyen la adopción de iPSC en programas de descubrimiento de fármacos y modelado de enfermedades, el crecimiento en las carteras de medicina regenerativa y terapia celular, el cambio hacia tipos de células derivadas estandarizadas (como cardiomiocitos y neuronas), la utilización de la fabricación por contrato para trabajos de grado GMP y la tasa de automatización en laboratorios académicos y farmacéuticos que modifica el rendimiento y la frecuencia de reordenamiento.
Para la previsión, utilizamos análisis de escenarios, ya que el mercado responde a señales de política, la velocidad de progresión de los ensayos y las expectativas de calidad y trazabilidad que pueden acelerar o retrasar las compras. Cuando la retroalimentación primaria mostró una visibilidad de volumen limitada, utilizamos supuestos conservadores basados en rangos y luego los reverificamos frente a patrones de adquisición e indicadores de actividad publicados antes de finalizar la trayectoria de previsión.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación entre los resultados del modelo, la retroalimentación de las entrevistas y señales independientes como el inicio de ensayos, las tendencias de financiación y los anuncios de capacidad, de modo que ninguna entrada individual domine la cifra final. Los valores atípicos se revisan en una pasada separada, y si una región o aplicación muestra un salto inusual, reverificamos los factores subyacentes y, cuando es necesario, recontactamos a las fuentes para confirmar si el cambio es real o está relacionado con el tiempo.
Antes de la aprobación final, se completa una segunda revisión por parte de otro analista para confirmar que los supuestos, las conversiones de divisas y la asignación de años sean coherentes en todo el modelo. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales (por ejemplo, cambios de política, ampliaciones importantes de capacidad o reajustes de precios visibles). Justo antes de la entrega, realizamos una verificación final para que los clientes reciban la visión más actual disponible en ese momento.
Tamaño del mercado de células madre pluripotentes inducidas de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para iPSC pueden variar más de lo esperado porque diferentes estudios eligen distintos criterios de corte sobre qué cuenta como ingreso de iPSC, y actualizan los precios y las tasas de cambio en calendarios diferentes. Algunos editores fijan los supuestos con anticipación, mientras que otros los revisan más cerca de la publicación, lo que cambia el valor reportado del año en curso incluso si la narrativa a largo plazo parece similar.
La dispersión suele provenir de decisiones prácticas, como si los productos celulares derivados se contabilizan por separado de las herramientas, cómo se asignan los contratos de servicio agrupados entre iPSC y servicios de laboratorio adyacentes, y si el modelo utiliza precios de venta promedio estables o de rápida variación para kits y diferenciación a medida. El momento de las divisas trimestrales y el tratamiento de las tarifas de fabricación de grado GMP también importan, y una actualización tardía de estos insumos puede modificar los totales. En ese contexto, la cadencia de validación y la fecha de corte de divisas utilizadas por Mordor Intelligence se reflejan en cómo la estimación se alinea con las señales de demanda observadas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,37 mil millones de USD (2025) | |
| Consultora Global A | 1,80 mil millones de USD (2024) | Utiliza un año base anterior y parece excluir partes de los ingresos por servicios de Asia-Pacífico, lo que puede subestimar el trabajo pagado vinculado a la diferenciación y la preparación para GMP. |
| Publicación Sectorial B | 1,93 mil millones de USD (2024) | Probablemente integra de manera desigual los ingresos de modelos celulares adyacentes y organoides en la actividad de iPSC, y se basa en una fijación de precios simplificada que no refleja plenamente la combinación de proyectos a medida y el alcance de los contratos. |
Al observar la tabla, las mayores diferencias se explican por decisiones de tiempo y de alcance, no por un desacuerdo sobre si la adopción de iPSC está en expansión. Cuando el alcance se mantiene estrictamente limitado a productos y servicios vinculados a iPSC y los precios se actualizan de acuerdo con el comportamiento de compra reciente, el tamaño de mercado resultante se vuelve más fácil de rastrear hasta entradas claras y verificaciones repetibles.


Preguntas Clave Respondidas en el Informe
¿A qué velocidad se espera que crezca el mercado de células madre pluripotentes inducidas hasta 2031?
Se proyecta que el mercado avance a una CAGR del 9,83% entre 2026 y 2031, escalando desde USD 2,59 mil millones en 2026 hasta USD 4,14 mil millones en 2031.
¿Qué región registrará el mayor crecimiento?
Se prevé que Asia-Pacífico registre una CAGR del 11,67% hasta 2031 debido a la vía regulatoria acelerada de Japón y la financiación provincial de USD 1,2 mil millones de China.
¿Qué segmento domina actualmente los ingresos?
El descubrimiento y desarrollo de fármacos representa el 39,67% de los ingresos de 2025, ya que las empresas farmacéuticas dependen de los ensayos con iPSC para reducir el riesgo de los compuestos en etapas tempranas.
¿Qué tipo de célula derivada está creciendo más rápido?
Se proyecta que las neuronas se expandan a una CAGR del 10,06% a medida que los programas de Parkinson y ELA escalan.
¿Cuál es la principal barrera de costos citada por los desarrolladores?
La producción GMP sigue siendo intensiva en capital; los medios de cultivo y las pruebas de liberación elevan los costos por lote hasta USD 150.000, lo que dificulta a los pequeños patrocinadores.
Última actualización de la página el:



