
韓国高級品市場規模とシェア
Mordor Intelligenceによる韓国高級品市場分析
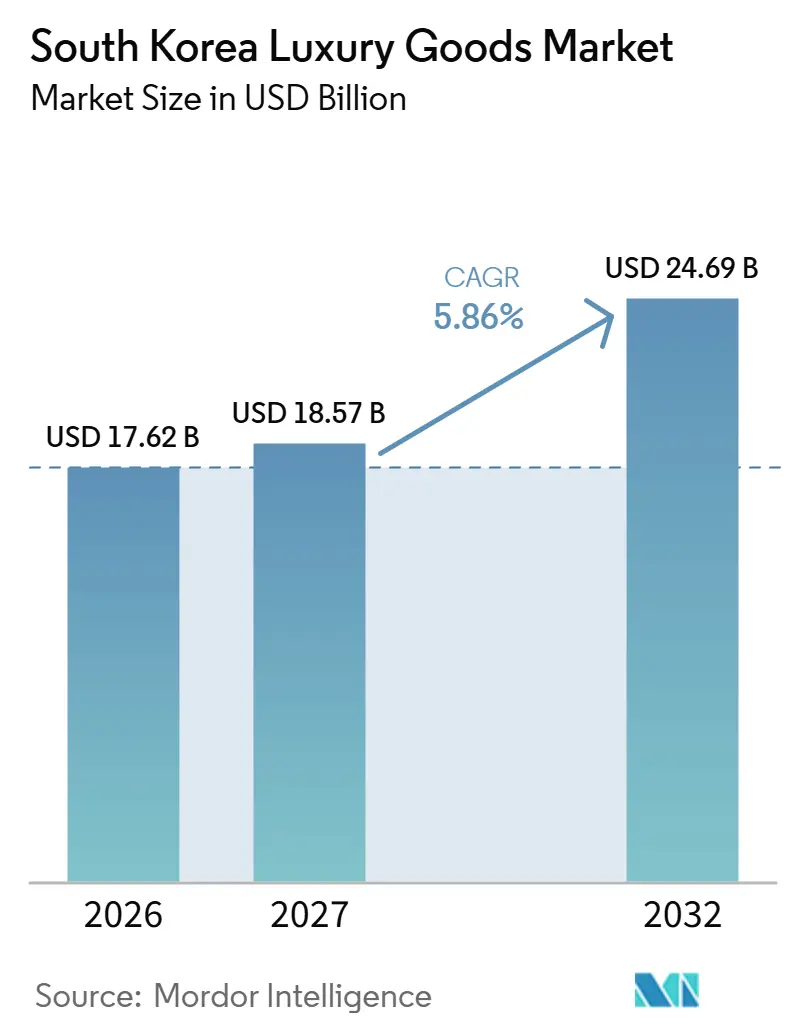
韓国高級品市場規模は2026年に170.62億 ビリオン 米ドルと評価され、2027年の185.7億 ビリオン 米ドルから2032年には246.9億 ビリオン 米ドルに達すると推定されており、予測期間(2027年〜2032年)においてCAGR 5.86%で成長する見込みです。
韓国における家計資源の増加は裁量的購買を支援する一方、価格抵抗と真正性への懸念は、購買転換において信頼性の高いプレミアムを中心的な要素にしています。小売業者は、単一ブランド店舗、協調的なオンライン配送、および最初の取引を超えて継続するサービス関係を通じて対応することができます。アパレルやアクセサリーにおいては、これらの能力が製品の差別性と、高価値購入を維持するために必要な環境・サポートとを結びつけます。ディスカウント主導の販売は価格抵抗に対応するものの、真正性リスクは解決されないままであり、購買者が製品の出所を確認できない場合、低価格帯の商品は商業的価値が低くなる可能性があります。
主要レポートのポイント
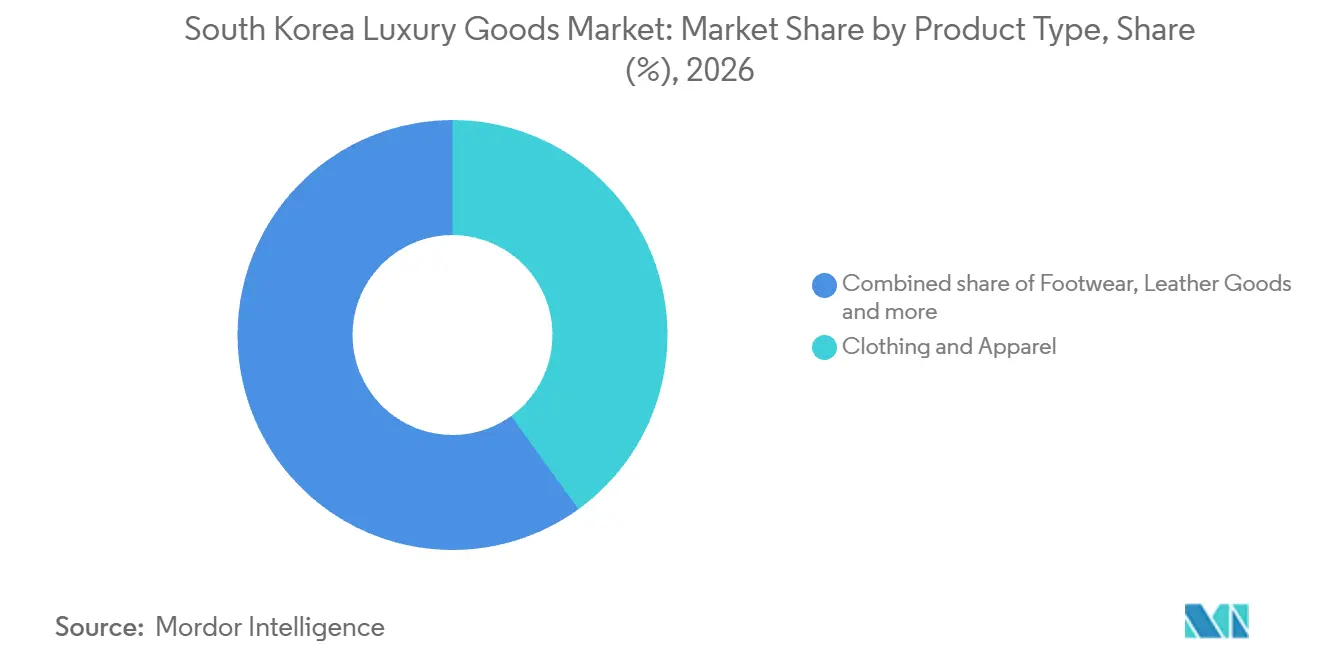
- 製品タイプ別では、衣料品・アパレルが2026年の韓国高級品市場シェアの40.03%でトップとなり、時計は2027年〜2032年においてCAGR 6.85%で最も速いペースで成長すると予測されています。
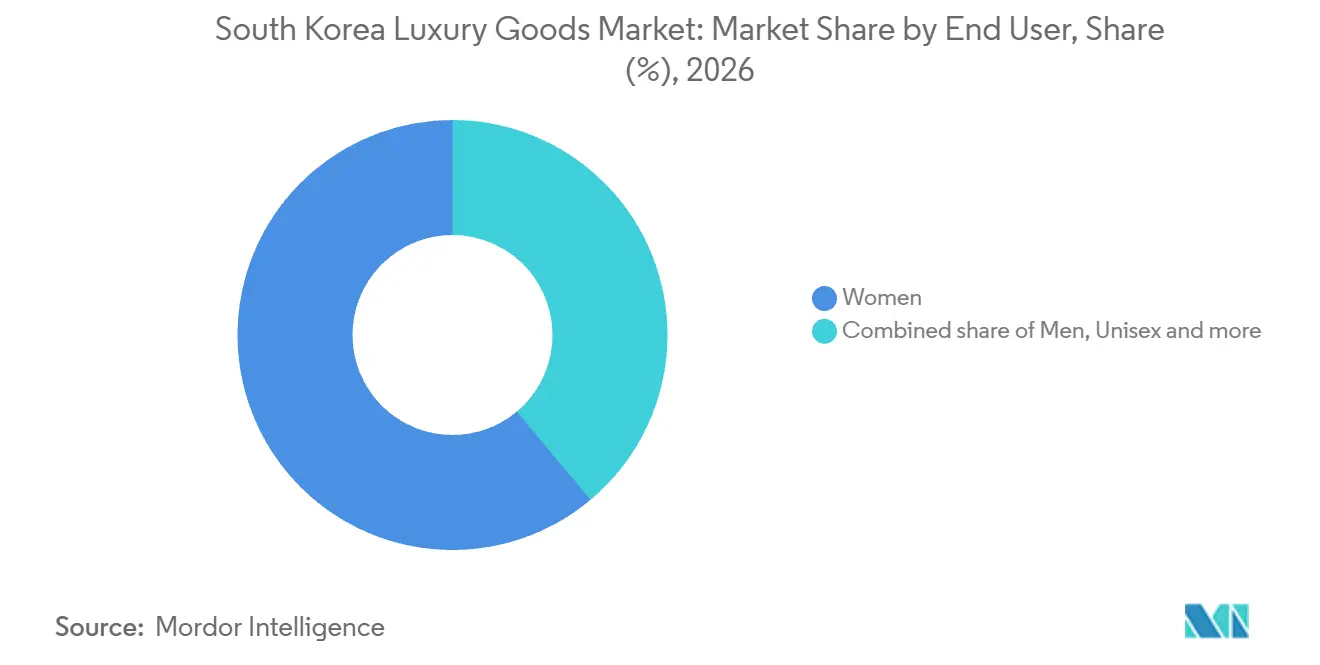
- エンドユーザー別では、女性が2026年の韓国高級品市場規模の61.1%のシェアで最大のポジションを占め、男性は2027年〜2032年においてCAGR 6.55%で最も速いペースで成長すると予測されています。
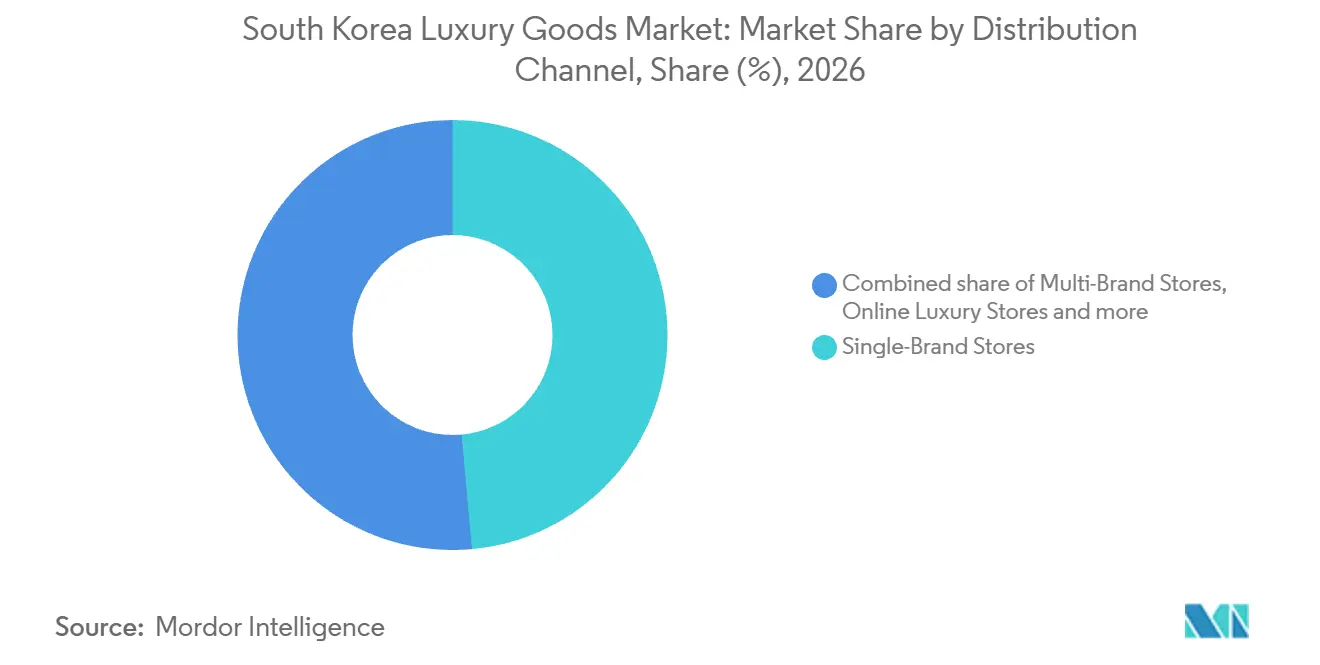
- 流通チャネル別では、単一ブランド店舗が2026年の韓国高級品売上高の48.55%でトップとなり、オンライン高級品店舗は2027年〜2032年においてCAGR 8.1%で最も速いペースで成長すると予測されています。
- 地理的には、ソウルの清潭(チョンダム)、江南(カンナム)、明洞(ミョドン)地区が2024年以降の期間においてフラッグシップ出店のリーディングポジションを占めています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 成長要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 持続可能性とエコ認証高級品への移行 | +1% | 全国 | 長期(4年以上) |
| ソーシャルメディアとセレブリティ推薦の影響 | +2.4% | 全国 | 短期(2年以内) |
| 可処分所得の増加と富の蓄積 | +3% | 全国 | 中期(2〜4年) |
| 原材料と製品デザインの革新 | +1.4% | 全国 | 中期(2〜4年) |
| リミテッドエディション商品への嗜好 | +0.8% | 全国 | 短期(2年以内) |
| K-ラグジュアリーデザイナーブランドへの需要急増 | +0.6% | ソウルの明洞(ミョンドン)ショッピング地区 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
持続可能性とエコ認証高級品への移行
明確な環境面での主張は、持続可能な高級品を選択するための定義された根拠を購買者に提供することで、需要を支援できます。Pradaは、韓国サイトにおいて2026年のSEA BEYOND 5ピースカプセル向けRe-Nylonについて、100%リサイクル素材を使用していると説明しています。この計算には、ラベルおよびミシン糸・ゴム類を含む縫製資材が除外されています。Pradaの脚注は100%という数値から何が除外されているかを明示しており、購買者は記載された素材範囲に照らしてリサイクル含有量の主張を評価することができます。この境界設定により、リサイクル含有量はプレミアム価格の商品における購買基準となり得、特定の素材属性と購買者の支払い意欲とを結びつけます。
ソーシャルメディアとセレブリティ推薦の影響
ソーシャルメディアは、高級品をブランドの広告視聴者だけでなく、若い購買者のピア(同世代)環境にも取り込むことができます。2025年に発表された研究では、高級品を購入した経験を持つ14歳から24歳の韓国の若者26人にインタビューが行われました。その結果、高級品のイメージ、インフルエンサーおよびピアによる投稿、ブランド広告、そしてソーシャルメディアイベントが、参加者の購買を刺激したことが明らかになりました。[1] Lacosteは、2025年4月14日にIVEのリーダーであるアン・ユジンを韓国でのブランドアンバサダーに任命しました。アンバサダーを選定するアパレルブランドにとって、商業的な機会は、認知度の高い顔インフルエンサーやピアの投稿と並んで若い購買者が接触できる製品コンテンツと結びつけることにあります。
可処分所得の増加と富の蓄積
家計資源の増加は、幅広い消費者センチメントが弱いシグナルを示している場合でも、高級品支出の余地を生み出すことがあります。データ・統計省によると、2026年第2四半期における韓国の平均月次家計可処分所得は名目ベースで前年同期比5.2%上昇しました。[2] 2026年4月の百貨店における海外高級ブランドの売上は前年同期比38.1%増加した一方、消費者センチメント全体は弱まりました。この組み合わせは、裁量的購買に利用可能な資源と、それを抑制する可能性のある一般的な気分との区別を支持するものです。海外高級品サプライヤーにとって、百貨店売上の増加はセンチメントの弱さにもかかわらず現地の販売コミットメントを支持し、名目家計可処分所得の上昇は追加的な消費余力を示しています。
原材料と製品デザインにおけるイノベーション
素材および製品デザインのイノベーションは、完成した高級アクセサリーが実用的な機能と際立った外観を兼ね備える場合に需要を高めることができます。Pradaは韓国において、リサイクルされた精製済み海洋プラスチックから製造されたRe-Nylon生地を使用したショルダーバッグを提供しています。この製品はコンパクトな長方形のデザインと取り外し可能なポーチを組み合わせています。素材の変更は、購買者がその貢献をバッグの構造、仕上げ、または用途において評価する場合に差別化を支援します。代替素材を選択するブランドにとっての商業的テストは、その購買者価値が改訂されたアクセサリーの開発コストを賄えるかどうかです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 偽造品の蔓延 | -1.2% | 全国 | 短期(2年以下) |
| 価格敏感な購買者からの需要低下 | -1.4% | 全国 | 短期(2年以下) |
| 厳格な規制とコンプライアンスコストの上昇 | -0.4% | 全国 | 中期(2〜4年) |
| 経済的変動とインフレーションの消費支出への影響 | -0.5% | 全国 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
偽造品の蔓延
真正性への不確実性は、低いオンライン価格を誘因から高級品購入を遅らせる理由へと変えてしまう可能性があります。韓国消費者院は2025年のオンラインプラットフォームにおける偽造品調査において、買い物客が真正性を確認することが困難な場合があると警告し、異常に低価格な商品を購入する際には注意を促しました。正規の高級バッグ販売者にとって、これはディスカウントが販売を確保するのに役立つ前に真正性確認という作業が生じることを意味します。購買者には、提供されている商品と、プレミアムを支払うことを検討しているブランドとの間に信頼できる結びつきが必要です。したがって、この制約は、低価格が購買転換を加速させることを意図している販売時点において、信頼構築の負担を追加します。
価格敏感な購買者からの需要低下
繰り返される値上げは、新たなプレミアムの支払いを拒む顧客層における高級ブランドの拡大を制限する可能性があります。2025年、韓国の報道では、繰り返される高級品の値上げに疲れた消費者が高価なプレミアムブランドのより手頃な代替品に流れている状況が報告されました。したがって、販売者は購買者がブランドの製品に関心を持ち続けている場合でも取引を失う可能性があります。商業的には、より高い価格帯は、それを受け入れる顧客からの収益増加だけでなく、失われた購買も補填しなければなりません。これにより、価格敏感な購買者を通じた成長はプレミアム自体によって制約され、そのプレミアムを吸収できる支払い意欲を持つ顧客の維持がより重要になります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
時計がより速く拡大する中でアパレルが規模をけん引衣料品・アパレルは2026年の韓国高級品市場規模の40.03%のシェアを占めました。現代百貨店(ヒョンデ)の板橋(パンギョ)店では、2026年5月1日〜27日の期間にプレミアムアパレルブランドの売上が前年同期比36.9%増加しました。アパレルサプライヤーにとって、この結果は販売場所がすでに需要を実証している場所での追加的な深耕試験を支持します。有用な店舗レベルの試験では、追加取引と各顧客の支出変化を区別します。この区別により、サプライヤーが必要とするのが追加のアパレル数量なのか、あるいは価格帯の異なるミックスなのかが判断でき、板橋の結果に具体的な商業的テストを与えます。
時計は2027年〜2032年においてCAGR 6.85%で最も速く成長するセグメントと予測されています。新世界百貨店(シンセゲ)の高級時計販売は2026年6月に前年同月比31%増加しました。[3] この時計特有の購買シグナルは、ハードラグジュアリー小売業者がより速いカテゴリー拡大をアパレル事業の規模と区別する理由を与えます。したがってカテゴリーへの投資は、アパレルの売上高を守りながらより小さなベースから時計収益を構築するという、異なる課題を持つことになります。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー別:
女性が需要の基盤を形成しながら男性が専用小売で拡大女性は2026年の韓国高級品市場シェアの61.1%を占めました。Ami ParisCEOのニコラ・サンティ=ヴァイユは、女性がブランドの韓国店舗への来店者の60%以上を占めると述べています。最大セグメントにとって、この相当規模の小売来客は、顧客基盤の広さと並んで、店舗エンゲージメントの質を商業的に重要にします。女性向け販売は、すでに来店している客層に製品ガイダンスを結びつけ、来店から購買への明確な経路を生み出すことができます。すでに来店している女性客を購買者に転換することは、追加集客のための支出よりも直接的な収益開拓につながります。
男性は2027年〜2032年においてCAGR 6.55%で最も速く成長するセグメントと予測されています。韓国でHERNOの輸入・販売を担う新世界インターナショナル(Shinsegae International)は、2026年9月にHERNOの男性向け売上が前年同月比約30%増加したと報告しました。HERNOはまた2026年10月に、新世界百貨店江南店において同国初の男性専用店舗をオープンしました。専用フォーマットにより、輸入業者は報告された売上増加を受けて、男性顧客とブランド供給を結びつける具体的な場所を得ることができます。これにより、成長機会は男性向け商品と販売の専門知識を中心に展開できる商業的経路に結びつけられます。
注記: 個別セグメントの全シェアはレポート購入時に入手可能
流通チャネル別:
ブランドフラッグシップとデジタル配送がそれぞれ異なるニーズに対応単一ブランド店舗が最大セグメントであり、2026年の韓国高級品売上高の48.55%を占めました。ヴァシュロン・コンスタンタン(Vacheron Constantin)は2025年6月20日、清潭洞(チョンダムドン)に629平方メートルのフラッグシップ「メゾン1755ソウル」をオープンしました。時計メゾンにとって、フラッグシップは製品プレゼンテーションと物理的な販売環境を、場所固有のブランド提案として一体化します。その規模は、単一ブランドのオファーがコミットされたスペースを正当化することを求めており、そのプレゼンテーションの深さが商業的に重要になります。
オンライン高級品店舗は、2027年〜2032年においてCAGR 8.1%で最も速く成長するセグメントと予測されています。ロッテ百貨店モールの高級品カテゴリーの売上は2026年1月〜5月において前年同期比80%増加しました。2025年6月、クーパン(Coupang)のR.LUXアプリはFARFETCHの高級品セレクションを韓国顧客向けに統合し、R.LUXが韓国での最終配送を担当しました。製品は世界規模でFARFETCHと直接提携するブランドまたはブティックから発送されました。これらの供給・配送の役割により、国境をまたぐ引き渡しが、より広い商品へのアクセスを機能する現地販売提案に変えるための中心的な要素となっています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地理的分析
ソウルの清潭・江南・明洞地区の高級品市場
ソウルの清潭(チョンム)、江南(カンナム)、明洞(ミョンドン)地区は、2024年以降のフラッグシップ出店における主要クラスターを形成しています。2025年上半期において、高級ブランドが清潭商業地区のテナントの約49%を占めました。2025年12月、新世界インターナショナルが輸入・現地販売するブルネロ クチネリ(Brunello Cucinelli)が、清潭の高級ストリートに5階建て・1,723平方メートルのフラッグシップをオープンしました。このような集積は、清潭への参入者に高級志向の小売環境を与えますが、同時に多くの競合メゾンの中に自社のオファーを置くことにもなります。高級な住所だけではそのテナントミックスの中で差別化をほとんどもたらさないため、清潭のフラッグシップは買い物客にブランド固有の来店理由を提供しなければなりません。
板橋(パンギョ)は高級品販売への百貨店経路を提供しており、現代百貨店(ヒョンデ)が2025年9月にゴヤール(Goyard)を追加したことがその一例です。高級ブランドにとって、確立された百貨店への参入は、その場所を中心に現地オペレーションが組まれた、小売業者の存販売環境の中に製品を配置することができます。2026年5月1日〜27日の期間において、現代の板橋店の高級品売上は前年同期比46.1%増加し、同社全店舗の32%を上回りました。したがって、現代の店舗の中から選択するブランドには、より強い現地販売実績を背景にコンセッションの優先候補として板橋を選ぶ理由があり、一方でその強い現地販売背景に照らして自社のカテゴリーを評価することも重要です。
仁川空港(インチョン空港)は、ブランドへのアクセスと免税小売業者の商業的関係が共に重要となる、旅行者向け高級品チャネルを提供しています。新世界免税店(Shinsegae Duty Free)は2025年2月、ブランドとの協力を通じて仁川空港第2ターミナルにLouis Vuittonを導入しました。この取り決めにより商品が空港の小売環境に置かれ、ブランドは旅行中の買い物客へのアクセス経路を得ました。免税店オペレーターにとって、ブランド関係はターミナルスペースに特定の高級品オファーを加え、ロケーションの商業的提案の一部となります。したがって、高級メゾンが追加の旅行者向けスペースを検討す際、小売業者との関係は空港の住所と同様に重要になり得ます。
規制の枠組みと見通し
選択された法域は、店舗およびクロスボーダーオンラインチャネルを通じて韓国の消費者にサービスを提供する高級ブランド販売者の視点から比較されています。国内法は、海外オンラインマーケットプレイスを通じて個人が個人使用のために直接購入した海外商品の安全性調査を許可しています。家庭用繊維製品は、韓国産業技術院(韓国技術標準院)が管理する品目別表示規制の限定的な例を提供しています。ソウル市の消費者権利の枠組みは苦情相談と和解勧告を加えており、地域の消費者救済に独自の商業的役割を与えています。
規制表
| 判断要因 | 韓国 | ソウル |
|---|---|---|
| 主要機関 | 韓国技術標準院および所管中央省庁 | ソウル特別市および市長 |
| 主要な手段または方向性 | 指定商品の安全性・表示規則;2026年6月3日発効の製品安全基本法改正 | 市消費者権利条例 |
| 商業的影響 | 指定商品のメーカーおよび輸入業者は、義務的な製品試験やKCマークなしに品目別基準および表示を満たす | 情相談および和解勧告;公的機関または韓国消費者院への試験・検査の依頼が可能 |
| 現在の政策魅力度 | 中程度 | 中程度 |
| 政策魅力度の将来的方向性 | 厳格化 | 変化なし |
| 情報源: Mordor Intelligence | ||
国家レベルの魅力度が「中程度」なのは、個人使用の海外直接購入への監視が製品別であり、リスト削除の勧告がリスク認定に依存するためです。「厳格化」という方向性は、2025年12月2日に公布され2026年6月3日に発効した製品安全基本法改正を反映しています。このチャネルを利用する高級品販売者にとって、リスク認定は影響を受けるリストを通じた購買者へのアクセスを脅かす可能性があります。ソウルの「中程度」および「変化なし」という評価は、苦情相談、和解勧告、および事例別の試験依頼を通じた消費者救済への条例の継続的な焦点を反映しています。
バリューチェーンの各段階
バリューチェーンは、輸入・ブランド供給、小売販売、アフターセールス修理を、サプライヤー収益の連続的な源泉として比較します。新世界インターナショナルは韓国でブルネロ クチネリの輸入・販売を担っており、同ブランドは2026年9月に新世界百貨店大邱(テグ)店に男性向け店舗をオープンしました。ロッテ百貨店などの百貨店小売業者は、現地小売販売への経路を提供します。これらの活動は製品販売から収益を獲得し、修理が実施可能な場合は有料修理業務という別の機会があります。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 輸入・ブランド供給 | 新世界インターナショナルなどの高級ブランド輸入・販売業者 | 輸入高級品の販売 | ブランド供給と現地店舗開業の同期 | 供給・開業のマイルストーンを共同で設定 |
| 小売販売 | ロッテ百貨店などの百貨店小売業者 | 小売製品売上 | 専用ブランドスペースを取引に転換 | 参加ブランドと製品ガイダンスを調整 |
| アフターセールス修理 | Pradaなどの高級ブランド修理プロバイダー | 限定修理サービス対象外のお客様負担による一般修理(可能な場合) | 各アイテムの修理可否の確認 | 一般修理を受け付ける前に状態を評価 |
| 情報源: Mordor Intelligence | ||||
2026年9月10日付で発効したPradaの規約は、一般修理と特定の対象バッグに対する限定ライフタイム修理サービスを区別しており、一般修理は可能な場合に顧客負担で実施されます。これにより、修理介入が実行可能な場合にのみサービス提供が有料業務になるため、アイテム評価が修理段階の経済性の中心となります。構造的な機会は、どの追加業務が修理収益を生み出せるかを定義しながら、最初の販売を超えてブランドの専門性を拡張することです。
競争環境
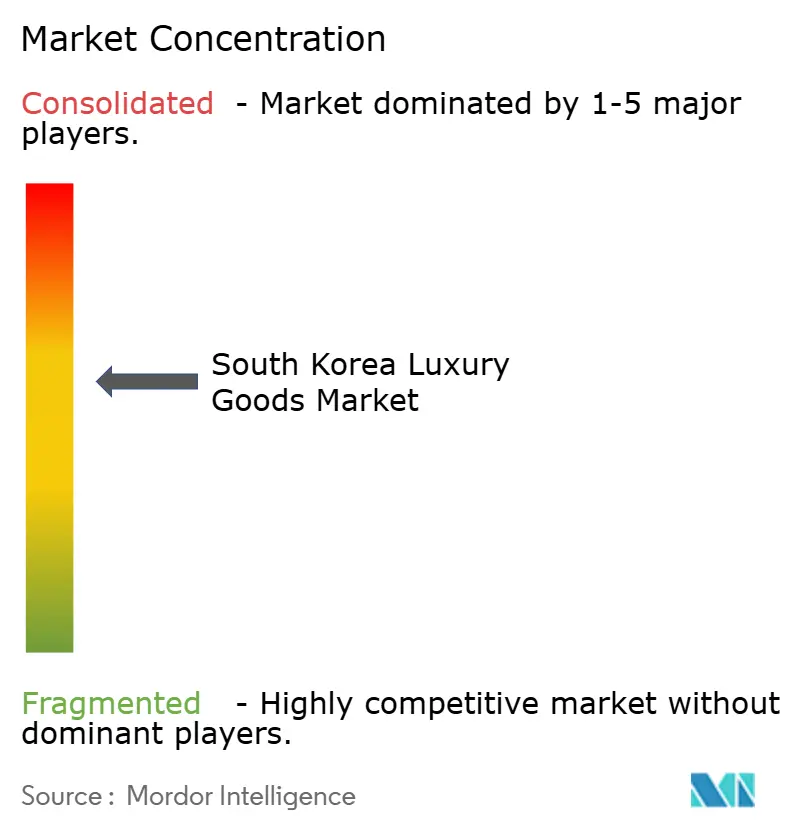
競争はブランド主導であり、確立された高級メゾンが幅広い参加者の中で際立ったコアを形成しています。主要企業にはChanel SA、Hermès International SA、Rolex SA、The Swatch Group Ltd.、およびLVMH Moët Hennessy Louis Vuitton SEが含まれます。Chanelは2025年に世界売上高として190.3億 ビリオン 米ドルを報告し、一定の為替レートおよび同一組織構造ベースで2024年比2%増加しました。2026年4月、新世界の本店は「ザ・ヘリテージ」に韓国最大のChanelブティックを設けました。そのスペースに参入を検討するチャレンジャーは、Chanelの広範な単一ブランドオファーと並んで、自社のどの品揃えが専用プレゼンテーションを正当化するかを判しなければなりません。
Chanelは2025年に日本、中国本土、中東、メキシコなど世界各地で40店舗以上のブティックをオープンし、確立された地域と新興地域の両方においてブランドと顧客の接点を追加しました。エルメス・コリア(Hermès Korea)は2025年に過去最高の売上高と前年同期比14.5%の営業利益成長を報告しており、韓国オペレーションが収益とともに利益も成長させていることを示しています。2025年12月、LVMHのLouis Vuittonは、新世界ザ・リザーブの「LV ザ・プレイス ソウル」に小売店舗、文化展示、ガストロノミーベニューを組み合わせた6フロアの目的地型施設をオープンしました。このようなソウルの目的地型施設における商業的テストは、展示や食事の来訪が製品購入に転換するかどうかであり、より広い来場者体験を店舗の収益ポテンシャルに結びつけます。
サービスモデルは、最初の製品販売後に高級ブランドを顧客と結びつける別の方法を提供します。2025年、LVMHのメゾン・リモワ(Maison RIMOWA)は、リクラフテッド(Re-Crafted)スーツケースの下取り、修復、再販プログラムを韓国に拡大しました。このオファーは、既存アイテムの状態と再販にまでブランドの商業的役割を拡張し、サービスを基盤とした競争上の接点を生み出します。そのようなプログラムを通じた競争には、修復業務へのアクセスだけでなく、修復されたスーツケースを再販するための経路も必要です。リモワブランドのもとでの下取り、修復、再販により、LVMHは最初に供給した同じメゾンを通じて韓国でのスーツケースの次の販売を競い取ることができます。
韓国高級品業界リーダー
-
Chanel SA
-
Hermès International SA
-
Rolex SA
-
The Swatch Group Ltd.
-
LVMH Moët Hennessy Louis Vuitton SE
- 注:主要企業の掲載順は順位を示すものではありません。
韓国高級品市場 このレポートでカバーされる企業
- LVMH Moët Hennessy Louis Vuitton SE
- Kering SA
- Compagnie Financière Richemont SA
- Chanel SA
- Hermès International SA
- Rolex SA
- The Swatch Group Ltd.
- Burberry Group Plc
- Capri Holdings Ltd
- Breitling SA
- Tapestry Inc.
- IICOMBINED (Gentle Monster)
- Giorgio Armani SpA
- HYEIN SEO
- Dolce & Gabbana Srl
- Audemars Piguet Holding SA
- Estée Lauder Companies Inc.
- Tod's S.p.A.
- RARE Inc. (We11Done)
- Chopard & Cie S.A.
市場参加者にとっての主要な機会
この機会は、外国人買い物客、新規カテゴリー顧客、およびジュエリー・時計購買者への高級小売業者の経路を比較します。2026年上半期において、ロッテ百貨店の外国人顧客による海外高級ブランドの売上は前年同期比130%増加しました。これにより、来訪者向け販売とより個別化された製品ガイダンスを組み合わせる機会が生まれます。提案されたプレイはそれぞれ異なる能力を必要とするため、商業的な判断はどの程度のサービスを各購買に充てるかです。
市場機会表
| 機会 | なぜ今なの | 購買者・リードセグメント | 推奨される取り組み | 主要な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| インバウンド高級品需要の転換 | ロッテの外国人顧客による海外高級品売上が2026年上半期に増加 | 百貨店を利用する外国人高級品買い物客 | 言語サポートと選定ブランドの予約を組み合わせる | 多言語対応の予約体制の整備 | ロッテ百貨店などの百貨店小売業者 |
| 参入後のリピート購買の構築 | ロッテ、新世界、現代での2026年1〜6月の高級品購買者のうち、前年に高級品を購入していない顧客が62.8%を占めた | 高級品購買に参入または復帰する顧客 | 購入アイテムに紐付いた製品教育とフォローアップサービスを提供する | 個別化された製品教育のコスト | ロッテ、新世界、現代などの百貨店小売業者 |
| ジュエリー・時計販売の深耕 | ロッテの高級ジュエリーと時計の合算売上が2026年6月に前年同月比60%増加 | 百貨店のジュエリー・時計顧客 | カテゴリー予約と明確に定義されたアフターセールスサポートを組み合わせる | 製品別のサービス専門知識の構築 | ロッテ百貨店などの百貨店小売業者 |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、新たに記録された高級品取引を継続的なサービス関係に転換することです。前年に購入実績のない顧客の相当なプールが、確立したリピート購買を前提とするのではなく、フォローアップのための具体的な顧客層を小売業者に与えます。購入アイテムに紐付いた製品教育は定義されたサービスタスクを生み出し、次の取引がその投資を長期的な顧客関係に結びつけるかどうかの有用なテストとなります。
最近の産業開発事情 韓国高級品市場
- 2026年10月:新世界インターナショナルが韓国での輸入・販売を担うHERNOが、新世界百貨店江南店に同国初の男性専用店舗をオープンしました。
- 2026年9月:新世界インターナショナルが韓国での輸入・販売を担うブルネロ クチネリが、新世界百貨店大邱店に男性向け店舗をオープンしました。
韓国高級品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
韓国高級品市場は、ブランドポジショニングと製品の希少性が購買決定の核心となるプレミアム価格帯に位置付けられた高級品に対する、韓国における年間消費者支出を測定します。エンドカスタマーへの販売は小売価格で評価され、各取引は製品タイプ、エンドユーザーグループ、および流通チャネルによって分類されます。
対象範囲の除外:マスプレミアム製品、ホテルなどの純粋な高級サービス、真正性と価格を一貫して確認できないインフォーマルなグレーマーケットの再販、および韓国国外で販売される高級品は除外されます。
セグメンテーションの概要
- 製品タイプ別
- 衣類・アパレル
- フットウェア
- レザーグッズ
- 時計
- ジュエリー
- アイウェア
- その他の製品タイプ
- エンドユーザー別
- 男性
- 女性
- ユニセックス
- 流通チャネル別
- 単一ブランド店
- マルチブランド店
- オンライン高級品店
- その他の流通チャネル
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、百貨店・プレミアムブランドの動向に関する産業通商資源部の小売シリーズ、高級品カテゴリーに関する関税庁の分類、インバウンド需要に関する韓国観光データラボの統計、および韓国高級品消費研究の韓国引用索引(韓国学術誌引用報告書)記録などの公開・公的情報源を活用します。これらの情報源は、カテゴリーの境界、チャネルトレンド、訪問者需要、韓国の高級品消費研究に記述された消費者の動機、および韓国における小売支出の運営コンテクストを把握するのに役立ちます。百貨店のカウンターが高級品と他の商品を組み合わせている場合、本モデルは顧客の完成品小売取引のみをカウントします。
企の財務開示、投資家向け資料、小売業者の開示、および信頼性の高い韓国プレス記事は、現地売上、店舗活動、チャネルの動向、価格または製品変更に関する補足的な確認情報を提供します。これらの情報源は網羅的なものではなく例示的なものであり、収集、検証、および明確化にはさらに多くの情報源が活用されます。
一次インタビューおよびサーベイ
インタビューまたはサーベイには、韓国の高級ブランドおよび輸入業者のマネージャー、百貨店・免税店のマーチャンダイジングリーダー、オンライン高級品チャネルマネージャー、および消費者研究者が含まれる場合があります。彼らのエビデンスは、カテゴリーの境界、実現した小売チャネル、価格設定、および現地の購買行動に関する二次的な調査結果をテストし、未解決のギャップは文書化されて独立した企業・小売業者・公的指標と相互確認されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 大手企業:35% | 最高経営幹部(CXO):20% | |
| 中堅企業:45% | 機能・部門リーダー:35% | |
| 小企業:20% | マネージャー:45% |
市場規模の算定と予測
本モデルは、高級品支出を小売業者・ブランドの販売シグナルと整合させ、次いでサプライヤーの積み上げ、チャネルチェック、およびサンプリングした平均販売価格と販売数量の積を通じて選択した合計を検証することで、トップダウン方式で韓国の年間小売価値を一度推計します。家計可処分所得、プレミアム百貨店売上、オンライン高級品活動、インバウンド訪問者数、およびブランドの価格変更が実用的な指標を提供し、購買力、チャネル規模、観光客支出、価格と数量の動向の分離について情報を提供します。多変量回帰はこれらの指標を過去の市場価値と関連付けることができ、一方シナリオ分析は2032年までの観光、消費者支出、価格設定の代替的な経路をテストします。製品・エンドユーザー・チャネルのシェアは報告されたカテゴリーおよび小売のエビデンスから構築され、ギャップは最も近い観測可能な韓国の販売ミックスから推計され、各分類が同じ小売取引プールを表すよう調整されます。金額予測には、観測された価格・品ミックスおよび取引活動が組み込まれます。ブランド、輸入業者、小売業者、および消費者の専門家は、各変数レベルの予測の妥当性と方向性を確認することができ、利用できないチャネルまたはカテゴリーの観測値は同等の現地指標を用いて範囲が設定され、優先的なフォローアップのためにフラグが立てられます。
データ検証と更新サイクル
アナリストは小売業者・ブランドの開示を公式の小売・観光・通関・消費者指標と突き合わせ、カバレッジ、タイミング、通貨、チャネル処理の違いを調査します。異常値や前年比変化を独立したシグナルと照合し、異常をソース定義またはデータ入力に遡り、承認前に第2のアナリストによるレビューを取得します。重要な前提条件に変更があった場合や、チャネルシグナルが予期せぬものであった場合には情報源に再確認します。シリーズは毎年更新され、主要な価格変更や旅行動向変化などの重要事象についてはサイクル間でも更新され、納品直前に再度レビューされます。
Mordor Intelligenceの韓国高級品市場規模と他の公表推計との比較
韓国高級品市場は、ブランドポジショニングと製品の希少性が購買決定の核心となるプレミアム価格帯に位置付けられた高級品に対する、韓国における年間消費者支出を測定します。家計可処分所得、プレミアム百貨店売上、オンライン高級品活動、インバウンド訪問者数、およびブランドの価格変更が実用的な指標を提供し、購買力、チャネル規模、観光客支出、価格と数量の動向の分離について情報を提供します。
主要なギャップ要因は、本研究全体にわたる一貫した取引境界、市場固有の需要インプット、および相互確認を通じて対処されます。アナリストは小売業者・ブランドの開示を公式の小売・観光・通関・消費者指標と突き合わせ、カバレッジ、タイミング、通貨、チャネル処理の違いを調査します。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論におけるギャップ |
|---|---|---|
| Mordor Intelligence | 185.7億 ビリオン 米ドル(2027年) | |
| グローバル市場調査出版社A | 57.1億 ビリオン 米ドル(2025年) | 2025年のベース時点で、この推計は本レポートの2年後の2027年値である186億 ビリオン 米ドルを69.3%下回っていす。 |
| 市場調査出版社B | 77.3億 ビリオン 米ドル(2025年) | 2025年のベース時点で、この推計は本レポートの2027年値である185.7億 ビリオン 米ドルを58.4%下回っています。この推計は衣料品、フットウェア、アクセサリーを対象とし、本レポートで計上している高級時計とジュエリーを除外しています。 |
Mordor Intelligenceは推計を本研究で定義されたカバレッジおよび需要モデルに紐付けています。アナリストは小売業者・ブランドの開示を公式の小売・観光・通関・消費者指標と突き合わせ、カバレッジ、タイミング、通貨、チャネル処理の違いを調査します。
レポートで回答される主要な質問
韓国高級品市場の規模と成長見通しはどのくらいですか?
規模は2026年に170.62億 ビリオン 米ドルであり、2027年には185.7億 ビリオン 米ドルと推定されています。2032年までに246.9億 ビリオン 米ドルに達すると予測されており、2027年〜2032年においてCAGR 5.86%で成長します。
韓国における高級品需要を支えているものは何ですか?
家計資源とソーシャルメディアへの露出が需要を支えています。2026年第2四半期の平均月次家計可処分所得は名目ベースで前年同期比5.2%上昇しました。
韓国で売上をリードする高級品セグメントはどれですか?
衣料品・アパレルが2026年に40.03%で最大のシェアを占めました。時計は2027年〜2032年においてCAGR 6.85%で最も速く成長すると予測されています。
韓国の高級品業界著名な企業はどこですか?
著名な企業にはChanel SA、Hermès International SA、Rolex SA、The Swatch Group Ltd.、およびLVMH Moët Hennessy Louis Vuitton SEが含まれます。
韓国における高級品購買を制約する課題は何ですか?
価格への疲弊により、2025年には一部の韓国の消費者が手頃な代替品に移行しました。オンラインにおける真正性への懸念も、高級バッグ販売者に真正性確認という作業を生じさせています。
韓国国内で高級品小売はどこに集中していますか?
ソウルの清潭(チョンダム)、江南(カンナム)、明洞(ミョンドン)地区が2024年以降のフラッグシップ出店でトップとなっています。板橋(パンギョ)は百貨店経由のブランドアクセスを提供し、仁川空港は免税チャネルを提供しています。