
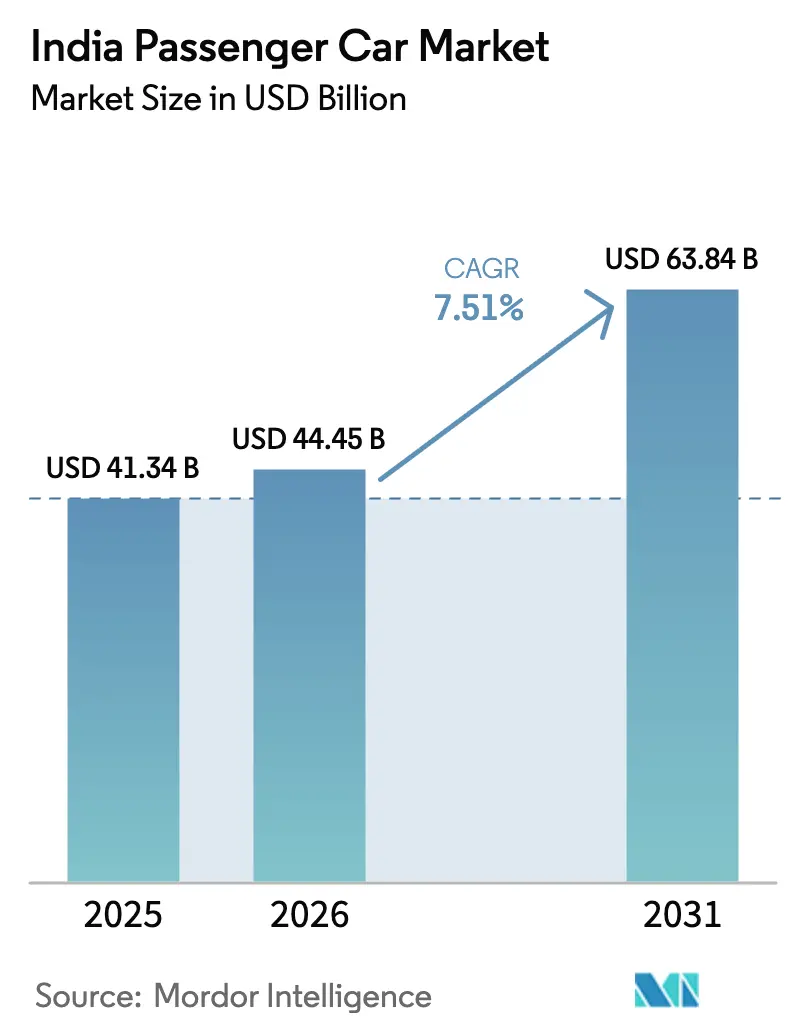
Mordor Intelligenceによるインド乗用車市場分析
インド乗用車市場の規模は、2026年の44.45 ビリオン 米ドルから2027年には47.79 ビリオン 米ドルに増加し、2032年までに69.67 ビリオン 米ドルに達する予測されており、2027年~2032年にかけて7.83%のCAGRで成長します。
インドでは、コンパクトSUVと燃費効率に優れたCNG車が実用的な選択肢を広げており、購入者はスペース、走行コスト、そしてファイナンシングを総合的に検討しています。デジタルによる情報収集は、製品の特徴の明確さと迅速なディーラー対応を製品の一部とし、都市部の配送フリートは稼働率と標準化されたサービスを重視しています。OEMは、ローカライズされたプラットフォーム、ソフトウェアアップデート、そして充電・給油パートナーシップによって対応でき、関心から利用までの経路を短縮できます。競争上の圧力は不均一であり、ディーラーの在庫過多が生産判断を遅らせる可能性があり、エントリー価格帯での値引き競争が新コンテンツに必要なマージンを吸収する可能性があります。商業的な結果として、成長はアクセスしやすいフォーマットと信頼できるインフラおよび規律あるチャネル運営を組み合わせることにかかっている市場となっています。
主要レポートのポイント
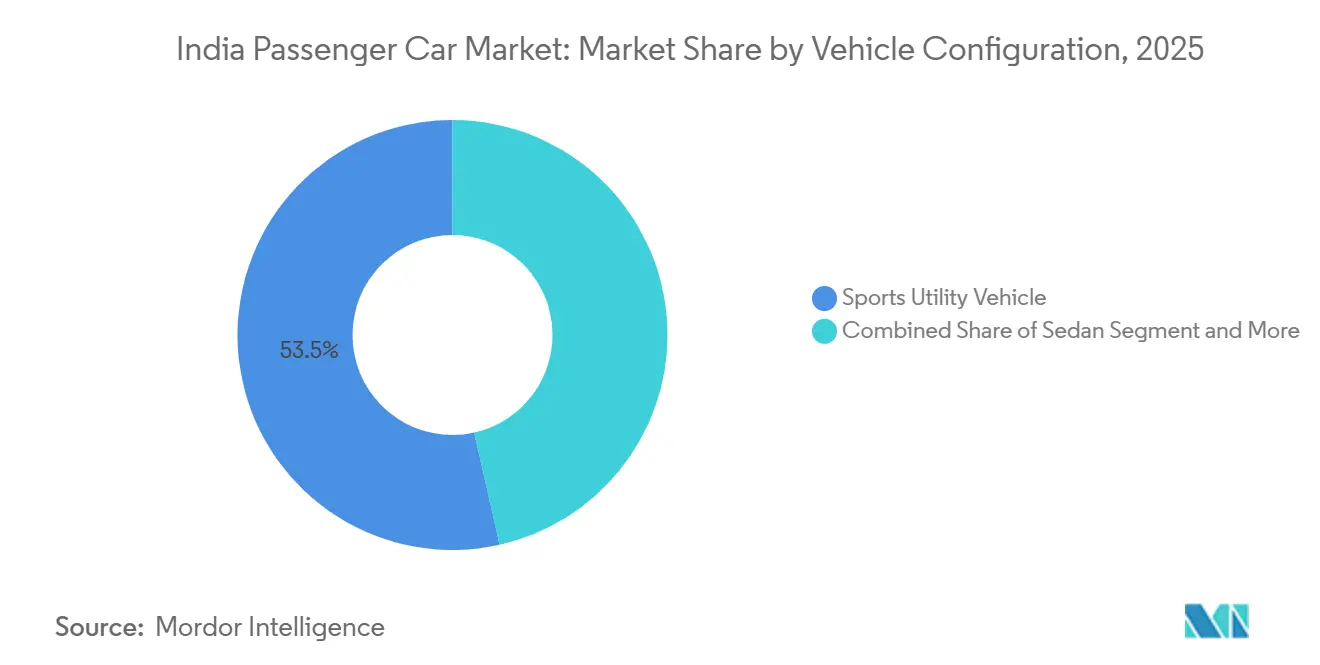
- 車両構成はスポーツユーティリティビークルが中心で、2026年のインド乗用車市場規模において53.54%のシェアを占め、スポーツユーティリティビークルは2027年~2032年にかけて7.98%のCAGRで最も速く成長しています。
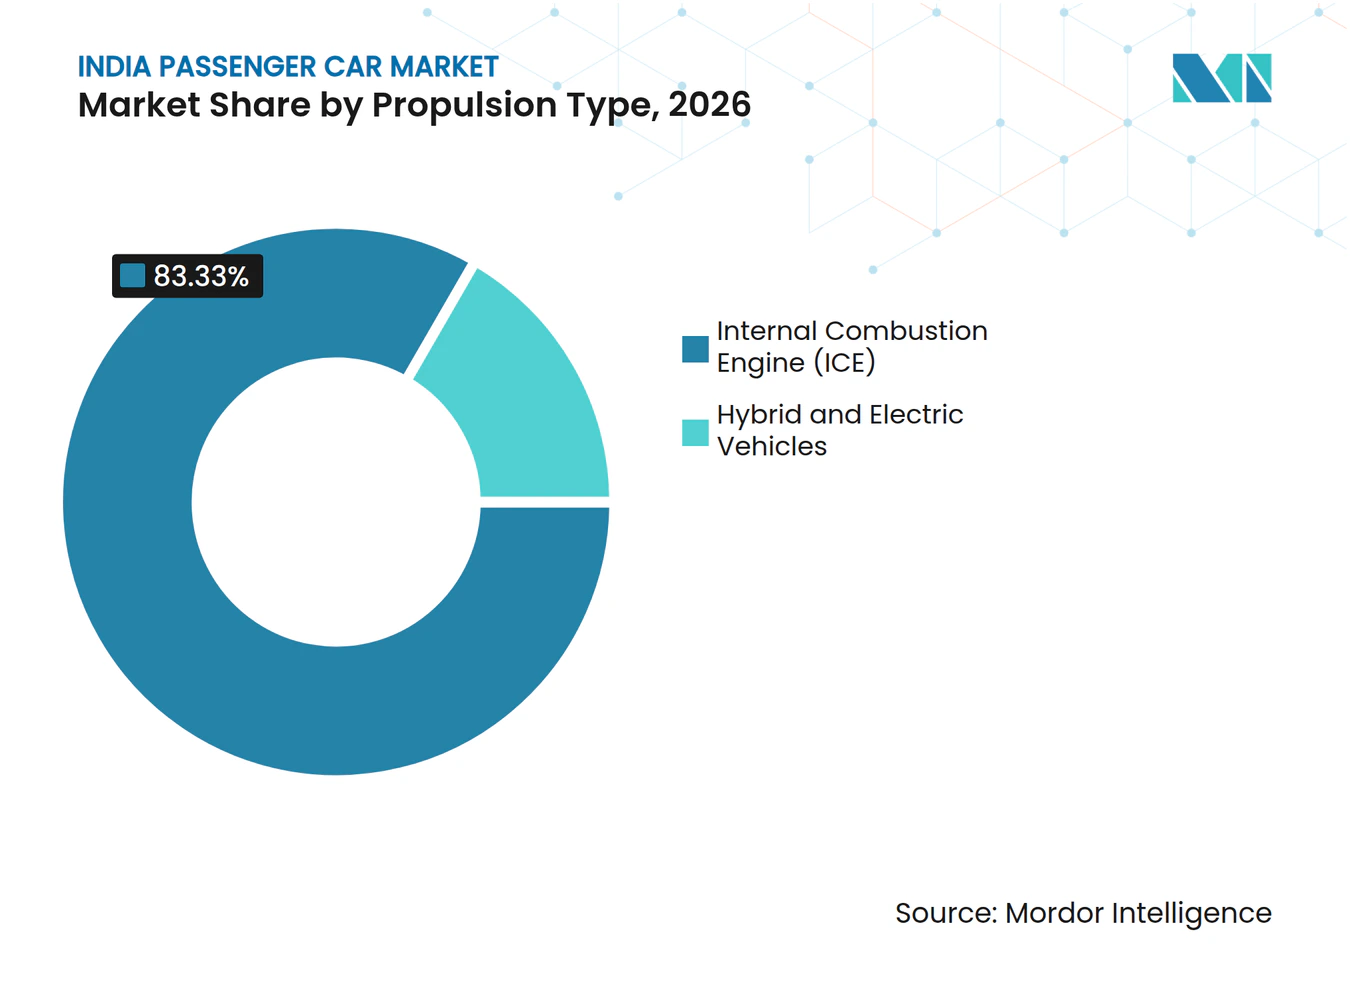
- 推進タイプは内燃機関(ICE)が主導しており、2026年のインド乗用車市場シェアで83.33%を占、ハイブリッド・電気自動車は2027年~2032年にかけて7.96%のCAGRで最も速く成長しています。
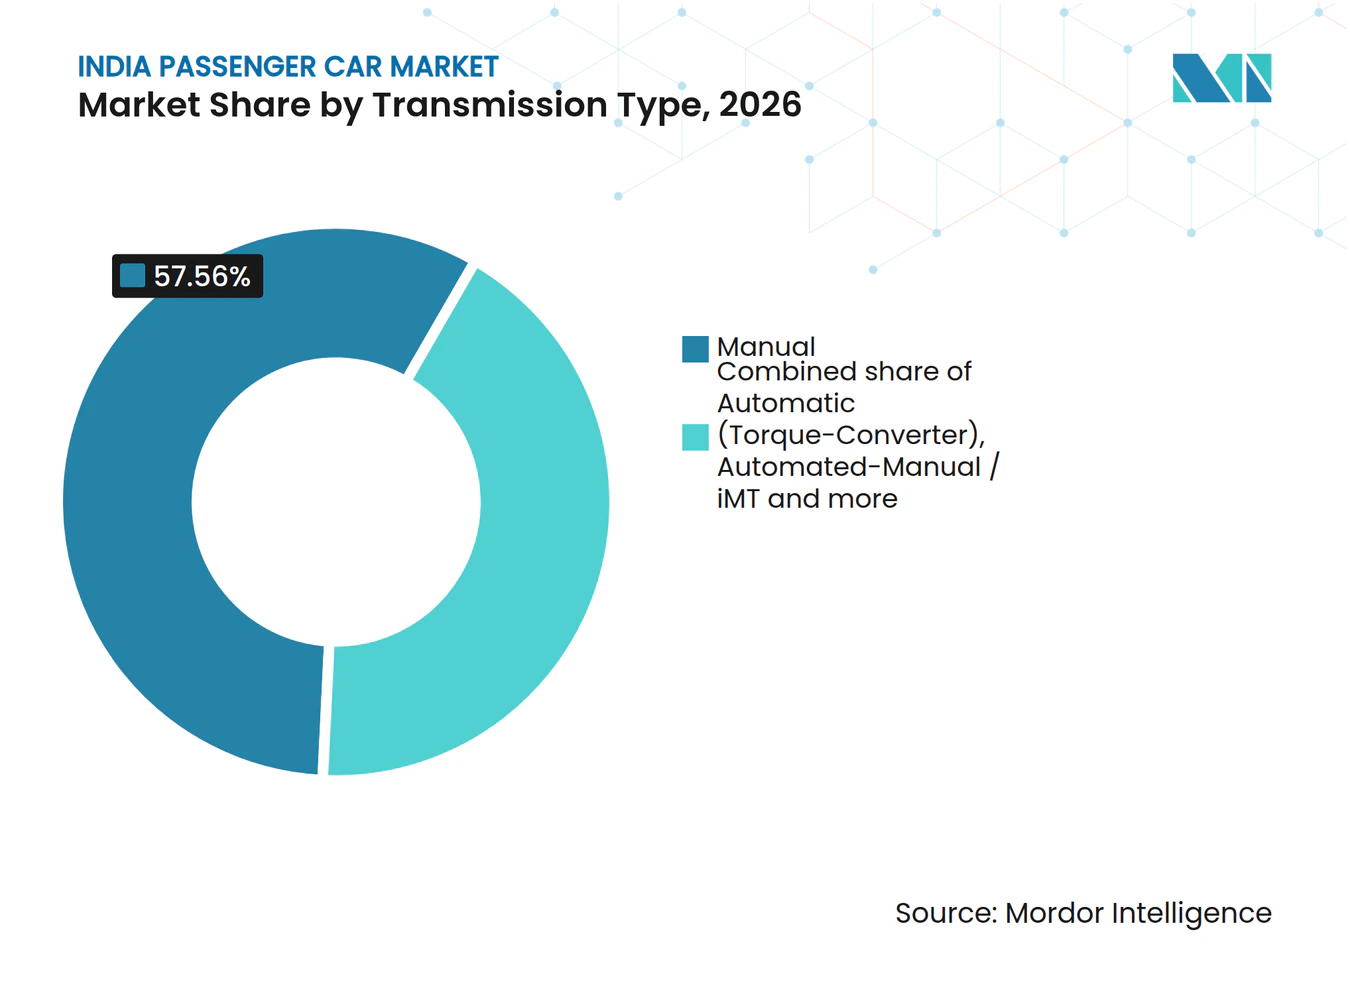
- トランスミッション需要はマニュアルが中心で、2026年のインド乗用車市場規模において57.56%のシェアを占め、オートマチック(トルクコンバーター)は2027年~2032年にかけて8%のCAGRで最も速く成長しています。
- 価格帯では、INR 5~10ラークが2026年のインド乗用車市場シェアで45.43%を占め、INR 10~20ラークは2027年~2032年にかけて8.02%のCAGRで最も速く成長しています。
- 所有モデルは個人が主導しており、2026年のインド乗用車市場規模において87.14%のシェアを占め、フリート(ライドヘイリング、サブスクリプション、リース)は2027年~2032年にかけて8.02%のCAGRで最も速く成長しています。
- 地理的には、生産拠点が集中する北部および西部のコリドー、拡大する南部のEVクラスター、そして新興の東インド普及基盤にまたがっています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 全長4メートル未満のブラケットからのコンパクトSUV供給の急増 | +2.5% | 全国乗用車市場 | 中期(2~4年) |
| CNG インフラ整備による走行コスト均衡期間の短縮 | +2% | 全国CNG コリドー | 中期(2~4年) |
| デジタルファーストの上昇志向を持つ若年層購買者 | +1.7% | インドの都市部および郊外市場 | 短期(2年以内) |
| 電子商取引に後押しされた都市部ギグフリート需要 | +1.5% | インドの第1階層都市および第2階層都市 | 中期(2~4年) |
| インドをグローバル小型車輸出拠点として活用するOEM | +1.1% | インドの輸出志向型組立ハブ | 長期(4年以上) |
| 社内ソフトウェア定義型車両スタックによるモデルサイクル時間の短縮 | +0.9% | インドのエンジニアリングおよび組立センター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
全長4メートル未満のブラケットからのコンパクトSUV供給の急増
インドのコンパクトSUVサブセグメントは、2025年度に138万台のホールセール販売を記録し、前年比10%増となりました。そのうち全長4メートル未満のモデルがSUV販売の約半数を占めました。このブラケットはさらに勢いを増し、インドの全長4メートル未満SUVセグメントは2026年7月に116,552台を販売し、2025年7月比で34.67%の前年比増を達成しました。新たな車名が選択肢を拡大、シュコダのキラクとキアのサイロスが2025年初頭に登場し、5月までにそれぞれ20,518台と23,597台を販売しました。デリーやムンバイなどの都市の購入者にとって、コンパクトSUVの選択肢の増加は、高い着座位置と過密な街路や駐車スペースの制約に適したサイズを組み合わせています。この組み合わせはショールームのトラフィックをコンパクトSUVへとシフトさせ、ディーラーがハッチバックからのアップグレード客を取り込むためのより多くの価格ポイントを提供します。サプライヤーはより広いモデルラインナップを支援する必要があるため、商業的なメリットはこれらの新しいバリアントにわたる信頼性の高い供給体制にかかっています。
CNGインフラの整備拡充による走行コスト均衡期間の短縮
インドは2026年8月時点で9,158か所のCNGステーションを有しており、乗用車購入者が利用できる給油ネットワークを拡大しています。認可された都市ガス事業者も、2024年度~2025年度にインド全土で1,206か所の新しいCNGステーションを稼働させました。このネットワークの拡大は、CNG車両フリートが2023年3月の586万台から2025年3月の820万台に増加したことと同時期であ、2024年度~2025年度に約25%の前年比成長を達成しました。デリーNCRやグジャラートのドライバーにとって、より密なカバレッジにより給油に必要な時間とルートの迂回が減少し、工場装備のCNG車の運用上のケースが改善されます。アクセス上の摩擦が低下することで、フリートオペレーターや日常の通勤者がより短い所有期間で燃料節約を比較できるようになります。したがってOEMは、CNGハッチバックやコンパクトセダンを実用的なコスト管理の選択肢として位置づけることができますが、確立されたコリドー外ではステーションの利用可能性が依然として普及を左右します。
デジタルファーストの上昇志向を持つ若年層購買者
より若い上昇志向の購入者は、デジタルによる情報収集から車両検討を始めることが増えており、画像、レビュー、ファイナンスツール、および機能比較がショートリストを形成します。この行動は、見落とされた質問が見込み客を別のブランドに移行させる可能性があるため、明確なオンライン仕様と迅速な対応の価値を高めます。コネクテッドインフォテインメント、スマートフォン連携、安全ディスプレイは、価格や燃費とともに目に見える購入の手がかりとなっています。デジタルリードをテストドライブに結びつけるディーラーは、ガイド付きながら低圧力のプロセスを望む初回購入者の摩擦を低減できます。OEMはショールーム訪問前に上位トリムやアクセサリーを提示するルートを得られます。商業的な効果は、製品コンテンツがチャネル全体で一貫している場合に転換率が高まる一方で、デジタル対応が弱いと若い需要がより機動力のある競合に奪われます。
電子商取引に後押しされた都市部ギグフリート需要
電子商取引の配送密度は、繰り返し行われる都市部の配送を完結させながらダウンタイムを予測可能な範囲に抑えられるコンパクトカーへの実用的な需要を生み出します。フリート購入者は、積載アクセス、旋回半径、燃料または充電コスト、サービスの到達範囲を個人オーナーよりも重視します。この運用プロファイルは、混雑した地域に入り次の配送に迅速に戻ることができる耐久性の高いハッチバックやコンパクトユーティリティビークルを優先します。リースおよびサブスクリプション構造は、標化されたトリムの展開を容易にしながら、管理されたフリート全体で交換の判断を分散させることができます。OEMおよびレンタル事業者は、メンテナンス、テレマティクス、および稼働率サポートを車両とパッケージングすることでこの需要を取り込めます。機会は配送ルートが十分に密な場所に集中しているため、農村部の販売チャネルは同じフリートの経済性を前提とすることはできません。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%目安) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ディーラー在庫過多によるOEM生産への圧力 | -0.9% | 全国ディーラーネットワーク | 短期(2年以内) |
| エントリーハッチバックにおける価格競争の激化によるマージン圧迫 | -0.7% | インドのエントリーハッチバック小売市場 | 中期(2~4年) |
| ボディコントロールおよびADAS ECUにおける長尾的チップ不足 | -0.2% | インドの車両電子機器サプライチェーン | 中期(2~4年) |
| 第1階層都市外での急速充電器稼働率の不安定さ | -0.1% | インドの第1階層都市以外の都市 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ディーラー在庫過多によるOEM生産への圧力
乗用車ディーラーの在庫は2026年9月に43日から45日に達し、FADAの21日間ベンチマークの2倍以上となっています。この不均衡は早い段階から見られ、2025年上半期のホールセール出荷は前年比0.5%増にとどまった一方、小売成長は2.5%に達したため、OEMは工場生産量を抑制しました。高在庫はディーラーの資金を未販売車に縛りつけ、特に動きの遅いトリムにおいて生産計画が地元需要を誤読するリスクを高めます。Honda Cars India Ltdは2025年7月、ホールセール出荷よりも小売納車を優先することで生産量を市場需要に合わせていると述べました。この対応は追加的なチャネルへの積み増しを制限できますが、すでにディーラーロットにある車両を解消するものではありません。在庫がベンチマークに近い水準に戻るまで、OEMは在庫保有コストの圧力と新規ローンチの生産加速に向けた柔軟性の低下に直面しています。
エントリーハッチバックにおける価格競争の激化によるマージン圧迫
エントリーハッチバックは価格感度の高い世帯向けに競争しているため、わずかな希望小売価格の変動が接近したモデルで需要を振り向けることがあります。競合が販促を強化した際、ディーラーは月々の支払い可能額を守るために値引き、ファイナンスサポート、またはアクセサリーバンドルを活用することがあります。こうした譲歩は、安全性のアップグレード、コネクテッド機能、ローカルマーケティングへの投資に充てられるマージンを減少させます。OEMはバリアントを簡素化し所有コストを強調することで価値を守れますが、そのアプローチは装備を一つひとつ比較する購入者の選択肢を制限します。自動車メーカーがオプションコンテンツを延期したり低いコンポーネントコストを求めたりする場合、サプライヤーも圧力を感じます。したがってこの抑制要因は、ユニット需要が底堅い場合でも最低価格帯での収益成長を制約します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両構成別:
SUV主導のユーティリティミックススポーツユーティリティビークルは2026年のインド乗用車市場規模において53.54%のシェアを占め、2027年~2032年にかけて7.98%のCAGRで最も速く成長しているセグメントです。Hyundai Motor India LimitedのクレタはCY2025にインドで201,122台を販売し、国内で最も売れたSUVとしてランクインしました。[1] Tata Motors Passenger Vehicles LimitedのネクソンはCY2025に200,559台を販売し、SUVの中で第2位にランクインしました。この規模はSUVプログラムに購買力、広いショールーム露出、そしてコネクテッドまたは電動化バリアントへの余地を与えます。家族や都市部の専門職にとって、高い着座位置は日常的なユーティリティの提案に転換されます。
ハッチバックは引き続き実用的なエントリーフォーマットであり、マルチ・スズキのワゴンRのスウィベルシートパイロットは、高齢者や障害を持つ方々の利用を広げるアクセシビリティ機能の可能性を示しています。マルチパーパスビークルの需要は、2026年4月までのトヨタのイノーバ ハイクロス20万台超の販売によってえられており、快適性と信頼性の提案を強化しています。セダン購入者は依然として独自の価値観と初回購入者としての役割を保っており、マルチ・スズキのジリはCY2025に214,488台超を販売しました。これらのフォーマットはそれぞれ異なるスペース、アクセス、走行ニーズに対応しているため、SUVの規模が他のセグメントの的を絞った機会を排除するわけではありません。



推進タイプ別:
電動化モメンタムを伴うICEベース内燃機関(ICE)は2026年のインド乗用車市場シェアで83.33%を占めていました。FADAの2026年9月の小売ミックスには依然としてペトロールまたはエタノール、ディーゼル、およびCNGまたはLPGパワートレインが組み合わされており、内燃機関車両の広い既設基盤を示しています。CY2025のミックスも同様に、燃料タイプ全体にわたる実質的なICE基盤を維持していました。この既設基盤は、修理ネットワークと燃料小売がすでにこれらのパワートレインを中に組織されているため、サービスネットワークとサプライヤーの親しみやすさを支えます。この継続性は、コスト意識の高い世帯や商業オペレーターの切り替えリスクを低下させます。
ハイブリッド・電気自動車は最も速く成長するセグメントと予測されており、2027年~2032年にかけて7.96%のCAGRが見込まれています。Toyota Kirloskar Motor Pvt. Ltd.は2026年5月までにインドで30万台のハイブリッド車の累積販売を報告しており、セルフチャージング技術への顧客の有意な取り込みを示しています。Tata Motors Passenger Vehicles LimitedはFY2026第1四半期に16,231台のEVホールセール販売を報告し、四半期ごとの販売量が落ち込んだ場合でも新規ローンチが関心を維持できることを示しています。その結果としてのミックスは段階的な電動化を優先し、依然として主流のICEサービスエコシステムの隣でハイブリッドとEVが拡大しています。電気系と内燃機関系の両アーキテクチャに対応できるサプライヤーは、OEMプログラムの移行を円滑にすることができます。

トランスミッションタイプ別:
マニュアル多数、オートマチック加速マニュアルは2026年のインド乗用車市場規模において57.56%のシェアを占めていました。シュコダ・オート・インディアは2025年のインドの全長4メートル未満SUV市場においてマニュアル車が約65%から70%を占めると述べており、マニュアル需要を高販売量のコンパクトフォーマットと結びつけています。マニュアルシステムは、主要な大都市圏以外の購入者にとってコストと修理の親しみやすさを維持しています。その規模はエントリーおよびユーティリティモデルの中心に留まり続けています。ディーラーはテクニシャンと部品チャネルがすでに熟知しているため、幅広く在庫を保有することができます。これは購入者が高度な電子機器より購入価格を優先する場合に重要です。
オートマチック(トルクコンバーター)は最も速く成長するセグメントと予測されており、2027年~2032年にかけて8%のCAGRが見込まれています。オートマチックは2026年1月と2月のシュコダ・オート・インディア販売の60%超を超え、2025年の約55%から上昇しました。キラクの購入者の多くは同モデルの発売初年度にオートマチックバリアントを選択しており、プレミアム車両を超えた採用を示しています。オートマチックマニュアル・iMTは、低い複雑さで利便性を求める購入者へのブリッジとして残り、ヒュンダイのヴェルナ1.5リッタータービンGDi DCTのようなデュアルクラッチ・CVTの適用はプレミアムセダン顧客をターゲットにしています。したがってサプライヤーは、単一の代替経路ではなく、拡大する技術ミックスに直面しています。
価格帯別:
プレミアム上振れを伴うミッドマーケット中心INR 5~10ラークは2026年のインド乗用車市場規模において45.43%のシェアを占めていました。SBIリサーチもINR 5ラークからINR 10ラークの価格帯の車が2025年9月から10月にかけて最大の価格帯であると特定しており、大衆市場の中心となる重力を裏付けています。この価格帯は月々の支払い可能額と安全・利便機能のバランスを取っています。ボリュームと装備のバランスを取る製造業者にとって主要な激戦区であり続けています。ファイナンス条件、下取りオファー、および機能への期待が、特に世帯が隣接するモデルをまたいで月次支払いを比較する際のこの価格帯内での動きに影響します。
INR 10~20ラークは最も速く成長するセグメントと予測されており、2027年~2032年にかけて8.02%のCAGRが見込まれています。このセグメントは、高級モデルのプレミアム価格全体を負担することなく、より豊かな機能SUVボディスタイルを吸収できます。INR 5ラーク以下はファイナンス感度が高い制約されたエントリー価格帯です。INR 20ラーク超はプレミアムSUVにおける控えめな販売量でより高いマージンをもたらし、INR 30ラーク超の大型高級車はFY2026年4月から10月にかけて3.5%のホールセール成長を記録しました。この広がりは、ブランドが装備、デザイン、パワートレインの差別化を通じて購入者を上位に誘導する余地を残しています。
所有モデル別:
個人ベース、フリート拡大個人は2026年のインド乗用車市場規模において87.14%のシェアを占めていました。個人オーナーは通常、日常の使いやすさ、ファイナンスの予測可能性、幅広いサービスアクセスを優先します。これらの基準は確立されたディーラーカバレッジと親しみあるパワートレインを持つモデルを優先します。この大きな基盤は、代替所有フォーマットが発展しても OEMにボリュームの安定性を与えますが、快適なキャビンと手間のかからないサービス予約が個人需要を守ります。したがって製品計画は、都市部および小都市の購入者全体でサービスへ信頼感や再販期待を損なうことなく、デジタルおよび電動化機能を追加しながら幅広い使いやすさを維持する必要があります。
フリート(ライドヘイリング、サブスクリプション、リース)は最も速く成長するセグメントと予測されており、2027年~2032年にかけて8.02%のCAGRが見込まれています。フリートオペレーターは車両全体のトリム、メンテナンス、および交換タイミングを標準化できます。ライドヘイリングユーザーは稼働率と運用コストを重視し、サブスクリプションおよびリース顧客は柔軟なアクセスを重視します。したがってフリートの成長は、テレマティクス、サービス対応、および残価管理を車両とともにバンドルするサプライヤーに報います。標準化された調達はより安全で効率的な構成を加速できますが、経済性は依然として稼働率、ファイナンス条件、ルート密度、および運用都市全体での信頼できるサポートにかかっています。
地域分析
マルチ・スズキの2026年7月の拠点は、ハリヤーナ州の北部工場とグジャラート州のハンサルプール工場(100万台規模)を結んでおり、北部および部のコリドーが主要な乗用車生産拠点となっています。デリーNCRは購入・廃車インセンティブ、税制優遇、そして2025年3月時点で3,100か所の充電ステーションと893か所のバッテリー交換ステーションを含む充電インフラを組み合わせています。グジャラートも輸出志向型生産に対応しており、ハンサルプールはFY2025-26の海外出荷の約47%を占め、2026年7月に第4工場の生産開始により年産100万台能力に達しました。[2] マハラシュトラ州は、2025年2月に発表されたプネーのチャカンにあるマヒンドラの専用EV製造・バッテリー組立施設を通じて電動化ノードを加えています。これらのコリドーは総じて、製造、輸出、都市部インセンティブ、および新興のEVサプイ能力を結びつけています。
南部の各州は確立された生産基盤と拡大する充電・バッテリー能力を組み合わせており、サプライヤーにコンポーネントおよびサービスのローカライズに向けた明確な拠点を提供しています。キアのアーンドラプラデーシュ州アナンタプル工場は年産約30万台の能力を持ち、15万台超の輸出を含む63万台超を出荷しています。重工業省は2026年5月にカルナータカ州における1,243か所のEVチャージャーの提案を承認し、ベンガルール市の充電拠点としての役割を強化しました。タミル・ナードゥ州は2026年6月にHyundai Motor India Limitedの主力EV拠点に指定され、バッテリーサブ組立工場と39か所のDC充電ステーションで支えられています。これらの発展により、南部の購入者には製造と連携したサービスネットワークとより可視性の高い電動化インフラが提供され、工場、ディーラー、充電オペレーター間の調整が短縮されています。
東インドは実績のある普及・インフラ基盤を持っており、オリッサ州は2025年初頭までに21.9万台超のEV登録を報告し、西ベンガル州の州EVプログラムは2025年5月時点で16か所の稼働中の充電サイトを記録しています。生産拠点が集中する北部、西部、南部のコリドーとの対比は、東部での異なる商業上の課題を指し示しています。地域のオペレーターは、より広いモデルの選択肢が持続的な普及に転換される前に、信頼できる充電、ファイナンス、サービスへのアクセスが必要です。OEMはコリドーパートナーシップとローカライズされたアフターセールスサポートを活用して、東部の需要を全国プラットフォームと結びつけることができます。このアプローチは、散在する登録を繰り返し可能な小売・フリート活動に転換するのに役立ちます。
規制の枠組みと展望
この比較は、乗用車生産と販売を評価するOEMにとって重要な選定された管轄区域を対象としています。インドは国レベルの輸入、ローカライズ、安全性の枠組みを提供し、マハラシュトラ州とタミル・ナードゥ州は州レベルのインセンティブと税制上の取り扱いを加えています。表は行政上の施策と商業上の判断を分離し、参加者の視点を一貫して保っています。
規制に関する表
| 思決定要因 | インド | マハラシュトラ州 | タミル・ナードゥ州 |
|---|---|---|---|
| 主管機関 | 重工業省および道路交通・高速道路省 | マハラシュトラ州政府および運輸局 | タミル・ナードゥ州政府(運輸I局)および運輸委員会 |
| 主要な施策または方向性 | SPMEPCIローカライズおよび輸入スキーム;任意のバーラト NCAP格付け | EV需要インセンティブ、自動車税免除、高速道路充電の枠組み | バッテリー駆動車両に対する2027年12月末まで100%の自動車税免除 |
| 商業的効果 | 資本および国内付加価値の義務によりエントリーコストが上昇し、適格EV輸入は15%の関税にアクセス可能で、安全格付けが評価業務を追加する | インセンティブと税制優遇によりEV所有コストが低下し、充電規定がコリドー展開を支援する | 税制優遇は記載された免除期間中にEVの購買経済性を改善する |
| 現在の政策魅力度 | 中 | 高 | 中 |
| 政策魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||
インドについては、国レベルの枠組みが適格EV投資へのルートを提供していますが、相当な資本、ローカライズ、およびコンプライアンス業務が必要であり、重工業省は2025年10月時点でSPMEPCIの申請がなかったと報告しています。マハラシュトラ州は、2025年から2030年の政策が需要インセンティブ、税免除、計画された充電間隔を組み合わせていることから高にランク付けされていますが、一部の充電器については技術的実現可能性が条件となっています。タミル・ナードゥ州は、税免除が商業的に有用ながらも2027年12月末までの期間限定であるため中にランク付けされており、OEMの計画は免除後のケースを考慮する必要があります。
バリューチェーンの段階
この比較はインド乗用車チェーンをコンポーネント生産からアフターセールスサポートまで追います。サプライヤーの収益と購入者の便益を分離し、各ボトルネックを実用的なレジリエンス対応に結びつけています。検証済みの例は、ローカライズ、物流調整、および継続的なサービス収益がいかに価値獲得を形成するかを示しています。
バリューチェーン分析の表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| コンポーネント製造 | ボッシュ・モビリティ、マザーソン・スミ・ワイヤリング・インディア、タタ・オートコンプなどの自動車システムサプライヤー | コンポーネント販売、システム統合、エンジニアリングサポート | 輸入電子機器および配線入力がプログラムをリードタイムとローカライズリスクにさらす | サプライ計画のデジタル化、重要部品のローカライズ、代替ソースの認定 |
| 車両組立 | Maruti Suzuki India Limited、Mahindra & Mahindra Limited、Tata Motors Passenger Vehicles Limitedなどの乗用車OEM | 車両販売、工場統合、組込みソフトウェア価値 | 能力の不均衡により注文残が生じたり、ディーラーが不均一な在庫を抱える中で生産が制約されることがある | 小売シグナルとの工場稼働負荷のバランス調整およびパワートレイン全体でのプラットフォームのモジュール化 |
| インバウンドおよび生産物流 | マヒンドラ・ロジスティクス、TVSサプライチェーンソリューションズ、デルヒベリーなどの自動車物流プロバイダー | 倉庫保管、シーケンシング、ライン供給、輸送契約 | ルートの混乱が燃料とコンテナコストを引き上げ、納時間を延長することがある | マルチルート計画、ベンダー管理在庫、地域ステージングを活用してライン供給を保護する |
| 小売・流通 | ランドマーク・カーズ、ポピュラー・ビークルズ・アンド・サービシズなどのマルチブランドおよびOEMディーラーグループ | 車両マージン、ファイナンス紹介、アクセサリー、ディーラーサービス受注 | 高在庫日数が運転資本を拘束し、モデル配分を困難にする | 出荷を小売スループットに連動させ、デジタルリードを拡大し、ショールームフォーマットを柔軟化する |
| アフターセールスおよびリサイクルサポート | ボッシュ・モビリティ・アフターマーケット、ランドマーク・カーズ、ポピュラー・ビークルズ・アンド・サービシズなどのアフターマーケットネットワークおよびサービスオペレーター | 部品、診断、保証、修理、継続的なメンテナンス契約 | EVとソフトウェアの複雑さが分散したワークショップ全体でのトレーニングと診断要件を高める | 認定カバレッジを拡大し、診断データを共有し、混合パワートレイン対応のテクニシャン能力を構築する |
| 情報源: Mordor Intelligence | ||||
チェーンは部品、統合、物流、車両販売、継続的なサービスを通じて段階的に価値を獲得します。ローカライズはコンポーネントおよび物流段階でのリスクを低減し、小売の規律は下流の運転資本を保護します。アフターセールスネットワークは、ソフトウェアおよび電動化車両が診断、アップデート、訓練されたテクニシャンの価値を高めるにつれて、より戦略的になっています。
競争環境
市場集中度
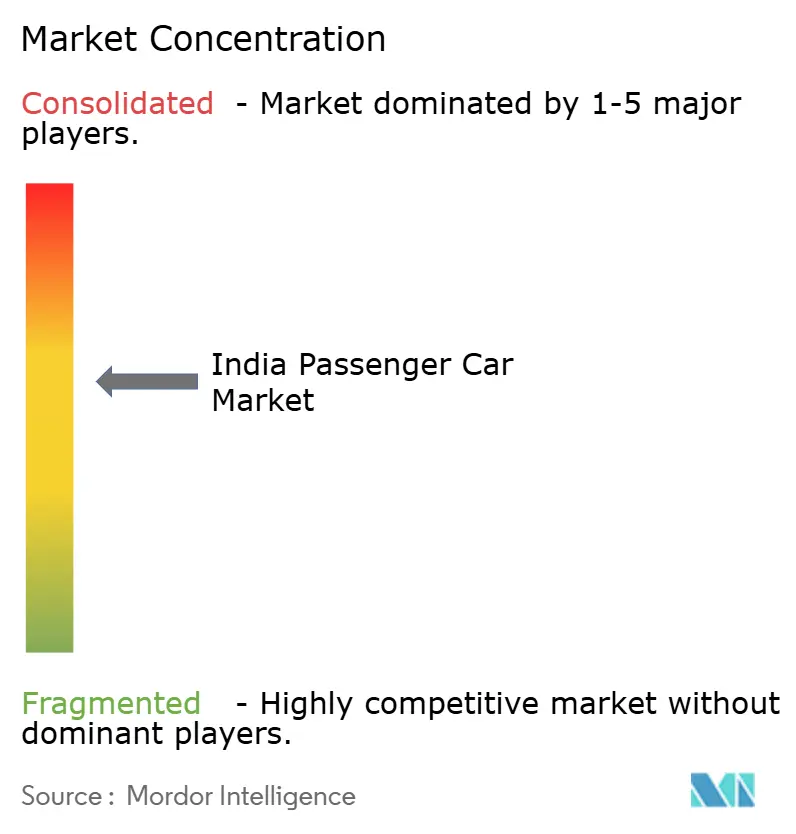
Hyundai Motor India Limited、Kia Corporation、Mahindra & Mahindra Limited、Maruti Suzuki India Limited、Tata Motors Passenger Vehicles Limitedがそのランク順でアクティブなリーダーセットを形成しています。Hyundai Motor India Limitedはチェンナイとプネーに製造施設を持ち、Kia Corporationは年産30万台の能力を持つインド工場を運営しています。Kia Corporationは2025年の販売量を14.9%増の28万台に引き上げ、Mahindra & Mahindra LimitedのSUV販売はFY2025-26に19.7%増の660,276台に成長しました。この構造は高販売量の既存企業と集中したSUVおよびEVの提案を組み合わせており、マルチ・スズキの輸出とタタ・モーターズの電気自動車専門化が製造、流通、サービスおける参入障壁を高めています。
戦略は次第に能力と技術・モデル刷新を組み合わせており、Hyundai Motor Groupは製造拡張を含む2032年まで155億米ドルのインド投資を発表しました。[3] Kia Corporationはアップグレードされた機能とサイロスおよびキャレンズPEのローンチを活用して2025年のシェアを6.1%に引き上げました。Tata Motors Passenger Vehicles LimitedはFY2025に55.4%のEV市場シェアを報告し、ICEモデルと価格同等でカーブとカーブ.evを発売しました。Mahindra & Mahindra LimitedのSUV規模と電動SUVのポジションはプレミアムユーティリティビークルを支え、マルチ・スズキのFY2025-26における447,000台の輸出は国内需要を超えて製造基盤を拡大しています。
競争の方向性は、車両をアクセス可能な状態に保ちながらローカライされた能力に資金を提供する能力によって形成されます。Hyundai Motor India Limitedの計画投資は規模を深化させることができますが、確立された工場とサプライヤーエコシステムは実行速度を目立つ資本と同様に重要にしています。Tata Motors Passenger Vehicles Limitedは2025年7月までにパンチSUVを60万台超生産し、FY2025のサブコンパクトSUVシェア38%を報告し、コンパクトユーティリティの規模の重要性を強化しています。Kia CorporationとMahindra & Mahindra Limitedはコンパクトなるにはを通じてコンパクトSUVと機能豊富なトリムで挑戦でき、Tata Motors Passenger Vehicles LimitedのEVポジションは充電、ソフトウェア、バッテリー経済性への圧力を高めています。排気ガス、安全性、ローカライズに関する規制コンプライアンスは、エンジニアリングと調達を早期に統合する企業を報い、稼働率と手頃な電動化のギャップを解決する挑戦者に余地を残します。
インド乗用車産業リーダー
-
Hyundai Motor India Limited
-
Kia Corporation
-
Mahindra & Mahindra Limited
-
Maruti Suzuki India Limited
-
Tata Motors Passenger Vehicles Limited
- 注:主要企業の掲載順は順位を示すものではありません。
インド乗用車市場 このレポートでカバーされる企業
- Maruti Suzuki India Limited
- Hyundai Motor India Limited
- Tata Motors Passenger Vehicles Limited
- Mahindra & Mahindra Limited
- Kia Corporation
- Toyota Kirloskar Motor Pvt. Ltd.
- Honda Cars India Ltd.
- JSW MG Motor India Pvt. Ltd.
- Renault India Pvt. Ltd.
- Nissan Motor India Pvt. Ltd.
- Volkswagen AG
- BYD India Pvt. Ltd.
- Audi AG
- BMW India Pvt. Ltd.
最近の産業開発事情 インド乗用車市場
- 2026年10月:Hyundai Motor India Limitedは現在の年間設置能力17万台でプネーのタレガオン製造施設を開設しました。
- 2026年9月:Mahindra & Mahindra Limitedは3ドアのターの現代的後継車として再構想された、ペトロールとディーゼルパワートレインを備えたタール OGライフスタイルSUVをインドで発売しました。
- 2026年6月:Toyota Kirloskar Motor Pvt. Ltd.は刷新されたエクステリアとインテリアスタイリングおよびマニュアルトランスミッションと組み合わせた2.4リッタディーゼルエンジンを搭載した新型イノーバ クリスタMPVをインドで発売しました。
調査範囲および方法論
車両構成別
| ハッチバック |
| 多目的車(MPV) |
| セダン |
| スポーツ多目的車(SUV) |
推進タイプ別
| ハイブリッド・電気自動車 | バッテリー電気自動車 |
| ハイブリッド電気自動車 | |
| プラグインハイブリッド電気自動車 | |
| 燃料電池電気自動車 | |
| 内燃機関(ICE) | CNG |
| ディーゼル | |
| ガソリン | |
| LPG |
トランスミッションタイプ別
| マニュアル |
| オートマチック(トルクコンバーター式) |
| 自動化マニュアル・iMT |
| デュアルクラッチ・CVT |
価格帯別
| 50万ルピー以下 |
| 500万~1,000万ルピー |
| 1,000万~2,000万ルピー |
| 2,000万ルピー超 |
所有形態別
| 個人 |
| フリート(ライドヘイリング、サブスクリプション、リース) |
| 車両構成別 | ハッチバック | |
| 多目的車(MPV) | ||
| セダン | ||
| スポーツ多目的車(SUV) | ||
| 推進タイプ別 | ハイブリッド・電気自動車 | バッテリー電気自動車 |
| ハイブリッド電気自動車 | ||
| プラグインハイブリッド電気自動車 | ||
| 燃料電池電気自動車 | ||
| 内燃機関(ICE) | CNG | |
| ディーゼル | ||
| ガソリン | ||
| LPG | ||
| トランスミッションタイプ別 | マニュアル | |
| オートマチック(トルクコンバーター式) | ||
| 自動化マニュアル・iMT | ||
| デュアルクラッチ・CVT | ||
| 価格帯別 | 50万ルピー以下 | |
| 500万~1,000万ルピー | ||
| 1,000万~2,000万ルピー | ||
| 2,000万ルピー超 | ||
| 所有形態別 | 個人 | |
| フリート(ライドヘイリング、サブスクリプション、リース) | ||
市場の定義
- 車両タイプ - このカテゴリーには乗用車が含まれます。
- 車両ボディタイプ - ハッチバック、セダン、スポーツ多目的車(SUV)、多目的車(MPV)などの様々なボディタイプが含まれます。
- 燃料カテゴリー - このカテゴリーには、ガソリン、ディーゼル、LPG(液化石油ガス)、CNG(圧縮天然ガス)、HEV(ハイブリッド電気自動車)、PHEV(プラグインハイブリッド電気自動車)、BEV(バッテリー電気自動車)、FCEV(燃料電池電気自動車)などの様々な燃料タイプが含まれます。
| キーワード | 定義#テイギ# |
|---|---|
| 電気自動車(EV) | 推進に1つ以上の電気モーターを使用する車両。乗用車、バス、トラックを含みます。この用語には、完全電気自動車またはバッテリー電気自動車およびプラグインハイブリッド電気自動車が含まれます。 |
| BEV | BEVは推進のためにバッテリーとモーターに完全に依存しています。車両内のバッテリーはコンセントまたは公共充電ステーションに接続して充電する必要があります。BEVはICEを持たないため、排気ガスを排出しません。従来の燃料エンジンと比較して、運転コストが低く、エンジン騒音が少ないという特徴があります。ただし、同等のガソリンモデルと比較して航続距離が短く、価格が高いという課題があります。 |
| PEV | プラグイン電気自動車は外部から充電可能な電気自動車であり、一般的に完全電気自動車およびプラグインハイブリッドを含みます。 |
| プラグインハイブリッドEV | ICEまたは電気モーターのいずれかで駆動できる車両。通常のハイブリッドEVとは異なり、外部から充電することができます。 |
| 内燃機関 | 燃焼室と呼ばれる密閉空間で燃料の燃焼が行われるエンジン。通常、ガソリン・ペトロールまたはディーゼルで動作します。 |
| ハイブリッドEV | バッテリーに蓄えられたエネルギーを使用する1つ以上の電気モーターと組み合わせたICEによって駆動される車両。これらは車両が減速または停止する際に、ICEからの電力と回生ブレーキによって継続的に充電されます。HEVのバッテリーはプラグイン機器を使用して充電することはできません。 |
| 商用車 | 商用車は人または物品の輸送を目的として設計された動力付き道路車両です。このカテゴリーには小型商用車(LCV)および中・大型車両(M&HCV)が含まれます。 |
| 乗用車 | 乗用車は電気モーターまたはエンジン駆動の4輪以上を持つ車両です。これらの車両は旅客輸送に使用され、運転席に加えて最大8席を備えています。 |
| 小型商用車 | 重量が6,000ポンド未満(クラス1)および6,001~10,000ポンドの範囲(クラス2)の商用車がこのカテゴリーに含まれます。 |
| 中・大型トラック | 重量が10,001~14,000ポンド(クラス3)、14,001~16,000ポンド(クラス4)、16,001~19,500ポンド(クラス5)、19,501~26,000ポンド(クラス6)、26,001~33,000ポンド(クラス7)、33,001ポンド超(クラス8)の商用車がこのカテゴリーに含まれます。 |
| バス | 通常、長距離にわたって乗客を運ぶために設計された大型車両を指す輸送手段。路線バス、スクールバス、シャトルバス、トロリーバスが含まれます。 |
| ディーゼル | 主燃料としてディーゼルを使用する車両が含まれます。ディーゼルエンジン車は、ほとんどのガソリン車が使用する火花点火システムではなく、圧縮点火噴射システムを採用しています。このような車両では、燃料が燃焼室に噴射され、ガスが大きく圧縮された際に達する高温によって点火されます。 |
| ガソリン | 主燃料としてガソリン・ペトロールを使用する車両が含まれます。ガソリン車は通常、火花点火式内燃機関を使用します。このような車両では、燃料が吸気マニホールドまたは燃焼室に噴射され、空気と混合され、点火プラグの火花によって空気・燃料混合気が点火されます。 |
| LPG | 主燃料としてLPGを使用する車両が含まれます。専用LPG車およびバイフューエルLPG車の両方が調査範囲に含まれます。 |
| CNG | 主燃料としてCNGを使用する車両が含まれます。これらは火花点火式内燃機関を持つガソリン動力車両と同様に動作する車両です。 |
| HEV | 推進の主要エネルギー源としてバッテリーと内燃機関(ICE)を使用するすべての電気自動車がこのカテゴリーに含まれます。HEVは一般的にディーゼル電気パワートレインを使用し、ハイブリッドディーゼル電気自動車とも呼ばれます。HEVは車両が減速または停止する際に、車両の運動量(運動エネルギー)をバッテリーを充電する電力に変換します。HEVのバッテリーはプラグイン機器を使用して充電することはできません。 |
| PHEV | PHEVはバッテリーとICEの両方によって駆動されます。バッテリーはICEを使用した回生ブレーキまたは外部充電源への接続のいずれかによって充電することができます。PHEVはBEVよりも航続距離が長いですが、比較的環境負荷が高くなります。 |
| ハッチバック | 後端にハッチ式ドアを備えたコンパクトサイズの乗用車です。 |
| セダン | 通常、2ドアまたは4ドアの乗用車で、後端に荷物用の独立したスペースが設けられています。 |
| SUV | SUVとして広く知られるこれらの車両は四輪駆動を備え、通常は最低地上高が高くなっています。オフロード車としても使用できます。 |
| MPV | 多目的車(ミニバンとも呼ばれる)は、より多くの乗客を運ぶために設計されています。5~7人を乗せることができ、荷物スペースも備えています。通常、平均的なファミリーセダンよりも背が高く、より広いヘッドルームとアクセスのしやすさを提供し、通常は前輪駆動です。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するため、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 過去年および予測年の市場規模推定値は、収益および数量で提供されます。市場収益は、販売数量にそれぞれの平均販売価格(ASP)を乗じることで算出されます。ASPの推定にあたっては、平均インフレ率、市場需要の変化、製造コスト、技術進歩、消費者嗜好の変化などの要因が考慮されています。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の総合的な全体像を生成するために、様々なレベルおよび職能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム。




