
インドヘアケア製品市場規模・シェア
Mordor Intelligenceによるインドヘアケア製品市場分析
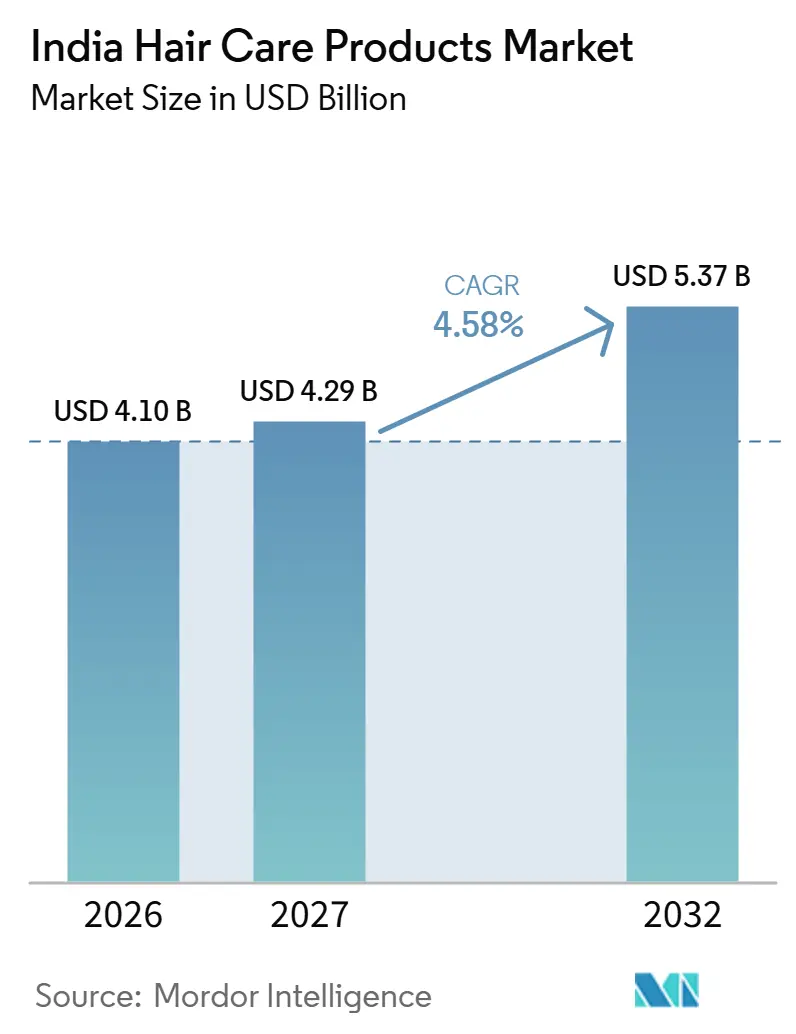
インドヘアケア製品市場規模は、2026年の4.1 ビリオン 米ドルから2027年には4.29 ビリオン 米ドルへと拡大し、2032年には5.37 ビリオン 米ドルに達する見込みで、2027年~2032年にかけてCAGR 4.58%で成長します。
インドでは、グルーミング主導のスタイリングおよび悩み別シャンプー・オイル・セラムが、完成品ヘアケア製品を選ぶ理由をさらに増やしています。ハーバルポジショニングは、馴染みのあるフォーマットの中で成分に基づく選択理由を加えます。こうした力は、スタイリングジェルや頭皮専用シャンプー・セラムを明確な用途と結びつけるサプライヤーに有利に働き、一般的なヘアケアの訴求を差別化しにくくします。その用途は店頭やモバイルの製品説明で明確に伝わる必要があり、製品ポジショニングが選択まで一貫して機能することが求められます。手頃な価格と真正性は、その関心がどれだけ本物のブランド購買につながるかを制限する可能性があります。
主要レポートのポイント
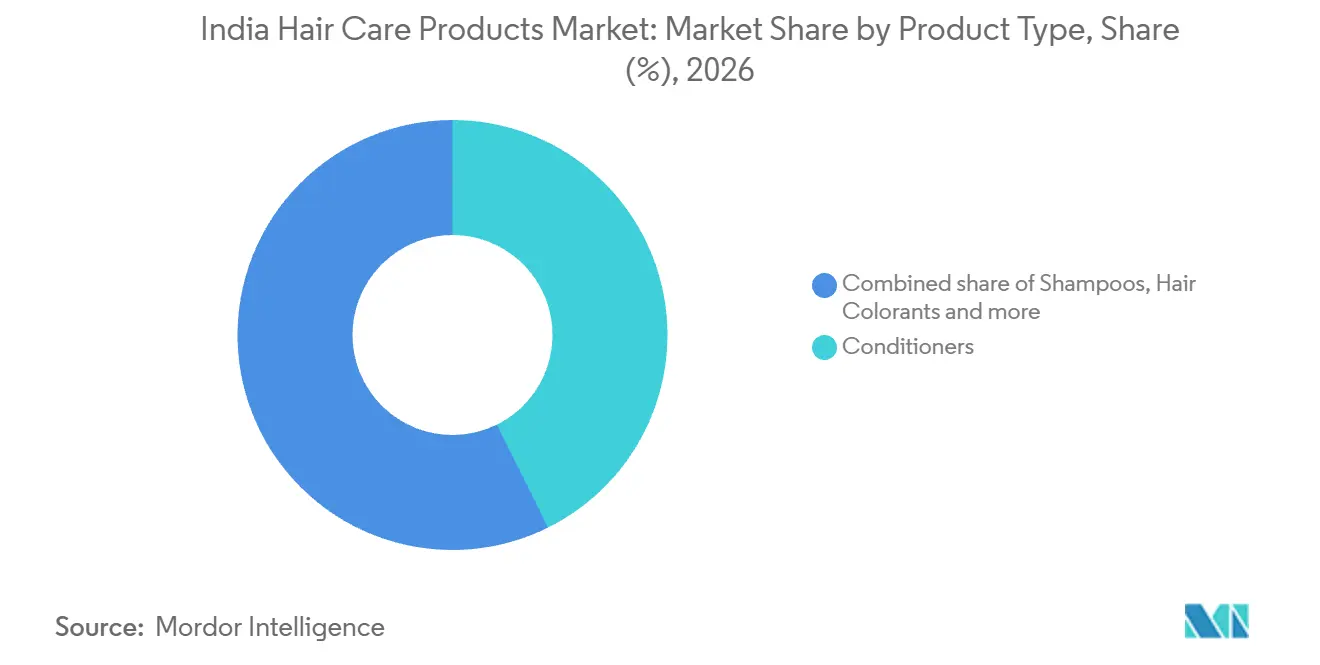
- 製品タイプ別では、コンディショナーが2026年のインドヘアケア製品市場シェアの42.67%を占め、ヘアスタイリング製品が2027年~2032年にかけてCAGR 5.05%で最も高い予測成長率を示しています。
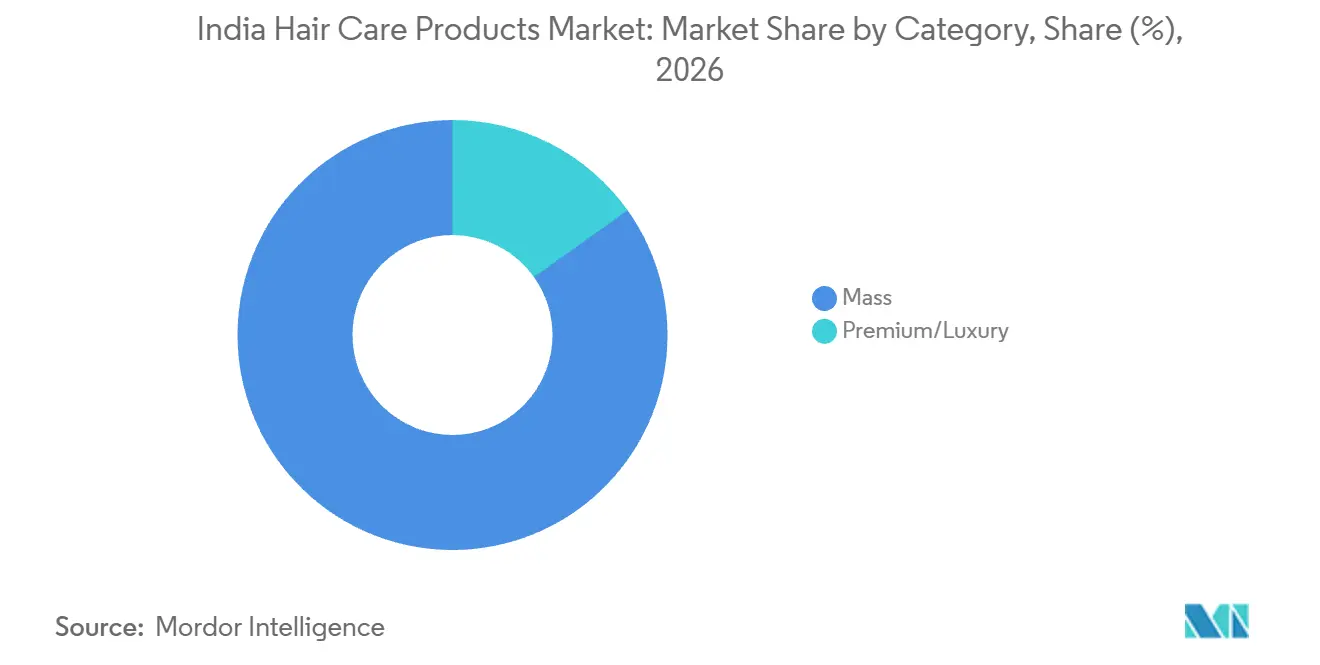
- 価格カテゴリー別では、マス製品が2026年のインドヘアケア製品市場規模の84.85%を占め、プレミアム/ラグジュアリー製品が2027年~2032年にかけてCAGR 5.45%で最も高い成長率を示す見込みです。
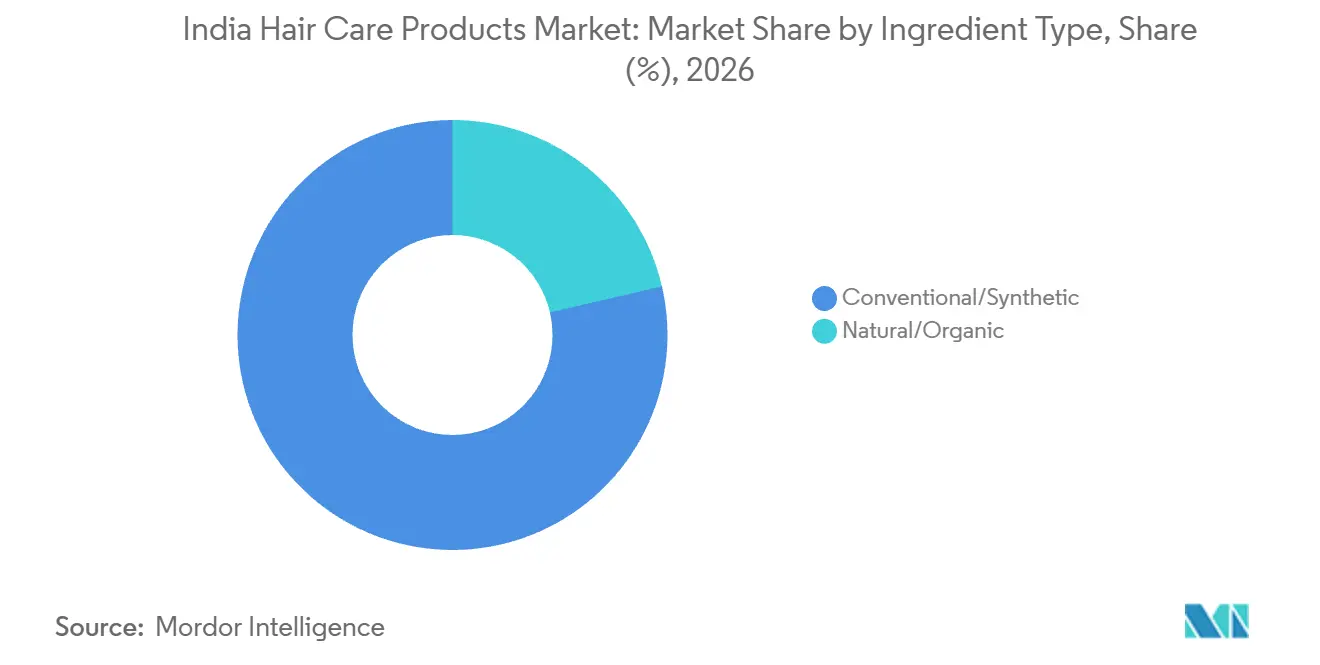
- 成分構成はCAGR 5.8%で最も高い成長率を示す見込です。
- コンビニエンス・伝統的食料品店を通じた流通が2026年の市場シェアの38.73%を占めてトップとなり、オンライン小売店が2027年~2032年にかけてCAGR 6.15%で最も高い成長率を示す見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 男性のグルーミング意識の高まり | +1.5% | 全国 | 中期(2~4年) |
| 天然・アーユルヴェーダ処方へのシフト | +1.4% | 全国 | 長期(4年以上) |
| ヘアフォール・ターゲットソリューションへの需要拡大 | +1.3% | 全国 | 中期(2~4年) |
| 頭皮ケアへの関心の高まり | +1% | 全国 | 中期(2~4年) |
| 成分透明性規制の推進 | +0.4% | 全国 | 短期(2年以内) |
| ソーシャルメディアとインフルエンサーの影響力の拡大 | +0.5% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
男性のグルーミング意識の高まり
男性のグルーミングへの関心は、外見が製品の目的の一部となることで、ヘアケア製品の追加購買を生み出す可能性があります。2026年3月、インドブランドエクイティ財団は、インド人男性の間でグルーミングが自己表現・自信・職業的アイデンティティの一部として位置づけられていると説明しました。エコノミック・タイムズは2025年11月、ヘアジェル・セラム・スタイリング製品が急速に拡大していると報じる一方、シェービングおよびバス製品が男性グルーミングの数量を牽引していると述べました。Marico Ltd.は、完全子会社のブランドである男性グルーミングブランドBeardoおよびPlixについて、FY2026の成長軌道が加速したと報告しました。こうした動向は、ヘアスタイリング製品がより広いグルーミングの提案の中で注目を競い合う環境を生み出しています。スタイリングブランドは、すでにそれらの定番製品を軸に構築されたグルーミングルーティンの中で居場所を確保しなければならず、明確に定義された外見上のタスクがその参入点となります。
天然・アーユルヴェーダ処方へのシフト
ハバル処方は、成分への好みと購入するヘアケア製品を結びつけることで需要を支える可能性があります。Bajaj Consumer Care Ltd.のFY2025-26評価では、インドのヘアオイル成長見通しをヘアおよび頭皮の健康意識の高まりと天然・ハーバル処方へのシフトに結びつけました。FY2025-26において、Dabur Amlaはインドのヘアオイルカテゴリーで約2ポイントの金額シェアを獲得しました。Dabur India Ltd.もQ1 FY2026-27においてヘアオイルカテゴリーで17.6%の成長を報告しました。[1] これらの結果は、成分主導の差別化をヘアオイル支出をめぐる活発な競争の中に位置づけており、ブランドポジションとサプライヤーのパフォーマンスは別個の考慮事項です。したがってハーバルブランドの機会には、馴染みのあるオイルフォーマットを差別化することが含まれており、未知の製品カテゴリーの導入に完全に依存するわけではありません。
ヘアフォール・ターゲットソリューションへの需要拡大
ターゲットヘアケアは、購買が一般的なグルーミングニーズではなく明確な悩みから始まる場合に、追加需要を生み出す可能性があります。インドのヘアケアソリューションスタートアップであるTrayaは、FY2025において製品販売の拡大に伴い、全社の営業収益が43%成長したと報告しました。悩み主導の提案は、ヘアフォールへの対処への関心をその目的に必要なフォーマットの購買に転換できます。シャンプーまたはセラムのサプライヤーにとって、その結果生じる判断は、個々の化粧品がその提案のどの部分を信頼性をもって対処できるかです。Trayaの報告された成長はその製品レンジ全体をカバーしているため、シャンプーまたはセラムが悩み主導のルーティンの中で居場所を得るのは、そのルーティンが含む製品群の中で述べられた悩みに対処することによってのみです。
頭皮ケアへの関心の高まり
頭皮に特化した製品は、異なる頭皮の状態に合わせた処方を選ぶ理由を購買者に与えることで、ヘアケア需要を広げる可能性がありま。Emami Ltd.はQ1 FY2026-27においてヘアおよび頭皮ケアカテゴリーの合計で11%の成長を報告しました。2026年9月16日、同社のKesh Kingブランドは、脂性および乾燥頭皮向けのScalp Firstを発表し、シャンプー・オイル・セラム・ミストにわたる製品ラインを展開しました。発表によれば、9月中旬よりブランドのウェブサイト・Eコマースプラットフォーム・モダントレードを通じて展開を開始するとのことでした。状態別のレンジは、同じ根本的な悩みに対して複数のフォーマットを関連付けることができ、単一の製品選択を超えてサプライヤーの機会を拡大します。小売業者にとっては、頭皮タイプ別にアソートメントを整理することで、それらの異なるフォーマットを一つのナビゲートしやすい提案の一部にすることができます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 価格感度と偽造品の蔓延 | -0.7% | 全国 | 短期(2年以内) |
| 文化的慣行と天然の家庭療法 | -0.4% | 全国 | 長期(4年以上) |
| 硬水と都市部の汚染の課題 | -0.3% | 全国 | 長期(4年以上) |
| 農村部の断片的な流通ロジスティクス | -0.2% | ラジャスタン州の農村コミュニティ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
価格感度と偽造品の蔓延
価格感度は購買を遅らせる可能性があり、偽造パッケージは取引を本物の製品から遠ざける可能性があります。インドの2025年9月のGST引き下げ発表後、Dabur India Ltd.は消費者が値下げを待つ中でインド事業の短期的な販売鈍化を報告し、ヘアオイルとシャンプーが税制変更の影響を受けたカテゴリーに含まれていました。2025年4月、スーラト警察は、販売業者が8年間にわたりオンラインで類似品のボトルを販売していたとされるHead & Shouldersシャンプーの偽造品を押収しました。警察は、本物の製品に似たパッケージ、同じボトル価格、1本購入で1本無料のオファーを説明しました。これにより、馴染みのある価格が真正性の信頼できるシグナルではなくなり、本物のブランドはオンライン購買者に対して真正性を確立しなければならず、ボトル価格の引き下げだけではその負担を取り除けません。
文化的慣行と天然の家庭療法
家庭療法は、家庭が完成品を購入せずに同じヘアケアの目を達成できる場合に、商業的需要を制約します。その状況では、パッケージ化された処方は別のブランドではなく慣行と競合するため、植物性成分を加えるだけでは販売につながらない場合があります。その顧客を求めるサプライヤーは、より便利なフォーマットや明確に定義された用途など、切り替える具体的な理由を必要とします。天然主導の製品は、その主な訴求が家庭の既存の療法を繰り返すものであれば、特有の差別化の問題に直面する可能性があります。その違いが購買者にとって重要になるまで、残る障壁は別の完成処方への支払いを正当化することです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
コンディショニングの規模とスタイリングの専門化コンディショナーは2026年のインドヘアケア製品市場規模の42.67%のシェアを占め、最大のセグメントとなっています。既存のコンディショナーユーザーにとっては、あるブランドが同じコンディショニングステップで別のブランドと競合できます。追加製品を検討している購買者にとっては、コンディショニングの結果がルーティンの別ステップを正当化するかどうかも判断に含まれます。ブランド切り替えを獲得するためだけに設計された提案は、同じコンディショナーが両方の購買者に対応できる場合でも、ルーティンの拡大に対応できない可能性があります。
ヘアスタイリング製品は最も成長が速いセグメントで、2027年~2032年にかけてCAGR 5.05%が予測されています。Maricoは、ヘアジェル・ワックス・クリームのフランチャイズが2026年3月の移動年間合計ベースでインド第1位にランクされたと報告しました。スタイリングブランドは特定の外見関連タスクを中心に競合でき、完成品に広いヘアケアルーティンとは異なる目的を与えます。確立されたフランチャイズの存在は参入問題を差別化へとシフトさせます。なぜなら、単に別のジェル・ワックス・クリームを提供するだけでは、明確な用途や新しいサプライヤーを選ぶ理由が確立されないからです。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
カテゴリー別:
コアブランドの刷新とプレミアムの専門性マス製品は最大のセグメントで、2026年の市場の84.85%のシェアを占めました。FY2025-26において、Hindustan Unileverのバリュー志向のデモクラタイザーコホートにはClinic PlusとSunsilkが含まれ、同社はこれらのコアブランドの近代化を説明しました。戦略的な課題は、バリュー志向の消費者を維持しながら認知度の高いコア訴求を刷新することであり、確立された提案の中でブランドの刷新を関連性のあるものにすることです。アクセスしやすいコアレンジはアップグレードに対応できますが、追加されるベネフィットは購買者を引き付けるバリュー訴求を維持しなければなりません。
プレミアム/ラグジュアリー製品は最も成長が速いセグメントで、2027年~2032年にかけてCAGR 5.45%が予測されています。L'Oréalのプロフェッショナルプロダクツディビジョンはプレミアムヘアケアへの需要をインドでの勢いと結びつけ、2025年にインドで127,400人以上のヘアスタイリストをトレーニングしたと報告しました。この規模の教育は、専門処方を消費者に説明する可能性のある施術者に理解させるための潜在的なルートを生み出します。トレーニングを受けた対象者がサロンのプロフェッショナルであるため、そのチャネルにおけるプレミアムの訴求は棚での自己選択ではなくレコメンデーションを通じて機能します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
成分タイプ別:
従来型の幅広さと天然主導のフランチャイズ従来型・合成製品は2026年のインドヘアケア製品市場シェアの78.63%を占め、最大のセグメントとなっています。従来型処方を維持することは、製品が幅広い日常的な提案として競合しなければならないか、より専門的な化粧品の的を通じて競合しなければならないかを決定するものではありません。サプライヤーは、成分ラベルとは別に価格帯を選択しながら、製品のコンディショニング・クレンジング・カラーリング・スタイリングの役割を主な訴求にすることができます。従来型ベース内の専門的な用途は、天然主導のポジショニングへの切り替えなしに差別化されたレンジをサプライヤーに提供します。
天然/オーガニック製品は最も成長が速いセグメントで、2027年~2032年にかけてCAGR 5.8%が予測されています。FY2025-26において、Vatika NaturalsはDabur India Ltd.のインドでの販売実績をリードするブランドの一つでした。マルチブランドサプライヤーにとって、商業的な選択は成分の訴求を明確なフランチャイズを中心に整理するか、より広い製品提案全体に広げるかです。明確なフランチャイズは、サプライヤーの他のブランドの中でそのポジションを曖昧にすることなく、拡大したレンジ全体に成分のアイデンティティを持ち込むことができます。
注記: 全セグメトのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
店舗リーチとモバイルでの製品選択コンビニエンス・伝統的食料品店は最大のセグメントで、2026年の市場の38.73%を占めました。ブランドにとって、店舗流通の確保と消費者の選択を勝ち取ることは、最大の販売ルートの中でも別個の商業的判断です。サプライヤーは、すべての専門処方が同じカウンター説明を通じて競合する必要があると仮定するのではなく、用途と価格ポジションをカウンターで簡潔に伝えられる製品を優先することができます。広い店舗リーチは、すべての処方が同じカウンター説明を通じて競合することを要求するのではなく、選択的なアソートメントをサポートすることができます。
オンライン小売店は最も成長が速いセグメントで、2027年~2032年にかけてCAGR 6.15%が予測されています。FY2025において、NykaaのBeautyオンライン商品価値のほぼ85%がモバイルアプリケーションを通じてもたらされました。このモバイル主導のビューティー環境は、製品選択と並行してヘアケア製品の意図された用途を説明するための潜在的なルートを生み出します。Nykaaのビューティービジネスは2026年3月31日時点でメイクアップ・スキンケア・ヘアケアにまたがっていたため、そこでのヘアケアブランドは他のビューティーカテゴリーの中で意図された用途を区別しなければなりません。
地理的分析
ムンバイは、ブランドヘアケア製品の発売の場であるとともに、サロンサービスの拠点でもありました。2025年4月21日、Hindustan Unilever LimitedはムンバイのイベントでNexxus New YorkのPROMENDヘアケアレンジを発表しました。Nexxusはインドの主要Eコマースプラットフォームおよびウェブサイトでの販売を発表しました。2025年6月、Envi SalonsはムンバイのChandivaliに店舗をオープンし、ネイルケア・スキンケア・スパセラピーとともにヘアサービスを提供しました。ムンバイを発売会場として使用するブランドにとって、それらのオンラインチャネルはイベント地元の聴衆を超えた製品購買者へのルートを提供します。
バンガロールの小売および専門サービスのオープンは、ヘアケア製品とその使用のための異なる環境を生み出しました。LUSHは2026年9月22日にベンガルールのNexus Mall、Koramangalaに店舗をオープンし、固形シャンプーバーを含むヘアケア製品を提供しました。2025年5月、Kapils SalonはバンガロールのKalyan Nagarにサロンとアカデミーをオープンし、ヘアカット・ラーサービス・トリートメント・プロフェッショナルトレーニングを提供しました。LUSHの発売にはビューティーアソートメント全体にわたる製品デモンストレーション・パーソナライズドコンサルテーション・ハンズオンディスカバリーが含まれていました。シャンプーバーブランドにとって、この小売フォーマットは購入前に直接手に取ることで製品を説明する方法を提供します。
農村インドのヘアカラー購買者層は、追加の購買世帯を通じて拡大しました。Worldpanel by Numeratorのデータによると、農村部のヘアカラー購買世帯は2022年6月の約9,600万世帯から2026年6月には1億4,000万世帯に増加しました。[2] 世帯パネルは家庭内購買を追跡しており、この拡大を消費者小売需要の中に位置づけています。4年間で約4,400万世帯の増加は農村部のヘアカラーブランドの基盤を広げており、それにリーチするには大都市圏外での小売アクセスが必要です。
規制の枠組みと見通し
選択された管轄区域の比較は、国内ヘアケア化粧品メーカーの観点から、マハラシュトラ州における国内要件とその管理を検討します。インドの化粧品規則2020は、販売または流通のための国内化粧品製造に対して州当局によるライセンスを義務付けています。2025年7月29日に施行された化粧品(改正)規則2025は、「使用期限」を表示された月の初日以前として定義し、有効期限をその月の最終日と定義しています。[3]
規制テーブル
| 判断要素 | インド | マハラシュトラ州 |
|---|---|---|
| 主要機関 | 中薬品標準管理機構(中央監督);州ライセンス当局(国内製造) | 部門合同コミッショナー(医薬品)(ライセンス);医薬品検査官(検査) |
| 主要な法令または指針 | 化粧品規則2020(2025年改正) | 州のライセンスおよび検査を通じて管理される国内化粧品の枠組み |
| 商業的効果 | ライセンスを受けた国内生産および準拠した日付表示 | 製造業者のライセンスおよびライセンス前後の検査 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
国内の「中程度」評価は、製造および表示義務とともに定義されたライセンスルートを反映しており、規制の実行が市場参入の一部となっています。マハラシュトラ州も「中程度」に値するのは、定義されたライセンスルートが明確な行政上の相手方を提供する一方で、ライセンス前後の製造業者のライセンスおよび検査を必要とするためです。化粧品(改正)規則2025は2025年7月29日に発効し、中央薬品標準管理機構の2026年6月10日付通達は既存のヘアカラー義務を再確認しました。いずれの措置もライセンステップを追加しておらず、確立された国内および州の枠組みの中で両管轄区域の「変化なし」を支持しています。
バリューチェーンの段階
バリューチェーンは、成分サプライヤー・ブランドメーカー・小売業者が処方インプットを消費者のヘアケア購買に変換することでどのように収益を得るかを比較します。Galaxy Surfactantsは企業間取引(B2B)モデルを通じて界面活性剤および特殊化学品を製造し、インドで事業を展開し、ヘアケアをビジネスセグメントの一つとして含んでいます。FY2024-25において、DaburのインドールのVatikaおよびAmlaヘアオイルを製造する全女性生産ラインは3シフト体制で稼働しました。製造の引き渡しは上流の化学仕様をブランド製品に変換するため、成分供給と完成処方の管理は別個の収益機会を生み出します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 成分の生産と供給 | Galaxy Surfactantsなどのb2b成分メーカー | 完成品メーカーへの成分販売 | 成分の選択を使用可能な処方仕様に変換すること | 意図された完成品の用途に対してインプットを適格化する |
| 完成品の製造 | Dabur India Ltd.などのブランドヘアケアメーカー | 自社ブランドの下での完成品販売 | 生産バッチ全体で製品仕様を再現すること | 一貫したバッチ仕様とリリースチェックを使用する |
| オンライン小売と流通 | Nykaaなどのオンラインビューティー小売業者 | 製品再販からの収益 | 選択の時点での専門的な製品の違いを説明すること | 製品説明を意図されたヘアケアの用途と結びつける |
| 情報源: Mordor Intelligence | ||||
2026年3月31日時点で、FSN EコマースベンチャーズのNykaaビューティービジネスはヘアケアにわたるブランドを含み、インドでB2Cビューティー小売ネットワークを運営していました。その小売業者にとって、製品説明は成分仕様から始まるチェーンの最後の引き渡しであるため、完成処方の意図された用途を保持する必要があります。技術的に一貫した製品でも、上流で定義された用途がその説明で失われれば、購買者に適切にマッチングされない可能性があります。
競合環境
市場集中度
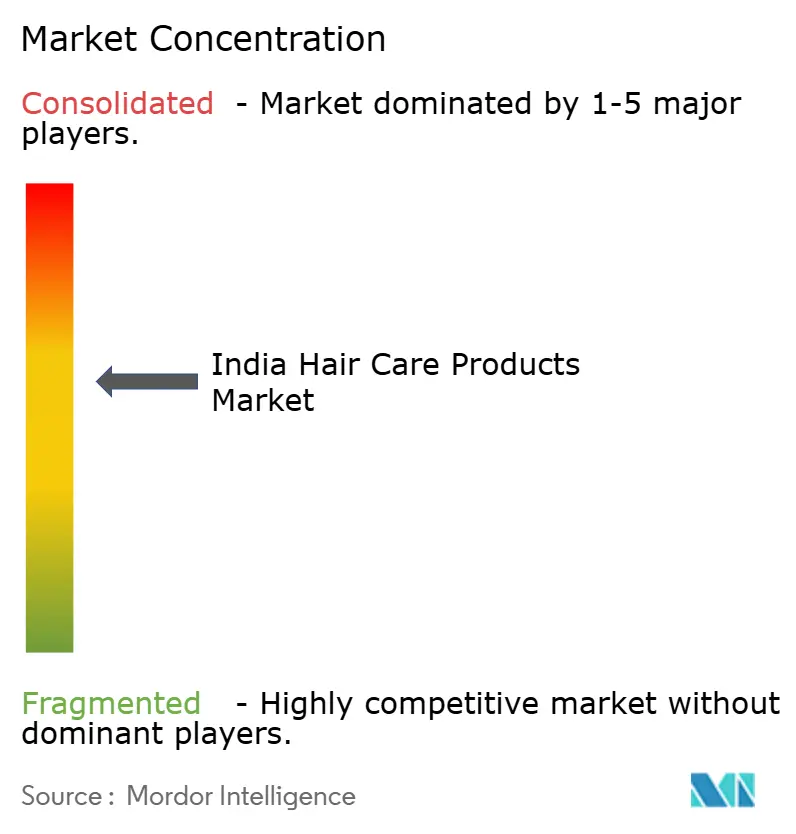
L'Oreal SA、Marico Ltd.、Dabur India Ltd.、Procter & Gamble、Unilever Plcは、いくつかの確立されたブランドグループと異なる販売ルートを中心に組織された市場で競合しています。L'OréalのインドのSubsidiaryはL'Oréal Professionnel、Matrix、Kérastase、Redkenをヘアおよびビューティーサロンを通じて提供し、P&G IndiaはHead & Shoulders、Herbal Essences、Panteneを販売しています。Hindustan Unilever Limitedは2026年3月にUnilever Plcを持株会社として特定し、2026年3月四半期においてヘアケアの2桁成長を報告しました。Maricoは2026年5月26日にParachute Advansed Protein Shampooを発表し、DaburのヘアケアポートフォリオはヘアオイルとシャンプーにわたるDabur AmlaとVatikaを中心としています。この構造はプロフェッショナルチャネルのポートフォリオと大規模な消費者ブランドビジネスを同じ競合フィールドに持ち込み、新しい製品提案に必要な差別化を高めています。
税制改正がシャンプーの最高小売価格を引き下げる場合、価格設定が競争を形成する可能性があります。インドのGST改正が2025年9月22日に発効した後、P&G Indiaはシャンプーの最高小売価格を引き下げました。同社の価格表は、古いパッケージが市場に残ていても消費者は新しい低い最高小売価格を受け取る権利があると述べました。古いパッケージが残っている場合、公表された低い最高小売価格は消費者に印刷された価格に異議を申し立てる文書化された根拠を与えました。P&G Indiaのシャンプーブランドは、すべてのパックにそれが表示される前でも改定された上限で競合しなければなりませんでした。
2026年9月22日、インド競争委員会はL'Oréal India Private LimitedによるOnesto Labs Private Limitedの100%株式取得提案を承認しました。委員会は両社がインドでスキンケアおよびヘアケアを含むビューティーおよびパーソナルケア製品を製造・販売していると説明しました。完了した場合、この取引は買収者のカテゴリーへの参入を示すのではなく、既存のヘアケアポートフォリオを拡大することになります。
インドヘアケア製品産業リーダー
-
L'Oreal SA
-
Marico Ltd.
-
Dabur India Ltd.
-
Procter & Gamble
-
Unilever Plc
- 注:主要企業の掲載順は順位を示すものではありません。
インドヘアケア製品市場 このレポートでカバーされる企業
- Unilever Plc
- Procter & Gamble
- L'Oreal SA
- Marico Ltd.
- Dabur India Ltd.
- Kenvue Inc.
- Henkel AG & Co. KGaA
- Godrej Consumer Products Ltd.
- Himalaya Wellness Co.
- Bajaj Consumer Care Ltd.
- Emami Ltd.
- Patanjali Ayurved Ltd.
- Mamaearth (Honasa Consumer)
- WOW Skin Science (Body Cupid)
- Biotique (Bio Veda)
- Lotus Herbals Pvt Ltd.
- Khadi Natural Limited
- Natura Cosméticos S.A.
- Wella Professionals
- Amway Corp
市場参加者にとっての主要な機会
これらの機会は、参入ォーマット・プレミアムポジショニング・オンライン製品ガイダンスを通じてシャンプー購買を発展させる方法を比較します。Dabur India Ltd.はQ1 FY2026-27においてシャンプービジネスで23%の成長を報告しました。この販売者固有の拡大は、試用・付加価値・製品選択に関する異なる判断に対処する各プレイとともに、明確な提案をテストするための商業的環境を生み出します。
市場機会テーブル
| 機会 | 今なぜか | 購買者/リードセグメント | 推奨プレイ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| アクセスしやすいシャンプー試用フォーマット | Maricoは2026年5月に複数のパックサイズにわたる8つのシャンプーバリアントを発表した | マスシャンプー購買者 | 明確に定義されたクレンジング訴求を持つ試用パックをテストする | 試用をリピート購買に転換すること | マスヘアケアブランドとその小売パートナー |
| プレミアムシャンプーの専門化 | プレミアム/ラグジュアリー製品はCAGR 5.45%の予測成長率を持つ | プレミアム/ラグジュアリーシャンプー購買者 | ベネフィットを支持する製品エビデンとともに正確に定義された化粧品の用途を開発する | より高い価格を正当化するのに十分な付加価値を実証すること | プレミアムヘアケアブランドと専門処方業者 |
| オンラインシャンプー製品ガイダンス | オンライン小売店はCAGR 6.15%の予測成長率を持つ | オンラインシャンプー購買者 | 製品の意図された用途を中心に検索可能なガイダンスを構築する | 検討を完了した製品購買に転換すること | オンラインビューティー小売業者と参加するヘアケアブランド |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、購買者が大きなパックにコミットする前に述べられた用途をテストできる参入価格帯のシャンプー試用です。Maricoの2026年5月の発表は、8つのシャンプーバリアントと複数のパックサイズおよび参入サシェを組み合わせており、そのアプローチのための具体的なフォーマットを提供しています。試用は、テストされたベネフィットがリピート購買を獲得する場合にのみ持続的な販売量に貢献するため、サシェの取り込みだけでは成功の不完全な指標です。
最近の産業開発事情 インドヘアケア製品市場
- 2026年9月:インド競争委員会は9月22日L'Oréal India Private LimitedによるOnesto Labs Private Limitedの100%株式取得提案を承認しました。Onestoのビジネスにはスキンケアとヘアケアが含まれます。
- 2026年9月:Emami Ltd.のKesh Kingは9月16日に脂性および乾燥頭皮向けのScalp Firstを発表し、シャンプー・オイル・セラム・ミストにわたり、9月中旬よりオンラインおよびモダントレードでの展開を発表しました。
- 2026年5月:Marico Ltd.は5月26日にインドでParachute Advansed Protein Shampooを発表し、ブランドをヘアクレンジングへと拡大しました。
インドヘアケア製品市場 レポートの範囲と調査方法論
市場の定義とカバレッジ
インドヘアケア製品市場は、インドで販売される消費者向けヘアケアおよびスタイリング製品への年間小売支出を測定します。製品タイプ・価格帯・成分タイプ・小売チャネル別に分類された消費者小売チャネル全体の製品販売をカバーします。
スコープの除外:サロンの労働力およびその他のヘアケアサービス、ドライヤーやストレートナーを含むヘアケアデバイス、製造向けに販売される原料バルク成分は除外されます。
セグメンテーションの概要
- 製品タイプ別
- シャンプー
- コンディショナー
- ヘアカラー剤
- ヘアスタイリング製品
- その他
- カテゴリー別
- マス
- プレミアム/ラグジュアリー
- 成分タイプ別
- 従来型/合成
- 天然/オーガニック
- 流通チャネル別
- ハイパーマーケット/スーパーマーケット
- 薬局・ドラッグストア
- コンビニエンス/伝統的食料品店
- オンライン小売店
- その他の流通チャネル
データソース、市場規模算定、および検証
デスクリサーチ
アナリストは、農村および都市の支出能力を把握するために統計・計画実施省の家計消費支出調査などの公開ソース、小売およびEコマースの文脈を追跡するためのインドブランドエクイティ財団のカバレッジ、化粧品要件を確立するための中央薬品標準管理機構の規則、ヘアケアポートフォリオと報告された企業シグナルをレビューするためのDabur Indiaの年次報告書を使用します。
企業の年次報告書・投資家向けプレゼテーション・規制通知・信頼性の高いインドのビジネスプレスは、相互確認のための製品発売・チャネルの文脈・価格変更・カテゴリーシグナルを提供します。これらのソースは網羅的ではなく、さらなるソースが収集・検証・明確化に役立てられます。
一次インタビューと調査
一次調査は、インドのヘアケアメーカー・ブランドオーナー・小売およびEコマースチャネルリーダー・カテゴリースペシャリスト(上級幹部・機能リーダー・マネージャーを含む)との構造化インタビューおよび簡潔な調査を使用します。アナリストはこれらの議論を使用して、製品ミックス・小売価格・チャネルリーチ・消費者購買に関する二次的証拠をテストし、ターゲットを絞ったフォローアップで重要なギャップを調査し、各回答を独立した企業・規制・公開市場シグナルと比較します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者のポジション | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:50% | 機能/ユニットリーダー:35% | |
| 中小プレイヤー:20% | マネージャー:45% |
市場規模算と予測
アナリストは、完成品ヘアケアおよびスタイリング製品への年間消費者小売支出からインド市場をトップダウンで推計し、選択された合計をサプライヤー収益の積み上げ・小売業者およびEコマースチャネルのチェック・サンプリングされた平均販売価格×販売数量で確認します。家計消費能力・小売価格およびパックサイズの変化・報告された企業カテゴリー売上・チャネルの可用性・製品発売は、購買力・価格とミックス・サプライヤーのパフォーマンス・リーチ・新規需要を区別するのに役立つ実用的な指標を提供します。製品・価格帯・成分・チャネルのシェアは、報告されたセグメント売上とチャネルカバレッジから構築され、残余シェアはカテゴリーが一致するように合計に対してチェックされます。予測は、これらの指標に一貫した履歴がある場合に多変量回帰を使用でき、規制・インフレ・チャネル拡大が予想されるパスを変える場合にシナリオ分析を使用します。アナリストは、最も近い比較可能な企業・公開・チャネルシグナルを使用して欠落期間を調整し、前提を記録します。インドのカテゴリースペシャリストは、各変数の方向性と商業的解釈が市場の証拠に合致するかどうかをテストでき、アナリストは調整に対する独立したサポートを維持します。
データ検証と更新サイクル
アナリストは企業の申告・公開統計・チャネルの証拠・規制情報・一次回答を三角測量し、独立したシグナルや過去の期間と矛盾する合計またはセグメントの動きにフラグを立てます。第2のアナリストがソースの日付・単位・スコープ・算術・セグメントの整合性を確認し、リードレビュアーがサインオフ前に異常を解決します。重要な回答が文書化された証拠と矛盾する場合や明確化が必要な場合は、回答者に再連絡します。データセットは年次で更新され、重要な企業・規制・チャネルイベント後にサイクル間でレビューされ、新鮮な納品前パスで再確認されます。
Mordor Intelligenceのインドヘアケアおよびスタイリング製品市場規模と他の公表推計との比較
家計小売製品の境界がプロフェッショナルまたはサロン用途にも価値を配分するヘアケア合計と比較される場合、公表推計は乖します。Mordor Intelligenceは小売チャネルを通じた消費者向け完成品購買を中心に市場を定義しており、地域コンサルタントAは家計小売購買を超えた別のプロフェッショナルエンドユーザーセグメントを報告し、地域コンサルタントBはヘアトリートメント・スムージング・ケラチンサービスに関連するサロンおよびプロフェッショナルヘアケアチャネルを含んでいます。
主要なギャップドライバーは取引の境界に集中しており、地域コンサルタントAはプロフェッショナルエンドユーザーセグメントをカウントし、地域コンサルタントBはヘアトリートメント・スムージング・ケラチンサービスに関連するサロンおよびプロフェッショナルチャネルをカウントしています。プロフェッショナル用途とサロンサービスのカバレッジは、各外部数値がこのレポートの現在年の値より2年前に測定されたにもかかわらず、両方の外部合計を消費者小売製品の指標より高く引き上げる可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 42.9億米ドル(2027年) | |
| 地域コンサルタンA | 47.0億米ドル(2025年) | 2025年のベースでは、この推計は2年後のこのレポートの2027年の値42.9億米ドルより9.6%高い。そのエンドユーザーセグメンテーションには家計小売製品購買を超えたプロフェッショナル用途が含まれる。 |
| 地域コンサルタントB | 45.0億米ドル(2025年) | 2025年のベースでは、この推計は2年後のこのレポートの2027年の値42.9億米ドルより4.9%高い。その推計は完成品小売を超えたヘアトリートメントおよび関連サービスに関連するサロンおよびプロフェッショナルチャネルをカウントしている。 |
この比較は、消費者小売製品の指標とプロフェッショナルまたはサロン関連活動を含む推計を組み合わせており、各外部数値は2年前に測定されています。文書化された境界の違いは、両方の外部合計が2年前に測定されたにもかかわらず消費者小売製品の指標を上回っている理由を説明しており、各推計はその記載されたカバレッジに結びついています。
レポートで回答される主要な質問
インドヘアケア製品市場の規模と成長見通しはどのようなものですか?
規模は2027年に42.9億米ドルで、2032年までに53.7億米ドルに達する見込みであり、2027年~2032年にかけてCAGR 4.58%で成長します。
インドにおけるヘアケア製品の需要を支えるものは何ですか?
グルーミングへの関心、ターゲット製品、頭皮ケアが主要なドライバーです。EmamiはQ1 FY2026-27においてヘアおよび頭皮ケアカテゴリーの合計で11%の成長を報告しました。
インドでどのヘアケア製品セグメントが最大のシェアを占めていますか?
コンディショナーが2026年の市場の42.67%を占めました。ヘアスタイリング製品は2027年~2032年にけてCAGR 5.05%で最も高い成長率を示す見込みです。
インドの主要なヘアケア製品サプライヤーは誰ですか?
主要なサプライヤーにはL'Oreal SA、Marico Ltd.、Dabur India Ltd.、Procter & Gamble、Unilever Plcが含まれます。
インドにおける消費者のヘアケア購買を制限する可能性のある課題は何ですか?
価格感度と偽造品の提供が本物の購買を制約する可能性があります。スーラト警察は2025年4月にHead & Shouldersシャンプーの偽造品を押収しました。
インドの農村部の何世帯がヘアカラーを購入していますか?
Worldpanel by Numeratorによると、ヘアカラーを購入するインドの農村世帯は2022年6月の約9,600万世帯から2026年6月には1億4,000万世帯に増加しました。