
ヘアケア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
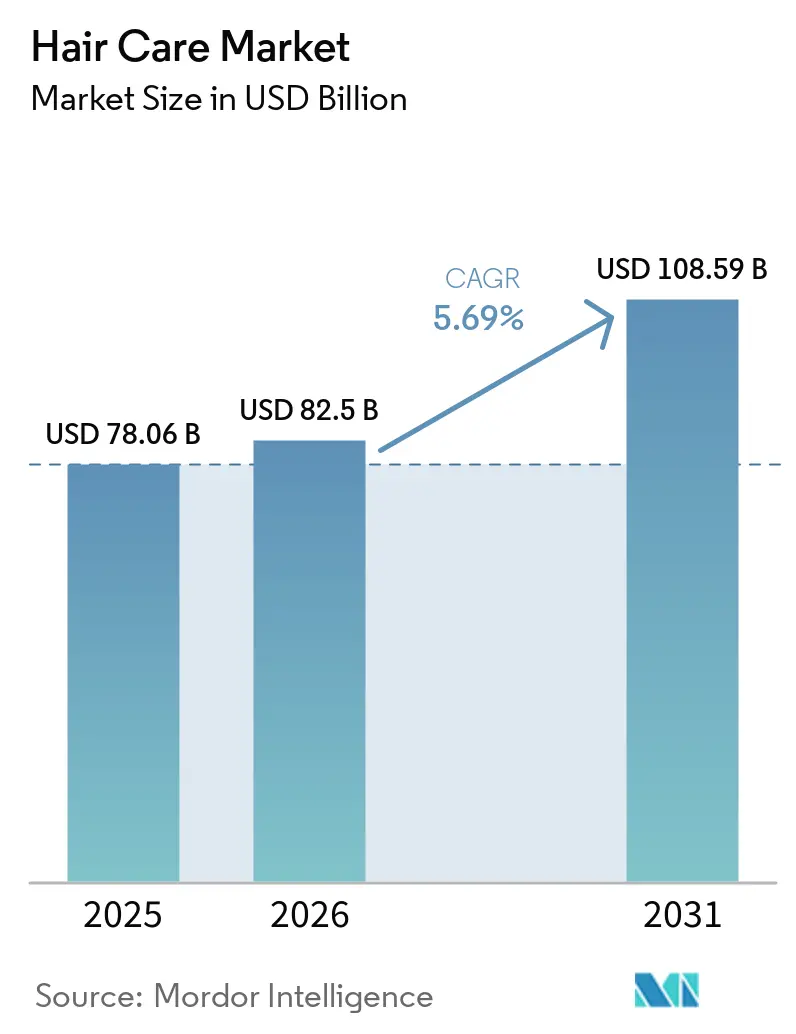
| 市場規模 (2026) | 82.5 十億米ドル |
| 市場規模 (2031) | 108.59 十億米ドル |
| 成長率 (2026 - 2031) | 5.69 % |
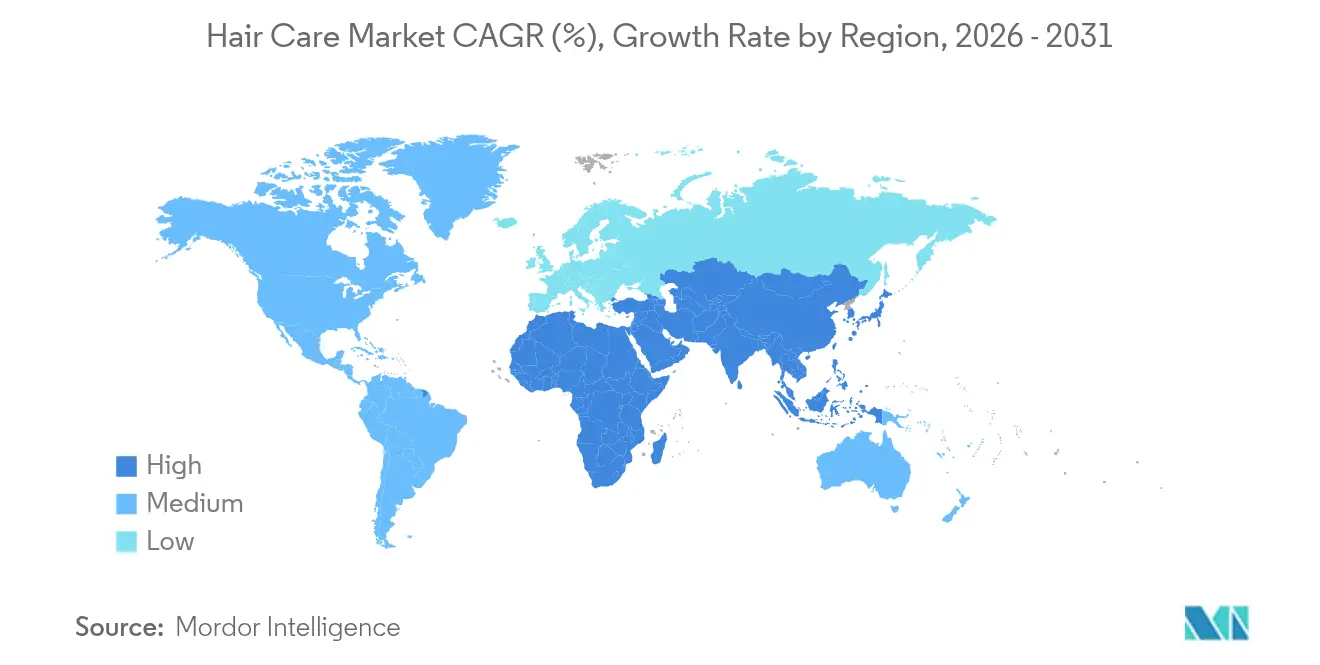
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
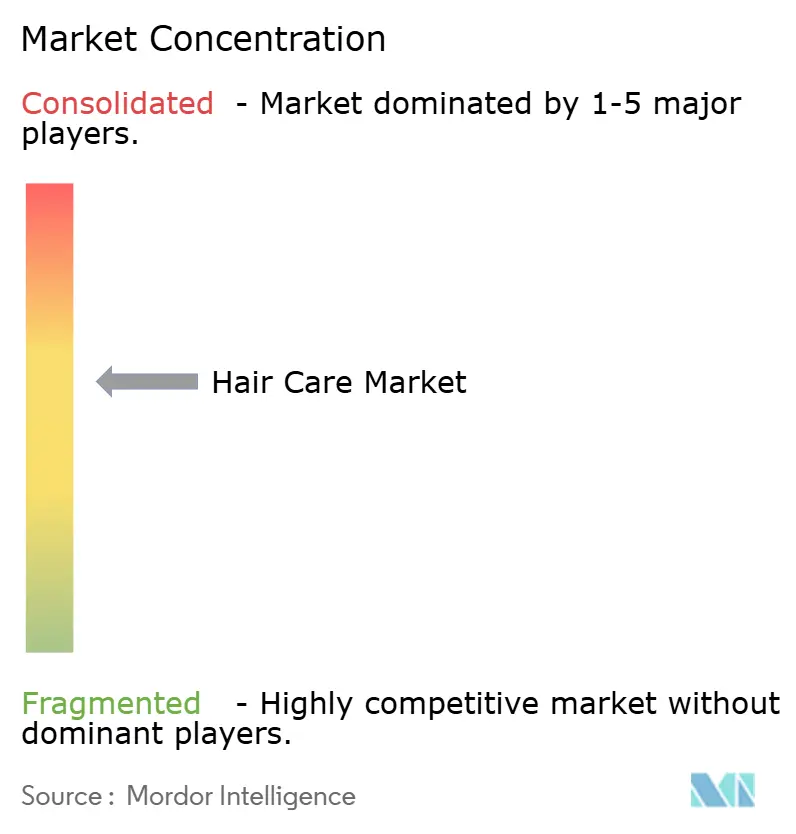
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヘアケア市場分析
2026年のヘアケア市場規模はUSD 82.5億ドルと推定され、2025年の値であるUSD 78.06億ドルから成長し、2031年にはUSD 108.59億ドルに達する見込みで、2026年から2031年にかけて5.69%のCAGRで成長しています。この成長は主に、ヘアケア製品に使用される成分に関する消費者の意識向上、より厳格な安全規制の導入、および自宅でサロン品質のヘアケアルーティンを行うことへの人気の高まりによって推進されています。これらの要因が、消費者の好みや安全基準に合致した高品質製品への投資を促しています。アレルゲン規制への迅速な対応、臨床有効性のエビデンス提供、および人工知能(AI)診断をサービスに組み込む企業が、プレミアム消費者支出のより大きなシェアを獲得することに成功しています。同時に、多国籍企業間の統合が、より小規模な独立系競合他社にとって重大な参入障壁を生み出しています。しかし、スカルプヘルス、経口摂取型サプリメント、クリーンフォーミュレーションなどのニッチ分野では、進化する消費者ニーズに対応する機会が引き続き生まれています。こうした機会にもかかわらず、市場は規制要件に伴うコンプライアンスコストの上昇、原材料価格のインフレ圧力、サブスクリプション型モデルに対する消費者の疲弊の増大といった一定の課題に直面しています。それでも、これらの課題は、予防的ウェルネスソリューションおよびパーソナライズされたヘアケア体験に対する構造的需要によって上回られており、市場を引き続き前進させています。
レポートの主要なポイント
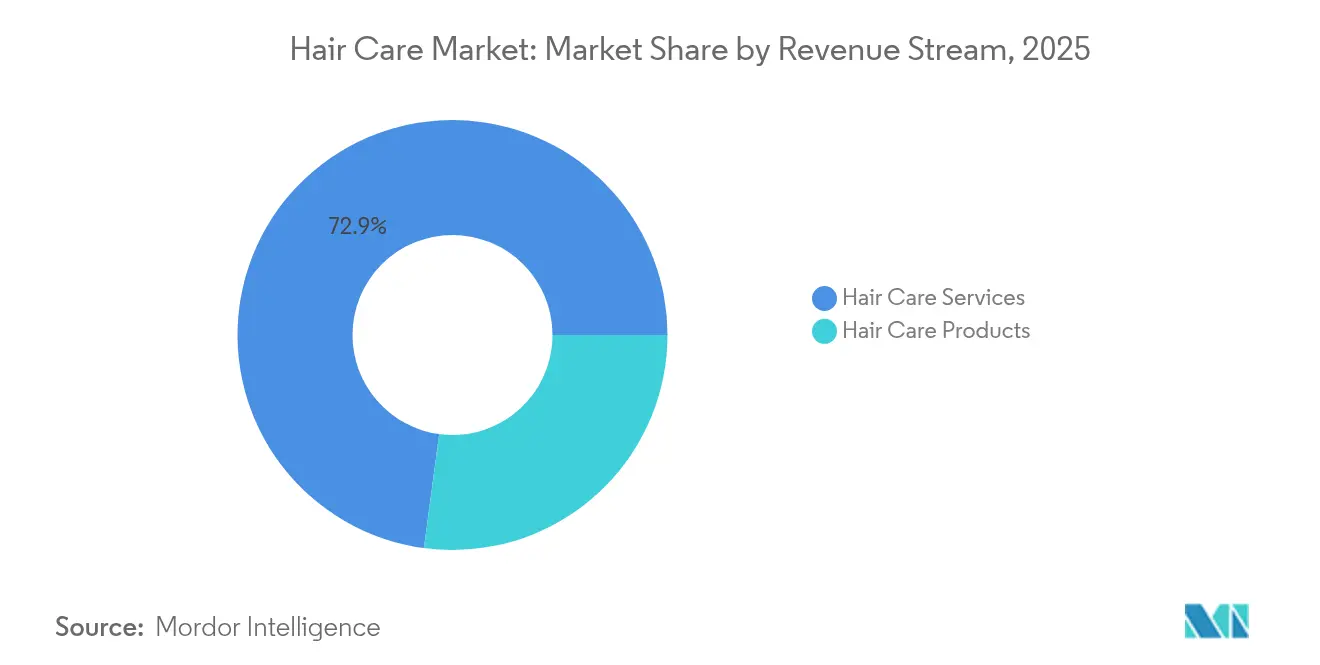
- 収益源別では、ヘアケアサービスが2025年のヘアケア市場シェアの72.88%を占め、製品は2031年までに7.21%のCAGRで成長すると予測されています。
- 最終用途別では、女性消費者が2025年合計の66.45%を占め、2031年まで最も速い6.72%のCAGRを記録すると予測されています。
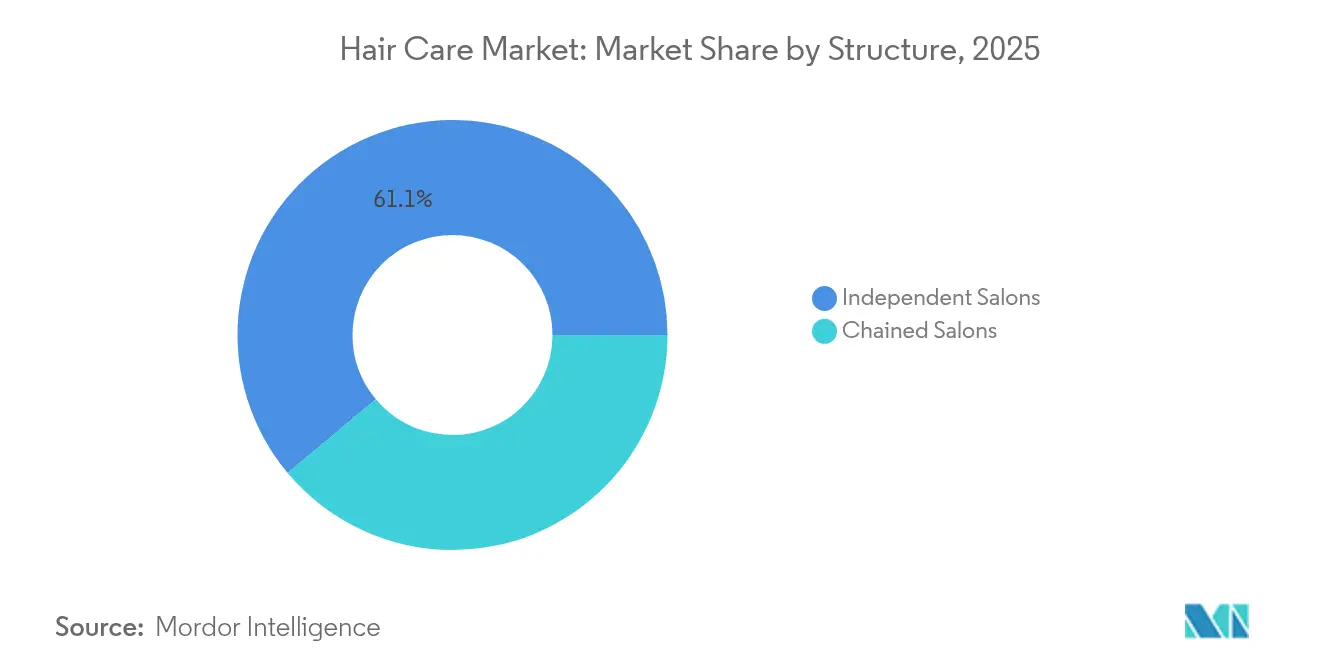
- 構造別では、独立系サロンが2025年に61.10%のシェアで首位を占めましたが、チェーンサロンは2031年まで7.02%のCAGRで成長する軌道にあります。
- 地域別では、北米が2025年に38.20%で首位を占め、アジア太平洋は2031年まで最も速い6.95%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの予測影響(〜)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 成分意識の高い消費者がサルフェートフリー、シリコーンフリー、低毒性のプレミアムヘアケア製品を好む | +1.2% | 北米と欧州が導入をリードし、アジア太平洋がそれに続く、グローバル | 中期(2〜4年) |
| 汚染と紫外線ダメージに対する意識の高まりが保護的ヘアケア製品の需要を促進 | +0.8% | アジア太平洋中核(中国、インド、日本)、中東・アフリカへの波及 | 中期(2〜4年) |
| ボンドリペアやケラチンなどのプロフェッショナルグレードのトリートメントがサロンの施術および維持製品の需要を高める | +1.5% | 北米と欧州がサロン支出の大部分を占め、グローバル | 短期(2年以内) |
| ヘアカラーリングサービスの高い利用がサロン来店数およびカラーケア製品の売上を増加させる | +1.0% | 北米、欧州、および都市部アジア太平洋 | 短期(2年以内) |
| スカルプ分析と人工知能を通じたパーソナライゼーションがカスタマイズされた製品レジメンとサービスをサポート | +0.9% | グローバル、北米、日本、および韓国での早期導入 | 中期(2〜4年) |
| ヘアケア製品のサブスクリプションモデルが企業の定期収益源を強化 | +0.6% | 北米と欧州、アジア太平洋都市部での新興 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
成分意識の高い消費者がサルフェートフリー、シリコーンフリー、低毒性のプレミアムヘアケア製品を好む
クリーンビューティーの義務化が、消費者が食品と同様の注意を持って成分ラベルを精査するようになるにつれ、フォーミュレーションの優先事項を再形成しています。2024年7月から施行された米国食品医薬品局(FDA)化粧品規制近代化法は、製造業者に対し製品の安全性の実証、施設の登録、および副作用事象の報告を義務付けています。この規制は、包括的な毒性データを持たないブランドにとって参入障壁を高めています [1]。Living ProofやBriogeoなどのブランドは、サルフェートフリーおよびシリコーンフリーのフォーミュレーションを推進することでこの変化に適応し、合成ポリマーをスカルプの炎症や環境問題と関連付ける健康意識の高いミレニアル世代およびZ世代の消費者に訴求しています。天然およびオーガニックパーソナルケア市場は緩やかな年次成長を経験していますが、このカテゴリ内のプレミアムヘアケアセグメントは二桁成長を達成しています。この成長は、ナイアシンアミド、ペプチド、ヒアルロン酸などの植物由来成分が従来のシリコーンに対する科学的根拠のある代替品として位置付けられることで推進されています。さらに、カリフォルニア州およびニューヨーク州でのホルムアルデヒド放出保存料や特定のフタル酸エステルに関する州レベルの規制が、リフォーミュレーションの取り組みを加速しています。これらの規制は、規制当局や消費者からの反発を避けながら棚安定性を確保する保存料システムへの投資をブランドに促しています。成分の透明性はニッチな要求からベースラインの期待へと移行し、プレミアムブランドをマスマーケット競合他社と差別化しています。
汚染と紫外線ダメージに対する意識の高まりが保護的ヘアケア製品の需要を促進
都市型汚染と紫外線への曝露は、人口密度の高いアジアの都市に住む消費者にとってますます重要な懸念事項となっています。粒子状物質とオゾンが毛髪のキューティクルの劣化に寄与し、カラーの色落ちを加速させます。ブランドがキレート剤、抗酸化物質、および皮膜形成ポリマーを配合することで毛髪を環境ダメージから保護することに注力するにつれ、パーソナルケア向けのアンチポリューション成分市場が成長しています。中国とインドでは、大気質指数が世界保健機関(WHO)のガイドラインを頻繁に超えており、フリーラジカルを中和し毛髪への重金属の沈着を防ぐことを目的としたプレシャンプートリートメントおよびリーブインセラムへの需要が高まっています。同様に、スキンケアにおいて紫外線防御を伝統的に重視してきた日本のビューティー市場では、現在この注目がヘアケアにも拡大されています。ブランドは光酸化によるメラニン分解を防ぐためにSPF相当のフィルターを含むスプレーやオイルを導入しています。強烈な太陽放射と乾燥した気候に直面する中東では、保湿と紫外線防御を兼ね備えた製品への需要が高まっています。これにより、アルガンオイル、ビタミンE、および紫外線吸収剤などの成分を含むハイブリッドフォーミュレーションの開発が進んでいます。ヘアケアにおける紫外線フィルターの規制状況は、承認が管轄ごとに異なるため断片的なままです。さらに、48の新たな規制材料を導入した国際香料協会の第51次改正が、保護製品のフォーミュレーション決定に間接的な影響を与えています。
ボンドリペアやケラチンなどのプロフェッショナルグレードのトリートメントがサロンの施術および維持製品の需要を高める
Olaplexの特許取得済みビス-アミノプロピルジグリコールジマレエートによって開発されたボンドリペア技術は、分子レベルでジスルフィド結合に対処することにより、プロフェッショナルなヘアトリートメントを大幅に進歩させました。このイノベーションにより、スタイリストは顧客が自宅で維持できる顕著な結果を提供できるようになりました。Olaplexは世界中で160以上の特許を確保しており、そのコア製品ファミリーを保護する約100件の特許は2034年頃に満了する予定です。さらに、非ビス-アミノフォーミュレーションを使用する競合他社に対する保護を提供する約50件の特許は、そのほとんどが2035年に満了します。2025年2月、同社は長期的な毛髪の活力の基盤としてのスカルプヘルスの重要性を強調するNo.0.5 スカルプ・ロンジェビティ・トリートメントを発売しました。この製品の導入は、ダメージ修復のみへの注力から予防ケアの重視へという戦略的な転換を反映しています。熱活性化プロテインインフュージョンにより毛髪のキューティクルを滑らかにするケラチントリートメントは、ホルムアルデヒドベースのフォーミュレーションからアルデヒドフリーの代替品へと進化しました。これらの更新されたフォーミュレーションは、イソチアゾリノン系保存料に関する欧州連合規制1003/2014および二酸化チタンとサリチル酸に関する規制2021/850に準拠しています。
ヘアカラーリングサービスの高い利用がサロン来店数およびカラーケア製品の売上を増加させる
ヘアカラーリングサービスはサロン収益において引き続き重要な役割を果たしており、グローバルのヘアカラーリング剤市場は緩やかなペースで成長しています。永久、半永久、およびデミパーマネントカラーフォーミュレーションは、鮮やかさを維持し酸化による色落ちを防ぐために専門的なアフターケアを必要とします。これにより、サルフェートフリーシャンプー、パープルトナー、およびカラーデポジットコンディショナーへの需要が高まっています。L'OréalによるColor Wowの2025年6月の買収は、ブランドのDream CoatおよびColor Securityラインがサロン品質の仕上がりを提供することで強固な消費者支持を獲得しているため、カラーケア製品の戦略的重要性を浮き彫りにしています。サロンはサービスの時点でカラーケアレジメンのアップセルを増やしており、施術中のトリートメントと持ち帰り用製品をバンドルすることで、カラーの持続性を高め頻繁なタッチアップの必要性を減らしています。従来の単色塗りに比べてルートのメンテナンス頻度が少ないバレイヤージュやリビングカラーテクニックの人気の高まりが、逆説的に製品売上を押し上げています。消費者は立体的な色調を維持するためにトーニングシャンプーやグロスに投資しています。歴史的にヘアカラーリングがあまり普及していなかったアジア太平洋地域では、韓国や日本のポップカルチャーに影響を受けた若年層の間で急速な普及が進んでいます。インドでは、化粧品業界がヘアケアとカラーコスメティクスを2025年まで最も急成長するカテゴリと見込んでいます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの予測影響(〜)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高いサロンサービスコストが来店頻度とプレミアムトリートメントの採用を低下させる | -0.7% | 北米と欧州、都市部アジア太平洋での新興 | 短期(2年以内) |
| 厳格な規制が化粧品成分のコンプライアンスおよびリフォーミュレーションコストを増加させる | -0.5% | 欧州と北米が最も影響を受け、グローバル | 中期(2〜4年) |
| 特殊成分およびサステナブル素材のコスト上昇が利益率を圧迫 | -0.6% | プレミアムおよびインディーブランドへの影響、グローバル | 中期(2〜4年) |
| 消費者の懐疑心が臨床的証明への需要を高め、意思決定サイクルを長引かせる | -0.4% | 北米と欧州で最も高い強度、グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いサロンサービスコストが来店頻度とプレミアムトリートメントの採用を低下させる
ボンドリペアセッション、ケラチンスムージング、バレイヤージュカラーリングなどのプレミアムサロントリートメントは、1回の来店あたりプレミアム価格が設定されています。これにより中所得消費者にはアクセスが困難なことが多く、自宅での代替品や低価格帯のサロンへのシフトを促しています。Olaplexのプロフェッショナルチャネルの売上は2024年第4四半期に減少を経験し、サロンへの来客数の減少とコスト意識の高い環境下でスタイリストがプレミアムアドオンを正当化することの課題を反映しています。2024年に大部分の構造的シェアを占めた独立系サロンは、人件費の上昇と顧客来店間隔が6週間から8週間または10週間へと延長したことによる利益率圧迫を受けています。チェーンサロンは割引料金でサービスをバンドルするメンバーシッププログラムを導入することでこれらの課題に対応しています。しかし、これらのプログラムは1回あたりの収益を減少させ、収益性を小売製品売上にシフトさせます。米国労働統計局(BLS)のヘア製剤の生産者物価指数は2025年3月に154.277に達し、2007年6月の基準値100から上昇しました。この上昇は、価格に敏感な消費者に転嫁することがサロンにとって難しい持続的な投入コストインフレを浮き彫りにしています [2]。欧州の経済停滞とアジア太平洋地域の不均一なパンデミック後の回復は、サロンサービスが日常的なメンテナンスではなく裁量的な贅沢と見なされる市場において特に、可処分性のギャップをさらに拡大しています。これに対応して、ブランドはサロンの仕上がりを自宅で延長するための消費者向けプロ品質の小売ラインを導入しています。しかし、この戦略は本来その信頼性を確立したプロフェッショナルチャネルを損なうリスクがあります。
厳格な規制が化粧品成分のコンプライアンスおよびリフォーミュレーションコストを増加させる
2024年7月に施行された米国食品医薬品局(FDA)化粧品規制近代化法は、施設登録、製品リスティング、副作用事象報告、および安全性実証の要件を導入しています。これらのコンプライアンス措置は多大なコストをもたらし、中小規模のブランドにとって特に管理が困難です。欧州連合では、香料アレルゲンリストが26品目から82品目に拡大されたことで、数千の在庫管理単位のリフォーミュレーションが必要になりました。各リフォーミュレーションプロセスには、安定性試験の実施、規制文書の提出、および様々な管轄にわたる製品ラベルの更新が含まれます。同様に、国際香料協会の第51次改正では48の新たな規制材料が追加され、ブランドは元の成分と同じパフォーマンスやコスト効率を提供しない可能性のある代替香料化合物を見つける必要があります。欧州連合では、ブランドは製品安全性評価を実施し、化粧品製品通知ポータルを通じてフォーミュレーションを届け出ることも必要です。このプロセスには専門的な毒性学の専門知識が必要であり、新製品の市場投入に要する時間を延長します。多くの場合、専任の規制担当チームを持たない小規模な独立系ブランドは、Obelisなどのコンサルタントにコンプライアンス業務をアウトソーシングしており、製品ラインあたりUSD 5,000〜USD 20,000の追加コストが発生しています。さらに、米国、欧州連合、およびアジア太平洋市場間の規制の違いが、フォーミュレーションにおける規模の経済の実現を妨げています。その結果、ブランドは地域固有の製品バリアントを維持することを余儀なくされ、在庫の複雑さと運転資本の要件が増加しています。これらの規制は消費者の安全を改善し、プレミアムブランドへの信頼を強化するために設計されていますが、複数管轄のコンプライアンスを処理するリソースを持つ多国籍企業間で市場シェアを統合する傾向もあります。この状況は、スピードと柔軟性に依存する小規模な革新的ブランドを競争的に不利な立場に置きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
収益源別:
サービスがサロンを支えながら製品がより速く拡大ヘアケアサービスは2025年の市場シェアの72.88%を占め、カラーリング、ケラチンスムージング、ボンドリペア施術などのプロフェッショナルトリートメントを提供するサロンの継続的な重要性を浮き彫りにしています。しかし、ヘアケア製品は2031年まで年平均成長率(CAGR)7.21%で成長すると予測されており、消費者がシャンプー、コンディショナー、セラムを使用して自宅でサロンの仕上がりを維持するようになるにつれ、サービスの成長を上回る見込みです。プロフェッショナルチャネルは弱体化の兆候を示しており、Olaplexのプロフェッショナル売上は2024年第4四半期に27.1%減少し、利便性が高くコストが低い小売および直接消費者向けチャネルへの構造的なシフトを示しています。
これに対応して、サロンはサービスアポイントメント時のテイクホーム製品のアップセルに注力し、カラーケアシャンプー、ボンドリペアブースター、スタイリングオイルを含む小売キットとプロフェッショナルトリートメントをバンドルしています。サロンがサービスプロバイダーと製品小売業者の両方として機能するハイブリッドモデルの登場は、収益源間の区別を曖昧にし、スタイリストが消費者支出のより大きなシェアを獲得することを可能にしています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
最終用途別:
女性の優位性が持続しながら男性セグメントが台頭女性消費者は2025年の最終用途需要の66.45%を占め、2031年まで年平均成長率(CAGR)6.72%で成長すると予測されています。この成長は、より高い使用頻度、スカルプヘルスフォーミュレーションへのプレミアム支払い意欲、および韓国や日本のビューティープラクティスに触発されたマルチステップレジメンの採用に起因しています。Olaplexは、スカルプヘルスが2025年第1四半期に最も成長の速いセグメントであり、プレステージヘアケア市場全体の2倍の速度で拡大したと報告しました。このトレンドは、反応的なダメージ修復よりも予防的ウェルネスへの女性消費者の注目を反映しています。さらに、2025年1月のUnileverによるNutrafol買収に見られる経口摂取型ヘアサプリメントへのシフトは、ヘアヘルスへのホリスティックなアプローチを浮き彫りにしています。女性消費者はホルモンバランスの乱れや栄養素の欠乏などの根本原因に対処するために、局所トリートメントと栄養ソリューションをますます結びつけています。
男性消費者は市場においてより小さなシェアを占めていますが、基本的なシャンプーとコンディショナーを超えたグルーミングルーティンの採用により増分的な成長を推進しています。このセグメントは、スカルプヘルス製品、抗脱毛トリートメント、および残留物を残さずナチュラルなホールドを提供するスタイリング剤への高まる好みを示しています。サブスクリプション型モデルを通じてパーソナライズされた脱毛トリートメントを提供する企業であるHims & Hersは、男性性型脱毛症に対処するために設計された臨床的に検証されたフォーミュレーションで男性消費者をターゲットにすることの商業的実行可能性を実証しました。
構造別:
独立系サロンがシェアをリードしながらチェーンが技術を拡大独立系サロンは2025年の構造的市場シェアの61.10%を占め、パーソナライズされたサービス、スタイリストの専門知識、および単一拠点の親密さを重視する忠実な顧客基盤によって推進されています。しかし、チェーンサロンは2031年まで年平均成長率(CAGR)7.02%で成長すると予測されており、規模の経済を活用してAI搭載のスカルプ分析ツール、サブスクリプションモデル、および複数拠点にわたって一貫したサービス品質を確保する集中型トレーニングプログラムを実装しています。例えば、12,000枚以上の画像でトレーニングされたKérastaséのK-Scanデバイスは、チェーンが数百の拠点に分散できる技術的優位性を浮き彫りにしており、一方で独立系サロンはそのような機器への設備投資を正当化することが難しいと感じることが多いです。同様に、beconの2秒スカルプ分析システムは、データドリブンなレコメンデーションを求め、パーソナライズされたケアレジメンにプレミアムを支払う意欲のある消費者がいるアジア太平洋地域のチェーンサロンで支持を集めています。
チェーンはデジタルツールを通じてもリーチを拡大しており、Sally Beautyのライセンスカラリスト・オン・デマンドサービスがその例として挙げられ、消費者と遠隔診断のためのプロフェッショナルなカラリストを結び付け、自宅での施術機会を捉えています。これらの進歩にもかかわらず、独立系サロンはバレイヤージュカラーリングやボンドリペアトリートメントなどの高タッチサービスにおいて競争的優位性を維持しており、スタイリストの芸術性と強固なクライアント関係が再来店とクチコミ紹介を促進しています。それでも、人件費の上昇と熟練した人材の確保の課題が独立系サロンの利益率を圧迫しており、多くのサロンが価格の引き上げやサービス提供の合理化を促されています。国際標準化機構(ISO)および各国のコスメトロジーボードがスタイリストの最低トレーニング基準を定めていますが、施行は管轄ごとに異なり、品質の不一致につながっています。このばらつきは、均一なサービス品質を確保する包括的なオンボーディングおよびトレーニングプログラムを持つチェーンに多くの場合有利に働きます。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
北米ヘアケア市場
北米は2025年に市場シェアの38.20%を占め、主要セグメントとして台頭しました。この優位性は、サロンサービスへの一人当たり支出の高さ、ボンドリペアおよびケラチントリートメントの広範な普及、ならびにプロフェッショナル、スペシャルティリテール、ダイレクト・トゥ・コンシューマーチャネルにわたる成熟した流通ネットワークに起因しています。2024年7月に施行された米国食品医薬品局(FDA)の化粧品規制近代化法は、競争環境を再編しつつあります。この規制は、施設登録、有害事象報告、安全性の実証などの要件を導入しており、強固な薬事対応能力を持つ確立されたブランドに有利に働いています。さらに、2025年6月のL'OréalによるColor Wowの買収は同社の地域におけるカラーケアポートフォリオを強化し、2025年1月のUnileverによるNutrafol買収は、毛髪の健康問題を抱える1億1,400万人の米国消費者のニーズに対応するための同社のポジションを確立しています。
アジア太平洋ヘアケア市場
アジア太平洋地域は、2031年までに年平均成長率6.95%を誇る最も急成長するセグメントとして台頭するでしょう。この急成長は、主に都市化、可処分所得の増加、および韓国・日本にインスパイアされたマルチステップのヘアケアルーティンへの関心の高まりに起因しています。インドでは、美容・パーソナルケア市場が上昇軌道にあり、世界平均を上回るペースで成長し、世界の化粧品市場において重要なシェアを獲得しています。この状況の中で、ヘアケアとカラー化粧品が牽引役を担っています。インド市場は、ニームやターメリックなどの伝統的なアーユルヴェーダ成分と、ペプチドやヒアルロン酸などの現代的な有効成分を革新的に融合させている点で際立っています。この独自のブレンドは、伝統と現代科学を融合させることに長けたブランドにとって絶好の機会をもたらしています。同時に、中国と日本はいずれも、都市部の大気質への懸念と環境問題に対する消費意識の高まりを主な背景として、スキャルプヘルス製品および抗汚染ソリューションを急速に受け入れています。
欧州ヘアケア市場
欧州などの地域は、複雑な規制環境に対応しています。欧州連合は香料アレルゲンリストを26物質から82物質に拡大し、イソチアゾリノン系防腐剤に関する規則1003/2014および二酸化チタンとサリチル酸に関する規則2021/850を施行しています。これらの規制は、専任の研究開発チームを持つ多国籍ブランドに有利な処方変更サイクルを促進する一方、中小のインディーブランドはコンプライアンスコストの吸収という課題に直面しています。2025年10月のL'OréalによるKeringのビューティー部門の40億ユーロ(46億米ドル)での買収は、グッチ、ボッテガ・ヴェネタ、バレンシアガの50年間の独占ライセンスを含み、ラグジュアリーヘアケアおよびプレステージセグメントの獲得を目的とした積極的な統合戦略を裏けています。
規制環境
ヘアケア製品は主に化粧品として規制されており、主要市場全体でコンプライアンス要件が厳格化し、処方、ラベリング、市販後調査に関するコストとリードタイムが増加している。米国では、FDAが化粧品規制近代化法(MoCRA)を実施しており、施設登録および製品リストの義務化が施行され、2年ごとの更新が求められている。2026年12月には、FDAは深刻なリスクをもたらす化粧品に対する強制回収権限に関するドラフトガイダンスも発行した。これらの変更により、米国で販売するマス及びプレステージ双方のヘアケアブランドにおける安全性実証と記録保持の基準が高まっている。
欧州連合では、規則(EC)No 1223/2009が、一般的なヘアケア成分や防腐剤に影響を与える対象改正を通じて継続的に更新されている。規則(EU)2026/78(2026年5月1日発効)は、発がん性、変異原性、または生殖毒性(CMR)に分類される物質の管理を更新する。規則(EU)2026/909(2026年4月27日付)は、香料及び保護処方に使用される特定物質の附属書条件を改正する。中国では、NMPA及び関連機関が2026年に基準策定を進め、27の新基準を対象とする化粧品標準プロジェクト計画や、染毛及びパーマに関する技術指針(試行)を含んでいる。新規化粧品成分の登録及び申請書類管理に関する新規定は2026年7月15日に発効し、機能分類の管理方法や成分イノベーションに向けた申請書類の作成方法が変更される。
バリューチェーン分析
ヘアケアのバリューチェーンは、界面活性剤、コンディショニング剤(ポリマーやシリコーンを含む)、防腐剤、香料、特殊活性成分といった上流の原料から始まり、BASF、Croda、Evonik、Ashland、Clariantなどの大手化学原料企業から供給される。成分イノベーションは持続可能性及び生分解性との結びつきを強めており、Nouryonが2025年4月にブラジルのイトゥペヴァ拠点で生産するArmocare Aqua 12(ISCC PLUS認証、生分解性、非第四級コンディショニング界面活性剤)を発表したことや、BASFが2025年の業界イベントで新たな持続可能な原料ソリューションを紹介したことがその例である。これらの上流の変化は、特にトレーサビリティの文書化が求められるプレミアム及びクリーンラベル製品の処方コスト構造と調達戦略に影響を与えている。
ミッドストリームの製造は、L'Oreal、Unilever、Procter & Gamble、Henkel、Kaoなどの多国籍ブランド所有企業が主導しており、Cosmax及びKolmar Koreaなどの受託製造企業がそれを支え、規模、速度、地域的な生産の柔軟性を提供している。ダウンストリームの流通は、プロフェッショナルサロン及び卸売業者、マスリテール、Ulta BeautyやSally Beautyを含む専門美容チェーン、Amazonを含むeコマースマーケットプレイスにまで及ぶ。サロンはサービス収益性を守るため、持ち帰り用レジメンをバンドルする動きを強めている。チェーン全体において、レジリエンスは設計上の制約となりつつあり、港湾混雑や通関遅延といった報告されたボトルネック、一部フォーマットにおける中国関連の包装及び治工具への継続的な依存、そして2025年の貿易・輸送混乱に伴う海上輸送コストの変動が、地域間調達モデルの貨物費用を押し上げている。
競争環境
グローバルヘアケア市場は中程度の集中度を示しており、L'Oréal、Unilever、Procter & Gamble、Henkel、およびKaoなどの多国籍企業がポートフォリオを拡大するためにインディーブランドを積極的に買収しています。これらの買収は、忠実な顧客基盤と独自技術を持つブランドをターゲットにしています。例えば、L'OréalによるKeringのビューティー部門の2025年10月のEUR 40億(USD 46億)買収は、グッチ、ボッテガ・ヴェネタ、バレンシアガなどのラグジュアリーブランドの50年間の独占ライセンスを確保し、ラグジュアリーおよびプレステージセグメントへの注力を強調しています。同様に、UnileverはNutafolを2025年1月に買収して経口摂取型ヘアサプリメントカテゴリに参入し、2025年4月にWildを購入してクリーンビューティーのポジショニングを強化しました。Procter & Gambleはセレブリティが設立したヘアおよびライフスタイルブランドであるOuaiを買収することでプレステージポートフォリオを拡大し、ミレニアル世代およびZ世代の消費者に訴求しました。
技術の採用が市場における重要な競争優位性として浮上しています。KérastaséのK-Scanデバイス、Beconの2秒スカルプ分析システム、Perfect Corporationの人工知能ベースのヘアタイプ分析などのイノベーションにより、ブランドは規模に応じたパーソナライズされたレコメンデーションを提供できるようになっています。Briogeo、Virtue Labs、Moroccanoilなどのインディーブランドは、クリーンフォーミュレーション、独自成分、および従来の小売マークアップを回避する直接消費者向けモデルを通じてニッチを切り開いています。しかし、その成長は多国籍競合他社と比較してより小規模な流通ネットワークと限られたマーケティング予算によって制約されています。
規制環境も市場を再形成しています。米国食品医薬品局(FDA)化粧品規制近代化法および欧州連合の拡大されたアレルゲンリストは、複数管轄のコンプライアンスを管理するリソースを持つブランド間で市場シェアを統合しています。この環境は、スピードと機動性に依存するものの複雑な規制要件を乗り切る能力に欠ける小規模な破壊者にとって課題をもたらします。
ヘアケア業界のリーダー
-
L'Oréal S.A.
-
Unilever PLC
-
The Procter & Gamble Company
-
Henkel AG & Co. KGaA
-
Kao Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ヘアケア市場 このレポートでカバーされる企業
- L'Oréal S.A.
- Unilever PLC
- The Procter & Gamble Company
- Henkel AG & Co. KGaA
- Kao Corporation
- Coty Inc.
- Shiseido Company, Ltd.
- Revlon Inc.
- Johnson & Johnson
- Dabur India Ltd.
- Amorepacific Corp.
- Estée Lauder
- Aveda
- Living Proof Inc.
- Olaplex Holdings
- Virtue Labs
- Giovanni Cosmetics, Inc.
- Moroccanoil Inc.
- Briogeo Hair Care
- Forest Essentials
市場機会と将来展望
プレミアム化及び地域的な生産能力の増強は、地域ごとの好みに迅速に対応しつつ、より厳しいコンプライアンス及び持続可能性要件を満たせるブランドにホワイトスペースを生み出している。インドでは、Hindustan Unilever Limitedが2026年2月に、ヘアケアを含むプレミアムビューティー・ウェルビーイング分野の製造能力を拡大するため、2年間で最大2,000クロールINRの投資を提案すると発表した。これは、より高マージンなセグメントでの競争激化を示すとともに、特殊活性成分、感触改良剤、サロン品質のホームメンテナンスラインの供給者に余地を生み出している。北米でも、製造投資は市場近接生産及び補充サイクルの高速化を示しており、Combe Incorporatedは2026年6月に、イリノイ州ラントゥールでの事業を拡大・維持するため3,000万米ドルの投資を発表した。
イノベーションの機会は、成分意識及び頭皮健康ルーティンを支える差別化された成分システムやフォーマットに集中しており、従来の第四級化合物や石油由来原料への依存を減らすバイオベース活性成分や代替コンディショニング技術を含む。現在の動向としては、Syensqo及びBota Biosciencesが2026年にリサイクルコーヒー粉を用いたAI主導のバイオベースヘアケア成分(Re2 Coffea Arabica Peptide)を発表したこと、そしてプライベートブランドメーカーが2026年の製造アップグレードに続き固形フォーマットの生産を拡大していることが挙げられ、低水量・包装削減型ヘアケアの成長を後押ししている。サロン及びプロフェッショナルブランドにとって、最も直接的な機会は、サロン内プロトコルと家庭用レジメン(ボンドリペア、カラーケア、頭皮の長期健康維持)を、テクノロジーを活用した診断及び厳格化する実証要件に沿った臨床的根拠のある表示を用いて結びつけることに集中している。
最近の産業開発事情 ヘアケア市場
- 2026年7月:Henkelは規制承認を受け、OLAPLEXの買収を完了した。これにより、科学に基づくプレミアムなボンドリペア及び頭皮健康ブランドがヘアケアポートフォリオに追加された。この取引は、Henkelのプレステージヘアケア分野における地位を強化し、プロフェッショナル、専門リテール、直接消費者向けチャネルにわたるクロスチャネルリーチを拡大するものである。
- 2026年6月:L'Orealは、高成長のオンライン主導セグメントに位置付けられたブランドを持つ、インドのデジタルファースト・パーソナルケア企業Innovistの過半数株式取得契約に署名した。この動きは、L'Orealのインド市場への関与を深め、デジタルネイティブなプラットフォームと現地カテゴリーインサイトを通じたイノベーション及び市場投入の高速化を支えるものである。
- 2025年6月:L'OrealはColor Wowを買収し、縮毛抑制及びカラー保護におけるサロン水準のパフォーマンスで知られるブランドを取り入れることで、プロフェッショナル及びカラーケア製品ラインを強化した。この買収はポートフォリオのプレミアム化を後押しし、サロン、選択的リテール、eコマースにわたる流通を強化するものである。
ヘアケア市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、洗浄、コンディショニング、スタイリング、カラーリング、リラクシング、およびトリートメントを目的として購入されるヘアケア製品の価値として定義され、主要地域においてUSD(米ドル)建てで測定される。
対象除外範囲:サロンおよびバーバーショップで提供されるヘアケアサービスは、本市場規模の算定から除外される。
セグメンテーション概要
- 収益源別
- ヘアケア製品
- ヘアケアサービス
- 最終用途別
- 男性
- 女性
- 構造別
- チェーンサロン
- 独立系サロン
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- チリ
- アルゼンチン
- その他の南米
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- トルコ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を構築し、需要側のシグナルを経時的に検証可能な観測可能な指標に紐付けるために活用される。ヘアケアについては、輸出入動向を把握するために各国統計局や税関当局などの公的情報源を使用するとともに、地域別の価格・数量変動を説明するために世界銀行のマクロ経済指標を活用している。
また、業界団体の刊行物からカテゴリー定義に関する資料をレビューし、査読済みの皮膚科学および化粧品科学の学術誌を参照して成分・製品トレンドの方向性を文脈化している。企業の年次報告書および投資家向けプレゼンテーションは、チャネルミックスおよび地域別売上の方向性を把握するために精査される。有料の企業財務・インテリジェンスサブスクリプションおよび有料特許データベースは、ヘアケアへの企業エクスポージャーのサニティチェックおよびサブカテゴリー別のイノベーション強度の追跡に選択的に使用される。これらのデスクリサーチソースはあくまで例示であり、データ収集、クロスチェック、および明確化には他の公的・有料情報源も使用される。
一次インタビューおよびサーベイ
一次調査は、特に価格帯、シャンプー・コンディショナー・スタイリング・カラー剤にわたるミックスシフト、および地域別のプレミアム化の速度など、公開データからの推測が困難なモデルの前提条件を検証するために活用される。インタューはメーカー、ディストリビューター、および小売チャネル参加者を対象に実施され、その後カテゴリースペシャリストや包材・成分に特化したコンタクトとのギャップ確認を行うことで、APAC、EMEA、およびアメリカ大陸全体にわたって規模算定の一貫性を維持している。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:13% | APAC:47% |
| 中位層:43% | 機能・ユニットリーダー:40% | EMEA:30% |
| 中小プレイヤー:21% | マネージャー:47% | アメリカ大陸:23% |
市場規模算定と予測
規模算定はトップダウンアプローチから始まり、カテゴリー分割と支出パターンを用いて地域別消費プールを再構築し、その後、市場が吸収可能な総量と整合するよう貿易フローと小売チャネル拡大シグナルを用いて調整される。推計の信頼性を担保するため、製品グループ別のサンプリングされた平均販売価格×数量チェック、ディストリビューターチャネルチェック、および公開されている主要サプライヤーのカテゴリー売上の小規模な積み上げを含む選択的ボトムアップ推計によって結果を裏付けている。
ヘアケアモデルに実質的な影響を与える主要インプットには、一人当たりの美容・パーソナルケア支出、都市化および世帯形成トレンド、パーソナルケアにおけるオンライン小売普及率、マス・プレミアムラッダー全体の平均価格推移、ならびにシャンプー・コンディショナー・スタイリング製品・カラー剤間の製品ミックスシフトが含まれる。小規模国ではレポートのギャップが一般的であるため、欠損データは代替指標(例:人口・所得帯とチャネル成熟度の組み合わせ)を用いて補完され、一次調査の回答者が特定のカテゴリーを過大・過小計上と指摘した場合に修正される。
予測においては、需要が所得・普及率などの安定的なドライバーと、規制による成分制限や急速なチャネルシフトなどの段階的変化の両方に影響されるため、シナリオ分析が主要手法として採用される。最終的な予測パスは、プレミアム製品拡大のペース、プロモーション強度の推移、およびeコマース成長がオフライン販売を代替するか追加するかに関する専門家コンセサスによって形成される。
データ検証と更新サイクル
検証は、説明・再現可能な反復チェックを通じて実施される。モデルの合計値は、地域別の美容支出成長、貿易額の方向性、チャネル拡大パターンなどの独立したシグナルと比較され、大きな乖離が生じた場合は原因となるドライバーが特定されるまでレビューが行われる。
承認前に、モデルは別のアナリストによる複数ステップのレビューを経て、単位前提の不整合、通貨換算タイミングの問題、および観測された購買行動と整合しない異常なカテゴリーシェアが検出される。レポートは年次で更新され、急激なインフレ変動、処方に影響する重大な規制変更、またはチャネルアクセスの段階的変化など、重要なイベントが発生した場合には中間更新が実施される。納品直前には最終チェックが行われ、公表数値が最新の利用可能データを反映していることが確認される。
Mordor Intelligenceのヘアケア市場規模と他の公表推計との比較
公表されているヘアケア市場の数値がしばしば異なるのは、研究間で製品バスケットが同一でなく、基準年と価格ベースの取り扱いが異なる場合があるためである。乖離はまた、企業がプロフェッショナル用途をどのように扱うか、通貨換算の方法、および前提条件の更新頻度によっても生じる。
一部の外部推計は、隣接するパーソナルケアカテゴリーを混在させた広範な美容バスケットを使用しているか、プロフェッショナルサロンサービスをヘアケアの一部として計上しているように見受けられる。Mordor Intelligenceの規模算定では、定義された小売・オンラインチャネルを通じて販売されるヘアケア製品のみを計上し、サービス収益は除外しているため、より広い対象範囲の推計と比較して数値が低くなる場合がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 82.50 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 113.93 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、より広範な製品・カテゴリーセットと異なる価格帯を適用しているように見受けられ、プレミアムミックスの前提がより積極的な場合に合計値が膨らむ可能性がある。 |
| 業界分析ハウスB | 97.20 ビリオン 米ドル(2025年) | 個人用途と商業用途を混在させる可能性のある広範なセグメンテーションセットを公表しており、基準年の価格とチャネルウェイトが観測可能な需要シグナルに明確に紐付けられていない。 |
3つの数値にわたる乖離は、主に対象範囲の広さ、基準年の選択、および価格とミックスの予測への反映方法によって説明される。インプットを可視的な需要指標に紐付け、一次調査との対話によって再確認することで、最終数値は追跡可能であり、年度ごとに再現しやすい状態を維持している。
レポートで回答される主要な質問
グローバルヘアケア市場の2026年の規模はどのくらいですか?
ヘアケア市場規模は2026年にUSD 82.5億ドルです。
2031年までのヘアケアの予測成長率はどのくらいですか?
当セクターは5.69%のCAGRで拡大し、2031年までにUSD 108.59億ドルに達すると予測されています。
ヘアトリートメント需要において最も速く成長する地域はどこですか?
アジア太平洋は都市化とK-ビューティールーティンに牽引され、2031年まで最も速い6.95%のCAGRを記録すると予測されています。
カテゴリ全体の成長を上回るセグメントはどれですか?
小売ヘアケア製品、特にボンドリペアおよびカラーケアラインが7.21%のCAGRで上昇しており、サロンサービスよりも速い成長を示しています。
新しい規制は製品開発にどのような影響を与えていますか?
米国の化粧品規制近代化法(MoCRA)および欧州連合の拡大されたアレルゲンリストは、資本力のある企業に有利な高コストの安全性実証とリフォーミュレーションを強制しています。