
インド越境Eコマース物流市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.64 十億米ドル |
| 市場規模 (2026) | 0.74 十億米ドル |
| 市場規模 (2031) | 1.29 十億米ドル |
| 成長率 (2026 - 2031) | 11.79 % |
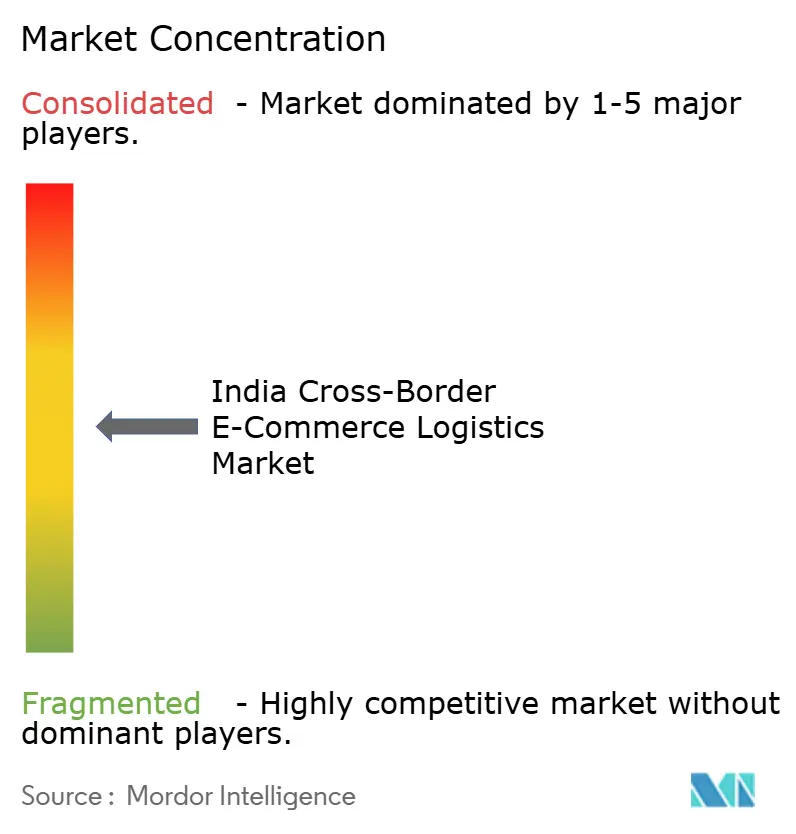
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド越境Eコマース物流市場分析
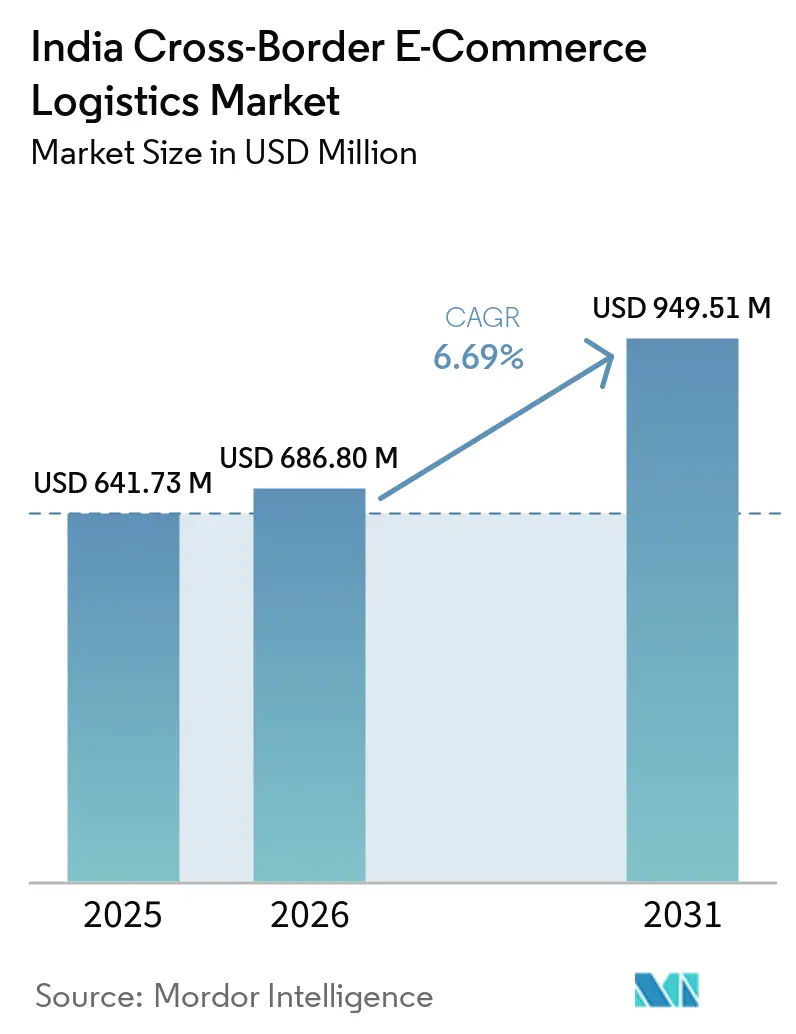
インドの越境Eコマース物流市場規模は2025年に6.4億米ドル(0.64 ビリオン 米ドル)と評価され、2026年の7.4億米ドル(0.74 ビリオン 米ドル)から2031年には12.9億米ドル(1.29 ビリオン 米ドル)に達すると推定され、予測期間(2026〜2031年)のCAGRは11.79%となっています。
インドの越境Eコマース物流市場は、Eコマース輸出ハブ、ダク・ガル・ニルヤット・ケンドラ(Dak Ghar Niryat Kendras)、通関業者支援、中小零細企業(MSME)向けマーケットプレイス直接オンボーディングを組み合わせた、より広範な輸出促進の取り組みによって支えられており、最大都市圏を超えて販売者基盤を着実に拡大しています。また、越境決済仲介業者がインド準備銀行(RBI)のPA-CBフレームワークの下で運営され、物流プロバイダーがネットワーク業務への自動化の組み込みを進める中、本市場は輸送能力だけでなく、決済コンプライアンス、通関対応、予約の可視性、配送の予測可能性への依存度を高めています。インドの越境Eコマース物流市場の次のフェーズでは、フレート価格のみで競争する事業者よりも、輸出オンボーディング、ランデッドコストの透明性、複数の輸送回廊にわたるサービス信頼性を組み合わせられる事業者が優位に立つと考えられます。大手グローバル企業および国内企業はすでに、複数年にわたる投資計画、新たなカーゴインフラ、自動化プログラム、越境小包製品を通じて対応しており、これは短期的な機会主義ではなくインドへの長期的な信頼を示しています。その結果、インドの越境Eコマース物流市場において最も大きな機会は、規制の簡素化とデジタルツールを活用して、より迅速な通関、販売者の定着率向上、より予測可能な越境配送パフォーマンスを実現できるサービスプロバイダーにあります。
レポートの主要ポイント
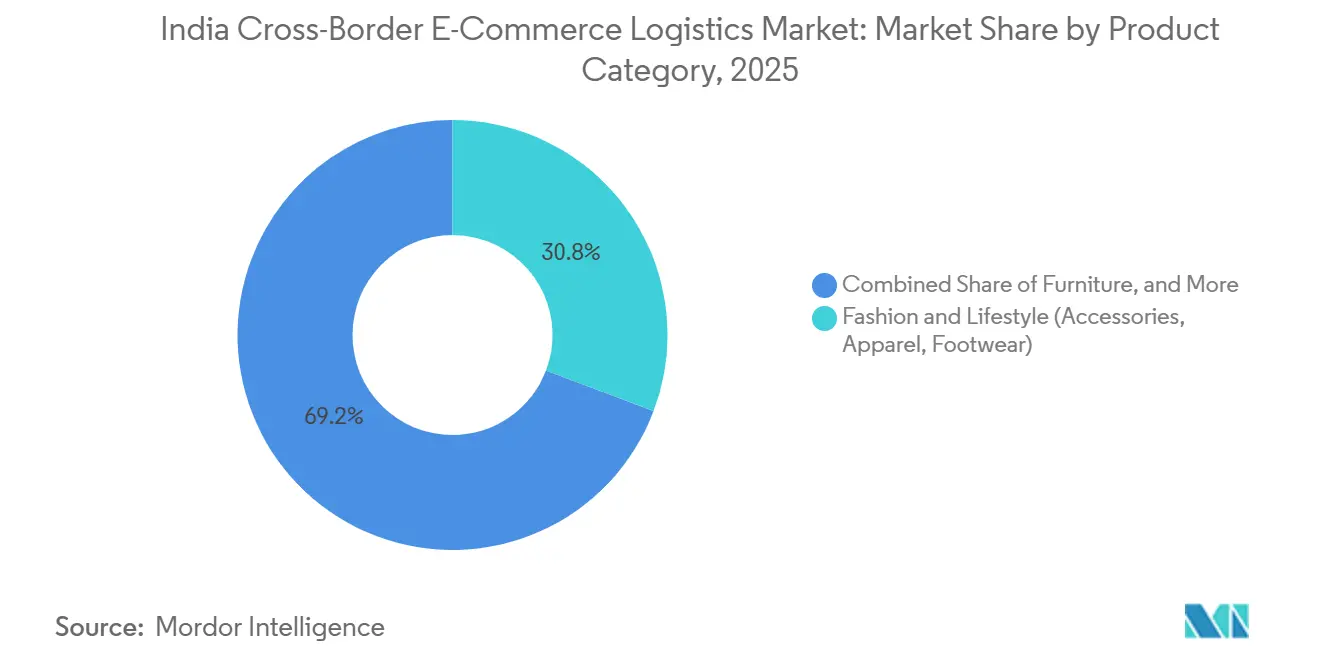
- 製品カテゴリー別では、ファッション・ライフスタイルが2025年のインドの越境Eコマース物流市場シェアの30.76%を占め、ヘルス・ビューティー/パーソナルケアは2031年にかけてCAGR 12.97%で拡大する見込みです。
- 物流機能別では、輸送が2025年のインドの越境Eコマース物流市場規模の71.42%を占め、付加価値サービスおよびその他は2031年にかけてCAGR 14.9%で成長する見込みです。
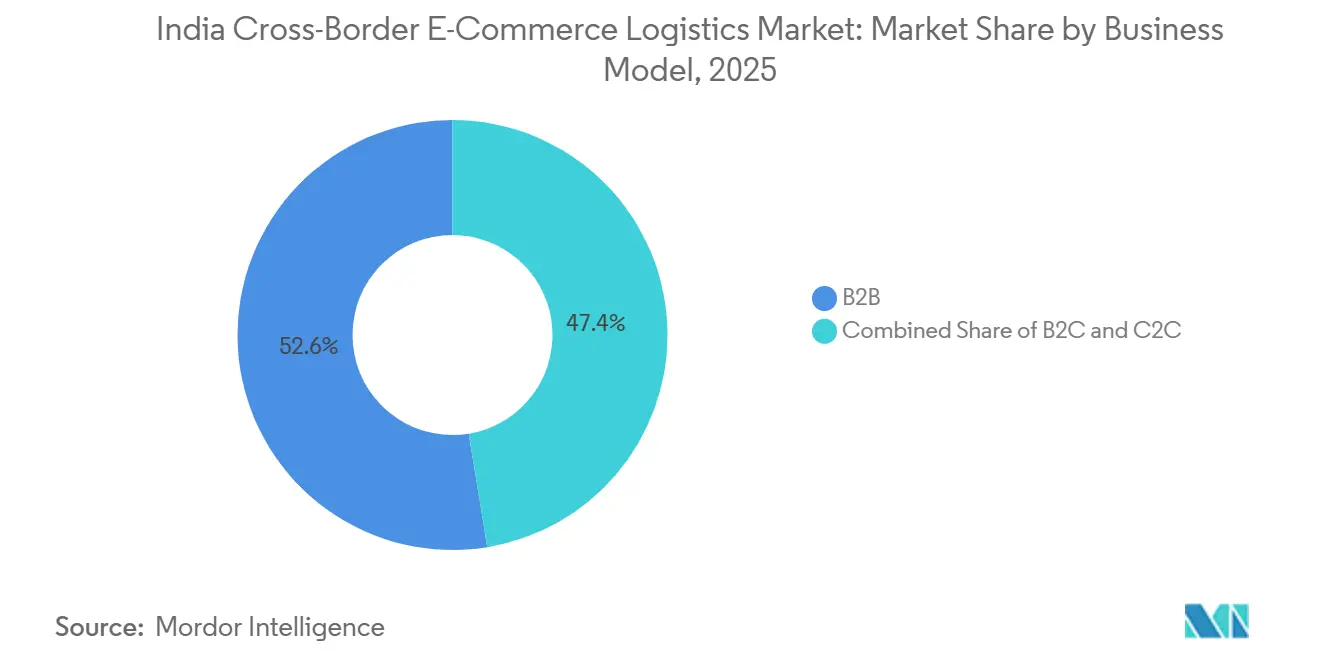
- ビジネスモデル別では、B2Bが2025年のインドの越境Eコマース物流市場シェアの56.22%を占め、B2Cは2031年にかけてCAGR 20.41%と最も高い成長率が見込まれています。
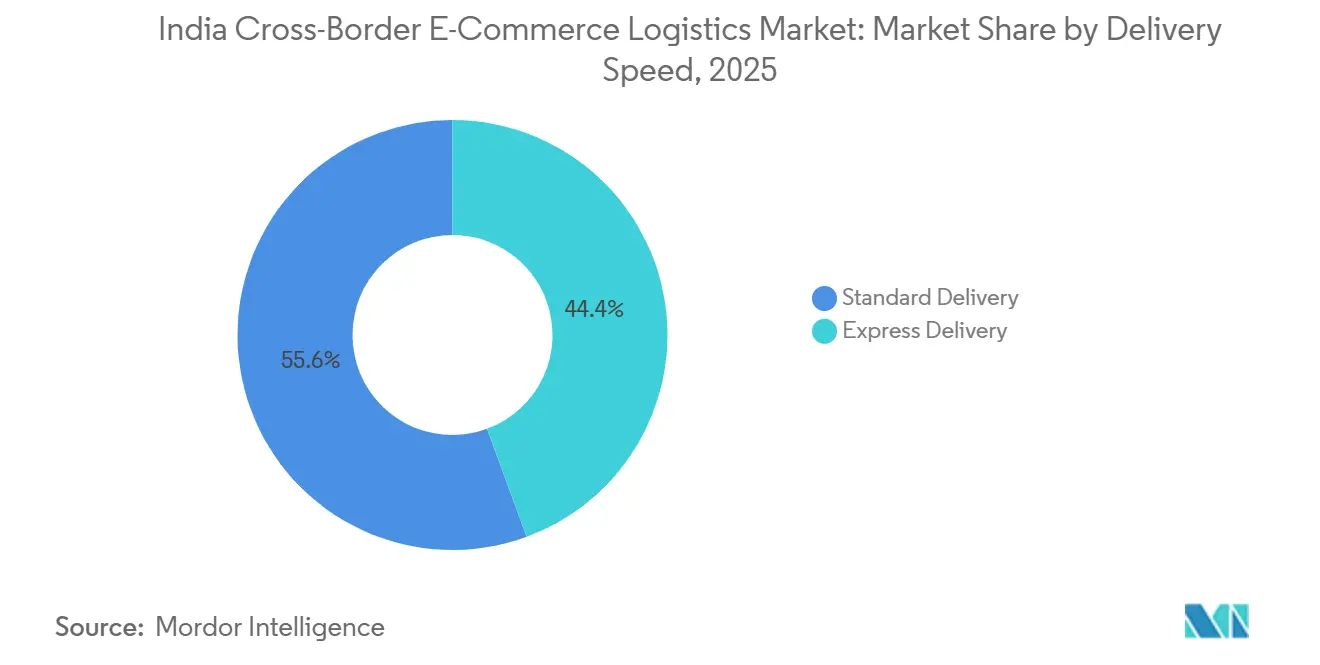
- 配送スピード別では、標準配送が2025年のインドの越境Eコマース物流市場シェアの55.62%を占め、速達配送は2031年にかけてCAGR 12.76%で拡大する見込みです。
- フロー方向別では、インバウンド(輸入)が2025年のインドの越境Eコマース物流市場シェアの64.11%を占め、アウトバウンド(輸出)は2031年にかけてCAGR 11.72%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インド越境Eコマース物流市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマース輸出ハブ、ダク・ガル・ニルヤット・ケンドラ(DNK)、輸出インセンティブ支援 | +1.2% | 全インド回廊での早期成果を伴うグローバルアウトバウンド | 短期(2年以内) |
| インドのファッション、インテリア、美容、伝統工芸品に対するグローバル需要 | +1.5% | 北米、欧州、中東・北アフリカ(MENA)、アジア太平洋への波及 | 中期(2〜4年) |
| マーケットプレイスおよびアグリゲーター主導のMSME輸出オンボーディング | +1.0% | グローバル、米国・英国・GCC・オーストラリア回廊に集中 | 中期(2〜4年) |
| 通関業者のデジタル化と可視化ツールによる越境フルフィルメントの迅速化 | +0.8% | グローバル、エクスプレスレーン事業者全体で高い影響 | 短期(2年以内) |
| 郵便ルートのインセンティブ均等化による低AOV小包経済性の改善 | +0.6% | インド全土、第2・第3層輸出クラスターで最大の効果 | 短期(2年以内) |
| RBI規制下の越境決済レールとUPI連携決済イノベーション | +0.7% | 中東・北アフリカ(MENA)、アジア太平洋、欧州への波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
Eコマース輸出ハブ、ダク・ガル・ニルヤット・ケンドラ(DNK)、輸出インセンティブ支援
インドの輸出支援アーキテクチャは、物理的なアクセスポイントとデジタル処理サポートを組み合わせることで、小規模販売者にとってより実用的なものになっています。政府は全国に1,013か所のダク・ガル・ニルヤット・ケンドラを設置しており、遠隔地や地方の中小クラスターの輸出業者に対して、非公式な代替手段ではなく正式な輸出アクセスノードを提供しています。同じ公式フレームワークでは、通関、梱包、品質認証、倉庫保管に関する統合サポートを備えたEコマース輸出ハブが、物流コストと時間の削減、規制の合理化、再輸入の簡素化を目的として整備されていることも示されています。実際のところ、小包輸出は販売者の需要だけでなく、繰り返し可能なプロセス品質に依存しているため、これはインド越境Eコマース物流市場にとって重要な意味を持ちます。また、これまで製品供給はあったものの実行可能な輸出チャネルを欠いていた地域から新たな取引量を取り込めるようになることも意味しています[1]。
インドのファッション、インテリア、美容、伝統工芸品に対するグローバル需要
インドがすでにオンライン輸出において認知度を持つカテゴリーでは、需要環境が引き続き良好です。Amazon Global Sellingは2025年10月、インドの販売者によるEコマース輸出の累計額が200 ビリオン 米ドルを超えたと発表し、2024年の主要輸出市場として米国、英国、ドイツ、カナダ、UAE、フランス、イタリア、スペイン、サウジアラビアを挙げました。同発表では、ヘルス・パーソナルケアおよびビューティーが過去10年間で最も成長の速いカテゴリーの一つであり、非エレクトロニクスカテゴリーが輸出小包フローにおいてより重要性を増していることも示されました。インド越境Eコマース物流市場にとって、これはブランド訴求力が強く知覚価値の高いカテゴリーが、低価値のコモディティ小包よりもプレミアムフレート、DDP処理、返品処理のコストを吸収しやすいことを意味します。これが、インド越境Eコマース物流市場において、主に価格で競争するカテゴリーよりも、ファッション、インテリア、ビューティー、文化的差別化製品からの長期的な支持が強まっている理由の一つです。
マーケットプレイスおよびアグリゲーター主導のMSME輸出オンボーディング
マーケットプレイス主導のオンボーディングにより、インドの小規模販売者が大規模な輸出を開始するまでの時間が短縮されています。Amazon Global Sellingは、輸出業者基盤が1年間で33%増加し、28州、7連邦直轄領、200以上の都市に登録された20万人の起業家・中小企業に達し、18以上の国際マーケットプレイスへのアクセスが可能になったと発表しました。Delhiveryも2025年12月にDelhivery Internationalを立ち上げ、FY26第4四半期までに米国、英国、カナダ、オーストラリアでサービスを開始しており、国内物流企業がインド国内に特化した役割を超えて展開していることを示しています。これにより、オンボーディングサポートが一部のグローバルインテグレーターに限定されなくなったため、インド越境Eコマース物流市場の対応可能な取引量が拡大しています。また、獲得しやすい輸出業者が必ずしも維持しやすいとは限らないことから、インド越境Eコマース物流市場における競争は、販売者の定着、データの可視性、プラットフォームの互換性へとシフトしています[2]。
通関業者のデジタル化と可視化ツールによる越境フルフィルメントの迅速化
テクノロジーは越境フルフィルメントにおける直接的な業務レバーになりつつあります。DelhiveryのFY26開示では、AIベースの予測システム、自動化、業務全体にわたる統合テクノロジーレイヤーの活用拡大が示されており、越境製品はこれらのネットワークツールとは別個ではなく、それらと並行して構築されています。Kuehne+Nagel のインド拡張においても、テレスコピックコンベヤーや高性能ソーティングシステムなどの自動化が導入され、新施設全体のピーク時注文処理能力が75%向上しました。FedExはインドでのInternational Connect Plusを拡充し、アジア、南北アメリカ、ヨーロッパの目的地に対して3〜4営業日での日程確定配送を提供し、可視性と予測可能性に基づくサービスコミットメントへのシフトを強化しました。これらのツールが標準化されるにつれ、インド越境Eコマース物流市場は上流での書類エラーや予約の不確実性を削減できるオペレーターを優遇するようになると考えられます。また、テクノロジーがサービス品質と商業的差別化の両方を形成するようになっているため、インド越境Eコマース物流市場における競争の閾値も高まっています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 通関、書類作成、決済照合の複雑性 | -0.8% | グローバル、第2・第3層クラスターのMSME輸出業者で最も高い摩擦 | 長期(4年以上) |
| 高い関税込みコスト、DDP負担、逆物流損失 | -0.7% | 北米、欧州、DDP規制遵守が厳しい市場 | 中期(2〜4年) |
| 米国のデミニミス撤廃による低単価小包経済性の混乱 | -1.2% | 北米、米国向けMSME小包回廊への即時影響 | 短期(2年以内) |
| 中小企業輸出業者向けEU ICS2およびVATデータコンプライアンスの厳格化 | -0.5% | 欧州、ドイツ・フランス・オランダ回廊での早期影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
通関、書類作成、決済照合の複雑性
通関・決済レイヤーは、小規模輸出業者が一貫して対応するには依然として困難な状況にあります。RBIのPA-CBフレームワークは、輸出入のための越境オンライン決済取引を促進する事業者を直接規制の対象とし、加盟店のオンボーディング、取引処理、決済口座、デューデリジェンス、報告に関する明確なルールを設けました。これは長期的なシステム品質向上に向けた前向きな一歩ですが、越境商取引が仲介業者や販売者にとってもはや軽微なコンプライアンス活動ではないことも確認しています。インド越境Eコマース物流市場では、輸出業者が複数の関係者にわたってプラットフォームのワークフロー、決タイムライン、通関申告、配送コミットメントを整合させなければならない場合に、依然として業務上の摩擦が生じています。小規模販売者にとっての真の課題は、需要へのアクセスだけではありません。遅延、例外、照合の不一致なしにすべての書類作成と決済ステップを完了できる能力が求められています。
米国のデミニミス撤廃による低単価小包経済性の混乱
インド越境Eコマース物流市場はまた、米国における低価格小包の取り扱い変更による圧力にも直面しています。この変更により、米国向け小包に対する関税支払い済み配送、事前ランデッドコスト計算、および通関前準備の改善の重要性が浮き彫りになりました。業務上の結果として、マージンの薄いマイクロ輸出業者は、より強い価格決定力やより優れたコンプライアンスサポートを持つ販売者よりも大きな負担を強いられています。これにより、インド越境Eコマース物流市場はDDP実行を確実に管理できるプロバイダーへとシフトしています。また、すべての販売者やキャリアがコンバージョンを失わずにコンプライアンスおよび徴収コストの増加を吸収できるわけではないため、コリドーの収益性もより選択的になっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品カテゴリー別:ファッションが収益を牽引し、美容が将来の成長をリード
ファッション・ライフスタイルは2025年のインドの越境Eコマース物流市場シェアの30.76%を占め、市場最大のカテゴリーとなっています。この地位は、アクセサリー、アパレル、フットウェアに対する安定した需要を反映しており、インドは製造の厚みと認知度の高い輸出アイデンティティを兼ね備えています。これらの製品は、管理しやすいサイズで出荷でき、マーケットプレイス主導の販売モデルに適しているため、小包主導の貿易とも親和性が高いです。これにより、ファッション・ライフスタイルはインドの越境Eコマース物流市場全体の取引量形成において中心的な役割を担い続けています。
ヘルス・ビューティー/パーソナルケアは2026〜2031年にかけてCAGR 12.97%で拡大する見込みであり、最も成長の速い製品セグメントとなっています。Amazonの2025年10月のアップデートでは、ヘルス・パーソナルケアおよびビューティーが過去10年間でインドの販売者にとって最も成長の速いカテゴリーの一つであることが示されており、インドの越境Eコマース物流市場ですでに見られるモメンタムを裏けています。ビューティーはまた、平均注文額が低価格帯のアパレルラインよりも高い傾向があるため、プレミアム配送およびDDP(関税・税金込み)処理の経済性が向上するという構造的な優位性も持っています。家電、家庭用電化製品、家具は依然として貢献度が小さいものの、より複雑な梱包、税関評価、破損防止対応を必要とします。食品・飲料は絶対的な規模ではまだ小さいものの、ディアスポラの繰り返し需要が安定した小包輸送を支える民族系・専門カテゴリーにおいて回廊の深みを加えています。ハンディクラフトはファッション・ライフスタイル内の重要な成長レバーであり続けており、文化的に差別化された製品が輸出ミックスの質において引き続き重要であることを示しています[3]。

物流機能別:輸送が支配的だが付加価値提供が利益率を再形成
輸送は2025年のインド越境Eコマース物流市場規模の71.42%を占めており、幹線輸送が依然として運営スタックの大部分の価値を吸収していることを確認しています。越境小包取は時間確定型配送に依存しているため、特にファッション、健康関連カテゴリー、プレミアム消費者注文において、航空フレートはこのセグメントで特に重要です。輸送の優位性はまた、ラストマイルの引き渡しが行われる前に複数の国境とサービスゾーンを越えて貨物を移動させる長年のニーズを反映しています。その結果、輸送はインド越境Eコマース物流市場における収益創出の基盤であり続けています。
付加価値サービスおよびその他のセグメントは2026年から2031年にかけてCAGR 14.9%で成長すると予測されており、最も成長の速いセグメントとなっています。これは、カスタムズ・アズ・ア・サービス、DDP管理、返品サポート、再ラベリング、仕向地固有のコンプライアンス処理に対する需要の高まりを反映しています。Kuehne+Nagel社がインド5都市にわたって10万平方メートルの能力を追加したことは、フルフィルメントインフラが単なる床面積ではなく自動化によって拡張されていることを示しており、これらの高次サービス層を支えています。海上輸送および内陸水路の活動は、特にMaerskがFI3と並ぶ2の直行航路として極東アジア・インド間サービスFI2を開始した後、組織的なB2Bフローにとってより重要性を増しています。鉄道は依然として規模が小さいものの、Maerskのハイデラバードからナバシェバへのウィークリー冷蔵鉄道リンクは、特定の輸出セクター向けに特化したマルチモーダルオプションが拡大していることを示しています。インド越境Eコマース物流産業は、基本的なフレート輸送だけでなくサービスの積み重ねがより重要となるマージン構造へとシフトしています。長期的には、インド越境Eコマース物流市場において、倉庫保管、コンプライアンス、返品処理をバンドルサービスに転換できる事業者がより多くの価値を獲得するようになるでしょう。
ビジネスモデル別:B2Bが取引量をリードするがB2Cが変化のペースを設定
B2Bは2025年のインド越境Eコマース物流市場シェアの56.22%を占め、他のすべてのビジネスモデルを上回りました。この大きな基盤は、構造化されたインポーターおよびディストリビューターチャネルを通じて移動する、より大規模なインバウンドフローと大きな出荷価値を反映しています。B2Bはまた、小口直接販売よりも確立された通関ルーティン、統合予約、明確なランデッドコスト計画の恩恵を受けています。これらの条件が、B2Bがインド越境Eコマース物流市場において依然として絶対的な価値をリードしている理由を説明しています。
しかしB2Cは、市場全体のペースを大きく上回る、2031年にかけてCAGR 20.41%での拡大が予測されています。Amazonの輸出者ネットワークはインド200都市以上にわたる20万人の販売者に達しており、この広がった販売者基盤が直接消費者向け小包取引が加速している最も明確な理由の一つです。Delhivery Internationalの立ち上げと2026年度までに4つの仕向地国への急速な拡大も、物流ネットワークが企業フレートだけでなく中小規模の商人からの輸出小包需要を中心に再設計されていることを示しています。C2Cは、組織的な輸出チャネルが現在必要とする規模、規律、プロセスの一貫性を欠いているため、総活動のごく一部にとどまっています。B2Cの急成長は、より低い絶対水準から出発したベース効果です。それでも、インド越境Eコマース物流市場はB2Cによって再形成されており、B2Bよりも速く出荷サイズ、サービス期、テクノロジーニーズのミックスを変えています。インド越境Eコマース物流産業は、B2Bが取引量の重みを維持し、B2Cが戦略的イノベーションを牽引するデュアル構造へと移行しています。
配送速度別:標準配送が優勢だがエクスプレスのプレミアム化が定着
標準配送は2025年のインド越境Eコマース物流市場シェアの55.62%を占めており、輸出者・輸入者双方において価格感度が依然として強いことを示しています。多くの販売者は、国際マーケットプレイスでの低い配送コストと広い価格設定余地とのトレードオフとして、より長いトランジット時間を受け入れています。標準サービスはまた、時間確定レーンよりも統合フレートや緊急性の低い補充フローに適しています。これにより、標準配送はインド越境Eコマース物流市場においてより大きな基盤であり続けています。
エクスプレス配送は2026年から2031年にかけてCAGR 12.76%で拡大すると予測されており最も成長の速いセグメントとなっています。FedExは2025年1月にインドでのインターナショナル・コネクト・プラスサービスを拡充し、アジア、南北アメリカ、ヨーロッパの仕向地への3〜4営業日での配送を提供しており、予測可能な国際輸送を必要とする販売者をターゲットにしていることを強調しています。エクスプレスレーンは、購買者が越境配送の時間枠に国内サービス水準に近いものを期待する場合に最も恩恵を受けます。そのため、配送スピードがコンバージョンに直接影響するビューティー、アパレル、ウェルネス、高価値D2C出荷などのカテゴリーでプレミアム化が最初に進んでいます。制約は、エクスプレスの経済性が取り扱い関税、住所の正確性、配送失敗、返品コストに対してより敏感であることです。この状況において、インド越境Eコマース物流市場は、速度の約束を速い輸送だけでなく強力なランデッドコスト管理と結びつけられる事業者を優遇するでしょう。エクスプレスの成長は、航空機や幹線輸送能力と同様に、サービス設計についても多くを語っています。
フロー方向別:輸入がリードするが輸出回廊がギャップを縮小
インバウンド(輸入)は2025年のインドの越境Eコマー物流市場規模の64.11%を占め、アウトバウンド輸出を大きく上回っています。これは、組織化された輸入チャネルを通じて流通する電子機器、消費財、その他の商品の目的地としてのインドの確立した地位を反映しています。輸入志向のインフラは、出荷額が大きく、プロセスがより標準化されており、バイヤーネットワークがより形式化されているため、スケールアップが容易でした。これが、インバウンドが現在もインドの越境Eコマース物流市場の大きな側面であり続ける理由です。
しかし、アウトバウンド(輸出)は2026〜2031年にかけてCAGR 11.72%で拡大する見込みです。Eコマース輸出ハブおよび1,013のダク・ガル・ニルヤット・ケンドラ(Dak Ghar Niryat Kendras)に関する政府支援が輸出基盤を拡大しており、マーケットプレイスへの参加によりインドの販売者が海外バイヤーにアクセスしやすくなっています。輸入面では、MaerskのFI2サービス開始が極東〜インド間の接続を強化し、インバウンドフレート計画に柔軟性を加えています。輸出面では、Delhivery、FedEx、DHL、Kuehne+Nagelがいずれもインドに関連する際フローへの輸送能力またはサービス能力を拡充しています。これは、インバウンドが現在の価値においてリードを維持しているものの、輸入主導の規模と輸出主導のモメンタムの差が縮まりつつあることを意味します。実際には、インドの越境Eコマース物流市場は輸入中心の構造から、アウトバウンド小包対応をより真剣に捉えた、よりバランスの取れたモデルへと移行しつつあります。
地理的分析
北米はインドのアウトバウンド越境Eコマースにとって最大の目的地ゾーンであり続けており、インド越境Eコマース物流市場における収益形成の中心的な位置を占めています。この地域は、インドの販売者がすでにマーケットプレイスでの存在感を持つファッション、ジュエリー、ハンディクラフト、その他の高意向カテゴリーの大きなシェアを吸収しています。Amazonは米国とカナダをインドの販売者にとっての主要輸出市場として特定しており、このコリドーの深さを強調しています。FedExはまた、2026年2月にナビムンバイ国際空港において30万平方フィートの自動化航空カーゴハブの建設を開始し、長期投資額は2,500 クロール インドルピー(27.8 ビリオン 米ドル)を超えており、東南アジア、中東、ヨーロッパ、米国への接続のためのインドの西部コリドーを強化しています。北米は、したがって、需要だけでなく、時間に敏感な西向き貿易に対応するためにネットワーク投資が整合されているという点でも重要であり続けています。
ヨーロッパは最も成長の速い高価値アウトバウンド目的地であり、プレミアムカテゴリーにわたるインド越境Eコマース物流市場規模においてますます重要性を増しています。ヨーロッパのバイヤーは、価格と同様にサービス品質が重要なファッション、ウェルネス、デザイン主導のインド製品への需要を支えています。欧州委員会は2025年8月29日にICS2リリース3への移行が完了したことを確認しており、EU向けカーゴは現在より厳格な事前データ環境の下で運営されています。これより輸出業者のコンプライアンス作業は増加しますが、より強力な申告規律と到着前データ対応力を持つ物流プロバイダーにとっては有利に働きます。ヨーロッパは、したがって、単純なフレート価格よりもサービスの信頼性と書類の品質がシェア獲得をより明確に左右するコリドーになりつつあります[4]。
アジア太平洋は引き続きインドへのインバウンドフローを支配しており、中国およびその他の製造経済が国内に流入する商品の大部分を供給しています。MaerskのFI2サービスは極東・インド間の第2の直行海上航路を追加し、ナバシェバおよびピパバブへのネットワークカバレッジとルーティングオプションを改善しています。中東・アフリカコリドーは、近接性、ビジネス接続性、アウトバウンド小包取引への高まる関連性を提供するため、戦略的に重要です。南米は現在のミックスでは最も小さい地域ですが、インドの輸出業者がニッチな需要でコリドー経済を維持できるカテゴリーにおいて選択的な機会を依然として提供しています。これらのパターンを総合すると、北米とヨーロッパが依然として最も強い価値コリドーであるものの、インド越境Eコマース物流市場はもはや一つの輸出地域のみを中心としていないことが示されています。
競争環境
インド越境Eコマース物流市場は、勝者総取りのパターンではなく、階層化された競争構造を持っています。DHL、FedEx、UPSなどのグローバルインテグレーターは、自社または管理下の航空ネットワーク、幅広い通関能力、長年にわたる多国籍顧客関係を組み合わせているため、プレミアムエクスプレスレーンおよびエンタープライズグレードの国際フレートにおいて依然として最も強い地位を占めています。DHLは、Eコマース、ライフサイエンス・ヘルスケア、新エネルギー関連物流インフラにわたり、2030年までにインドに約10 ビリオン ユーロ(11.0 ビリオン 米ドル)を投資すると発表し、その地位を強化しました。FedExは2026年2月にナビムンバイのカーゴハブプロジェクトで別の明確なシグナルを追加し、高容量・自動化ノードを通じてインドを主要海外貿易地域とより深く接続することを意図しています。これにより、インド越境Eコマース物流市場のトップ層は高サービス・高管理の国際フローに集中し続けています。
そのレイヤーの下では、国内およびテック主導のオペレーターがMSME輸出フローにおいてより影響力を持つようになっています。Delhiveryの2025年12月のDelhivery Internationalのローンチと、FY2026までに4か国での稼働は、インド発のオペレーターがもはや越境セグメントの周辺にとどまっていないことを示しています。Amazonもチャネルアクセスを形成し続けており、そのマーケットプレイスネットワークは小規模販売者が需要を発見し越境取引量を迅速にスケールアップできる場所を決定するのに役立っています。Kuehne+Nagel は、消費財・ヘルスケアに関連するハンドリングフローの自動化を強化しながら、インドで10万平方メートルの容量追加を通じて組織化されたフルフィルメント層を強化しています。Maerskも、FI2海上サービスと医薬品輸出業者向けの専用冷蔵鉄道ソリューションの両方を通じてコリド能力を深め、従来のフォワーディングを超えた関連性を広げています。インド越境Eコマース物流市場は、したがって、競争が一つの業務モデル内に集中するのではなく、サービス層をまたいで移動するようになっています。
最も対応が不十分な能力領域は、返品管理、ランデッドコストの透明性、コンプライアンスが重いDDP実行です。これらのギャップが重要なのは、関税徴収、分類、配送失敗、返品処理が一貫していない場合、越境販売者はマージンを急速に失うからです。DelhiveryのFY2026開示は、そのAIおよび自動化スタックがバックエンドの効率化ツールとしてではなく、構造的な業務資産として収益化されていることを示しています。FedExも2025年の経済的影響資料においてイノベーション主導の通関・貿易促進を強調しており、同じ競争方向を指し示しています。これは、インド越境Eコマース物流市場が競争的であり続ける可能性が高いものの、最も強力なプレイヤーはテクノロジー、コンプライアンス、コリドー実行を単一の輸出向けプロポジションに結びつけられる企業になることを意味しています。
インド越境Eコマース物流産業リーダー
-
DHL Group
-
FedEx
-
United Parcel Service of America, Inc. (UPS)
-
Aramex
-
India Post
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:Maerskは、CONCORとの提携により、ハイデラバードからナバシェバへの専用週次冷蔵鉄道サービスを開始し、北米東海岸および中南米への度管理・低排出マルチモーダル接続により医薬品輸出業者にサービスを提供した。
- 2026年4月:DTDC ExpressとIndia Postは、DTDCのエクスプレスネットワークとIndia Postの農村郵便インフラを組み合わせ、21州にわたる9,000以上の新規ピンコードへの物流カバレッジを共同で拡大するためのMoUを締結し、サービスが行き届いていない地域からの越境小包発送の拡大を図った。
- 2025年12月:Delhiveryは、インドの中小零細企業(MSME)輸出業者を対象とした低コストのエコノミー航空小包サービス「Delhivery International」を開始し、当初はアメリカ合衆国をカバーした。同サービスは2026年第1四半期にアメリカ合衆国、カナダ、オーストラリアへ拡大し、2027年度第2四半期までにさらに10の目的地が計画されており、Delhiveryはコスト優位性のために国内ネットワーク統合を活用しながら越境インフラを拡大している。
- 2025年10月:Kuehne+Nagelは、グルガオン、コルカタ、ナグプール、ムンバイ、ラジプラの5つの新施設にわたる100,000 m²のフルフィルメントセンター拡張を発表し、インドのフルフィルメント拠点を合計約500,000 m²に拡大するとともに、Eコマースおよび越境物流クライアントにサービスを提供するために1,500名以上の新規雇用を創出した。
インド越境Eコマース物流市場レポートの範囲
| 食品・飲料 |
| パーソナルケアおよびホームケア |
| ファッション・ライフスタイル(アクセサリー、アパレル、フットウェア) |
| 家具 |
| 家庭用電子機器および家電製品 |
| その他の製品 |
| 輸送 | 道路 |
| 航空 | |
| 海上および内陸水路 | |
| 鉄道 | |
| 倉庫保管、流通および在庫管理 | |
| 付加価値サービスおよびその他 |
| B2C |
| B2B |
| C2C |
| エクスプレス |
| 標準 |
| アウトバウンド(輸出) | 北米 |
| 欧州 | |
| アジア太平洋 | |
| 中東・アフリカ | |
| 南米 | |
| インバウンド(輸入) | 北米 |
| 欧州 | |
| アジア太平洋 | |
| 中東・アフリカ | |
| 南米 |
| 製品カテゴリー別 | 食品・飲料 | |
| パーソナルケアおよびホームケア | ||
| ファッション・ライフスタイル(アクセサリー、アパレル、フットウェア) | ||
| 家具 | ||
| 家庭用電子機器および家電製品 | ||
| その他の製品 | ||
| 物流機能別 | 輸送 | 道路 |
| 航空 | ||
| 海上および内陸水路 | ||
| 鉄道 | ||
| 倉庫保管、流通および在庫管理 | ||
| 付加価値サービスおよびその他 | ||
| ビジネスモデル別 | B2C | |
| B2B | ||
| C2C | ||
| 配送速度別 | エクスプレス | |
| 標準 | ||
| フロー方向別 | アウトバウンド(輸出) | 北米 |
| 欧州 | ||
| アジア太平洋 | ||
| 中東・アフリカ | ||
| 南米 | ||
| インバウンド(輸入) | 北米 | |
| 欧州 | ||
| アジア太平洋 | ||
| 中東・アフリカ | ||
| 南米 | ||
レポートで回答される主要な質問
インド越境Eコマース物流の現在の規模はどのくらいですか?
インドの越境Eコマース物流市場は2026年に0.74 ビリオン 米ドル規模となり、CAGR 11.79%で2031年までに1.29 ビリオン 米ドルに達する見込みです。
この分野で最も急成長しているビジネスモデルはどれですか?
B2Cは最も成長の速いビジネスモデルであり、2031年にかけてCAGR 20.41%が予測さていますが、2025年にはB2Bが56.22%のシェアでより大きな規模を維持しました。
最大のシェアを持つ物流機能はどれですか?
輸送は2025年の市場価値の71.42%をリードしており、越境業務における航空、海上、幹線輸送の重みを反映しています。
収益をリードする製品カテゴリーと最も急成長しているカテゴリーはどれですか?
ファッション・ライフスタイルが2025年に30.76%と最大シェアを占め、ヘルス・ビューティー/パーソナルケアは2031年にかけてCAGR 12.97%と最も速い成長が見込まれています。
インドの海外小包取引においてエクスプレス配送が注目を集めている理由は何ですか?
エクスプレス配送は、特にD2CおよびプレミアムカテゴリーにおいてD2Cおよびプレミアムカテゴリーにおいて、海外バイヤーがより速く予測可能な国際配送を期待するようになっているため、CAGR 12.76%で成長すると予測されています。
インドからの輸出側のモメンタムを推進しているものは何ですか?
輸出モメンタムは、より広いMSMEオンボーディング、1,013か所のダク・ガル・ニルヤット・ケンドラ、Eコマース輸出ハブ、およびAmazon、Delhivery、DHL、FedEx、Kuehne+Nagel、Maerskなどのプレイヤーによる越境サービスの拡大によって支えられています。