
インド建設機械市場規模およびシェア
Mordor Intelligenceによるインド建設機械市場分析
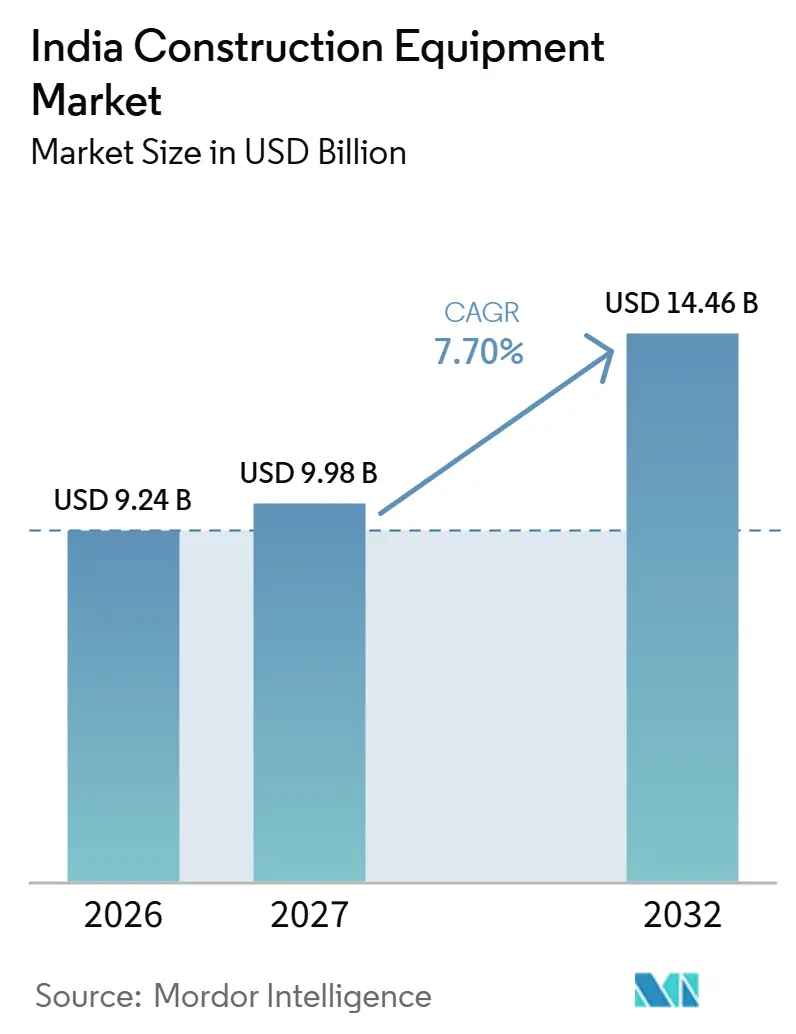
インド建設機械市場規模は、2026年の9.24 ビリオン 米ドルから2027年には9.98 ビリオン 米ドルに増加し、2032年までに14.46 ビリオン 米ドルに達すると予想されており、2027年〜2032年にかけて7.7%のCAGRで成長します。
インドにおけるインフラおよび住宅の建設は、初期掘削から専門的なプロジェクト段階に至るまで機械作業を生み出します。道路建設需要は活発な工事プログラムから恩恵を受ける一方、鉄鋼コストの圧力や工事前線の未整備が請負業者による追加機械の使用を妨げる場合があります。地元製の低価格モデルや過酷な作業向けに設計された機械は、サプライヤーが購入者の価格・運用要件に応える異なる手段を提供します。ジャールカンド州などの州における鉱業拡大は、高容量掘削機やダンプトラックを通じてより重作業向けの需要層を加え、価格だけでなく作業内容で差別化するサプライヤーに報います。価格競争だけでは、土地アクセスや建設資材コストの上昇によって滞っている工事現場を解放することはできないため、プロジェクトパイプラインではなく実行可能な工事が、どの機械オファーが成立するかを決定します。
主要レポートのポイント
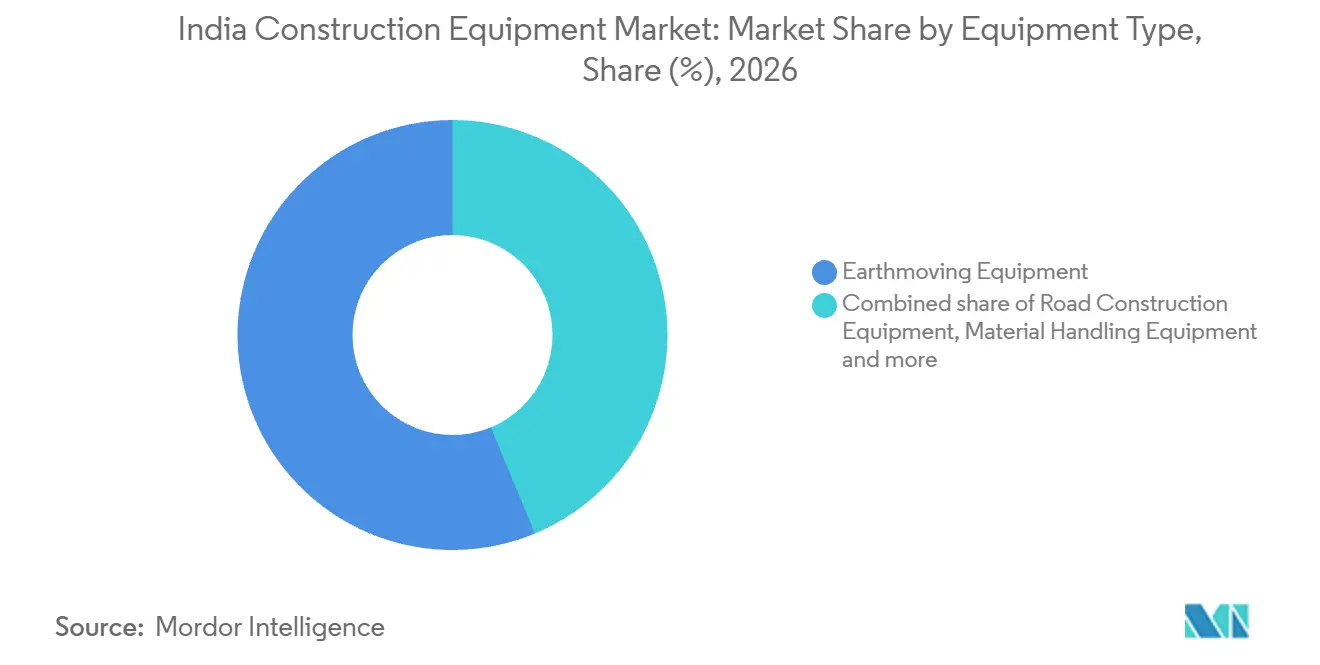
- 機器タイプ別では、土工機械が2026年のインド建設機械市場シェアの56.26%を占め、道路建設機械は2027年〜2032年にかけて9.75%のCAGRで最も速く成長すると予測されています。
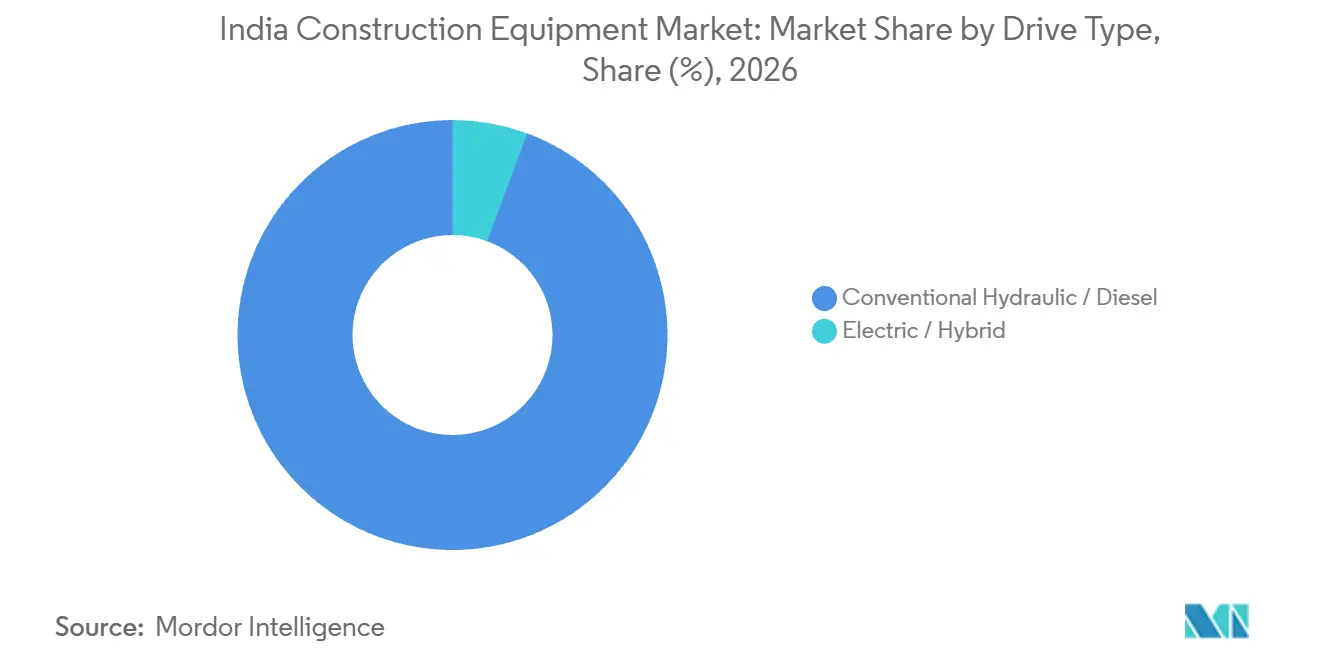
- 駆動タイプ別では、従来型油圧/ディーゼル機械が2026年のインド建設機械市場規模の94.35%を占め、電気/ハイブリッド機械は2027年2032年にかけて15.2%のCAGRで成長をリードすると予測されています。
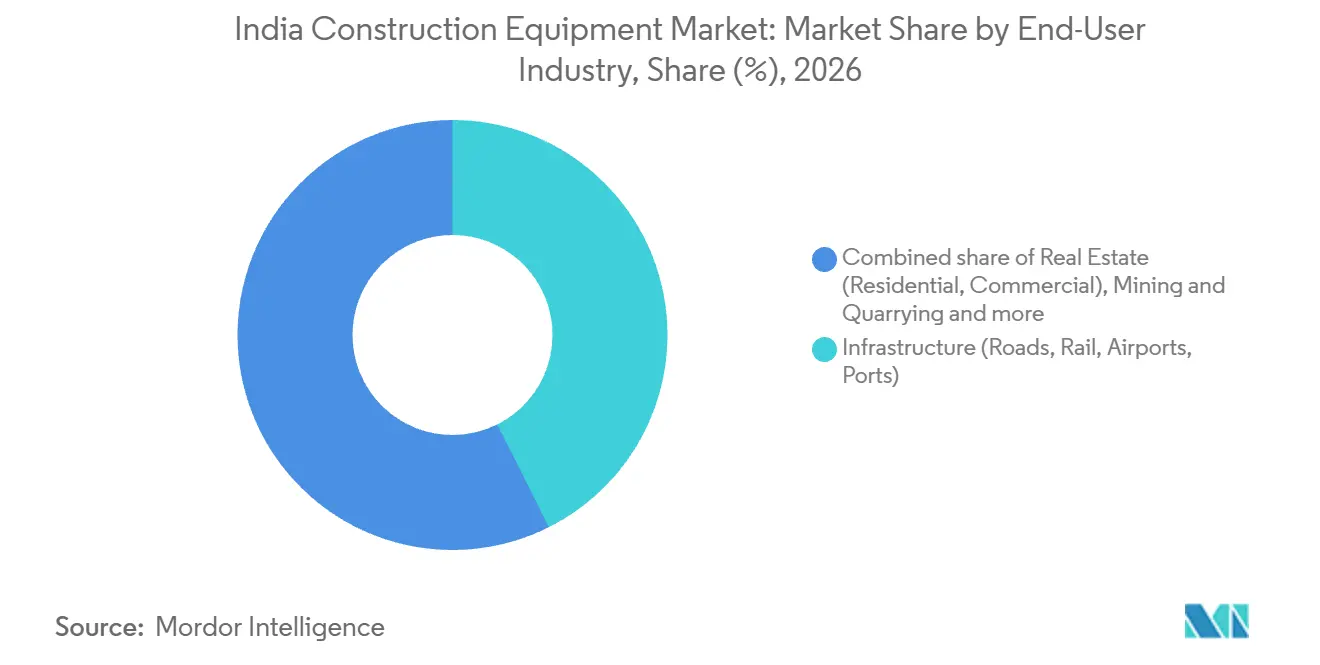
- エンドユーザー産業別では、インフラが2026年に42.6%の最大シェアを占め、鉱業・採石業は2027年〜2032年にかけて10.4%のCAGRで最も速く成長すると予測されています。
- 出力定格別では、101〜200 HP機械が2026年に37.5%の市場シェアでリードし、400 HP超の機械は2027年〜2032年にかけて11.3%のCAGRで最も速く成長すると予測されています。
- 所有モデル別では、請負業者所有機械が2026年に市場の70.27%を占め、レンタルフリートは2027年〜2032年にかけて12.3%のCAGRで最も速く成長すると予測されています。
- 地域別では、南インドが2026年に32.04%の市場シェアを占め、北東インドは2027年〜2032年にかけて12.3%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国家インフラパイプライン(NIP)に基づく政府主導の大型インフラプロジェクトが機械需要を刺激 | +3% | ガンソリ、ヴィクロリ、マハラシュトラ州 | 長期(4年以上) |
| 急速な都市化がティアII・IIIの都市における高層住宅建設を促進 | +1.8% | コインバトール、タミル・ナードゥ州 | 中期(2〜4年) |
| 鉱業セクター改革の加速が高容量掘削機への需要を増加 | +1.7% | パクリ・バルワディ、ジャールカンド州 | 中期(2〜4年) |
| PM GatiShaktiプランニングを活用したバーラトマーラ回廊の迅速な実行が道路機械受注を促進 | +2% | 全国 | 中期(2〜4年) |
| 機械レンタルプラットフォームの普及が中小企業請負業者のアクセスを拡大 | +1% | 全国 | 短期(2年以内) |
| OEMによる現地製造およびCKD組立への投資がリードタイムとコストを削減 | +0.8% | プネー製造施設 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
国家インフラパイプライン(NIP)に基づく政府主導の大型インフラプロジェクトが機械需要を刺激
政府主導の大型プロジェクトが、個別の建設パッケージが実際の施工段階に入るにつれて機械需要をえている。2026年8月時点で、統計・計画実施省はPAIMANAを通じて17の中央省庁・部局にまたがる1,731件の進行中の中央セクターインフラプロジェクトを監視していた。[1] 2026年7月19日、ムンバイ・アーメダバード弾丸列車のマハラシュトラ州における地下トンネル工事のため、2台目のトンネルボーリングマシンがガンソリのサウリからヴィクロリに向けて掘削を開始した。土工・道路機械サプライヤーにとって、関連する機会は主要建設プログラムに伴うサイト準備および地表工事にある。これらのインフラ開発は、インド建設機械市場に対して潜在的な成長機会をもたらすが、需要は監視対象プロジェクト数が自動的に機械受に転換されるのではなく、個別パッケージが実施段階に入るかどうかに依存する。
急速な都市化がティアII・IIIの都市における高層住宅建設を促進
高層住宅は上層階へのコンクリート打設において機械需要の機会を生み出している。Radiance Realty Developers India Ltd.は、コインバトールのリバーウッズ・アパートプロジェクトのタワー2における第3回打設が2026年5月に13階の屋根スラブを完了したと報告した。米国コンクリート協会の技術ガイドは、トラック搭載型コンクリートポンプおよび独立型プレーシングブームについて取り上げ、機械配置とパイプラインルーティングの計画立案を重視している。このプロジェクトは地下階、ピロティ階および13フロアからなる2棟で構成され、377戸のアパートを有するため、この種のスラブ打設は各棟を通じて繰り返し発生する。住宅建設活動の拡大は、インド建設機械市場において、特に連続する開発フェーズにわたって土工機械とコンクリート機械の両方をカバーするサプライヤーに機会をもたらす。
鉱業セクター改革の加速が高容量掘削機への需要を増加
石炭生産規模は鉱山事業者の掘削需要を持続させ、大型機械の需要基盤を形成している。インドの専用・商業炭鉱ブロックは2025〜26年度に約2億1,046万メトリックトンを生産し、初めて2億メトリックトンを超えた。BEMLは2025年4月29日、シングラウリのニガヒ鉱山においてノーザン・コールフィールズ社に21立方メートルバケット搭載の新型BRS21電動ロープショベルを引き渡した。このショベルは露天掘り鉱山における表土除去を目的として設計された。採掘活動の拡大は、インド建設機械市場における大型機械の需要を支え、機械需要を販売可能石炭の取り扱いにとどまらず表土除去および資材運搬にまで拡大させる。
PM GatiShaktiプランニングを活用したバーラトマーラ回廊の迅速な実行が道路機械受注を促進
道路機械サプライヤーは、個別回廊の延長だけでなくネットワーク接続によって形成される建設機会に直面している。2026年3月までに、バーラトマーラ計画において26,425キロメートル分が発注され、22,590キロメートルが建設済みとなった。2026年2月4日、ネットワーク計画グループは道路交通・高速道路省が提案した7件の道路プロジェクトについて、PMガティシャクティ原則への適合性を評価した。その評価は統合型マルチモーダルインフラおよび経済・社会拠点へのラストマイル接続を対象とした。接続工事は、提案プロジェクトが実施段階に進むことを条件として、主要回廊建設を超えた追加的な機会をインド建設機械市場にもたらす。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鋼価格の変動がOEM生産コストおよび顧客の設備投資予算を押し上げ | -1% | 全国 | 短期(2年以内) |
| 土地収用の長期的な遅延がプロジェクトにおける機械稼働率を低下 | -0.8% | ベンガルール郊外鉄道工事前線 | 中期(2〜4年) |
| 充電インフラの不足が電気・ハイブリッド機械の普及を妨げ | -0.3% | インド全土の鉱山サイト | 長期(4年以上) |
| CEVステージV排出基準に関する規制の不確実性がコンプライアンス負担を増加 | -0.5% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
鉄鋼価格の変動がOEM生産コストおよび顧客の設備投資予算を押し上げ
鉄鋼関連のコスト圧力は、機械を使用するプロジェクトの経済性を通じて機械需要を弱める可能性があります。2026年8月、インド建設機械製造業者協会(ICEMA)副会長でCASEエグゼクティブのシャラブ・チャトゥルヴェディ氏は、以前の入札を行った請負業者へのコスト圧力について述べました。同氏は、鉄鋼および建設資材コストの昇が請負業者のプロジェクト経済性を弱め、インドの道路建設セクターの一部で実行を遅らせたと述べました。道路建設はその説明において建設機械需要の最も重要な源泉の一つでした。実行の遅れは、基礎となる契約が存続していても、追加の道路機械が利用できる即時の生産的な工事を減少させる可能性があります。コスト増加前に入札した請負業者にとって、より安価な機械は機械費用のみに対処し、より高い建設資材コストがマージンと受注済み道路工事の実行に重くのしかかることになります。
土地収用の長期的な遅延がプロジェクトにおける機械稼働率を低下
請負業者が動員した後でも、土地へのアクセス問題により建設契約が生産的な機械稼働時間に結びつかない場合があります。2025年8月1日の報告によると、プロジェクト請負業者であるLarsen & Toubro(L&T)は、コリドー2および4のベンガルール郊外鉄道プロジェクト契約を解除しました。請負業者は、K-RIDEが2022年8月以降に引き渡した障害物のない作業前線がわずか8.28%にとどまり、機械が遊休状態に置かれたと述べました。[2] 受注済みの契約であっても、建設進捗が伴わないまま請負業者が機械コストを負担し続る状況が生じ得ます。作業前線へのアクセスが依然として制約要因である中、機械追加することはそのリスクをさらに深めることになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:
中核的な土工規模と専門的な道路需要土工機械は2026年のインド建設機械市場規模の56.26%を占め、最大のセグメントとなりました。IECMAは輸出を含む2025〜26年度の土工機械総販売台数として97,236台を記録し、前年比2%減となりました。この組み合わせは、カテゴリーの確立された規模と年間出荷の方向性を区別しており、リーダーシップはすべてのサプライヤーが拡大する単位需要から恩恵を受けることを意味しません。土工機械サプライヤーは、カテゴリーが国内市場価値を支えているにもかかわらず、国内外の合算販売基盤全体で出荷量が軟化するという課題に直面しています。
道路建設機械は最も速く成長するセグメントであり、2027年〜2032年にかけて9.75%のCAGRが予測されています。2026年8月26日、L&T Construction & Mining MachineryはFAYAT Road Equipment Division Indiaと提携し、BOMMAGロードミリングマシン、土壌安定化機、セメントスプレッダーをインドで販売しました。この契約にはアフターセールスサポートおよびスペアパーツ供給も含まれていました。道路請負業者にとって、専門機械と商業サポートチャネルを組み合わせることで、機械供給と納品後のサポートが結びつきます。このパートナーシップは商業関係を機械のサービス期間まで延長し、専門的な道路工事向けのオファーの一部としてサポートカバレッジを提供します。


注記: 個別セグメントのシェアはレポート購入後に入手可能
駆動タイプ別:
従来型プラットフォームがリードし、電気式ローダーが港湾作業に参入従来型油圧/ディーゼル機械は2026年のインド建設機械市場シェアの94.35%を占め、最大のセグメントとなりました。L&T Construction & Mining MachineryはKomatsu PC210LC/PC210-10M0掘削機ファミリーのインド累計販売5,000台のマイルストーンを2025〜26年度に達成しました。これらのモデルは直接噴射エンジンとバイオディーゼル互換性を備えた油圧掘削機です。これにより、従来型駆動機械は確立されたモデルファミリーに商業基盤を持ち、マイルストーンは1年間の調達ではなく累積採用を反映しています。バイオディーゼル互換性は、この確立されたエンジンファミリーに従来型駆動カテゴリー内での燃料適応ルートを提供します。
電気/ハイブリッド機械は最も速く成長するセグメントであり、2027年〜2032年にかけて15.2%のCAGRが予測されています。2025年2月、ディーンダヤル港湾局はSwayam Shipping Services Pvt Ltd.のカンドラへの4台のSDLG L956HEV電気ホイールローダーの配備を支援しまし。この配備は政府のハリット・サーガル・グリーン港湾ガイドラインに沿ったものでした。港湾機械ユーザーにとって、これは電化を開発段階に留めるのではなく、定義された港湾業務の中に位置づけるものです。カンドラの取り決めは当局の支援と民間事業者の配備を組み合わせ、電化に港湾業務への制度的なルートを提供します。

注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:
輸送プログラムがより広範な鉱業機会を支える道路、鉄道、空港、港湾を含むインフラは2026年に42.6%の市場シェアで最大のセグメントでした。インド国家道路公社は2025〜26年度に5,313キロメートルの国道を建設し、4,640キロメートルの目標を約15%上回りました。インド鉄道は2026年4月1日時点で、新線、軌間変換、複線化のために40,000キロメートルにわたる514件の認可済みインフラプロジェクトを有していました。これらの活動により、機械サプライヤーは完成した道路納品と認可済みの鉄道工事プログラムの両方に対して、異なる用途要件とプロジェクト段階を持つ形でエクスポージャーを得ます。この幅広さにより、サプライヤーの建設機会を一種類の公共事業に集中させるのではなく、輸送システム全体に分散させることができます。
鉱業・採石業は最も速く成長するセグメントであり、2027年〜2032年にかけて10.4%のCAGRが予測されています。鉱山省は2025〜26年度に鉄鉱石、石灰岩、ボーキサイト、マンガンを含む30の鉱物ブロックが稼働したと報告しました。NMDCは2025〜26年度に5,315万メトリックトンの鉄鉱石を生産し、前年比21%増となりました。これにより、新たに稼働した鉱物資産と確立された生産者における生産量の増加が組み合わさり、機械サプライヤーに鉱業購買者基盤への複数のルートが提供されます。商業的な開口部は、資産を稼働させる開発業者と高い生産を維持する鉱山事業者にまたがり、機械オファーは各サイトの段階と規模によって差別化されます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
出力定格別:
中間レンジプラットフォームと高容量輸送101〜200 HP定格機械が2026年に37.5%で最大シェアを占めました。L&T Construction & Mining MachineryはKomatsu PC205のインド販売1,000台を2025〜26年度に報告しました。Komatsu IndiaはPC205-10M0を2,000 rpmにおける総出力148 HPと仕様を定めています。この仕様は確立された商業モデルを定義された中間レンジ出力帯に結びつけます。PC205のマイルストーンは、この出力帯内でサービスおよびパーツ計画に定義された販売基盤を提供します。
400 HP超の機械は最も速く成長するセグメントであり、2027年〜2032年にかけて11.3%のCAGRが予測されています。L&T Construction & Mining Machineryは2025にジャールカンド州のTata SteelのNOAMUNDI鉄鉱石鉱山向けに1,200馬力のKomatsu HD785-7ダンプトラックを稼働させました。同社は2025年8月18日に100メトリックトンのペイロード容量を持つ機械を引き渡しました。このモデルは可変馬力制御、自動リターダ速度制御、KOMTRAX Plusテレマティクスを組み合わせていました。ペイロード容量、速度制御、テレマティクスにより、鉱山の輸送タスクが関連する比較対象となり、馬力は完全な仕様ではなく容量スクリーンとして機能します。
所有モデル別:
自社フリートとレンタル拡大の共存請負業者所有機械は2026年に70.27%の市場シェアで最大のセグメントでした。H.G. Infra Engineeringは2025〜26年度に2,900台以上のフリートおよび機械基盤を報告し、プロジェクト実行を大規模な自社機械フリートによって支えられていると説明しました。これにより、所有権は機械を各作業ごとに別途調達するサービスとして扱うのではなく、請負業者の実行能力に直接結びつきます。請負業者の所有権は、実行能力の管理と、作業が遅れた際の遊休機械コストへの直接的なエクスポージャー組み合わせます。
レンタルフリートは最も速く成長するセグメントであり、2027年〜2032年にかけて12.3%のCAGRが予測されています。Aggcon Equipments Internationalは2025年3月31日時点でインド27州および5連邦直轄領にわたる337台の建設機械レンタルフリートを運営していました。Sanghvi Moversは2025年12月までの2025〜26年度設備投資プログラムの下でインドに76台のクレーンを配備しました。これにより、マルチカテゴリーのレンタル事業者とクレーン専門業者による能力増強が組み合わさり、レンタル建設能力を拡大するための異なるルートが示されます。専門フリートの追加は資本コミットメントをレンタル事業者に置き、請負業者はレンタル契約を通じてアクセスを得ます。
地域分析
南インド建設機械市場
南インドは2026年のインド建設機械市場規模の32.04%を占め、最大の地域となりました。農村開発省によると、タミル・ナードゥ州は2025〜26年度にプラダン・マントリ・グラム・サダク・ヨジャナの農村道路1,926キロメートルを完成させました。産業・国内貿易振興局は2025年9月にカルナータカ州の5件ケーララ州の2件、テランガーナ州の3件のインフラプロジェクトにわたる問題を審査しました。完成した農村道路と複数州にわたるプロジェクト審査を合わせると、複数の南部州に広がる建設基盤が示され、機械サプライヤーに一州の道路プログラムを超えたエクスポージャーが提供されます。
北東インド建設機械市場
北東インドは最も速く成長する地域であり、2027年〜2032年にかけて12.3%のCAGRが予測されています。2026年3月、インド国家道路公社はアッサム州のカリアボル・ヌマリガル高速道路プロジェクトへの18件の入札を報告し、2025〜26年度の発注を予定しました。アッサム州は2025〜26年度にプラダン・マントリ・グラム・サダク・ヨジャナの下で131キロメートルの農村道路を完成させ、2024〜25年度の277キロメートルから減少しました。同じ2025〜26年度プログラム表では同州で1,522キロメートルが認可されています。アッサム州の完成マイレージの低下は、この地域の成長が認可された工事の建設への進展に依存していることを示しており、入札数は実現した機械需要ではなく関心を示すものです。
北インドでは、パンジャブ州とハリヤーナー州を通るジラクプル・パンチクラバイパスが2026年7月に裁判所命令による再調査に直面し、NHAIは10月17日までに代替ルートを提案していました。西インドの道路インフラには、2025年3月のグジャラート州ナルマダ運河上のNH-147における4車線橋の礎石が含まれていました。東インドでは、Dilip Buildconが2025年12月9日にオディシャ州のNALCOのポッタンギ・ボーキサイト鉱山の鉱山開発・運営業者に任命され、12月20日に契約に署名しました。中央インドでは、バーラトマーラ第1フェーズの道路1,586キロメートルが2025年2月までにマディヤ・プラデーシュ州で建設され、高速道路接続の役割を支えています。これらの地域は条件付き道路計画、契約済みの鉱山連携インフラ、完成した高速道路にまたがっており、プロジェクトの状況が潜在的な機械作業と完成した建設を区別する上で中心的な役割を果たします。
規制の枠組みと見通し
この比較は、建設機械車両の製造業者およびサプライヤーの観点から、選択された管轄区域、インドの国家車両制度およびタミ・ナードゥ州をカバーしています。国家レベルでは、規則115A(10)が2025年1月1日からCEVステージV排出要件を適用します。タミル・ナードゥ州の2023年法律第30号は第一附則に規定された建設機械車両をカバーし、年次または生涯税の文言と第十附則の生涯税率を含みます。これらの枠組みは異なる商業上の決定に影響を与え、機械のコンプライアンスを購入者の車両登録および税務義務に結びつけます。
規制表
| 決定要因 | インド | タミル・ナードゥ州 |
|---|---|---|
| 主要機関 | 道路交通・高速道路省 | 地域交通局または副地域交通局 |
| 主要な法令または指示 | 中央自動車車両規則、規則115A(10);G.S.R. 542(E)、2026年6月 | 2023年法律第30号、第一附則および第十附則;2025年9月のモーターグレーダー判決 |
| 商業的効果 | 建設機械車両のCEVステージV排出コンプライアンス | 指定車両の税務ライセンス;新型モーターグレーダーへの生涯税の適用 |
| 現在の政策の魅力度 | 中 | 中 |
| 政策の魅力度の将来的な方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
国家レベルの「中」評価は、2026年6月の改正後の実施日の継続性とともに、定義されたコンプライアンス義務のバランスを反映しています。タミル・ナードゥ州の「中」評価は、2025年9月にマドラス高等裁判所が請負業者の新型モーターグレーダーに適用した生涯扱いとともに、定義された税務ライセンスを反映しています。同州の2026年6月19日の草案は、任意の前払い登録番号手数料(あらゆる車両クラスへの政府割り当てを含む)に対応しました。この限定的な提案は中核的な税務ポジションの継続性を支持する一方、マドラス高等裁判所の2025年9月のモーターグレーダー判決は、その機械の見積もりに対して支払いタイミングを商業的に重要なものにします。
バリューチェーンの段階
バリューチェーンは機械製造、地域流通、納品後のサポートを比較しており、サプライヤーは機器ライフサイクルの異なる時点で価値を獲得しています。JCB India Ltd.はインド国内および輸出市場向けに土工・建設機械をインドで製造し、地元サプライヤーネットワークを支援しています。L&T Construction & Mining Machineryは、2025年4月のEarthmover Newsで報告されたように、ケーララ州の正規ディーラーとしてNuComet Enterprisesを任命しした。[3]
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 機械製造 | JCB India Ltd.およびTata Hitachi Construction Machinery Co. Pvt. Ltd.などの機械メーカー | 新機械販売 | サプライヤー投入物と機械生産の調整 | 地元サプライヤーのリリースを工場スケジュールに合わせる |
| 地域販売・流通 | NuComet EnterprisesおよびYantraman Automacなどの正規ディーラー | 機械販売および流通収入 | 地域販売カバレッジと顧客サポートの整合 | ディーラーカバレッジをワークショップ能力とともに発展させる |
| パーツ供給および機械サービス | JCB India Ltd.などのOEMパーツ事業者およびSANY Indiaなどのサービスプロバイダー | パーツ販売およびメンテナンスサービス | 修理能力とパーツ可用性の接続 | 倉庫、ワークシップ、モバイルサポートの調整 |
| 情報源: Mordor Intelligence | ||||
ディーラーの能力は、地域リーチが新機械の販売を超えて拡大するかどうかを決定します。Yantraman AutomacのVadodara施設は5ベイのワークショップ、1台のワークショップバン、1台のパーツバンで開設されました。JCB Indiaの倉庫はインド全土のディーラーシップおよびアウトレットにパーツを供給しています。在庫パーツとワークショップおよびモバイル能力を組み合わせることで、定期的なサービス収益へのルートが生まれ、サポートのために遠方の工場への依存を減らすことができます。
競争環境
市場集中度
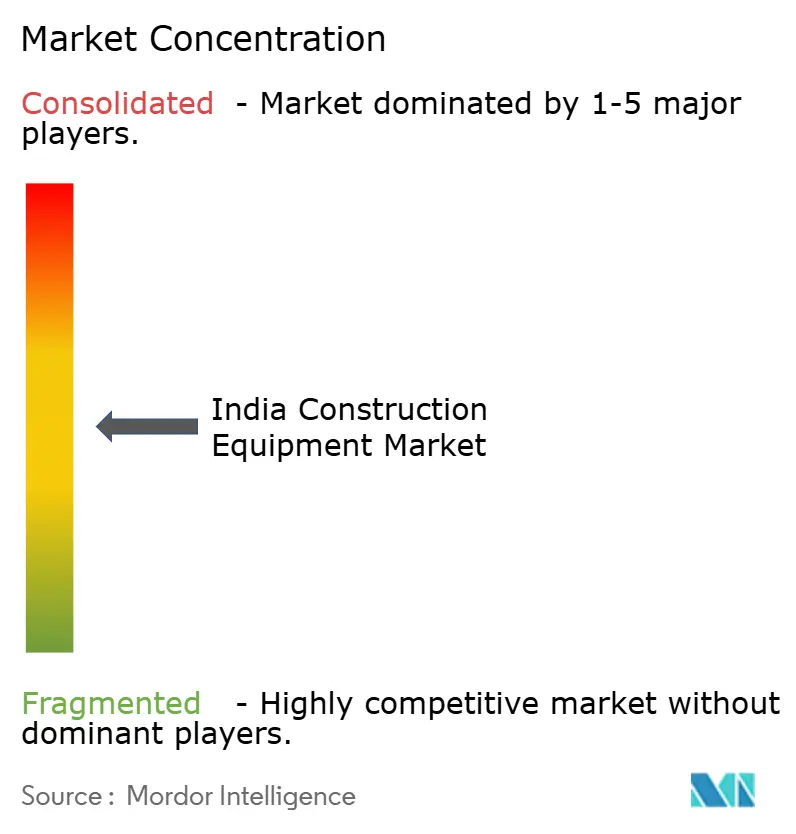
競争は確立された機械メーカーおよびディーラーが支援するブランドを中心に展開されており、生産能力、市場リーチ、顧客サポートに関する参入障壁が存在する。Caterpillar Inc.、Komatsu India Pvt. Ltd.、Volvo Construction Equipment India、Tata Hitachi Construction Machinery Co. Pvt. Ltd.、およびJCB India Ltd.が主要な市場参加者である。GMMCOはインド国内の販売・サポートでCaterpillarと提携しており、JCBは国内顧客向けに製造するとともに輸出も行っている。2025年3月5日、Tata HitachiはラマリンガムコンストラクションズカンパニーにSHINRAI Primeマシン6台、ZAXIS 220LC Ultraショベル8台、およびZAXIS 140H Ultraショベル2台を引き渡した。ディーラーカバレッジと国内生産は、複数モデルを供給する能力とともに、インドの購買者へのアクセスを形成している。
Tata Hitachiが2025年1月にインド製エコノミーモデルの販売を開始したことで、高性能プレミアム機械に加えて油圧ショベル2モデルとバックホーローダー1モデルが追加された。これにより購買者は1メーカーのラインナップ内で価格と性能のポジションを選択できるようになり、国内生産が差別化されたポートフォリオの一部を構成している。チャレンジャーにとって、既存メーカーがすでにエコノミーレンジを販売している場合、低い取得価格だけでは差別化が難しい。
CEVステージV排出規制は建設機械車両のすべてのエンジン出力帯に適用され、メーカーに共通のコンプライアンス基準を設けている。2025年3月、Volvo Construction Equipmentはハイデラバードのジーディメトラにあるユナイテッド・ソー・サービシズにEC380DL UHR高所解体ショベルを引き渡した。この機械は23メートルのリーチを有し、火災被害を受けた3階建て・延床面積50,000平方フィートの建物の計画解体を目的としていた。2026年5月、ICEMAパネル召集人のヴィヴェク・ハジェラ氏は、CEVステージVへの移行により建設機械価格が平均12〜15%上昇したと述べた。ステージVへの適合がメーカー間で共通となる中、Volvoの競争上の差別化は計画解体向けの作業特化型リーチにあり、ハジェラ氏の価格見積もりは業界平均を示している。
インド建設機械産業リーダー
-
Caterpillar Inc.
-
Komatsu India Pvt. Ltd.
-
Volvo Construction Equipment India
-
Tata Hitachi Construction Machinery Co. Pvt. Ltd.
-
JCB India Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
インド建設機械市場 このレポートでカバーされる企業
- JCB India Ltd.
- Tata Hitachi Construction Machinery Co. Pvt. Ltd.
- Caterpillar Inc.
- Komatsu India Pvt. Ltd.
- Volvo Construction Equipment India
- Larsen & Toubro Construction & Mining Equipment
- SANY Heavy Industry India
- XCMG Construction Machinery Co. Ltd.
- HD Construction Equipment India
- BEML Ltd.
- Action Construction Equipment Ltd.
- Kobelco Construction Equipment India
- CNH Industrial (CASE Construction)
- Doosan Bobcat India
- Zoomlion Heavy Industry Science & Technology
- LiuGong India
- Mahindra Construction Equipment
- Wirtgen India (John Deere)
- Schwing Stetter India
- Putzmeister India
市場参加者にとっての主要機会
この機会は、活発な高速道路工事向けの機械供給と、完全および部分的に探査された石炭ブロックに関するより早期の関与を比較しています。道路省は2026年7月22日時点でインド全土で5,580キロメートルの国家高速回廊が実施中であると報告しました。石炭省の第16回オークションラウンドは2026年9月17日に25の石炭ブロックを提供しました。商業的な区別は、すでに実施中の建設と稼働スケジュールを経て進める必要がある鉱山開発の間にあります。
市場機会表
| 機会 | 今なぜか | 購買者/主要セグメント | 推奨アプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 高速道路工事向けの事業連動型土工パッケージ | 国家高速回廊は2026年7月に実施中だった | 高速道路建設請負業者 | 活発な建設工事パッケージに合わせて機械納品を段階的に実施 | フリートコミットメントを工事パッケージ実行に合わせる | JCB India Ltd.などの土工機械メーカー |
| 完全探査済み石炭ブロック向けの統合機械パッケージ | 2026年のスケジュールにより稼働期間が51ヶ月から40ヶ月に短縮 | 完全探査済み石炭ブロックの開発業者 | 開発マイルストーンに合わせて機械選定、納品、試運転をまとめる | 機械の準備状況を鉱山稼働と調整する | 鉱業機械サプライヤーおよび鉱山開発請負業者 |
| 部分探査済み石炭ブロック向けの一時的なレンタルアクセス | 2026年のスケジュールにより稼働期間が66ヶ月から52ヶ月に短縮 | 部分探査済み石炭ブロックの開発業者 | 初期工事向けに機械をレンタルし、開発が進むにつれて拡張オプションを設ける | 完全稼働リート使用前の開発工事 | 機械レンタル事業者および開発段階の請負業者 |
| 情報源: Mordor Intelligence | |||||
中心的な開口部は、機械コミットメントを購買者の開発エクスポージャーに合わせることです。活発な高速道路工事は配備主導のオファーを支持し、異なる鉱山稼働ウィンドウは段階的な商業的関与を優先します。機械契約はマイルストーンベースの納品と一時的なレンタルアクセスを組み合わせることができ、購買者が初期工事を完全稼働フリートへのコミットメントから切り離すことを可能にします。これにより、サプライヤーは想定される稼働開始日に販売全体を依存させることなく、鉱山開発パイプラインを追求できます。
最近の産業開発事情 インド建設機械市場
- 2026年8月:L&T Construction & Mining MachineryはFAYAT Road Equipment Division Indiaと提携し、BOMMAGロードミリングマシン、土壌安定化機、セメントスプレッダーをインドで販売し、アフターセールスサポートおよびスペアパーツ供給も含めました。
- 2026年6月:道路交通・高速道路省は6月30日付のG.S.R. 542(E)を発行し、規則115A(10)に基づく建設機械車両のCEVステージV適用日として2025年11日を再確認しました。
インド建設機械市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インド建設機械市場は、インド国内での使用を目的として販売された新品の工場製建設機械への年間支出を測定します。インド全土の所有者およびレンタルフリートが取得した機器を対象としています。
対象外の範囲:個別に販売されるアフターマーケット部品、個別に販売されるアタッチメント、中古・再生・再製造機械、手動操作の建設工具、およびアフターマーケットサービスや機器レンタル費用は除外されます。
セグメンテーション概要
- 機器タイプ別
- 土工機械
- 掘削機
- バックホーローダー
- ホイールローダー
- ブルドーザー
- モーターグレーダー
- 締固めローラー
- 道路建設機械
- アスファルトペーバー・フィニッシャー
- コールドプレーナー・ミリングマシン
- マテリアルハンドリング機械
- モバイルクレーン
- フォークリフト・テレハンドラー
- 高所作業プラットフォーム
- コンクリート機械
- トランジットミキサー
- コンクリートポンプ
- バッチングプラント
- 材料処理・破砕機械
- ジョー・コーンクラッシャー
- スクリーニングプラント
- 杭打ち・掘削リグ
- 土工機械
- 駆動タイプ別
- 従来型油圧/ディーゼル
- 電気/ハイブリッド
- エンドユーザー産業別
- インフラ(道路、鉄道、空港、港湾)
- 不動産(住宅、商業)
- 鉱業・採石業
- 産業・エネルギー
- 出力定格別
- 100 HP未満
- 101〜200 HP
- 201〜400 HP
- 400 HP超
- 所有モデル別
- レンタルフリート
- 請負業者所有
- 地域別
- 北インド
- 南インド
- 西インド
- 東インド
- 中央インド
- 北東インド
データソース、市場規模算定、および検証
デスクリサーチ
公開調査は、インフラ投資の背景としてのインド経済調査、公共資本支出計画のための報道情報局からの連邦予算発表、建設機械政策に関する重工業省の議会委員会報告書、およびNBMCWが報告するICEMAの年間業界出荷データなどのソースを活用しています。これらのソースは、ンドにおける新機械需要を評価する際に、計画支出、機器セクター政策、および観測された出荷を区別するのに役立ちます。
企業の年次報告書、取引所提出書類、投資家向けプレゼンテーション、および信頼性の高いビジネス・業界紙は、製品ポートフォリオ、生産能力、ディーラーリーチ、および報告された売上に関する補足的な証拠を提供しており、数値に矛盾がある場合は元の出版物と照合して確認されます。これらのソースは網羅的なものではなく、収集、検証、および明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
インドの建設機械メーカー、正規ディーラー、請負業者およびレンタルフリートの調達担当者、ならびにインフラや鉱山機械のユーザーとの計画的なインタビューは、購入タイミング、稼働率、実際の取引価格、および地域需要に関する二次調査の結果を検証するものです。回答者や公開された証拠によってセグメントや地域の分割が確立されない場合、アナリストはそのギャップを記録し、独立した出荷、プロジェクト、および企業シグナルを比較し、推定値を構築する際に最も支持可能な範囲を使用します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部(CXO):20% | |
| 中位層:45% | 部門・ユニットリーダー:35% | |
| 中小規模プレーヤー:20% | マネージャー:45% |
市場規模算定と予測
アナリストはインドにおける年間新機械販売収益のトップダウン推定を構築し、インフラ資本支出とプロジェクト実施を建設需要の指標として、機器出荷と鉱山産出量を機械需要の追跡指標として、鉄鋼・機器価格の動向を取引価値の評価指標として使用します。多変量回帰はこれらの指標を過去の市場価値に関連付け、CEVステージVの製品変更とフリート更新が予測に反映されます。セグメントシェアは、機械タイプ、駆動方式、エンドユーザー、出力帯、所有モデル、およびインド地域別の機器販売証拠から導出されます。選択的なサプライヤーの積み上げと、サンプリングされた平均販売価格×販売台数のチェックにより、全体および大規模セグメントを検証し、一致しない製品や地域は追加ソース確認のための明示的なギャップとして保持されます。インド市場および調達の専門家は、アナリストがモデルを確定する前に個別の予測インプットの方向性とタイミングに異議を唱えます。
データ検証と更新サイクル
アナリストは推定値を独立した出荷報告、企業開示、インフラ実施、および鉱山活動と照合し、重要な差異を期間、製品、価格、またはカバレッジの違いに遡って追跡します。外れ値を確認し、承認前にセグメント合計を調整し、重要な矛盾が残る場合は回答者に確認または再連絡を求め、モデルを年次で更新し、重要な政策や実施の変更後に再検討し、納品前に新たなソースと整合性の確認を完了します。
Mordor Intelligenceのインド建設機械市場規模と他の公表推定値との比較
公表された推定値は、計上する取引・製品や需要モデリングに使用するインプットによって異なる場合があります。インド建設機械市場は、インド国内での使用を目的として販売された新品の工場製建設機械への年間支出を測定します。
主要なギャップ要因には、調査の定義され対象範囲と市場固有のモデリング選択が含まれます。アナリストはインドにおける年間新機械販売収益のトップダウン推定を構築し、インフラ資本支出とプロジェクト実施を建設需要の指標として、機器出荷と鉱山産出量を機械需要の追跡指標として、鉄鋼・機器価格の動向を取引価値の評価指標として使用します。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 9.98 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 15.37 ビリオン 米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値である9.98 ビリオン 米ドルを2年後の時点で54.0%上回っています。その合計にはサービス部門31%が含まれていますが、本市場は新機械の初回販売収益を測定しています。 |
| グローバルコンサルタンシーB | 8.5 ビリオン 米ドル(2023年) | 2023年ベースでは、この推定値は本レポートの2027年値である9.98 ビリオン 米ドルを4年後の時点で14.8%下回っています。公表された2023年ベースは比較年より前であり、その予測は市場の継続的な成長を前提としています。 |
Mordor Intelligenceのアナリストは推定値を独立した出荷報告、企業開示、インフラ実施、および鉱山活動と照合し、重要な差異を期間、製品、価格、またはカバレッジの違いに遡って追跡します。
レポートで回答される主要な質問
2032年のインド建設機械市場規模の予測は?
市場規模は2027年の9.98 ビリオン 米ドルから2032年までに14.46 ビリオン 米ドルに達すると予測されており、2027年〜2032年にかけて7.7%のCAGRで成長します。
インドにおける建設機械需要を牽引しているものは何ですか?
インフラ活動が主要な促進要因であり、2026年8月時点で1,731件の進行中の中央セクタープロジェクトが監視されています。住宅建設と鉱業活動も機械使用を支えています。
インドで最大のシェアを持つ建設機械カテゴリーはどれですか?
土工機械が2026年に56.26%の市場シェアでリードしました。
インドの主要な建設機械サプライヤーはどの企業ですか?
主要参加者にはCaterpillar Inc.、Komatsu India Pvt. Ltd.、Volvo Construction Equipment India、Tata Hitachi Construction Machinery Co. Pvt. Ltd.、JCB India Ltd.が含まれます。
インドにおける建設機械需要を制約する要因は何ですか?
鉄鋼資材コストの圧力と土地アクセスの制限がプロジェクト実行を遅らせる可能性があります。プロジェクト請負業者として行動したL&Tは、2025年8月1日に報告されたベンガルール鉄道契約の解除時に機械の遊休状態を指摘しました。
インドのどの地域が建設機械需要をリードし、どこで成長が最も速いですか?
南インドが2026年に市場の32.04%を占め、北東インドは2027年〜2032年にかけて12.3%のCAGRで最も速く成長すると予測されています。