
アイスティー市場規模とシェア
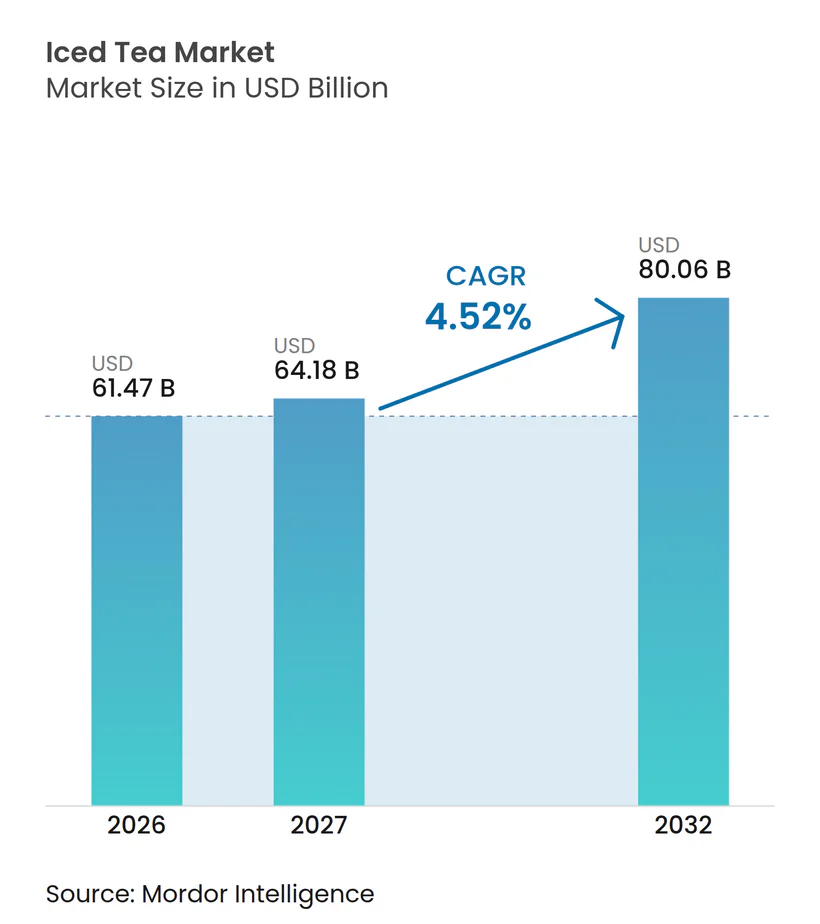
Mordor Intelligenceによるアイスティー市場分析
アイスティー市場規模は、2026年の61.47 ビリオン 米ドルから2027年には64.18 ビリオン 米ドルに増加し、2027年〜2032年にかけて4.52%のCAGRで成長し、2032年には80.06 ビリオン 米ドルに達すると予測されています。
成長は、明確なお茶またはフレーバーの特性を維持しながら、低糖の選択肢に関連するパッケージ茶を実現することにかかっています。中国では、糖不使用製品への需要と加工の差別化により、サプライヤーはレシピと茶の特性を同時に開発する理由を持っています。小売および外食サービスとのパートナーシップにより、その提案を各販売チャネルに拡大できる一方、レディトゥドリンク形態はサプライヤー側での製造を維持します。サプライヤーにとって、製剤設計は英国における課税リスクを左右し、小売および外食サービスの契約は他の健康志向飲料との競争における販売チャネルへのアクセスを決定します。
主要レポートのポイント
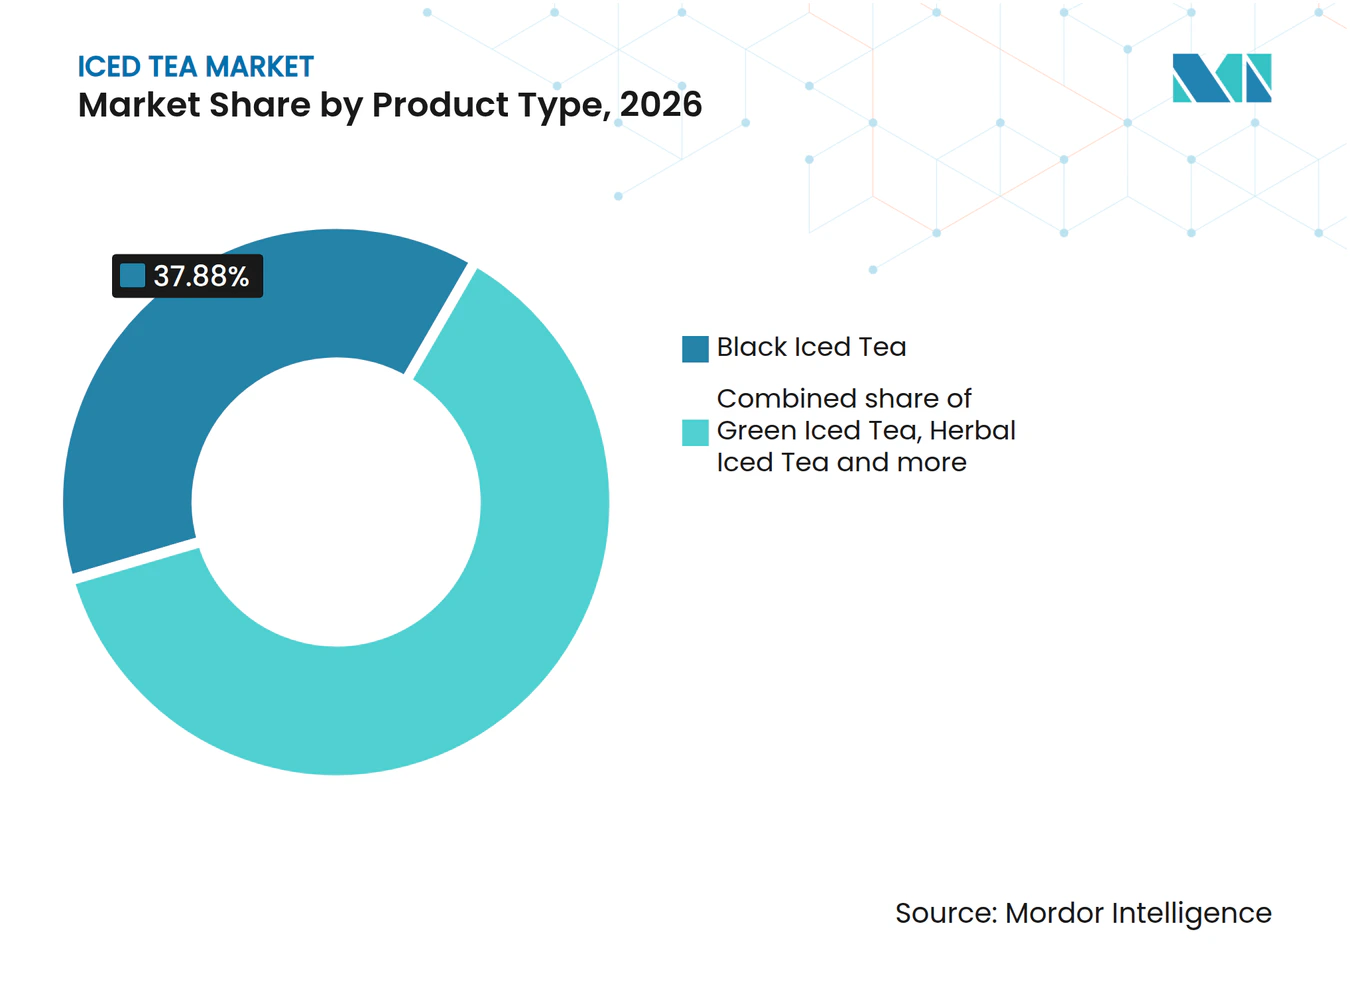
- 製品タイプ別では、ブラックアイスティーが2026年のアイスティー市場シェアの37.88%をリードし、ハーブアイスティーは2027年〜2032年にかけて6.25%のCAGRで最も速く成長すると予測されています。
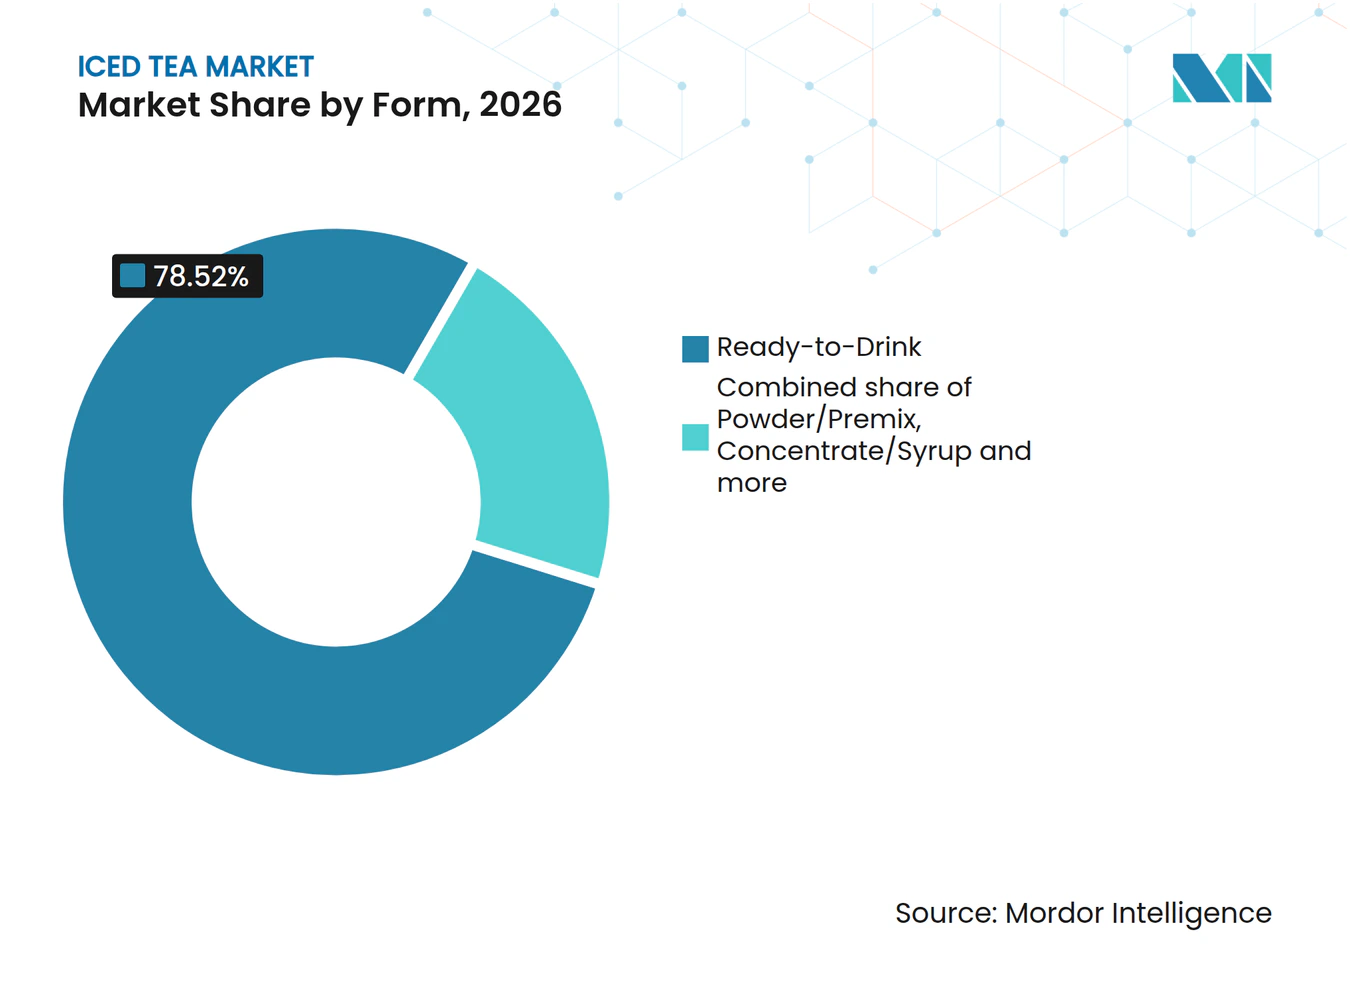
- 形態カテゴリーでは、レディトゥドリンク製品が2026年のアイスティー市場規模の78.52%のシェアを占め、パウダー/プレミックスは2027年〜2032年にかけて5.52%のCAGRで最も速く成長すると予測されています。
- フレーバープロファイル全体では、フレーバーティーが2026年のパッケージアイスティー収益の74.73%をリードし、アンフレーバーティーは2027年〜2032年にかけて6.3%のCAGRで最も速く成長すると予測されています。
- 包装については、PETボトルが2026年のパッケージアイスティー収益の54.87%をリードし、テトラパックカートンは2027年〜2032年にかけて6%のCAGRで最も速く成長すると予測されています。
- 流通チャネル別では、オフトレードが2026年のパッケージアイスティー収益の81.43%をリードし、オントレードは2027年〜2032年にかけて7.5%のCAGRで最も速く成長すると予測されています。
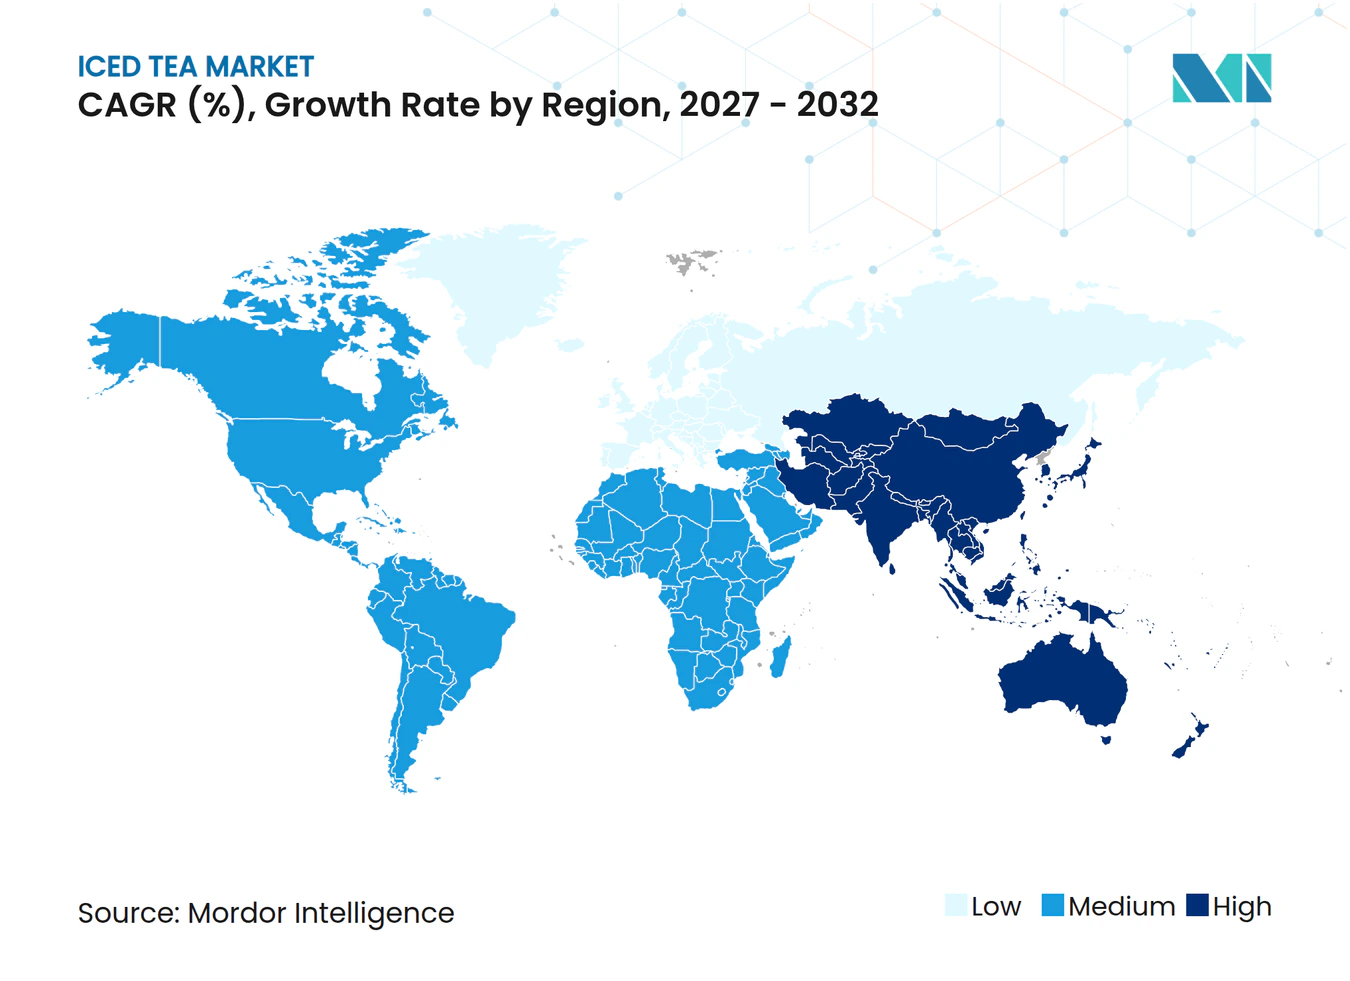
- 地域別では、北米が2026年のパッケージアイスティー収益の43.78%をリードし、アジア太平洋地域は2027年〜2032年にかけて7.3%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 炭酸清涼飲料に対するより健康的な代替品への需要の高まり | +1.6% | 米国および中国 | 中期(2〜4年) |
| 継続的なフレーバー革新とラインエクステンション | +1.4% | 米国およびスペイン | 短期(2年以内) |
| 利便性とオンザゴー消費 | +1.3% | 米国およびスペイン | 短期(2年以内) |
| プレミアム化とクリーンラベルポジショニング | +1% | 中国市場において | 中期(2〜4年) |
| ソーシャルメディアの活用とコラボレーション | +0.5% | 米国全体において | 短期(2年以内) |
| サステナビリティと倫理的調達への意識の高まり | +0.3% | スペイン市場において | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
炭酸清涼飲料に対するより健康的な代替品への需要の高まり
低糖志向は、健康志向の飲料支出を競うアイスティーサプライヤーに対して、製剤特有の機会を生み出しています。EYが2025年11月〜12月に実施した調査では、米国の回答者の66%が低糖・低カロリー飲料を選ぶと回答しました。[1] 別途、マーシャンイン ブランドCTによると、2026年第3四半期に中国の伝統的なオフライン小売チャネルにおける砂糖不使用レディトゥドリンクティーの販売額が前年同期比12.16%増加しました。したがって、商業的な根拠は一般的なウェルネスメッセージを超え、実際の販売実績が確認された製品ティアにまで及んでいます。この機会に取り組むサプライヤーは、甘味茶ポートフォリオ全体に同じ健康ポジショニングを適用するよりも、低糖製剤を優先する強固な根拠を持っています。
継続的なフレーバー革新とラインエクステンション
フレーバー開発は、アイスティーブランドが単に品揃えを拡大するのではなく、特定の家庭層にアプローチする手段となり得ます。2026年初頭、スペインではFuze Tea テ・ベルデ-マラクヤがブランドの最も成長の速いフレーバーの一つとなり、その販売量の50%が49歳未満の家庭から生まれました。この購買者プロファイルにより、グリーンティーとパッションフルーツは、すべての家庭に同じ提案を求めるとなく、商業的に定義されたオーディエンスを持つことができます。Coca-Cola スペインはまた、2026年夏向けに季節限定のFuze Tea テ・ベルデ&リマ・メンタフレーバーを発売しました。これらの事例は、同一ポートフォリオ内における成長フレーバーと季節限定エクステンションの異なる役割を示唆しています。需要機会は、追加されたすべての品種を互換可能な成長として扱うのではなく、フレーバー開発をオーディエンスとシーンに合わせることにあります。
利便性とオンザゴー消費
パッケージ茶が準備不要な形態で日常的な飲料補給の場所で入手できる場合、利便性の高いアクセスが需要機会を生み出します。Coca-Cola Europacific Partnersは、2025年にスペインでFuze Teaが約50,000のコンビニエンスポイントに展開されていると述べました。このフットプリントにより、茶ブランドは協調的な流通関係を通じて多くのローカルアクセスポイントを持つことができます。2025年3月、7-ElevenはAriZona Beveragesとのコラボレーションにより、米国の店舗全体で16オンスボトルの4種類のサウスランド・リザーブ コールドブューティーフレーバーを導入しました。この小売業者所有のラインは、茶の供給専門知識と小売業者の店舗ネットワークを組み合わせた別のアクセスルートを示しています。アクセスは、小売業者所有のラインを供給するか、ボトラーのネットワークを通じて自社ブランドをサポートするかという、生産者の商業的役割に依存します。
プレミアム化とクリーンラベルポジショニング
砂糖不使用のレシピが茶の特性を保持する独自の製法と組み合わされた場合、プレミアムポジショニングはより強固な根拠を持ちます。2025年上半期、康師傅(ティンイー)は中国のマスターコン レディトゥドリンクティーポートフォリオ内で砂糖不使用および低糖・高食物繊維の製品を報告しました。同社のグリーンティーシリーズはまた、業界初とされる特許取得済みのアイス抽出技術を使用した砂糖不使用フレッシュフレーバーグリーンティーを発売しました。これは製剤と加工の差別化を組み合わせており、プレミアム提案に原材料削減だけ以上の実質的な内容を与えています。マスターコンの砂糖不使用ジャスンティーやその他の砂糖不使用・低糖ラインとともに、アイス抽出の主張は2025年上半期に自社ポートフォリオ内で新しいグリーンティーを差別化しました。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 他の健康飲料との激しい競争 | -0.7% | 北米およびアジア太平洋地域 | 中期(2〜4年) |
| 製剤コストを引き上げる砂糖削減規制 | -0.5% | 英国全体において | 中期(2〜4年) |
| 規制およびラベリングコンプライアンス | -0.25% | 米国および中国 | 短期(2年以内) |
| カフェイン感受性への潜在的な懸念 | -0.15% | 欧州連合加盟国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
他の健康飲料との激しい競争
パッケージアイスティーのサプライヤーにとって、他の健康志向飲料との競争は、茶ベースのアイデンティティだけの価値を制限します。2025年6月のBeverage Industry誌の記事で、Beverage Marketing Corporationのシニアアナリスト、ロジャー・ディルワースは、米国のレディトゥドリンクティー消費者の一部がPETウォーター、スパークリングウォーター、機能性飲料に移行したことを砂糖削減トレンドに因すると述べました。砂糖を減らしたい購買者は飲料カテゴリー全体で完成品のレシピを比較できるため、茶サプライヤーはその購買者の支出を維持する理由を提供しなければなりません。リフレッシュメントを中心にポジショニングされたアイスティーは、機能的なベネフィットを中心にポジショニングされたものとは異なる競争テストに直面する可能性があります。この代替リスクは、最大の地域である北米のサプライヤーを、製品が親しみやすい茶のアイデンティティを維持していても、飲料支出の喪失にさらします。
製剤コストを引き上げる砂糖削減規制
砂糖の閾値は、甘味レシピを維持しようとする英国のアイスティーパッケージャーにとって、製剤を課税リスクの判断事項にします。英国のパッケージャーは、レディトゥドリンクまたは希釈形態で100mlあたり少なくとも5gの総糖分を含む砂糖添加の対象パッケージ飲料に対して、ソフトドリンク業界課税(Soft Drinks Industry Levy)を申告・納付しなければなりません。[2] 課税の高糖分帯は100mlあたり8gから適用されるため、リスクはレシピに敏感です。課税対象のアイスティー製品にとって、甘味を維持することは、サプライヤーが意図する価格ポジショニングと競合する継続的なコストを伴う可能性があります。製剤変更は課税負担を軽減するルートを提供しますが、サプライヤーに製品を変更するか継続的な課税を吸収するかという商業的選択を迫ります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ブラックティーの規模とハーブの小売拡大ブラックアイスティーは2026年のアイスティー市場規模の37.88%のシェアを占め、最大のセグメントとなりました。キリンビバレッジの2種類のフルーツフレーバーブラックティーアイスティーは、2025年9月23日の発売後、2026年2月3日までに日本で累計出荷5,000万本に達しました。このラインはオレンジとグレープフルーツ、白ブドウとレモンを組み合わせ、ブラックティーベースにフルーツのバリエーションをもたらしました。約4ヶ月でのその規模の出荷は、フルーツのバリエーションがブラックティーベースで商業的な量を構築できることを示しています。
ハーブアイスティーは最も成長の速いセグメントと予測されており、2027年〜2032年にかけて6.25%のCAGRが見込まれています。ルイボスアイスティーのChariTea Redは、2026年1月6日までに完了したと報告された英国の141の大型ウェイトローズ店舗への3製品ロールアウトの一部でした。Redは南アフリカのルイボスとパッションフルーツ、アガベを組み合わせ、他のティー製品とは異なる植物ベースを提供しています。141店舗へのロールアウトが3製品を同時にカバーしたため、ルイボスバリアントはChariTeaの他のティーと並んで1つの小売業者リスティング内で棚に並びました。


注記: 個別セグメントのシェアはレポート購入時に入手可能
形態別:
レディトゥドリンクのリーチと調製茶の拡大レディトゥドリンクティーは2026年のアイスティー市場シェアの78.52%を占め、最大のセグメントとなりました。Coca-Cola Europacific Partnersが流通するFuze Teaは、2026年初頭にスペインで310万以上の購買世帯を持っていました。この形態では、世帯リーチは消費者が自分でお茶を準備する必要のない完成飲料の商業的関連性を示しています。
パウダー/プレミックスは最も成長の速いセグメントと予測されており、2027年〜2032年にかけて5.52%のCAGRが見込まれています。CCL Products(インド)の子会社であるコンチネンタルコーヒーは、CCLの最初の消費者向け茶製品としてTHIS レモンアイスティープレミックスをインド全土向けに発売しました。この動きにより、以前は業務用フォーマットで提供されていた茶事業が、消費者が自分で調製できる製品に拡大されました。コンセントレート/シロップは別の調製ルートを提供しており、LIPTON Teas and Infusionsは2025年7月にウォルマート限定で32オンスのコンセンレートを導入し、水、セルツァー、レモネード、またはジュースと混合できるようにしました。これらの形態により、サプライヤーは茶ベースを販売しながら最終的な混合ステップを購買者に委ねることができ、完成したボトル飲料とは異なる家庭向け提案を生み出します。

注記: 個別セグメントのシェアはレポート購入時に入手可能
フレーバープロファイル別:
フレーバーのリーチとアンフレーバーティーのアイデンティティフレーバーアイスティーは最大のセグメントであり、2026年のパッケージアイスティー収益の74.73%を占めました。2026年5月、Coca-ColaとマクドナルドはFuze Teaを5月初旬から660以上のスペインのレストランにおけるレディトゥドリンクティーブランドとして指定する契約を発表しました。Fuze TeaはスペインにおけるCoca-Colaのルチフレーバーレディトゥドリンクラインであるため、この契約によりフレーバーティーラインは1つのレストランアカウントに依存するリーチを持つチェーンレベルのルートを得ます。
アンフレーバーアイスティーは最も成長の速いセグメントと予測されており、2027年〜2032年にかけて6.3%のCAGRが見込まれています。Coca-Cola SystemのAyatakaグリーンティーブランドは2025年に日本で過去最高の販売量を記録しました。成長はブランドのメイングリーンティー製品を中心に展開しました。プレーンティーの購買者にアプローチするサプライヤーにとって、ブランド全体の結果は、ベースティーが製品のアイデンティティをより多く担う認知可能な茶の提案を構築する商業的な例を提供しています。フレーバー追加の提案がなければ、基礎となる茶の一貫性が、サプライヤーが連続した購入にわたって維持しなければならない製品の約束となります。
包装タイプ別:
PET生産の幅と地域的なカートンロールアウトPETボトルは最大のセグメントであり、2026年のパッケージアイスティー収益の54.87%を占めまし。2025年、Coca-Cola Europacific Partnersはスペインのラ・リンコナーダ工場でFuze Teaを1リットルおよび1.5リットルのPETボトルに充填し、茶は12の生産ラインのうち4ラインを5つの形態にわたって使用しました。同工場はFuze Tea事業内で缶、リターナブルガラス、バッグインボックスも充填しました。その事業の設備投資決定は5つの形態にまたがり、PET供給はより広い包装配分の一部となっています。
テトラパックカートンは最も成長の速いセグメントと予測されており、2027年〜2032年にかけて6%のCAGRが見込まれています。2025年12月、Ruloi TeaのOjiアイスティーはアッサムで160mlのテトラパックカートンで提供され、インド北東部の他の州にも流通が拡大しました。テトラパックはカートン形態と製品開発サポートを提供し、Ruloi Teaはアイスティーブランドを運営しました。報告されたチャネルには大手小売業者、ハイパーマーケット、近隣店舗が含まれ、小型フォーマットの製品に複数の小売ルートを提供しました。この拡大メカニズムは、小型パッケージのサービングと製品開発サポートを組み合わせ、地域ブランド茶の製剤から小売対応飲料へのルートを提供しています。
流通チャネル別:
小売規模と外食サービスにおけるパッケージ茶オフトレードは最大のセグメントであり、2026年のパッケージアイスティー収益の81.43%を占めました。スペインの近代的な食品小売チャネルでは、2026年初頭にレディトゥドリンクティーの販売量が約20%増加しました。スペインのより広いレディトゥドリンクティーカテゴリーも2025年に36.2%の世帯普及率に達しました。スペインの世帯の大多数は2025年にこのカテゴリーを購入しておらず、報告された小売販売量の増加を超えた持ち帰り販売のための相当なオーディエンスが残っています。
オントレードは最も成長の速いセグメントと予測されており、2027年〜2032年にかけて7.5%のCAGRが見込まれています。2026年7月、アイスティーブランドのKirraはカリフォルニア州とニューヨーク州のすべてのgoop Kitchenレストランロケーションで缶製品を提供開始しました。これにより、パッケージ茶が外食サービスに組み込まれ、レストランの購買者は独自の茶製品を開発することなくブラン飲料を追加でき、1つのアウトレットグループの決定がその全ロケーションへのアクセスを開くことができます。
地域分析
北米アイスティー市場
北米は2026年のアイスティー市場規模の43.78%のシェアを占め、最大の地域となりました。2025年4月、Just Ice Teaは米国の小売店舗フットプリントを12,000店舗に倍増させ、TargetやCVSなどのチェーンを追加し、7-ElevenやWalmartへの地域的な展開も行いました。ブランドのボトルと缶の形態により、この流通モデルは小売業者に複数のパッケージプレゼンテーションを提供します。地域的な展開は広範なチェーンアクセスを補完でき、拡大するブランドがすべての小売関係を全国アカウントとして扱うことなく店舗を追加する方法を提供します。
アジア太平洋アイスティー市場
アジア太平洋地域は最も成長の速い地域と予測されており、2027年〜2032年にかけて7.3%のCAGRが見込まれています。中国では、農夫山泉(ノンフー・スプリング)が2026年上半期のレディトゥドリンクティー事業で2025年同期比30.1%の収益成長を報告しました。同社はまた、2025年に全葉エキスと本物のレモンジュースを使用したアイスレモンフレーバー炭酸茶飲料を発売しました。農夫山泉のラインエクステンションは、確立された茶事業に炭酸オプションを追加し、完成飲料の購入を競う別の方法を生産者に提供しています。
欧州では、2025年にFuze Teaが150,000以上のスペインの外食サービス施設に展開されていることが、レストランおよびホスピタリティチャネルを通じて利用可能なリーチを示しています。南米では、エンボテラドーラ・アンディーナの子会社であるアンディーナ・ブラジルが2025年にエスピリトサント州全域とブラジルの他の3州の一部でレオン・アイスティーを販売・流通しました。中東・アフリカでは、アルマライがオンザゴー使用に対応したサウジアラビアのレディトゥドリンクアイスティーブランド「アイスリーフ」の2025年末の堅調なパフォーマンスを報告しました。外食サービスの幅と地域的なボトリングはパッケージ茶を供給するための異なるルートを提供し、サウジアラビアの例は家庭外での消費を強調しています。サプライヤーにとって、そのボトラー協力することはブラジルでの全国的なリーチではなく地域的なリーチを意味するため、より広いカバレッジには他のルートが必要です。
規制の枠組みと見通し
この比較は、パッケージアイスティーを市場に投入するサプライヤーの観点から、選択された法域におけるラベルおよび包装義務を対象としています。中国のGB 28050-2025は、GB 28050-2011と比較して2027年3月16日から砂糖の強制表示を追加します。ドイツは、包装または包装商品を市場に最初に投入する企業に対して、LUCIDへの登録とシステム参加の対象となる包装の費用負担を義務付けています。これらの義務により、ラベルデザインと包装責任はアイスティーサプライヤーにとって別々の商業的決定事項となります。
規制テーブル
| 決定要因 | 米国 | ブラジル | ドイツ | 中国 | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | FDA | ANVISA | 包装登録中央機関(Zentrale Stelle Verpackungsregister) | 国家市場監督管理総局(SAMR)および地方市場監督当局 | サウジ食品医薬品庁 |
| 主要な法令または方向性 | 21 CFR 101.9 栄養表示(免除対象あり) | RDC 429/2020およびIN 75/2020 砂糖警告 | 包装法施行法および段階的なEU包装義務 | GB 28050-2025および2027年3月16日からのSAMRラベリング措置 | GSO 9 アラビア語ラベリングおよびカフェメニューのカフェイン開示 |
| 商業的効果 | 必要に応じてパッケージへの栄養情報記載 | 100mlあたり添加糖が7.5gに達した場合の警告表示 | 登録および条件付きリサイクル費用負担(流通禁止リスクあり) | 強制砂糖表示および外装パッケージ情報の見直し | レストラン購買者向けのアラビア語ラベル調整とカフェイン情報 |
| 現在の政策の魅力度 | 高 | 中 | 低 | 中 | 中 |
| 政策の魅力度の将来的な方向性 | 変化なし | 変化なし | 厳格化 | 厳格化 | 変化なし |
| 情報源: Mordor Intelligence | |||||
21 CFR 101.9に基づく米国の栄養表示は、2025〜2026年の対象規則について2028年1月1日のコンプライアンスを基準として提供しておりブラジルの100mlあたり7.5g以上の添加糖警告は、アンビサの2026年9月の成分量、デジタルラベル情報、照射食品に関する協議計画によって変更されていません。ドイツのリサイクル費用負担と流通禁止リスクはサプライヤーに重くのしかかり、段階的なEU包装措置は2030年まで延長されています。中国の強制砂糖表示は2027年3月16日から作業を追加し、条件付き売り切り保護は禁止コンテンツを避けたラベルの実施前製品のみを保護します。サウジアラビアの有効なアラビア語ラベルおよびカフェ向けカフェイン開示義務は、外食サービス購買者が必要とする製品データとパッケージ情報を一致させるサプライヤーに有利です。
バリューチェーンの段階
バルク茶の供給、契約缶詰、ブランド流通は、異なる運営能力を通じて価値を獲得します。2025/26年度、サンシャインティーはグローバルなレディトゥドリンクおよびサプライチェーンパイプラインをサポートするために、特に大量バルク茶注文の大幅な増加を記録しました。サムレイはスリランカの事業で顧客のラベルの下で小売対応アルミ缶にアイスティーを共同包装しています。PepsiCo Inc.のユニリーバとの合弁事業を通じた独立または第三者とのリプトン生産・流通への参加は、ブランドオペレーターが1つの茶製品を中心に複数の段階を調整できる方法を示しています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| バルク茶供給 | サンシャインティーなどの茶輸出業者 | バルク茶販売 | 大量注文が増加する中での実行可能な製品ミックスの維持 | バルク契約と付加価値茶製品のバランスを取る |
| 契約製造および缶詰 | サムレイなどの契約共同包装業者 | 製造および缶詰費用 | 顧客のレシピとラベルを缶詰操作に合わせること | レシピ、缶形態、ラベル要件を一括で検証する |
| ブランド流通および販売 | Unilever PLCとのリプトン合弁事業を通じたPepsiCo Inc.などの飲料ブランドオペレーター | ブランドパッケージ茶販売 | パートナー間での生産・流通責任の調整 | 各市場ルートの明確な運営責任を設定する |
| 情報源: Mordor Intelligence | ||||
サンシャインティーの大量バルク注文は、従来の付加価値ブランド輸出ラインよりも1キログラムあたりの価格が低くなりました。このミックスは、上流のスループットを増加させることが単価の強化につながらない理由を示しています。契約缶詰は、顧客のブランドを飲料を製造する施設から切り離すことで、チェーン内の異なるポジションを提供します。外部委託生産により、製品仕様の管理は充填能力の所有権と並ぶ独自の能力となります。
競争環境
市場集中度
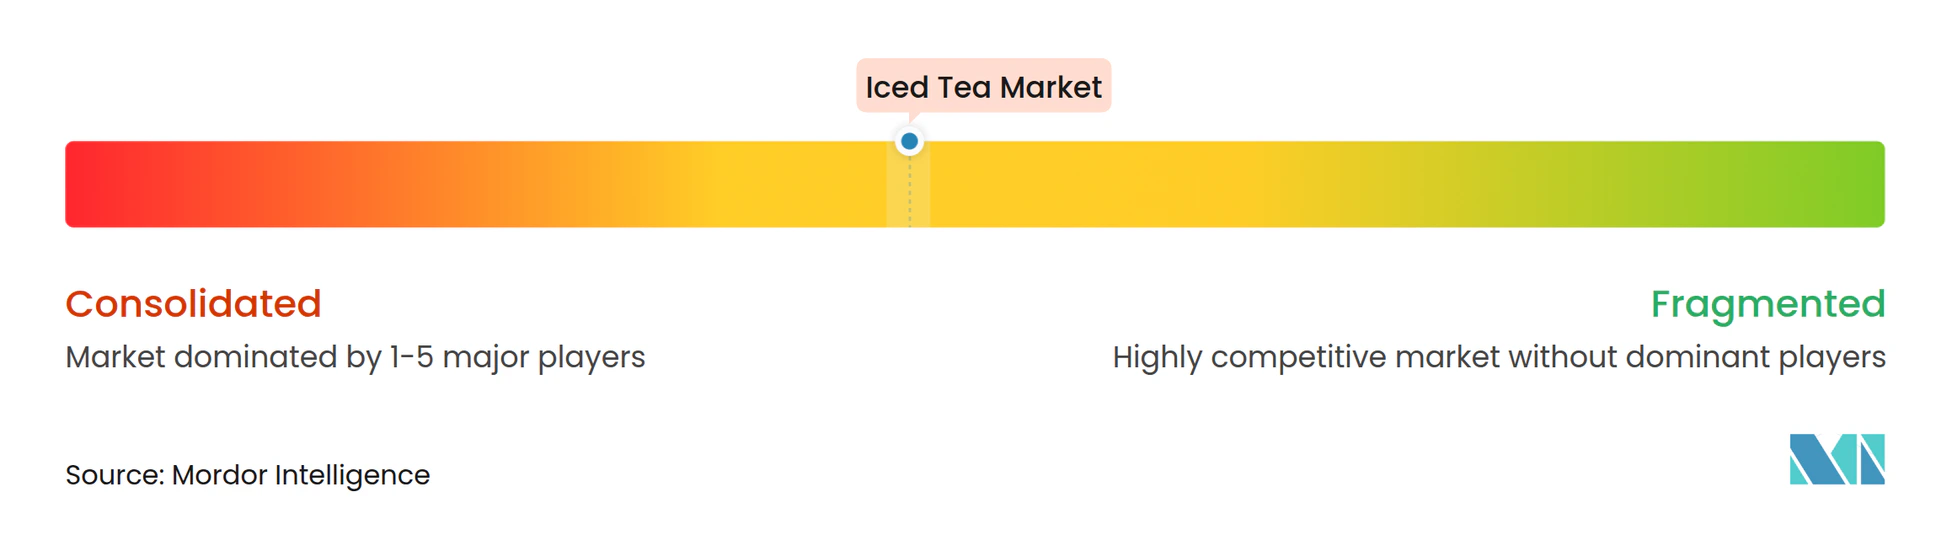
競争は飲料システムと合弁事業を中心に適度に集中しており、The Coca-Cola Company、Nestlé SA、PepsiCo Inc.、AriZona Beverages USA、Unilever PLCが主要参加者の中に含まれています。Coca-Colaは2025年第3四半期までにレディトゥドリンクティーポートフォリオがグローバルカテゴリーリーダーシップを維持したと述べ、Fuze Teaの年初来小売価値成長は業界平均の5倍でした。PepsiCoとUnileverの茶合弁事業には、リプトン、ピュアリーフ、ブリスクのレディトゥドリンクアイスティーが含まれます。AriZona Beveragesは同名のアイスティーブランドで知られており、ドリンクミックス、コールドブリューコーヒー、エナジードリンク、ジュースクテルも販売しています。トレード購買者にとって、主要ブランドへのアクセスはCoca-Colaのポートフォリオ、PepsiCoとUnileverの合弁事業、AriZonaの同名事業、またはスペインにおけるNestléのDammとの運営契約を通じて行われます。
2025年中、DammはNestleaをポートフォリオに追加し、Nestléとのアグリーメントのもとでスペイン、アンドラ、ジブラルタル、ポルトガルでブランドを製造、マーケティング、流通しました。Dammはこのアグリーメントを非炭酸飲料におけるポジションの強化と説明しました。これらの地域でのNestleaの存在はパートナーの事業を通じて行われます。Keurig Dr Pepper Inc.は代わりに季節限定ラインエクステンションを追求し、2026年2月18日にSnapple Two Hundred Fif-TEA Partyをラズベリーフレーバーティーとレモネードの期間限定夏ブレンドとして発表しました。
2025年4月22日、茶とレモネードの生産者であるMilo's Tea Companyは、サウスカロライナ州スパルタンバーグに2億 ミリオン 米ドルの製造・流通施設をオープンしました。[3] 完成した施設は製造と流通を組み合わせ、拡大する生産者に広範な製品供給をサポートする運営ルートを提供します。2026年4月、ワワはペンシルベニア州、デラウェア州、メリーランド州、ニュージャージー州、バージニア州の限定店舗向けにWawa Beverage Companyが製造した16オンスのレモンおよびダイエットレモンアイスティーを、未申告の乳成分が含まれている可能性があるとしてリコールしました。影響を受けた店舗は製品を撤去・廃棄しました。Milo'sの拡大は広範な供給を支援し、ワワの影響製品の撤去は、未申告アレルゲンの可能性が生産後でもその供給を中断させる可能性を示しています。
アイスティー業界リーダー
-
The Coca-Cola Company
-
Nestlé SA
-
PepsiCo Inc.
-
AriZona Beverages USA
-
Unilever PLC
- 注:主要企業の掲載順は順位を示すものではありません。
アイスティー市場 このレポートでカバーされる企業
- PepsiCo Inc.
- Unilever PLC
- The Coca-Cola Company
- AriZona Beverages USA
- Keurig Dr Pepper Inc.
- Nestlé SA
- Tata Consumer Products Ltd.
- Milo’s Tea Company
- Brew Dr. Tea Company
- Starbucks Corporation
- BOS Brands
- 4C Foods Corp.
- Jade Forest
- Hain Celestial Group
- Halfday Iced Tea
- Saint James Tea
- The Ryl Company
- Otsuka Foods Co., Ltd.
- Weird Beverages
- Gujarat Tea Processors and Packers Ltd. (GTPPL)
市場参加者にとっての主要な機会
この機会は、小売および外食サービス購買者向けの低糖レシピとリユーザブルパッケージアイスティー製品を比較していま。英国は2028年1月1日に、添加糖を含む対象パッケージ清涼飲料の課税閾値を100mlあたり総糖分5gから4.5gに引き下げる計画です。2030年1月1日から、EU最終流通業者は加盟国が条件付き5年免除を付与できる条件のもと、リユースシステム内で対象飲料の少なくとも10%をリユーザブル販売包装で提供しなければなりません。課税変更に直面するパッケージャーとリユース目標に直面する最終流通業者にとって、完成したアイスティーの提案にはレシピ設計と実行可能な返却手配が含まれます。
市場機会テーブル
| 機会 | 今なぜか | 購買者/主要セグメント | 推奨アクション | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 英国向け低糖パッケージアイスティー | 計画された課税閾値の引き下げ | 英国小売向けパッケージアイスティーの購買者 | 製品提案を維持しながら提案された閾値以下のレシピを開発する | 製剤上のトレードオフと提案法の時期 | 対象となる低糖アイスティーを提供できるサプライヤー |
| 小売リユースシステム向けリターナブルアイスティー | 予定されたEU飲料リユース移行 | EU小売最終流業者 | 小売業者のリユースシステムに適したパッケージアイスティーを提供する | 実行可能な返却・リユース手配に関する合意 | リターナブル形態を供給できるアイスティーブランド |
| レストランアカウント向けリユーザブルパッケージアイスティー | 予定されたEU飲料リユース移行 | EU外食サービス最終流通業者 | 繰り返しの配送と返却を中心にパッケージ茶の提案を構築する | レストランロケーション全体での返却の調整 | 外食サービス配送能力を持つアイスティーサプライヤー |
| 情報源: Mordor Intelligence | |||||
最も強い機会は、最終流通業者がリユースシステムに組み込みやすいパッケージアイスティーを提供することです。そのためには、飲料の提案と返却手配を1つの商業的提案として開発し、各運営上の引き渡しに明確な相手方を設けることが求められます。実行可能な返却の流れは、購買者がリユースシステムを整備する際にサプライヤーのパッケージ茶を選ぶ理由を与えます。
最近の産業開発事情 アイスティー市場
- 2026年9月:サザン・スウィートティー・カンパニーは、チェニー・ブラザーズおよびウォルナット・クリク・フーズを通じて米国南東部全域でレディトゥドリンクボトルティーの流通を拡大し、食料品、コンビニエンス、レストラン、外食サービスアカウントに到達しました。
- 2026年7月:Kirraはカリフォルニア州とニューヨーク州のすべてのgoop Kitchenロケーションで缶アイスティーを提供開始しました。
- 2026年5月:Coca-ColaとマクドナルドはFuze Teaを5月初旬から660以上のスペインのレストランにおけるレディトゥドリンクティーブランドとする契約を発表しました。
アイスティー市場 レポートの範囲と調査方法論
市場定義と対象範囲
グローバルアイスティー市場は、家庭内および家庭外消費向けに世界中で販売されるパッケージアイスティー製品への年間支出を測定します。レディトゥドリンク飲料およびアイスティー用にポジショニングされたパッケージパウダ、プレミックス、コンセントレート、シロップを対象としています。
スコープの除外:ホットティー飲料、アイスティー用途にポジショニングされていない粉末ティーミックス、ブランドパッケージアイスティー製品の販売を伴わない外食サービスで提供される茶、および別途販売される茶葉、甘味料、フレーバリング、その他の原材料は除外されます。
セグメンテーション概要
- 製品タイプ別
- ブラックアイスティー
- グリーンアイスティー
- ハーブアイスティー
- フルーツアイスティー
- その他の製品タイプ
- 形態別
- レディトゥドリンク
- パウダー/プレミックス
- コンセントレート/シロップ
- フレーバープロファイル別
- アンフレーバー
- フレーバー
- 包装タイプ別
- PETボトル
- テトラパック
- 缶
- その他の包装タイプ
- 流通チャネル別
- オントレード
- オフトレード
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア
- オンライン小売店
- 外食サービスおよびホレカ(HoReCa)
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 南米
- ブジル
- コロンビア
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- オランダ
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- 南アフリカ
- エジプト
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
FAOの茶市場刊行物などの例示的なソースは、茶の生産、消費、国境を越えた貿易に関するコンテキストを提供し、世界保健機関のグローバル飲料税レポートおよびHMRC(英国歳入関税庁)のガイダンスは砂糖とパッケージ飲料の規制レビューに情報を提供します。英国ティー・インフュージョン協会は茶の形態と消費に関するコンテキストを提供し、公開された製品・企業情報は完成アイスティー製品と茶原材料を区別するのに役立ちます。
企業の年次報告書、投資家向け資料、信頼できる業界・ビジネス報道は、製品ポートフォリオ、流通手配、発売、運営変更を明確にするとでこれらのソースを補完できます。これらのソースは網羅的ではなく、収集、検証、明確化にはさらなるソースが情報を提供します。
一次インタビューおよびサーベイ
パッケージ飲料生産者、ブランドオーナー、流通業者、小売・外食サービス購買者、カテゴリースペシャリストとのインタビューまたは構造化サーベイは、製品定義、最初の卸売販売、チャネルカバレッジ、地域需要、価格または形態の変化に関する二次的証拠を検証します。回答者は公開セグメントおよび地域データのギャップを解消するのに役立ち、アナリストのチェックは推定値に組み込む前に企業開示と独立した市場指標と照合して説明を比較します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | アジア太平洋:40% |
| 中位層:45% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ:30% |
市場規模算定と予測
このモデルは、最初の卸売取引時点でのパッケージアイスティの世界年間メーカーまたはブランドオーナー売上を推定し、製品タイプ、形態、フレーバープロファイル、包装、チャネル、5つの指定地域にわたって合計を配分します。トップダウン推定はカテゴリー価値から始まり、パッケージ飲料販売、茶消費と貿易コンテキスト、茶ポートフォリオに関する企業開示、公開された価格・数量シグナルに対してその動きを確認します。選択的なボトムアップチェックは、証拠が入手可能な場合にサンプリングされた製品価格・数量またはサプライヤー・チャネルのロールアップを使用します。セグメントシェアは開示された製品・チャネルミックス、小売・外食サービスの証拠、企業ポートフォリオ、構造化された回答者チェックから構築され、ソースが異なる分類を使用する場合、ギャップは範囲として保持されるか合計に対して調整されます。多変量回帰またはシナリオ分析は、茶消費、パッケージ飲料販売、世帯・外食サービスリーチ、砂糖削減政策、価格・製品ミックスの変化などの関連指標を使用して価値を予測できます。一次回答者は各変数の方向性と商業的メニズムが妥当かどうかを確認できます。インプットが乏しいまたは一貫性がない場合、アナリストは最も支持されている指標を保持し、代替仮定をテストし、専門家チェックを使用して、未裏付けの詳細を観察された事実として扱うことなくセグメントおよび地域予測を精緻化します。
データ検証と更新サイクル
アナリストは企業開示、公開統計、規制証拠、業界報道、回答者の説明を三角測量し、独立した指標を比較して異常な動きやソース間の重大な差異を調査します。第2のレビューでは定義、単位、期間の整合性、合計、各予測の方向性を確認し、未解決の事実上の矛盾はサインオフ前にソースの再確認または回答者のフォローアップを引き起こします。証拠は毎年更新され、重要な製品、規制、または市場イベントが発生した場合はサイクル間にレビューされ、納品前に最新の入手可能な情報に対して再確認されます。
Mordor Intelligenceのアイスティー市場規模と他の公開推定値との比較
公開推定値は、カウントする取引・製品と需要をモデル化するために使用するインプットが異なる場合があります。グローバルアイスティー市場は、家庭内および家庭外消費向けに世界中で販売されるパッケージアイスティー製品への年間支出を測定します。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。多変量回帰またはシナリオ分析は、茶消費、パッケージ飲料販売、世帯・外食サービスリーチ、砂糖削減政策、価格・製品ミックスの変化などの関連指標を使用して価値を予測できます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 64.18 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 57.54 ビリオン 米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値64.18 ビリオン 米ドルを2年後として10.3%下回っています。より早いベース年は報告値を後の現在年推定値より低く位置付けています。 |
| グローバルコンサルタンシーB | 59.5 ビリオン 米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値64.18 ビリオン 米ドルを2年後として7.3%下回っています。その2025年ベスは現在年推定値より前であり、公開された予測レートはその記載された2025〜2030年期間にわたってより高くなっています。 |
Mordor Intelligenceのアナリストは企業開示、公開統計、規制証拠、業界報道、回答者の説明を三角測量し、独立した指標を比較して異常な動きやソース間の重大な差異を調査します。
レポートで回答される主要な質問
アイスティー市場の規模と成長見通しは?
市場は2027年に64.18 ビリオン 米ドル、2032年には80.06 ビリオン 米ドルに達し、2027年〜2032年にかけて4.52%のCAGRで成長すると予測されています。
パッケージアイスティーへの需要を支える要因は何ですか?
低糖志向、フレーバー開発、利便性の高いアクセスが需要を支えています。EYの2025年末の調査では、米国の回答者の66%が低糖・低カロリー飲料を選ぶと回答しました。
どの製品タイプがパッケージアイスティーの販売をリードしていますか?
ブラックアイスティーが2026年の収益の37.88%をリードしました。ハーブアイスティーは2027年〜2032年にかけて6.25%のCAGRで最も速く成長すると予測されています。
アイスティー業界で著名な企業はどこですか?
主要参加者にはThe Coca-Cola Company、Nestlé SA、PepsiCo Inc.、AriZona Beverages USA、Unilever PLCが含まれます。
甘味アイスティーサプライヤーにとっての主要なコスト課題は何ですか?
英国のパッケージャーは、レディトゥドリンクまたは希釈形態で100mlあたり少なくとも5gの総糖分を含む砂糖添加の対象飲料に対して、ソフトドリンク業界課税を申告・納付しなければなりません。
どの地域がアイスティーの収益と予測成長をリードしていますか?
北米が2026年の収益の43.78%をリードしました。アジア太平洋地域は2027年〜2032年にかけて7.3%のCAGRで最も速く成長すると予測されています。