
ヒドラジン水和物市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場取引高 (2026) | 238.44 キロトン |
| 市場取引高 (2031) | 327.62 キロトン |
| 成長率 (2026 - 2031) | 6.57 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヒドラジン水和物市場分析
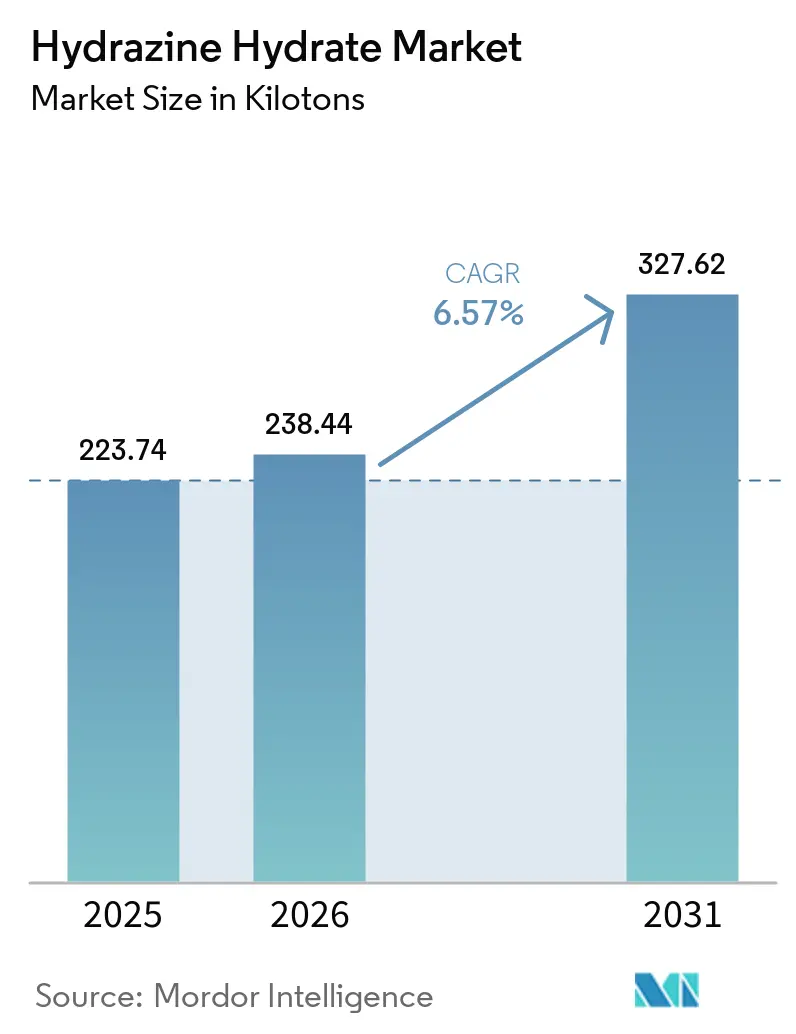
ヒドラジン水和物市場規模は2025年に223.74キロトンと評価され、2026年の238.44キロトンから2031年には327.62キロトンに達すると予測されており、予測期間(2026年~2031年)のCAGRは6.57%です。重合、発泡剤用途、医薬品API生産の拡大、および直接ヒドラジン燃料電池の第一世代展開から強い勢いが生じています。プロセスイノベーション—特にH₂O₂–ケタジンルートにおいて—はエネルギー強度と廃棄物流を低減し続けており、統合生産者のコストポジションを改善しています。航空宇宙・防衛向け高純度グレードへの需要の高まりにより、主流の産業用途が厳しい環境規制に直面する中でも利益率は堅調を維持しています。技術ライセンス、原料統合、およびオンサイト過酸化水素製造能力が、ヒドラジン水和物市場における決定的な競争差別化要因として台頭しています。
レポートの主要ポイント
- 製造プロセス別では、バイヤーケタジンプロセスが2025年のヒドラジン水和物市場シェアの45.23%をリードし、H₂O₂–ケタジンプロセスは2031年にかけて最速の7.29% CAGRを記録する見込みです。
- 濃度別では、80~100%グレードが2025年のヒドラジン水和物市場規模の51.82%を占め、100%無水カテゴリーは2026年から2031年にかけて7.36% CAGRで拡大する見通しです。
- 用途別では、重合剤および発泡剤が2025年の売上高シェアの42.10%を占め、ロケット推進剤およびエネルギーシステムを含む「その他の用途」セグメントが2031年にかけて最高の7.68% CAGRを示す見通しです。
- 地域別では、アジア太平洋が2025年のヒドラジン水和物市場シェアの52.70%を維持しており、2031年にかけて7.18% CAGRで拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | CAGR予測への(概算)%影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 重合剤・発泡剤メーカーからの需要拡大 | +1.80% | アジア太平洋および北米を中心としたグローバル | 中期(2~4年) |
| 医薬品API生産の拡大 | +1.20% | アジア太平洋中心、北米・欧州への波及 | 長期(4年以上) |
| 世界的な排水規制の強化による水処理需要の増加 | +0.90% | グローバル、特に先進市場 | 中期(2~4年) |
| 定置型燃料電池におけるヒドラジン系腐食防止剤の採用 | +0.70% | 北米・EU、アジア太平洋へ拡大中 | 長期(4年以上) |
| H₂O₂–ケタジンルートのエネルギーコストを低減するプロセスイノベーション | +0.60% | 先進市場の技術リーダーが牽引するグローバル | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
重合剤・発泡剤メーカーからの需要拡大
高地球温暖化係数(GWP)ハイドロフルオロカーボンの規制廃止により、ポリマーメーカーはヒドラジン系化学発泡剤へのシフトを余儀なくされており、ヒドラジン水和物市場に持続的な数量見通しをもたらしています。需要は建築断熱材および自動車軽量化に使用される硬質・軟質ポリウレタンフォームにおいて特に顕著です。ヒドラジンの連鎖延長剤および安定剤としての二重の役割は配合の複雑さを軽減し、気泡均一性を向上させ、コンバーターがより厳格なエネルギー効率基準を満たすのに役立ちます[1]。第四世代ハイドロフルオロオレフィンを採用するフォームメーカーは、処理ウィンドウが重複するためヒドラジンシステムを継続使用する傾向があり、切り替えコストを抑制しています。バイオ系ポリマーへの取り組みは、ヒドラジン媒介反応に適合する再生可能原料のテストが進む中で、さらなる需要の柱を加えています。
医薬品API生産の拡大
米国および欧州で推進された国内回帰政策により、ヒドラジン水和物のフローケミストリー適合性に有利なフロー型連続製造投資の波が引き起こされています。本化合物は、抗ウイルス・腫瘍学パイプラインに組み込まれた修飾ヌクレオシドおよびヌクレオチドの合成において中心的役割を担っています。中国およびインドは多目的API製造拠点の規模拡大を続けており、ヒドラジン水和物市場におけるアジア太平洋の優位性を強化しています。新規のゼロバックグラウンド蛍光プローブにより、反応器内でのヒドラジンのリアルタイム検出が可能となり、品質管理の精度向上とバッチ失敗の最小化が実現しています。長い医薬品開発タイムラインが予測可能な引取量を確保し、他のエンドマーケットにおける短サイクルの変動から医薬品需要を保護しています。
世界的な排水規制の強化による水処理需要の増加
規制当局が鉄、銅、残留溶存酸素の排出規制を厳格化する中、発電事業者およびプロセスプラントはボイラー給水調整プログラムを強化しています。ヒドラジンは依然として最も迅速な酸素捕捉剤であり、無害な窒素と水を生成しながらpH緩衝剤としても機能するという二重のメリットにより、オペレーターの化学薬品在庫の合理化を支援しています。毒性のないカルボヒドラジドおよびアミン系代替品への認知度が高まっているものの、多くの高圧システムでは高温・高圧下での実証済みの反応速度論のためヒドラジンの使用を継続しています。地方自治体の水道事業者は、膜保護に完全な酸素除去が重要な専用の仕上げループでヒドラジンを選択的に使用しています。
定置型燃料電池におけるヒドラジン系腐食防止剤の採用
データセンターのバックアップ、通信塔、および遠隔マイクログリッドが、静粛性と即時起動性を備えた直接ヒドラジン燃料電池を採用しています。これらのユニットは室温で動作し、嵩張る圧縮水素貯蔵を回避し、よりシンプルな許可取得を可能にしています。触媒の革新によりプラチナが不要となり、スタックコストが削減され、より広範な商業展開を支援しています。軍事用途では超高純度ヒドラジンを使用する高エネルギー密度カートリッジが必要とされ、認定サプライヤーの利益率を押し上げています。ヒドラジン酸化を水素製造効率向上の手段として位置付ける分離電解に関する並行研究が、追加的な需要ストリームを生み出しています。
制約要因の影響分析*
| 制約要因 | CAGR予測への(概算)%影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 毒性と輸送に関する厳格な規制 | -1.40% | EUおよび北米を中心としたグローバル | 短期(2年以下) |
| 爆発リスクによる高い保険・取扱コスト | -0.80% | 先進市場でより大きな影響を持つグローバル | 中期(2~4年) |
| アジアにおける高純度H₂O₂の原料不足 | -0.60% | アジア太平洋中心、グローバルサプライチェーンへの波及 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
毒性と輸送に関する厳格な規制
EU REACHにおける高懸念物質(SVHC)としてのヒドラジンの登録により、生産者と使用者は高コストな認可書類作成を余儀なくされ、より安全な類似体へのR&Dが促進されています。輸送も同様に複雑で、国連モデル規則はヒドラジンをクラス8腐食性液体およびクラス3引火性液体に分類し、断熱性・耐圧性容器と認定取扱業者を義務付けています。米国は2024年に国内規則を最新の国際基準と調和させ、サプライチェーン全体で再ラベリングと追加トレーニングを促しています[2]。航空宇宙プライム企業は延長使用免除を求めてロビー活動を行っていますが、EU資金140万ユーロで支援される代替推進剤プログラムは、長期的にヒドラジンを段階的に廃止するという政治的意図を示しています。
爆発リスクによる高い保険・取扱コスト
最近のプラント事故により、保険会社は損失予測モデルを再調整し、10トン超のヒドラジンを貯蔵する施設の保険料を引き上げています。オペレーターは爆発防止壁、高度なガス検知アレイ、冗長な不活性ガスパージを追加する必要があり、これらすべてが資本支出を増大させています。輸送中にヒドラジンを固定化できる熱可逆性ゲルが評価中ですが、商業的採用はバルク物流における費用対効果の実証にかかっています。小規模な処方業者はヒドラジン系処理工程を専門インフラを持つ受託製造業者に委託するケースが増えており、需要がより少数の大規模プレイヤーに集中しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製造プロセス別:
ケタジンルートが効率革命を牽引バイヤーケタジンプロセスは、長年にわたって確立されたグローバルな生産能力ネットワークと堅固な触媒技術により、2025年のヒドラジン水和物市場シェアの45.23%という圧倒的な地位を維持しました。H₂O₂–ケタジンラインは新しいながらも、低エネルギー強度と簡素化された廃液処理に支えられ、旺盛な7.29% CAGRでユニットを増設しています。
プラントのデボトルネッキング戦略では、溶剤を回収し大規模な敷地追加なしにプラント全体の能力を向上させる膜ベースのケタジン精製が採用されています。ライセンス会社はプロセスパッケージにデジタルツインをバンドルし、リアルタイムのエネルギー最適化と予知保全を可能にしています。チタン製反応器を供給するOEMは、アジア太平洋の顧客が地域調達規則を遵守し輸入リスクを回避しようとする中で受注残の増加を報告しています。これらのダイナミクスにより、ヒドラジン水和物市場はエネルギー効率の高いフローシートを評価するイノベーションの軌道を維持しています。
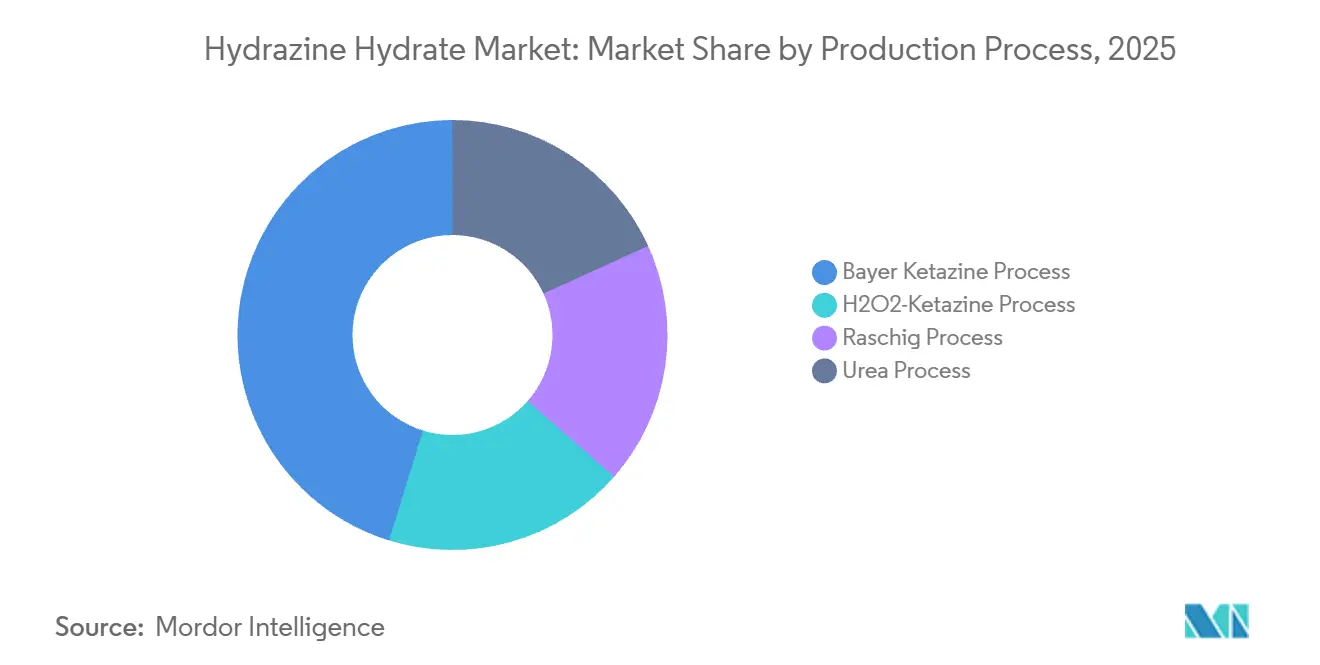
注記: 全個別セグメントのセグメントシェアはレポート購入時に提供
濃度別:
無水グレードがプレミアム用途を獲得高濃度グレード(80~100%)は、顧客が低輸送重量と長い貯蔵寿命を好むことから、2025年の需要の51.82%を占めました。このバンド内では、100%無水ヒドラジンがロケット推進剤ブレンドと先進的センサークリーニング配合に支えられ、2031年まで年率7.36%で成長する予測です。55~80%低濃度溶液のヒドラジン水和物市場規模は、オンサイト希釈が投与機器と適合する水処理回路で安定を維持しています。
真空蒸留と組み合わせた膜浸透気化により、80%から100%の純度への単一パスアップグレードが可能となり、蒸気使用量を大幅に削減して温室効果ガスのフットプリントを低減しています。宇宙機関の監査による厳格な推進剤純度仕様に拘束される宇宙航空バイヤーは、専門生産者に数量視認性を提供する複数年契約を締結しています。一方、半導体ファブは表面パッシベーションのための超乾燥ヒドラジンのテストを行っており、この分野が今十年末までに無水需要をさらに強化する可能性があります。
用途別:
エネルギーセクターが従来の需要パターンを変革重合剤および発泡剤用途が2025年の数量の42.10%を占め、断熱材需要と輸送分野における軽量化への取り組みに支えられています。しかし、推進剤、燃料電池、および分離電解を対象とした「その他の用途」カテゴリーは、ヒドラジン水和物市場内の多様化を強調しながら、7.68% CAGRで全セグメントを上回っています。医薬品中間体はmRNA誘導体パイプラインがヒドラジン媒介合成ルートを標準化する中で、中一桁台の成長を維持しています。
廃熱回収が統合された場合、直接ヒドラジン燃料電池はリチウムイオン蓄電池と競合するラウンドトリップ効率を示し、通信・データセンターのパイロット導入を促しています。農薬メーカーは残留規制の強化によりヒドラジン系成長調整剤の数量が抑制されているものの、代替品が存在しない専門除草剤分野では依然としてその独自の機能プロファイルに依存しています。この多様化により、ヒドラジン水和物産業は単一セグメントの落ち込みから保護され、広範な投資意欲を維持しています。
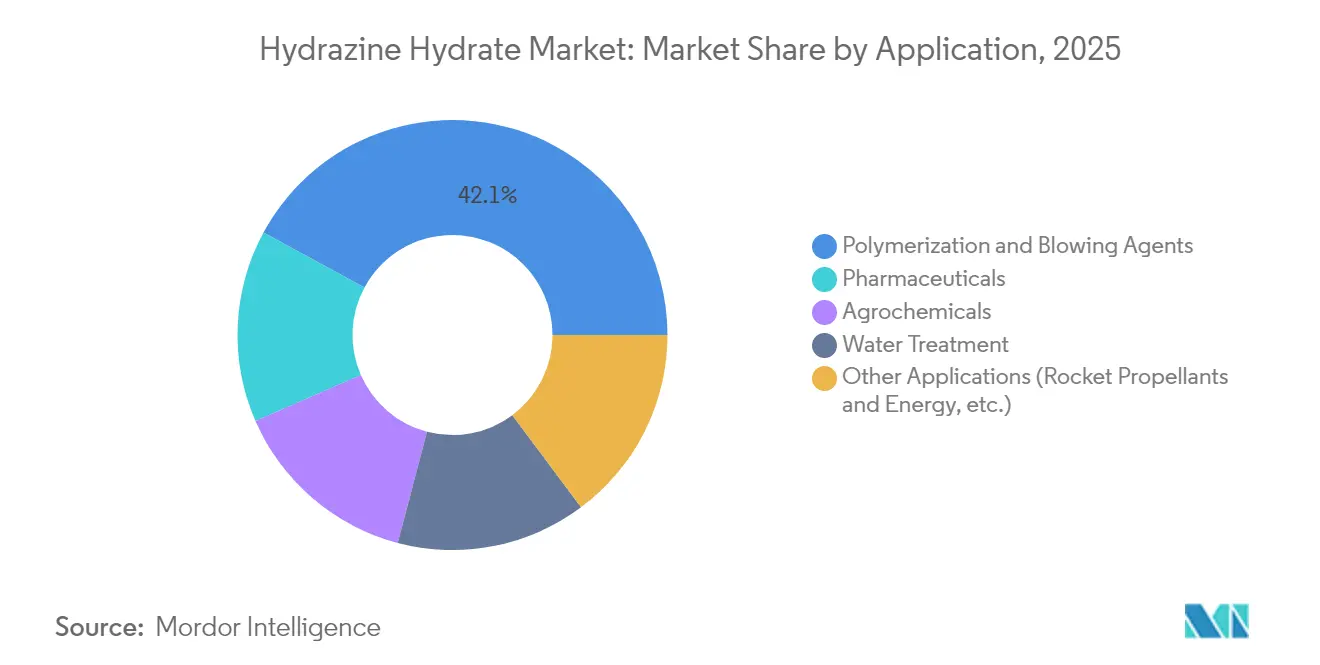
注記: 全個別セグメントのセグメントシェアはレポート購入時に提供
地域分析
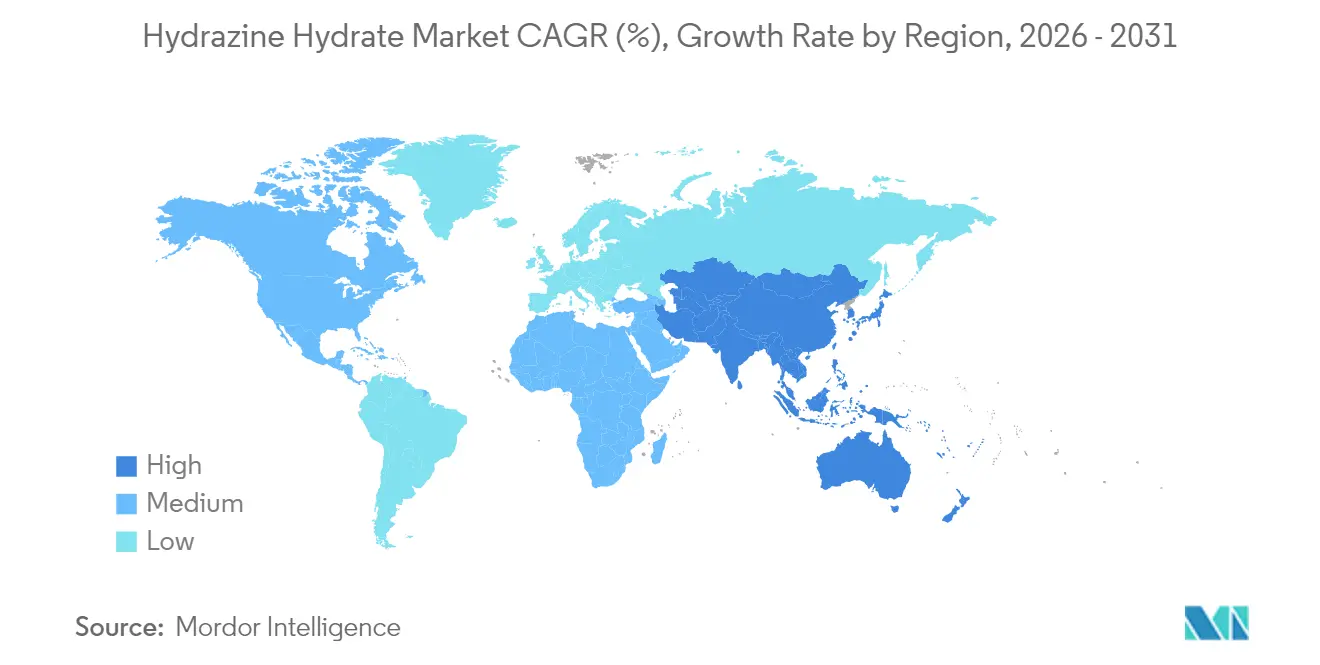
アジア太平洋地域ヒドラジン一水和物市場
アジア太平洋地域は2025年の世界消費量の52.70%を占め、上流の過酸化水素から下流のポリマーフォームコンバーターに至る深い垂直統合を反映している。中国は世界の設備能力の相当なシェアを保有し、H₂O₂–ケタジンラインの増設を続しているが、最近の原料供給障害はサプライチェーンの潜在的な脆弱性を買い手に再認識させた。インドのAPI向け生産連動インセンティブは、2030年以前に国内需要を30キロトン引き上げる可能性のあるブラウンフィールド拡張を触媒している。日本は燃料電池および半導体用途向け高純度グレードにおいてニッチなリーダーシップを維持しており、ヒドラジン取扱システム向けの独自冶金技術を活用している。
北米ヒドラジン一水和物市場
北米は、防衛グレードの推進剤需要、国内原薬(API)の国内回帰、および初期段階の定置型燃料電池の普及に牽引され、顕著な成長を示している。マイクログリッドの強靭化に向けた連邦補助金には、直接ヒドラジン技術のテストベッドに対する資金枠が設けられており、コスト目標が達成された場合には需要がさらに深まる可能性がある。オンタリオ州およびケベック州にあるカナダの特殊化学品ハブは、2024年に厳格化された国境を越えた輸送制約に備えるため、ヒドラジン一水和物およびハイドレート抑制剤を長期契約のもとで調達している。
欧州ヒドラジン一水和物市場
欧州は複雑な状況を呈している。REACH認可コストおよびSVHCステータスがコンプライアンス上の障壁を高め、一部の下流ユーザーを代替化学品へと誘導している一方、航空宇宙および先端材料企業はサプライチェーンの途絶を防ぐための適用除外を確保している。大陸の生産者は、原料の脱炭素化に向けてグリーン水素連動型過酸化水素電解槽への投資を進めており、スコープ3報告が義務化された際のプレミアム価格設定を見据えたポジショニングを行っている。これらのダイナミクスが相まって、ヒドラジン一水和物市場は確固たるグローバル市場であり続けながら、地域ごとの規制の相違が貿易フローの構造的決定要因として浮き彫りになっている。
規制環境
ヒドラジンおよびヒドラジン一水和物は、主要地域において厳格なハザードベースの規制に直面しており、これが許認可、包装、および最終用途のパターンを形成している。欧州連合では、ヒドラジンは2011年6月20日以降、REACH候補リストにおいて高懸念物質(SVHC)として登録されており、発がん性区分1B(H350)を含む調和された CLP 分類に加え、急性毒性および腐食性の分類も付されている。これにより、生産者および下流ユーザーは、密閉型の工業用途、コンプライアンス文書の強化、そしてより厳しい暴露管理へと移行を進めている。
欧州以外でも、労働安全および化学物質ハザードに関する枠組みが同様の制約を強め、輸送および施設の安全に関する基準を高めている。米国では OSHA がヒドラジンの許容暴露限界(PEL)を1ppmと定めており、オーストラリアでは有害化学物質情報システム(Hazardous Chemical Information System)においてヒドラジンが発がん性区分1Bおよび関連する急性毒性・腐食性分類とともに掲載されている。インドでは、インド規格局(Bureau of Indian Standards)の規格および安全基準(製品仕様に関するIS 12086:2020、安全に関するIS 10871)が調達および取扱いの実務の基盤となっており、欧州のセベソIII指令のような重大事故防止規制は、ヒドラジン一水和物の貯蔵に対して段階的な規制閾値(下位区分50トン、上位区分200トン)を設定しており、これがタンクファームの規模設計や保険関連の安全対策に影響を与えている。
バリューチェーン分析
ヒドラジン一水和物のバリューチェーンは、上流のコモディティおよび特殊原料(アンモニア、次亜塩素酸ナトリウム/塩素や過酸化水素などの酸化剤、ケタジン経路向けのアセトンなどのケトン)から始まり、厳しく管理された施設における資本集約的な合成・精製工程が続く。生産者は従来型のラシッヒ法/尿素法、またはケタジンベースの経路のいずれかを採用しており、排水負荷を低減しエネルギー性能を改善する過酸化水素-ケタジン方式への移行が進んでいる。これにより、信頼性の高い高品位過酸化水素へのアクセスと自社ユーティリティの確保が、統合戦略上の重要な要素となっている。
中流工程では、取扱いおよびコンプライアンス要件(密閉輸送、認証済み包装、有害廃棄物処理)が相応の運営負担を追加し、確立された環境・安全・衛生(EHS)システムおよび分析品質管理を備えた統合型企業を優位に立たせる傾向がある。下流の流通は通常、専門の化学品ディストリビューターを経由するか、重合・発泡剤、水処理における脱酸素剤、医薬品・農薬中間体、および航空宇宙・エネルギーシステム向けの高純度ニッチ需要を持つ大口ユーザーへの直接契約を通じて行われる。ボトルネックは、高純度生産能力の確保、規制対象の最終用途向けの分析検証能力、および地域的な輸送制約に一層集中しており、これにより供給継続性の観点から現地生産拠点や長期オフテイク契約の重要性が高まっている。
競争環境
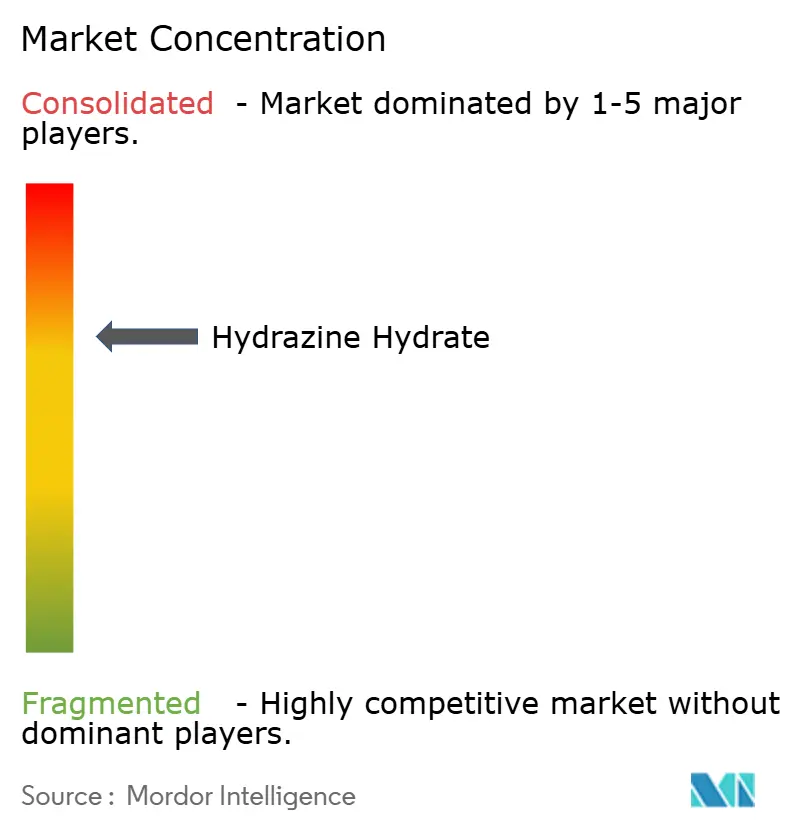
ヒドラジン水和物市場は中程度に集中した構造を示しており、上位5社が世界の生産能力の約61%を集合的に支配しています。過酸化水素、ケタジン中間体、川下配合にわたる統合生産者は、小規模な処方業者が太刀打ちできないコストと品質の優位性を誇っています。
主要な既存企業は、地域的な輸送制限や保険コスト急騰に対する緩衝のために垂直統合と地理的多様化を優先しています。設備投資予算はH₂O₂–ケタジン改造、廃液削減ユニット、および高純度分離ラインを優先しています。膜ベンダーおよび先進的アナリティクス企業との技術パートナーシップは、利益率改善に直接つながる増分的な収率向上とエネルギー節減の実現を目指しています。
将来の毒性分類に関する政策の不確実性が並行したR&Dトラックを促進しており、レガシーヒドラジンラインがREACH認可を確保する一方で、企業は次世代推進剤としてアンモニウムジニトラミド、亜酸化窒素、ヒドロキシルアンモニウムナイトレートを研究しています。ヒドラジン水和物のプロセス特許を保有する企業はまた、新興市場参入者にノウハウをライセンスしており、収益ストリームを拡大すると同時に世界的なサプライ規律を強化しています。
ヒドラジン水和物産業のリーディングカンパニー
-
Arkema
-
LANXESS
-
Lonza
-
Otsuka Chemical Co.,Ltd.
-
Yibin Tianyuan Group
- 注:主要企業の掲載順は順位を示すものではありません。
ヒドラジン一水和物市場 このレポートでカバーされる企業
- Arkema
- Capot Chemical Co.,Ltd.
- Chemtex Speciality Limited
- Gujarat Alkalies and Chemicals Limited
- Haihang Industry
- Hangzhou Dayangchem Co. Ltd
- HPL Additives Limited.
- Hunan Zhuzhou Chemical Industry Group
- IRO Water Treatment Co., Ltd.
- LANXESS
- Lonza
- Matrix Fine Chemicals GmbH
- NIPPON CARBIDE INDUSTRIES CO., INC.
- Otsuka Chemical Co.,Ltd.
- Shandong ThFine Chemical Co., Ltd
- Thermo Fisher Scientific Inc.
- Vizag Chemicals
- Weifang Yaxing Chemical Co., Ltd.
- Yibin Tianyuan Group
市場機会と将来展望
明確な空白領域として、コンプライアンスに適合した国内生産能力の増強と組み合わされた地域的な輸入代替が挙げられ、特にポリマー発泡剤、原薬(API)、および選択的なエネルギー用途によって需要が支えられているアジア太平洋地域でその機会は大きい。インドはその最近の実例を示している。Spl Additives Private Limitedは2026年1月、ラジャスタン州ハヌマンガル(Hanumangarh)のRIICO工業団地においてヒドラジン一水和物の増設計画を発表し、月間195トンから月間1,000トンへの増産を目指している。これは精製、包装、危険物物流分野における追加的な現地投資および周辺サプライチェーン投資の余地を示すものである。
規制や最終ユーザーの認定要件が市場をより高純度かつ低排出の生産形態へと移行させる中で、技術および製品構成の高度化も機会をもたらしている。業界は、プロセス選択(過酸化水素-ケタジン方式のフローシートを含む)、自社での酸化剤統合、そして航空宇宙、防衛、および厳格な不純物管理が求められる新興の燃料電池関連需要に対応する高純度分離工程を通じて、積極的に差別化を図っている。同時に、EU REACHにおけるSVHC指定や各国の暴露限界は、購入者に対して強固な認可体制、追跡性、輸送対応包装を備えたサプライヤーを選好させる方向に働いており、これにより確実なコンプライアンス文書と、工場出荷から最終ユーザーまでの閉ループ管理を提供できる認定生産者およびトーラーにとっての商業的余地が生まれている。
最近の産業開発事情 ヒドラジン一水和物市場
- 2026年1月:Spl Additives Private Limitedは、ラジャスタン州ハヌマンガルのRIICO工業団地におけるヒドラジン一水和物の生産能力拡大計画を発表し、計画生産量を月間195トンから月間1,000トンに増加させるとした。この動きは、輸入依存の低減と、安定的かつ現地で供給される量を必要とする下流ユーザー向けの供給可能性の改善を目的とした、インド国内を重視した供給体制の強化を示している。
- 2025年7月:Gujarat Alkalies and Chemicals Limitedは、Dahej拠点のヒドラジン一水和物施設における生産能力拡大を完了し、国内供給を拡充するとともに輸入品に対する価格競争力を強化した。
- 2024年5月:国連環境計画(UNEP)の技術・経済評価パネル(TEAP)は、高GWPのハイドロフルオロカーボンからの移行に関する進捗報告を発表し、発泡剤産業における配合変更の背景にある規制の方向性を強化した。ポリマーおよび断熱材のバリューチェーンが発泡剤システムを調整する中、ヒドラジンベースの化学発泡剤および関連中間体は、複数の地域においてコンプライアンス主導の再配合サイクルと結びついた状態を維持している。
ヒドラジン一水和物市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、ヒドラジン一水和物市場は、水溶液形態のヒドラジンに対する需要を対象とし、工業用濃度範囲にわたって販売され、反応性中間体または機能性添加剤として使用される化学品製造および処理用途において消費されるものを含む。
対象範囲の除外事項:ヒドラジン一水和物が組み込み投入物にすぎず、ヒドラジン一水和物として個別に取引または価格設定されていない川下の最終製品は除外する。
セグメンテーション概要
- 製造プロセス別
- ラシッヒプロセス
- バイヤーケタジンプロセス
- 尿素プロセス
- H₂O₂–ケタジンプロセス
- 濃度別
- 55%未満
- 55~80%
- 80~100%
- 100%(無水)
- 用途別
- 重合剤および発泡剤
- 医薬品
- 農薬
- 水処理
- その他の用途(ロケット推進剤およびエネルギー等)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、予測を行う前に、観察可能な需給シグナルに基づいて市場を把握するために活用される。国家産業統計機関、連コムトレードの貿易フロー、化学品の安全性および分類記録(ECHAおよび米国EPAなど)、ならびにヒドラジン一水和物の用途と典型的な濃度規範を記述した技術刊行物および査読済み学術誌などの公開情報源を活用している。
次に、年次報告書、投資家向けプレゼンテーション、規制当局への届出書類などのサプライヤー開示情報によって補完され、設備増強、工場閉鎖、およびヒドラジン誘導体に対するビジネスエクスポージャーの追跡に役立てられる。必要に応じて、企業財務情報および調査情報に関する有料サブスクリプション、特許データベース、ならびに出荷レベルの輸出入データも参照し、数量および価格の方向性を相互確認する。上記の情報源は例示であり、網羅的なものではなく、データ収集、検証、および明確化のために他にも多数の参考資料が使用されている。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチでは明確に把握できない事項、特に実効価格、濃度ミックス、およびポリマー発泡剤、医薬品、農薬、水処理などの主要用途別の需要分布を検証するめに活用される。生産者、販売業者、および川下ユーザーを組み合わせてヒアリングを実施し、価格ロジックと需要指標を実際の購買行動と照合できるよう、主要消費地域全体でバランスよく議論を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:12% | アジア太平洋地域:50% |
| 中位層:42% | 部門・ユニットリーダー:40% | 欧州・中東・アフリカ地域:32% |
| 中小規模プレイヤー:22% | マネージャー:48% | 南北アメリカ地域:18% |
市場規模算定と予測
コアモデルは、生産、貿易、および見かけ上の消費シグナルを地域別に再構築し、典型的な濃度帯および最終用途強度に基づいて調整するトップダウンアプローチを用いて構築されている。需要プールが形成された後、サプライヤー数量のサンプリング、入手可能性に関するチャネルチェック、および価値の方向性を確認するための濃度ミックス別の1トン当たり単純価格など、選択的なボトムアップ近似を用いて合計値の妥当性を確保している。
モデルで使用される主要インットには、プラント設備能力と稼働率の手がかり、輸出入の動向パターン、濃度ミックスの変化(例えば、中濃度グレードと高濃度グレードの比較)、ポリマーフォームおよび化学合成における用途側の動向、ならびに取り扱いおよび代替行動を変化させ得る地域の規制圧力が含まれる。予測はシナリオ分析を通じて実施され、ベースケースは、インタビュー対象者が今後数年間の設備増強、価格動向、および川下需要について予測する内容に沿って設定されている。小規模国においてボトムアップシグナルが欠如している場合、そのギャップは貿易強度とセクター産出指標を用いたプロキシ比率によって対処され、最終確定前のレビューで再確認される。
データ検証と更新サイクル
すべてのアウトプットは、単一のデータストリームが結果を過度に左右しないよう、貿易の方向性、設備増強の発表、および予想される用途成長などの独立した指標と相互確認される。差異は国別および濃度レベルで調査され、外れ値が発生した場合は前提条件の再検討が行われ、文書化された要因では差異を説明できい場合はフォローアップのヒアリングが実施される。
承認前に、モデルおよびレポート本文は、単位の一貫性、通貨のタイミング、および前年比の変動ロジックの確認を含む多段階のアナリストレビューを経る。レポートは年次で更新され、大規模な設備変更や規制措置などの重要なイベントが発生した場合には中間更新が行われる。納品直前には最終更新作業が完了し、数値が最新の利用可能なシグナルを反映した状態となる。
Mordor Intelligenceのヒドラジン一水和物市場規模と他の公表推計値との比較
ヒドラジン一水和物の公表市場規模がしばしば一致しないのは、情報源によって製品の定義が異なり、数量と価値の間で異なる換算方法が適用されるためである。使用される基準年、異なる濃度グレードに対する想定価格、および貿易フローを純額計上するか総額計上するかによっても、最終的な数値が変動する可能性がある。
本調査において、主なギャップの要因は、水和グレードと無水物の取り扱い方法、濃度ミックスの価格への適用方法、および医薬品などの高純度用途への移行をモデルがより速く想定しているかどうかに起因する。一部の推計は、単一の基準年の価値に大きく依存し、設備稼働率と貿易変化を毎年再確認することなく将来に向けて予測しており、サイクル中盤の供給増加を過小評価したり、逼迫度を過大評価したりする可能性がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 223.74 ミリオン 米ドル(2025年) | |
| 産業調査出版社A | 413.77 ミリオン 米ドル(2025年) | この数値は価値重視の傾向があり、より広範な価格前提を採用しているとみられ、高価格グレードおよび隣接するヒドラジン誘導体をより積極的に組み合わせている可能性が高く、濃度ミックスに基づく確認と比較して1トン当たりの想定価値を押し上げている。 |
| 産業調査出版社B | 484.00 ミリオン 米ドル(2024年) | この推計は異なる基準年に基づいており、売上収益として提示されているため、請求価値と流通マージンを反映している可能性があり、地域をまたいで通貨のタイミングとグレードミックスを一貫して正規化していない可能性がある。 |
この表は、スプレッドの大部分が、特に濃度ミックスとチャネルマージンの取り扱いが異なる場合に、数量をドルに換算する方法に起因することを示している。グレード別の価格を貿易シグナルとプラント稼働の手がかりに結び付け、異常値が発生した際に市場参加者への再確認を行うことで、規模算定はMordor Intelligenceでモデル化・更新された取引ヒドラジン一水和物プールにより近い状態を維持できる。
レポートで回答される主要設問
現在のヒドラジン水和物市場規模とその成長見通しは?
ヒドラジン水和物市場規模は2026年に238.44キロトンであり、2031年までに327.62キロトンに達すると予測されており、6.57% CAGRを反映しています。
ヒドラジン水和物の世界消費をリードする地域はどこですか?
アジア太平洋が52.70%のシェアで首位を占め、2031年にかけて7.18% CAGRで最速の成長地域でもあります。
H₂O₂–ケタジンプロセスが普及している理由は何ですか?
熱エネルギー需要を約67%削減し、廃液負荷を低減するとともに、グリーン過酸化水素原料と整合しており、最もエネルギー効率の高い生産ルートとなっています。
欧州における規制変更はヒドラジン水和物の需要にどのような影響を与えますか?
EU REACHによるSVHC分類は認可コストを引き上げ、より安全な推進剤の研究を促進していますが、航空宇宙・防衛向けの免除が必須需要を維持しています。
高純度無水ヒドラジンの需要急増を引き起こしている要因は何ですか?
増大するロケット推進剤需要、半導体洗浄、プレミアム燃料電池カートリッジには100%純度グレードが必要であり、このサブセグメントを7.36% CAGRへと押し上げています。
競争環境はどの程度集中していますか?
市場は中程度に集中しており、上位5社のサプライヤーが生産能力の約61%を支配しています。