
アルファメチルスチレン市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 307.70 キロトン |
| 市場取引高 (2031) | 369.18 キロトン |
| 成長率 (2026 - 2031) | 3.71 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |

Mordor Intelligenceによるアルファメチルスチレン市場分析
アルファメチルスチレン市場の規模は2026年に307.70キロトンと推定され、2031年には369.18キロトンに達する見込みであり、予測期間(2026年〜2031年)のCAGRは3.71%となっています。この成長は三つの構造的な柱、すなわちアジア太平洋の製油所から化学品への統合、自動車の軽量化、および電子機器の小型化に支えられています。世界のアルファメチルスチレン生産量の約95%はフェノール経済と連動しているため、供給はアルファメチルスチレン直接需要よりもフェノールに連動して変動します。日本と欧州での設備合理化が始まっており、中国の統合コンプレックスが余剰量を輸出チャネルに押し出す中、フェノール・アセトン・アルファメチルスチレンを一拠点で管理する生産者が明確なコスト優位性を得ています。高純度グレードはベンゼンフリーかつフェノール濃度20 ppm未満の仕様をダウンストリームユーザーが求めるようになり、電子機器および医療機器分野で最も顕著なトレンドとして勢いを増しています。
主要レポートの要点
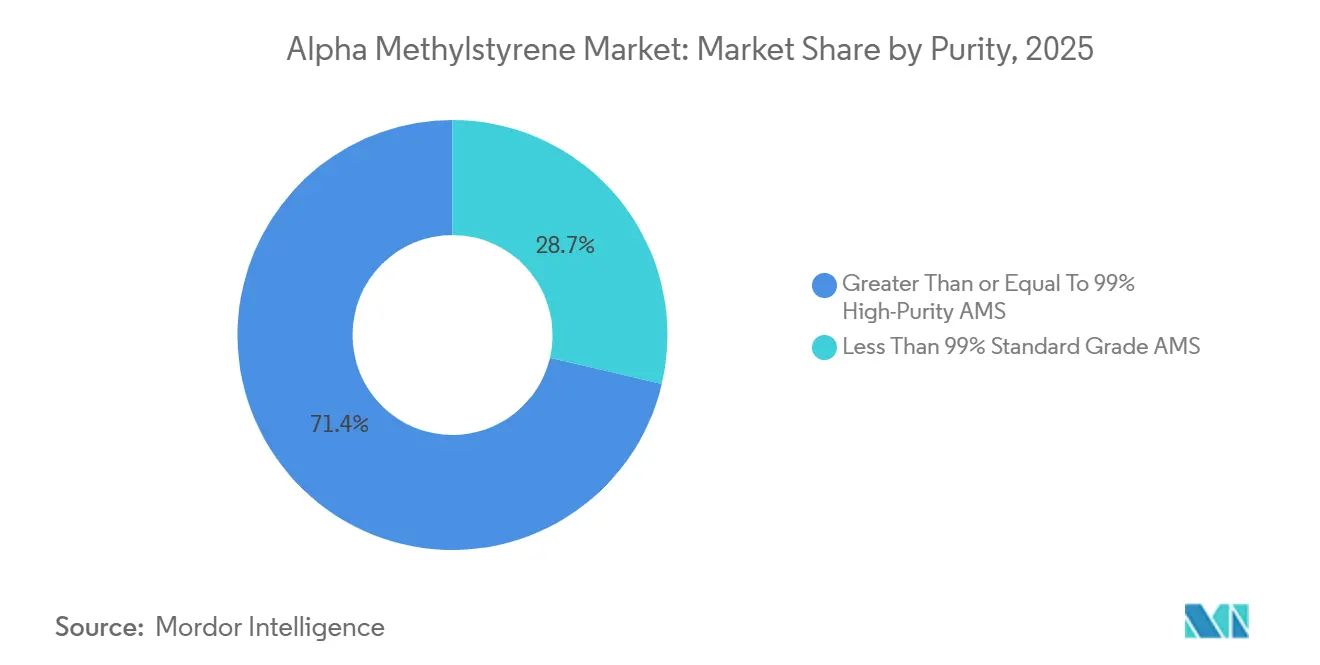
- 純度別では、高純度(≥99%)グレードが2025年のアルファメチルスチレン市場シェアの71.35%を占め、同カテゴリーは2031年までに4.69%のCAGRで拡大する予測です。
- 形態別では、液体バルクが2025年のアルファメチルスチレン市場規模の90.88%を占めていますが、フレーク状固体は同期間に4.35%のCAGRで成長する見込みです。
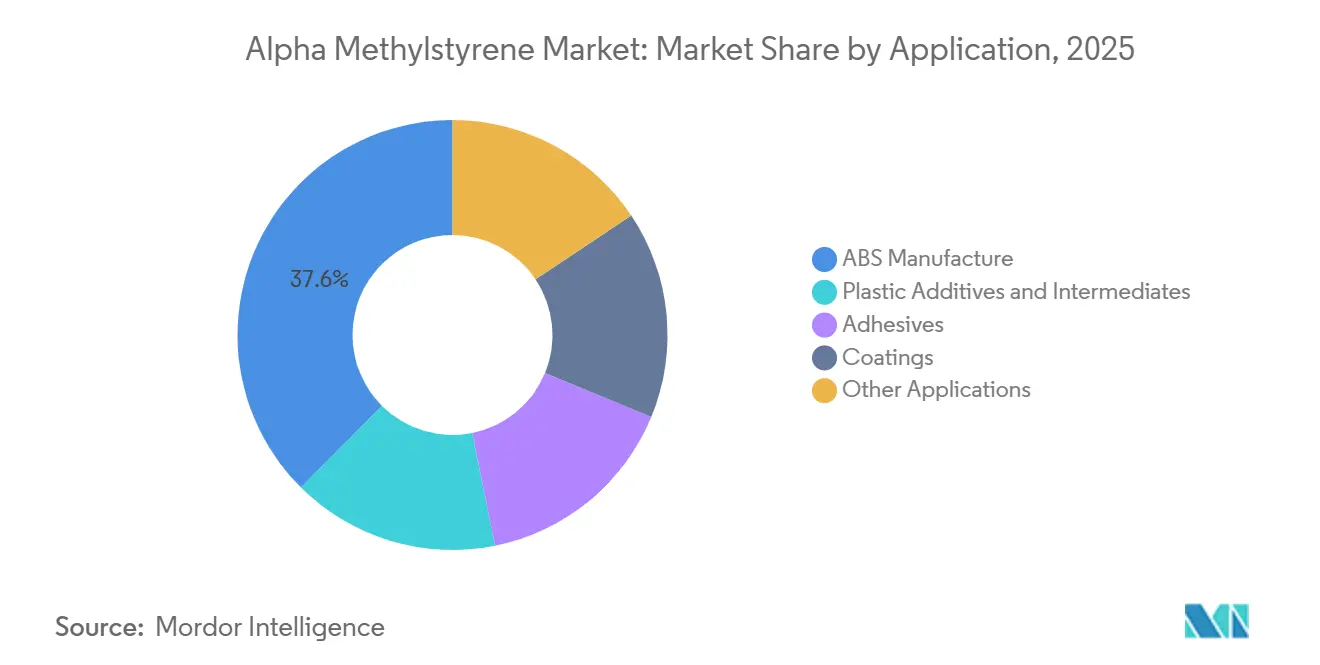
- 用途別では、ABS製造が2025年のアルファメチルスチレン市場規模の37.56%をリードし、プラスチック添加剤および中間体は2031年までに最も高い4.18%のCAGRを記録する見込みです。
- エンドユーザー別では、自動車セグメントが2025年のアルファメチルスチレン市場シェアの32.75%を占め、タイヤセグメントは2031年までに5.22%のCAGRが期待されています。
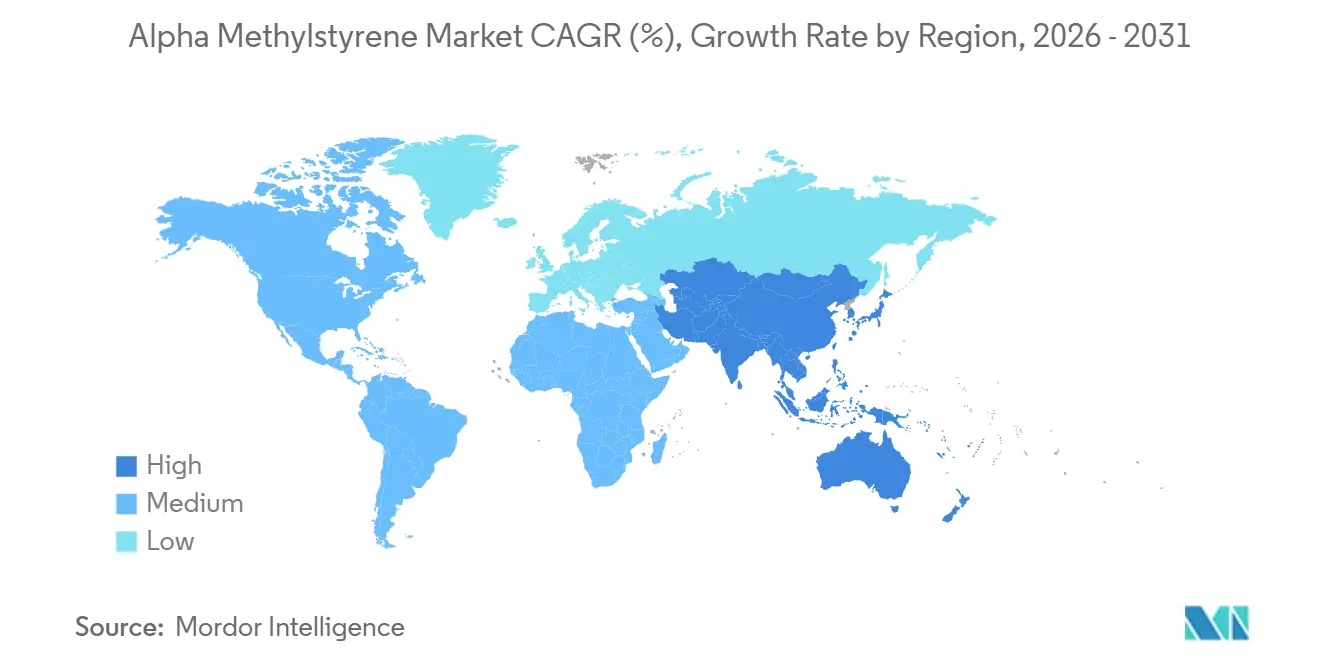
- 地域別では、アジア太平洋が2025年の数量の56.06%を占め、2031年までに5.62%のCAGRで拡大する予測です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 軽量自動車部品における需要の急増 | +1.2% | アジア太平洋、北米、欧州 | 中期(2〜4年) |
| 耐熱性電子封止材における消費の増加 | +0.9% | アジア太平洋、北米 | 中期(2〜4年) |
| 医療機器での使用拡大 | +0.5% | 北米、欧州、南・東南アジア | 長期(4年以上) |
| バッテリー電解質におけるパラクミルフェノールの台頭 | +0.3% | 欧州、アジア太平洋EVハブ | 長期(4年以上) |
| カプロラクタムコンプレックスにおけるAMSのクローズドループ回収 | +0.4% | 欧州、日本、中国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
軽量自動車部品における需要の急増
自動車メーカーはアルファメチルスチレン変性ABSを採用することで熱変形温度を100°C超まで引き上げながら部品重量を約5分の1削減しており、バッテリーパックが室内スペースを圧迫する中で不可欠な効果を発揮しています。INEOSスチロールが2020年に出願した特許には、VOCおよび熱特性の厳格な要件を満たすインテリアトリム向けに最大10重量%のアルファメチルスチレンを配合したABSグレードが記載されています[1]INEOS Styrolution、「ABS組成物特許WO2020064594」、patentscope.wipo.int。中国での旺盛な電気自動車生産がこうした樹脂のスループットを高水準に維持しており、北米のサプライヤーも同様の処方転換を進めています。EVの普及加速と従来型内燃機関プログラムの終息に伴い、採用は中期的にピークに達する見込みです。
耐熱性電子封止材における消費の増加
半導体パッケージングは現在、260°Cのリフローに耐えて反りが生じないポリマーを必要としています。高純度アルファメチルスチレンはこの基準を満たし、RoHSおよびREACHに適合しているため、東アジア全域で製造されるノートパソコン・スマートフォン・IoT筐体への使用が可能です。FDAは複数のCFR条項に基づき間接食品接触を認可しており、家電および包装分野での需要をさらに広げています[2]米国食品医薬品局、「間接食品添加物一覧」、fda.gov。アジア太平洋が世界の電子機器製造の70%以上を担っていることから、このドライバーは中期的な押し上げ圧力を維持しています。
医療機器での使用拡大が需要を押し上げる
繰り返しの蒸気滅菌サイクルや強力な消毒剤への対応から、医療機器メーカーは筐体および単回使用部品にアルファメチルスチレン系ポリマーを選好しています。この樹脂の熱安定性と化学的不活性は、ISO 13485および米国FDAの品質フレームワークへの適合性をもたらします。北米と欧州が早期採用をリードしていますが、インドおよびASEANの受託製造業者はコスト競争力のある輸出市場向けに生産を拡大しています。
バッテリー電解質添加剤としてのパラクミルフェノールの台頭
アルファメチルスチレンから誘導されるパラクミルフェノールは、高エネルギーニッケルリッチセルに使用されるリチウムイオン電解質の熱安定性を向上させます。同様の芳香族添加剤に関する最近の査読済み研究では、5.0Vの電気化学ウィンドウを維持しながら低濃度での難燃性向上が実証されました。欧州および主要なアジアのEVハブがこうした処方を試験導入しており、長期的なニッチながら収益性の高い需要の基盤が形成されつつあります。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 有害廃棄物流とクメンに関するREACH/EPA規制の強化 | -0.8% | 欧州、北米、グローバル | 短期(2年以内) |
| 原油由来原料価格の変動性 | -0.6% | 欧州、東南アジア、グローバル | 短期(2年以内) |
| バイオベースのスチレン系類似物の台頭 | -0.3% | 北米、欧州、アジア太平洋バイオハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
有害廃棄物流とクメンに関するREACH/EPA規制の強化
クメンが有害大気汚染物質に分類されていることからVOC除去への設備投資が求められる一方、RCRA規則は引火点53.9°Cのアルファメチルスチレン廃棄物の保管期間を制限しています。規模の小さい独立系生産者はコンプライアンスコストに苦慮しており、業界再編が加速しています。
原油由来原料価格の変動性
クメンを構成するベンゼンとプロピレンは原油価格の変動に連動します。フェノール需要が軟化してもクメンコストが高止まりすると、マーチャント向けアルファメチルスチレンのマージンは大きく圧縮されます。輸入依存度の高い欧州が最も大きなエクスポージャーに直面しており、ヘッジや契約の再価格設定戦略が推進されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
純度別:
高グレードがプレミアムマージンを獲得高純度(≥99%)アルファメチルスチレンは2025年の数量の71.35%を占め、2031年までの CAGRは標準グレードの2倍に当たる4.69%と予測されています。電子機器・製薬分野のバイヤーはフェノール濃度20 ppm未満のベンゼンフリー素材を要求しており、DOMO Chemicalsなどの生産者は10〜20%の価格プレミアムを獲得できます。高純度数量のアルファメチルスチレン市場規模は、プリント回路・医療機器サプライチェーン全体で検証プロトコルが厳格化する中、リードをさらに拡大する見通しです。一方、コモディティ化した標準グレードはアジアの供給過剰の重荷を負い、差別化の余地が限られています。
ASTMの専用試験方法D7977は、ダウンストリームバイヤーがポリマー汚染物質をより厳密に管理できる手段を提供し、アルファメチルスチレン市場の二極化を強化しています。オンサイトで精製を行う統合コンプレックスは安定供給を保証でき、半導体・診断プローブ・熱成形医療トレーなどのハイスペック用途における最優先パートナーとしての地位を確立しています。


形態別:
液体バルクが優位を保つも安全懸念が固体を後押し液体アルファメチルスチレンは2025年の出荷量の90.88%を占め、連続式ABSおよびSAN重合プラントが計量液体フィードに依存していることから優勢を維持しています。この形態のアルファメチルスチレン市場シェアは高水準を保っていますが、VOC曝露に関する規制上の注目がフレーク状固体の4.35%CAGRを後押ししています。
フレーク状素材は密閉容器内で溶融するため、蒸気損失を抑制し、職場曝露限界値への適合を容易にします。大量有機化学品に関するEUガイドラインはこうしたアプローチを支持しており、環境許認可基準が最も厳格な欧州と日本で固体の勢いが増しています。
用途別:
ABSがリード、添加剤が地位を確立ABS重合は2025年需要の37.56%を吸収し、アルファメチルスチレン市場の中核を担っています。しかし、プラスチック添加剤および中間体は、フォーミュレーターが自動車内装品や家電筐体のガラス転移温度を高めるためにアルファメチルスチレンを採用することで、2031年までにより高い4.18%のCAGRを記録する見込みです。
特許取得済みのグラフトシースブレンドは、適度なアルファメチルスチレン配合量でもVicatの軟化点を向上させながら耐衝撃性を損なわないことを示しており、ティア1サプライヤーから高い評価を受けています。モノマーから合成されるパラクミルフェノールはさらに、バッテリー電解質および特殊ポリカーボネートへの展開を広げ、添加剤セグメントの明るい見通しを強化しています。
注記: 個別セグメントのシェアはレポート購入後に取得可能です
エンドユーザー別:
自動車が優位、タイヤが加速自動車はダッシュボード・ドアパネル・エンジンルーム部品向けのアルファメチルスチレン変性ABSに依存し、2025年の数量の32.75%を占めました。タイヤセグメントは、電気自動車タイヤの転がり抵抗を低減するタッキファイヤーにアルファメチルスチレンの影響を受けたSBRコンパウンダーが採用する中、2031年までに最も速い5.22%のCAGRを記録する見込みです。
EUのタイヤラベリング制度および近く施行される米国の規制は、ウェットグリップと効率性の指標を引き上げており、いずれもアルファメチルスチレンの化学特性から恩恵を受けます。電子機器・建設材料・パーソナルケアも一定の数量を吸収していますが、現在アルファメチルスチレン産業全体の投資判断を左右している自動車・タイヤの推進力に匹敵するセグメントはありません。
地域分析
アジア太平洋アルファメチルスチレン市場
アジア太平洋地域は2025年の世界総量の56.06%を占め、2031年にかけて5.62%のCAGRで成長すると予測されている。これは、年間2,000万トンの製油所とベンゼン、フェノール、そして最終的にはアルファメチルスチレンを生産する芳香族ユニット組み合わせた中国の大規模複合施設を背景としている。浙江石油化工(Zhejiang Petroleum & Chemical)と恒力石化(Hengli Petrochemical)のハブはこの統合モデルを体現しており、日本や欧州の旧式プラントを操業停止に追い込んでいる。
北米および欧州アルファメチルスチレン市場
北米は一部の数量シェアを失いつつも、エレクトロニクスおよびヘルスケア向けの高純度製品に特化している。INEOSフェノールによる2023年のMitsui Phenols Singaporeの買収は、同地域がアジアの顧客との近接性を確保し、原料リスクを分散しようとする動きを象徴している。欧州はREACH規制の強化に直面しているが、各生産者はゼオライト・アルキル化技術とVOC回収設備に投資することで製品品質を向上させ、排出量を削減し、プレミアムな市場地位を維持している。
中東・アフリカおよび南米アルファメチルスチレン市場
中東・アフリカおよび南米は、需要の大部分を輸入に依存する新興市場を形成している。湾岸地域の低コストナフサは将来のアルファメチルスチレン製造拠点の基盤となり得るが、下流のABSおよびSANクラスターが存在しないため、短期的な見通しは限定的である。全体として、確立された3地域が2031年までアルファメチルスチレン市場取引の90%超を占め続けるとみられる。

規制環境
アルファメチルスチレン(AMS)は主に、揮発性有機液体の分類、表示、暴露管理、廃棄物処理を規定する危険化学物質枠組みによって規制されている。欧州連合では、CLP規則(EC)No 1272/2008がGHS整合の分類・表示を推進し、REACH規則(EC)No 1907/2006の義務が製造業者および輸入業者の市場アクセスを形作っている。これらのコンプライアンス要件は、低残留物(例えば、電子機器および医療サプライチェーン向け高純度AMSにおけるフェノール20ppm未満)を重視する顧客仕様にますます反映されている。
職場暴露および環境管理も、操業慣行や製品形態の選択に影響を与えている。米国では、NIOSHガイダンスがAMSについて50ppmのTWA推奨暴露限度を示しており、OSHAの危険化学物質および工場安全管理に関する要件が、可燃性液体の蒸気管理、保管、取扱い措置を強化している。安全文書の更新は各地域で継続的なコンプライアンスの拠り所であり続けている。例えば、富士フイルム和光は2026年4月に日本のJIS Z 7253:2019に整合させたAMS安全データシートを更新しており、危険有害性情報伝達の厳格化と国境を越えた文書整合性という広範な傾向を反映している。
バリューチェーン分析
AMSの供給は、フェノールおよびアセトンを製造するために用いられるクメン(ホック)法からの副産物生成に大きく依存しており、これによりAMSの供給可能性は単独のAMS需要よりも、フェノールの稼働率や定期修理と密接に結びついている。原料はベンゼンとプロピレン(クメンへ)から始まり、次にフェノール・アセトン生産がAMSを生成し、これが回収・精製されて標準グレードまたは高純度グレードとなる。フェノール、アセトン、AMSを一つのサイトで統合的に管理する生産者は一般にコストおよび信頼性の面で優位性を持ち、これは世界のAMS生産量の約95%がフェノール経済性と結びついているという市場状況とも一致している。
下流では、AMSは主にABSおよびその他のスチレン系樹脂(耐熱性を高めるコモノマーとして)に流れ、接着剤、コーティング、プラスチック添加剤・中間体からの追加需要もある。流通は連続重合プラント向けにバルク液体が中心であるが、より厳格なVOC取扱いや保管要件が蒸気損失の低減を優先する場合にはフレーク・固体形態が用いられる。ベンゼンフリーおよび極めて低いフェノール限度を満たすための精製、ならびにAMSをクメンに戻す回収・水素化オプションなど、技術・プロセスのノウハウもチェーンを形作っており、これは代替の内部用途を通じて事実上の下限を設定し、AMS価格とより広範な芳香族経済性との結びつきを強めている。
競合状況
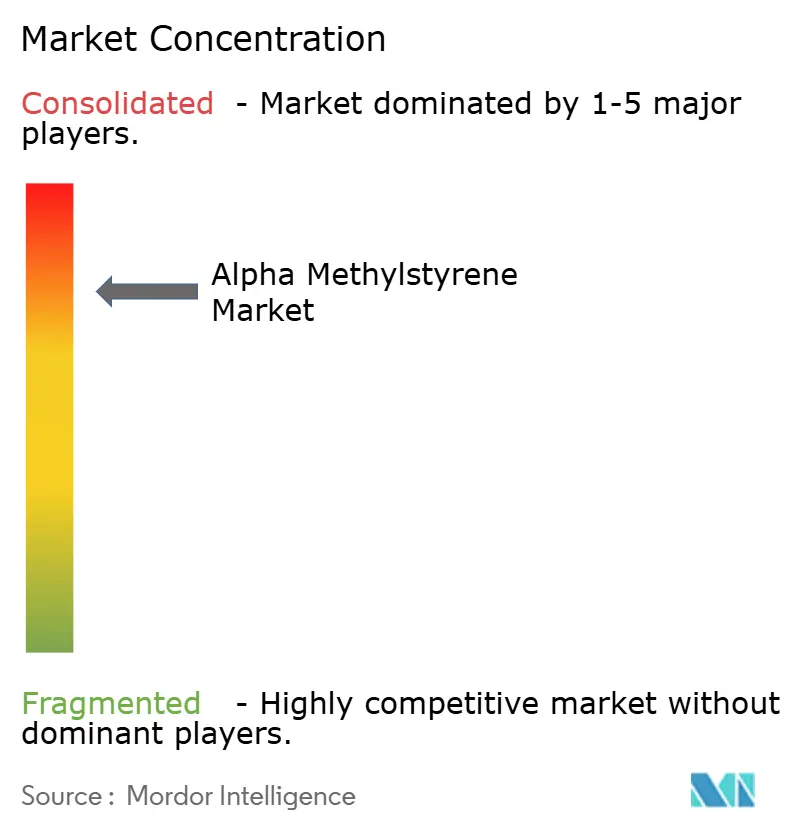
アルファメチルスチレン市場は高度に集約されており、上位5社が市場シェアの大部分を占めています。INEOSフェノールによる2023年の3億3,000万米ドルでの三井フェノールシンガポール買収はアジアでのプレゼンスを強化し、より広範な業界再編の潮流を示しました。三井化学は一方、老朽化した市原工場を2026年までに閉鎖し、三菱ケミカルと物流を共同化して国内供給の安定を確保する方針を選択しました。DOMO Chemicalsはカプロラクタムチェーンを活用して純度≥99.6%のアルファメチルスチレンを供給し、電子機器・製薬分野の高マージン受注を獲得しています。ハネウェルUOPの技術パッケージは、アルファメチルスチレンのクメンへの水素化によるアップサイクルを組み込み、ライセンシーに廃棄物削減と経済性改善をもたらすクローズドループの優位性を提供しています。バイオソース由来のスチレン系モノマーを商業化するスタートアップ企業は、特にカーボンプライシング制度が低フットプリント原料を有利に扱う場合、長期的に信頼できる脅威となります。現時点では、深い統合と精製ノウハウを持つ既存大手が優位を保っていますが、コモディティサイクルが軟化した際のマージン保護に向けてスペシャルティグレードへの投資を継続する必要があります。
アルファメチルスチレン産業リーダー
INEOS
Advansix
Eni S.p.A.(Versalis)
Moeve(Cepsa)
Domo Chemicals
- 注:主要企業の掲載順は順位を示すものではありません。
アルファメチルスチレン市場
- Advansix
- ALTIVIA
- Chang Chun Group
- Deepak
- Domo Chemicals
- Eni S.p.A.
- INEOS
- Kraton Corporation
- KUMHO PandB CHEMICALS.,INC.
- LG Chem
- Mitsubishi Chemical Group Corporation
- Moeve (Cepsa)
- ROSNEFT
- Seqens
- SI Group, Inc.
- SIBUR Holding PJSC
- Solvay
- Sumitomo Chemical Co., Ltd.
- Yangzhou Lida Resin Co.,Ltd.

市場機会と将来展望
主要な機会分野は高純度AMSにあり、電子機器、医療機器、高仕様の自動車内装がベンゼンフリー材料とフェノール20ppm未満をますます指定するようになっており、オンサイト精製と検証済み品質システムを備えた生産者にとって空白地帯を生み出している。これは現在の市場構造にも表れており、高純度(99%以上)グレードはすでに2025年の数量の71.35%を占めており、サプライヤーはより厳格な分析管理(例えば、レポート内で言及されているASTM D7977汚染試験)を用いて、コモディティ供給を超えた差別化を図っている。
供給面では、AMSのフェノール連動性が、フェノール・アセトンハブでの生産能力変化が生じた際に、貿易再編と地域調達戦略の機会を生み出している。レポートの文脈では、日本と欧州における生産能力の合理化に加え、統合された中国の製油所から化学品への複合施設からの輸出圧力が強調されており、欧州はクメンおよびAMS取扱いに関連するVOCおよび廃棄物コンプライアンスコストによる追加的制約に直面している。この環境下では、フェノール・アセトン・AMSの操業を安定させることができるか、VOC管理のための固体・フレークオプションを提供できるか、あるいは隣接複合施設におけるクローズドループ回収概念(例えば、レポートの文脈で言及されているカプロラクタム連動回収)を提供できる統合サイトが、単に商業ボリュームで競争するのではなく、より高マージンで仕様主導の需要を獲得するための明確な道筋を持つ。
Recent Industry Developments in アルファメチルスチレン市場
- 2026年6月:INEOS Phenolは、ベルギー・ドールの施設再稼働が延期されたことを確認し、経営陣は不安定な欧州市場環境の中、2027年には再稼働しない見込みであると示した。ドールはアルファメチルスチレンを副産するフェノール・アセトンチェーンの一部であるため、この決定は商業向け素材の地域的な選択肢を狭め、より低コストで統合された供給ハブへの市場シフトを強めている。
- 2025年1月:三井化学と三菱ケミカルは、アルファメチルスチレンを含むフェノール関連製品の保管・物流を共同化する共同研究を開始した。この取り組みは物流排出の削減と、プラント定期修理時の供給継続性の向上を目指しており、日本の下流ABSおよび添加剤顧客向けの信頼性を支えている。
- 2023年4月:INEOS Phenolは、Mitsui Phenols Singaporeの3億3,000万米ドルでの買収を完了し、フェノールおよびアセトン資産に加え、年間20,000トンのアルファメチルスチレン生産能力を追加した。この取引により、INEOS PhenolはアジアのポリカーボネートおよびABSバリューチェーンへの近接性を強化し、統合生産者にとっての統合の利点を裏付けた。


アルファメチルスチレン市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートでは、アルファメチルスチレン市場は、工業用配合における中間体またはコモノマーとして使用される、バルク液体または固体フレークとして販売される、単独の化学品としてのアルファメチルスチレン(AMS)の需要と供給を対象とする。
対象範囲の除外事項:AMSから製造される最終ポリマーおよび下流誘導体(ABS樹脂やパラクミルフェノールなど)は、AMS市場価値から除外される。
セグメンテーション概要
- 純度別
- 99%以上の高純度AMS
- 99%未満の標準グレードAMS
- 形態別
- 液体(バルク)
- 固体(フレーク)
- 用途別
- ABS製造
- プラスチック添加剤および中間体
- 接着剤
- コーティング
- その他の用途
- エンドユーザー産業別
- 自動車
- タイヤ
- プラスチック
- 電子機器
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- アジアその他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
市場はより広範な石油化学・ポリマー活動を追跡しているため、まずAMSの生産、貿易、および最終用途の牽引シグナルに関するファクトベースを構築する。国連Comtrade貿易統計、USITC貿易データ、Eurostat産業・貿易統計、各国統計局などの公開情報源を用いて、数量、輸入依存度、地域フローの変化を把握する。
価格および供給状況の裏付けとして、IEAの石油化学見通し、入手可能な場合は税関・港湾発表、ならびに用途・代替に関する手がかりを得るための査読済みポリマー・化学工学ジャーナルも参照する。企業の年次報告書、投資家向けプレゼンテーション、信頼できる化学業界紙は、生産能力に関する発表や稼働状況の相互確認に役立つ。必要に応じて、企業財務・インテリジェンスの有料購読、特許データベース、輸出入出荷レベルのデータベースを用いて、実務的なレベルで動向を検証する。これらのデスクソースは網羅的ではなく、データ収集、検証、明確化の過程で他の参考資料も検討される。
一次インタビューと調査
一次調査は、公開データで見えたことをストレステストするために用いられ、特に典型的な契約価格動向、プラント稼働パターン、年間を通じた用途別需要変化に焦点を当てる。インタビューはAPAC、EMEA、南北アメリカにわたる生産者、販売業者、下流の配合業者を対象としており、公開情報が不明瞭な場合のグレード構成、購買サイクル、地域別需要配分に関する前提を確認・調整することができる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:25% | 経営幹部(CXO):19% | APAC:44% |
| 中堅層:56% | 機能・部門リーダー:38% | EMEA:33% |
| 小規模プレイヤー:19% | マネージャー:43% | 南北アメリカ:23% |
市場規模算定と予測
市場規模算定は、生産・貿易データをAMSの見かけ消費量の観点に再構築し、それを最終用途アプリケーションに現実的に充当可能な部分でフィルタリングするトップダウン方式により構築される。AMSはしばしばバルクで移動し、需要はいくつかのよく理解された工業チェーンに従うため、地域を超えて反復可能なロジックを維持する。
合計値を裏付けるため、サンプル抽出した地域別サプライヤー数量、販売代理店チャネルの確認、グレード・形態別のASP×数量ビューを用いた選択的なボトムアップ近似を実施する。これらの確認は、二重計上や未割当フローを調整するのに役立つ。主なモデル入力には、AMSおよび関連チェーンの稼働率と生産能力変化、地域別の輸出入バランス、プラスチック添加剤・中間体向けと他用途向けのAMS配分比率、典型的な契約価格帯とスポット価格の比較、プラスチック・樹脂活動を追跡する地域製造業指標が含まれる。
予測については、価格と数量がサイクルごとに異なる動きをする可能性があるため、主に軽度の多変量オーバーレイを伴うシナリオ分析を用いる。インタビューから得られた需要見通しは、稼働率回復、地域別貿易シフト、価格正常化に関する実務的な前提に変換され、予測期間全体を通じて一貫して適用される。ボトムアップのシグナルが特定の国において乏しい場合は、地域貿易プロキシと検証済みの用途シェアを用いてギャップを埋め、確定前に少なくとも1つの一次情報源で再確認する。
データ検証と更新サイクル
最終的な出力が単一のデータストリームに依存しないよう、いくつかの確認を通じて検証が行われる。モデル結果を、貿易強度、既知の生産能力の動き、用途レベルの需要方向性といった独立したシグナルと比較し、基礎となる市場指標と整合しない急激な年次変動があれば調査する。
最終承認前に、前提条件と計算はアナリストによる複数段階のレビューを経る。インタビューのフィードバックがデスクの指標と矛盾する場合、または重大な生産能力・規制上の出来事が発生した場合には、追跡調査が行われる。本レポートは毎年更新され、供給、価格、貿易フローに重要な影響を与える出来事が発生した場合には中間更新が行われる。納品前には主要な入力を再確認し、クライアントが最新の見解を受け取れるようにする。
他の公表推計値と比較したMordor Intelligenceのアルファメチルスチレン市場推計
AMSの公表市場規模が常に一致しない理由は、各情報源が市場として何をカウントするか、どの年を基準年として扱うか、数量を金額に換算する際にどのように価格を適用するかについて、それぞれ異なる選択をしているためである。また、ある調査がより発表済みの生産能力計画に依存し、別の調査がより実現された貿易・稼働シグナルに依存する場合にも差異が生じる。
貿易フロー、稼働方向性、典型的な契約価格帯は、Mordor Intelligenceが自社のAMS推計値を、AMSを入力として使用する下流製品を計上するのではなく、純粋なAMS(バルク液体およびフレーク)の販売に整合させ続けるための証拠確認事項である。一部の公表数値では、AMSを隣接する誘導体と混合したり、広範な樹脂需要プロキシを使用したりすることで値が拡大しており、特に通貨のタイミングや地域価格差が単純化されている場合に、暗示されるAMS需要プールが膨張することがある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 0.00億米ドル(2026年) | |
| グローバルコンサルタンシーA | 0.51億米ドル(2024年) | 広範な用途区分を用いた価値優先の構築を行っており、純粋なAMSと下流誘導体価値を明確に区別していないため、樹脂・添加剤価格が堅調な年には合計値を押し上げる可能性がある。 |
| 業界パブリッシャーB | 0.56億米ドル(2025年) | 標準化された価格前提とより長い予測期間を適用しており、契約価格とスポット価格の差を平滑化する可能性があり、稼働率がほぼフル稼働に近いと仮定される場合には価値を過大評価する可能性がある。 |
表内の差異は主に、境界の選択と、価格前提を用いて数量を金額に変換する方法によって説明される。当社のアプローチは、観測可能な供給、貿易、用途シグナルへの追跡可能性を維持しており、クライアントは各入力が最終的な数値にどのように影響するかを確認し、状況が変化した際には一貫して更新することができる。


レポートにて回答される主要な質問
アルファメチルスチレン市場の2026年における規模は?
市場は2026年に307.70キロトンと推定され、2031年までに3.71%のCAGRで拡大する見込みです。
どの地域がアルファメチルスチレン需要を最も牽引していますか?
アジア太平洋が2025年の世界数量の56.06%をリードし、最も速い5.62%の成長見通しを誇っています。
なぜ高純度グレードがシェアを拡大しているのですか?
電子機器・医療・自動車向け顧客が現在、フェノール濃度20 ppm未満のベンゼンフリー素材を要求しており、純度≥99%の数量を押し上げています。
最も急成長しているエンドユース セグメントは何ですか?
電気自動車の効率性目標に後押しされたタイヤセクターが、2031年までに5.22%のCAGRで成長すると予測されています。
市場の原料変動性へのエクスポージャーはどの程度ですか?
供給の95%がフェノールの副産物として生産されているため、マージンは原油連動のベンゼンおよびプロピレン価格と連動しており、エクスポージャーは非常に高くなっています。
バイオベースの代替品は現実的な脅威ですか?
はい、バイオリファイナリーはスケール経済が改善した場合、2030年以降にスペシャルティ需要の10〜15%を侵食しうる再生可能スチレン系製品の試験導入を進めています。
最終更新日:



