
表面処理化学品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 5.10 十億米ドル |
| 市場規模 (2031) | 7.06 十億米ドル |
| 成長率 (2026 - 2031) | 6.72 % |
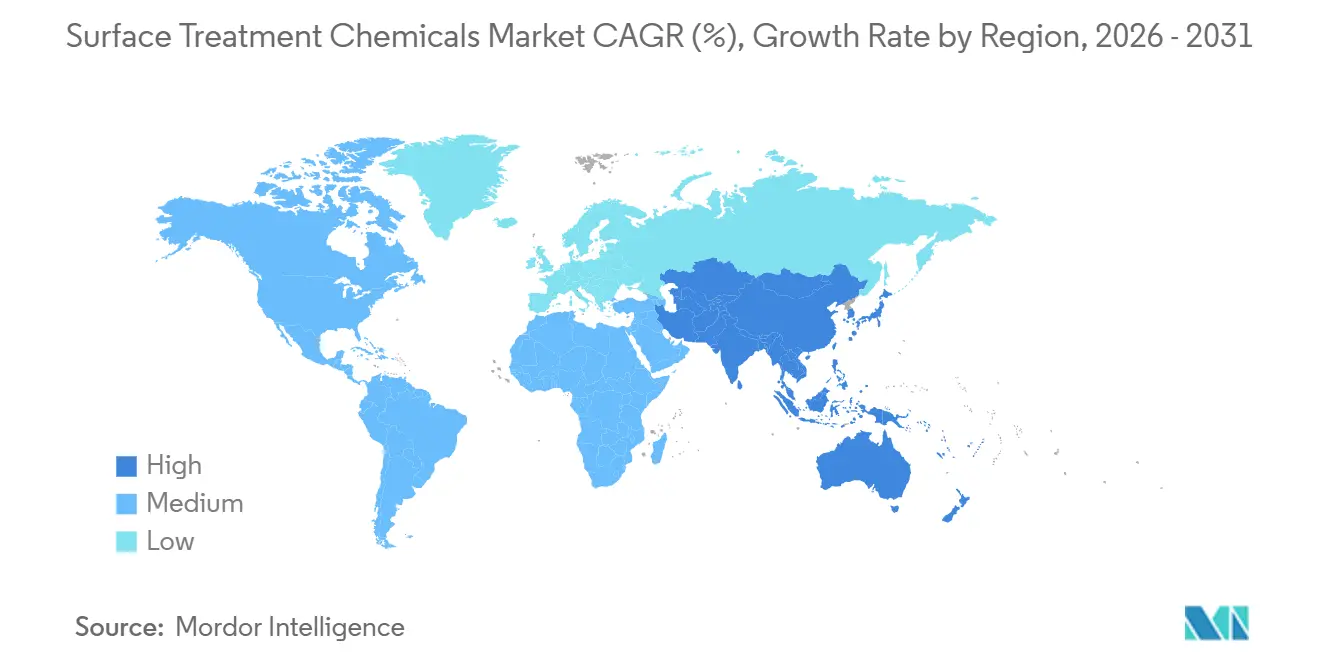
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
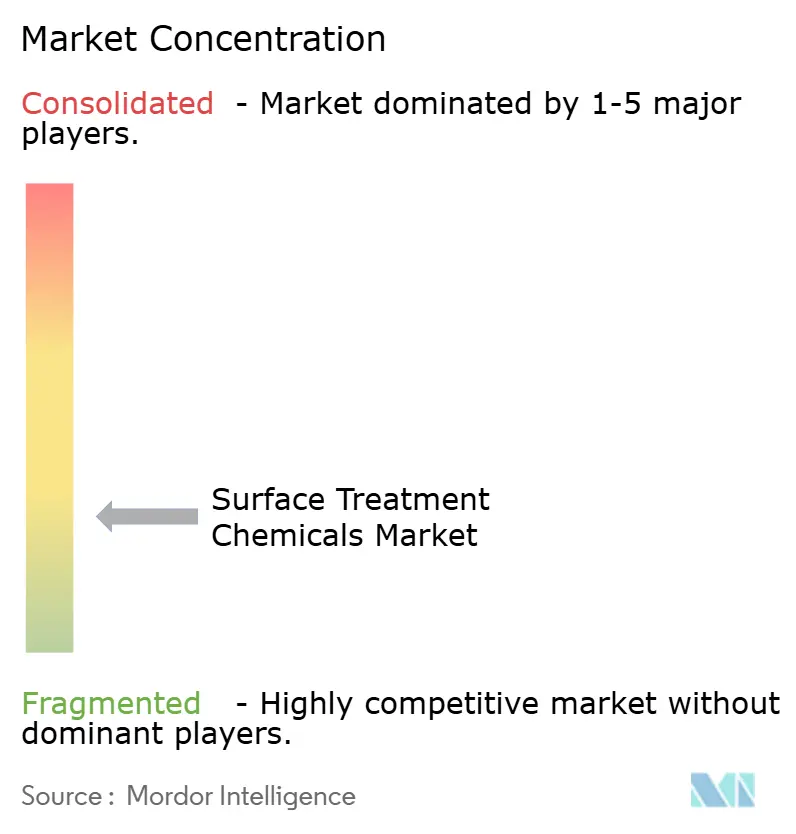
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる表面処理化学品市場分析
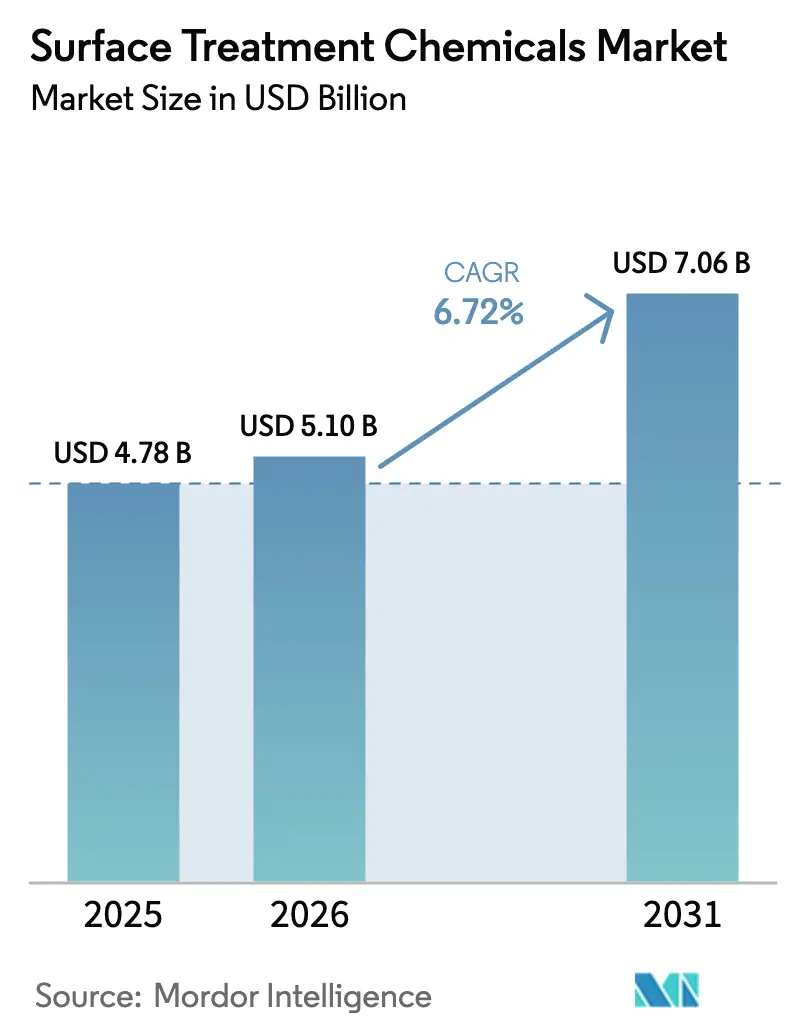
表面処理化学品市場規模は2025年に47億8,000万米ドルと評価され、2026年の51億米ドルから2031年には70億6,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は6.72%です。電気自動車(EV)のボディ・イン・ホワイト向けマルチメタル前処理ラインの拡大、先端半導体パッケージング向けウェーハレベル電気めっき、および洋上風力タワーにおける腐食防止規制の強化を背景に、特殊化学品への需要が急増しています。中国、米国、欧州では、アルミニウム集約型EVプラットフォームがリン酸鉄浴からジルコニウムおよびチタン転換コーティングへの移行を進めています。これらの新しいコーティングは常温で効果を発揮し、スラッジ量を大幅に削減するとともに、鋼鉄とアルミニウムの接合部における強固な密着性を確保します。さらに、電子機器の小型化が進む中、銅ピラーおよびシリコン貫通電極(TSV)めっきにおける超高純度添加剤への需要が高まっています。これらの添加剤は、特に2027年に欧州での段階的廃止が迫っていることから、PFAS界面活性剤を含まないものでなければなりません。表面処理化学品市場は、航空宇宙および医療分野における現場付加製造セルからも恩恵を受けています。ここでは、印刷後のピクリング、電解研磨、不動態化などのプロセスが、レーザー溶融時に生じる応力集中部や表面酸化物を除去するために不可欠です。
主要レポートのポイント
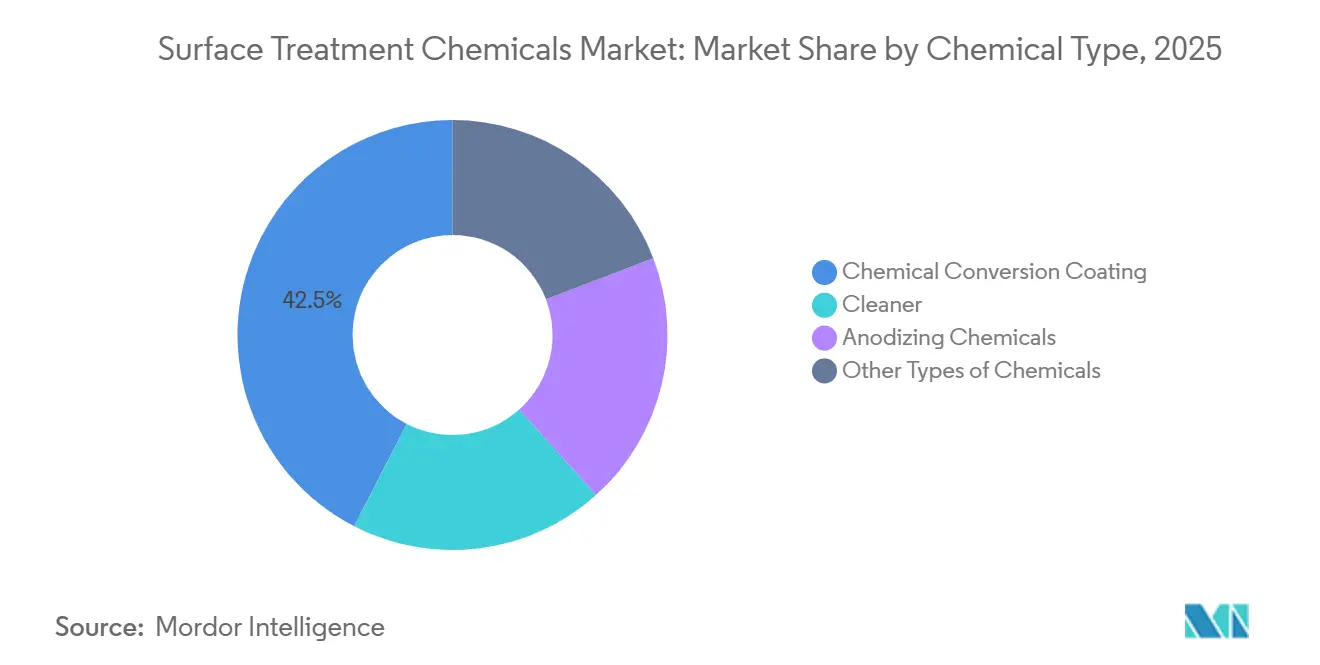
- 化学品タイプ別では、転換コーティングが2025年の表面処理化学品市場シェアの42.45%をリードし、クリーナーセグメントは2031年にかけて年平均成長率(CAGR)7.12%で拡大しています。
- 基材別では、金属基材が2025年の表面処理化学品市場規模の60.12%を占め、プラスチック処理は年平均成長率(CAGR)7.11%で進展しています。
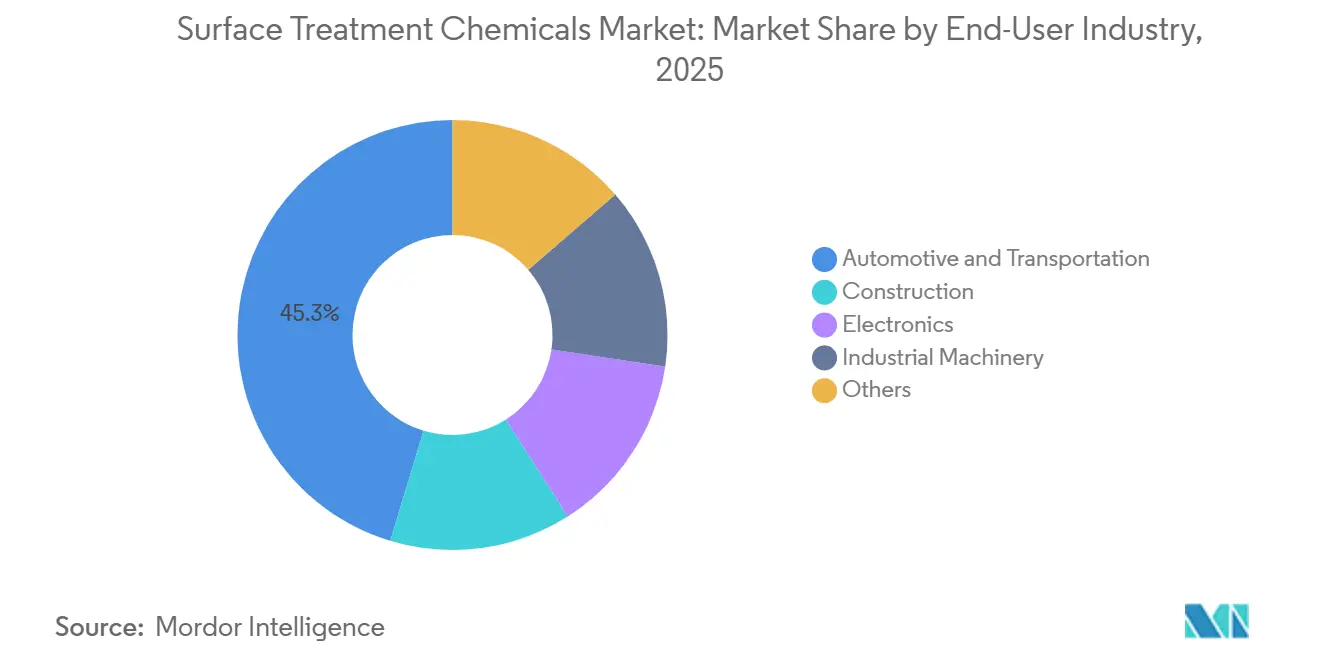
- エンドユーザー産業別では、自動車・輸送が2025年に45.34%の収益を獲得し、2031年にかけて年平均成長率(CAGR)7.12%で成長しています。
- 地域別では、アジア太平洋が2025年の表面処理化学品市場シェアの42.95%を占め、2031年にかけて年平均成長率(CAGR)7.05%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジアにおける自動車生産の急速な拡大 | +1.8% | アジア太平洋中核(中国、インド、東南アジア諸国連合)、中東・アフリカへの波及 | 中期(2〜4年) |
| 高精度めっきを要求する電子機器の小型化 | +1.5% | 世界規模、アジア太平洋(台湾、韓国、中国)および北米の一部拠点に集中 | 短期(2年以内) |
| 風力タービンタワーにおける厳格な防腐食基準 | +0.9% | 北米、欧州(洋上風力)、アジア太平洋沿岸地域 | 長期(4年以上) |
| 印刷後の表面処理を必要とする現場3Dプリント金属部品 | +0.7% | 北米、欧州(航空宇宙、医療機器)、アジア太平洋での早期導入 | 中期(2〜4年) |
| マルチメタルクリーナーを必要とするEVプラットフォームにおけるアルミニウム使用量の急増 | +1.4% | アジア太平洋(中国、韓国)、北米、欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アジアにおける自動車生産の急速な拡大
2024年、中国は多くの新エネルギー車を含む車両を生産しました。この生産急増により、前処理ラインは鋼鉄とアルミニウムのボディを迅速に切り替えるようになっています。一方、インドのFAMEイニシアチブは2030年までに相当数の年間EV販売を目指しており、バッテリートレイおよびモーターハウジング向けの転換コーティング能力の増強が必要となっています。2024年、東南アジア諸国連合は自動車・電子機器工場への新規投資を呼び込み、現地化学品供給の需要を高めました。業界がマルチマテリアルボディ構造へと移行する中、リン酸スラッジの欠点なしに同等の腐食防止性能を提供するジルコニウムコーティングへの顕著なシフトが見られます。地域のOEMラボと協力して化学品を共同開発するサプライヤーは、優先ベンダーとしての地位を確立しています。
高精度めっきを要求する電子機器の小型化
2024年、TSMCの先端パッケージング収益は、10nm以下の均一性を必要とする銅TSVおよびマイクロバンプめっきへの需要に牽引されて成長しました。一方、Samsungの3D統合戦略は、高電流ラインにおけるボイドを防止することを目的として、ニッケル金および銅スズ合金の使用を基盤としています。ウェーハあたりのめっき表面積が大幅に増加したことで、抑制剤、レベラー、光沢剤への需要が急増しています。しかし、一般的な界面活性剤に対するEUのPFAS規制が迫っており、2027年の期限を前に添加剤の再処方が求められています。その結果、鋳造所は実証済みのPFASフリーシステムとインラインバス分析機能を持つサプライヤーを探し求めています。
風力タービンタワーにおける厳格な防腐食基準
IEC 61400は洋上タービンタワーにC5-M腐食性評価を指定しており、ニアホワイトブラスト後の多層コーティングを義務付けています[1]国際電気標準会議、「IEC 61400腐食カテゴリー」、iec.ch。2024年、洋上タワーに3コート亜鉛リッチエポキシシステムが導入されました。ブレードエッジの耐侵食性は、まず溶剤系洗浄を行い、次にプラズマ活性化によってポリウレタン密着性を高めることで向上しています。米国が2030年までに洋上風力を目標としていることから、各タワーがその耐用年数にわたって表面処理化学品を必要とする推定数のタワーが建設されることになります。業務効率化のため、サプライヤーは製造ヤードに直接サービスセンターを設置し、物流リードタイムを短縮しています。
印刷後の表面処理を必要とする現場3Dプリント金属部品
疲労クリティカルな航空宇宙部品の厳格な要件を満たすため、レーザー粉末床溶融結合によって生成される表面粗さをより滑らかなレベルに精製する必要があります。GE Additiveは、酸ピクリングに続いて電解研磨を行う2段階プロセスにより、LEAPノズルの疲労寿命を向上させています。BoeingはMIL-A-8625タイプIII規格に準拠し、3Dプリントされたチタンブラケットを陽極酸化処理し、必要な範囲内の酸化膜厚を実現しています。このプロセスでは、硫酸と電流密度の精密な制御が必要です。焼結後、Desktop Metalのバインダージェット鋼部品は表面酸化物を除去するための化学的デスケーリングを受けます。さらに、医療用インプラントにはASTM F86硝酸不動態化が組み込まれており、対応可能な化学処理の範囲が広がっています。
制約要因の影響分析*
| 制約要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 六価クロムに対する規制強化 | -1.2% | 欧州(REACH認可)、北米(米国環境保護庁、カリフォルニア州提案65)、中国(RoHS) | 短期(2年以内) |
| バイオベースコーティングへのシフトによる従来型化学品需要の減少 | -0.8% | 欧州、北米(建築、家電セグメント) | 中期(2〜4年) |
| 自社金属仕上げラインの総所有コストの上昇 | -0.6% | 北米、欧州(環境コンプライアンス、労働コスト) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
六価クロムに対する規制強化
2026年に日没期限が迫る中、EUのREACHは12種類の六価クロム塩を指定しました。この動きにより、航空宇宙、防衛、重機分野のプレーヤーは、ASTM B117サイクルに適合する代替品を再認定することを余儀なくされており、その作業には18〜24ヶ月を要します[2]欧州化学品庁、「REACH認可リスト – 六価クロム」、echa.europa.eu。一方、米国環境保護庁は特定のCr(VI)化合物を有害大気汚染物質に指定する予定です。この分類は継続的なモニタリングを義務付けており、各サイトにとって相当なリソースを消費するプロセスとなる可能性があります。カリフォルニア州では、提案65に基づき消費者向け警告ラベルが義務化され、家電メーカーはめっきプロセスを海外に移転しています。三価クロムは耐摩耗性において劣るものの、高銅アルミニウム向けにシランカップリング剤に依存するジルコニウムシステムは、特殊用途における六価プロセスへの持続的な需要を裏付けています。
バイオベースコーティングへのシフトによる従来型化学品需要の減少
2024年、世界の持続可能なコーティングセグメントは、EUのVOC削減義務とSafer Choiceラベリングイニシアチブを背景に成長しました。Sherwin-Williamsは、住宅用鋼鉄ドアへのリン酸前処理を不要にする大豆ポリオール内装塗料を導入しました。持続可能性への重要な取り組みとして、IKEAは金属家具のほとんどを機械的洗浄後に直接粉体塗装することに成功し、水使用量を大幅に削減しました。しかし、バイオ樹脂には課題があります。150℃を超える熱条件に耐えられないため、自動車のエンジンルーム下での採用が制限されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
化学品タイプ別:
転換コーティングがリード、クリーナーが加速転換コーティングは2025年の表面処理化学品市場シェアの42.45%を占め、自動車・家電ラインの主要な密着促進剤としての地位を維持しています。クリーナーは2031年にかけて年平均成長率(CAGR)7.12%を達成すると予測されており、従来の潤滑剤でコーティングされた状態で届くリサイクルアルミニウム原料を反映しています。酸性クリーナーは、高アルカリ性が銅トレースを侵食する可能性があるため、電子機器分野での支持を得ています。陽極酸化化学品の表面処理化学品市場規模は控えめながらも堅調であり、タイプIIの着色可能な酸化膜を必要とする建築クラッディングおよびスマートフォン筐体に支えられています。
ジルコニウム製剤はEV組立ラインでリン酸鉄浴に取って代わり、すすぎ温度とスラッジを低減しています。BASFのGardobondおよびChemetallのOxsilan シリーズは室温で稼働し、廃水を削減します。クリーナー需要は循環経済のトレンドに乗っており、Teslaの4680リサイクルアルミニウム缶は陽極酸化前に3段階の洗浄工程を経ており、数量面での上昇余地を示しています。ルーブル・アブダビの染色ブロンズクラッディングなどの硬質陽極酸化建築パネルは、プレミアムデザインが陽極酸化化学品を高マージンのニッチ市場に留め置く様子を示しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


基材別:
金属基材が優位、プラスチックが台頭金属基材は2025年に収益の60.12%を占め、腐食破損が許容されない自動車シャーシおよび風力タワー用鋼鉄に支えられています。プラスチック処理は2031年にかけて年平均成長率(CAGR)7.11%で進展しており、ポリカーボネート製インストルメントクラスターおよびスマートフォンフレームへの導電性プライマーによって押し上げられています。鋼鉄とアルミニウムが自動車ボディ・イン・ホワイト質量の大部分を占めて優位を保っている一方、アルミニウムのシェア増加がマルチメタル前処理転換へのシフトを促しています。
プラスチックの急増は主にプラズマ活性化技術によるものです。これらの手法は表面エネルギーを低い範囲から高い範囲へと高め、金属化と塗料密着性の向上への道を開きます。このトレンドの証左として、AppleのiPhone 15 Proはポリカーボネート構造部品を採用しています。これらの部品は熱管理コーティングを施す前の重要なステップとして大気圧プラズマ洗浄を受けており、電子機器産業の影響力を示しています。同様に、BMWのカーボンファイバールーフはアルミニウムフレームに取り付けられる前にプラズマおよびプライマー処理を受けており、各分野にわたる顕著な収束を示しています。
エンドユーザー産業別:
自動車がリード、電子機器が急成長自動車・輸送は2025年の表面処理化学品市場規模の45.34%を消費し、10年間にわたって道路塩に耐えなければならないバッテリートレイ絶縁層およびセンサーハウジングに牽引されて年平均成長率(CAGR)7.12%を追跡しています。一方、電子機器は最も急成長するセクターとして台頭しています。銅ピラーめっきやプリント基板ビアフィルなどのイノベーションが、ウェーハあたりの化学品負荷を数倍に増幅させています。一方、建設セクターはLEED v4.1の低VOC基準を満たす粉体塗装アルミニウムカーテンウォールに支えられ、相当な市場シェアを占めています。
電気自動車(EV)は内燃機関(ICE)モデルと比較してより多くの化学品を使用しており、自動車セクターの数量集約度を示しています。IntelのFoverosスタックダイは5µm未満のピッチ銅ピラーを必要とし、これは十億分の一単位で測定される欠陥のないめっき浴に依存しています。グリーンビルディングコードが厳格化するにつれ、建設需要は特に最小限の液体前処理を必要とする粉体および水性プライマーにおいて安定化すると予想されます。産業機械における資本支出サイクルの遅さが化学品需要を抑制している一方、掘削機やトラクターへの電動パワートレインの導入が腐食防止コーティングを施した新しいアルミニウムハウジングの需要を促進しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域の表面処理化学品市場
アジア太平洋地域は、2025年の表面処理化学品市場シェアの42.95%を占め、2031年にかけて7.05%の成長を遂げている。中国では新エネルギー車の普及を背景に化成コーティングへの需要が急拡大しており、インドの野心的な半導体イニシアチブが追加の電気めっきラインの需要を促進している。2024年には、自動車および電子機器工場に対するASEANの魅力が確固たるものとなり、地域密着型のサプライクラスターの拠点としての地位を確立した。一方、日本と韓国は半導体材料向けの高純度ニッチ量を供給しているものの、自動車生産がすでに成熟段階にあるため、絶対的な成長には限界がある。2025年初頭には、ジルコニウム前駆体の地域的な不足が発生し、リードタイムの長期化を招いたことで、OEMはデュアルソーシング戦略の採用を余儀なくされた。
北米の表面処理化学品市場
北米は大きな収益シェアを占めている。同地域の電気自動車(EV)への取り組みは、インフレ抑制法によって裏付けられており、同法はEVおよびバッテリー工場への多大な投資を触媒した。この急増により、ミシガン州、オハイオ州、テネシー州、ジョージア州などの各州に新たな前処理ラインが設置されることとなった。2024年には、メキシコの自動車産業の実力が明らかとなり、モンテレーのテスラおよびサン・ルイス・ポトシのBMWの存在に支えられながら車両を生産した。この自動車ブームは、その後、クリーナーおよび電着塗装ソリューションの販売を牽引した。しかし、カリフォルニア州の規則案1469は課題をもたらしており、一の受託加工業者が三価クロムへの転換または操業停止を迫られる可能性がある。これにより短期的な数量が抑制される可能性がある一方、新規制に適合したサプライヤーには恩恵をもたらす可能性がある。さらに、労働力不足が設備稼働率をさらに制約している。
EMEAおよび南米の表面処理化学品市場
欧州は2025年の支出において注目すべきシェアを占めた。英国の洋上風力発電イニシアチブは重要なマイルストーンを超え、野心的なプロジェクトが進行中である。この拡大により、ハンバーサイドの造船所ではC5-Mコーティングシステムの使用が必要となっている。エネルギー価格の課題に直面しながらも、ドイツは車両の組み立てに成功し、そのうち称賛に値するシェアがバッテリー電気自動車(BEV)であった。フランスのエアバスはA320neoの生産を増強しているが、サプライチェーンの障害が対応する化学品需要の妨げとなっている。南欧は太陽光パネルガラス向けの処理から恩恵を受け、独自のニッチ市場を開拓している。一方、南米および中東・アフリカ地域も市場に貢献しており、ブラジルの両生産およびサウジアラビアの下流プロジェクトが牽引役となっている。

規制環境
規制上の圧力は、前処理、めっき、機能性コーティング全般で使用される高懸念物質の制限へとますます焦点が絞られている。この動きにより、再配合サイクルの加速とエンドユーザー側での再認証作業の増大が進んでいる。欧州では、欧州化学品庁(ECHA)がREACH(EC)No 1907/2006の下で、クラス単位の広範なPFAS規制を引き続き推進しており、SEAC意見草案に関するパブリックコメントは2026年5月25日に締め切られる。この方向性は、表面仕上げ分野で界面活性剤や撥水・撥油化学品が一般的であった箇所を中心に、PFASフリーの添加剤やコーティングに対するサプライヤーおよびOEMの需要を一段と強めている。
金属仕上げ工程のコンプライアンスも、クロムおよび排水関連要件と依然として密接に結びついている。六価クロムに関するEU REACH認可経路は入手可能な時間枠を引き続き圧縮しており、航空宇宙、防衛、重機分野の仕上げ業者は、塩水噴霧耐久性を含む性能要件を維持しながら代替材料の認証を進めるよう迫られている。別途、改訂されたEU水枠組み指令の方向性(規制動向に言及される2025年の暫定合意)は、地表水および地下水中のPFAS基準値を段階的に厳格化しており、残留性物質の削減と仕上げラインにおけるすすぎ水管理の改善への圧力を高めている。
バリューチェーン分析
バリューチェーンは、酸、アルカリ、金属塩、界面活性剤・添加剤、および特殊樹脂の上流生産から始まる。その後、洗浄剤、化成皮膜処理剤、陽極酸化用薬品、機能性トップコートへの配合工程へと進む。中流の価値は、OEMおよびティアサプライヤーにおける適用エンジニアリングと認証支援を通じて生み出され、そこでは浴の安定性、汚染管理、複数金属への適合性が乗り換えコストを左右する。サプライヤーはまた、高スループットの自動車用前処理ライン、電子機器めっき、風力タワー製造で用いられる防食システム向けに、化学品とプロセスノウハウを組み合わせることで差別化を図っている。
下流側では、化学システムは大手OEM拠点に直接販売されるほか、自社仕上げラインまたは受託仕上げラインを運営する販売代理店やジョブショップを通じても販売されている。これらの販売モデルでは、技術サービス、浴分析、廃棄物削減の重要性が高まっている。米国のSUR/FIN 2026や中国のChina DieCasting 2026を含む技術フォーラムや業界イベントでの取り組みは、クロムフリー、ニッケルフリー、リン酸塩フリーの新しいプロセスの商業化を後押ししており、サプライヤーはアプリケーション実演やライントライアルを活用して採用を加速させている。
競合環境
表面処理化学品市場は断片化しています。環境認証が重要であり、ISO 14001認証とクローズドループ回収プログラムがOEMのベンダーリストを決定することが多いです。ホワイトスペースの機会としては、使用済みクリーナーをリサイクルする現場電気化学再生、低応力用途向けに調整されたバイオベース密着促進剤、収率損失前に汚染物質の急増を予測するAI駆動の浴制御などが挙げられます。化学品、分析、廃棄物サービスをサブスクリプションモデルにバンドルできるサプライヤーは、OEMが環境負債を削減するためにコア以外の仕上げ工程をアウトソーシングするにつれて、複数年契約を獲得できる可能性があります。
表面処理化学品産業リーダー
Henkel AG and Co. KGaA
BASF
MKS | Atotech
PPG Industries, Inc.
Element Solutions Inc
- 注:主要企業の掲載順は順位を示すものではありません。
表面処理化学品市場
- Aalberts Surface Technologies GmbH
- ALANOD GmbH and Co. KG
- Asterion LLC
- BASF
- Bulk Chemicals Inc.
- ChemTech Surface Finishing Pvt. Ltd.
- Dow
- Element Solutions Inc
- Henkel AG and Co. KGaA
- MKS | Atotech
- Nihon Parkerizing Co., Ltd.
- Nippon Paint Holdings Co. Ltd.
- OC Oerlikon Management AG
- PPG Industries, Inc.
- Quaker Chemical Corporation
- The Sherwin-Williams Company
- YUKEN INDUSTRY CO.,LTD.

市場機会と将来展望
欧州でREACHに基づく規制策定が進み、下流ブランドが材料申告を厳格化する中、PFASフリーの表面処理・機能性コーティングシステムは明確なホワイトスペースとなっている。Henkelが2026年4月に発売した自動車ディスプレイ向けLoctite防指紋コーティング(AF 8810およびAF 8812)は具体例のひとつであり、PFASやフッ素成分を使用せずに設計されており、コンプライアンスおよびOEMの内装表面耐久性ニーズを満たしている。PFASフリー再配合への需要は、めっき添加剤や湿式プロセス補助剤にも及んでおり、これらではPFAS化学品が濡れ性向上や欠陥制御のために従来使用されてきた。
プロセス強化は、EVプラットフォームや軽量化を支える複数金属ラインにおいて、エネルギー、水、汚泥を削減する化学品で最も顕著である。ニッケルフリーで低温の陽極酸化・封孔処理工程は、ユーティリティ削減とEHS管理の簡素化に向けた明確な道筋を提供する。Henkelが2026年4月に発表したBonderite M-ED 11204は、アルミニウム陽極酸化の中温封孔処理を対象としており、市場全体もリン酸塩主体の前処理からジルコニウム・チタン化成処理システムへと自動車分野でシフトを続けている。電子機器・電力インフラ分野では、SUR/FIN 2026周辺で言及されたAtotechのプログラムを含め、電力配電および先端製造向けソリューションを打ち出すサプライヤーが、デジタル浴モニタリングやサービスモデルと統合可能な、より高純度かつ制御性の高い表面仕上げ化学品への需要を示している。
Recent Industry Developments in 表面処理化学品市場
- 2026年4月:Henkel AG & Co. KGaAは、アルミニウム陽極酸化向けのニッケルフリー中温封孔ソリューションBonderite M-ED 11204を発売した。この発売により、Henkelのアルミニウム部品向け表面仕上げ能力が拡大し、顧客はエネルギー使用量と環境負荷の低減を追求できるようになった。新たな封孔剤は、混合金属ラインにおける密着性向上とプロセス適合性を支える。
- 2026年2月:Henkel AG & Co. KGaAは、Adhesive Technologiesポートフォリオを拡大するため、特殊コーティング企業Stahlを21億ユーロで買収することに合意した。この買収により、表面処理エコシステム内での特殊コーティング事業の存在感が強化され、同社のコーティング能力が広がる。また、高性能な水性製品分野への顧客層拡大にもつながる。
- 2026年1月:Henkel AG & Co. KGaAは、高性能水性特殊テープに関する能力強化のためATP Adhesive Systemsを買収した。この取引により、表面処理ポートフォリオにテープ技術が加わり、自動車・電子機器用途向けの製品能力が拡大する。


表面処理化学品市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、製造前または製造中に表面を準備、洗浄、改質、保護し、接着性、耐食性、導電性、外観などの性能ニーズを満たすために使用される化学品を対象とする。市場規模は金額ベースで算出されており、これらの処理工程向けに販売される化学製品から生じる収益を追跡している。
対象範囲の除外事項:設備、工程用ハードウェア、および外部委託される表面処理サービスは市場価値から除外される。
セグメンテーション概要
- 化学品タイプ別
- クリーナー
- 化学転換コーティング
- 陽極酸化化学品
- その他の化学品タイプ
- 基材別
- 金属
- プラスチック
- その他の基材(ガラス、合金、木材)
- エンドユーザー産業別
- 自動車・輸送
- 建設
- 電子機器
- 産業機械
- その他(石油・ガスパイプライン、電力、軍事、包装など)
- 地域
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- 東南アジア諸国連合
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算出、および検証
デスクリサーチ
モデルの基礎構造を構築するため、まず金属、プラスチック、その他基材にわたって需要がどのように形成され、それが製造アウトプットとどのように結びついているかを把握するデスクリサーチから着手する。公開情報源を用いて全体的な活動水準と主要エンドユース産業の方向性を固定した上で、インタビューを通じてそれらの前提を検証する。
一般的な入力情報としては、世界銀行およびIMFのマクロ指標、関連化学品カテゴリーに関するUN Comtradeの貿易フロー、米国連邦準備制度などの機関による工業生産統計を用いた。クロム酸塩などの物質に影響する規制については、米国EPAおよび欧州化学品庁を参照し、一般的な処理工程についてはISOなどの標準化団体による技術資料を用いた。さらに、企業の開示資料、投資家向けプレゼンテーション、信頼性の高い報道、特許データベース、および企業財務・ニュース用の有料購読サービスを活用し、収益内訳や最近の能力増強動向を確認した。このリストは例示であり、データ収集、検証、リサーチの明確化のために他にも多くの情報源を参照した。
一次インタビューおよび調査
デスクリサーチで得られた知見を検証し、エンドユース活動を化学品需要に変換する前提を精緻化するため、一次インタビューおよび調査を実施した。配合業者、販売代理店、施工業者、エンドユーザーに聞き取りを行い、APAC、EMEA、南北アメリカの各地域でテーマを検証することで、地域構成、コンプライアンスの影響、価格動向が過度に一般化されないようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:35% | 経営幹部(CXO):17% | APAC:43% |
| 中堅層:47% | 機能部門・事業部門責任者:31% | EMEA:33% |
| 小規模企業:18% | マネージャー:52% | 南北アメリカ:24% |
市場規模算出と予測
市場規模の算出は、総額が実際の製造需要に確実に結びつき、サプライヤーの主張だけに依存しないよう、トップダウンとボトムアップの両方のチェックを用いて構築した。トップダウン側では、エンドユース生産指標を用いて想定される処理用化学品の需要プールを再構築し、工程段階ごとの一般的な化学品使用強度に対応付けた上で、ASP層を用いて金額に変換した。その後、地域別のサンプル抽出によるサプライヤー収益、販売チャネルの確認、データが入手可能な一般的な化学品についての数量×価格によるスポット検証など、選択的なボトムアップ推計を用いて結果を裏付けた。
主要なモデル入力には、自動車・工業生産の動向、航空宇宙の生産・整備活動、電子機器の生産動向シグナル、金属代替と防食要件の進展ペースが含まれる。また、クロムフリー化成処理システムに関する規制の方向性を追跡し、前処理ラインおよびめっき利用の変化を観察し、主要な化学原料の価格動向を用いて、予測期間を通じてASPを一定に保つことを避けた。小規模国市場でデータの空白がある場合は、まず工業生産や輸入パターンなどの代理指標を適用し、その後専門家のフィードバックを踏まえて調整した。
予測には、最も安定した需要要因に対する軽量な多変量回帰分析を裏付けとしたシナリオ分析を用い、その上で、能力増強、代替率、価格正常化に関するインタビューに基づく期待値を用いて軌道を再確認した。この手法により予測は説明可能な状態に保たれ、同じ公開指標と同じ検証済みの前提を用いて再現することができる。
データ検証と更新サイクル
単一の弱い前提が最終的な市場価値を歪めないよう、複数のチェックを通じて検証を行っている。エンドユース生産の動向、貿易の方向性、化学品ごとの妥当な価格帯を含む独立したシグナルと出力を比較し、外れ値については承認前に調査する。
2人目のアナリストが計算ロジック、単位換算、地域集計を確認する。大きな乖離が検出された場合は、基礎となる入力を再確認し、必要に応じてインタビュー対象者に再度連絡して確認を行う。本レポートは毎年更新され、需要、規制、価格条件を変化させる重要な出来事が発生した場合には中間更新が行われる。納品前には、クライアントが最新の情報を確実に受け取れるよう、再確認作業が行われる。
Mordor Intelligenceの表面処理化学品市場規模と他の公表推計値との比較
表面処理化学品の公表市場価値がしばしば異なるのは、対象範囲の線引きが異なること、また価格とエンドユースの結びつけ方が必ずしも同じ手法で扱われていないことによる。基準年の違い、通貨換算のタイミング、化学品シフトの想定速度の違いも、最終的な数値を大きく動かし得る。
一部の推計は、外部委託仕上げサービスやより広範なコーティング関連消耗品といった隣接項目を含めており、その結果、基礎となる製造活動が同程度であっても総額が膨らむことがある。Mordor Intelligenceのモデルでは、表面準備・処理に用いられる化学製品のみをカウントし、設備およびサービス収益は除外しており、これをエンドユース生産シグナルおよびインタビューに基づくASP幅を用いて相互検証している。
ベンチマーク比較
| 出典 | 市場規模 | リサーチ手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 5.10 B (2026) | |
| 業界出版社A | USD 11.43 B (2025) | 異なる基準年を用いており、表面関連消耗品全般にわたるより広い製品範囲を含んでいると見られ、想定成長経路を押し上げる、より長期かつ積極的な予測期間を適用している。 |
| 業界ポータルB | USD 16.85 B (2025) | 化学品販売とより広範な表面処理支出を混合している可能性が高く、エンドユース活動との価格・数量の結びつけがあまり透明でなく、高生産量地域で総額が押し上げられる可能性がある。 |
表全体を見渡すと、この差異は主に、表面処理の一部として何が計上されるか、また価格とエンドユース需要がモデルにどのように結びつけられているかによって説明される。入力を観測可能な製造指標に結びつけ、インタビューを通じて前提を確認することで、最終的な値は追跡可能であり、同じ手順を用いて再現することができる。


レポートで回答される主要な質問
2026年〜2031年の表面処理化学品の年平均成長率(CAGR)はどのくらいと予測されていますか?
世界の消費量は2026年に51億米ドルであり、2031年までに70億6,000万米ドルに達すると予測されており、年平均成長率(CAGR)6.72%を反映しています。
六価クロムのEU段階的廃止は調達決定にどのような影響を与えますか?
OEMは三価クロムまたはジルコニウム代替品を再認定するために18〜24ヶ月を要するため、多くの企業がデュアルサプライヤーを確保し、適合化学品を早期に備蓄しています。
なぜジルコニウム転換コーティングがEVラインでリン酸浴に取って代わっているのですか?
常温で稼働し、スラッジを最大90%削減し、単一タンクで鋼鉄とアルミニウムの組立品に対応できるため、エネルギーコストと床面積コストを削減します。
アジア太平洋が保有する収益シェアはどのくらいで、どのようなトレンドを示していますか?
同地域は2025年の支出の42.95%を占め、2031年にかけて年平均成長率(CAGR)7.05%で進展しています。
最終更新日:



