
トリアセチン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
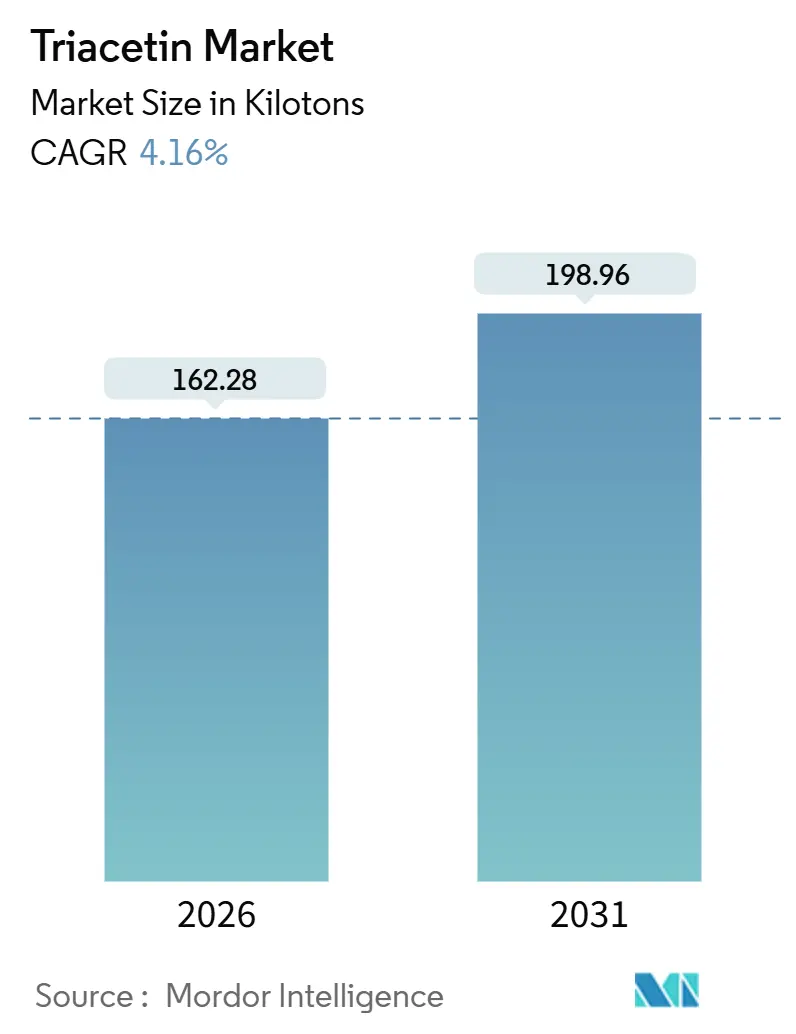
| 市場取引高 (2026) | 162.28 キロトン |
| 市場取引高 (2031) | 198.96 キロトン |
| 成長率 (2026 - 2031) | 4.16 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるトリアセチン市場分析
トリアセチン市場規模は2026年に162.28キロトンと推定され、予測期間(2026年〜2031年)において年平均成長率(CAGR)4.16%で2031年までに198.96キロトンに達する見込みです。アジアにおけるトリアセチン可塑化セルロースアセテートフィルターへの旺盛な需要、ニュートラシューティカルソフトゲルカプセルにおける使用量の増加、および高固形分インクジェットインクにおける溶剤用途の拡大が主要な成長エンジンとなっています。連続反応蒸留をはじめとするプロセス強化技術が製造コストを圧縮し、バイオベースグリセリン原料の採用窓口を広げています。一方、欧州連合(EU)の純度規制の強化と酢酸無水物価格の散発的な急騰は、コンプライアンスおよびマージンリスクをもたらしています。競争戦略は現在、アセチル化学品の垂直統合、サステナビリティ認証済み製品の提供、および大手タバコメーカーとの長期的な売買契約を中心に展開されており、化粧品やフレキシブル包装における多様化した機会が成熟しつつあるタバコセグメントを補い始めています。
主要レポートのポイント
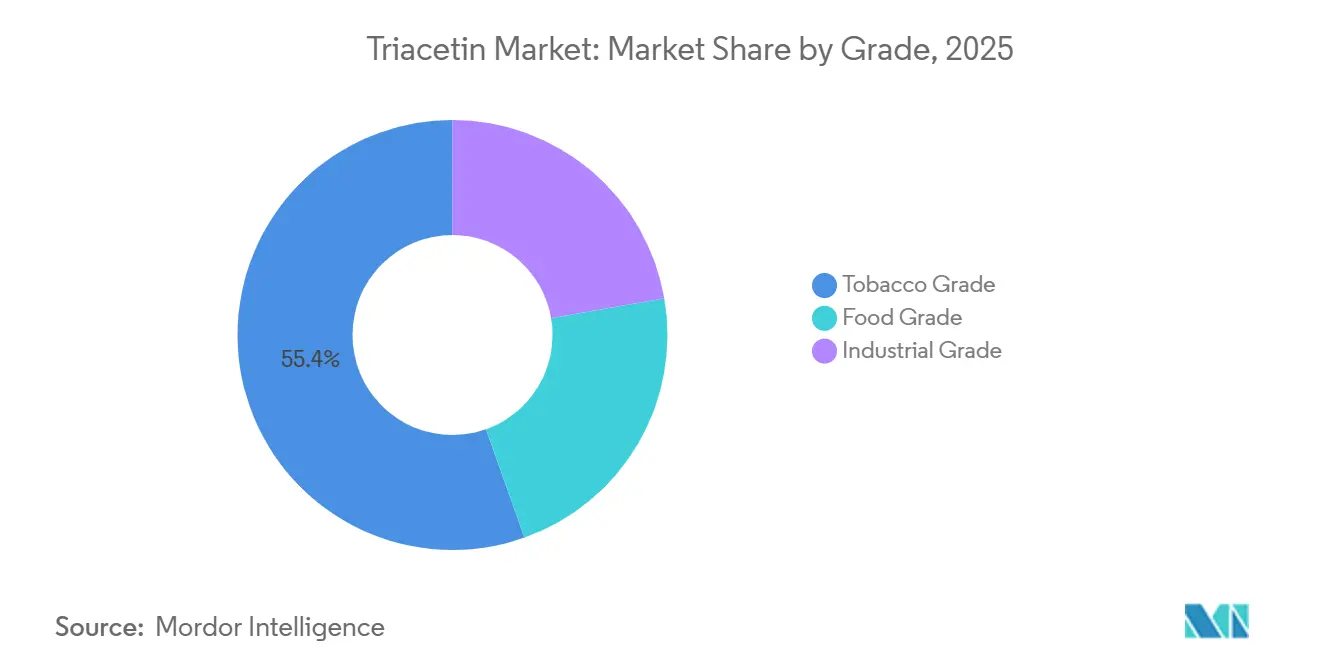
- グレード別では、タバコグレードが2025年の数量の55.45%をリードし、食品グレードは2031年に向けて5.56%のCAGRで進展しています。
- 製品タイプ別では、可塑剤が2025年の需要の45.32%を占め、溶剤は2031年にかけて6.61%のCAGRで成長すると予測されています。
- 原料別では、合成グリセリンルートが2025年の生産量の60.65%を供給し、植物性グリセリン由来の原料は2031年にかけて6.69%のCAGRで拡大しました。
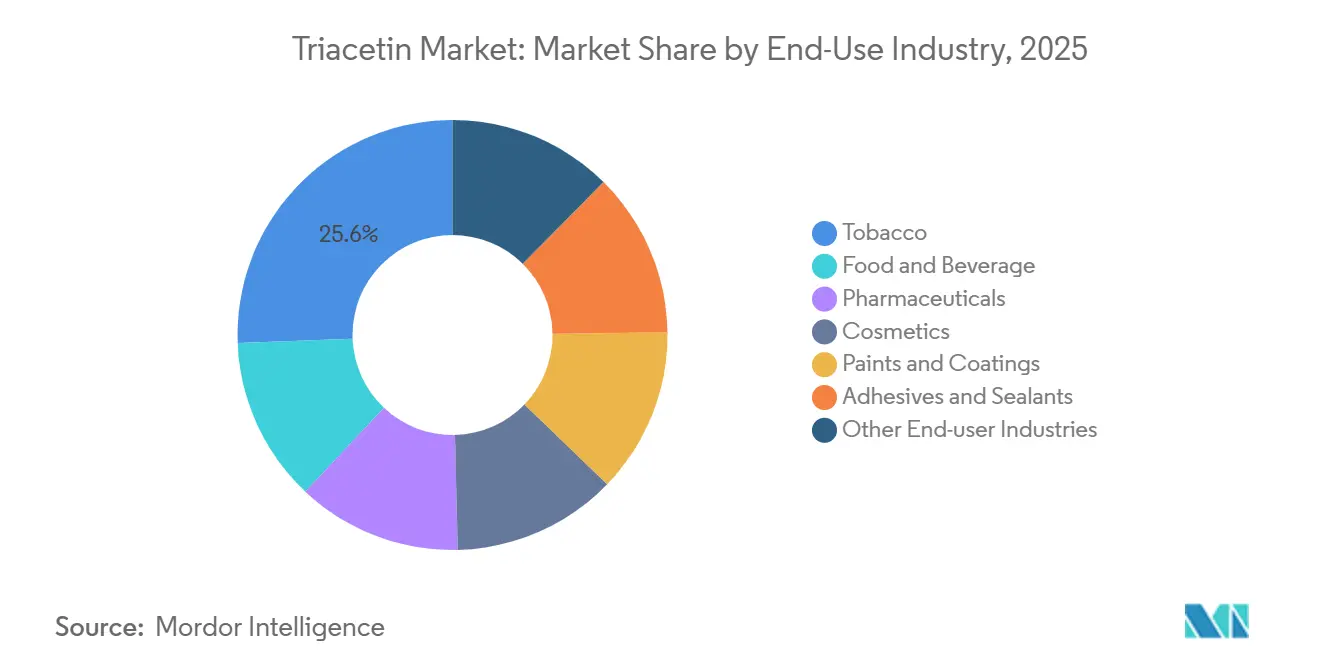
- 最終用途産業別では、タバコが2025年の需要の25.59%を占め、化粧品が6.18%のCAGRで成長トップを走っています。
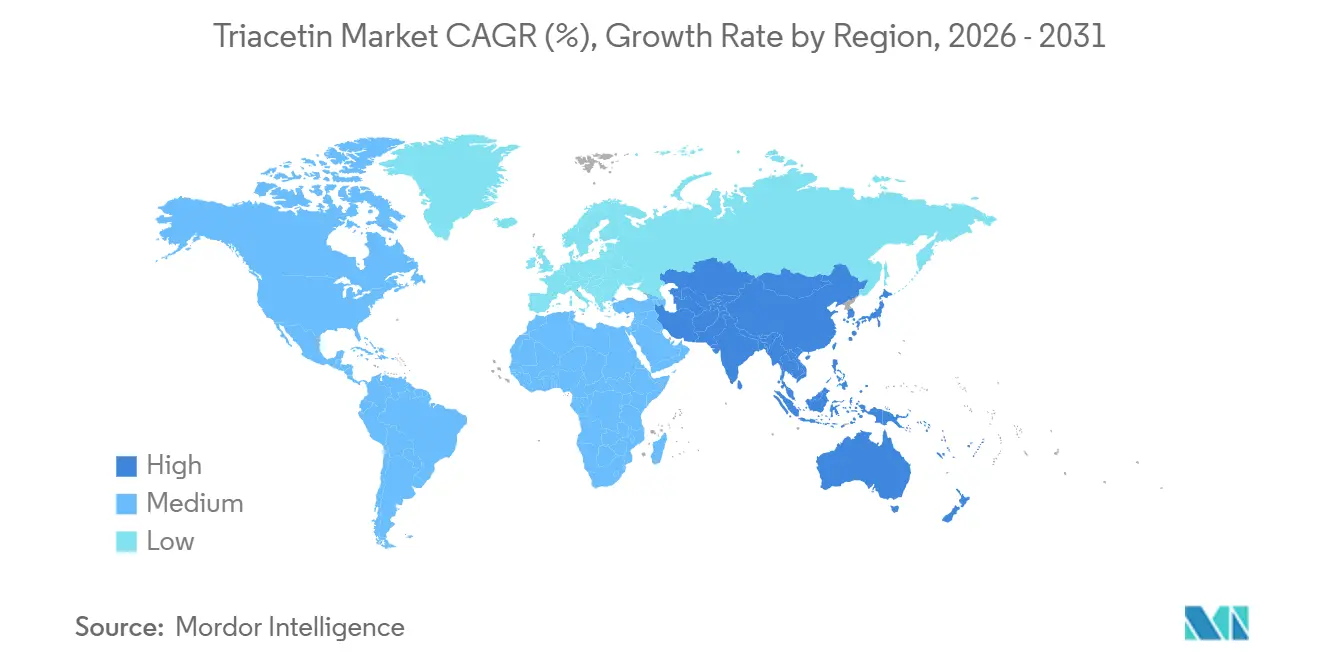
- 地域別では、アジア太平洋が2025年の数量の55.71%を占め、最も強い地域ペースとなる5.22%のCAGRを記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルトリアセチン市場の動向と考察
ドライバーインパクト分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| アジアのタバコフィルターにおけるトリアセチン可塑化セルロースアセテートトウの導入拡大 | +1.2% | 中国、インド、インドネシア、中東 | 中期(2〜4年) |
| ニュートラシューティカルにおけるゲルカプセル需要の急増 | +0.9% | 北米、欧州、グローバルへの波及 | 長期(4年以上) |
| 欧州の塗料・コーティング規制の下でバイオベース可塑剤へのシフト | +0.7% | ドイツ、フランス、英国、北米 | 長期(4年以上) |
| フレキシブル包装向け高固形分インクジェットインクにおけるキャリア溶剤としてのトリアセチンの台頭 | +0.5% | アジア太平洋、北米 | 中期(2〜4年) |
| 連続反応蒸留ユニットの採用による製造コストおよびカーボンフットプリントの低減 | +0.6% | 中国、欧州、グローバルアーリーアダプター | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アジアのタバコフィルターにおけるトリアセチン可塑化セルロースアセテートトウの導入拡大
中国のフィルターロッドラインは毎分400〜800メートルで稼働しており、トウ密度を1.28〜1.32 g/cm³に制御するための安定した可塑剤が必要です。トリアセチンは必要な移行プロファイルを提供し、タバコ仕様に組み込まれています。Daicelのツーバンド特許は、トリアセチンの典型的な添加量を6〜8重量%と定量化しており、ロッドが形成されるたびにリピート購入につながります。EastmanのFibersユニットは2024年に13億1,800万米ドルの売上を記録し、そのうち60%は上位10社のタバコメーカーから得られており、数量の確実性と同時に集中リスクも浮き彫りにしています[1]Eastman Chemical Company、「2024年次報告書」、eastman.com。インドとインドネシアでは喫煙者がフィルター付きタバコへ移行し続けており、タールを減らすためにロッドが長くなり、1本あたりのトリアセチン需要が上昇しています。FDAおよびEUのタバコ製品指令(Tobacco Products Directive)による規制上のトレーサビリティ要件が、低コストサプライヤーの参入障壁を高め、既存メーカーの優位性を強化しています。
ニュートラシューティカルにおけるゲルカプセル需要の急増
ソフトゲルカプセルは、高速カプセル封入時のシェルの脆性を抑えるために可塑剤に依存しており、トリアセチンの親水性と親油性の両方に対する相溶性がゼラチンおよびカラギーナン系での放出プロファイルを調整します[2]PharmaCompass、「トリアセチン – 賦形剤プロファイル」、pharmacompass.com。BASFのKollisolv GTAは、トリアセチンをPh.Eur.およびUSP/NFモノグラフに準拠したフィルム形成賦形剤として位置づけ、受託製造業者に規制上の安心感を与えています。バーレーンおよびインドにおけるベジタリアン向けソフトゲル製造能力の追加が、医薬品グレードの需要を高めています。FDAのGRAS認定と複数のタイプIV医薬品マスターファイルの存在が、責任リスクに敏感なニュートラシューティカルでの採用を後押ししています。多糖類シェルに関する比較データが限られているという研究開発上のギャップが存在しますが、初期のエビデンスはカラギーナン製剤に対するトリアセチンの親水性を支持しています。
欧州の塗料・コーティング規制の下でバイオベース可塑剤へのシフト
REACHはトリアセチンを年間10,000〜100,000トンの範囲で登録しており、23社の活動登録者がいます。2025年2月の規制(EU)10/2011への高純度改正は移行閾値を0.05 mg/kgに厳格化し、認証バイオルートへの需要を喚起しています。Eastmanのトリアセチン リニュー59はマスバランス手法を用いて、59%リサイクル分と41%バイオベース成分を提供し、ブランドのサステナビリティスコアカードの要件を満たしています。学術研究はトリアセチンが200°CまでPVCを効果的に可塑化しながらフタル酸エステルを回避できることを確認しており、電線・ケーブルコーティングへの採用を支援しています。デンマーク環境保護庁(EPA)の調査では2010年のトリアセチン価格を1.50ユーロ/kgと算出しており、DEHPに対して150%のプレミアムでした。2026年の更新データは入手できませんが、純度コストの上乗せにより価格差は維持される可能性が高いです。建築用塗料の配合業者がフタル酸エステルフリーの代替品を求めることで、漸進的な需要が生まれています。
フレキシブル包装向け高固形分インクジェットインクにおけるキャリア溶剤としてのトリアセチンの台頭
トリアセチンの沸点258°CおよびMPa·sにおける粘度21〜24 mPa·sにより、工業用印刷の稼働中にVOC排出を抑えながら高固形分顔料負荷が可能になります。Eastmanはこの分子を「プラスチックへのインク」として販売しており、グラフィックアーツ分野での受け入れを示しています。1.4305の屈折率はピエゾヘッドでの液滴精度を支援し、138°Cの引火点は工場の安全マージンを維持します。アジアのフレキシブル包装コンバーターはアーリーアダプターであり、溶剤回収設備を改修せずに印刷速度の向上を実現しています。今後のREACH改定によりテストコストが増加する可能性がありますが、この溶剤の非リスト化毒性プロファイルにより、ケトン類やグリコールエーテル類に対する競争力を維持しています。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| メタノール供給制約に連動した酢酸無水物価格の変動性 | -0.5% | グローバル、中国の石炭からメタノールへのクラスターで深刻 | 短期(2年以内) |
| 欧州における可塑剤への規制上の監視強化 | -0.3% | 欧州、北米への波及 | 中期(2〜4年) |
| 使い捨てセルロースフィルターを標的とした禁煙政策 | -0.8% | EU、オーストラリア、カナダ、グローバルへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
メタノール供給制約に連動した酢酸無水物価格の変動性
酢酸無水物に依存するトリアセチンメーカーは、天然ガスおよび石炭市場に連動した原料価格の変動にさらされています。2024年の再生可能エネルギーシミュレーションでは、最近の価格水準において、ルート2の経済性(酢酸無水物)が競争力を失っていることが指摘されました。Eastmanは原材料リスクの75%をヘッジしているものの、運営コストの45%を原料費が占めており、構造的な感応度を示しています。中国の石炭ガス化メタノールハブは、電力配給や安全検査の際に変動性を増幅させます。ヘッジおよびデュアルフィード戦略は部分的に緩和効果をもたらしますが、地域間のコスト格差は依然として続いています。
欧州における可塑剤への規制上の監視強化
規制(EU)2025/351により、食品接触用トリアセチンのバッチごとに非意図的添加物質の移行量を0.05 mg/kgまで文書化することが義務付けられ、分析コストが増加しています。REACHの今後の改正により認可障壁が課せられる可能性があり、リードタイムやリスクプレミアムが増加する恐れがあります。英国の電子タバコリキッドに関する規制では、加熱状態および非加熱状態の両方で毒性データが求められており、査読済みのエアロゾル試験では3〜6重量%においてアクロレイン濃度の上昇が確認され、一部のベーピングセグメントで予防的禁止を招いています。コンプライアンス費用はQC(品質管理)ラボを保有する既存メーカーの競争上の優位性となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:食品グレードの加速の中でのタバコの優位性
タバコグレードは2025年の数量の55.45%を占め、中国の4,000億本規模の生産における根強いフィルター仕様の恩恵を受けています。タバコグレードのトリアセチン市場規模は、禁煙推進による制約を受けながら低一桁台の成長率で微増する見込みです。一方、食品グレードは菓子や乳製品における香味溶剤としての役割に支えられ、GRAS認定が製剤化を容易にすることで5.56%のCAGRで拡大しています。USP/NF文書とロットトレーサビリティを要求する食品・医薬品チャネルでは、価格決定力が依然として高い水準にあります。この動向は、タバコ数量の変動を緩和する規制対応の高純度ニッチへの漸進的な移行を浮き彫りにしています。
既存のアセチル化学品の垂直統合により、既存メーカーはコモディティタバコストリームでコスト優位性を享受していますが、食品グレードにおけるコンプライアンスプレミアムは、より少ないトン数にもかかわらず粗利益率を拡大させています。Eastman、BASF、Polyntのようなデュアル対応能力を持つサプライヤーは、フィルター需要が和らぐにつれてグレード間の数量をアービトラージできます。食品グレードを追うスタートアップ企業は高い分析コストを吸収し、ブランド信頼を構築する必要があり、損益分岐点までの期間が長くなります。


製品タイプ別:可塑剤の成熟に伴う溶剤の台頭
可塑剤はフィルターロッド、ソフトゲルシェル、PVCブレンドを背景に、2025年の需要の45.32%を占めました。しかし、溶剤セグメントは6.61%のCAGRで成長すると予測されており、フレキシブル包装用プリンターが高固形分インクへシフトし、医薬品製剤業者がデュアル相溶性を活用することで可塑剤を上回る成長が見込まれます。VOC規制が主要な印刷拠点で厳格化されるにつれ、溶剤のトリアセチン市場シェアは拡大する見通しです。
食品および外用医薬品における湿潤剤としての役割はニッチではあるものの安定的なシェアを維持しており、爆薬や鋳型分野での用途は安全・環境監査の強化により後退しています。プロセス強化された製造能力により供給の機動性が高まり、大規模なプラント改修なしに溶剤購入者向けに数量を振り向けることが可能となっています。食品包装向けインクに求められる高純度要件が、食品グレードの要件との規制上のシナジーを生み出しています。
原料別:サステナビリティ推進による植物性グリセリンの台頭
合成グリセリンは予測可能な純度とグローバルな石油化学サプライチェーンを背景に、2025年の生産量の60.65%を依然として供給しています。しかし、植物由来のグリセリンはREACHの純度要件やブランドのサステナビリティスコアカードに後押しされ、6.69%のCAGRで拡大しています。植物性ルートのトリアセチン市場規模は小規模ながら収益性が高く、Eastmanのリニュー59などのISCCプラスのマスバランス認証を活用しています。
バイオディーゼルの副産物ストリームにより粗製グリセロールの価格は割引水準に保たれていますが、医薬品グレードへの精製には設備とエネルギーコストが追加されます。反応蒸留技術の進歩によりそのギャップが縮小しており、カーボンナラティブが強化され、下流ユーザーのスコープ3排出削減を支援しています。地域のバイオ燃料政策の変動が依然として原料供給量を左右するため、マルチソース調達戦略が求められています。
最終用途産業別:タバコが横ばいとなる中で化粧品が上回る成長
タバコは2025年の消費量の25.59%を維持しましたが、横ばいの見通しは価格引き上げによる限界効用の低下を示しています。化粧品は6.18%のCAGRで成長しており、製剤業者がネイルラッカーや香料においてフタル酸エステルを敬遠しており、これらの分野でトリアセチンは生分解性とフィルム柔軟性を提供しています。現在の価格差が続けば、化粧品分野のトリアセチン市場規模は2031年前に価値ベースでタバコを上回る可能性があります。
食品・飲料はニュートラシューティカルと溶剤としての役割を活用し、新興市場の菓子需要に支えられた中一桁台の成長を維持しています。医薬品はソフトゲル拡大および外用クリームに紐づいたプレミアム価格の数量を吸収しています。接着剤、シーラント、コーティングは引き続き価格感応的な採用者であり、バイオベース認証はコスト差が縮小すれば将来の需要を解放する可能性があります。
地域分析
アジア太平洋は2025年の出荷量の55.71%を占め、中国のグローバルタバコ生産量の35%のシェアが基礎的な需要を支えています。アジア太平洋のトリアセチン市場規模は、統合されたアセテートトウサプライチェーンとインドにおける受託カプセル生産の拡大に支えられ、2031年にかけて5.22%のCAGRで拡大する見込みです。Eastmanはキングスポートから中国の合弁会社に100%のアセテートフレークを供給しており、環太平洋的な原料依存関係を示しています。
北米はEastmanの繊維販売において大きなシェアを占めており、石炭からアセチル化学品への垂直統合によりコスト競争力が確保されている一方、成熟した喫煙動向が数量の上振れを抑制しています。それでも、医薬品グレードの需要とバイオジェット燃料グリセロールストリームが穏やかな成長を支えています。欧州・中東・アフリカ地域は最も厳格な可塑剤規制に直面しており、小規模プレーヤーは製造能力の強化または撤退の判断を迫られています。
南米はブラジルとアルゼンチンにおけるバイオディーゼル由来のグリセリン余剰から恩恵を受けており、地域のトリアセチンプロジェクト向けに原料上の優位性を提供しています。中東はサウジアラビアの下流産業多角化推進においてアセチル化学品の多様化を視野に入れていますが、水不足とグリセロールの供給可能量が短期的なスケールを抑制しています。全体的に、地域多様化により政策・コモディティリスクがヘッジされていますが、アジアが依然として重力の中心です。

規制環境
トリアセチン(グリセリルトリアセテート)は、成熟した多用途のコンプライアンス体系に位置づけられている。米国では、21 CFR 184.1901の下で特定の食品用途の機能(香味剤、製剤補助剤、保湿剤、溶剤を含む)についてGRASと認定されており、食品およびニュートラシューティカル用途への広範な製剤アクセスを支えている。国際的には、JECFAはトリアセチンの香味剤としての使用について「特定なし」のADIを付与しており、公定書規格では一般的に高いアッセイ閾値(例:最低アッセイ約98.5%)が基準とされ、食品グレードおよび医薬品グレードのQC実務を形作っている。
欧州では、トリアセチンはREACH規則(ECHA登録)の下で対応されており、入手可能な登録ファイル情報では、CLP規則((EC)No 1272/2008)の下で危険物として分類される基準を満たさないことが示されている。一方、EUの食品接触材料およびプラスチック分野では、文書化とマイグレーション限度に関する要求が厳格化されており、規則(EU)2025/351および規則(EU)10/2011のマイグレーション閾値を厳格化する2025年2月の改正により、特に食品接触用および高純度の下流サプライチェーンで使用されるトリアセチンについて、バッチレベルの分析および追跡可能性の要求が増している。
バリューチェーン分析
トリアセチンのバリューチェーンは、グリセリン調達(合成グリセリン系統およびバイオディーゼル由来の精製植物性/粗製グリセロール)とアセチル化剤(酢酸または無水酢酸)から始まり、エステル化によるトリアセチンへの転換、分離、精製、グレード別QCへと進む。上流のアセチル系化学品との統合と安定したグリセリン供給を有する生産者は、コストと信頼性の面で優位性を持つ傾向があり、バイオベースおよびマスバランスに基づく位置づけは、追跡可能な植物性グリセリンの調達と証明対応可能なチェーン・オブ・カストディ管理に依存する。
製造は、プロセス強化アプローチ、特に反応蒸留によって形作られつつある。2025年の学術研究では、この手法が実質的に少ない単位操作、従来の多段階設備に対する大幅な資本コスト削減の可能性、そして高い転化率と高い製品純度を伴うことが示されている。下流では、トリアセチンは直接契約および専門商社を通じて、タバコ(酢酸セルロース・トウの可塑化)、医薬品およびニュートラシューティカル(ソフトジェルおよび賦形剤用途)、食品・飲料(担体溶剤および保湿剤の役割)、化粧品、インクおよびコーティング用の工業用溶剤用途に流通する。主要なボトルネックは、原料価格の変動(特に無水酢酸)、エネルギー集約的な分離工程、そして規制対象の最終用途における高純度・マイグレーション限度対応がもたらす分析上の負担に集中している。
競合環境
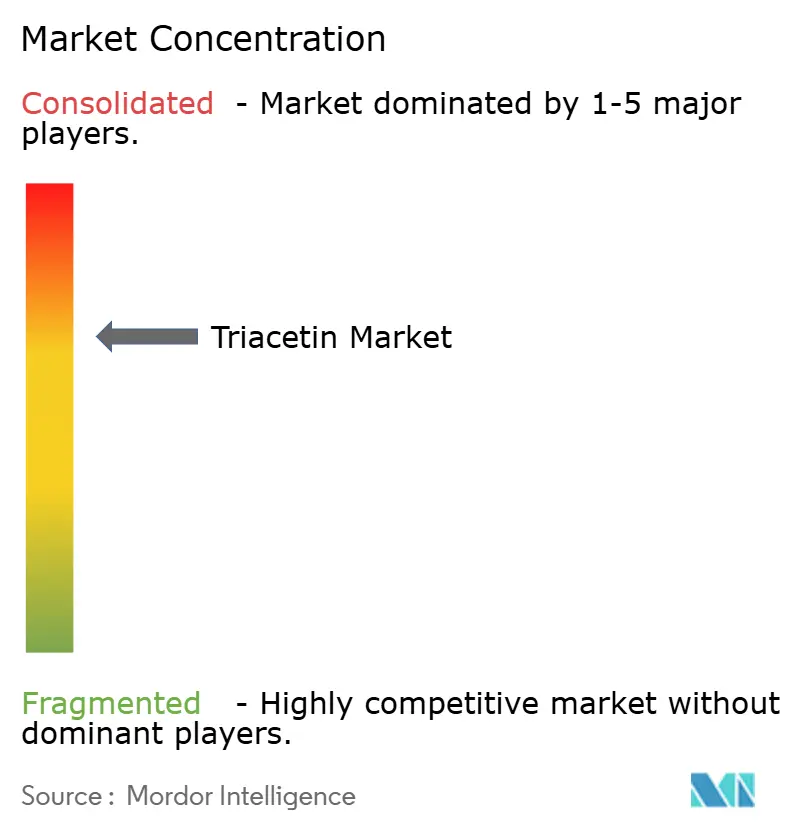
トリアセチン市場は中程度の集中度にあります。プロセスイノベーションが新たな競争の場となっています。反応蒸留ライセンス契約はコストを70%削減できる可能性を示しており、バッチ式反応炉にしがみつく既存メーカーへの脅威となっています。Eastmanのトリアセチンリニューはサステナビリティブランディングを体現し、Daicelは特許取得済みのトウバンド技術でタバコニッチを守っています。Mohini OrganicsなどのインドのCDMO(医薬品開発製造受託機関)は、ISOおよびコーシャ(Kosher)認証を活用して医薬品グレードの輸出ルートを開拓しています。新規参入候補者は精製設備の資本コストと高まるコンプライアンスハードルを比較検討しています。バイオグリセリンストリームに対する原料管理と分析ラボの深度が、今や競争上の優位性を画定しています。バイオディーゼル精製業者とアセチル化学メーカーの戦略的パートナーシップにより、2030年までにコスト曲線と地域的な力の均衡が塗り替えられる可能性があります。
トリアセチン産業のリーダー企業
Eastman Chemical Company
Daicel Corporation
LANXESS
Polynt S.p.A
BASF
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
食品接触用、ニュートラシューティカル用、医薬品用チャネル向けの高純度・トレーサビリティ重視の供給を中心に機会が形成されている。規則(EU)2025/351や、0.05mg/kgのマイグレーション閾値を伴う規則(EU)10/2011の2025年2月改正を含む、マイグレーションおよび純度に関する文書化要求のEUによる厳格化は、検証済みの分析能力、REACHに基づく登録ファイル、そして一貫したアッセイ管理を有する生産者の価値を高めている。これにより、コモディティ的なタバコグレード出荷量を超えた差別化が支えられている。同時に、トリアセチンは、米国FDAのGRAS認定(21 CFR 184.1901)やJECFAの「特定なし」のADIなど、確立された受容の指標を通じて食品用途への広範なアクセスを継続的に支えており、香味担体・保湿剤用途における製剤上の摩擦を低減している。
供給側では、純度を犠牲にせずにコストを低減し、持続可能性を改善することに空白領域が集中している。2025年の査読済み研究では、反応蒸留により少ない単位操作で高い転化率と高い純度が得られ、従来の製法に対して大幅な資本支出削減が見込まれることが示されている。バイオディーゼル由来の粗製グリセロールに基づく連続生産設計も、年間約18,000~22,000メートルトンという工業的に関連する設計規模で検証済みである。これらを組み合わせることで、バイオディーゼルハブ付近における新設・改修事業の事業計画が支えられ、割安な粗製グリセロールを適切な精製とQCと組み合わせることで規制対応グレードのトリアセチンに転換できる。需要側では、成熟しつつあるタバコ基盤からの多角化が、フレキシブルパッケージング用高固形分インクジェットインクの溶剤への採用や、化粧品・コーティングにおける非フタル酸系という位置づけによって支えられている。これらの分野では、食品接触適合可能な不純物プロファイルを文書化できる供給者が、パッケージング関連用途へのアクセスをより容易に獲得している。
最近の業界動向
- 2026年2月:LANXESSは、ムンバイで開催されたPaint India 2026(2026年2月19日~21日)にて、塗料・コーティング業界向けのトリアセチン製品を紹介した。非フタル酸系可塑剤・溶剤用途への重点は、タバコグレード需要を超えた浸透拡大を支え、規制対応かつ製剤主導の最終市場への供給者の継続的な注力を示している。
- 2025年1月:Eastmanは、北米およびラテンアメリカ向けトリアセチン製品ラインについて、2025年1月1日付でリスト外の1ポンドあたり0.10米ドルの価格上昇を発表した。この動きは原材料およびエネルギーコストの圧力を反映し、原料価格の変動が大きいアセチル系化学品チェーンにおいて、マージンを保護するための価格施策とオフテイク関係の役割を浮き立たせた。
- 2024年10月:BASF PETRONAS Chemicalsは、クアンタン拠点における2-エチルヘキサン酸の生産能力を年間60,000トンに倍増した。これはトリアセチンの生産能力変更ではないが、この投資は東南アジアのアセチル関連バリューチェーンを強化し、トリアセチン需要拠点と重なるコーティングおよび可塑剤エコシステムで使用される隣接特殊中間体の地域的な入手可能性を改善した。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、トリアセチン市場を、主に工業用途および消費者関連製造業における可塑化、溶解性、保湿性のニーズに対応する機能性成分として、エンドユーザーに供給されるトリアセチン(グリセリルトリアセテート)の販売から生じる収益として定義する。
対象範囲の除外事項:トリアセチンがごく一部の成分にすぎない完成製剤(すぐに使えるブレンド品や配合済み製品など)は除外する。
セグメンテーション概要
- グレード別
- タバコグレード
- 食品グレード
- 工業グレード
- 製品タイプ別
- 可塑剤
- 溶剤
- 湿潤剤
- その他製品タイプ
- 原料別
- 植物性グリセリンベース
- 合成グリセリンベース
- 最終用途産業別
- タバコ
- 食品・飲料
- 医薬品
- 化粧品
- 塗料・コーティング
- 接着剤・シーラント
- その他最終用途産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
文献調査
文献調査は、モデル構築前に供給、需要シグナル、貿易方向のファクトベースを設定するために用いられた。UN Comtradeの貿易統計、USITCの輸出入データ、Eurostatの化学品貿易系列、米国EPAの化学物質情報、そして品質・試験に関する参照が必要な場合にはISOなどの機関から公開されている標準・指針といった公開資料に依拠した。
実際の市場における位置づけに基づいて前提を検証するため、企業の年次報告書や投資家向け資料も確認し、生産能力に関する記述、製品説明、最終用途への露出を調べた。さらに、業界団体のウェブサイトや信頼できる報道を確認し、タバコ、食品、医薬品関連チャネルにおける規制および使用状況の最新情報を把握した。特許データベースは、用途の勢いを測り、可塑剤・溶剤における代替議論の動向を追跡するために用いられた。ここに示すソースリストはあくまで例示であり、データ収集、検証、研究の明確化のために追加の公開資料も検討された。
一次インタビューおよび調査
一次調査は、グレードおよび最終用途別にトリアセチンがどのように購買・販売されているか、また価格が原料コストおよび規制要件とともにどのように変動するかを確認することに重点を置いた。生産者、商社、下流ユーザーと対話を行い、その後APAC、EMEA、アメリカ地域の専門家との間で主要な前提を検証し、地域別需要配分の妥当性を確保した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:27% | 経営幹部:14% | APAC:45% |
| ミドルティア:59% | 機能/部門リーダー:31% | EMEA:37% |
| 中小プレーヤー:14% | マネージャー:55% | アメリカ:18% |
市場規模算定と予測
規模算定は、生産、貿易フロー、見かけ上の消費シグナルを用いて地域別の対象トリアセチン市場を再構築し、観測された価格帯を用いて価値に変換するトップダウン構築から開始された。総計は、供給者収益の分割、一般的な契約規模に関するチャネルチェック、主要最終用途におけるASP×ボリューム分析を含む選択的なボトムアップ近似を用いて負荷検証され、これにより異常値を補正できるようにした。
主要なモデル入力には、タバコフィルタートウ需要の方向性などの代理指標が含まれた。トリアセチンはそのチェーンで可塑剤として使用されているためである。また、賦形剤使用に影響を与える医薬品・ニュートラシューティカルの生産動向、食品添加物需要の指標、そしてトリアセチンの実現価格に影響する化学原料価格の変動も用いた。工業用途と高純度用途の間の比率を追跡した。これは平均価格水準を変動させるためである。予測は、簡易な多変量回帰に支えられたシナリオ分析に依拠し、需要成長を最終用途の生産指標に結び付け、代替リスクおよび規制の厳格さに関する専門家チェックを用いて調整した。国別ボリューム配分が公開データから明確に構築できない場合は、その差異を貿易シェアおよび検証済みのインタビュー範囲を用いて処理し、結果を集計した。
データ検証と更新サイクル
成果物は、貿易由来のボリューム方向、発表された生産能力の変更、価格変動のロジックなど、独立したシグナルを横断する三角測量を通じて検証され、最終数値が確定された。モデルと外部指標との間に大きな差異があった場合は、ステップバック・レビューが行われ、続いて換算係数、通貨タイミング、地域別配分の再確認が行われた。
承認前に複数段階の内部レビューが完了しており、前提が各章・図表を通じて一貫性を保つようにしている。本レポートは年次サイクルで更新され、大規模な供給追加、政策変更、急激な原料ショックなどの重大事象が発生した場合には臨時更新が行われる。提供前には、アナリストが最新の情報を反映するよう最終確認を実施する。
Mordor Intelligenceのトリアセチン市場推定値と他の公表推定値との比較
公表されているトリアセチン市場の数値は、同じ化学品を指していても、大きく異なることがある。これは、各発行元が何を計上対象とし、ボリュームをどのように収益に変換するかについて異なる選択をしているためである。この違いは、下流の混合物へのスコープの拡大、グレード別の価格前提、そして地域別売上をUSDに変換する際の年次・通貨タイミングからしばしば生じる。
一部の推定値は、トリアセチンが一部の投入要素にすぎない完成製剤やブレンド製品を市場に含める形で拡大している。Mordor Intelligenceでは、純粋なトリアセチンの販売のみを計上し、下流のブレンドおよびパッケージ済み製剤による上乗せは除外しているため、総計は化学品需要および貿易量チェックに紐づいたものとなっている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法の欠落点 |
|---|---|---|
| Mordor Intelligence | USD 363.10 M (2024) | |
| グローバルコンサルティング会社A | USD 327.43 M (2024) | より広範な用途リストを用い、最終用途全体に一律の成長・価格ロジックを適用しており、地域別の貿易・ボリューム相互検証の証拠は限られている。 |
| 業界出版社B | USD 308.84 M (2025) | 基準年が異なり、価値の構築は表明された市場価値とCAGR予測への依拠がより大きく、グレード構成、地域別価格分散、通貨換算タイミングについての明確さが少ない。 |
この表は、差異の多くが収益プールに何が含まれるか、そして価格水準がグレードおよび地域別にどのように引き継がれるかによって説明できることを示している。規模算定をボリュームシグナル、最終用途の生産指標、そしてインタビューで再検証される現実的な価格帯に紐づけて追跡可能にすることで、当社の推定値は、主要な前提が変化した際に再現・調整しやすいものとなっている。


レポートで回答される主要な質問
トリアセチン市場は2031年までにどの程度の数量に達すると予測されていますか?
トリアセチン市場は2031年までに198.96キロトンに達すると予測されており、期間中の年平均成長率(CAGR)は4.16%です。
2031年にかけてトリアセチンの増分需要を最も多く追加する地域はどこですか?
アジア太平洋は、タバコフィルター生産と医薬品製造能力の拡大に支えられ、最も大きな絶対的増加を記録すると予想されています。
食品グレードのトリアセチンはタバコグレードと比較してどの程度の速さで成長していますか?
食品グレードは5.56%のCAGRで進展しており、現在数量を支配している成熟したタバコグレードを上回るペースで成長しています。
トリアセチンの製造コストを下げる可能性のある技術的な変化は何ですか?
連続反応蒸留技術は、2025年のサイエンティフィック・リポーツ誌の研究で検証されているように、特定の製造コストを約70%削減することができます。
最も成長が速い用途セグメントとして台頭しているのはどれですか?
化粧品、特にネイルラッカーや香料は、フタル酸エステルフリーで生分解性の可塑剤への移行により、6.18%のCAGRで拡大しています。
トリアセチンの純度に関するEUの新しい規制はどの程度厳しいですか?
規制(EU)2025/351は「高度な純度」と0.05 mg/kgの移行制限を義務付けており、各バッチに対して徹底した分析文書化が求められています。
最終更新日:



