
ハイブリッドCROモデルおよびテクノロジー活用型CRO市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 17.82 十億米ドル |
| 市場規模 (2031) | 28.56 十億米ドル |
| Growth Rate (2026 - 2031) | 9.89 % |
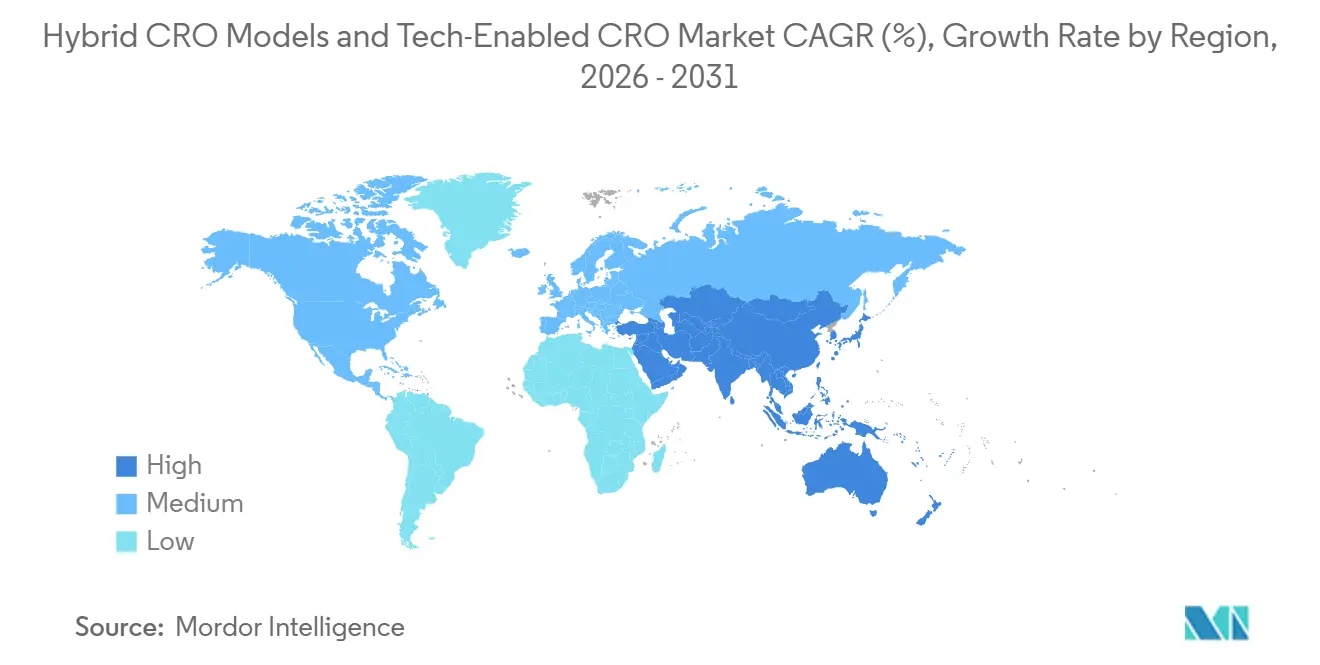
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
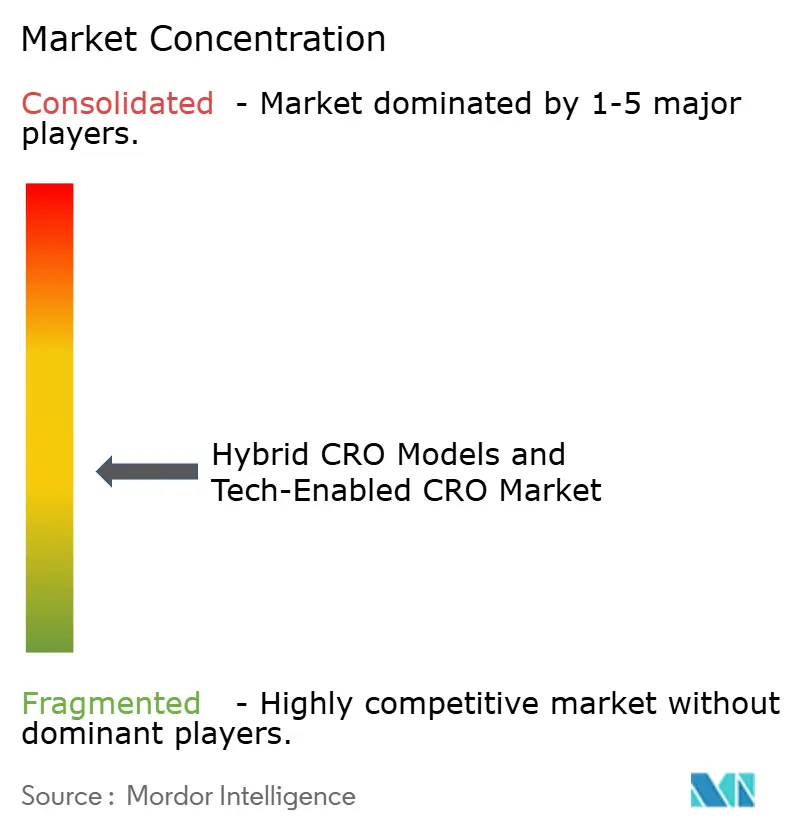
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるハイブリッドCROモデルおよびテクノロジー活用型CRO市場分析
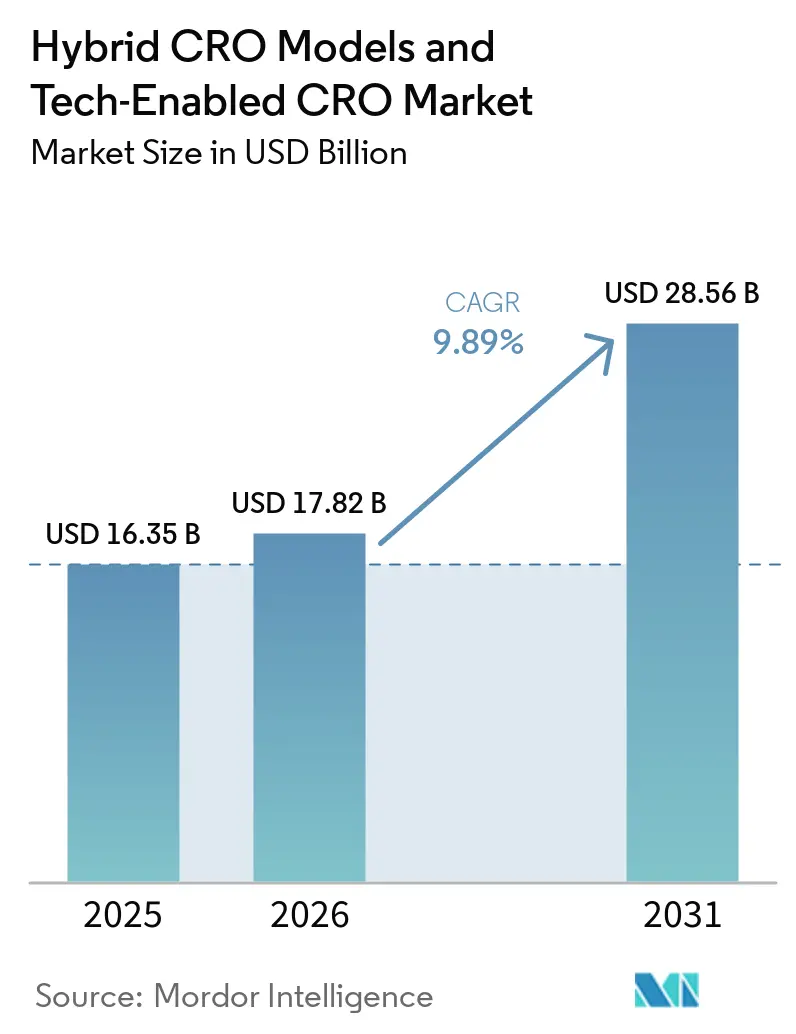
ハイブリッドCROモデルおよびテクノロジー活用型CRO市場規模は、2025年の16.35 ビリオン 米ドルおよび2026年の17.82 ビリオン 米ドルから2031年までに28.56 ビリオン 米ドルに拡大し、2026年から2031年の間に9.89%のCAGRを記録すると予測されています。
ハイブリッドCROモデルおよびテクノロジー活用型CRO市場は、より広範な運営・科学・データ管理能力を必要とする試験デザインによって形成されています。バイオロジクス、細胞・遺伝子治療プログラムは、高度な物流、専門的な試験、長期的な安全性フォローアップ要件を追加します。スポンサーはまた、機密性の高い機能の監督を維持しながら外部サポートが必要な場合に、柔軟な提供体制を活用しています。ハイブリッドCROモデルおよびテクノロジー活用型CRO市場は、スポンサーの説明責任を曖昧にすることなく機能別に責任を割り当てられる提供モデルへと移行しています。患者マッチング、リモート活動、継続的なデータ収集のためのデジタルツールは、ベンダー選定において重要な要素となっています。これらの条件は、複雑なプログラム全体にわたって治療領域の知識、統合技術、信頼性の高いガバナンスを組み合わせたプロバイダーに有利に働きます。
レポートの主要ポイント
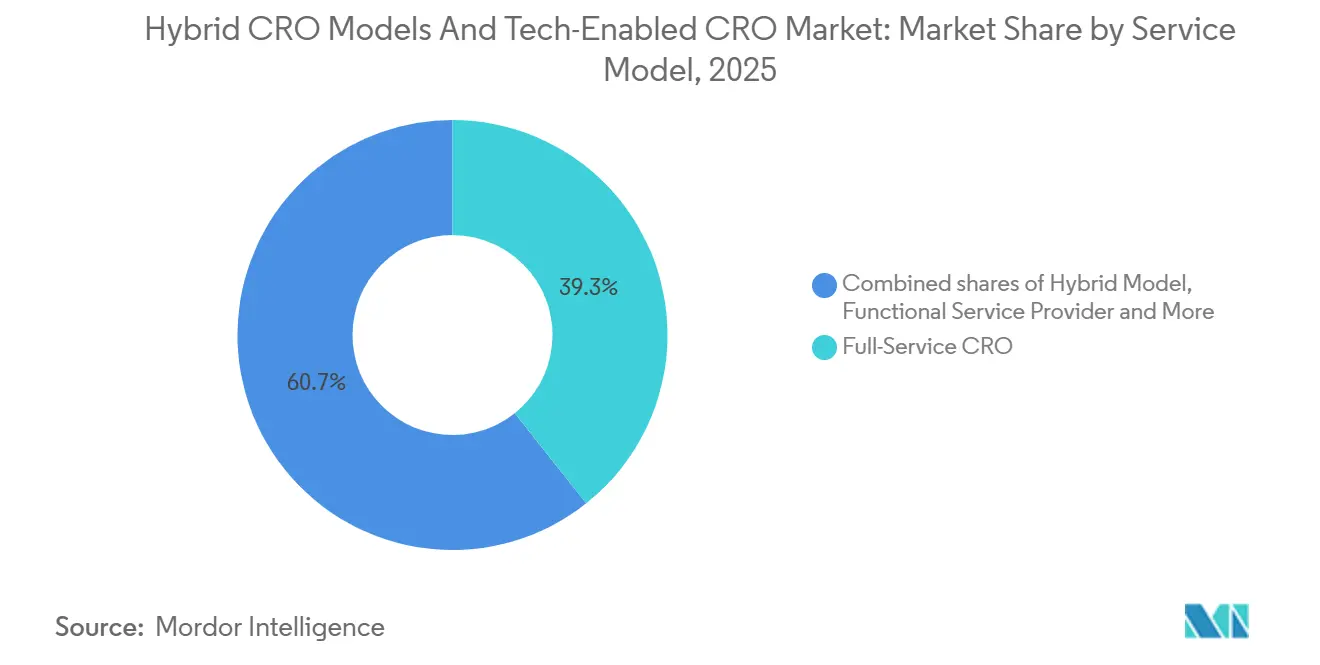
- サービスモデル別では、フルサービスCROが2025年のハイブリッドCROモデルおよびテクノロジー活用型CRO市場シェアの39.31%を占め、ハイブリッドモデルは2031年までに最高のCAGR10.65%を記録すると予測されています。
- サービスタイプ別では、臨床試験管理が2025年のハイブリッドCROモデルおよびテクノロジー活用型CRO市場規模の54.24%を占め、データ管理およびバイオ統計は2031年までに10.62%のCAGRで成長すると予測されています。
- 治療領域別では、腫瘍学が2025年のハイブリッドCROモデルおよびテクノロジー活用型CRO市場シェアの35.14%を占め、神経科学は2031年までに10.42%のCAGRで成長すると予測されています。
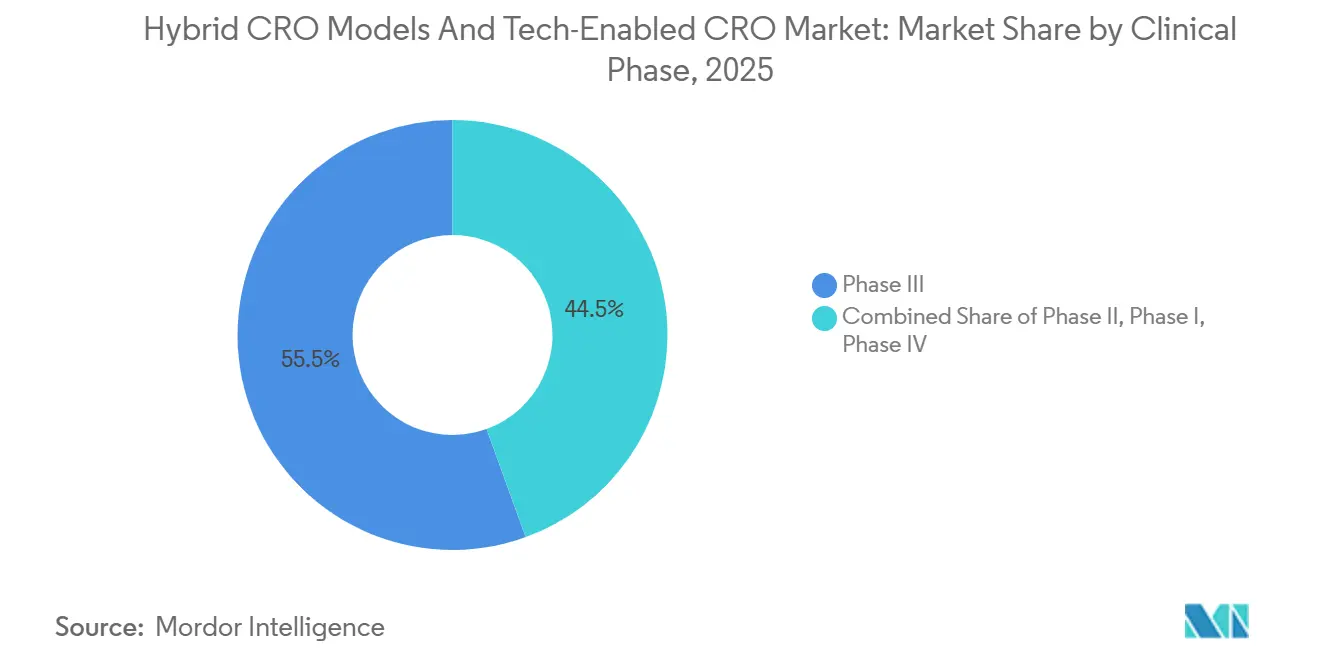
- 臨床フェーズ別では、フェーズIIIが2025年のハイブリッドCROモデルおよびテクノロジー活用型CRO市場規模の55.54%を占め、フェーズIは2031年までに10.33%のCAGRで拡大すると予測されています。
- エンドユーザー別では、製薬・バイオ医薬品企業が2025年のセグメントの71.61%を占め、非営利・政府スポンサーは2031年までに10.85%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に46.52%の収益シェアを占め、アジア太平洋地域は2031年までに最高のCAGR10.55%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルハイブリッドCROモデルおよびテクノロジー活用型CRO市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 臨床試験の複雑性とプロトコル負担の増大 | +2.2% | グローバル | 長期(4年以上) |
| バイオロジクス、細胞・遺伝子治療パイプラインの拡大 | +1.8% | グローバル、北米およびアジア太平洋地域に集中 | 長期(4年以上) |
| 柔軟なFSP、FSO、ハイブリッド提供モデルに対するスポンサー需要 | +1.6% | グローバル | 中期(2〜4年) |
| 分散型・患者中心型試験の採用拡大 | +1.4% | 北米およびEU | 中期(2〜4年) |
| AIを活用した患者マッチングおよびリクルートメント最適化 | +1.1% | グローバル | 短期(2年以内) |
| 差別化要因としての独自リアルワールドデータおびホームヘルスネットワーク | +0.8% | 北米およびEU、アジア太平洋地域への波及あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
臨床試験の複雑性とプロトコル負担の増大
スポンサーが適格基準を拡大し、より長い観察期間を必要とするバイオマーカー層別エンドポイントを追加したことで、2025年の登録期間の中央値は16ヶ月を超えました。適応的投与、新規モダリティ、マルチアームバスケットデザインがフェーズI試験に特に高い要求を課したため、負担はプログラム全体に均等には分散されませんでした。腫瘍学は2025年の産業スポンサーによるフェーズIからフェーズIIIの試験開始の38%を占め、そのうち3分の1が新規モダリティを含んでいました。これらのプログラムには、免疫原性評価、ベクター特性評価、長期安全性モニタリングの経験を持つチームが必要です。
ハイブリッドCROモデルおよびテクノロジー活用型CRO市場において、これは専門的な手順、サイトトレーニング、製品取り扱い、患者フォローアップにわたって同じ運営規律を適用できるチームの重要性を高めます。ACROメンバーは2025年に140万人の患者を含む7,634件の研究を実施または支援しており、確立されたCROプラットフォームを通じて利用可能な運営の幅広さを示しています。3件以上の複雑な研究を実施するスポンサーは、1つのフルサービスプロバイダーにすべての能力を複製させるのではなく、専門機能を資格のあるプロバイダー間で分担することが増えています。
バイオロジクス、細胞・遺伝子治療パイプラインの拡大
ASGCT-Citelineは2025年半ばに、679件の臨床段階の資産適応症を含む開発連続体全体で4,469件の治療法を追跡しました。臨床段階の数値は2025年第1四半期から5.3%増加しており、短期的な増加ではなく継続的な開発活動を示しています。このセクターは2025年上半期に世界中で1,905件の進行中の試験にわたって50 ビリオン 米ドルの投資を記録しました。北米、欧州、アジア太平洋地域はそれぞれ844件、453件、750件の活発なプログラムを主催しました[1]アメリカ遺伝子細胞治療学会およびCiteline、「2025年上半期における細胞・遺伝子治療の進歩と進化するAAVランドスケープ」、PackGene、packgene.com。。
これらの研究は、臨床オペレーション、ベクター製造、アフェレーシスのスケジューリング、長期的な患者フォローアップ間の調整を必要とします。このニーズは、臨床プロバイダーが専門製造パートナーと協力し、各活動に対する明確な責任を維持するハイブリッドな取り決めを支持します。ハイブリッドCROモデルおよびテクノロジー活用型CRO市場は、これらの取り決めが臨床上の意思決定を製造準備から切り離すことなく複雑な作業の調整を容易にする場合に恩恵を受けます。
柔軟なFSP、FSO、ハイブリッド提供モデル
ハイブリッドCROモデルおよびテクノロジー活用型CRO市場は、プログラムのニーズに応じて変化できる提供モデルに対するスポンサー需要から恩恵を受けています。PPDは、医薬品開発者の3分の2がFSPまたはハイブリッドFSPおよびFSOの取り決めを使用していると述べています。これらの取り決めにより、スポンサーはデータ管理と統計分析の管理を維持しながら、モニタリンやその他の労働集約的な活動をサービスパートナーに割り当てることができます。大手製薬会社は、定期的な業務にはFSPサポートを、内部経験や地理的リーチが限られている場合にはフルサービスサポートを使用できます。
中規模のバイオテクノロジー企業は、常設のFSPガバナンス能力を持っていないため、1つのCROからハイブリッド構造を選択することが多いです。このアプローチはスポンサーに柔軟性を与えますが、透明な変更管理と定義された意思決定権の重要性も高めます。ハイブリッドCROモデルおよびテクノロジー活用型CRO市場は、したがって、エスカレーションルートを文書化し、パフォーマンスを共同でレビューし、すべての割り当て機能にわたって可視性を維持する組織を優遇します。
分散型・患者中心型試験の採用
FDAは2024年9月に分散型試験要素に関するガイダンスを最終化し、既存の要件が分散型試験と従来型試験の両方に適用されることを確認しました。このガイダンスは、リモート活動、デジタルヘルス技術、治験薬のオフサイト取り扱いに対応しています[2]米国食品医薬品局、「分散型要素を用いた臨床試験の実施、産業界、治験責任医師、およびその他の関係者向けガイダンス」、連邦官報、govinfo.gov。。患者中心のデザインはウェアラブルデータとテレヘルス訪問を使用できますが、信頼性の高いデバイス物流、データ集約、地域医療調整も必要とします。AIを活用した患者マッチングおよびリクルートメントツールは、適切なサイトと参加者をより早期に特定するのに役立つため、ますます重要になっています。
ホームヘルスネットワークとリアルワールドデータ資産は、リモートサービスがプロトコルの一部である場合に、統合プロバイダーの立場を強化できます。ハイブリッドCROモデルおよびテクノロジー活用型CRO市場は、したがって、デジタルプロセスと説明責任のある臨床提供を結びつけることができるプラットフォームを評価します。これらのシステムの価値は、切り離された技術レイヤーを追加するのではなく、確立された試験責任の中で機能する能力に基づいています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クロスプラットフォームデータ相互運用性のギャップ | -1.4% | グローバル | 中期(2〜4年) |
| 断片化したプライバシーおよびクロスボーダーデータ転送要件 | -0.9% | EU、北米、およびアジア太平洋地域のクロスボーダープログラム | 長期(4年以上) |
| デジタル臨床オペレーション人材の不足 | -0.6% | グローバル | 短期(2年以内) |
| マルチプロバイダーハイブリッドプログラムにおけるベンダー統合リスク | -0.5% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クロスプラットフォームデータ相互運用性のギャップとデジタル人材の制約
クラウドネイティブEDCシステム、ウェアラブルプラットフォーム、eCOAツール、ラボラトリーシステム、リスクベースモニタリングアプリケーションは、マルチプロバイダープログラムにおいて困難な統合作業を生み出す可能性があります。ACROは、2025年にメンバーCROの71%がデータ管理にAIを使用しており、CROオペレーションライフサイクル全体で最高の採用率であると報告しました。これらのシステムは依然として、クーンで構造化された標準化された入力に依存しており、断片化したプラットフォーム設計は手動準備なしには常にそれを提供するわけではありません。CROが主導するサイトモニタリングとスポンサーが管理するEDCシステム間の引き渡しは、ハイブリッド契約の境界を示すことが多いため、特に重要です。
デジタル臨床オペレーション人材の不足は、照合を長引かせ、組織がより高度なツールを展開する速度を制限する可能性があります。ハイブリッドCROモデルおよびテクノロジー活用型CRO市場は、役割、データ所有権、システムインターフェースがプログラム開始時に確立されていない場合、ベンダー統合リスクに直面し続けるでしょう。明確な仕様、定義されたデータ標準、引き渡しの早期テストは、複数の組織が別々のプラットフォームを使用する場合に生じる運営上の混乱を軽減できます。
断片化したプライバシーおよびクロスボーダーデータ転送要件
欧州健康データ空間規則は2025年3月に発効し、EU臨床試験情報システムは2025年1月にすべての試験に対して義務化されました。これらの措置は共通手続きを追加しますが、多国間プログラムにわたって詳細なガバナンス義務を管理することもプロバイダーに求めます。GDPRは健康データに特別な保護を提供しており、データがEEA外に移転される場合の転送影響評価を含みます。ドイツのデータ保護当局は2025年9月に医学研究における国際的な健康データ転送に関するさらなるガイドラインを発行しました。
アジア太平洋地域のスポンサーも中国のデータローカライゼーション要件とインドのデジタル個人データ保護法に直面しています。これらの要件は、国レベルのプライバシー専門知識を持ち、プログラム全体にわたって法的責任を管理できるCROを優遇します。ハイブリッドCROモデルおよびテクノロジー活用型CRO市場において、これはプライバシー計画をデータ転送または分析前の最終レビューではなく、中核的な提供上の考慮事項にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスモデル別:ハイブリッドな取り決めがフルサービスの既存地位に挑戦
フルサービスCROは2025年のサービスモデルセグメントの39.31%を占めました。この確立された基盤は、国、機能、研究段階にわたって1つの説明責任のあるパートナーを必要とするプログラムにおいて、大手プロバイダーに重要な運営上の役割を与えました。その立場は、フェーズIからフェーズIIIにわたる説明責任のあるサポートを必要とする中小規模のバイオテクノロジー企業のニーズを反映していました。新興バイオファーマ企業は2025年の臨床試験開始の68%を牽引し、多くがエンドツーエンドの開発サポートのために外部プロバイダーに依存していました。ハイブリッドモデルは2026年から2031年にかけて10.65%のCAGRを記録すると予測されています。大手製薬会社は、複雑な環境でのフルサービス提供と定期的な分析業務のための組み込みFSPチームを組み合わせるためにこれを使用します。
バーチャルCROおよびファンクショナルサービスプロバイダーのサービスは規模が小さいままですが、固定の内部能力を構築せずに迅速な展開を求めるバイオテクノロジー企業に魅力的です。ハイブリッド契約は、各機能に個別のガバナンスと価格設定構造を与えることが多いです。このアプローチにより、スポンサーはプログラムの変化に応じて作業パッケージを調整できます。また、プロバイダープログラムの進行に伴いより広い範囲を獲得する場合に、長期的な関係を支援することもできます。プロバイダーは、これらの取り決めを効果的に管理するために、規律ある変更注文プロセスと統合された監視が必要です。ハイブリッドCROモデルおよびテクノロジー活用型CRO市場は、研究プロトコル、登録条件、またはデータニーズが進化するにつれて各機能が異なるペースで変化できるため、この規律から恩恵を受けます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


サービスタイプ別:データ管理およびバイオ統計の重要性が増大
臨床試験管理は2025年のサービスタイプセグメントの54.24%を占めました。その規模は、サイト活性化、治験責任医師サポート、モニタリング計画、患者訪問、サイトからスポンサーへの情報の実際の流れを整理する継続的なニーズを反映していました。フェーズIIおよびフェーズIIIプログラムはサイト活性化、モニタリング、調整されたデータ収集を必要とするため、このセグメントは引き続き中心的な役割を担っています。データ管理およびバイオ統計は2026年から2031年にかけて10.62%のCAGRで成長すると予測されています。医薬品開発戦略、規制・コンサルティング、その他のサービスタイプも、スポンサーが科学的な深みを必要とする場合に重要な役割を果たします。これらの機能は、特に専門プロバイダーが定義された活動を支援する場合に、ハイブリッドプログラム内の重要な要素となり得ます。
適応型試験デザインは、最終データベースロックに主に焦点を当てた従来のモデルではなく、継続的な中間分析を必要とします。ベイズ適応フレームワークとリアルタイム安全性モニタリングは、試験全体を通じてバイオ統計サポートを必要とする場合があります。ACROは、2025年にメンバーCROの71%がデータ管理にAIを使用したと報告しました。このパターンは、データサービスをCRO間の技術競争の中心に置きます。また、ハイブリッドCROモデルおよびテクノロジー活用型CRO市場を、スポンサーの意思決定を支援する形式で試験情報を収集、クリーニング、レビュー、提示できるシステムにより依存させます。ハイブリッドCROモデルおよびテクノロジー活用型CRO業界は、したがって、信頼性の高い申請とタイムリーな意思決定を支援する分析インフラにより多くの注意を向けています。
治療領域別:腫瘍学がリードし、神経科学が拡大
腫瘍学は2025年の治療領域セグメントの35.14%を占めました。ハイブリッドCROモデルおよびテクノロジー活用型CRO市場は、適格性スクリーニングと専門サイトから慎重な安全性フォローアップまで運営上の要求が及ぶ腫瘍学プログラムに引き続き依存しています。その立場は、広範なパイプライン活動と要求の高いプロトコルを反映していました。腫瘍学は2025年の産業スポンサーによるフェーズIからフェーズIIIの試験開始の38%を占めました。これらの研究の大部分は、専門的なモニタリングと安全性サポートを必要とする新規モダリティを含んでいました。免疫学・炎症、感染症、代謝疾患はR&D活動の重要な領域として残っています。
神経科学は2026年から2031年にかけて10.42%のCAGRで成長すると予測されています。神経変性、精神疾患、希少神経疾患のプログラムは専門的なアウトカム指標を必要とします。認知スケール、イメージングバイオマーカー、eCOAまたはPRO機器は、訓練されたスタッフと一貫した試験運営を必要とします。心血管および眼科学は、より小規模ですが安定した治療領域として残っています。眼科学はまた、遺伝性網膜疾患に対する遺伝子治療アプローチの進歩からも恩恵を受けています。これらの治療領域の違いは、プロバイダーが共通の臨床プロセスと専門的なトレーニングを組み合わせることを必要とするため、ハイブリッドCROモデルおよびテクノロジー活用型CRO市場が一般化された運営規模のみに依存できない理由です。
臨床フェーズ別:フェーズIが技術テストケースに
フェーズIIIは2025年の臨床フェーズセグメントの55.54%を維持しました。その継続的な規模は、規制当局への申請を意図した研究を支援するために必要な患者数、国数、治験責任医師数、モニタリング活動、データチェックの数を反映していました。大規模な後期段階の研究は、広範な登録、サイト管理、規制調整を引き続き必要とします。ハイブリッドな取り決めは、国をまたいで異なる専門パートナーを使用するフェーズIII研究に特に関連しています。フェーズIは2026年から2031年にかけて10.33%のCAGRで成長すると予測されています。この成長は、細胞・遺伝子治療および二重特異性抗体を含む初回ヒト投与プログラムの増加に続くものです。
前臨床およびフェーズI活動は、開発の早い段階でスポンサーとの関係を確立できます。早期安全性評価、実現可能性調査、専門的なフェーズI運営を提供するプロバイダーは、より連続した開発経路を作成できます。AIを活用したサイト選定は、早期研究が適切な治験責任医師を迅速に特定する必要がある場合に特に有用です。フェーズIVおよび市販後サービスも、リアルワールドデータがライフサイクル管理と償還の議論においてより重要になるにつれて注目を集めています。これらの要件は、ピボタル試験を超えて専門的なデータと運営サポートへの需要を拡大します。ハイブリッドCROモデルおよびテクノロジー活用型CRO市場は、したがって、早期実現可能性から製品承認後のエビデンス生成まで継続する関係を発展させることができます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:政府スポンサーが役割を拡大
製薬・バイオ医薬品企業は2025年のエンドユーザー支出の71.61%を占めました。その立場は、高いR&D支出と、臨床チームがパイプライン量に見合った拡大をしなかったためのCROインフへの継続的な依存を反映していました。医療機器企業は、医薬品試験とは異なる運営ニーズを持つ別の顧客グループを形成しています。非営利・政府スポンサーは2026年から2031年にかけて10.85%のCAGRで拡大すると予測されています。この成長は、医療対抗措置、ワクチン、感染症対応、および関連プログラムのための臨床研究調達を反映しています。
政府スポンサーによる研究は、専門的なコンプライアンスシステムと公共調達に関する文書化された経験を必要とする場合があります。BARDA、NIH、国防総省との積極的な関与能力を持つプロバイダーは、これらの要件に意図的な投資を行っています。確立された契約手段と関連する実績記録を持たないプロバイダーは、参入に対する重大な障壁に直面する可能性があります。ハイブリッドCROモデルおよびテクノロジー活用型CRO市場は、デジタル提供だけでは調達適格性に対応しないため、これらの能力に追加の重みを与えます。商業および公共スポンサー全体の需要も、適応型臨床オペレーションチームを維持できるパートナーへと移行しています。この方向性は、ハイブリッドCROモデルおよびテクノロジー活用型CRO市場をモニタリング能力への従来の焦点を超えて拡大し、機能間の反復可能な調整にさらなる価値を置きます。
地域分析
北米は2025年の地理的セグメントの46.52%を占めました。スポンサー、研究サイト、専門ラボラトリー、経験豊富な開発チームの近接性が、北米のハイブリッドCROモデルおよびテクノロジー活用型CRO市場規模を支えました。この地域は、製薬・バイオテクノロジースポンサー、グローバルCRO本社、フェーズI臨床ユニットの高密度な集積から恩恵を受けました。新興バイオファーマ企業は2025年の臨床試験開始の68%を牽引し、エンドツーエンドの開発能力のためにCROパートナーシップに依存していました。カナダとメキシコは、地域データを必要とする多国間プロトコルをサポートする規制経路を追加します。米国は2025年に125,498人のCRO従業員を雇用しており、実質的な臨床オペレーション、データ管理、規制能力を反映しています[3]臨床研究機関協会、「業界現状報告書」、臨床研究機関協会、acrohealth.org。。
欧州は第2位の地域であり、ドイツ、英国、フランス、イタリア、スペインが主要なサイト活性化拠点となっています。これらの国々は腫瘍学、神経科学、免疫学、心血管、その他の後期段階プログラムを支援しています。英国のMHRAフレームワークはブレグジット後も早期フェーズ研究を支援し続けました。ドイツとフランスは大規模プログラムのための強力な学術医療センターネットワークを維持しました。EU臨床試験情報システムの義務的使用と欧州健康データ空間規則は、多国間研究のガバナンス要求を増加させました。ハイブリッドCROモデルおよびテクノロジー活用型CRO市場において、これは地域の要件に適応しながら共通の運営手順を適用できるプロバイダーの優位性を高める可能性があります。
アジア太平洋地域は2026年から2031年にかけて10.55%のCAGRで成長すると予測されています。中国は2025年にグローバルでフェーズI活動をリードし、インドは48,794人のCRO従業員を雇用し初回ヒト投与能力を拡大しました。ピボタルフェーズIIIプログラムに対する中国の地域患者参加要件は、確立されたNMPA専門知識とサイトネットワークへの需要を支援します。日本、韓国、オーストラリアは、地域プログラム設計のための異なる患者集団と規制経路を提供します。ハイブリッドCROモデルおよびテクノロジー活用型CRO市場は、これらの違いを活用して、実際の実行を地域サイトに近く保ちながらスポンサーにより広い地域エビデンスを提供する多国間プログラムを作成できます。中東・アフリカ、特にGCC諸国と南アフリカ、およびブラジルとアルゼンチンが主導する南米は、地域ネットワークと規制コンサルティングへの投資が腫瘍学、感染症、ワクチン研究を支援するより小規模な拠点として残っています。

競合環境
ハイブリッドCROモデルおよびテクノロジー活用型CRO市場は適度に集中しており、上位5社のプロバイダーがより広範な臨床試験サービス収益の相当なシェアを保有しています。大手CROは、分析能力を強化するエンタープライズプラットフォームへの投資と技術買収を組み合わせています。このアプローチは、狭い臨床提供の使命ではなく、開発プロセス全体にわたるより広い役割を支援します。また、技術統合を、プロバイダーが複雑なプログラムを競い合う方法においてより中心的なものにします。残りのプロバイダーは、治療領域の専門化、地域提供、独自のデジタル資産を通じて競争しています。ハイブリッドCROモデルおよびテクノロジー活用型CRO市場は、より広い組織よりも高い一貫性または速度で狭い能力を提供できる場合、専門プロバイダーに対して開かれたままです。
PSI CROは2026年1月にSYNETICプラットフォームを導入し、AIを活用したワークフローを通じてサイト特定、立ち上げ、登録を支援しました。このプラットフォームは、速度と適切なサイト選定が重要なフェーズIおよびフェーズI活動において、ターゲットを絞った技術が実現可能性を支援できる方法を示しています。中堅および専門CROは、強力な治療領域の知識、より迅速なガバナンス決定、モジュール式提供構造を提供する場合にシェアを獲得できます。MedpaceとNovotech Health Holdingsはそれぞれ、差別化された細胞・遺伝子治療とアジア太平洋地域の専門知識を開発しています。彼らの立場は、広い規模がプログラムの複雑性を直接解決しない場合に、専門的な知識が決定的になり得ることを示しています。ハイブリッドCROモデルおよびテクノロジー活用型CRO市場はまた、効果的なプログラムが専門的な専門知識とスポンサーガバナンスおよび実際のサイトレベルの提供を結びつけなければならないことを認識しています。
統合された細胞・遺伝子治療の提供は、臨床オペレーション、製造調整、規制要件、患者レジストリが連携して機能しなければならない領域として残っています。これは、説明責任を弱めることなく専門パートナーを調整できるプロバイダーに余地を生み出します。Science 37のバーチャルファーストモデルは、プロトコルがその構造に適している場合に、リモート実行がサイトベースのアプローチと競合できる方法を示しています。別々の技術サプライヤー依存し続けるプロバイダーは、価格圧力と困難なシステム引き渡しに直面する可能性があります。プロバイダーランドスケープは依然として、要求の高い治療領域、選択された地域、または定義されたデジタル機能において一貫して提供できる専門家に余地を残しています。
ハイブリッドCROモデルおよびテクノロジー活用型CRO業界リーダー
IQVIA Inc.
ICON plc
Thermo Fisher Scientific Inc.
Laboratory Corporation of America Holdings
Parexel International Corporation
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:Curavit Clinical ResearchはLindus HealthのCRO資産を取得しました。この買収によりCuravitの欧州でのプレゼンスが拡大し、同社は北米と欧州にわたる分散型、ハイブリッド型、従来型の臨床試験に対する統合されたエンドツーエンドのソリューションをライフサイエンススポンサーに提供できるようになりました。
- 2025年3月:分散型およびハイブリッド型臨床試験技術のプロバイダーであるJeeva Clinical Trialsは、契約研究機関(CRO)パートナーシッププログラムを開始しました。このプログラムは、先進的なCROが同社の統合臨床試験管理システム(CTMS)を通じてリアルタイムコラボレーション、AI駆動の試験管理、シームレスなサイト・スポンサー間の接続性を採用するよう招待しました。


グローバルハイブリッドCROモデルおよびテクノロジー活用型CRO市場レポートの範囲
レポートの範囲によると、ハイブリッドCROモデルは社内および外部委託の臨床研究サービスを組み合わせて、柔軟で協調的な試験管理を提供します。テクノロジー活用型CROは、AIや自動化などの高度なデジタル技術を活用して、医薬品開発における効率性、精度、速度を向上させます。
ハイブリッドCROモデルおよびテクノロジー活用型CRO市場は、サービスモデル別にフルサービスCRO、ファンクショナルサービスプロバイダー、ハイブリッドモデル、バーチャルCROに、サービスタイプ別に医薬品開発戦略、臨床試験管理、データ管理およびバイオ統計、規制・コンサルティング、その他のサービスタイプに、治療領域別に腫瘍学、心血管疾患、神経科学、眼科学、代謝疾患、免疫学・炎症、感染症、その他の治療領域に、臨床フェーズ別に前臨床、フェーズI、フェーズII、フェーズIII、フェーズIVおよび市販後に、エンドユーザー別に製薬・バイオ医薬品企業、医療機器企業、非営利・政府スポンサー、その他のエンドユーザーに、地域別に北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
| 医薬品開発戦略 |
| 臨床試験管理 |
| データ管理・生物統計 |
| 規制・コンサルティング |
| その他の専門サービス |
| 心血管 |
| 神経科学 |
| 眼科学 |
| 腫瘍学 |
| 代謝およびその他 |
| 前臨床 |
| フェーズI |
| フェーズII |
| フェーズIII |
| フェーズIVおよび市販後 |
| 製薬・バイオテク企業 |
| 非営利・政府スポンサー |
| 学術・研究機関 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| サービスタイプ別 | 医薬品開発戦略 | |
| 臨床試験管理 | ||
| データ管理・生物統計 | ||
| 規制・コンサルティング | ||
| その他の専門サービス | ||
| 治療領域別 | 心血管 | |
| 神経科学 | ||
| 眼科学 | ||
| 腫瘍学 | ||
| 代謝およびその他 | ||
| フェーズ別 | 前臨床 | |
| フェーズI | ||
| フェーズII | ||
| フェーズIII | ||
| フェーズIVおよび市販後 | ||
| エンドユーザー別 | 製薬・バイオテク企業 | |
| 非営利・政府スポンサー | ||
| 学術・研究機関 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答される主要な質問
2026年のハイブリッドCROモデルおよびテクノロジー活用型CRO市場の規模はどのくらいですか?
ハイブリッドCROモデルおよびテクノロジー活用型CRO市場規模は2026年に17.82 ビリオン 米ドルであり、9.89%のCAGRで2031年までに28.56 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つサービスモデルはどれですか?
フルサービスCROは2025年に39.31%を占め、説明責任のあるエンドツーエンドの開発サポートを必要とするバイオテクノロジー企業に支えられています。
最も急速に成長しているサービスタイプはどれですか?
データ管理およびバイオ統計は、スポンサーが分析インフラと申請品質を優先するにつれて、2031年までに10.62%のCAGRで成長すると予測されています。
臨床研究アウトソーシングをリードする治療領域はどれですか?
腫瘍学は2025年の治療領域セグメントの35.14%でリードし、産業スポンサーによるフェーズIからフェーズIIIの試験開始の38%を占めました。
最も急速に成長すると予測されている地域はどこですか?
アジア太平洋地域は、中国のフェーズI活動とインドの拡大する臨床オペレーション基盤に支えられ、2031年までに10.55%のCAGRで成長すると予測されています。
最終更新日:



